
Tamanho e Participação do Mercado de Insumos para Gramados e Plantas Ornamentais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
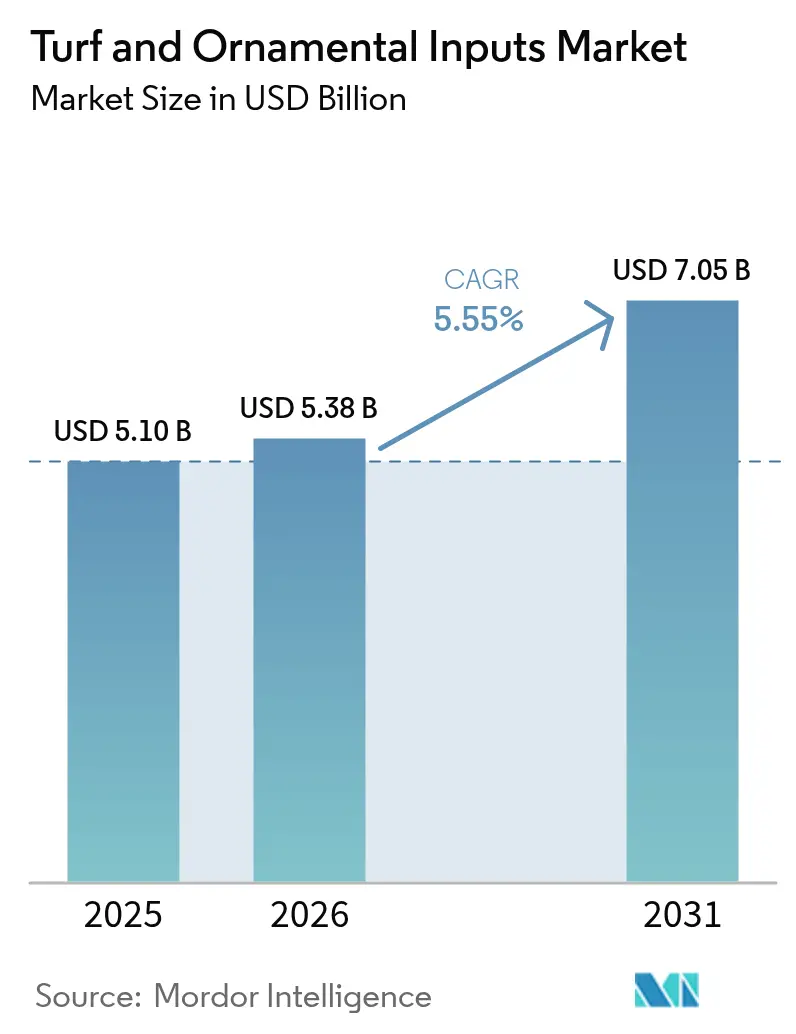
| Tamanho do Mercado (2026) | 5.38 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.05 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.55 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Insumos para Gramados e Plantas Ornamentais por Mordor Intelligence
O tamanho do mercado de insumos para gramados e plantas ornamentais deverá crescer de USD 5,1 bilhões em 2025 para USD 5,38 bilhões em 2026 e está previsto para atingir USD 7,05 bilhões até 2031 a um CAGR de 5,55% no período de 2026-2031. O crescimento decorre da adoção acelerada de sistemas de pulverização de precisão, de regulamentações ambientais mais rígidas que favorecem insumos de base biológica e de ciclos de renovação desencadeados pelo estresse climático. A demanda está concentrada em estádios esportivos profissionais e campos de golfe que exigem superfícies de jogo uniformes, mas os jardins residenciais contribuem com um volume constante devido às conversões de gramados com eficiência hídrica. Os fabricantes de insumos estão reformulando portfólios em direção a composições de baixa toxicidade, enquanto os fornecedores de equipamentos agrupam análises de software com pulverizadores autônomos para manter a eficácia em taxas de uso mais baixas. O mercado de insumos para gramados e plantas ornamentais também está se beneficiando da documentação de manejo integrado de pragas exigida por seguradoras, o que estimula a demanda por serviços de manutenção de registros digitais e de aplicadores certificados.
Principais Conclusões do Relatório
- Por tipo de insumo, os pesticidas representaram 45,30% da participação de mercado de insumos para gramados e plantas ornamentais em 2025, enquanto os bioestimulantes avançam a um CAGR de 9,25% até 2031.
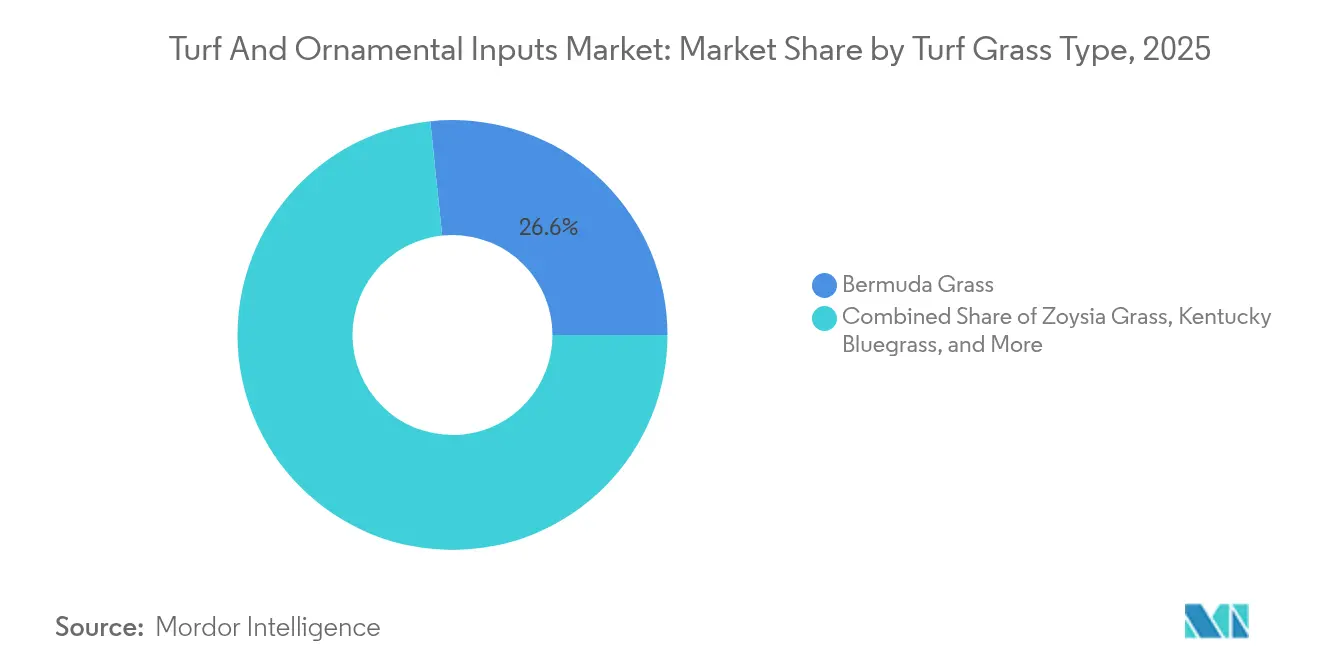
- Por tipo de gramínea para gramados, a grama-bermuda liderou com 26,65% do tamanho do mercado de insumos para gramados e plantas ornamentais em 2025, e a grama-zoysia tem previsão de registrar um CAGR de 7,45% até 2031.
- Por tipo de gramínea ornamental, a grama-de-pena capturou 22,20% da participação de receita em 2025, enquanto a grama-fibra-ótica está projetada para registrar um CAGR de 8,15% até 2031.
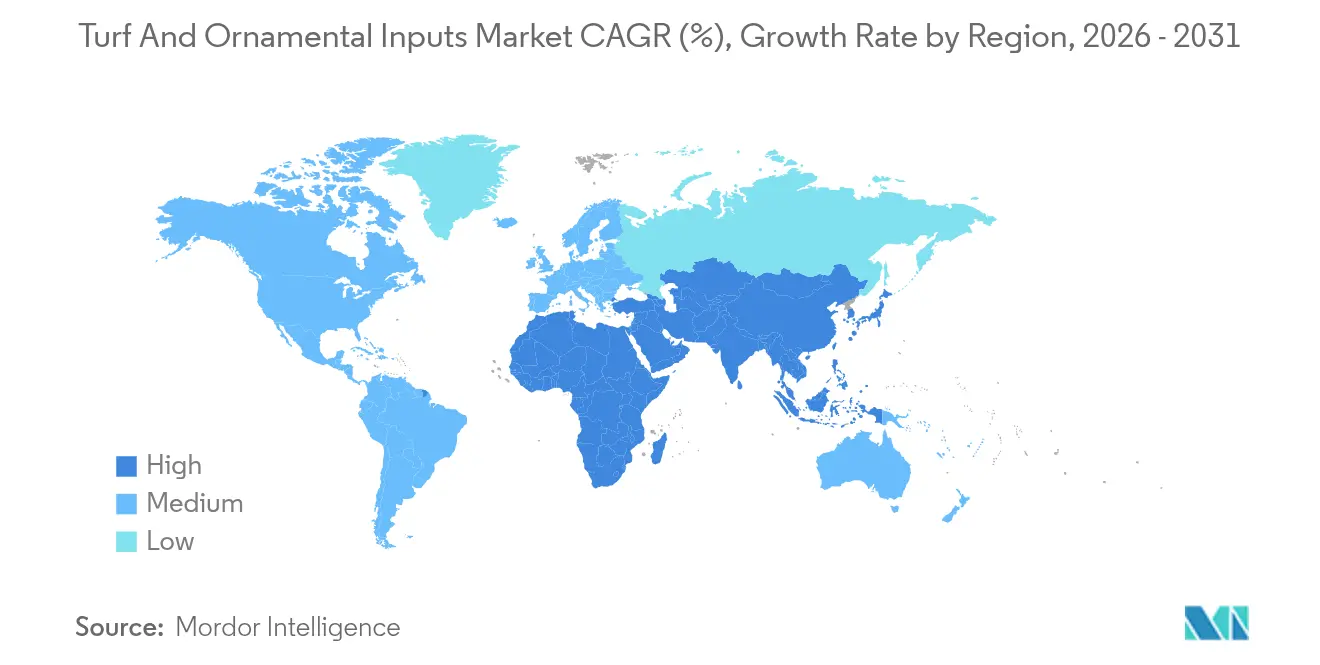
- Por geografia, a América do Norte detinha 34,60% da participação de mercado de insumos para gramados e plantas ornamentais em 2025, e a Ásia-Pacífico está crescendo mais rapidamente a um CAGR de 6,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Insumos para Gramados e Plantas Ornamentais
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tecnologias de pulverização de precisão reduzem a aplicação excessiva de produtos químicos | +1.2% | Principal na América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Transição para formulações de base biológica de baixa toxicidade | +0.9% | Global, com adoção mais forte na Europa e na América do Norte | Longo prazo (≥ 4 anos) |
| Reconstrução de gramados após danos causados pelo El Niño 2024-2026 | +0.8% | Principal na Ásia-Pacífico e América do Sul, com efeitos secundários na América do Norte | Curto prazo (≤ 2 anos) |
| Seguros vinculados ao clima que exigem conformidade com o MIP | +0.6% | Principal na América do Norte e Europa, com expansão para mercados desenvolvidos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Contratos terceirizados de gestão de gramados esportivos | +0.5% | Global, concentrado em mercados urbanos com infraestrutura de esportes profissionais | Longo prazo (≥ 4 anos) |
| Renovações de campos de golfe antes da expansão do calendário PGA/LPGA | +0.4% | Principal na América do Norte e Europa, com locais selecionados na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Tecnologias de Pulverização de Precisão Reduzem a Aplicação Excessiva de Produtos Químicos
Pulverizadores autônomos equipados com visão computacional identificam plantas daninhas individualmente e aplicam herbicida somente onde necessário, reduzindo as taxas de uso em até 90%, enquanto preservam os níveis de controle. Aplicações pontuais por drone verificadas pela Universidade Texas A&M e pela pesquisa do USDA replicaram o controle de plantas daninhas com cobertura total, mas utilizaram 67% menos produtos químicos, reduzindo tanto o custo quanto o impacto ambiental.[1]Fonte: Serviço de Pesquisa Agrícola do USDA, "Pesquisa de Pulverização Pontual por Drone," USDA.GOV Os custos de equipamentos continuam a declinar, e os serviços de extensão universitária agora oferecem treinamento de operadores que acelera a adoção. As restrições municipais próximas a cursos d'água incentivam ainda mais o uso de equipamentos de precisão, pois documentam a conformidade. Para os compradores, o retorno sobre o investimento ocorre dentro de três temporadas devido à economia de insumos e à redução da mão de obra de reaplicação. Como resultado, o mercado de insumos para gramados e plantas ornamentais vincula cada vez mais as vendas de produtos a ecossistemas de hardware e software que otimizam o momento e o posicionamento da aplicação.
Transição para Formulações de Base Biológica de Baixa Toxicidade
As proibições municipais de certos produtos sintéticos levaram os distribuidores a ampliar suas linhas de bioestimulantes e pesticidas com certificação orgânica, que agora constituem o segmento de crescimento mais rápido dentro do mercado de insumos para gramados e plantas ornamentais. O lançamento do fungicida Aramax pela BASF SE em 2024 ilustra como os produtores tradicionais estão reformulando os ingredientes ativos para reduzir a persistência enquanto preservam o espectro de ação. Os usuários finais relatam que os produtos de base biológica frequentemente exigem intervalos de reaplicação mais curtos, criando uma demanda constante por prestadores de serviços capazes de gerenciar cronogramas mais apertados. Campi corporativos e associações de proprietários de imóveis estão cada vez mais estipulando programas de baixo impacto em documentos de licitação, ampliando assim a base de clientes. Embora os prêmios de preço persistam, os revestimentos de liberação controlada e os carreadores microbianos estão melhorando a longevidade, o que estreita as diferenças de custo total em relação às composições convencionais. A tendência é duradoura porque é sustentada por regulamentação, preferência dos clientes e inovação por parte dos fornecedores.
Reconstrução de Gramados Após Danos Causados pelo El Niño 2024-2026
Picos de calor e precipitações irregulares levaram à perda generalizada de gramados em toda a Ásia-Pacífico e em partes da América do Sul, forçando campos e estádios esportivos a ressemear com cultivares tolerantes à seca. Pesquisas indicam que as temperaturas noturnas estão aumentando a uma taxa mais rápida do que as máximas diurnas, reduzindo assim as janelas de recuperação para as espécies de estação fria.[2]Fonte: Equipe Editorial da BIGGA, "Cinco Maneiras pelas Quais as Mudanças Climáticas Estão Afetando os Campos de Golfe," BIGGA.ORG.UK Os projetos de renovação, incluindo a reconstrução da zona radicular e a modernização da drenagem, aumentam a demanda por corretivos de solo e agentes umectantes. Os pagamentos de seguros por danos frequentemente cobrem o custo de sementes de reposição e fertilizantes especiais, acelerando assim os ciclos de vendas. Os fornecedores que agrupam genética de sementes com pacotes iniciais de bioestimulantes ganharam participação de mercado porque simplificam a aquisição para restaurações com prazos críticos. O mercado de insumos para gramados e plantas ornamentais está, portanto, experimentando picos de volume temporários nas regiões mais afetadas por anomalias climáticas.
Seguros Vinculados ao Clima que Exigem Conformidade com o MIP
As seguradoras agora exigem documentação de manejo integrado de pragas para cobertura de responsabilidade em instalações de golfe e paisagens comerciais, obrigando os proprietários a investir em software de monitoramento, equipamentos de pulverização calibrados e aplicadores certificados. As apólices enfatizam o armazenamento seguro, registros de aplicação auditados e a adesão a zonas de proteção para reduzir o risco de litígios relacionados ao escoamento. O mandato direciona as compras para ferramentas digitais de manutenção de registros agrupadas com pulverizadores, criando receitas recorrentes para os fornecedores de equipamentos. Os prestadores de serviços que conseguem fornecer conformidade completa estão conquistando contratos de vários anos, reforçando a consolidação no setor profissional de cuidados com gramados. À medida que a documentação se torna padrão, o mercado de insumos para gramados e plantas ornamentais se beneficia por meio de pacotes de serviços de maior valor vinculados às vendas de produtos químicos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proibições mais rígidas de PFAS e neonicotinoides | -1.1% | Principal na Europa e na América do Norte, com expansão global | Médio prazo (2-4 anos) |
| Escassez de mão de obra limitando a frequência de serviços profissionais de cuidados com gramados | -0.8% | Global, mais grave em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Robótica de microdosagem retardando a demanda por produtos químicos a granel | -0.6% | Adoção inicial na América do Norte e Europa, com a Ásia-Pacífico em seguida | Longo prazo (≥ 4 anos) |
| Rejeição pública ao escoamento de fertilizantes em lagos urbanos | -0.5% | Áreas urbanas da América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Proibições Mais Rígidas de PFAS e Neonicotinoides
As restrições de PFAS da Califórnia em 2024 eliminaram vários produtos tradicionais para gramados, e a Comissão Europeia está preparando medidas semelhantes que reduzirão ainda mais os portfólios de produtos químicos. As fórmulas substitutas frequentemente apresentam custos unitários mais elevados e diferentes janelas de aplicação, o que pode perturbar os programas estabelecidos. Regras rígidas de zonas de proteção adicionam complexidade ao agendamento e podem exigir conjuntos de bicos especializados, aumentando os gastos de capital para contratantes menores. Os fabricantes estão correndo para reformular, mas os prazos de desenvolvimento comprimem as margens. Até que as alternativas em conformidade escalem, o mercado de insumos para gramados e plantas ornamentais enfrentará dificuldades na disponibilidade de produtos e na confiança dos usuários.
Robótica de Microdosagem Retardando a Demanda por Produtos Químicos a Granel
Pulverizadores pontuais robóticos alcançam uma redução de até 79% no uso de herbicidas em comparação com aplicações em cobertura total, mantendo a eficácia, e deslocam a demanda para formulações concentradas em vez de tambores a granel.[3]Fonte: Conselho Editorial da Frontiers, "Redução de Insumos Químicos pela Tecnologia de Pulverizador Pontual Inteligente," FRONTIERSIN.ORG Os adotantes iniciais frequentemente assinam contratos de software por vários anos com fornecedores de equipamentos, redirecionando o orçamento de produtos químicos para serviços de dados. Embora os adjuvantes de alto valor continuem a ser vendidos, o volume geral por hectare declina. À medida que a economia unitária melhora, uma adoção mais ampla poderia limitar os volumes totais de mercado apesar do aumento da área de gramados instalada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Gramínea para Gramados: Cultivares de Estação Quente Sustentam o Desempenho em Alto Tráfego
A grama-bermuda detinha 26,65% do tamanho do mercado de insumos para gramados e plantas ornamentais em 2025, ressaltando seu status como referência para estádios esportivos de estação quente e paisagens comerciais. Seu hábito de crescimento agressivo exige nitrogênio consistente e herbicidas pré-emergentes direcionados, criando uma demanda constante para os fornecedores de insumos. A grama-zoysia está ganhando impulso a um CAGR de 7,45% porque a melhor tolerância ao frio expande sua zona viável para regiões de transição. A grama-azul-de-kentucky ainda detém 24,25% de participação devido ao seu apelo visual em climas do norte, mas suas necessidades hídricas e de controle de doenças permanecem elevadas, tornando-a uma consumidora confiável de fungicidas e agentes umectantes.
A adoção da festuca-alta aumenta em parques municipais sujeitos à seca, pois suas raízes profundas reduzem as despesas com irrigação. O azevém mantém sua importância como ressemeio durante o inverno, apoiando as vendas de sementes e fertilizantes fora da principal estação de crescimento. O desenvolvimento contínuo de cultivares na Universidade do Estado do Oregon tem como alvo características como tolerância ao sal e redução do rendimento de corte, o que pode reduzir a mão de obra de corte. Para os fornecedores, alinhar pacotes agronômicos com cultivares específicos de cada região torna-se essencial para capturar a próxima onda de crescimento no mercado de insumos para gramados e plantas ornamentais.


Por Tipo de Gramínea Ornamental: Demanda Impulsionada pelo Design por Estética de Baixo Insumo
A grama-de-pena representou 22,20% da receita ornamental em 2025, refletindo a preferência dos paisagistas por espécies que mantêm a forma com poda e irrigação mínimas. A grama-fonte é seguida por sua textura plumosa, que prolonga o interesse sazonal. A grama-fibra-ótica é o segmento de crescimento mais rápido, com um CAGR projetado de 8,15%, à medida que os designers buscam novidade e adaptabilidade a condições variáveis de umidade. O milheto-roxo e a grama-ravenna preenchem nichos em plantações naturalísticas e locais comerciais de grande escala, respectivamente, cada um beneficiando-se do movimento em direção a paletas nativas e resilientes ao clima.
Os perfis de manutenção dessas espécies dependem de fertilizantes de liberação controlada e programas periódicos de fungicidas, em vez de tratamentos intensivos semanais. Esse padrão amplia a base de clientes além do golfe para municípios e campi corporativos que valorizam credenciais de sustentabilidade. À medida que os planejadores urbanos integram biovaletas e jardins de chuva, surge demanda por gramíneas que estabilizam o solo e toleram flutuações no lençol freático, criando oportunidades cruzadas para agentes umectantes e bioestimulantes. A categoria ornamental, portanto, mantém o mercado de insumos para gramados e plantas ornamentais diversificado entre os setores de uso final.
Por Tipo de Insumo: Transições Químicas Reformulam o Mix de Receitas
O segmento de pesticidas contribuiu com 45,30% das vendas de 2025 ao fornecer controle confiável de plantas daninhas, insetos e patógenos que podem comprometer a jogabilidade e a estética. O escrutínio regulatório, especialmente em relação a PFAS e neonicotinoides, limita o crescimento de volume e incentiva a migração para alternativas de baixa toxicidade. Os fertilizantes permanecem fundamentais, mas os grânulos de liberação lenta e a tecnologia de aplicação por taxa variável moderam a tonelagem total. Os reguladores de crescimento de plantas crescem anualmente à medida que os campos buscam reduzir a frequência de corte e economizar combustível.
Os bioestimulantes representam a linha de crescimento mais rápido dentro do mercado de insumos para gramados e plantas ornamentais, com um CAGR estimado de 9,25%, pois aumentam a tolerância ao estresse sem introduzir resíduos regulamentados. Os agentes umectantes e surfactantes, embora menores em valor, ganham relevância à medida que a escassez hídrica torna vital a infiltração uniforme. As plataformas vinculadas a equipamentos agora agrupam recomendações de adjuvantes com dados de sensores, garantindo a absorção ideal e reforçando a fidelidade à marca. Em conjunto, o mix de insumos está se deslocando para programas integrados que equilibram química, biologia e dados.

Análise Geográfica
A América do Norte comandou 34,60% da receita global em 2025, impulsionada por sua extensa rede de campos de golfe e pela presença de esportes profissionais. Os Estados Unidos sozinhos abrigam mais de 1.250 campos na Flórida, cada um exigindo programas intensivos de fertilidade e proteção que impulsionam uma demanda constante. Espera-se que a adoção de pulverização de precisão e a documentação de MIP exigida por seguradoras sustentem um CAGR significativo até 2030, mesmo com a maturação da base instalada. O Canadá e o México acrescentam volume incremental por meio do crescente turismo esportivo e de projetos de arborização urbana que espelham as melhores práticas dos Estados Unidos.
A região Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 6,55% até 2031, impulsionada pela rápida urbanização, pelo aumento dos gastos da classe média e por iniciativas nacionais para expandir os espaços recreativos. A China investe em golfe público apesar das restrições anteriores a campos, enquanto o Japão moderniza a infraestrutura esportiva envelhecida antes de eventos internacionais. Os parques metropolitanos da Índia estão adotando variedades de gramado tolerantes à seca, o que estimula as importações de sementes e bioestimulantes. Os fornecedores de equipamentos estabelecem parcerias com distribuidores locais para introduzir frotas de corte autônomo, que compensam a escassez de mão de obra e aceleram a penetração de insumos de precisão em toda a região.
A Europa cresce anualmente à medida que os mandatos ambientais deslocam os gastos para composições em conformidade e sistemas de aplicação orientados por dados. A Alemanha e o Reino Unido lideram na adoção de ferramentas de mapeamento de zonas de proteção que minimizam a deriva. A Europa do Sul, propensa ao estresse hídrico, investe em agentes umectantes e gramíneas de estação quente de baixo insumo. A América do Sul, o Oriente Médio e a África registram CAGRs impressionantes, refletindo investimentos em turismo e megaeventos esportivos que exigem superfícies de jogo de elite. Nessas regiões emergentes, os distribuidores que oferecem treinamento técnico capturam a fidelidade inicial, posicionando-se favoravelmente à medida que os marcos regulatórios se tornam mais rigorosos.

Panorama regulatório
A regulamentação está se tornando mais rigorosa em relação aos ingredientes ativos e componentes de formulação usados em programas de gramados e ornamentais, o que está aumentando a rotatividade do portfólio em direção a opções de menor toxicidade e à base biológica. Nos Estados Unidos, ações em nível estadual sobre neonicotinoides já estão afetando o uso ornamental e de gramados externos. O NY State DEC implementou a Fase 1 de sua Lei de Proteção às Aves e Abelhas (Birds and Bees Protection Act) em dezembro de 2024, proibindo o uso ornamental e de gramados externos de clotianidina e dinotefurano, com a Fase 2 programada para dezembro de 2026 para ampliar as restrições a outros neonicotinoides, incluindo imidacloprida, tiametoxam e acetamiprido. No nível federal, a US EPA continua processando registros e solicitações de novos usos, incluindo avisos publicados no Federal Register em junho de 2026 que incluem padrões de uso relacionados a gramados.
Na Europa, as regras de proteção de plantas em nível da UE estão moldando o conteúdo dos rótulos e os ingredientes de formulação permitidos. Em maio de 2026, o Regulamento (UE) 2026/1120 atualizou a lista de coformulantes inaceitáveis, adicionando substâncias ao Anexo III do Regulamento (CE) n.º 1107/2009, exigindo que os Estados-Membros retirem as autorizações dos produtos afetados até 16 de junho de 2028, estabelecendo um cronograma definido de reformulação e reetiquetagem para os fornecedores. Também em maio de 2026, o Regulamento (UE) 2026/1123 introduziu novos requisitos de rotulagem para produtos de proteção de plantas, substituindo o Regulamento (UE) n.º 547/2011, com a conformidade vinculada a autorizações concedidas a partir de 1º de janeiro de 2028. Extensões de aprovação, como o Regulamento de Execução (UE) 2025/2316 (novembro de 2025), oferecem continuidade temporária para certos ingredientes ativos relevantes para gramados, enquanto o ônus geral de conformidade aumenta.
Cenário Competitivo
O setor de insumos para gramados e plantas ornamentais exibe concentração moderada. A Bayer AG lidera com sua ampla linha de fungicidas e herbicidas combinada com equipes de consultoria agronômica. A Syngenta Group está aproveitando tratamentos de sementes proprietários e estações de pesquisa de apoio. Os cinco principais players são Bayer AG, Syngenta Group, Corteva Agriscience, BASF SE e SiteOne Landscape Supply Inc.
A consolidação recente ressalta a importância estratégica do alcance de distribuição. A aquisição da AmeriTurf pela W.S. Connelly em março de 2025 estende a cobertura logística e adiciona misturas proprietárias voltadas para superintendentes de campos. As aquisições da General Acrylics e da Atlantic Sports Group pela AstroTurf Corporation no início de 2025 ampliam seu braço de construção, possibilitando contratos agrupados de instalação e manutenção. Os fabricantes de equipamentos capitalizam em conjuntos de sensores proprietários e plataformas em nuvem, capturando receitas de assinatura que complementam as vendas tradicionais de unidades.
A vantagem competitiva depende cada vez mais da capacidade de integrar insumos com hardware e dados. As empresas que combinam bioestimulantes com análises por drone ou oferecem registros de conformidade baseados em aplicativos constroem relacionamentos mais sólidos com os clientes. O atendimento ao cliente e a expertise agronômica local continuam sendo diferenciadores críticos, especialmente ao navegar por cenários regulatórios em rápida mudança. Oportunidades de nicho persistem para fornecedores de genética de sementes adaptadas ao clima e formulações de volume ultrabaixo alinhadas com a robótica de microdosagem.
Líderes do Setor de Insumos para Gramados e Plantas Ornamentais
BASF SE
FMC Corporation
SiteOne Landscape Supply Inc
Bayer AG
Syngenta Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A oportunidade mais imediata está nas soluções biológicas e adjacentes ao IPM que ajudam os usuários finais a operar dentro de restrições mais rígidas de ingredientes e escoamento, mantendo a jogabilidade e a estética. A BASF Agricultural Solutions concluiu a aquisição da AgBiTech em março de 2026, fortalecendo o acesso a plataformas biológicas de controle de insetos projetadas para programas de baixo resíduo usados por campos de golfe, estádios esportivos e paisagismo comercial. Os ciclos de renovação de portfólio para fungicidas, insecticidas e herbicidas em canais profissionais de gramados também continuam, como indicado pela Nufarm ao apresentar novas soluções para o setor de gramados de golfe na GCSAA Conference and Trade Show em janeiro de 2026.
Uma segunda oportunidade está na camada de comercialização que conecta a química e os biológicos aos fluxos de trabalho de pulverização de precisão e à documentação de conformidade exigida por seguradoras e municípios. À medida que sistemas autônomos e de aplicação localizada reduzem as taxas de uso, os fornecedores que empacotam formulações de volume ultrabaixo, adjuvantes e ferramentas de suporte à decisão, incluindo registros digitais de aplicação alinhados aos requisitos de IPM, podem defender a receita por acre tratado mesmo com o declínio das aplicações em área total. Players de distribuição em escala e distribuidores especializados em gramados podem expandir programas combinados em irrigação, agronomia e proteção de plantas para apoiar um modelo de compra única para empreiteiros e superintendentes de campos que operam sob restrições mais estritas de zonas de amortecimento e de ingredientes.
Desenvolvimentos recentes do setor
- Julho de 2026: a BASF lançou o Apthena, um atraente biológico de insetos posicionado para apoiar programas de Manejo Integrado de Pragas em ambientes profissionais de gramados e ornamentais. O lançamento amplia o conjunto de ferramentas biológicas da BASF junto com a proteção de cultivos convencional, alinhando-se à demanda dos usuários finais por abordagens de menor toxicidade e requisitos de documentação mais rígidos.
- Março de 2026: a SiteOne Landscape Supply concluiu a aquisição da Reinders, adicionando 12 unidades no Meio-Oeste dos EUA e expandindo o alcance na distribuição de irrigação e agronomia. O acordo fortalece a capacidade da SiteOne de combinar insumos para gramados com categorias focadas em irrigação e serviços, melhorando a disponibilidade e a cobertura de empreiteiros nos principais mercados de gramados.
- Dezembro de 2025: a Syngenta anunciou o registro federal pela US Environmental Protection Agency do insecticida/acaricida Atexzo para uso em campos de golfe e fazendas de grama. A aprovação adiciona uma nova ferramenta para o manejo de pressão de insetos e ácaros em gramados de alto valor, apoiando estratégias de rotação à medida que o escrutínio sobre ingredientes e as necessidades de manejo de resistência se intensificam.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange produtos de insumos agrícolas aplicados a gramados e gramíneas ornamentais para manter a qualidade, controlar pragas e apoiar o crescimento em paisagens profissionais e residenciais, reportado como valor de mercado em USD no nível global.
Exclusões de escopo: excluímos equipamentos para gramados, componentes de irrigação e serviços de paisagismo, pois não são produtos de insumo consumidos em gramados ou gramíneas ornamentais.
Visão geral da segmentação
- Por Tipo de Gramínea para Gramados
- Grama-bermuda
- Grama-zoysia
- Grama-azul-de-kentucky
- Azevém
- Festuca-alta
- Outras Gramíneas para Gramados
- Por Tipo de Gramínea Ornamental
- Grama-de-pena
- Grama-fonte
- Milheto-roxo
- Grama-ravenna
- Grama-fibra-ótica
- Outras Gramíneas Ornamentais
- Por Tipo de Insumo
- Pesticidas
- Fertilizantes
- Reguladores de Crescimento de Plantas
- Agentes Umectantes e Surfactantes
- Bioestimulantes
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Itália
- Dinamarca
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Tailândia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Quênia
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer a base factual do modelo e manter as premissas consistentes entre regiões. Baseamo-nos em fontes públicas como o USDA e outros departamentos nacionais de agricultura, conjuntos de dados da FAO, portais de estatísticas alfandegárias e comerciais, além de publicações regulatórias da EPA e da UE que esclarecem aprovações de ingredientes ativos e restrições de uso. Quando necessário, bancos de dados de patentes e periódicos revisados por pares de agronomia ou manejo de gramados foram consultados para entender mudanças de formulação e padrões de adoção.
Paralelamente, revisamos registros de empresas, apresentações a investidores, relatórios anuais, sites de associações e coberturas de imprensa confiáveis para mapear o posicionamento de produtos e a exposição regional. Uma assinatura paga focada em dados financeiros de empresas e outra assinatura focada em notícias e finanças foram usadas seletivamente para agilizar verificações factuais e captar mudanças corporativas que podem afetar o fornecimento ou os preços. As fontes listadas acima são ilustrativas e não exaustivas, e muitas outras referências públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas foram realizadas com uma combinação de fornecedores de insumos, distribuidores e compradores profissionais, como gestores de campos de golfe e gramados esportivos, além de tomadores de decisão em paisagismo. Como este é um mercado global, as perspectivas foram coletadas nas Américas, EMEA e APAC, para refletir a sazonalidade regional, as regulamentações e as preferências de produtos. As contribuições dos respondentes ajudaram a preencher lacunas do trabalho documental e a testar as premissas de precificação e penetração usadas na previsão.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Executivos C-level: 14% | APAC: 41% |
| Nível médio: 44% | Líderes funcionais/de unidade: 36% | EMEA: 37% |
| Players menores: 21% | Gerentes: 50% | Américas: 22% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down, na qual o pool de demanda endereçável foi reconstruído usando indicadores de atividade de gramados e ornamentais em nível regional, filtrados posteriormente por premissas de intensidade de uso de insumos e mix de produtos. Para manter os números fundamentados, corroboramos os totais usando aproximações bottom-up seletivas, como proxies de preço por unidade x área tratada amostrados, verificações de canal sobre o volume de vendas dos distribuidores e exposição de receita dos fornecedores, quando as divulgações permitiam.
As principais entradas usadas no modelo incluíram (como exemplos ilustrativos) as tendências de área de gramado gerenciada vinculadas a instalações de golfe e esportes, a intensidade de cuidados com jardins e paisagens residenciais, a pressão de pragas e doenças por zona climática, o endurecimento regulatório que altera as escolhas de química e a movimentação do preço médio de venda para fertilizantes, pesticidas e reguladores de crescimento de plantas. A previsão baseou-se em análise de cenários, apoiada por opiniões de especialistas sobre a adoção de soluções à base biológica, mudanças na frequência de aplicação e comportamento de repasse de preços, o que nos ajudou a manter a trajetória realista quando ocorrem mudanças climáticas ou de política. Quando os sinais bottom-up estavam incompletos para países menores, as lacunas foram tratadas usando proporções proxy de climas e níveis de renda semelhantes, e depois reverificadas com feedback primário antes de finalizar os totais regionais.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de triangulação entre sinais independentes, incluindo indicadores de demanda regional, lógica de mix de produtos e feedback de fornecedores e canais, seguido de verificações de variância para identificar saltos incomuns em volume ou preço. Quando um outlier aparecia, as premissas eram revisitadas, e chamadas de acompanhamento eram acionadas se a mudança não pudesse ser explicada por sazonalidade, regulamentação ou padrões pontuais de estocagem.
Antes da aprovação final, o modelo e a narrativa passam por revisões de analistas em múltiplas etapas, para que definições, conversões e o alinhamento de anos permaneçam consistentes. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é realizada para que os clientes recebam a visão mais atual disponível no momento da publicação.
Estimativa de mercado da Mordor Intelligence para o Mercado Global de Insumos para Gramados e Ornamentais em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para insumos de gramados e ornamentais frequentemente variam porque o mercado pode ser definido de várias maneiras, e porque alguns publicadores fixam premissas antes de outros. As diferenças geralmente vêm do que é contado como insumo, de como a precificação é convertida em USD entre regiões, e de se a estimativa é construída a partir da lógica de área tratada ou de proxies mais amplos de gastos com paisagismo.
Os principais fatores de divergência neste mercado tendem a ser se os estudos incluem apenas insumos químicos sintéticos ou também adicionam itens adjacentes, como semillas, corretivos de solo ou serviços de proteção de gramados, o que pode inflar os totais. Outro fator comum é a forma como os preços médios de venda são projetados, sendo que algumas estimativas aplicam inflação uniforme, enquanto outras ajustam para mudanças de química impulsionadas pela regulamentação e frequência de aplicação variável por caso de uso e clima.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,38 bilhões de USD (2026) | |
| Editora do Setor A | 7,36 bilhões de USD (2025) | Essa estimativa é mais alta principalmente porque o escopo é estruturado em torno de cestas mais amplas de insumos químicos sintéticos e está ancorada em um ano-base diferente, o que pode incorporar premissas de precificação e mix que não se alinham com a intensidade de demanda de gramados e ornamentais tratados. |
| Editora do Setor B | 8,04 bilhões de USD (2025) | O total reportado provavelmente reflete uma inclusão mais ampla de categorias de insumos e um alinhamento de ano diferente, e também pode ser sensível à forma como a progressão do ASP é aplicada entre regiões com diferentes restrições regulatórias e padrões de aplicação. |
Em geral, a dispersão nos valores publicados é explicada principalmente pelo empacotamento de escopo e pelo alinhamento de ano, seguido pela forma como a intensidade de preço e uso é incorporada à previsão. Manter o modelo vinculado a sinais de área tratada e à cobertura por tipo de insumo, em vez de gastos mais amplos com paisagismo, é o que torna o total de mercado mais rastreável em nossa abordagem, incluindo a forma como os insumos para gramados e ornamentais são contabilizados pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de insumos para gramados e plantas ornamentais?
O tamanho do mercado de insumos para gramados e plantas ornamentais atingiu USD 5,38 bilhões em 2026 e está definido para subir para USD 7,05 bilhões até 2031.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico está registrando o maior CAGR regional de 6,55% devido à rápida urbanização e a novas instalações recreativas.
Qual categoria de insumo está crescendo mais rapidamente?
Os bioestimulantes são a categoria de crescimento mais rápido, projetados para crescer a um CAGR de 9,25% até 2031 devido às preferências regulatórias e de sustentabilidade.
Quem são as principais empresas?
Os cinco principais players são Bayer AG, Syngenta Group, Corteva Agriscience, BASF SE e SiteOne Landscape Supply Inc.
Página atualizada pela última vez em:



