
Tamanho e Participação do Mercado de Dióxido de Titânio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Volume do Mercado (2026) | 374.71 quilotoneladas |
| Volume do Mercado (2031) | 456.66 quilotoneladas |
| Taxa de crescimento (2026 - 2031) | 4.04 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dióxido de Titânio por Mordor Intelligence
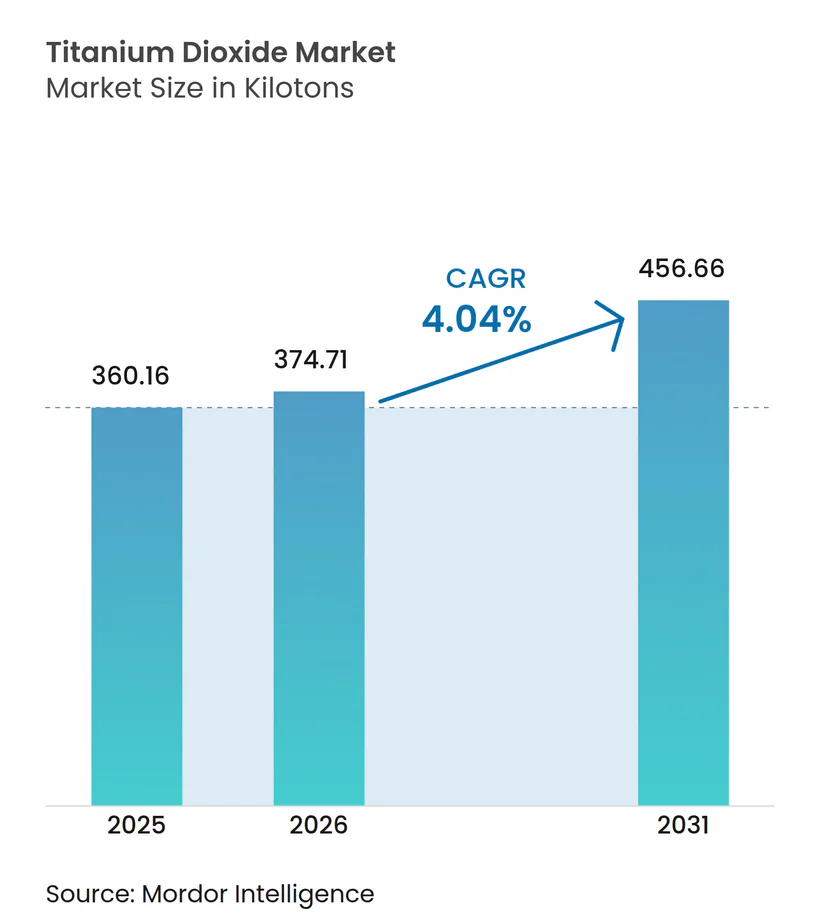
O tamanho do mercado de Dióxido de Titânio deve crescer de 360,16 quilotoneladas em 2025 para 374,71 quilotoneladas em 2026 e está previsto para atingir 456,66 quilotoneladas até 2031 a um CAGR de 4,04% no período 2026-2031. O aumento da demanda proveniente dos setores de construção, embalagens, plásticos automotivos e revestimentos de telhados frios compensa os obstáculos regulatórios, especialmente a classificação europeia como carcinógeno da Categoria 2 e os direitos antidumping sobre material chinês. A Ásia-Pacífico, ancorada pela base de fornecimento da China e pelo impulso de localização da Índia, avança a um CAGR de 4,92%. Os fabricantes estão equilibrando as pressões de custo decorrentes da volatilidade das matérias-primas de ilmenita e rutilo com atualizações tecnológicas na rota de cloreto. A otimização de processos por players como a Chemours está aumentando a capacidade em 15% sem grandes investimentos de capital, enquanto a integração vertical da Tronox e de outras empresas mitiga a volatilidade das matérias-primas. A divergência regulatória entre a UE e outras regiões está estimulando portfólios de produtos diferenciados e criando espaço para arbitragem regional.
Principais Conclusões do Relatório
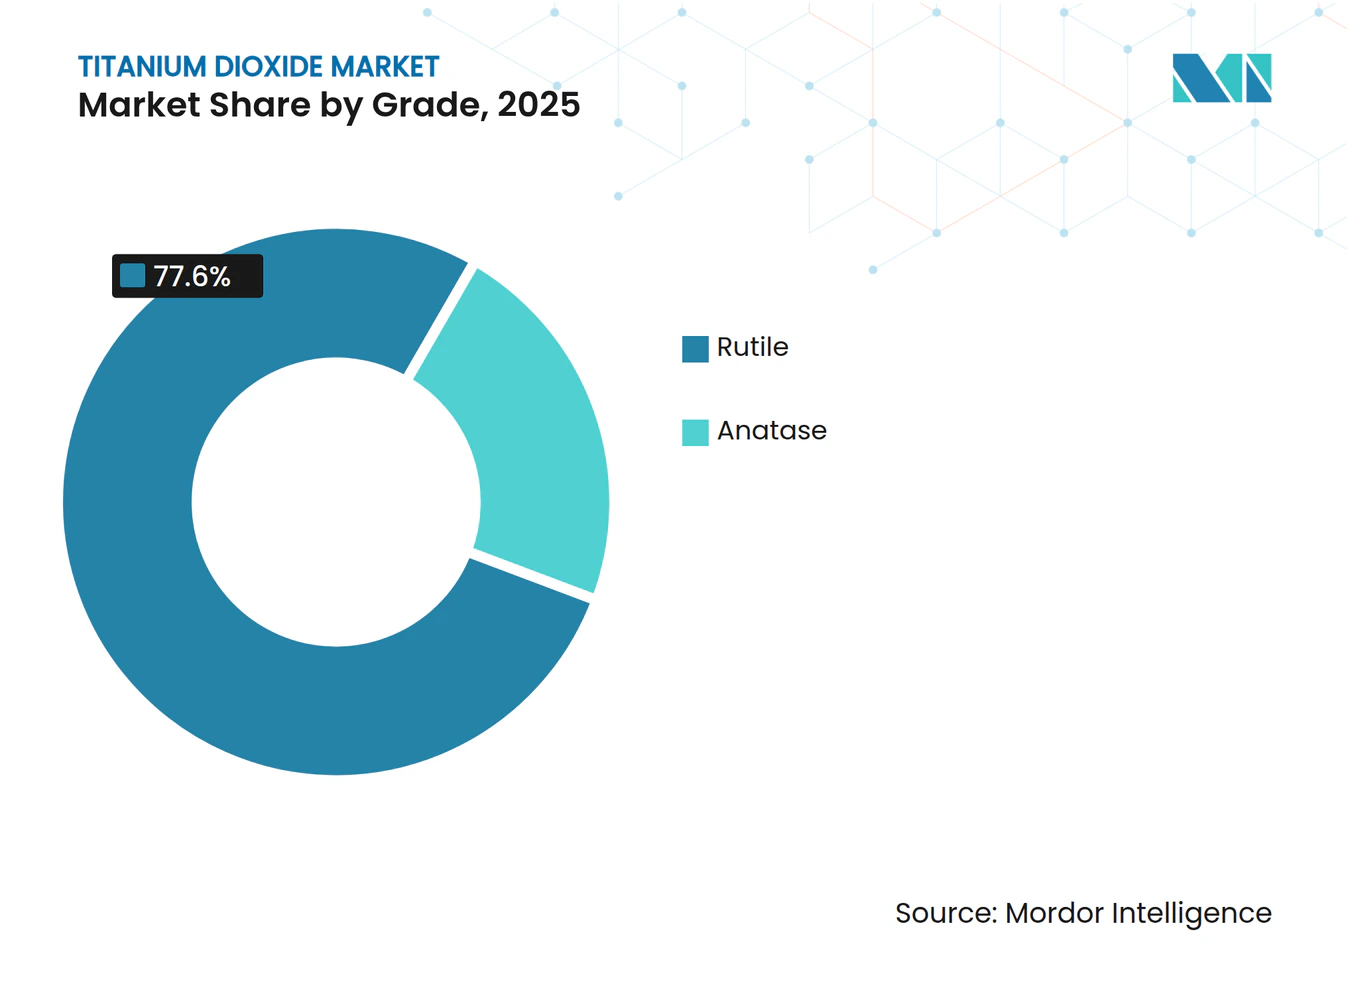
- Por grau, o rutilo liderou com 77,60% da participação do mercado de dióxido de titânio em 2025; a anatase apresenta o crescimento mais rápido, com um CAGR de 4,32% até 2031.
- Por processo, a rota de sulfato respondeu por 64,30% do tamanho do mercado de dióxido de titânio em 2025, mas o processamento por cloreto está se expandindo mais rapidamente, com um CAGR de 4,53%.
- Por aplicação, tintas e revestimentos capturaram 51,40% do tamanho do mercado de dióxido de titânio em 2025, enquanto os plásticos são o segmento de crescimento mais rápido, com um CAGR de 4,32%.
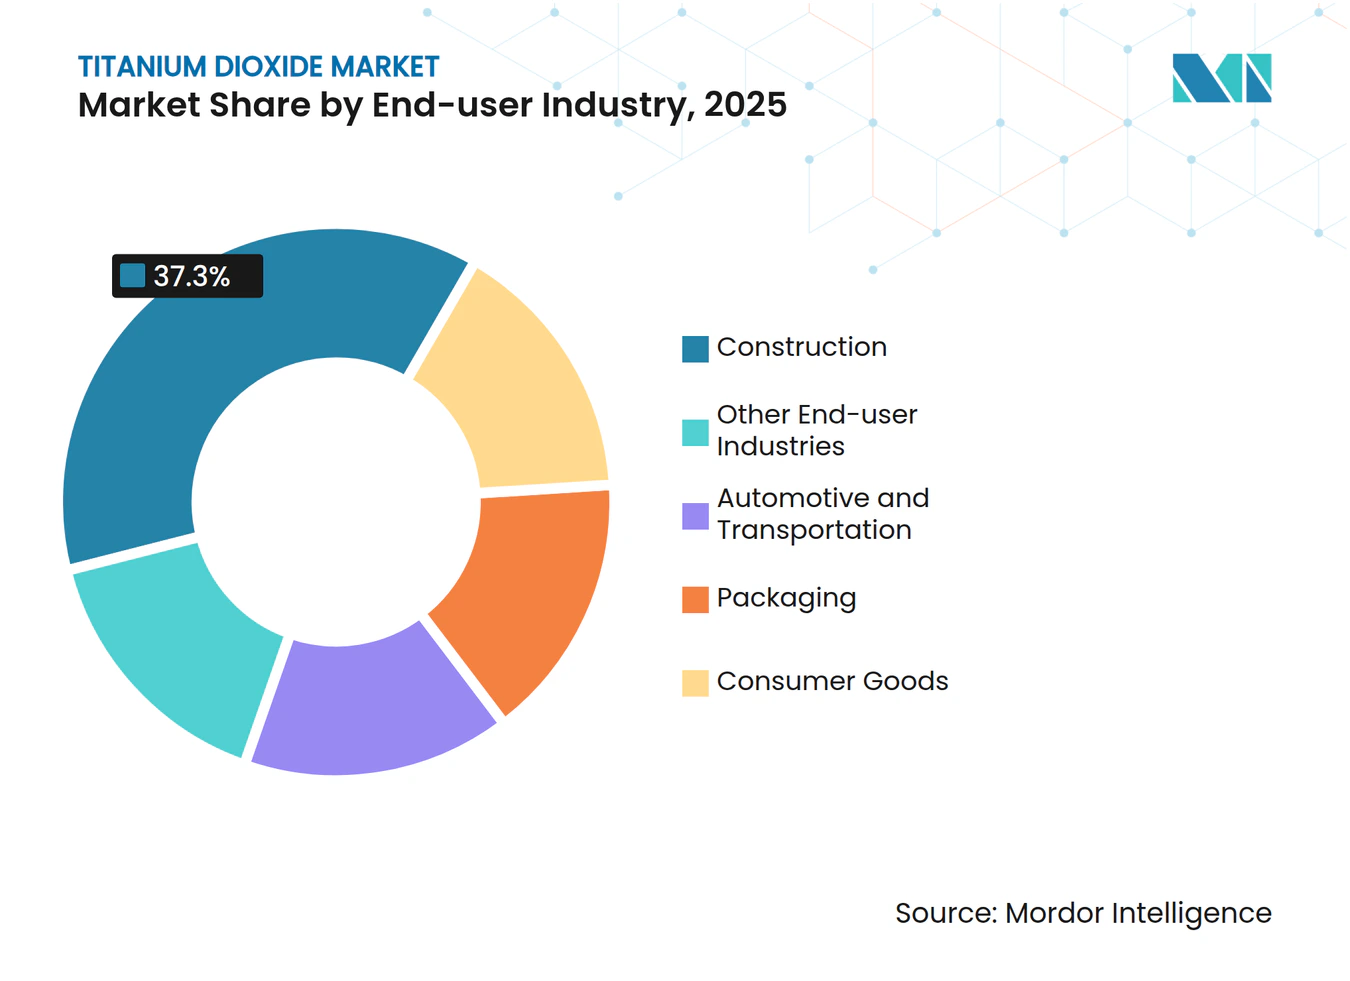
- Por setor de usuário final, a construção deteve 37,30% da participação de receita em 2025; as embalagens devem registrar o maior CAGR de 4,44% até 2031.
- Por geografia, a Ásia-Pacífico dominou com uma participação de 34,70% do mercado de dióxido de titânio em 2025 e permanece como a região de crescimento mais rápido, com um CAGR de 4,78%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de revestimentos arquitetônicos à base de água | +1.2% | Ásia-Pacífico, Oriente Médio | Médio prazo (2-4 anos) |
| Plásticos automotivos leves de alto brilho | +0.7% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Embalagens de papelão laminado para comércio eletrônico | +0.9% | Global, com foco na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Revestimentos de telhados frios resistentes a UV | +0.6% | Oriente Médio, Sul da Europa, Norte da África | Médio prazo (2-4 anos) |
| Localização da capacidade de TiO₂ pela rota de cloreto na Índia | +0.5% | Índia, com impacto nas cadeias de suprimentos globais | Longo prazo (≥5 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda por Revestimentos Arquitetônicos à Base de Água na Ásia-Pacífico
O acirramento das regulamentações sobre compostos orgânicos voláteis na China, Índia e Indonésia está acelerando a substituição de sistemas solventes por tintas à base de água, impulsionando o consumo incremental de pigmento de rutilo na região. As linhas de revestimento regionais estão atualizando a tecnologia de dispersão para alcançar paridade de poder de cobertura, sustentando o crescimento contínuo de volume para o mercado de dióxido de titânio. Os programas de estímulo à infraestrutura na Índia e na Indonésia ampliam a demanda, enquanto a capacidade localizada pela rota de cloreto garante a resiliência do fornecimento. Os formuladores enfatizam menor odor e condições de trabalho mais seguras, reforçando a aceitação entre os contratantes. A mudança está adicionando um impulso estrutural favorável, apesar das oscilações nos preços das matérias-primas.
Tendência de Migração para Plásticos Automotivos Leves e de Alto Brilho na Europa
Os rígidos limites de dióxido de carbono médio da frota da UE colocaram a redução de peso no centro das estratégias de design. A incorporação de dióxido de titânio em polipropileno e policarbonato para acabamentos internos proporciona superfícies de alto brilho que rivalizam com painéis metálicos revestidos, porém com peso significativamente menor, alcançando um ganho de eficiência de combustível de 5-7% por cada 10% de redução no peso do veículo. Montadoras premium adotam graus hidrofóbicos como o TIOXIDE TR48, que se dispersam em altas temperaturas de processamento sem perda de brilho. O mercado de dióxido de titânio ganha não apenas em volume, mas também em valor, pois esses graus especiais comandam preços premium e apresentam risco mínimo de substituição regulatória.
Crescimento das Embalagens de Papelão Laminado para Logística de Comércio Eletrônico
Os volumes de encomendas continuam a crescer vertiginosamente, e os proprietários de marcas exigem embalagens que mantenham a integridade estrutural ao longo de distribuições em múltiplas etapas. O dióxido de titânio melhora a opacidade e a fidelidade de impressão, protegendo a imagem da marca e a experiência de unboxing do consumidor. Suas propriedades de dispersão de luz aprimoram a ligação das fibras, proporcionando reduções de peso sem comprometer a resistência à compressão. Essa tendência de especificação amplifica a intensidade do pigmento por metro quadrado, adicionando profundidade ao mercado de dióxido de titânio além dos usos tradicionais em papelão. A integração de laminados com barreira à umidade destaca ainda mais o papel do TiO₂ ao proteger os gráficos e reduzir as devoluções relacionadas a danos.
Adoção de Revestimentos de Telhados Frios Resistentes a UV na Construção do Oriente Médio
Nos estados do Golfo, as cargas de ar-condicionado respondem por até 70% do consumo de eletricidade no verão. Os revestimentos de telhados frios formulados com dióxido de titânio de alta refletância refletem quase 80% da radiação solar e reduzem as temperaturas internas em 1,5 °C, diminuindo o consumo de energia de resfriamento em 15-35%. Os mandatos governamentais de construção verde e o aumento das tarifas de eletricidade aceleram a adoção nos segmentos comercial e residencial. A durabilidade contra a degradação ultravioleta em condições desérticas posiciona o TiO₂ como indispensável, reforçando o impulso de demanda de médio prazo para o mercado de dióxido de titânio.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rotulagem de carcinógeno da UE para pós de TiO₂ | -0.8% | Europa, exportadores globais | Curto prazo (≤ 2 anos) |
| Volatilidade dos preços das matérias-primas de ilmenita e rutilo | -0.7% | Global, especialmente mercados dependentes de importação | Curto prazo (≤ 2 anos) |
| Pressão competitiva de pigmentos brancos alternativos | -0.3% | Europa e América do Norte inicialmente | Longo prazo (≥5 anos) |
| Fonte: Mordor Intelligence | |||
Classificação da UE do TiO₂ como Suspeito Carcinógeno Elevando os Custos de Rotulagem
O Regulamento Europeu 2025/4 exige avisos de câncer em formulações em pó contendo mais de ou igual a 1% de dióxido de titânio[1]. Fornecedores de revestimentos, plastisol e tintas de impressão enfrentam reformulação, novas artes de embalagem e revisões jurídicas, inflacionando os custos de conformidade. Regras divergentes no Reino Unido e na América do Norte complicam a gestão global do portfólio, exigindo estratégias de rotulagem dupla. Lotes de fabricação de curta duração elevam os custos unitários, reduzindo a demanda discricionária nos canais de bricolagem. Embora o Tribunal Europeu tenha anulado o rótulo de perigo em 2022, a decisão foi revertida em 2025 após reavaliação científica, reforçando a incerteza para o mercado de dióxido de titânio.
Volatilidade nos Preços das Matérias-Primas de Ilmenita/Rutilo Impactando as Margens
Os preços à vista do TiO₂ de rutilo subiram em 2024, levando os produtores chineses a anunciar múltiplos aumentos de preços. As plantas de pigmento não integradas na Europa e na Ásia veem as margens brutas comprimidas, enquanto players integrados como a Tronox compensam parcialmente os picos por meio de minas próprias. A imprevisibilidade desencoraja contratos de fornecimento de longo prazo e eleva os prêmios de risco de preço para os clientes, restringindo o crescimento da demanda a jusante e pesando sobre o mercado de dióxido de titânio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau:
Rutilo Mantém Dominância em Meio aos Avanços da Anatase EspecialO rutilo comandou 77,60% do mercado de dióxido de titânio em 2025, refletindo seu maior índice de refração (2,7) e superior resistência às intempéries. Essa supremacia está consolidada em revestimentos arquitetônicos externos, acabamentos automotivos e masterbatches de polímeros, onde a retenção de brilho a longo prazo é crítica. Graus de dupla função que integram características fotocatalíticas estão abrindo novas oportunidades de superfícies autolimpantes, consolidando ainda mais a liderança do rutilo.
A anatase, que responde pelo restante da demanda, avança a um CAGR mais rápido de 4,32%, impulsionada pelo crescimento em nichos de excipientes farmacêuticos e materiais de construção fotocatalíticos. Graus de anatase com superfície modificada prolongam a vida útil em papéis de contato com alimentos e oferecem tons azulados distintos valorizados em papéis de escritório premium.



Por Processo:
Vantagem Ambiental Impulsiona a Expansão da Rota de CloretoA rota de sulfato entregou 64,30% do tamanho do mercado de dióxido de titânio em 2025, aproveitando a ilmenita de menor grau e menores investimentos de capital. No entanto, a capacidade baseada em cloreto está se expandindo a um CAGR de 4,53%, à medida que os reguladores intensificam o escrutínio sobre os fluxos de resíduos ácidos de sulfato. As plantas de cloreto utilizam escória de alto teor de TiO₂ ou rutilo natural e geram principalmente pigmento de rutilo com menores impurezas residuais, possibilitando preços mais elevados nos segmentos premium de revestimentos e masterbatch. A Chemours relata que a cloração proprietária a baixa temperatura, entre 350-450 °C, pode reduzir o consumo de energia em 30% e melhorar o rendimento.
Produtores emergentes na Índia estão adotando a tecnologia de cloreto para alcançar paridade de qualidade com fornecedores ocidentais e para se proteger contra normas de efluentes em evolução. Projetos incrementais de desgargalamento na América do Norte e na Europa visam extrair de 5 a 15% de produção adicional dos ativos de cloreto existentes sem gastos em novas instalações, mantendo o fornecimento equilibrado apesar de fechamentos regionais de capacidade, como a instalação Botlek da Tronox. Os diferenciais de custo orientados pelo processo, portanto, permanecem centrais para a competitividade do mercado de dióxido de titânio.
Por Aplicação:
Tintas e Revestimentos Lideram, Plásticos AceleramTintas e revestimentos consumiram 51,40% do tamanho do mercado de dióxido de titânio em 2025, devido à incomparável luminosidade e opacidade do TiO₂. O segmento abrange formulações arquitetônicas, industriais e marinhas, onde uma carga típica de filme seco de 15-25% governa o poder de cobertura. A mudança para sistemas à base de água com baixo teor de compostos orgânicos voláteis na Ásia-Pacífico e na América do Norte aumenta as demandas de dispersão de pigmento, favorecendo os graus de rutilo com tratamento superficial. Os plásticos crescem mais rapidamente, com um CAGR de 4,32%, à medida que acabamentos interiores automotivos, eletrodomésticos e embalagens multicamadas adotam o TiO₂ para proteção UV e uniformidade estética.
Os filmes de embalagem rígida impressa aumentaram a carga de TiO₂ para aprimorar o espaço em branco para gráficos de alta resolução, ampliando a intensidade do pigmento por metro quadrado. As aplicações de papel e celulose, embora modestas em tonelagem, dependem da anatase para elevar o brilho em papéis gráficos premium. Em cosméticos, o TiO₂ ultrafino permanece um filtro UV essencial em protetores solares, mas os debates regulatórios sobre a segurança de nanopartículas limitam o crescimento do volume. O concreto fotocatalítico e as fachadas de construção purificadoras de ar adicionam impulsos promissores, mas atualmente de nicho, ao mercado de dióxido de titânio.
Por Setor de Usuário Final:
Construção Permanece na Liderança, Embalagens Ganham RitmoA construção capturou 37,30% da participação no consumo de dióxido de titânio em 2025, impulsionada por tintas arquitetônicas externas, telhados frios e telhas de concreto de alta refletância. O acirramento dos códigos de mitigação de ilhas de calor urbanas em climas quentes sustenta a demanda constante por revestimentos brancos brilhantes com superior refletância solar. O setor automotivo e de transporte ocupa uma sólida segunda posição, integrando plásticos preenchidos com TiO₂ e revestimentos multicamadas para atender tanto aos critérios estéticos quanto aos funcionais de resistência UV. O setor de embalagens, em expansão a um CAGR de 4,44%, recorre ao TiO₂ para opacidade em papelão para comércio eletrônico e laminados flexíveis com peso reduzido que suportam a logística rigorosa.

Análise Geográfica
Mercado de Dióxido de Titânio da APAC
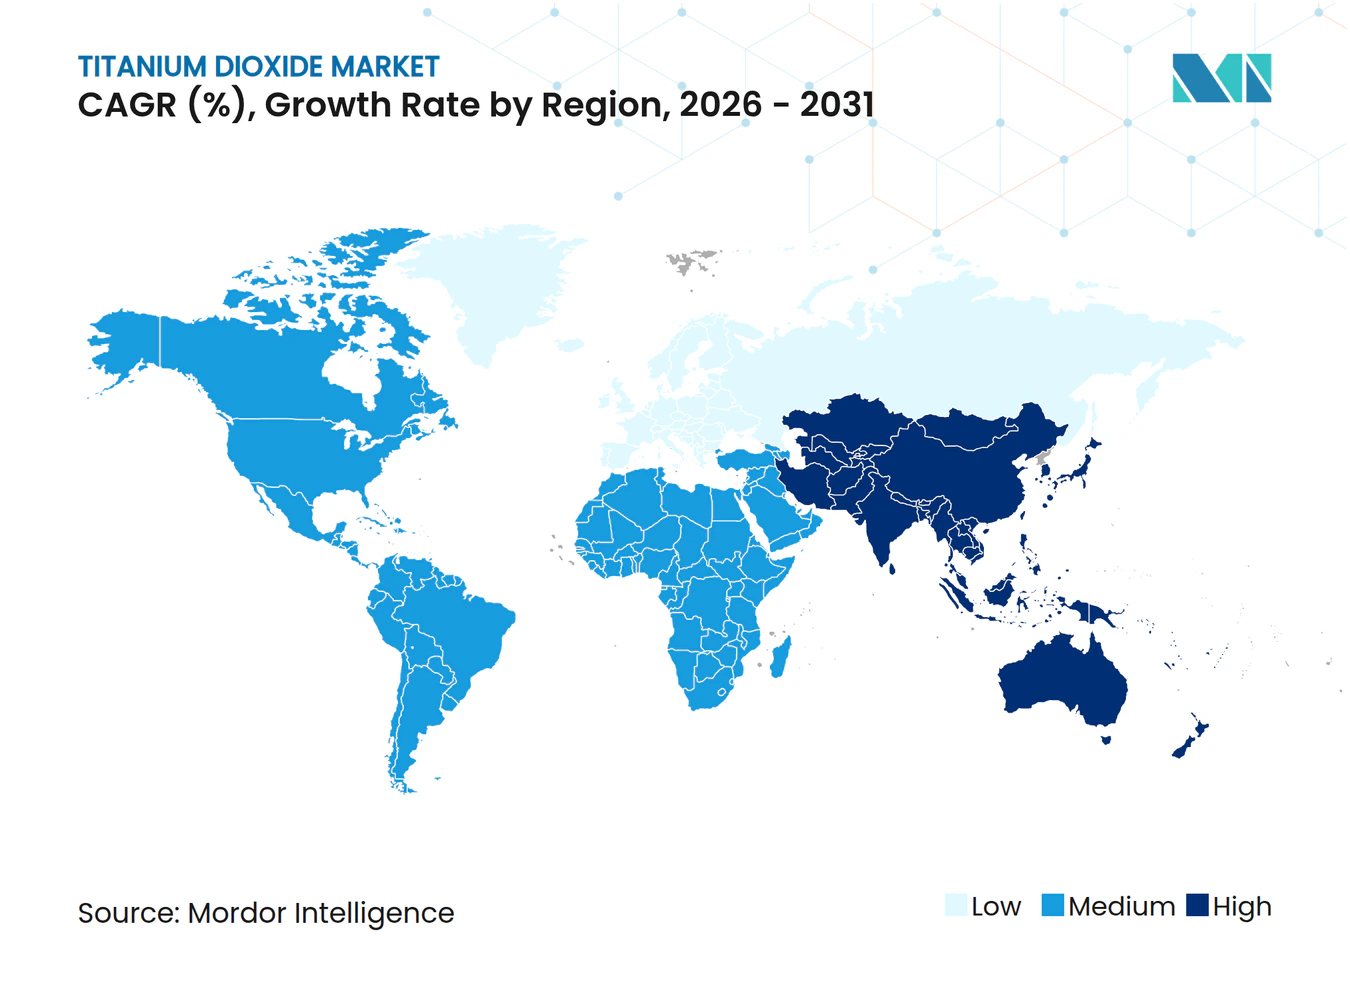
A Ásia-Pacífico controla 34,70% do mercado de dióxido de titânio e apresenta o crescimento mais rápido, com um CAGR de 4,78% até 2031. A China, por si só, abriga uma parcela significativa da capacidade global de TiO₂, equilibrando as exportações com a crescente demanda doméstica nos setores de arquitetura e infraestrutura. As diretrizes governamentais para aprimorar a qualidade dos pigmentos e reduzir os efluentes do processo de sulfato estão impulsionando os produtores em direção à tecnologia de cloreto, replicando os padrões ocidentais.
Mercado de Dióxido de Titânio da América do Norte e Europa
O mercado de dióxido de titânio da América do Norte continua sendo impulsionado por bens duráveis, revestimentos aeroespaciais e filmes de embalagem. As regulamentações ambientais consolidadas favorecem a produção pelo processo de cloreto, e os compromissos de ESG corporativo estimulam a pesquisa e o desenvolvimento de rotas de pigmentos com menor emissão de carbono. O mercado europeu é moldado por duas restrições: a classificação como carcinógeno da Categoria 2 e os direitos antidumping definitivos sobre as importações chinesas. Essas medidas elevam os custos de produção local, mas também incentivam a inovação em produtos de grau premium para justificar preços mais elevados.
Mercado de Dióxido de Titânio do Oriente Médio e África
O Oriente Médio e a África apresentam potencial emergente impulsionado por megaprojetos de construção. As exigências de telhados frios no Conselho de Cooperação do Golfo e o crescimento das instalações turísticas estimulam a adoção de revestimentos de alta refletância. A produção doméstica de TiO₂ permanece insignificante, gerando dependência de importações e exposição às flutuações do frete.
Análise da cadeia de valor
A cadeia de valor do dióxido de titânio começa com a mineração e o beneficiamento upstream de areias minerais titaníferas, principalmente ilmenita e rutilo, seguidos pela transformação de matérias-primas em intermediários de alto teor de TiO2, como escória de titânio ou rutilo sintético, para produção de pigmento. No midstream, o pigmento é fabricado por meio da rota sulfato (digestão ácida e gestão extensiva de efluentes) ou pela rota cloreto, mais complexa, que depende de matéria-prima de grau mais elevado e controle de processo mais rigoroso, sendo tipicamente associada a graus premium de rutilo usados em revestimentos e plásticos. A integração vertical é uma característica estrutural, com produtores utilizando mineração cativa e upgrade de matéria-prima para reduzir a exposição à volatilidade dos preços de ilmenita e rutilo.
No downstream, o TiO2 é vendido por meio de contratos diretos e distribuidores a formuladores e convertedores nos setores de tintas e revestimentos, plásticos e masterbatch, papel e outros usos especializados, onde o desempenho de dispersão e os requisitos de conformidade orientam a seleção de grau e os ciclos de qualificação. Ações de garantia de fornecimento e de reposicionamento de ativos estão remodelando a cadeia, incluindo o anúncio da Tronox em junho de 2024 de um investimento de 135 milhões de dólares em mineração na África do Sul para assegurar a continuidade do fornecimento, e a decisão da Kronos Worldwide, em julho de 2024, de assumir a propriedade total da unidade da Louisiana Pigment Company ao adquirir a participação de 50% da Venator. Juntas, essas ações mostram como o controle de ativos e a economia das rotas (gestão de resíduos do processo sulfato versus eficiência do processo cloreto) influenciam a competitividade entre regiões e canais de uso final.
Cenário Competitivo
Concentração do Mercado
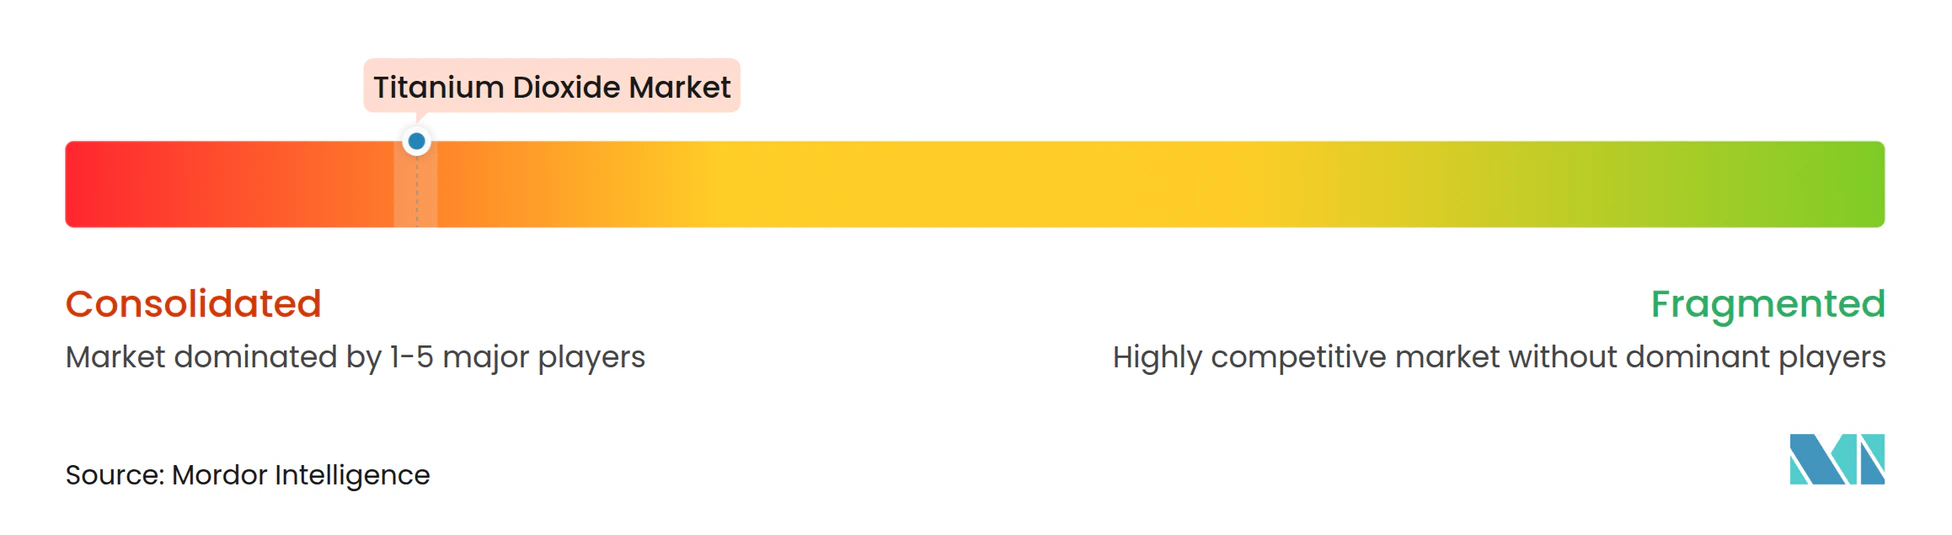
O mercado de dióxido de titânio apresenta alta concentração. A Chemours aproveita a tecnologia proprietária de cloreto e programas de melhoria contínua para extrair 15% a mais de capacidade das linhas existentes, sustentando uma vantagem de liderança em custos. A Venator fortalece sua posição de especialidade por meio de graus hidrofóbicos adaptados para o processamento de polímeros em alta temperatura. Players regionais na Índia e no Sudeste Asiático estão entrando por meio de conversões de instalações existentes de sulfato, apostando na demanda doméstica, mas enfrentando normas de efluentes mais rígidas.
Líderes do Setor de Dióxido de Titânio
-
Kronos Worldwide, Inc.
-
LB Group
-
The Chemours Company
-
Tronox Holdings Plc
-
Venator Materials PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dióxido de Titânio Empresas cobertas neste relatório
- Cinkarna Celje
- Evonik Industries AG
- Grupa Azoty S.A.
- Hangzhou Harmony Chemical Co.,Ltd
- INEOS
- ISHIHARA SANGYO KAISHA, LTD.
- Kemipex
- Kronos Worldwide, Inc.
- LB Group
- Precheza
- Shandong Jinhai Titanium Resources Technology Co., Ltd.
- TAYCA Co., Ltd.
- The Chemours Company
- Titanos
- Tronox Holdings Plc
- Venator Materials PLC
- Zhejiang TITAN Design& Engineering CO., Ltd
Oportunidades de mercado e perspectivas futuras
As oportunidades centram-se em melhorias de processo e posicionamento de produto que atendam a restrições de custo, energia e conformidade, ao mesmo tempo que atendem à demanda de usos finais em rápida expansão, como revestimentos arquitetônicos à base de água, plásticos automotivos de alto brilho, embalagens de papelão para e-commerce e sistemas de cool-roof. Na China, a transição para a capacidade de rota cloreto é visível tanto nas métricas de capacidade quanto no avanço de projetos: a Aliança Estratégica de Inovação Tecnológica da Indústria de Dióxido de Titânio relatou uma capacidade efetiva anual de TiO2 de 5,7 milhões de toneladas em 2025 (em queda em relação a 5,9 milhões de toneladas em 2024), e a Lubei Chemical concluiu uma operação-teste em carga total em junho de 2026 para uma expansão de 60.000 t/ano do processo cloreto, que dobrou sua capacidade de cloreto para 120.000 t/ano. Esses movimentos ampliam o espaço para pigmentos premium de maior consistência, que competem mais diretamente com fornecedores estabelecidos de cloreto nos setores de revestimentos e plásticos.
Uma segunda oportunidade é a modernização brownfield de ativos de rota sulfato e uma integração mais estreita em torno de insumos críticos e utilidades. Os produtores buscam menor intensidade operacional sem novas construções greenfield, e o projeto AITiO2ST (janeiro de 2026) aponta caminhos de otimização para instalações sulfato existentes, com pesquisas indicando reduções significativas na carga de vapor e calor e na pegada de carbono associada por tonelada de TiO2. Regionalmente, a divergência regulatória em torno da classificação de pós e dos limiares de exposição continua a moldar portfólios e escolhas operacionais diferenciadas, criando aberturas para fornecedores que possam oferecer graus de baixo teor de poeira, em forma de pasta ou com tratamento de superfície para mercados sensíveis à conformidade, mantendo ao mesmo tempo um fornecimento competitivo em custo para os centros de demanda de embalagens e construção.
Desenvolvimentos industriais recentes em Mercado de Dióxido de Titânio
- Abril de 2026: A LB Group concluiu a aquisição do site de fabricação de pigmento de dióxido de titânio da Venator Materials UK Ltd em Greatham, Reino Unido. O negócio adiciona uma base de produção europeia a um importante grupo de TiO2 liderado por empresas chinesas, apoiando a expansão do portfólio e a continuidade de clientes em uma região marcada por maior conformidade e atritos comerciais.
- Janeiro de 2026: A The Chemours Company concordou em vender seu antigo site de dióxido de titânio de Kuan Yin, em Taiwan, por cerca de 300 milhões de dólares. A alienação reflete decisões contínuas de otimização de ativos e realocação de capital por grandes produtores integrados, à medida que priorizam ativos essenciais e a competitividade de suas rotas.
- Julho de 2024: A Kronos Worldwide concluiu a aquisição da participação de 50% da Venator Investments Ltd na joint venture Louisiana Pigment Company, tornando a unidade totalmente própria. O controle total do ativo norte-americano melhora a flexibilidade operacional para desbloqueio de restrições, decisões de mix de produtos e confiabilidade de fornecimento para clientes de revestimentos e plásticos.
Mercado de Dióxido de Titânio Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange o pigmento de dióxido de titânio consumido em aplicações de uso final onde o TiO2 é utilizado principalmente para opacidade, brancura e desempenho UV, sendo reportado como demanda em termos de volume.
Exclusões de escopo: Exclui a mineração e os insumos de titânio upstream (como ilmenita e minério de rutilo) e exclui os produtos acabados downstream nos quais o TiO2 é apenas um ingrediente incorporado.
Visão Geral da Segmentação
- Por Grau
- Rutilo
- Anatase
- Por Processo
- Cloreto
- Sulfato
- Por Aplicação
- Tintas e Revestimentos
- Plásticos
- Papel e Celulose
- Cosméticos
- Outras Aplicações (Couro, Têxteis, Borracha)
- Por Setor de Usuário Final
- Construção
- Automotivo e Transporte
- Embalagens
- Bens de Consumo
- Outros Setores de Usuário Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual do modelo e reduzir premissas sem respaldo. Foram analisados fluxos comerciais, indicadores de produção e sinais de demanda de uso final provenientes de fontes públicas, como o USGS, UN Comtrade, estatísticas da OCDE e registros alfandegários nacionais, quando disponíveis.
Insumos adicionais vieram de referências normativas e regulatórias, bem como de publicações voltadas ao setor, incluindo atualizações da Agência Europeia de Substâncias Químicas sobre rotulagem e orientações compartilhadas por associações de tintas e plásticos, além de periódicos científicos revisados por pares nas áreas de química e materiais. Também foram utilizados registros públicos de empresas e apresentações a investidores. Onde foi útil para confirmar mudanças históricas, uma assinatura paga foi empregada para dados financeiros corporativos e verificações de importações e exportações em nível de remessa. As fontes aqui listadas são meramente ilustrativas, e muitos outros documentos e referências públicas também foram consultados para coleta de dados, validação e esclarecimentos.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se na validação de volumes por aplicação e região, bem como no esclarecimento de padrões de preços e estoques que não são visíveis nas estatísticas públicas. Foram realizadas conversas com fabricantes, distribuidores, grandes formuladores e compradores downstream nas regiões APAC, EMEA e Américas, e esses insumos foram utilizados para preencher lacunas específicas da pesquisa documental antes de serem verificados sob mais de um ângulo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 30% | CXOs: 16% | APAC: 40% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 34% | EMEA: 33% |
| Participantes menores: 22% | Gerentes: 50% | Américas: 27% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído utilizando um conjunto de demanda top-down que reconstrói o consumo de dióxido de titânio a partir de indicadores de produção de uso final, convertendo essa demanda em toneladas com base em taxas típicas de incorporação de TiO2. O conjunto de demanda foi montado por região e verificado com aproximações bottom-up seletivas, como volumes amostrais de fornecedores por geografia e aplicação, além de verificações de canal sobre importações, exportações e movimentações de estoque.
No modelo, foram utilizadas tendências de produção de tintas e revestimentos, demanda de compostos plásticos e polímeros, produção de papel e gramaturas de revestimento, além de atividades de construção e renovação que influenciam os revestimentos arquitetônicos. Também foram consideradas as mudanças entre o fornecimento pelo processo sulfato e pelo processo cloreto, uma vez que isso pode alterar o mix de graus utilizáveis. A direção dos preços foi tratada como uma verificação de suporte, e não como o principal fator neste relatório baseado em volume, sendo utilizada principalmente para sinalizar períodos em que a reposição ou redução de estoques poderia distorcer o consumo aparente.
A previsão baseou-se em análise de cenários, na qual as mudanças esperadas na atividade de construção, na produção automotiva e na demanda por embalagens foram traduzidas em faixas de consumo de TiO2 e, em seguida, refinadas com base nas perspectivas de especialistas coletadas durante as discussões primárias. Onde os sinais bottom-up eram incompletos em países menores, as lacunas foram preenchidas por meio de índices de dependência de importações regionais e reconciliadas com os totais de demanda de uso final.
Ciclo de Validação de Dados e Atualização
Os resultados foram validados por meio de verificações de consistência repetidas entre sinais independentes, incluindo indicadores de produção, balanços comerciais e direção da demanda por aplicação. Caso uma região apresentasse variações incomuns, as premissas eram revisadas e ligações de acompanhamento eram realizadas para confirmar se o movimento refletia ciclos de estoque, paralisações ou uma mudança no mix de graus.
Antes da aprovação final, o modelo passou por revisão interna em múltiplas etapas para verificar cálculos, conversões de unidades e somas regionais, além de explicar em termos claros quaisquer grandes variações. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como grandes adições de capacidade, paralisações prolongadas ou nova rotulagem regulatória que afete a demanda. Imediatamente antes da entrega, uma revisão final é realizada para garantir que os dados públicos mais recentes e os sinais de mercado estejam refletidos.
Dimensionamento do Mercado de Dióxido de Titânio da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para o dióxido de titânio frequentemente não se alinham porque algumas fontes reportam receita enquanto outras reportam toneladas, e porque as definições de escopo podem variar entre a demanda por pigmento e cadeias de valor químico mais amplas. O momento também é relevante, uma vez que os ciclos de insumos e energia podem afetar temporariamente os totais baseados em preços, mesmo quando os volumes são estáveis.
Os insumos de titânio upstream, como ilmenita e escória de titânio, estão fora do escopo da Mordor Intelligence, o que mantém o tamanho do mercado vinculado ao consumo de pigmento, e não aos valores de mineração ou comercialização de matérias-primas. Outras diferenças geralmente decorrem das premissas sobre taxas de incorporação para tintas, plásticos e papel, do tratamento das variações de estoque como demanda final e do momento cambial utilizado ao converter preços regionais em um único número global.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,37 M toneladas (2026) | |
| Publicador de Pesquisa Setorial A | 22,96 bilhões de USD (2025) | Utiliza dimensionamento de receita baseado em valor em USD, que sobe e cai com os ciclos de preços do pigmento e também pode refletir diferentes premissas de preço de venda por grau e região. |
| Publicador de Pesquisa Setorial B | 19,06 bilhões de USD (2025) | Reporta valor em USD com ano-base vinculado a preços e combina premissas de processo e grau que podem alterar a progressão implícita do preço médio de venda entre regiões. |
A tabela mostra que a maior dispersão decorre da combinação de relatórios baseados em volume com relatórios baseados em receita, que não são diretamente comparáveis sem uma ponte clara de preços e unidades. Ao manter as premissas visíveis em torno de indicadores de demanda, taxas de incorporação e verificações comerciais, o total resultante permanece rastreável e reproduzível quando o modelo é atualizado.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de dióxido de titânio e suas perspectivas de crescimento?
O tamanho do mercado de dióxido de titânio é estimado em 374,71 quilotoneladas em 2026 e deve crescer para 456,66 quilotoneladas até 2031 a um CAGR de 4,04%.
Qual região lidera o mercado de dióxido de titânio?
A Ásia-Pacífico detém 34,70% da demanda global e apresenta o maior CAGR de 4,78%, apoiada pela industrialização e pela expansão da capacidade pela rota de cloreto.
Por que o processo de cloreto está ganhando participação em relação ao processo de sulfato?
A tecnologia de cloreto produz pigmento de rutilo de maior pureza com menos resíduos e menor energia por unidade, resultando em um CAGR de 4,53% em comparação com a expansão mais lenta do sulfato.
Como a rotulagem de carcinógeno da UE afeta a demanda de dióxido de titânio?
Os avisos obrigatórios de câncer em pós de TiO₂ elevam os custos de formulação e embalagem, moderando o crescimento da demanda de curto prazo na Europa e forçando ajustes no portfólio.
Qual aplicação impulsionará o crescimento de volume mais rápido até 2031?
Espera-se que os plásticos superem os demais setores com um CAGR de 4,32%, à medida que os produtores automotivos, de embalagens e de bens de consumo duráveis intensificam o uso de TiO₂ para estabilidade UV e estética.