
Tamanho e Participação do Mercado Europeu de Dióxido de Titânio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
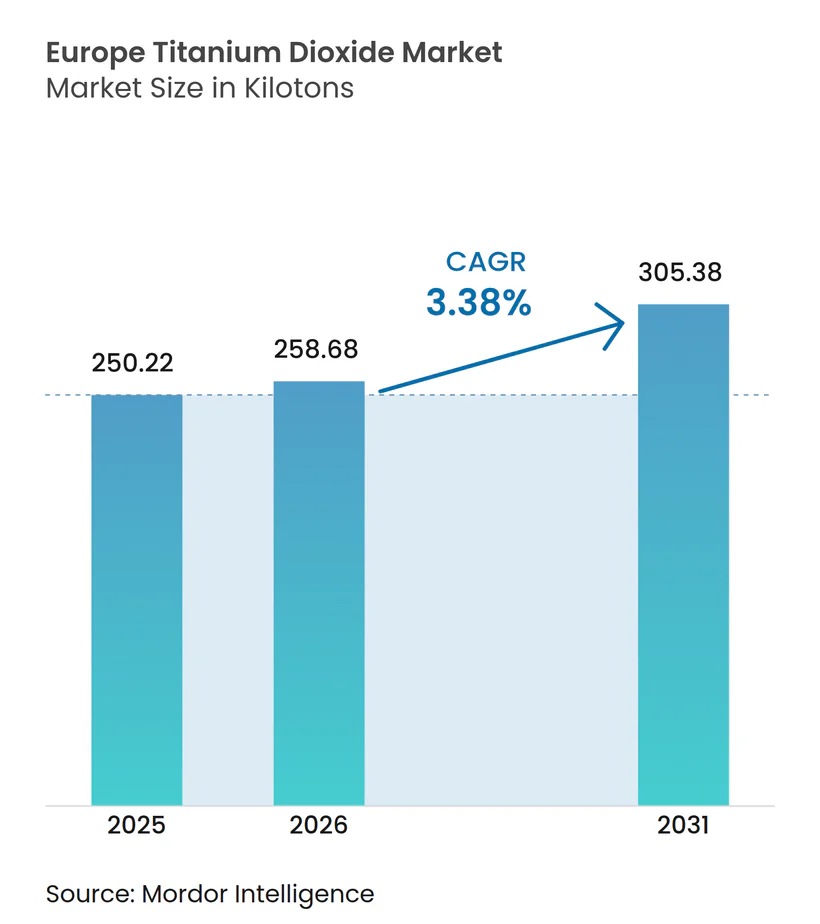
| Tamanho do mercado no ano base (2025) | 250.22 quilotoneladas |
| Volume do Mercado (2026) | 258.68 quilotoneladas |
| Volume do Mercado (2031) | 305.38 quilotoneladas |
| Taxa de crescimento (2026 - 2031) | 3.38 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Dióxido de Titânio por Mordor Intelligence
O tamanho do Mercado Europeu de Dióxido de Titânio foi avaliado em 250,22 quilotoneladas em 2025 e estima-se que cresça de 258,68 quilotoneladas em 2026 para atingir 305,38 quilotoneladas até 2031, a um CAGR de 3,38% durante o período de previsão (2026-2031). A racionalização da capacidade agora se sobrepõe a mandatos ambientais rigorosos, deslocando a demanda para graus de alta pureza produzidos pelo processo de cloreto que satisfazem os requisitos do Rótulo Ecológico Nórdico e da ISO 50001. O encerramento de 130.000 toneladas de linhas de sulfato pela Venator e o desligamento de 90.000 toneladas da Tronox em Botlek ilustram como os produtores ocidentais cedem participação a unidades de cloreto premium, mesmo após os direitos antidumping de janeiro de 2025 sobre importações chinesas. Os graus nano e ultrafinos de TiO₂ estão expandindo-se a 5,18% ao ano, à medida que os revestimentos de fachada autolimpantes e os revestimentos para dispositivos médicos crescem sob a Onda de Renovação da UE e as decisões da EMA, acrescentando um impulso especializado que compensa parcialmente a contração nos volumes de commodities.
Principais Conclusões do Relatório
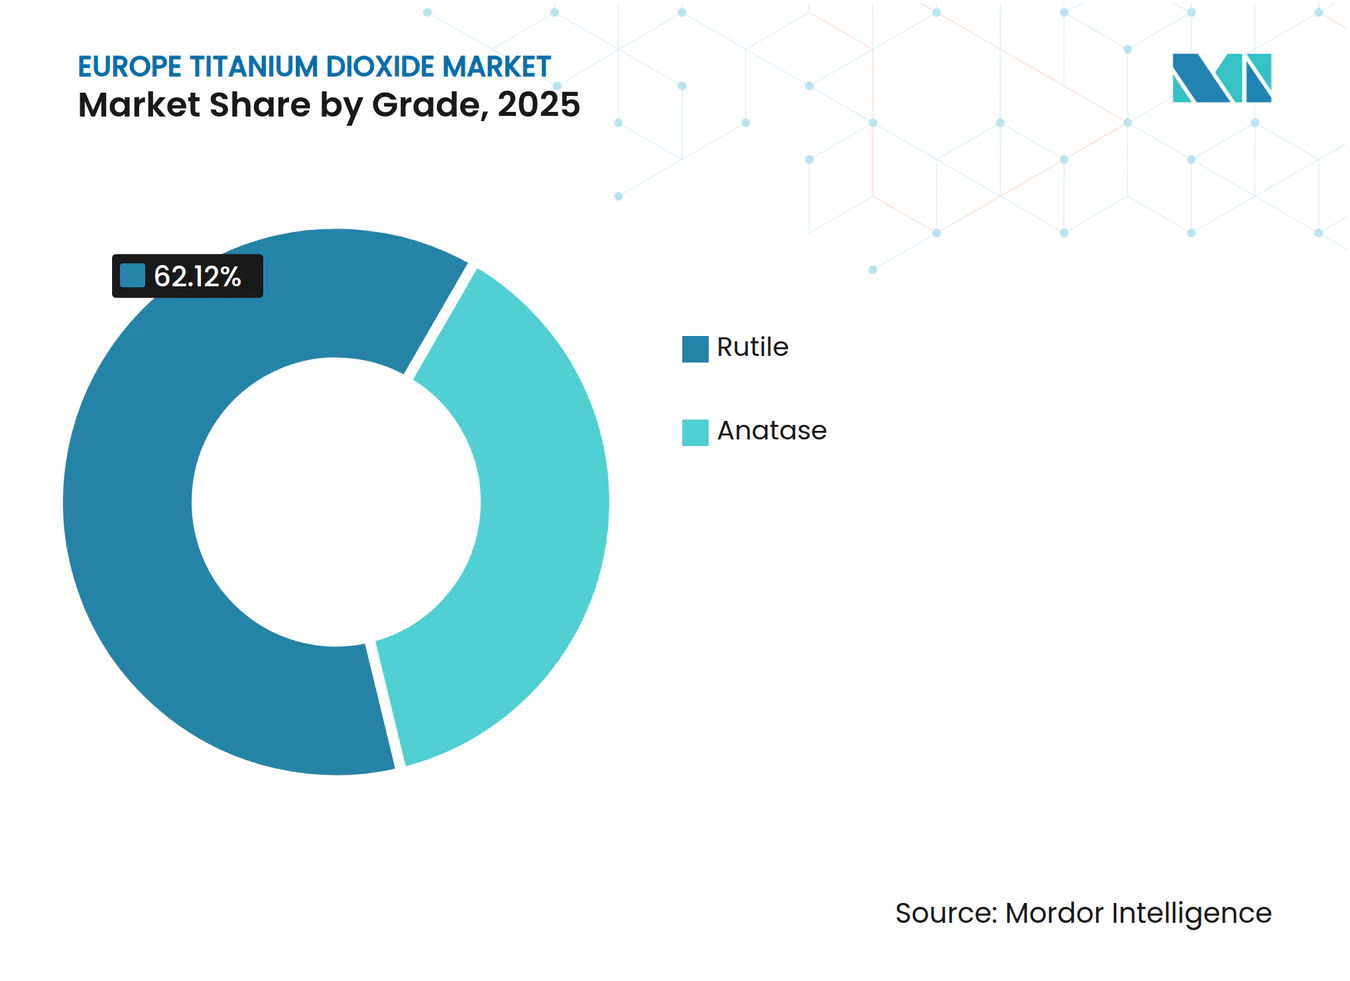
- Por grau, o rutilo deteve 62,12% da participação do Mercado Europeu de Dióxido de Titânio em 2025, enquanto os graus nano e ultrafinos avançam a um CAGR de 4,96% até 2031.
- Por processo de produção, o processo de cloreto comandou 57,86% do tamanho do Mercado Europeu de Dióxido de Titânio em 2025, e sua produção está projetada para crescer a um CAGR de 4,12% até 2031.
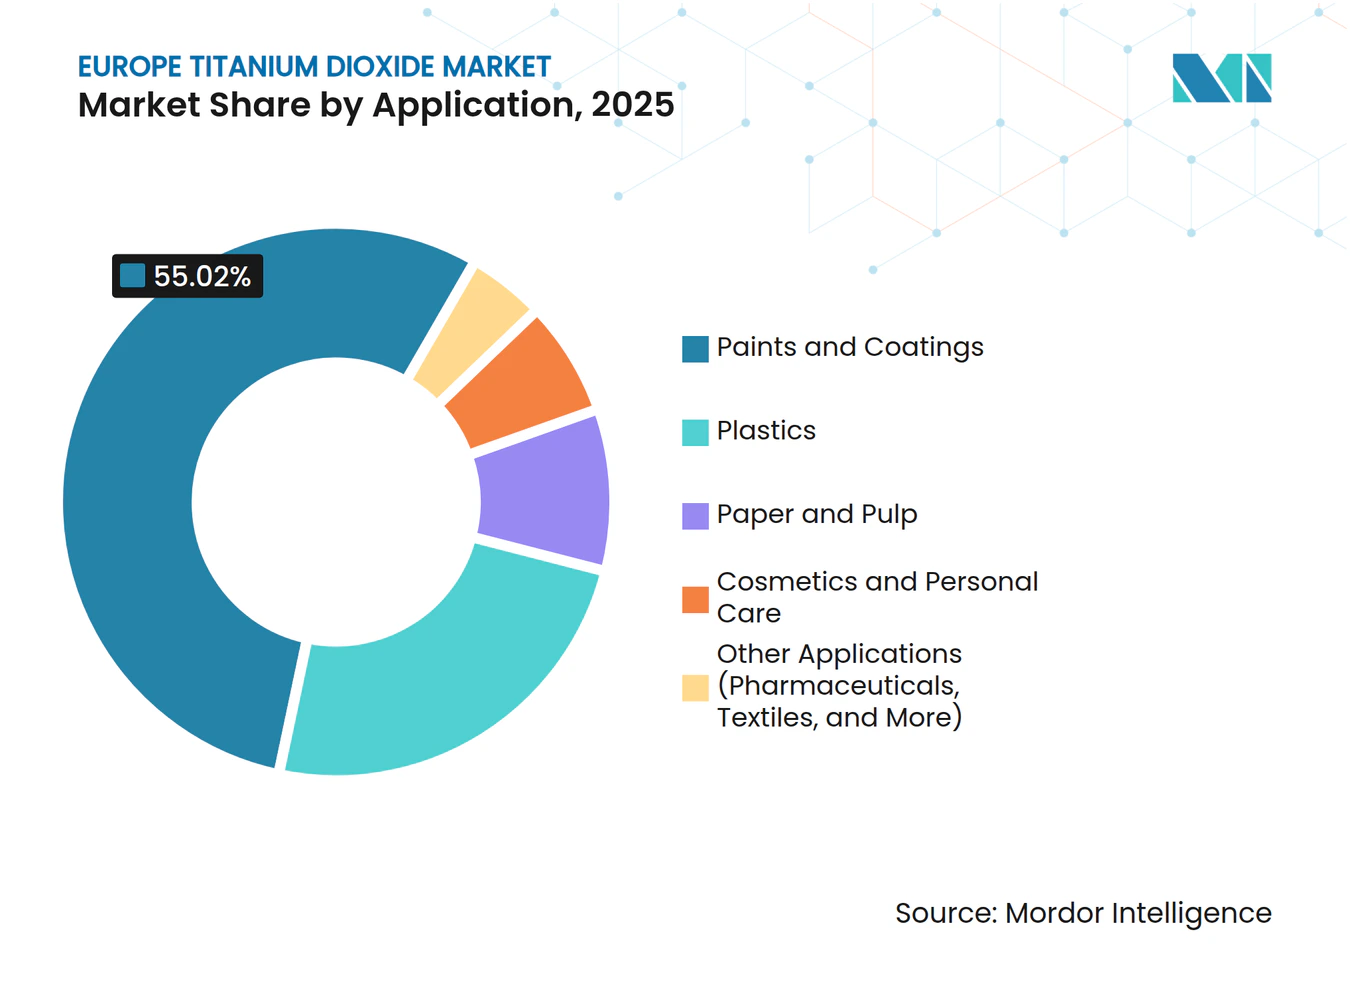
- Por aplicação, tintas e revestimentos representaram 55,02% do tamanho do Mercado Europeu de Dióxido de Titânio em 2025; cosméticos e cuidados pessoais são o segmento de crescimento mais rápido, a um CAGR de 5,12%.
- Por geografia, a Alemanha liderou com 18,96% da participação do Mercado Europeu de Dióxido de Titânio em 2025, enquanto os Países Nórdicos representam o crescimento mais acelerado, a um CAGR de 4,58% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Demanda impulsionada pela construção civil por tintas e revestimentos de alto desempenho | +0.9% | Alemanha, França, Países Nórdicos, Espanha, Itália | Médio prazo (2-4 anos) |
| Plásticos leves e duráveis que aumentam as cargas de TiO₂ | +0.6% | Alemanha, França, Itália | Médio prazo (2-4 anos) |
| Transição para graus premium do processo de cloreto por sustentabilidade | +0.7% | Países Nórdicos, Alemanha | Longo prazo (≥ 4 anos) |
| Onda de Renovação da UE impulsionando fachadas fotocatalíticas | +0.5% | Alemanha, França, Países Nórdicos, Espanha | Médio prazo (2-4 anos) |
| Rutilo ultrafino em revestimentos para dispositivos médicos e de administração de medicamentos | +0.3% | Alemanha, França, Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Impulsionada pela Construção Civil por Tintas e Revestimentos de Alto Desempenho
Os revestimentos arquitetónicos retêm uma quota de aproximadamente 56% do segmento de tintas da Europa, tornando o TiO₂ indispensável para a opacidade e a resistência às intempéries[1]. A Onda de Renovação da UE, orientada para uma redução de 40% nas emissões dos edifícios até 2030, canaliza subsídios para revestimentos de fachada de alta cobertura que reduzem o uso de tinta ao longo do ciclo de vida. Os custos de eletricidade em França, embora tenham caído 40% em termos homólogos para EUR 58/MWh em 2024, ainda se encontram 80% acima dos níveis de 2019, levando os formuladores a preferir receitas ricas em TiO₂ mais duráveis em detrimento de cargas mais baratas. Os incentivos alemães de construção verde priorizam revestimentos fotocatalíticos que decompõem NOx, um nicho que exige cargas de TiO₂ superiores a 3% para cumprir a ISO 50001. A produtora finlandesa Teknos solicitou um período de transição de 18 meses para os direitos antidumping, alertando que picos de custo repentinos no TiO₂ chinês retardariam os projetos de repintura à base de água.
Plásticos Leves e Duráveis que Aumentam as Cargas de TiO₂
A transição automóvel para poliolefinas reforçadas com fibra de vidro e a proliferação de filmes de embalagem finos e de alta opacidade estão a aumentar as concentrações de TiO₂ nos masterbatches. A Volkswagen e a Stellantis especificam 2%–4% de TiO₂ em acabamentos interiores para atingir metas de solidez da cor em veículos elétricos fabricados na Alemanha e em França. As linhas de polímeros reciclados, que representam 89 quilotoneladas da produção de 2024, também dependem de TiO₂ para misturar matérias-primas pós-consumo numa base branca uniforme. As regras da UE sobre plásticos de uso único estão a impulsionar o uso de filmes mais finos, que requerem maiores cargas de pigmento para manter o apelo nas prateleiras. O pigmento produzido pelo processo de cloreto, que gera no máximo 329 kg de resíduos por tonelada, está cada vez mais a substituir os graus de sulfato nas cadeias de abastecimento automóvel conformes com REACH.
Transição para Graus Premium do Processo de Cloreto para Conformidade com a Sustentabilidade
O Mercado Europeu de Dióxido de Titânio está a inclinar-se para as unidades de cloreto porque consomem 20% menos energia e evitam a eliminação de resíduos de ácido sulfúrico. O Rótulo Ecológico Nórdico limita as emissões de sulfato a 7 kg de SOx/tonelada, um limiar que a maioria das instalações legadas ultrapassa, levando a Tronox e a Venator a encerrar 220.000 toneladas de capacidade de sulfato desde 2024. A decisão da Chemours de associar o TiO₂ a uma instalação de cloro de 340.000 toneladas no local ilustra como a integração vertical está a tornar-se obrigatória para o controlo de custos. A produção de cloreto chinês diminuiu para 13,91% do seu total de 2024, destacando os obstáculos técnicos que proporcionam aos produtores europeus uma janela de preços premium. O fórum VdMi da Alemanha está, entretanto, a unir os produtores em torno de uma plataforma de defesa do cloreto para reforçar a competitividade.
Onda de Renovação da UE a Impulsionar Fachadas Fotocatalíticas Autolimpantes
Os revestimentos de anatase de TiO₂ reduzem o NOx em até 60% sob radiação UV, de acordo com os testes de 2024 da Universidade Técnica de Viena, adequando-se às metas de qualidade do ar da Onda de Renovação. O mercado europeu de revestimentos fotocatalíticos totaliza agora USD 659 milhões, com o dióxido de titânio (TiO₂) a constituir 70% dos ingredientes ativos. Os concursos municipais na Alemanha, França e nos Países Nórdicos tipicamente aceitam um prémio de custo de 15%–25%, uma vez que as economias em manutenção compensam os preços de compra mais elevados. Os revestimentos com mais de 3% de TiO₂ devem demonstrar conformidade com a gestão de energia da ISO 50001, impulsionando a procura de rutilo de cloreto que cumpre limites de resíduos mais rigorosos[2]. O programa CELLIGHT da VTT no valor de EUR 1,3 milhões, que estuda alternativas à base de celulose, sublinha como os reguladores continuam a pressionar os operadores instalados para apresentarem pontos de prova ambientais adicionais.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Perceção de toxicidade e agravamento das regras REACH/CLP | -0.5% | Alemanha, França, Países Nórdicos | Curto prazo (≤ 2 anos) |
| Preços voláteis de ilmenite, rutilo e energia | -0.4% | Alemanha, França, Itália | Curto prazo (≤ 2 anos) |
| Pressão sobre a disponibilidade de cloro nas unidades de cloreto | -0.2% | Alemanha, Países Baixos, Reino Unido | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Perceção de Toxicidade e Agravamento da Classificação REACH/CLP
O rótulo de risco de inalação da ECHA de 2021 sobre o TiO₂ obriga agora qualquer produto em pó com mais de 1% de conteúdo a incluir um aviso de cancerígeno, prejudicando a confiança dos consumidores em tintas de parede e cosméticos. A proibição alemã de 2022 do aditivo alimentar E171 amplificou a preocupação pública, incentivando marcas como a AURO a lançar tintas sem TiO₂, apesar da menor opacidade. A Lavera e outros players de cosméticos seguiram o mesmo caminho, lançando bases sem TiO₂ em 2024, mesmo que o Comité Científico de Segurança dos Consumidores (SCCS) tenha confirmado a segurança cutânea no mesmo ano. Os mandatos de segurança ocupacional em França e na Alemanha exigem agora respiradores nas unidades de pó, o que aumenta os custos de conformidade e empurra os produtores de revestimentos para dispersões líquidas. Os rótulos de construção verde recompensam ainda a substituição parcial de TiO₂ por carbonato de cálcio, reduzindo o carbono incorporado em 15%–20% à custa do brilho visual.
Preços Voláteis de Ilmenite, Rutilo e Energia
A produção norueguesa de 360.000 toneladas de ilmenite serve menos de 5% das necessidades europeias de pigmento, enquanto as minas ucranianas afetadas pelo conflito entregaram apenas 120.000 toneladas de ilmenite e 10.000 toneladas de rutilo em 2024, restringindo o abastecimento de matérias-primas. Os preços do gás natural de EUR 36/MWh em França — o triplo do valor de referência de 2019 — inflacionam os custos do processo de sulfato, que já são 20% mais intensivos em energia do que os do processo de cloreto. A Fipec observa que os níveis de faturação de pigmento de TiO₂ em 2024-2025 permanecem 30%–40% acima das médias anteriores à COVID-19, deixando os fabricantes de tintas a escolher entre a erosão das margens e aumentos de preços nos mercados finais. O titânio russo no valor de USD 244 milhões continuou a fluir para a UE em 2023, expondo a Alemanha, a França e o Reino Unido a críticas relacionadas com a cadeia de abastecimento, apesar da retórica de sanções. O projeto Kokkola da Titanor poderá produzir 1,6 milhões de toneladas de minério anualmente, mas aguarda EUR 85–110 milhões em financiamento e uma rigorosa aprovação de resíduos de mineração, o que significa que a dependência de importações persistirá durante o período de previsão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau:
Inovações Nano Desafiam a Dominância do RutiloO rutilo controlou 62,12% do Mercado Europeu de Dióxido de Titânio em 2025, graças à superior opacidade e resistência às intempéries exigidas em tintas de exterior e plásticos. Os pigmentos nano e ultrafinos estão projetados para crescer a um CAGR de 4,96%, impulsionados pelos revestimentos autolimpantes e pela procura farmacêutica, o que suporta preços premium que amortecem as receitas apesar da sua menor base de tonelagem. O rutilo produzido pelo processo de cloreto tem um preço 10%–15% mais elevado do que os seus rivais de sulfato, devido à sua distribuição de partículas mais estreita e aos menores níveis de impurezas, atributos altamente valorizados pelos construtores de equipamento original (OEM) automóvel para obter acabamentos de alto brilho. O tamanho do Mercado Europeu de Dióxido de Titânio para aplicações de rutilo está previsto para se expandir de forma constante, mesmo que a pressão de substituição empurre os graus interiores de commodity para cargas de carbonato de cálcio.
A anatase mantém relevância nas fachadas fotocatalíticas porque a sua energia superficial acelera a oxidação de NOx, uma função validada pelos testes de 2024 da Universidade Técnica de Viena, que mostraram uma remoção de poluição de 40%–60%. No entanto, os ventos económicos contrários sufocam novos investimentos em anatase de sulfato, após a Venator ter suspendido as suas unidades de Duisburg e Scarlino. O conceito CELLIGHT à base de celulose da VTT ilustra uma ameaça de longo prazo em todos os graus, mas enfrenta lacunas funcionais em termos de opacidade, proteção UV e inércia química que o TiO₂ fornece de forma única. Assim, o rutilo deverá manter a quota central, enquanto os segmentos nano reduzem a diluição de margem ao capturar a procura de especialidade sob rótulos ecológicos da UE mais rigorosos.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Processo de Produção:
As Rotas de Cloreto Ganham Terreno com a Retração do SulfatoAs operações de cloreto forneceram 57,86% do Mercado Europeu de Dióxido de Titânio em 2025 e estão a expandir-se 4,12% ao ano, superando o avanço sub-3% do sulfato, à medida que as taxas de resíduos ácidos disparam e os custos de energia se mantêm acima dos valores de referência anteriores a 2019. O tamanho do Mercado Europeu de Dióxido de Titânio para graus de cloreto irá alargar-se à medida que os produtores adaptam a ISO 50001 e asseguram fluxos de cloro cativos, ilustrado pela parceria da Chemours com a PCC para uma linha integrada de cloro-álcali.
A racionalização da capacidade de sulfato removeu mais de 220.000 toneladas desde 2024, deixando uma base menor e de maior utilização que ainda luta sob o teto de 7 kg de SOx do Rótulo Ecológico Nórdico. A concorrência chinesa permanece intensa, mas as margens antidumping de EUR 0,25–0,74/kg proporcionam um espaço de respiração moderado para os segmentos de cloreto premium da Europa. A flexibilidade de matérias-primas outrora favorecia o sulfato, mas as perturbações geopolíticas no ilmenite ucraniano e o aumento das taxas de eliminação corroem essa vantagem, tornando prováveis novos encerramentos a curto prazo.
Por Aplicação:
Cosméticos em Ascensão enquanto as Tintas EstabilizamAs tintas e revestimentos consumiram 55,02% do tamanho do Mercado Europeu de Dióxido de Titânio em 2025, mas o crescimento situa-se em dígitos unitários baixos porque as cargas como o carbonato de cálcio reduzem as taxas de aplicação. Em contraste, os cosméticos e cuidados pessoais estão a crescer a uma taxa de 5,12% ao ano, impulsionados pela autorização do SCCS para o nano-TiO₂ e por uma mudança dos consumidores para protetores solares minerais na sequência da proibição do aditivo alimentar E171 em 2022. Os ganhos de quota do Mercado Europeu de Dióxido de Titânio em cosméticos amortecem as receitas globais e melhoram o mix em direção a graus ultrafinos de margens mais elevadas.
Os plásticos representam cerca de um quarto do volume, apoiados pelo aliviamento de peso automóvel e pela embalagem flexível. A plataforma petroquímica de 9.111 quilotoneladas da TotalEnergies incorpora TiO₂ em resinas virgens e recicladas, sustentando um fluxo de consumo fiável. Os produtos farmacêuticos permanecem um nicho mas um pilar seguro, na sequência da manutenção pela EMA da autorização de TiO₂ em outubro de 2025. Os revestimentos de papel estão a declinar à medida que os meios de comunicação digitais se expandem, mas os papéis especiais em embalagens de luxo compensam parcialmente a contração, deixando a procura global divergente entre os setores de utilização final.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado Alemão de Dióxido de Titânio
A participação de 18,96% da Alemanha sublinha seu duplo status como maior produtor e consumidor de TiO₂ da Europa, ancorado por 339.000 toneladas de capacidade de processo cloreto que atendem aos clusters automotivo e de construção. A cúpula da VdMi em 2024 cristalizou a liderança alemã na defesa do processo cloreto, enquanto o lançamento de tinta sem TiO₂ da AURO demonstra como o sentimento verde dos consumidores locais está influenciando a demanda por pigmentos.
Mercados Europeus Mais Amplos
A França abriga a segunda maior base de revestimentos da Europa, mas as elevadas tarifas de energia e a inflação de custos de pigmentos de 30%–40% reportada pela Fipec comprimem as margens, levando os produtores a preferir grades de TiO₂ de maior cobertura em detrimento da diluição com extensores. A mudança de foco da Tronox para longe de sua unidade de Thann em direção a materiais para baterias aperta ainda mais o fornecimento francês. A capacidade de 315.000 toneladas de processo cloreto do Reino Unido fornece pigmento de alta pureza para os setores aeroespacial e de saúde locais, mas enfrenta pressão de custos após os desinvestimentos de ativos da Venator. Os países nórdicos lideram o crescimento com 4,58% ao ano, à medida que códigos de construção sustentável, revestimentos fotocatalíticos e projetos de substituição por celulose ganham apoio estatal. As minas de ilmenita da Noruega e o prospectivo projeto Kokkola da Finlândia visam reduzir a dependência de importações, embora persistam atrasos nos licenciamentos ambientais. Itália e Espanha completam a demanda do sul da Europa por meio de embalagens e têxteis, enquanto as exportações russas em curso destacam a complexidade geopolítica quando as sanções colidem com a segurança do fornecimento.
Panorama regulatório
O dióxido de titânio colocado no mercado da UE continua sujeito às obrigações de registro do REACH e aos deveres de comunicação a jusante, juntamente com as regras de rotulagem e embalagem do CLP, que moldam a forma como os pigmentos em pó e as misturas contendo TiO2 são comercializados nas cadeias de fornecimento de tintas, plásticos e cosméticos. Um ponto de inflexão recente importante foi a decisão do Tribunal de Justiça da União Europeia, em agosto de 2025, que confirmou a anulação da classificação harmonizada do dióxido de titânio em pó como suspeito de ser carcinogênico (Categoria 2). A ECHA então removeu a classificação de seu Inventário C&L, o que reduziu a pressão imediata de rotulagem para as formas em pó.
No âmbito comercial, direitos antidumping definitivos foram impostos às importações de dióxido de titânio originárias da China por meio do Regulamento de Execução (UE) 2025/4 da Comissão, datado de 17 de dezembro de 2024. Isso oferece um respaldo político aos produtores europeus, ao mesmo tempo em que aumenta as exigências de conformidade e documentação para importadores e distribuidores. A conformidade ligada à sustentabilidade também afeta a aquisição, já que os critérios do Nordic Swan e os requisitos de gestão de energia da ISO 50001 são utilizados por alguns compradores e esquemas de rótulos ecológicos para avaliar pigmentos e revestimentos acabados. Isso reforça a transição para grades de rota clorada com menor geração de resíduos, destacada no escopo do relatório.
Análise da cadeia de valor
A cadeia de valor do dióxido de titânio na Europa começa com matérias-primas de titânio extraídas (ilmenita e rutilo) e insumos químicos, notadamente cloro para as unidades de rota clorada e ácido sulfúrico para as unidades de rota sulfatada. Após a fabricação do pigmento, o material passa pelo acabamento (tratamento de superfície e moagem) e segue para a distribuição destinada a usuários finais de grande volume, como tintas e revestimentos, masterbatch de plásticos e compostadores, papel, e aplicações especializadas em cosméticos e produtos farmacêuticos. A Titanium Dioxide Manufacturers Association (TDMA), que atua como grupo setorial dentro do Cefic, apoia mensagens compartilhadas sobre sustentabilidade e segurança e coordena com os processos regulatórios da UE que afetam tanto produtores quanto formuladores a jusante.
A estrutura da cadeia de fornecimento europeia também foi remodelada por realinhamentos de ativos após a insolvência da Venator Materials PLC em 2025. A LB Group adquiriu o site de TiO2 de Greatham (Reino Unido), a Indorama Corporation adquiriu o site de Huelva (Espanha), e o International Chemical Investors Group (ICIG) assumiu a instalação de Duisburg (Alemanha). Essas mudanças de propriedade influenciam a forma como a produção se integra com a logística, a qualificação de clientes e a disponibilidade de capital para atualizações de conformidade, enquanto a Europa ainda depende de matérias-primas importadas devido à cobertura limitada de minério em relação à demanda de pigmentos.
Panorama Competitivo
Concentração do Mercado
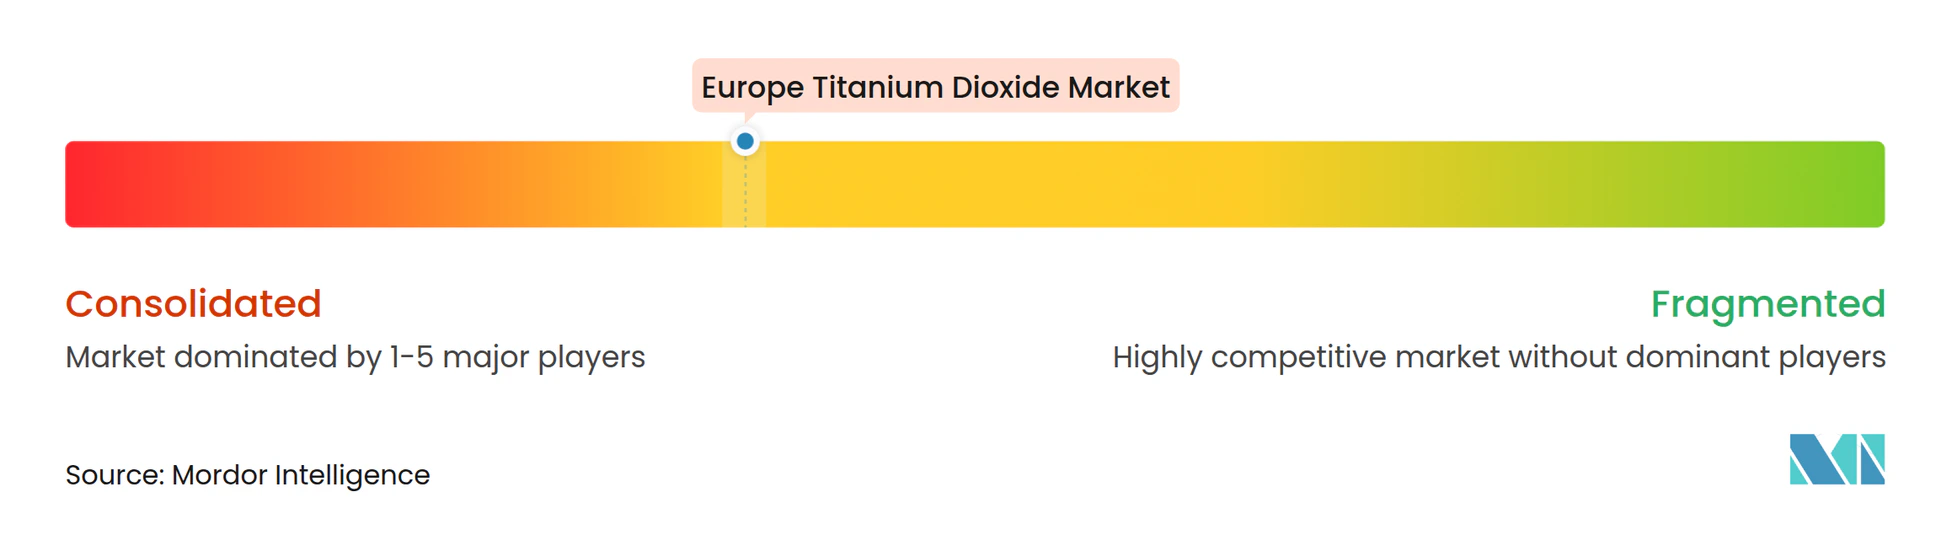
O Mercado Europeu de Dióxido de Titânio é moderadamente consolidado, com a Kronos, a Tronox e a Venator a liderarem a petição antidumping de 2023, que resultou nas tarifas de janeiro de 2025 sobre as importações chinesas. A racionalização da capacidade é o principal instrumento: a Tronox eliminou 90.000 toneladas em Botlek em 2025, e a Venator encerrou 130.000 toneladas em Duisburg e Scarlino em 2024, antes de alienar a sua unidade LPC à Kronos por USD 185 milhões. Os players de menor dimensão, como a Cinkarna Celje, a Grupa Azoty e a Precheza, exploram nichos regionais através da conformidade com a ISO 50001, particularmente nos Países Nórdicos, onde os critérios dos rótulos ecológicos favorecem rigorosamente os pigmentos de baixo carbono. Os produtores chineses mantêm pressão de preços a nível global, mas os limites técnicos na escala de cloreto e os direitos da UE proporcionam aos fornecedores europeus um corredor de preços premium nos graus de alta pureza.
Líderes do Setor Europeu de Dióxido de Titânio
-
The Chemours Company
-
Venator Materials PLC
-
Kronos Worldwide, Inc.
-
Tronox Holdings plc
-
LB Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Dióxido de Titânio Empresas cobertas neste relatório
- Argex Titanium Inc.
- Cinkarna Celje d.d.
- CNNC HUA YUAN TITANIUM DIOXIDE CO., LTD is
- Tronox Holdings plc
- Evonik Industries AG
- Russkiy Titan
- Grupa Azoty
- ILUKA RESOURCES LIMITED
- INEOS
- ISHIHARA SANGYO KAISHA, LTD.
- Kerala Minerals and Metals Ltd. (KMML)
- Kronos Worldwide Inc.
- LB Group
- Precheza a.s.
- Shandong Dongjia Group
- Tayca Corporation
- Tayca Europe
- The Chemours Company
- Tronox Holdings plc
- Venator Materials PLC
Oportunidades de mercado e perspectivas futuras
As oportunidades de produtos e processos na Europa estão concentradas na intersecção entre conformidade e desempenho, onde os clientes exigem cada vez mais pigmentos de maior pureza para atender a critérios mais rigorosos de rótulos ecológicos e gestão de energia. Os critérios do Nordic Swan e os requisitos vinculados à ISO 50001 são utilizados em certas licitações de revestimentos e programas de construção sustentável, o que, dentro do escopo do relatório, indica espaço em branco para grades de rota clorada com baixa geração de resíduos e para nano-TiO2 e TiO2 ultrafino especializados usados em revestimentos de fachadas autolimpantes e aplicações regulamentadas na área de saúde. Esse cenário de demanda é sustentado por programas em curso no mercado, como a Onda de Renovação da UE e a contínua autorização da EMA referenciada no contexto do relatório.
A reestruturação do lado da oferta também cria oportunidades de requalificação, distribuição e serviços de tolling ligados a ativos europeus que trocaram de mãos, incluindo o site de Greatham (Reino Unido) adquirido pela LB Group e a instalação de Duisburg (Alemanha) assumida pela ICIG após a insolvência da Venator. À medida que os compradores a jusante reequilibram seus portfólios de fornecedores, essas mudanças podem abrir espaço para fornecimento qualificado de segunda fonte e serviços de processo personalizados. As medidas comerciais adicionam outra alavanca: os direitos antidumping definitivos da UE sobre o TiO2 chinês, sob o Regulamento de Execução (UE) 2025/4 da Comissão (datado de 17 de dezembro de 2024), aumentam o valor de um fornecimento regional confiável e do suporte de aplicação, particularmente para clientes de revestimentos e plásticos que gerenciam tanto custo quanto risco de conformidade em relação ao manuseio de pós, rotulagem e divulgação de sustentabilidade.
Desenvolvimentos industriais recentes em Mercado Europeu de Dióxido de Titânio
- Abril de 2026: A LB Group finaliza a aquisição do site e dos ativos de dióxido de titânio de Greatham da Venator Materials PLC, planejando o reinício em 2026 sob o novo nome Tioxide. A aquisição amplia a capacidade direta de mercado e fortalece a presença na Europa, apoiando a segurança de fornecimento. Também melhora a capacidade do processo clorado e alinha a produção afastando-se de ativos sulfatados mais antigos, contribuindo para a racionalização de capacidade na região.
- Abril de 2026: A The Chemours Company conclui uma parcela substancial da venda de seu antigo site de dióxido de titânio de Kuan Yin. A atividade de venda afeta diretamente o alinhamento da capacidade de TiO2 europeia e internacional e a estrutura de mercado. Isso melhora o balanço patrimonial da Chemours e permite o foco em ativos essenciais, ao mesmo tempo em que reduz o excedente proveniente de sites legados na cadeia de fornecimento asiática.
- Fevereiro de 2026: A Tronox Holdings plc implementa aumentos globais de preços de 2% a 4% para o primeiro trimestre de 2026. A medida de precificação reflete a disciplina contínua do lado da oferta no mercado de TiO2 e apoia a preservação das margens em meio a uma demanda mais fraca. Sinaliza a continuidade da disciplina de preços e um potencial desvio regional de preços à medida que os mercados se ajustam a mudanças estruturais.
Mercado Europeu de Dióxido de Titânio Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange o dióxido de titânio (TiO2) fornecido e consumido em toda a Europa para usos finais de pigmento e correlatos, medido em termos de volume e acompanhado pelas principais indústrias consumidoras e rotas de produção.
Exclusões do escopo: O dimensionamento exclui o valor dos produtos acabados a jusante e contabiliza apenas os volumes de TiO2, e não o valor de tintas, plásticos, papel ou cosméticos que o utilizam.
Visão Geral da Segmentação
- Por Grau
- Rutilo
- Anatase
- Por Processo de Produção
- Sulfato
- Cloreto
- Por Aplicação
- Tintas e Revestimentos
- Plásticos
- Papel e Celulose
- Cosméticos e Cuidados Pessoais
- Outras Aplicações (Produtos Farmacêuticos, Têxteis, Corantes Alimentares, etc.)
- Por Geografia
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Rússia
- Restante da Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer a estrutura do modelo de mercado e para ancorar os sinais de demanda em nível europeu que podem ser verificados ano após ano. Consultamos estatísticas públicas e referências técnicas, como as séries de comércio e produção industrial do Eurostat, atualizações de políticas e produtos químicos da Comissão Europeia, publicações da ECHA e notas de tarifas aduaneiras que afetam os fluxos de pigmentos e os requisitos de conformidade.
Para manter as premissas realistas, também analisamos relatórios anuais de empresas e apresentações a investidores em busca de movimentações de capacidade, paralisações de plantas e grandes ciclos de manutenção que podem restringir a oferta. Periódicos revisados por pares nas áreas de química e materiais são utilizados para compreender as mudanças de grau entre rutilo e anatásio e as diferenças práticas entre as rotas de sulfato e cloreto. Para verificações cruzadas, utilizamos seletivamente assinaturas pagas focadas em finanças e inteligência corporativa, bases de dados de patentes e registros de importação e exportação em nível de remessa, quando relevantes. As fontes documentais listadas acima são ilustrativas, e muitas outras referências públicas e pagas são utilizadas para coletar, validar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para validar como os volumes de TiO2 se movimentam por tintas e revestimentos, plásticos, papel e usos especiais, e para testar sob pressão quaisquer premissas baseadas em pesquisa documental que pareçam excessivamente uniformes. Conversamos com produtores, distribuidores, misturadores, formuladores e grandes usuários finais nos principais países europeus, de modo que o modelo reflita os padrões reais de pedidos, o cronograma típico de contratos e o comportamento de substituição de curto prazo.
O retorno também é coletado sobre a direção dos preços, as taxas de operação e a migração de grau impulsionada por conformidade, para que os números finais sigam o comportamento real do mercado, em vez de uma tendência de conjunto de dados único.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 33% | CXOs: 15% |
| Nível intermediário: 47% | Líderes Funcionais/de Unidade: 26% |
| Participantes menores: 20% | Gerentes: 59% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma reconstrução de cima para baixo do conjunto de demanda europeia, utilizando o contexto de produção, os fluxos comerciais e os indicadores de produção por uso final que explicam quanto TiO2 é realisticamente necessário. Esses totais são então corroborados por meio de aproximações seletivas de baixo para cima, como indicações de volume de fornecedores obtidas em entrevistas, verificações de canais de distribuidores e lógica de consumo amostrada que vincula os volumes em nível de aplicação às faixas de dosagem típicas.
Os insumos utilizados no modelo incluem sinais de atividade de tintas e revestimentos na Europa, tendências de conversão de plásticos, direção da produção de papel e celulose, penetração de importações e saídas de exportações de TiO2, e a mudança no mix de produção entre as rotas de sulfato e cloreto. Os movimentos de grau (rutilo versus anatásio) também são acompanhados porque alteram o destino dos volumes por aplicação, especialmente à medida que as regulamentações e as necessidades de desempenho evoluem. Quando a divisão em nível de país é escassa, utilizamos alocação proporcional com base em participações comerciais e indicadores de consumo validados, ajustando-a após o retorno de especialistas.
As previsões são construídas por meio de análise de cenários apoiada por indicadores de ciclo curto, seguida de uma passagem de suavização exponencial para evitar reações excessivas a choques pontuais. A previsão final é aceita somente após o alinhamento das premissas sobre mudanças de capacidade, utilização e direção do mercado final com o que os respondentes do setor esperam para o próximo ciclo de planejamento.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de múltiplas verificações que comparam os volumes modelados com sinais independentes, como balanços comerciais, comentários sobre taxas de operação e direção da produção por uso final. Revisamos saltos incomuns por país ou aplicação e, se uma variação não puder ser explicada por um evento real (por exemplo, uma paralisação de planta ou uma pausa repentina na demanda), as premissas são revisitadas e o modelo é reprocessado.
Antes da aprovação final, o trabalho é revisado em etapas para que a lógica de cálculo, as conversões de unidades e os totais por país sejam consistentes e rastreáveis. Os especialistas são recontactados quando uma premissa-chave muda ou quando uma nova política ou evento de capacidade pode alterar os fluxos. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, seguidas de uma passagem final pré-entrega para garantir que os clientes recebam a visão mais recente.
Tamanho do Mercado Europeu de Dióxido de Titânio da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para o TiO2 europeu frequentemente divergem porque nem todos medem a mesma coisa e porque algumas fontes misturam volume e valor sem declarar a lógica de conversão. As diferenças também decorrem do conjunto de países tratados como Europa, da forma como as importações e reexportações são tratadas e se o foco é apenas no grau de pigmento ou inclui produtos químicos de titânio adjacentes.
Alguns dados externos incorporam itens mais amplos da cadeia de valor do titânio ou utilizam um número de valor construído a partir de preços médios presumidos que não são atualizados com os reajustes contratuais recentes. Em contraste, a divisão neste estudo é mantida em volumes físicos de TiO2 por grau, rota e aplicação, e a Mordor Intelligence limita a contagem aos fluxos de oferta e consumo europeus que podem ser verificados cruzadamente por meio da direção comercial e da atividade por uso final, antes de a previsão ser estendida.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 250,22 quilotoneladas (2025) | |
| Associação Setorial A | 2,10 bilhões de USD (2025) | Utiliza relatórios baseados em valor e tende a incluir o valor de pigmentos e formulações a jusante, de modo que o volume exclusivo de TiO2 não é isolado e as premissas de preço podem inflar os totais. |
| Publicação Especializada B | 295,00 milhões de USD (2026) | Concentra-se em um conjunto mais restrito de países da Europa Ocidental e aplica um único preço médio de importação, o que pode deixar de capturar mudanças no mix de grau e ajustes de reexportação. |
No geral, a dispersão é explicada principalmente pelo fato de a estimativa ser um volume puro de TiO2 convertido de forma consistente ou um número de valor mais amplo que combina produtos adjacentes e precificação simplificada. Ao ancorar os totais na direção comercial, na atividade por uso final e no mix validado de grau e rota, o método permanece reproduzível e mantém os movimentos de ano a ano fáceis de auditar.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado europeu de dióxido de titânio?
O mercado situou-se em 258,68 quilotoneladas em 2026 e está no caminho certo para atingir 305,38 quilotoneladas até 2031.
Qual CAGR é esperado para a procura europeia de TiO₂ até 2031?
Prevê-se que a procura se expanda a um CAGR de 3,38% entre 2026 e 2031, liderada pelos graus de especialidade do processo de cloreto.
Qual aplicação está a crescer mais rapidamente para o TiO₂ na Europa?
Os cosméticos e cuidados pessoais deverão crescer 5,12% ao ano, beneficiando da adoção de nano-pigmentos em protetores solares.
Por que razão os pigmentos do processo de cloreto estão a ganhar quota?
O menor consumo de energia, a redução de resíduos ácidos e a conformidade com os padrões do Rótulo Ecológico Nórdico e da ISO 50001 favorecem os processos de cloreto.
Como irão os direitos antidumping afetar o abastecimento?
Os direitos de EUR 0,25–0,74/kg sobre as importações chinesas proporcionam alívio de margem aos produtores europeus, mas poderão aumentar os custos para os revestimentos a jusante se a capacidade local permanecer limitada.