
Tamanho e Participação do Mercado de CO2 Transcrítico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Volume do Mercado (2026) | 0.64 Milhões de toneladas |
| Volume do Mercado (2031) | 1.46 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 17.93 % |
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de CO2 Transcrítico por Mordor Intelligence
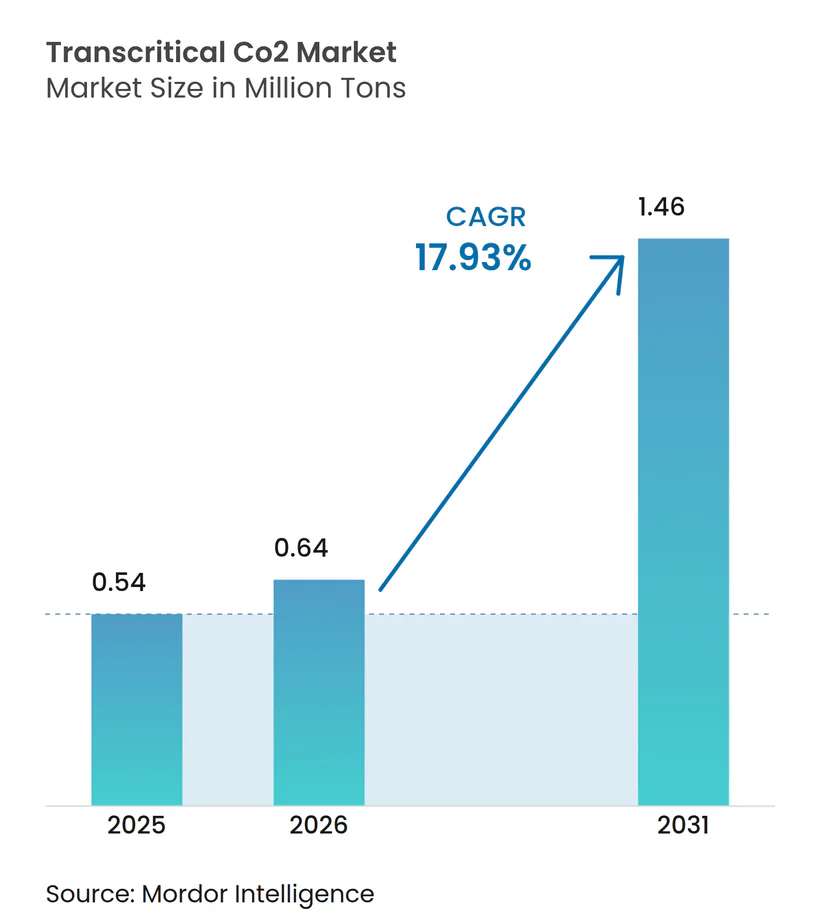
O tamanho do Mercado de CO2 Transcrítico foi avaliado em 0,54 milhões de toneladas em 2025 e estima-se que cresça de 0,64 milhões de toneladas em 2026 para atingir 1,46 milhões de toneladas até 2031, a um CAGR de 17,93% durante o período de previsão (2026-2031). Essa expansão acelerada reflete como as regulamentações ambientais, especialmente o Regulamento F-Gas da UE, estão impulsionando uma mudança abrangente em direção a refrigerantes naturais com impacto climático próximo de zero. Os ganhos de eficiência provenientes de ejetores, compressão paralela e compressores de pistão líquido estão reduzindo os custos operacionais, oferecendo aos usuários finais um incentivo financeiro claro para abandonar os refrigerantes de alto GWP. O crescimento também é impulsionado por bombas de calor de alta temperatura emergentes que elevam as temperaturas de saída a 124 °C, abrindo novos fluxos de receita de calor para processos industriais e ampliando o apelo do mercado de CO2 transcrítico.
Principais Conclusões do Relatório
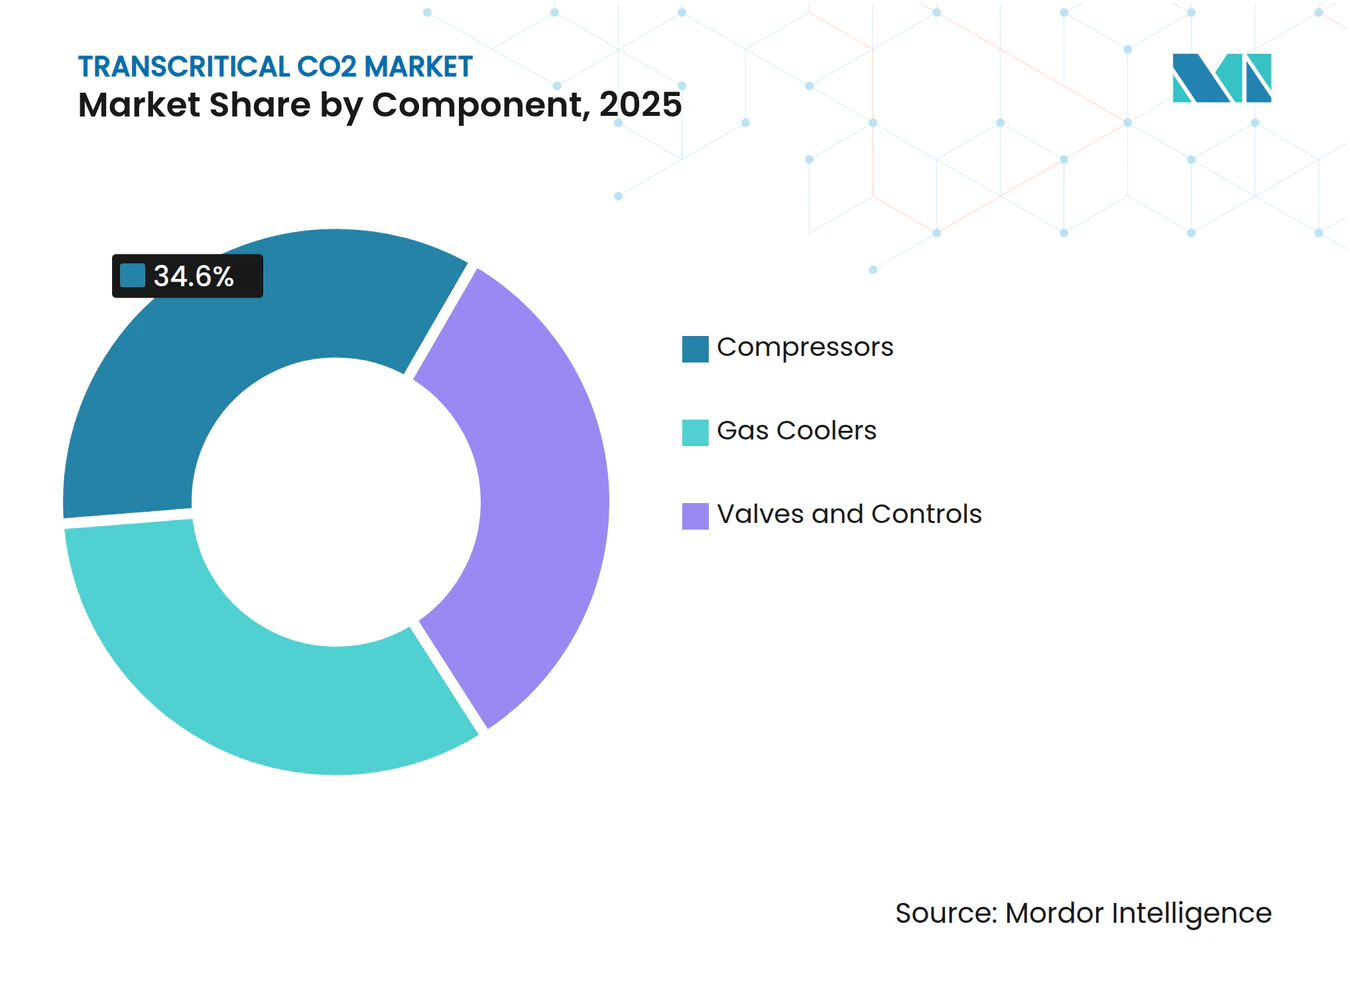
- Por componente, os compressores detinham uma participação de receita de 34,60% em 2025, enquanto os resfriadores de gás apresentaram o crescimento mais rápido, com um CAGR de 18,6%.
- Por função, a refrigeração capturou 67,40% da participação do mercado de CO2 transcrítico em 2025; as aplicações de aquecimento têm projeção de expansão a um CAGR de 18,95% até 2031.
- Por tipo de instalação, os projetos de nova construção responderam por 74,20% do tamanho do mercado de CO2 transcrítico em 2025 e continuam liderando com um CAGR de 19,25%.
- Por aplicação, os supermercados responderam por uma participação de 74,30% do tamanho do mercado de CO2 transcrítico em 2025 e avançam a um CAGR de 19,05% até 2031.
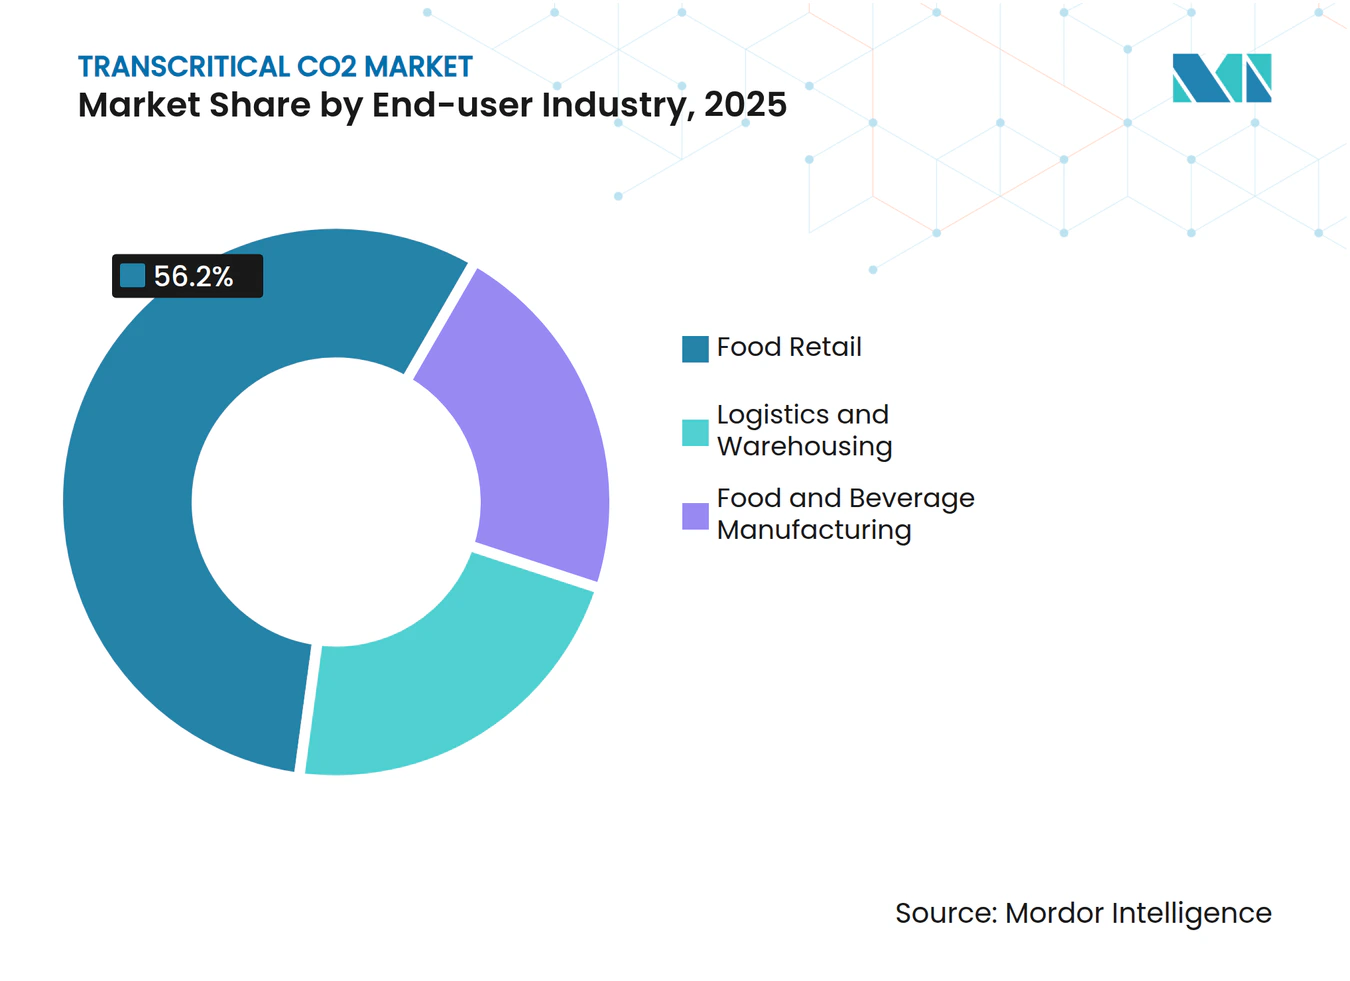
- Por setor de usuário final, o varejo alimentar dominou com uma participação de 56,20% em 2025; logística e armazenagem é o segmento de crescimento mais rápido, com um CAGR de 18,75% até 2031.
- Por geografia, a Europa dominou com 77,30% de participação em 2025 e também é a de crescimento mais rápido, com um CAGR de 18,4%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Redução Rigorosa do F-Gas na Europa e no Canadá | +6.2% | Europa, América do Norte | Curto prazo (≤ 2 anos) |
| Crescente Demanda do Segmento de Supermercados e Lojas de Conveniência | +4.8% | Global, com concentração na Europa e América do Norte | Médio prazo (2-4 anos) |
| Crescente Demanda do Segmento de Instalações de Processamento e Armazenamento de Alimentos | +3.1% | Global, com ênfase em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Demanda crescente por refrigerantes naturais com baixo impacto ambiental | +2.9% | Global, com adoção antecipada na Europa | Longo prazo (≥ 4 anos) |
| Redução dos custos dos sistemas de CO₂ devido à escala e inovação | +1.8% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Redução Rigorosa do F-Gas Acelera os Prazos de Adoção
Os cortes de cotas no âmbito da revisão do F-Gas da UE de 2024 elevaram os preços dos HFCs em até 400% e forçaram os varejistas a acelerar os cronogramas de substituição de equipamentos. Legislação semelhante no Canadá e as futuras regras da Lei AIM nos Estados Unidos alinham os horizontes de conformidade globais, permitindo que os fabricantes ampliem a produção de componentes e reduzam o custo unitário. À medida que as cadeias de fornecimento se padronizam em torno das especificações de CO₂, a certificação de equipamentos transfronteiriça tornou-se mais simples, reduzindo as horas de engenharia por instalação. Essas políticas sincronizadas, portanto, transformaram os sistemas transcríticos de uma opção de sustentabilidade de longo prazo em uma necessidade imediata de negócios[1].
Os Supermercados Impulsionam a Inovação por Meio de Escala e Integração
As redes de supermercados agora especificam racks de CO₂ com recuperação de calor integrada que resfriam os expositores, aquecem os corredores da loja e alimentam circuitos de água quente doméstica em um único circuito. Os retrofits de lojas entre 2023 e 2025 mostram uma queda de 55-60% na demanda de energia quando portas avançadas para expositores e compressão paralela assistida por ejetores são combinadas. Os períodos de retorno do investimento se reduziram para 3-5 anos, criando um modelo replicável para formatos menores de lojas de conveniência. Os requisitos de modularidade desse setor direcionaram os roteiros de produtos dos fabricantes, impulsionando a adoção de resfriadores de gás e unidades condensadoras plug-and-play que reduzem os tempos de construção no local.
As Instalações de Armazenamento de Alimentos Priorizam Precisão de Temperatura e Confiabilidade
As câmaras frias que utilizam CO₂ transcrítico mantêm as variações de temperatura dentro de 1 grau Celsius, protegendo proteínas, preservando a qualidade dos produtos e estendendo a vida útil. Os operadores também valorizam a capacidade da tecnologia de realizar multitarefas, desde o congelamento rápido a −40 graus Celsius até o armazenamento refrigerado próximo a 2 graus Celsius em uma planta central única, reduzindo o investimento de capital e o espaço físico. Os controles habilitados por IA agora preveem o desgaste dos compressores, reduzindo o tempo de inatividade em 35% e mantendo a produtividade constante durante os períodos de pico de colheita.
Os Refrigerantes Naturais Ganham Impulso Além dos Benefícios Ambientais
Com um GWP de 1 e sem risco de eliminação futura, o CO₂ oferece valor de proteção contra a evolução das políticas climáticas. As vantagens termodinâmicas, como a alta capacidade volumétrica, permitem estruturas de compressores menores, enquanto a recuperação de calor gratuita pode cobrir 100% das cargas de aquecimento de espaços em regiões temperadas. Os dados de campo de instalações nos países nórdicos confirmam economias de energia de até 30% em comparação com sistemas de HFC otimizados, mesmo antes de serem contabilizados os créditos de preço de carbono.
Análise de Impacto dos Fatores de Restrição*
| Fatores de Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Falta de Conscientização sobre Sistemas de CO2 Transcrítico | -1.2% | Global, com ênfase em mercados em desenvolvimento | Médio prazo (2-4 anos) |
| Altos custos iniciais de instalação e equipamentos | -2.4% | Global, mais acentuado em mercados sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Adoção mais lenta fora da Europa devido a lacunas regulatórias | -1.8% | América do Norte, Ásia-Pacífico, América Latina, MEA | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Complexidade Técnica Cria Barreiras de Implementação
As pressões operacionais que se aproximam de 120 bar exigem tubulações especiais, válvulas e processos de comissionamento rigorosos. Uma pesquisa com empreiteiros realizada em 2024 mostrou que 68% citaram a formação limitada como sua principal barreira para concorrer a projetos de CO₂. As associações do setor expandiram os programas de certificação, mas a capacidade de campo ainda está aquém da demanda, prolongando os cronogramas de projetos na América do Norte e na Ásia. As ferramentas de gêmeo digital estão surgindo para simplificar o projeto, mas a competência generalizada é improvável antes de 2027.
O Prêmio de Custo Inicial Desafia os Cálculos de Retorno sobre o Investimento
Para pequenas lojas ou instalações light-industrial, um prêmio de capital de 15-30% sobre os sistemas de HFC pode bloquear a aprovação da diretoria, apesar da economia favorável ao longo da vida útil. Embora os preços dos componentes tenham caído aproximadamente 8-10% ao ano desde 2023, a volatilidade das taxas de juros mantém o escrutínio sobre o período de retorno elevado. As economias de escala da cadeia de fornecimento madura da Europa estão gradualmente se expandindo para outras regiões, reduzindo as diferenças de custo para plantas de 20–200 kW. Os incentivos financeiros vinculados às metas de descarbonização estão, adicionalmente, suavizando o obstáculo do investimento inicial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Os Resfriadores de Gás Impulsionam Melhorias de EficiênciaOs compressores responderam por 34,60% da receita de 2025 e permanecem o elemento central de qualquer projeto de rack. Os avanços de eficiência, como a unidade de seis cilindros BOCK HGX56 CO₂ T da Danfoss, entregam até 135 kW de resfriamento, ao mesmo tempo que reduzem as temperaturas de descarga e os intervalos de manutenção. Contudo, os resfriadores de gás são os componentes de crescimento mais rápido, crescendo 18,6% ao ano, à medida que os fabricantes refinam os pacotes de aletas de microcanais e adotam nebulizações adiabáticas que elevam o EER no pico do verão em 25%.
As válvulas de expansão eletrônicas de alta pressão e os controles adaptativos agora modulam o fluxo a 120 bar com precisão de fração de segundo, impulsionando ganhos de eficiência anuais de 15-20%. As melhorias dos componentes se propagam para o desempenho ao nível do sistema, ampliando a faixa climática viável das instalações do mercado de CO2 transcrítico e desbloqueando projetos em todos os continentes.



Por Função:
As Aplicações de Aquecimento Ganham Importância EstratégicaA refrigeração permaneceu como a âncora do mercado de CO2 transcrítico em 2025, gerando 67,40% da receita por meio de milhares de implementações em supermercados, armazéns e resfriamento de processos. As atualizações de eficiência energética, resfriadores de gás adiabáticos, ejetores e compressão paralela melhoraram o desempenho em climas quentes, mantendo o segmento em uma trajetória de crescimento de dois dígitos.
O aquecimento, embora menor, avança rapidamente a um CAGR de 18,95%, à medida que fábricas e redes de energia distrital adotam bombas de calor de alta temperatura que atingem 124 °C na saída e níveis de COP acima de 3. Quando a integração de calor residual é adicionada, os valores efetivos de COP ultrapassam 5, transformando o que era uma tecnologia orientada à conformidade em uma ferramenta de descarbonização lucrativa.
Por Tipo de Instalação:
A Nova Construção Domina por Meio da Integração de ProjetosProjetar a infraestrutura de CO₂ desde o início evita retrofits dispendiosos em salas de máquinas e permite que os arquitetos incorporem a recuperação de calor residual nos projetos de HVAC, conferindo às novas construções uma participação de 74,20% em 2025. O custo total instalado é 15-20% inferior ao de retrofits comparáveis, pois não há necessidade de plantas de resfriamento temporárias ou mão de obra para comutação gradual. O segmento está se expandindo a um CAGR de 19,25% à medida que projetos de supermercados greenfield, armazenamento frigorífico e industriais proliferam mundialmente.
Por Aplicação:
Os Supermercados Lideram a Adoção e a InovaçãoOs supermercados controlaram 74,30% da demanda de 2025, igualando a escala necessária para pressionar os fabricantes a adotarem produção em série e melhorias de componentes. Uma única loja de 6.780 m² próxima a Estocolmo registrou uma queda de 55% no consumo de energia de refrigeração e uma redução de 64% na energia de aquecimento ao mudar para um rack de CO₂ integrado com recuperação de calor.
O retorno rápido do investimento, reforçado pelo alívio do imposto sobre carbono, significa que as redes varejistas planejam a implementação em todo o portfólio até 2031. O mercado de CO2 transcrítico continua a se beneficiar desse ciclo de investimento plurianual previsível, ancorando a capacidade da cadeia de fornecimento.
Por Setor de Usuário Final:
O Setor de Logística Adota o Controle de PrecisãoO varejo alimentar respondeu por 56,20% do volume total em 2025, reforçando o vínculo entre as metas de descarbonização do setor de supermercados e a tecnologia transcrítica. As redes valorizam o atendimento simultâneo das cargas de refrigeração, HVAC e água quente sem caldeiras a combustível fóssil.
Logística e armazenagem, no entanto, registram o crescimento mais rápido, com um CAGR de 18,75%. Os desenvolvedores de armazenamento frigorífico especificam racks de CO₂ para atender aos mandatos mais rigorosos dos investidores ESG e se proteger contra taxas de carbono. Uma instalação de 27.129 m² recém-inaugurada no estado de Minnesota combina racks avançados com tanques de armazenamento térmico, nivelando os picos de demanda e garantindo a certificação LEED.

Análise Geográfica
Mercado Europeu de CO₂ Transcrítico
A Europa deteve 77,30% do volume de 2025, sustentada pela agressiva redução gradual de HFCs da UE e por um ecossistema maduro de fabricantes especializados de componentes. A região também registra o maior CAGR de 18,4%, à medida que projetos-piloto de energia de distrito adotam bombas de calor de CO₂ de 3 a 10 MW conectadas a redes municipais, demonstrando a viabilidade em escala de megawatt.
Mercado de CO₂ Transcrítico da América do Norte e da Ásia-Pacífico
A América do Norte está rapidamente se aproximando à medida que as regras da Lei AIM convergem com os limites canadenses, desencadeando uma onda de pedidos de racks para supermercados e câmaras frigoríficas de uso específico. A Ásia-Pacífico apresenta progresso heterogêneo. Os programas de subsídios do Japão impulsionaram milhares de instalações em lojas de conveniência, enquanto os primeiros congeladores industriais de choque e hubs logísticos da China testam skids de CO₂ de 1 a 2 MW para cadeias de frio de exportação.
Mercado de CO₂ Transcrítico da América do Sul e do Oriente Médio e África
A América do Sul e o Oriente Médio e África permanecem em estágio inicial; no entanto, plantas de prova de conceito, como uma câmara frigorífica para peixes movida a energia renovável em Cabo Verde que reduz as emissões em 95%, ilustram a viabilidade mesmo em localidades quentes com redes elétricas limitadas. Alianças regionais de treinamento com fabricantes de equipamentos originais europeus visam fechar a lacuna de competências até 2027, preparando o terreno para uma penetração mais ampla.
Panorama regulatório
A regulamentação é um catalisador de demanda para sistemas transcríticos de CO2, à medida que jurisdições restringem os limites para refrigerantes de alto GWP e formalizam requisitos de segurança e competência para refrigerantes naturais. Na União Europeia, o Regulamento (UE) 2024/573 reforça a trajetória de eliminação gradual dos HFCs e amplia as obrigações de conformidade, incluindo requisitos relacionados à certificação e treinamento de pessoal que manuseia refrigerantes alternativos, como o CO2. A Comissão Europeia deve definir requisitos mínimos para atestados de treinamento até 12 de março de 2026.
Na América do Norte, os Estados Unidos continuam implementando o AIM Act por meio de regulamentações da EPA e programas de cotas que orientam decisões sobre refrigerantes e equipamentos. A EPA estabeleceu as cotas de produção de HFCs para 2026 em 229.521.263 MTEVe e as cotas de consumo em 181.522.990 MTEVe, e emitiu uma norma final em 26 de maio de 2026 que concedeu alívio direcionado para vários subsetores ao estender determinados prazos de conformidade no âmbito do programa Technology Transitions. Isso incluiu um limite provisório de GWP de 1.400 para sistemas de unidades de condensação remota de varejo alimentar, com vigência a partir de 27 de julho de 2026, com o retorno dos limites originais mais rígidos em 1º de janeiro de 2032. Em conjunto, essas medidas mantêm a pressão sobre soluções de GWP mais baixo e influenciam o ritmo de curto prazo das conversões por subsetor.
Análise da cadeia de valor
A cadeia de valor do CO2 transcrítico começa com insumos a montante, como aço de alta pressão, cobre e componentes eletrônicos, e avança para a fabricação especializada de componentes para uso com CO2, incluindo compressores, resfriadores de gás, válvulas de alta pressão, receptores e controles eletrônicos. Fabricantes de equipamentos originais (OEMs) e integradores de sistemas montam esses componentes em racks, unidades de condensação e soluções de bombas de calor empacotadas. Integradores e OEMs vêm se diferenciando cada vez mais por meio de software de controle, monitoramento remoto e conhecimento especializado em comissionamento, antes que os sistemas passem por instaladores ou empreiteiros e parceiros de distribuição até chegar aos usuários finais nos setores de varejo alimentar, armazenamento frigorificado e logística, processamento de alimentos e aplicações emergentes de bombas de calor de alta temperatura. Atividades recentes de produtos mostram a industrialização contínua da cadeia, incluindo o lançamento pela Danfoss da plataforma de unidade de condensação Optyma iCO2 (fevereiro de 2026) e o lançamento pela Zero Zone de uma unidade de condensação transcrítica compacta para a América do Norte (março de 2026).
Os requisitos de conformidade e capacitação criam gargalos, especialmente em relação à prontidão da mão de obra e à adesão a códigos e normas para sistemas de alta pressão. O Regulamento (UE) 2024/573 eleva o padrão de treinamento e certificação para instaladores, técnicos de serviço e prestadores de manutenção que trabalham com refrigerantes alternativos, como o CO2. Normas como a ANSI/IIAR CO2-2021 orientam práticas de projeto, instalação, partida e manutenção. À medida que a adoção se expande além da Europa, a expertise técnica localizada, o alinhamento normativo e a capacidade de comissionamento continuam sendo restrições-chave que podem prolongar os cronogramas de projetos e aumentar o custo total instalado, mesmo quando a disponibilidade de equipamentos melhora.
Cenário Competitivo
Concentração do Mercado
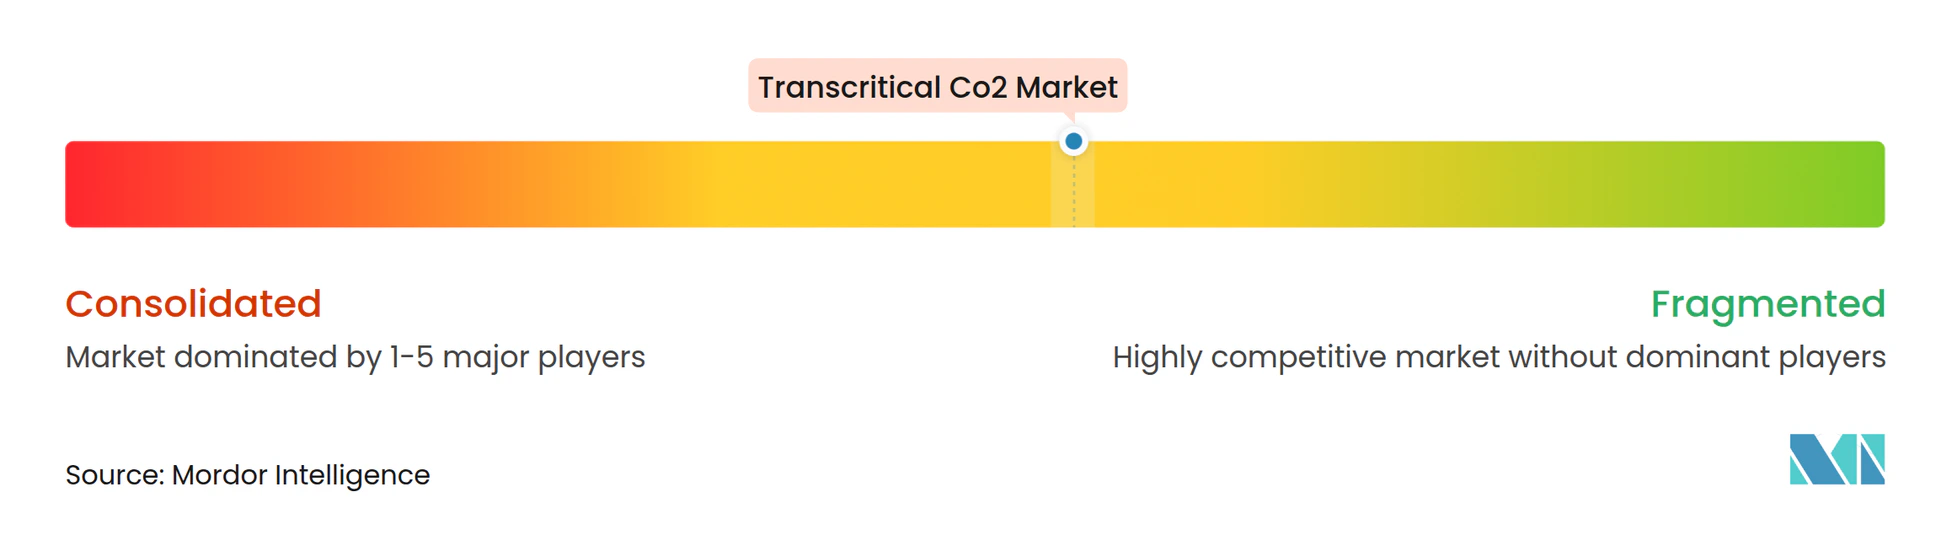
O mercado de CO2 transcrítico é moderadamente fragmentado. Líderes globais como Danfoss, Advansor e Carrier aproveitam a integração vertical — compressores, válvulas e controles — para garantir compatibilidade turnkey e reduzir o tempo de comissionamento. Eles investem fortemente em pesquisa e desenvolvimento para desempenho em climas quentes, um diferencial-chave que comanda prêmios de preço. Os especialistas de médio porte, frequentemente europeus, focam na engenharia de racks personalizados para nichos industriais ou marítimos, construindo reputações com base na customização em vez do volume.
Líderes do Setor de CO2 Transcrítico
-
Advansor A/S
-
BITZER Kühlmaschinenbau GmbH
-
CCR
-
Danfoss Industries Pvt Ltd
-
Hillphoenix
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de CO2 Transcrítico Empresas cobertas neste relatório
- Advansor A/S
- ATMOsphere
- BITZER Kühlmaschinenbau GmbH
- Carnot Refrigeration
- CCR
- Danfoss Industries Pvt Ltd
- Emerson Electric Co.
- EVAPCO, Inc.
- FRASCOLD SPA
- Güntner GmbH & Co. KG
- Henry Group Industries
- Hillphoenix
- M & S GmbH Refrigeration and Air Conditioning Technology
- MAYEKAWA MFG. CO., LTD.
- Panasonic Corporation
- Parker Hannifin Corp
- SCM Frigo S.p.A.
Oportunidades de mercado e perspectivas futuras
A refrigeração comercial ainda é a base da demanda, mas o conjunto de oportunidades está se ampliando à medida que os OEMs empacotam o CO2 transcrítico em unidades de condensação de menor formato e racks padronizados para novas construções de lojas, retrofits e câmaras frias distribuídas, onde a complexidade no local precisa permanecer baixa. A América do Norte mostra atividade de conversão que sustenta essa mudança, com 6.360 unidades de varejo alimentar e industriais utilizando sistemas de CO2 transcrítico nos Estados Unidos e no Canadá em 2025, representando um aumento de 28% em relação ao ano anterior. Grandes varejistas, incluindo ALDI US, Costco e Kroger, adotaram o CO2 transcrítico como abordagem principal de refrigerante para a construção de novas lojas. Roteiros de produtos voltados à melhoria do desempenho em climas quentes, como compressores com inversor de frequência, ejetores e controles avançados, estão diretamente ligados à expansão além das zonas historicamente temperadas de implantação.
O aquecimento industrial e de redes de distribuição de energia (district energy) é a segunda linha de oportunidade. As plataformas de CO2 estão avançando para casos de uso de temperatura mais alta e maior capacidade, apoiadas por anúncios e implantações de OEMs que posicionam o CO2 como uma ferramenta de descarbonização, e não apenas como um refrigerante de conformidade. A atividade regulatória e normativa também cria gatilhos estruturados de adoção que favorecem fornecedores capacitados. Na UE, o Regulamento (UE) 2024/573 restringe as condições para refrigerantes de alto GWP e eleva as expectativas de certificação e treinamento para manipuladores de CO2, e nos Estados Unidos, a atualização do Technology Transitions da EPA de maio de 2026, sob o AIM Act, criou caminhos provisórios de conformidade para determinados subsetores de refrigeração que afetam o momento e as escolhas de equipamentos. Em todas as regiões, essas mudanças aumentam a demanda por documentação, gestão de vazamentos, qualidade de comissionamento e modelos de serviço de ciclo de vida, criando oportunidades para OEMs e integradores capazes de agrupar equipamentos com controles, monitoramento e suporte de campo certificado.
Desenvolvimentos industriais recentes em Mercado de CO2 Transcrítico
- Junho de 2026: a Danfoss publicou resultados destacando 21% de economia total de energia em sistemas booster transcríticos de CO2 utilizando a tecnologia Multi Ejector High Pressure combinada com compressão paralela, em comparação com sistemas tradicionais. O desempenho documentado apoia uma aceitação mais ampla de arquiteturas baseadas em ejetores em aplicações de clima quente, onde a eficiência tem sido uma barreira-chave à adoção.
- Maio de 2026: a BITZER e parceiros avançaram na localização de tecnologia de compressores de próxima geração por meio da joint venture BITZER-CIGTech Centrifugal Compressor (Nanjing) Co., Ltd., com registro e aprovação oficiais relatados em 14 de maio de 2026. A mudança fortalece a capacidade regional de desenvolvimento e fornecimento de compressores avançados, o que pode influenciar custos, prazos de entrega e a expansão de plataformas para sistemas de refrigerantes naturais.
- Março de 2026: a Advansor anunciou a SteelXL Heat Pump, um sistema de CO2 (R744) que oferece até 5 MW de capacidade de aquecimento por unidade e escalabilidade até 50 MW em instalações paralelas. O lançamento amplia a participação do CO2 transcrítico em aplicações de aquecimento em larga escala e calor de processo, estendendo o mercado além de sua base tradicional liderada por supermercados na refrigeração.
Mercado de CO2 Transcrítico Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado abrange sistemas de CO2 transcrítico utilizados para refrigeração, aquecimento e funções de bomba de calor, nos quais o ciclo opera acima das condições críticas do CO2, juntamente com os principais componentes de sistemas embalados vendidos com essas instalações.
Exclusões de escopo: Excluímos cilindros portáteis de CO2 e aplicações em que o CO2 é utilizado apenas em configurações de cascata subcrítica ou booster.
Visão Geral da Segmentação
- Por Componente
- Compressores
- Resfriadores de Gás
- Válvulas e Controles
- Por Função
- Refrigeração
- Aquecimento
- Ar-Condicionado
- Por Tipo de Instalação
- Nova Construção
- Retrofit
- Por Aplicação
- Refrigeração Comercial
- Refrigeração Industrial
- Supermercados
- Outros
- Por Setor de Usuário Final
- Varejo Alimentar
- Fabricação de Alimentos e Bebidas
- Logística e Armazenagem
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir os limites do mercado, construir o contexto de adoção e ancorar os fatores de demanda para a expansão ou pausas do CO2 transcrítico. Baseamo-nos em sinais regulatórios e técnicos públicos, como a regulamentação F-gas da Comissão Europeia e as orientações de agências ambientais nacionais, além de referências a normas como as publicações da ISO e da ASHRAE.
Para manter o dimensionamento fundamentado, também revisamos fontes abertas, como as estatísticas de comércio do UN Comtrade para fluxos de equipamentos relevantes, conjuntos de dados de energia e emissões de fontes como a AIE, e periódicos de refrigeração revisados por pares que acompanham melhorias de eficiência, como ejetores e compressão paralela. Relatórios anuais de empresas, apresentações a investidores, sites de associações e publicações especializadas de renome foram então utilizados para verificar a atividade recente de projetos e a direção dos preços. Quando necessário, foram utilizadas assinaturas pagas para informações financeiras e de inteligência de empresas, consultas de patentes e verificações cruzadas de importações e exportações em nível de remessa. Esses exemplos não são exaustivos, e muitas outras fontes foram consultadas para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que está sendo instalado, onde está sendo implantado e como os preços se movem com os pacotes de projeto para ambientes quentes e a disponibilidade de componentes. Envolvemos uma combinação de fabricantes de sistemas OEM, fornecedores de componentes, empreiteiros, consultores e usuários finais nas principais regiões, para que a curva de adoção no varejo alimentar e na cadeia de frio não fosse generalizada a partir de uma única geografia.
As contribuições das entrevistas também ajudaram a confirmar as taxas de conversão de sistemas HFC legados, as faixas típicas de capacidade dos sistemas e os cronogramas realistas de comissionamento para projetos instalados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 12% | APAC: 44% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 33% | EMEA: 30% |
| Participantes menores: 19% | Gerentes: 55% | Américas: 26% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo que reconstrói a demanda a partir do conjunto de equipamentos endereçáveis sendo convertidos para refrigerantes naturais, que é então filtrado pela adequação ao transcrítico por aplicação e clima. Na prática, vinculamos o conjunto de demanda a indicadores como adições e taxas de reforma de lojas de supermercados, adições de capacidade de armazenamento a frio e processamento de alimentos, e pressão de políticas decorrentes dos cronogramas de eliminação progressiva de refrigerantes.
Os totais são então verificados por meio de aproximações seletivas de baixo para cima, principalmente ASPs de sistemas amostrados multiplicados por volumes estimados de instalação, além de verificações de canal sobre componentes-chave, como compressores, resfriadores de gás, válvulas e controles. Quando as entrevistas indicaram que alguns projetos estavam sendo contados duas vezes entre sistemas embalados e valor de componentes, o modelo foi ajustado para que cada instalação contribua apenas uma vez para o total final. Para a previsão, foi utilizada análise de cenários, pois a adoção depende de variáveis de mudança abrupta, incluindo a adoção de pacotes de desempenho para ambientes quentes, a prontidão dos empreiteiros, a direção dos preços de eletricidade e o impulso de projetos industriais de bomba de calor de alta temperatura. Quaisquer lacunas na visibilidade em nível de país foram tratadas com o uso de índices de proxy regionais vinculados a bases conhecidas de varejo e cadeia de frio, e então reavaliadas com feedback de especialistas antes da finalização.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de diversas verificações para que valores extremos não passem despercebidos. Comparamos os resultados do modelo com sinais independentes, como marcos de políticas, pipelines de comissionamento e a intensidade implícita de componentes por sistema instalado, e investigamos qualquer grande variação antes da aprovação final.
Um segundo analista revisa as principais premissas, como taxas de conversão, progressão de ASP e a divisão entre demanda de refrigeração e bomba de calor, e o recontato é acionado quando as respostas conflitam sobre um fator principal. Os relatórios são atualizados anualmente, com atualizações intermediárias quando há mudanças regulatórias relevantes, grandes anúncios de projetos ou interrupções no fornecimento. Antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atual com base nos insumos mais recentes disponíveis.
Tamanho do Mercado de CO2 Transcrítico da Mordor Intelligence Comparado a Outras Estimativas Publicadas
As estimativas publicadas para este mercado podem parecer muito divergentes porque os autores nem sempre dimensionam a mesma coisa, mesmo quando o título parece idêntico. As diferenças geralmente decorrem de se a medida é volume ou receita, quais aplicações são contabilizadas e como o ritmo de instalação é convertido em um total de mercado anual.
Os principais fatores de divergência aqui incluem se os sistemas de cascata de CO2 subcrítico estão agrupados no total, se a receita de serviços e retrofit está misturada com novas instalações e como as atualizações de projeto para ambientes quentes são precificadas ao longo do tempo. A dispersão também pode ser ampliada pelo momento cambial e pela cadência de atualização, uma vez que as datas de políticas e os planos de expansão de supermercados podem mudar rapidamente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,64 M toneladas (2026) | |
| Periódico Especializado A | 2,45 bilhões de USD (2025) | Reportado como receita apenas para sistemas de refrigeração, o que omite aplicações de aquecimento e bomba de calor industrial e também pode incluir fluxos de receita de pós-venda não vinculados a novas instalações. |
| Departamento de Pesquisa do Setor B | 2,30 bilhões de USD (2024) | Utiliza uma estrutura de receita com definições de sistemas mais amplas e uma adoção assumida mais rápida em regiões de clima quente, sendo menos explícito na exclusão de configurações de cascata subcrítica. |
A tabela mostra que as maiores divergências decorrem da escolha de unidade e do escopo, e não de uma única etapa de cálculo. Ao manter o conjunto de demanda vinculado a novas instalações transcríticas e verificá-lo em relação à intensidade de componentes e aos indicadores de conversão, o total final permanece rastreável a insumos claros. É por isso que o caminho de tonelagem de 0,64 milhões de toneladas em 2026 para 1,46 milhões de toneladas até 2031 é mantido separado dos totais no estilo de receita na Mordor Intelligence.
Principais Perguntas Respondidas no Relatório
O que está impulsionando o rápido crescimento do mercado de CO2 transcrítico?
A redução regulatória de refrigerantes de alto GWP, a demanda de supermercados por aquecimento e resfriamento integrados e os ganhos de eficiência provenientes de novos projetos de componentes estão impulsionando um CAGR de 17,93% até 2031.
Qual será o tamanho do mercado de CO2 transcrítico até 2031?
O tamanho do mercado de CO2 transcrítico tem projeção de atingir 1,46 milhões de toneladas até 2031, mais que dobrando seu nível de 2025.
Qual segmento de aplicação detém a maior participação atualmente?
Os supermercados lideram com uma participação de 74,30% em 2025, pois os racks de CO₂ integrados atendem às necessidades de refrigeração, aquecimento de espaços e água quente em um único sistema.
Por que os resfriadores de gás são o componente de crescimento mais rápido?
O desempenho de rejeição de calor limita a eficiência global; os avanços em aletas de microcanais e no pré-resfriamento adiabático somam até 25% de economia de energia, tornando os resfriadores de gás um segmento com CAGR de 18,6%.
O que restringe a adoção fora da Europa?
Prêmios de custo inicial elevados e a escassez de técnicos treinados para trabalhar com pressões de 120 bar retardam a adoção, especialmente em regiões em desenvolvimento.