
Tamanho e Quota do Mercado de Têxteis para o Lar do Japão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
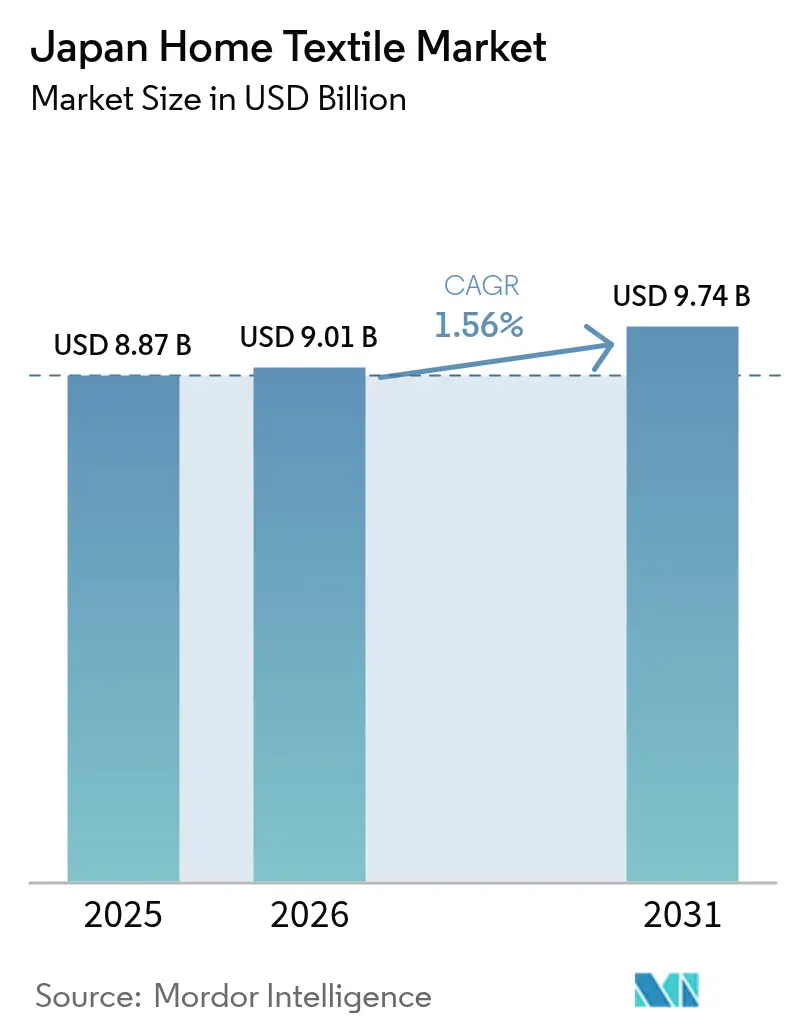
| Tamanho do mercado no ano base (2025) | 8.87 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.74 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 1.56 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxteis para o Lar do Japão por Mordor Intelligence
O tamanho do mercado de têxteis para o lar do Japão foi avaliado em USD 8,87 mil milhões em 2025 e estima-se que cresça de USD 9,01 mil milhões em 2026 para atingir USD 9,74 mil milhões até 2031, a um CAGR de 1,56% durante o período de previsão (2026-2031). Este trajeto de crescimento espelha um panorama de consumo maduro onde a premiumização compensa as baixas taxas de substituição, o envelhecimento demográfico impulsiona as compras centradas no conforto e as preocupações com a sustentabilidade orientam as escolhas de fibras para misturas de bambu e sintéticos reciclados. Os agregados familiares unipessoais, especialmente em Tóquio, aceleram a procura por produtos compactos e multifuncionais, enquanto os reformados procuram artigos de fácil manutenção que minimizem o esforço físico. A penetração do comércio eletrónico a superar os 31% para bens domésticos introduz novas dinâmicas competitivas, com marcas coreanas e europeias a desafiar os operadores domésticos estabelecidos [1]Ministério da Economia, Comércio e Indústria, "Inquérito ao Mercado de Comércio Eletrónico do Ano Fiscal de 2023," meti.go.jp. Ao mesmo tempo, a recuperação do turismo revitaliza as encomendas comerciais de hotéis que estão a modernizar a roupa de cama para diferenciar a experiência dos hóspedes. Os subsídios governamentais de eficiência energética e as subvenções para têxteis ecológicos protegem os fabricantes da volatilidade das matérias-primas e incentivam a inovação em soluções circulares.
Principais Conclusões do Relatório
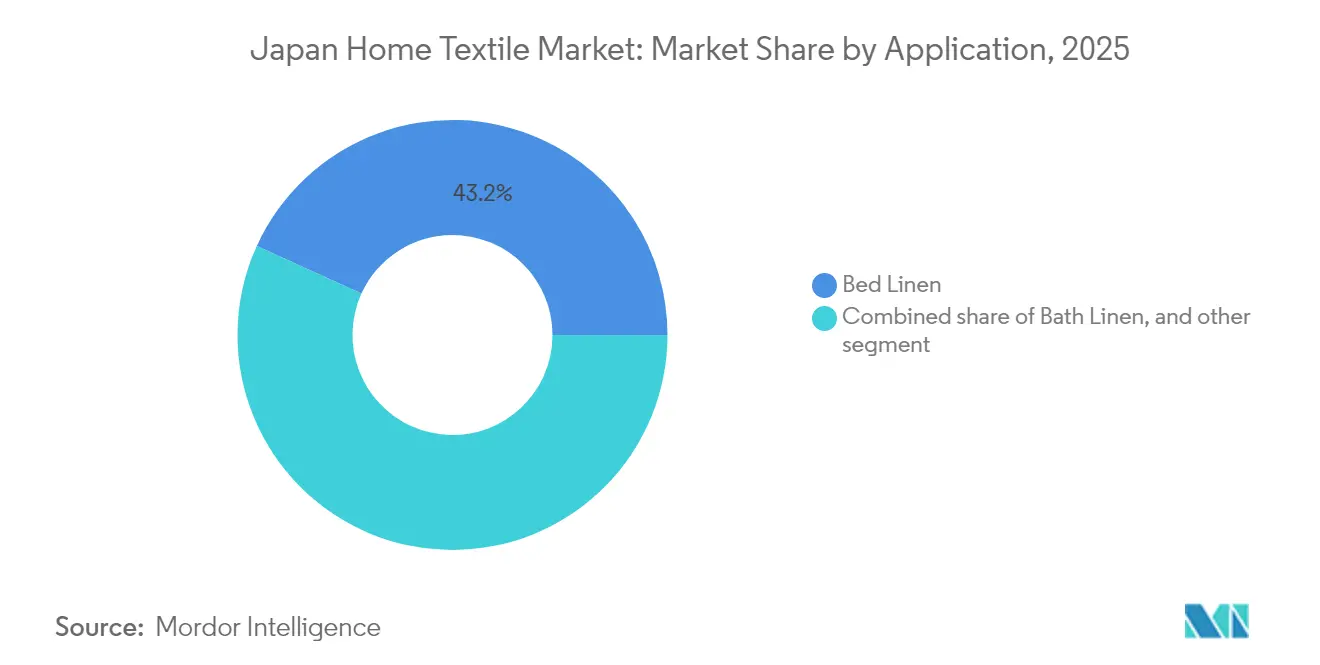
- Por aplicação, a roupa de cama liderou com uma quota de 43,21% do mercado de têxteis para o lar do Japão em 2025, enquanto os estofados deverão registar o CAGR mais elevado de 7,41% até 2031.
- Por material, o algodão representou 50,88% do tamanho do mercado de têxteis para o lar do Japão em 2025, ao passo que o bambu e outros materiais celulósicos estão previstos para expandir a um CAGR de 7,89% até 2031.
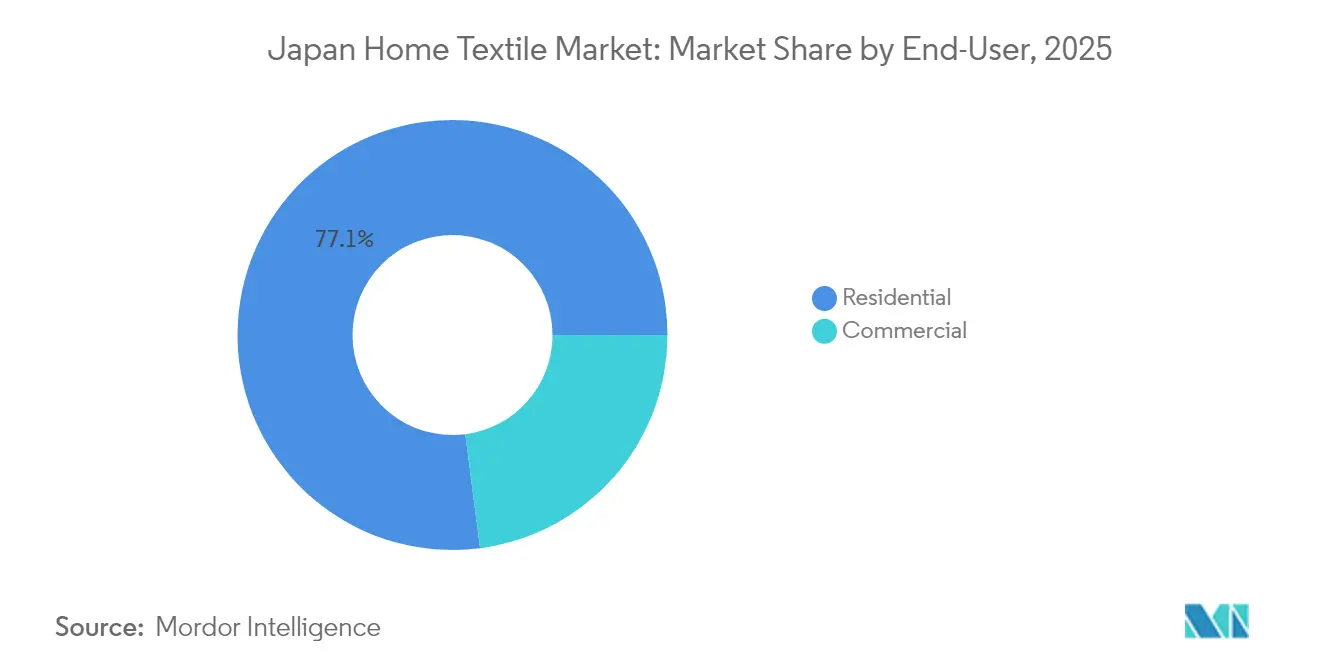
- Por utilizador final, o segmento residencial captou 77,05% da quota do mercado de têxteis para o lar do Japão em 2025, enquanto o segmento comercial avança a um CAGR de 6,31% até 2031.
- Por canal de distribuição, o retalho offline reteve 65,74% do Mercado de Têxteis para o Lar do Japão em 2025, mas os canais online estão a crescer a um CAGR de 9,78% até ao final da década.
- Por geografia, Kanto representou 36,10% do mercado de têxteis para o lar do Japão em 2025; Kyushu-Okinawa está posicionado para o CAGR mais elevado de 5,06% ao longo do período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Têxteis para o Lar do Japão
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento dos agregados familiares urbanos unipessoais | +0.4% | Tóquio, Osaka, Kanagawa, Quioto | Médio prazo (2-4 anos) |
| Premiumização de roupa de cama e de banho | +0.3% | Kanto, Kansai, grandes centros urbanos | Curto prazo (≤ 2 anos) |
| Expansão do comércio eletrónico de decoração para o lar | +0.5% | Nacional, mais forte em áreas urbanas | Curto prazo (≤ 2 anos) |
| Recuperação da hotelaria no pós-COVID | +0.2% | Quioto, Hokkaido e outros centros turísticos | Médio prazo (2-4 anos) |
| Subsídios governamentais para têxteis ecológicos | +0.1% | Nacional | Longo prazo (≥ 4 anos) |
| Procura de tecidos inteligentes para a saúde do sono | +0.2% | Centros urbanos, clusters de população envelhecida | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Crescimento dos Agregados Familiares Urbanos Unipessoais Impulsiona Soluções de Vida Compacta
Os agregados familiares unipessoais estão projetados para ultrapassar os 23,3 milhões até 2050, representando 44,3% dos agregados familiares nacionais [2]The Mainichi, "Os solteiros vão constituir mais de metade dos agregados familiares de Tóquio em 2050," mainichi.jp. Em Tóquio, o rácio deverá ultrapassar os 54%, provocando uma viragem decisiva para roupa de cama, toalhas e estofados modulares que cabem em micro-apartamentos. O interesse de pesquisa por sofás de um lugar aumentou 248% em termos homólogos, sublinhando o apetite por itens estofados compactos. Os retalhistas promovem agora futons dobráveis, capas laváveis e almofadas com armazenamento integrado que ampliam a funcionalidade por metro quadrado. A adesão é mais elevada nas densas áreas metropolitanas, ao passo que os consumidores rurais continuam a preferir formatos de tamanho normal. À medida que o tamanho médio do agregado familiar cai para 2,21 pessoas, o mercado de têxteis para o lar do Japão beneficia de uma procura constante por produtos dimensionados para ambientes de vida mais pequenos.
A Premiumização Transforma as Categorias de Roupa de Cama e de Banho Através do Posicionamento de Bem-Estar
A disposição dos consumidores para pagar por um melhor sono multiplicou as vendas de roupa de cama nas principais plataformas por 6,4 vezes desde 2019. Os idosos relatam maior sensibilidade ao frio, tornando os tecidos com regulação térmica atrativos. Os colchões MuAtsu da Nishikawa, comercializados com garantias de durabilidade de 30 anos, registaram um crescimento das expedições de 123% em termos homólogos após uma campanha com uma celebridade [3]Cosmo Health, "Inquérito sobre a Sensibilidade ao Frio dos Idosos 2025," prtimes.jp. A linha de toalhas de pelo longo SH01 da Nitori vendeu 2 milhões de unidades em 18 meses, combinando absorção premium com preços de gama média. O valor funcional supera agora os sinais tradicionais de luxo, e os têxteis de banho antimicrobianos e de secagem rápida exigem prémios cada vez mais elevados à medida que as considerações de higiene persistem no pós-pandemia.
A Expansão do Comércio Eletrónico Acelera Através da Diversificação de Plataformas e da Adoção de Dispositivos Móveis
O comércio eletrónico de bens domésticos atingiu JPY 2,47 biliões (USD 15,7 mil milhões) em 2023 com uma penetração de 31,54%, mais do triplo da média global B2C. Os dispositivos móveis representaram 46,6% das transações, obrigando os retalhistas a aperfeiçoar as imagens para smartphone e os fluxos de pagamento com um clique. Plataformas coreanas como a Ohouse captam compradores mais jovens e com consciência estética, erodindo a posição dos operadores domésticos estabelecidos. As pesquisas online por capas de edredon dispararam 682% e por pijamas 259%, sublinhando a migração de categorias anteriormente táteis para percursos de compra digitais. As despesas transfronteiriças atingiram USD 2,5 mil milhões, abrindo portas a marcas estrangeiras enquanto comprimem as realizações de preços domésticas.
A Recuperação da Hotelaria Estimula a Procura de Têxteis Comerciais e a Inovação
Os visitantes estrangeiros atingiram 25,07 milhões em 2023, impulsionando um ressurgimento nas modernizações de roupa de cama hoteleira. A nova fábrica de Yamashita em Nara está concebida para processar 40 toneladas diárias, com planos para expandir a capacidade para 86 toneladas até 2030, de modo a satisfazer as necessidades dos operadores de alojamento de Kansai. Os hotéis optam cada vez mais por toalhas de gaze natural devido às suas propriedades de secagem rápida e adequação para pele sensível. Quioto registou o maior número de encomendas de toalhas, refletindo os seus fortes fluxos turísticos. Para fazer face à escassez de mão de obra, o setor concentra-se em tecidos inovadores que são antimicrobianos e fáceis de lavar. Estes avanços visam reduzir os ciclos de lavandaria e diminuir os custos de serviços públicos para os hotéis.
Análise do Impacto dos Fatores de Contenção*
| Fator de Contenção | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Saturação do mercado e crescimento lento do volume | −0.3% | Nacional, agudo nos mercados urbanos maduros | Curto prazo (≤ 2 anos) |
| Volatilidade do preço do algodão | −0.2% | Cadeia de abastecimento global, centros de fabricação domésticos | Médio prazo (2-4 anos) |
| Cumprimento dispendioso da economia circular | −0.1% | Nacional, mais pesado para os grandes produtores | Longo prazo (≥ 4 anos) |
| Escassez de mão de obra especializada na tecelagem | −0.2% | Clusters têxteis de Fukui, Imabari e Hokuriku | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Saturação do Mercado Condiciona o Crescimento do Volume Apesar da Expansão do Valor
O mercado de têxteis para o lar do Japão regista um crescimento modesto devido aos longos ciclos de substituição e ao forte foco dos consumidores na durabilidade. Fukui, conhecida pelas suas elevadas encomendas per capita de têxteis técnicos, continua a enfrentar um crescimento limitado do volume. Os fabricantes estão a abordar estes desafios através da introdução de linhas de produtos adjacentes e da melhoria das funcionalidades dos produtos. No entanto, os esforços de premiumização são insuficientes para contrariar totalmente o declínio na formação de novos agregados familiares. A roupa de cama ilustra esta questão, uma vez que os conjuntos de alta qualidade concebidos para durar décadas reduzem a frequência das substituições. Embora os valores médios dos bilhetes estejam a aumentar, a vida útil prolongada destes produtos limita o crescimento global do mercado.
A Volatilidade dos Preços das Matérias-Primas Pressiona as Margens e a Estabilidade da Cadeia de Abastecimento
Em 2024, os preços do linho subiram para 2,5 vezes os níveis de 2019 devido a quebras de colheita na Europa. A desvalorização do iene aumentou ainda mais o custo do algodão importado, agravando a pressão financeira. Os mandatos de rastreabilidade aumentaram as despesas de aprovisionamento, enquanto o algodão com verificação sustentável tem agora um prémio. Nos EUA, as tarifas sobre as exportações têxteis japonesas subiram para 28,81%, complicando as estratégias dos fornecedores e acelerando uma mudança para as fábricas do Sudeste Asiático [4]Fibre2Fashion, "Aumento das tarifas nos EUA: Implicações para os exportadores têxteis," fibre2fashion.com. Os fornecedores estão cada vez mais a explorar a diversificação para mitigar estes desafios. Embora os projetos de integração vertical ofereçam alguma mitigação do risco, requerem investimentos de capital significativos, colocando obstáculos adicionais para as empresas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação: A Roupa de Cama Premium Impulsiona a Evolução do Mercado
A roupa de cama liderou o mercado de têxteis para o lar do Japão com uma quota de 43,21% em 2025. O segmento beneficia do envelhecimento demográfico, dos verões húmidos e da consciência para o bem-estar que promovem tecidos de arrefecimento, antimicrobianos e de gestão da humidade. A série N-Cool da Nitori ilustra como a tecnologia de arrefecimento por contacto garante compras repetidas mesmo num campo de roupa de cama saturado. Os avanços funcionais justificam prémios de preço e compensam os longos ciclos de substituição. A roupa de banho permanece a segunda maior categoria, alavancando a cultura de banho japonesa e a recuperação do turismo. A roupa de cozinha mantém-se estável através de revestimentos resistentes a manchas, enquanto o CAGR de 7,41% dos estofados está associado às tendências de vida compacta e à necessidade de assentos modulares em habitações unipessoais.
Os detalhes da procura diferem por região. O setor hoteleiro de Quioto gera volumes excecionais de toalhas, enquanto as prefeituras rurais mantêm a procura por futons e almofadas de chão de tamanho normal. A adoção de estofados é mais rápida nos novos apartamentos urbanos onde a área média de pavimento é inferior a 40 metros quadrados, estimulando o interesse em capas com proteção contra manchas e de fácil lavagem. A inovação em roupa de cozinha centra-se em luvas resistentes ao calor e panos de prato antibacterianos que se adaptam a cozinhas mais pequenas. As carpetes e tapetes diminuem à medida que os pavimentos modernos ganham quota, mas persiste um crescimento de nicho para tapetes portáteis leves adequados para conversões de tatami.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Material: A Sustentabilidade Impulsiona a Inovação em Fibras
O algodão garantiu uma quota de 50,88% do mercado de têxteis para o lar do Japão em 2025. Os consumidores preferem o toque natural, mas as oscilações de preços e as preocupações com o uso de água aceleram a mudança para misturas. O bambu e outros materiais celulósicos, o grupo de materiais de crescimento mais rápido com um CAGR de 7,89%, atraem compradores com propriedades antimicrobianas e de gestão da humidade sem sacrificar a suavidade. As fibras sintéticas mantêm relevância pela durabilidade e fácil manutenção; iniciativas como o Desafio do Poliéster Reciclado de 2025 visam 45% de conteúdo reciclado, levando as fábricas domésticas a experimentar conversões de garrafa para fibra.
O linho mantém-se premium apesar das restrições de abastecimento, sendo utilizado em roupa de cama de alto valor e capas de almofadas decorativas. A lã ganha nova atenção após o fio AXIO da Nippon Keori ter demonstrado um controlo superior do odor em mantas de desempenho. A seda regressa à discussão mainstream através de variantes laváveis como a coleção Newmine da Nishikawa, que combina a retenção de humidade com o posicionamento de sono de beleza. Em todas as categorias, os princípios da economia circular orientam a I&D para a recuperação de fibras e a tintura de baixo impacto.
Por Utilizador Final: O Segmento Comercial Acelera Através da Recuperação da Hotelaria
Os compradores residenciais representaram 77,05% da quota do mercado de têxteis para o lar do Japão em 2025. Os solteiros e casais mais velhos dão prioridade a bens compactos, leves e de baixa manutenção. Os inquéritos mostram que 52,3% dos residentes já possuem alguns artigos funcionais e revelam uma elevada procura latente por têxteis de suporte ao sono, apesar de uma adoção inferior a 3% atualmente. Os profissionais de marketing de produtos agrupam cada vez mais narrativas de bem-estar e sensores inteligentes para captar este potencial.
O canal comercial, com um CAGR de 6,31%, centra-se em projetos hoteleiros, de saúde e de habitação sénior. Os hotéis estão a usar cada vez mais roupa de banho de gaze natural e edredões premium para melhorar os níveis de satisfação dos hóspedes. Esta mudança reflete a crescente ênfase em proporcionar uma experiência superior ao hóspede. As instalações de cuidados a idosos, beneficiando do financiamento governamental para a saúde, estão a adotar roupa de cama antimicrobiana para simplificar os processos de lavandaria e reduzir os riscos de infeção. Estas medidas alinham-se com o foco do setor na higiene e na eficiência operacional. Os campus corporativos e educacionais, por outro lado, garantem uma procura constante ao dar prioridade a cortinas resistentes ao fogo e a estofados duráveis. O seu foco permanece na segurança e longevidade, atendendo às necessidades específicas destes ambientes.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Canal de Distribuição: A Transformação Digital Remodela o Panorama do Retalho
Os espaços offline preservaram 65,74% do mercado de têxteis para o lar do Japão em 2025 [STAT.GO.JP]. As lojas de departamento organizam exposições sensoriais onde os compradores tocam nos tecidos e recebem aconselhamento sobre tamanhos. As cadeias especializadas integram laboratórios de lavandaria nas lojas para demonstrar a durabilidade após lavagem. As prefeituras rurais continuam a ser bastiões do comércio físico devido à menor penetração do comércio eletrónico.
O retalho online, a crescer a um CAGR de 9,78%, prospera com imagens de alta resolução, avaliações de utilizadores e guias de ajuste por IA. Os líderes domésticos estão a melhorar a entrega na última milha, oferecendo trocas de roupa de cama no próprio dia e devoluções sem complicações, com o objetivo de melhorar a satisfação do cliente. Os operadores coreanos estão a aproveitar colaborações com influenciadores para atrair millennials conscientes da moda e ganhar quota de mercado. Os pioneiros omnicanal estão a integrar códigos QR nas etiquetas dos produtos, permitindo que os clientes acedam a ferramentas de visualização de quartos com RA para uma experiência de compra mais interativa. Os mercados transfronteiriços estão a expandir as seleções de produtos, mas isso intensificou a concorrência de preços. Como resultado, as marcas domésticas concentram-se em enfatizar a sua proveniência e fortalecer os serviços pós-venda para manter a competitividade. O uso de tecnologias avançadas como a RA está a ajudar as marcas a diferenciar-se num mercado saturado. Além disso, a crescente influência das redes sociais e as colaborações com influenciadores estão a remodelar as preferências dos consumidores, particularmente entre os mais jovens. Estas tendências destacam as estratégias em evolução empregadas tanto por players domésticos como internacionais para capturar quota de mercado e responder às mudanças nas exigências dos consumidores.
Análise Geográfica
Kanto liderou com 36,10% do tamanho do mercado de têxteis para o lar do Japão em 2025, uma vez que os agregados familiares de Tóquio combinam elevados rendimentos disponíveis com uma vida densa em apartamentos. A roupa de cama de arrefecimento premium e os sofás modulares dominam o sortido. Kansai segue, apoiada pela orientação de moda de Osaka e pelo ciclo de modernização hoteleira de Quioto. Chubu beneficia da estabilidade económica ligada à Toyota, estimulando encomendas de dormitórios corporativos para roupa de cama durável.
Hokkaido apresenta uma procura desproporcionalmente elevada de têxteis para clima frio, uma vez que as temperaturas anuais médias situam-se nos 11,0 °C e os mínimos de inverno descem para −7,4 °C. Mantas de malha grossa, edredões de alta espessura e cortinas térmicas registam vendas ágeis. A região de Tohoku espelha o clima de Hokkaido, mas tem uma demografia mais envelhecida, impulsionando mantas de mistura de lã de fácil manutenção posicionadas para o alívio da artrite.
A região de Chugoku está dividida entre o corredor urbano do Mar Interior de Seto de Sanyo e as cidades costeiras orientadas para onsen de Sanin; estas últimas preferem toalhas tradicionais tenugui e têxteis de banho que refletem temas turísticos locais. O perfil de envelhecimento de Shikoku apoia itens centrados na higiene, enquanto Kyushu-Okinawa, com previsão de um CAGR de 5,06%, aproveita o turismo de entrada e o clima subtropical para promover linho de secagem rápida. A cultura de preparação para desastres nas prefeituras propensas a tufões impulsiona o interesse em sacos de dormir de emergência e almofadas de chão impermeáveis.
O marketing localizado revela-se crítico. As marcas de sucesso adaptam as paletas de cores aos gostos regionais — pastéis em Hokkaido, índigos profundos em Kansai — e alinham os tamanhos com o parque habitacional predominante. Os players nacionais mantêm a eficiência centralizando a I&D enquanto concedem aos gestores regionais flexibilidade sobre sortidos e promoções.
Panorama regulatório
Os produtos têxteis domésticos japoneses são regidos por normas de rotulagem e segurança voltadas ao consumidor. A Agência de Assuntos do Consumidor aplica a Lei de Rotulagem de Qualidade de Bens Domésticos, que exige a divulgação clara da composição das fibras e das instruções de cuidado para bens domésticos designados, moldando a embalagem e a configuração de SKUs nos canais offline e online.
A conformidade com a segurança química é ancorada pelo Ministério da Saúde, Trabalho e Bem-Estar sob a Lei de Controle de Produtos Domésticos que Contêm Substâncias Nocivas. A lei restringe substâncias perigosas específicas em têxteis, incluindo determinados corantes azoicos e formaldeído livre. A normalização está sob a responsabilidade da JISC e do sistema JIS. O METI anunciou, em agosto de 2024, uma revisão da JIS L 0001, abrangendo símbolos e métodos para instruções de manuseio de têxteis, motivando atualizações nos sistemas de etiquetas de cuidado e nas referências de teste usadas por marcas e conversores que abastecem o mercado japonês.
Análise da cadeia de valor
A cadeia de valor começa com o fornecimento de fibras e fios (algodão, fibras sintéticas e celulósicos em crescimento, como misturas de bambu), passando pela fiação, tecelagem/malharia, tingimento/acabamento e conversão de corte e costura em categorias como roupas de cama, roupas de banho, roupas de cozinha e capas para estofados. O Japão mantém capacidade em têxteis especiais e técnicos, mas muitos SKUs têxteis domésticos de massa dependem de produtos acabados importados e de conversão terceirizada. Casas de comércio e importadores especializados coordenam a seleção de fornecedores, a garantia de qualidade e a gestão do custo desembarcado.
Na etapa seguinte, os produtos chegam a grandes varejistas de móveis e decoração, lojas de departamento, lojas especializadas e plataformas de comércio eletrônico, onde os canais online têm ganhado importância, já que a penetração do comércio eletrônico de artigos domésticos supera 31%. Os pontos de controle de qualidade e conformidade estão sendo cada vez mais formalizados por meio de programas liderados pelo setor (por exemplo, programas da JBA que promovem a identificação de qualidade doméstica) e estruturas de auditoria como a Norma Japonesa de Auditoria para a Indústria Têxtil (JASTI) do METI, formulada em março de 2025. A JASTI adiciona estrutura à diligência prévia de fornecedores, à documentação de gestão química e às práticas de rastreabilidade em fontes de múltiplos países.
Panorama Competitivo
O mercado de têxteis para o lar do Japão exibe uma concentração média, com as cinco maiores empresas a controlar aproximadamente 55% das vendas. A Nitori combina a integração vertical com uma gestão de mercadoria disciplinada para registar uma receita no Ano Fiscal de 2024 de JPY 895,8 mil milhões (USD 5,7 mil milhões). A sua rede logística permite atualizações semanais de SKU, reduzindo o risco de rotura de stock. A Nishikawa prioriza a ciência do sono, agrupando sensores conectados com os colchões MuAtsu e alcançando um crescimento de expedições de três dígitos após uma blitz publicitária de alto perfil.
A MUJI adota uma estética minimalista e programas de algodão reciclado para atrair millennials conscientes do ambiente. Os desafiantes emergentes incluem marcas coreanas que exploram a comercialização algorítmica em aplicações especializadas, e operadores tecnológicos como a Sony e a Mitsufuji que incorporam sensores em roupa de cama e vestuário. Os produtores domésticos de médio segmento contra-atacam destacando a costura de qualidade japonesa e a tecelagem de herança, mas a escassez de mão de obra aumenta o custo por unidade.
As movimentações estratégicas centram-se na certificação de sustentabilidade, parcerias em tecidos inteligentes e expansão omnicanal. A Nitori pilotou fábricas de reciclagem internas de PET para fibra. A Nishikawa colabora com resorts de glamping para apresentar colchões de alta qualidade em ambientes de experiência. A Feiler alavanca a artesania alemã de chenille através de colaborações de edição limitada que exigem pontos de preço premium. Os objetivos governamentais de economia circular podem acelerar a consolidação à medida que as fábricas mais pequenas lutam com o investimento em conformidade.
Líderes do Setor de Têxteis para o Lar do Japão
Nitori Holdings Co., Ltd.
Nishikawa Co., Ltd.
Ryohin Keikaku Co., Ltd. (MUJI
IKEA Japan K.K.
Francfranc Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os têxteis de circuito fechado e sintéticos reciclados oferecem um espaço em branco definido, à medida que as marcas equilibram a volatilidade dos custos, as exigências de rastreabilidade e o posicionamento de sustentabilidade. A atividade de mercado já aponta nessa direção por meio de iniciativas mencionadas no relatório, incluindo metas de conteúdo de poliéster reciclado e projetos-piloto internos de conversão de PET em fibra por grandes varejistas. Isso cria espaço para ampliar as entradas de garrafa para fibra, comprovar alegações verificadas de reciclagem e expandir linhas de produtos que combinam desempenho de fácil manutenção com materiais de menor impacto.
Roupas de cama funcionais e têxteis voltados à higiene para lares em envelhecimento e compradores institucionais também abrem espaço de expansão. Produtos que reduzem a carga de lavagem e melhoram o conforto (antimicrobianos, secagem rápida, termorregulação) alinham-se a essa tendência. No lado da demanda, a Campanha Interministerial de Conservação de Energia Residencial 2026 do Japão, incluindo o Projeto Mirai Eco Housing 2026, com orçamento de 175 bilhões de JPY, concentra reformas e melhorias residenciais em torno de critérios de desempenho definidos. Isso apoia oportunidades para que players de têxteis domésticos alinhem seus sortimentos e merchandising com reformas de eficiência energética, como cortinas térmicas e roupas de cama de conforto sazonal, e para firmar parcerias com grandes plataformas de varejo que agrupam gastos com reformas domésticas em campanhas coordenadas.
Desenvolvimentos recentes do setor
- Julho de 2026: A Nitori Holdings lançou uma nova campanha de vendas mensal, Mainichi no Kurashi Oen, Kongetsu no Okaidoku-hin, com início em 10 de julho de 2026, com o tema Medidas de Verão e descontos que incluem roupas de cama. A campanha aumenta o ritmo de promoções temáticas e vincula têxteis domésticos de refrescamento aos picos de demanda sazonal, apoiando giros de estoque mais rápidos em um mercado de reposição maduro.
- Junho de 2026: A Nishikawa introduziu uma opção de unidade superior em uretano com gel para seus travesseiros sob encomenda, oferecendo uma sensação mais firme ao mesmo tempo em que suprime o aumento de temperatura. Isso adiciona um atrativo tecnológico tangível aos acessórios de sono premium, reforçando a mudança do mercado em direção ao posicionamento de termoconforto e bem-estar nas compras essenciais de roupas de cama.
- Junho de 2024: A Showa Nishikawa destacou um forte aumento ano a ano nos embarques do colchão MuAtsu após uma campanha de durabilidade apoiada por uma celebridade e a publicação de classificações internas de vendas. A abordagem aproveita a prova social para direcionar os consumidores para SKUs comprovados, fortalecendo táticas de premiumização que elevam o valor mesmo quando os ciclos de substituição unitária são longos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor dos produtos têxteis de uso doméstico vendidos no Japão que são usados para mobiliar, decorar ou manter espaços de convívio, incluindo itens tipicamente comprados para quartos, banheiros, cozinhas e salas de estar.
Exclusões de escopo: excluímos têxteis para vestuário, têxteis industriais e médicos, e vendas puras de mobiliário nas quais o componente têxtil não é o item adquirido.
Visão geral da segmentação
- Por Aplicação
- Roupa de Cama
- Roupa de Banho
- Roupa de Cozinha
- Estofados
- Outros (Carpetes e Tapetes de Área)
- Por Material
- Algodão
- Linho
- Fibras Sintéticas
- Outros Materiais (Lã, Cânhamo, Seda, Juta, Bambu, etc.)
- Por Utilizador Final
- Residencial
- Comercial
- Por Canal de Distribuição
- Offline
- Online
- Por Geografia
- Hokkaido
- Tohoku
- Kanto
- Chubu
- Kansai
- Chugoku
- Shikoku
- Kyushu e Okinawa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para construir o panorama básico do mercado, primeiro reunimos informações públicas que mostram como as famílias japonesas compram e usam têxteis em casa e como os preços evoluíram ao longo do tempo. Nossa revisão se concentrou nas estatísticas oficiais de gastos domésticos e atividade de varejo do Japão (por exemplo, Statistics Bureau of Japan), dados de comércio e tarifas para categorias têxteis (por exemplo, UN Comtrade e resumos da alfândega japonesa), séries de inflação e preços ao consumidor (por exemplo, Bank of Japan) e publicações têxteis e de fibras de entidades setoriais (por exemplo, Japan Textile Federation).
Também utilizamos registros públicos de empresas e apresentações a investidores para entender o mix de produtos, a ênfase de canais e a direção de preços, e então definimos premissas por tipo de produto e canal. Quando os registros públicos eram irregulares, recorremos a uma assinatura paga de dados financeiros e inteligência de empresas para padronizar detalhes de receita e propriedade. As fontes de pesquisa documental listadas acima são apenas ilustrativas, e verificamos fontes públicas adicionais para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Para o trabalho de campo, conversamos com pessoas em toda a cadeia de valor no Japão, incluindo fabricantes, equipes de marca, distribuidores e tomadores de decisão de varejo e comércio eletrônico que acompanham o desempenho de vendas e promoções. Essas entrevistas nos ajudaram a confirmar quais grupos de produtos estão crescendo, como os preços médios de venda estão mudando por tecido e construção, e onde a participação online está tomando demanda das lojas offline.
Distribuição dos respondentes da pesquisa primária de campo
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 13% |
| Nível médio: 42% | Líderes funcionais/de unidade: 36% |
| Empresas menores: 22% | Gerentes: 51% |
Dimensionamento e previsão de mercado
Nosso dimensionamento começa com uma construção top-down, na qual os sinais de demanda das famílias e de vendas no varejo são reconstruídos em um pool de valor de têxteis domésticos para o Japão, sendo depois separados nas categorias domésticas típicas antes da definição dos totais finais. Para manter o resultado realista, cruzamos o resultado com aproximações bottom-up seletivas, como preço x volume amostrados para itens-chave, indicadores de receita de fornecedores e verificações de canal junto a varejistas, ajustando quando as duas visões não se alinham.
As principais entradas incluem padrões de consumo doméstico para bens relacionados ao lar, mudanças na participação online versus offline, tendências de importação de artigos têxteis e têxteis confeccionados, movimentos de custo de algodão e fibras sintéticas que afetam os preços, e a intensidade promocional que altera os preços de venda realizados. As previsões foram elaboradas usando análise de cenários, ligando as perspectivas de demanda a opiniões de especialistas sobre gastos do consumidor, ciclos de substituição relacionados à habitação e normalização de preços esperada, e depois testadas com suavização simples de séries temporais para categorias que se movem mais lentamente. Onde os dados no nível de produto eram escassos, usamos divisões proxy conservadoras a partir de entrevistas e padrões públicos de comércio, e depois reconciliamos essas divisões com o pool total de demanda para que as lacunas de categoria não inflassem o mercado.
Validação de dados e ciclo de atualização
Cada premissa-chave é verificada por mais de um ângulo, de modo que os totais são comparados com sinais independentes, como movimento de valor no varejo, direção do comércio e tendências de preços, antes de finalizarmos os números. As discrepâncias são identificadas antecipadamente, o modelo é executado novamente após o refinamento das premissas, e um analista adicional revisa as alterações para garantir consistência.
O relatório é atualizado em ciclo anual, com atualizações intermediárias acionadas quando ocorrem eventos materiais, incluindo movimentos cambiais acentuados, grandes reajustes de preços em fibras ou mudanças súbitas de demanda em grandes canais. Antes da entrega, realizamos uma verificação final para garantir que as publicações públicas mais recentes e os resultados das entrevistas estejam refletidos tanto nos números quanto na narrativa.
Tamanho do mercado japonês de têxteis domésticos segundo a Mordor Intelligence em comparação com outras estimativas publicadas
É normal observar tamanhos de mercado diferentes para têxteis domésticos no Japão, pois as publicações nem sempre consideram os mesmos produtos, canais e pontos de preço da mesma forma, e também podem escolher anos-base diferentes. Em nossas verificações, as maiores diferenças geralmente vêm de escolhas de escopo (o que conta como têxtil doméstico) e de como os níveis de preço são convertidos e atualizados.
Algumas estimativas incorporam categorias adjacentes, como móveis para o lar em geral ou revestimentos de piso, ao total, enquanto outras usam uma curva de crescimento de preços mais acelerada, baseada em narrativas de produtos premium, em vez dos preços de venda realmente praticados no Japão. Outro fator é o momento, já que as taxas de câmbio e a inflação podem alterar significativamente uma visão em USD dentro de um único ano, e a frequência de atualização determina se o mais recente enfraquecimento ou recuperação do varejo é capturado, o que é uma escolha de modelagem aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 8,87 bilhões de USD (2025) | |
| Consultoria Global A | 12,38 bilhões de USD (2025) | Esse número parece usar uma cesta de produtos mais ampla e premissas de valor realizado mais altas, o que pode ocorrer quando têxteis mais amplos de piso e mobiliário são incluídos e os preços de canal não são ajustados por descontos. |
| Editora Setorial B | 6,00 bilhões de USD (2025) | Esta estimativa provavelmente aplica uma lista de inclusão mais restrita e pode subestimar vendas domésticas que não se mapeiam claramente para o dimensionamento baseado em comércio, o que reduz o total mesmo quando a atividade de varejo está estável. |
A comparação mostra que a maior parte da diferença é explicada pelo que é contabilizado como têxtil doméstico e por como os preços são tratados em termos de USD para o Japão. Ao manter o escopo vinculado às categorias de têxteis domésticos comumente adquiridas e validar preços e participações de canal por meio de entrevistas, o modelo permanece rastreável a algumas entradas claras que podem ser repetidas todos os anos.


Questões-Chave Respondidas no Relatório
Qual é o tamanho do mercado de têxteis para o lar do Japão em 2026?
O tamanho do mercado de têxteis para o lar do Japão é de USD 9,01 mil milhões em 2026.
Qual é a taxa de crescimento prevista até 2031?
Espera-se que o mercado cresça a um CAGR de 1,56%, atingindo USD 9,74 mil milhões até 2031.
Qual segmento de aplicação detém a maior quota?
A roupa de cama detém 43,21% das vendas totais, mantendo a liderança em 2025.
Qual material está a expandir mais rapidamente?
O bambu e outros materiais celulósicos estão previstos para avançar a um CAGR de 7,89% até 2031.
Com que rapidez estão a crescer as vendas online?
Os canais online estão a expandir a um CAGR de 9,78%, impulsionados por uma penetração do comércio eletrónico de 31,54% em bens domésticos.
Qual região oferece o maior potencial de crescimento?
Kyushu-Okinawa apresenta o CAGR previsto mais elevado de 5,06% até 2031.
Página atualizada pela última vez em:



