
Tamanho e Participação do Mercado de Fibra Sintética
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
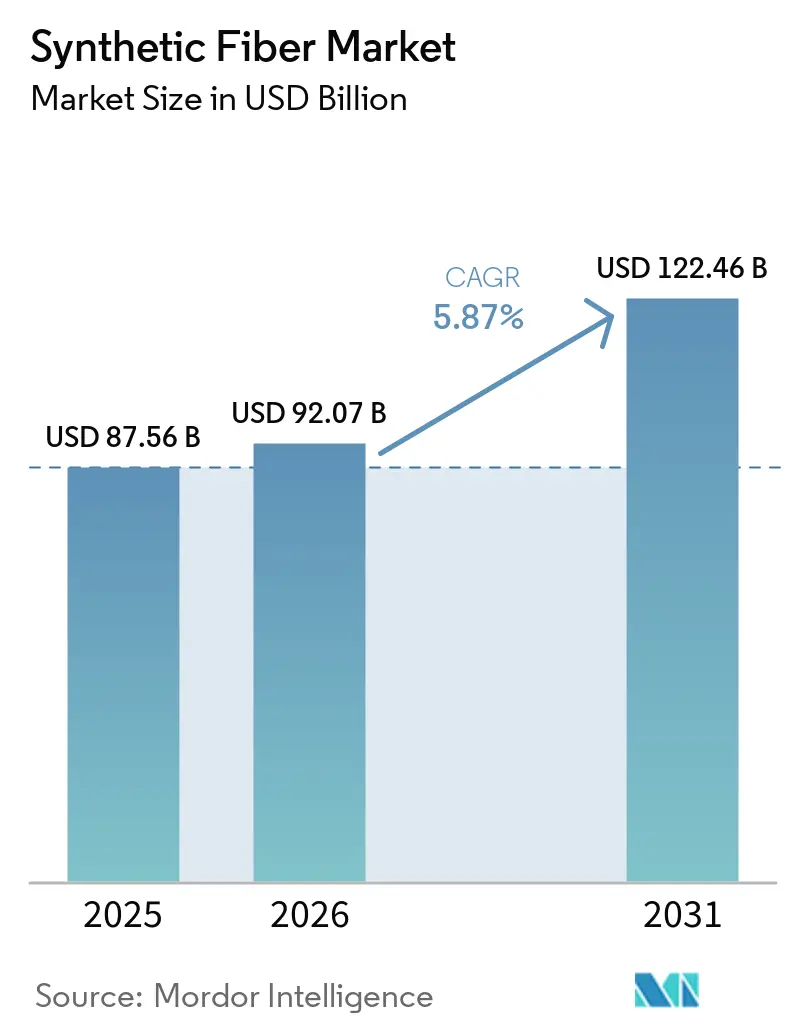
| Tamanho do Mercado (2026) | 92.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 122.46 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.87 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fibra Sintética por Mordor Intelligence
O tamanho do mercado de Fibra Sintética foi avaliado em 87,56 bilhões de USD em 2025 e estima-se que cresça de 92,07 bilhões de USD em 2026 para atingir 122,46 bilhões de USD até 2031, a um CAGR de 5,87% durante o período de previsão (2026-2031). A competitividade de custos em relação às fibras naturais continua a apoiar o uso amplo em vestuário, mobiliário, têxteis industriais e não tecidos. A demanda também está crescendo em descartáveis médicos, meios de filtração, componentes para veículos elétricos e geotêxteis, onde o desempenho do material tem maior peso nas decisões de compra. Os requisitos de conteúdo reciclado estão mudando as práticas de aquisição e direcionando capital para tecnologias de reciclagem em toda a cadeia de valor. Essa combinação de aplicações estabelecidas de alta demanda e usos especializados proporciona ao mercado de fibra sintética uma base de demanda mais ampla durante o período de previsão.
Principais Conclusões do Relatório
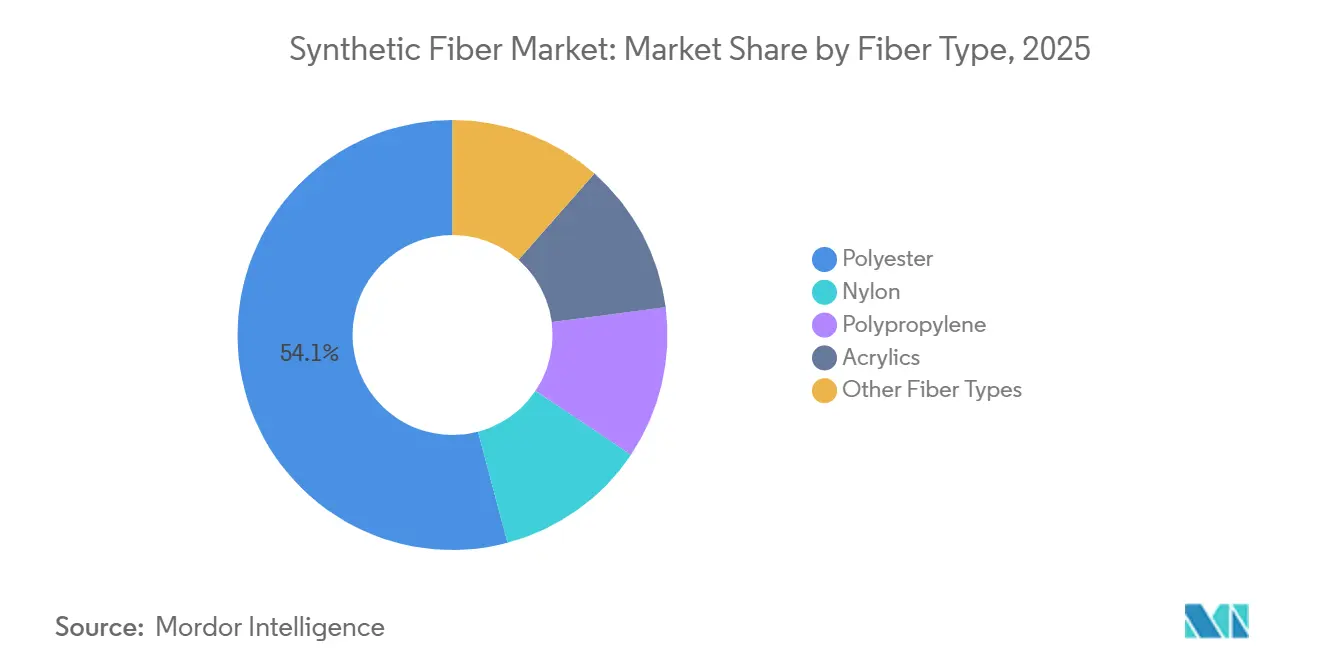
- Por tipo de fibra, o poliéster deteve 54,12% da participação de receita em 2025, enquanto o nylon deve expandir a um CAGR de 6,34% até 2031.
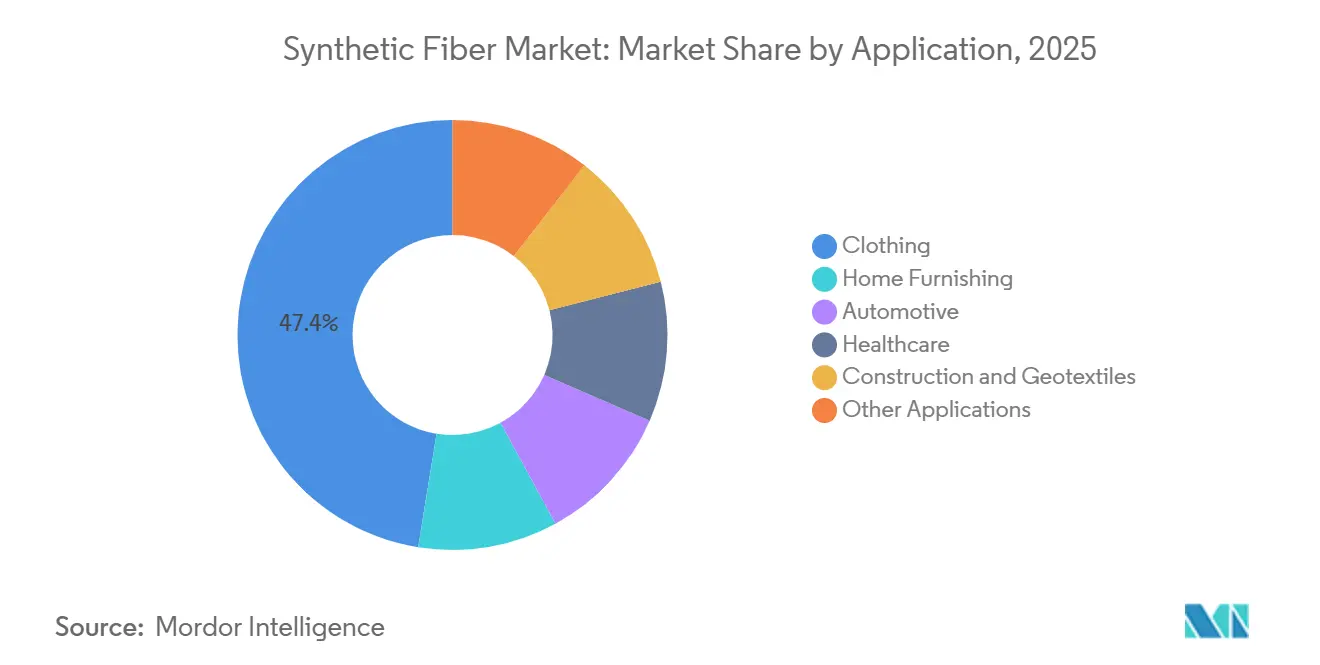
- Por aplicação, o vestuário representou 47,45% da receita em 2025, enquanto a saúde deve expandir a um CAGR de 6,72% até 2031.
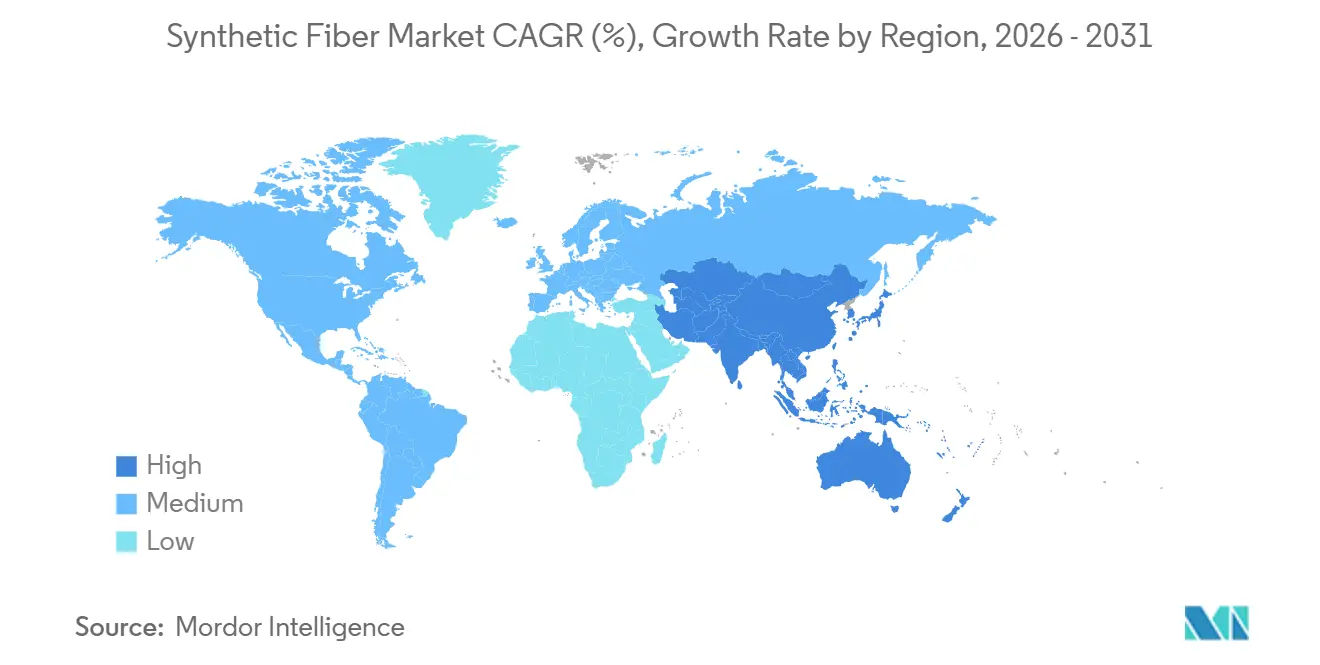
- Por geografia, a Ásia-Pacífico representou 51,56% da receita em 2025 e deve expandir a um CAGR de 6,63% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vantagem de Custo e Desempenho em Relação às Fibras Naturais | +1.8% | Global, particularmente no Sul e Sudeste Asiático e na África Subsaariana | Curto prazo (≤ 2 anos) |
| Expansão dos Usos de Não Tecidos para Higiene, Filtração e Aplicações Médicas | +1.4% | Global, com forte relevância no Sul da Ásia, ASEAN, Oriente Médio e África | Médio prazo (2-4 anos) |
| Demanda por Redução de Peso em Veículos Automotivos e Elétricos | +0.9% | América do Norte, Europa, China e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Demanda por Vestuário Athleisure, Roupas de Performance e Comércio Eletrônico | +1.2% | Global, liderado pela América do Norte, Europa Ocidental e mercados urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Mandatos de Conteúdo Reciclado e Aquisição Circular | +0.8% | Europa e América do Norte, com repercussão nas cadeias de fornecimento de exportação da ASEAN | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Vantagem de Custo e Desempenho em Relação às Fibras Naturais
As fibras sintéticas mantêm uma vantagem de custo em relação às alternativas naturais, particularmente o algodão. O fornecimento de algodão enfrenta restrições relacionadas à disponibilidade de água, variabilidade climática e concorrência por terras agrícolas. A fibra de poliéster em flocos tem sido tipicamente precificada com um desconto de 20-35% em relação a grades comparáveis de algodão, o que apoia as decisões de compra de fabricantes de vestuário e têxteis técnicos. A qualidade consistente, o desempenho de tração repetível e a compatibilidade com maquinário de alta velocidade também apoiam a seleção de materiais sintéticos. Esses fatores mantêm o poliéster e o polipropileno centrais para aplicações no mercado de fibra sintética, incluindo vestuário, mobiliário doméstico e não tecidos industriais.
Expansão dos Usos de Não Tecidos para Higiene, Filtração e Aplicações Médicas
Os não tecidos médicos e de higiene representam uma parcela crescente da produção global de fibra sintética. A demanda neste segmento é menos exposta aos ciclos de compra de vestuário e é impulsionada por aplicações com requisitos rigorosos de desempenho. Os tecidos spunbond-meltblown-spunbond são utilizados em aventais cirúrgicos, campos cirúrgicos, meios de filtração e produtos de proteção. Práticas mais rigorosas de controle de infecções sustentaram a demanda em hospitais e ambientes de saúde domiciliar. A expansão da saúde na Arábia Saudita, Nigéria e Bangladesh está ampliando a demanda por fibras além dos mercados anteriormente liderados pelo vestuário. O polipropileno continua sendo amplamente utilizado em não tecidos de higiene, enquanto o poliéster e o nylon são usados em aplicações de maior barreira que requerem estabilidade térmica e resistência à tração.
Demanda por Redução de Peso em Veículos Automotivos e Elétricos
A eletrificação de veículos está aumentando o interesse em compósitos de fibra sintética para peças estruturais e semiestruturais. Compósitos híbridos de fibra de carbono e fibra de vidro podem alcançar uma redução de peso de 45% em comparação com o aço convencional, mantendo a resistência estrutural[1]"Projeto do Genoma de Materiais Acelerado por Aprendizado de Máquina de Compósitos de Fibra Híbrida para Redução de Peso em Veículos Elétricos," Journal of Polymer and Composites, doi.org.. A menor massa do veículo pode melhorar a autonomia de veículos elétricos a bateria. O nylon é utilizado em peças sob o capô e carcaças de transmissão que requerem resistência ao calor. Os compósitos de fibra de poliéster são usados em acabamentos interiores, isolamento acústico e revestimentos de área de carga. O trabalho da Kia com a Bcomp em painéis para o Concept EV2 reflete o interesse contínuo em materiais interiores à base de fibra.
Demanda por Vestuário Athleisure, Roupas de Performance e Comércio Eletrônico
O athleisure e o vestuário casual continuam a apoiar a demanda por tecidos de performance. O poliéster e o nylon são comumente usados em construções de vestuário com gestão de umidade, elasticidade e durabilidade. As vendas de vestuário online favorecem tecidos que mantêm a forma durante o armazenamento, envio e manuseio repetido. As informações digitais sobre produtos também fornecem às marcas um canal direto para divulgar o conteúdo reciclado, a origem da fibra e as orientações de cuidado, o que pode tornar os fios reciclados rastreáveis mais úteis para o posicionamento do produto. A demanda por vestuário, portanto, permanece importante para o mercado de fibra sintética, mesmo com o crescimento mais rápido de outras aplicações.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Ácido Tereftálico Purificado (PTA), Monoetilenoglicol (MEG) e Matérias-Primas Petroquímicas | -0.6% | Global, com forte exposição na Índia, ASEAN e Europa | Curto prazo (≤ 2 anos) |
| Expansão de Capacidade Liderada pela China e Compressão de Margens | -0.5% | Global, com os efeitos mais fortes fora da China e entre produtores não integrados | Médio prazo (2-4 anos) |
| Preocupações com Desprendimento de Microfibras e Não Biodegradabilidade | -0.3% | Europa, América do Norte e Japão, com crescente conscientização na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do PTA, MEG e Matérias-Primas Petroquímicas
A volatilidade dos preços das matérias-primas continua sendo um risco operacional imediato para os produtores de fibra sintética. Os preços do PTA e do MEG na Índia subiram em duas semanas no início de 2026 após perturbações nos fluxos de petróleo pelo Estreito de Ormuz. Os preços das fibras acabadas tendem a se ajustar mais lentamente do que os custos de insumos, e essa diferença de tempo pode resultar em perdas de estoque e pressão sobre as margens de conversão. Os produtores com integração em refino ou PTA têm maior controle sobre sua base de custos do que as fábricas independentes. A volatilidade dos preços pode, portanto, ampliar a diferença de rentabilidade entre produtores integrados e operadores menores na Índia, Turquia e Sudeste Asiático.
Preocupações com Desprendimento de Microfibras e Não Biodegradabilidade
O desprendimento de microfibras e a não biodegradabilidade continuam sendo preocupações de longo prazo para as fibras sintéticas convencionais. A atenção política em torno do resíduo têxtil, da liberação de microplásticos e da responsabilidade do produtor aumentou. A Lei de Recuperação Responsável de Têxteis da Califórnia de 2024 estabeleceu uma estrutura para coleta, reparo, reutilização e reciclagem de têxteis[2]"Lei de Recuperação Responsável de Têxteis de 2024," Legislatura do Estado da Califórnia, leginfo.legislature.ca.gov.. Pesquisas também examinaram abordagens de produção que reduzem a liberação de microfibras de tecidos de poliéster. Essas pressões podem favorecer plataformas de materiais reciclados, biodegradáveis ou de menor desprendimento e podem exigir que os produtores invistam em design de produto, testes e rastreabilidade de materiais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fibra:
Escala do Poliéster Encontra o Crescimento do NylonO poliéster representou 54,12% da participação do mercado de fibra sintética em 2025. Sua posição é apoiada por seu papel estabelecido em vestuário, produtos de higiene não tecidos, filtração e geotêxteis. O material combina custo acessível, desempenho repetível e ampla compatibilidade de processamento, deixando poucas alternativas diretas em aplicações de alta produção. Os produtores estão cada vez mais enfatizando grades diferenciados, incluindo filamento ultrafino, produtos retardantes de chama e variantes de base biológica, refletindo uma mudança para longe de competir exclusivamente em tonelagem e preço.
O polipropileno atende a requisitos distintos em não tecidos médicos e de higiene e geotêxteis de construção. Sua baixa densidade e resistência à absorção de umidade apoiam o processamento eficiente nessas aplicações. As fibras acrílicas continuam sendo usadas em têxteis domésticos e malhas em climas mais frios, embora seu uso esteja sob pressão das misturas de poliéster, que oferecem desempenho semelhante a um custo menor. O nylon é o tipo de fibra de crescimento mais rápido, com o tamanho do mercado de fibra sintética projetado para crescer a um CAGR de 6,34% até 2031. A demanda vem de têxteis automotivos, filtração industrial e vestuário de performance, onde maior resistência e resistência ao calor justificam um prêmio de preço.


Por Aplicação:
A Saúde Amplia a Demanda Além do VestuárioO vestuário capturou 47,45% da participação do mercado de fibra sintética em 2025. O segmento permanece significativo porque os tecidos de poliéster e nylon de alto desempenho estão bem estabelecidos nas cadeias de fornecimento de athleisure, vestuário casual e moda rápida. O varejo digital apoia materiais que mantêm a forma durante a logística multicanal e o manuseio repetido. O mobiliário doméstico é outra aplicação importante para roupas de cama com enchimento de poliéster, fios de estofamento e fibras de nylon para carpetes, com a demanda de reposição e a formação de domicílios no Sul e Sudeste Asiático apoiando este segmento. O uso automotivo inclui tecido de airbag de nylon, estofamento de assento de poliéster, não tecidos acústicos e compósitos de fibra usados em interiores e componentes de veículos.
A construção e os geotêxteis representam uma fonte adicional de demanda por polipropileno e poliéster. O desenvolvimento de infraestrutura no Oriente Médio, África e Índia apoia o uso em estabilização de solo, drenagem e controle de erosão. A saúde é a aplicação de crescimento mais rápido, com o tamanho do mercado de fibra sintética para este segmento projetado para avançar a um CAGR de 6,72% até 2031. Os não tecidos descartáveis continuam sendo importantes em usos cirúrgicos, de filtração, higiene e saúde domiciliar. Os tecidos cirúrgicos de maior qualidade e os substratos antimicrobianos para cuidados de feridas alcançam realizações mais altas do que o poliéster de commodities usado em vestuário. Os não tecidos biodegradáveis, incluindo materiais à base de ácido polilático, podem ganhar relevância à medida que os sistemas de saúde incorporam requisitos de sustentabilidade nas decisões de compra.
Análise Geográfica
Mercado de Fibras Sintéticas da APAC
A Ásia-Pacífico detinha 51,56% do valor do mercado global em 2025 e está projetada para crescer a um CAGR de 6,63% até 2031. A região desempenha um papel central na oferta e na demanda global de poliéster, nylon, polipropileno e outras fibras sintéticas. A forte integração da China ao longo do refino, dos insumos petroquímicos e da fiação de fibras sustenta uma base de custos competitiva. Índia e países da ASEAN estão adicionando capacidade e atendendo às crescentes necessidades de consumo regional. Mudanças nas regras comerciais podem redirecionar os fluxos rapidamente dentro da região. Coreia do Sul e Japão mantêm posições importantes em nylon especial, spandex, poliéster de alto desempenho e materiais compostos.
Mercado de Fibras Sintéticas da APAC, América do Norte e Europa
A posição da Ásia-Pacífico no mercado de fibras sintéticas é reforçada por sua grande base de produção de vestuário e industrial. Os produtores chineses estão gerenciando o excesso de capacidade por meio de consolidação e maior foco em grades diferenciados. Os produtores indianos estão adicionando capacidade antecipando o crescimento esperado na demanda doméstica por vestuário. As empresas japonesas continuam a desenvolver fibras de alto desempenho e materiais compostos para aplicações automotivas e industriais. América do Norte e Europa estão mais focadas em grades especiais e materiais reciclados do que na produção de fibras virgens de alto volume. Os custos mais elevados de energia e insumos reduziram a competitividade de alguns ativos europeus a montante.
Mercado de Fibras Sintéticas das Américas e MEA
A América do Norte continua a gerar demanda por têxteis técnicos, aplicações automotivas e produtos reciclados. O papel de nearshore do México sustenta a demanda por fibras nas cadeias de suprimentos de vestuário e automotiva que atendem às marcas norte-americanas. América do Sul, Oriente Médio e África representam áreas de consumo em crescimento, apesar da limitada capacidade de produção doméstica. O Brasil combina demanda por vestuário, uso de geotêxteis agrícolas e uma cadeia de valor de politereftalato de etileno (PET) reciclado em desenvolvimento. Arábia Saudita, Nigéria e África do Sul contribuem, cada uma, com fontes distintas de demanda de infraestrutura, têxtil e processamento regional para o mercado de fibras sintticas.

Cenário Competitivo
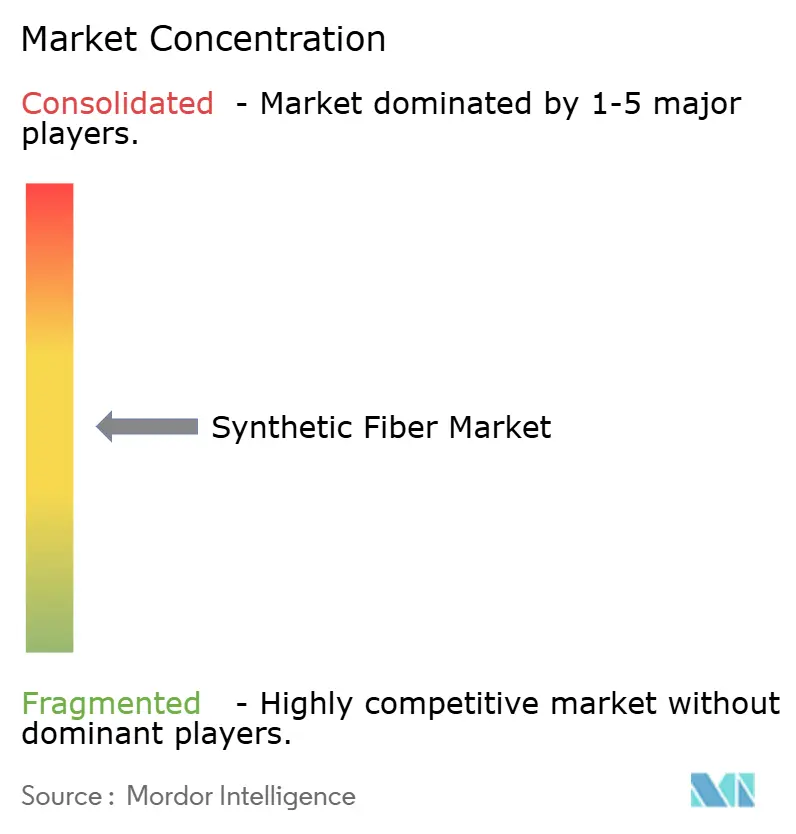
O mercado de fibra sintética é moderadamente fragmentado. Hengli Group, Tongkun Holding, Indorama Ventures, Reliance Industries e Toray Industries estão entre os produtores integrados com acesso significativo a matérias-primas e capacidades de fabricação. As fábricas menores frequentemente competem por meio de margens de conversão, serviço local e especialização em produtos. A posição competitiva dos grandes produtores é fortalecida quando o refino, a petroquímica, a produção de polímeros e a fiação de fibras estão verticalmente integrados. Essa integração pode reduzir a exposição à volatilidade dos preços das matérias-primas e às interrupções no fornecimento.
As estratégias competitivas estão cada vez mais focadas em conteúdo reciclado, materiais de base biológica e desenvolvimento técnico específico para aplicações. A Indorama Ventures e a Jiaren Chemical Recycling formaram uma joint venture em novembro de 2025 para expandir a capacidade de PET reciclado de têxtil para têxtil. A UNIFI relatou que sua plataforma REPREVE reciclou o equivalente a 1 bilhão de camisetas em resíduos de têxteis e fios até o ano fiscal de 2025. Em maio de 2026, a Toray Industries e a PTT Global Chemical desenvolveram tecnologia de fabricação para nylon 66 100% de base biológica usando uma rota de matéria-prima de base biológica, com produtos têxteis comerciais direcionados para o ano fiscal de 2028. Esses investimentos visam atender à demanda por circularidade e melhor desempenho dos materiais.
A reciclagem química para têxteis misturados continua sendo tecnicamente difícil em escala industrial, e as fibras sintéticas de alta tenacidade totalmente de base biológica ainda não foram comercializadas em escala. As tecnologias de aditivos biodegradáveis representam outra resposta às preocupações regulatórias e dos clientes com a poluição por microfibras. A UNIFI lançou o REPREVE com tecnologia CiCLO em abril de 2025 para aplicações de poliéster e nylon reciclados. Esses desenvolvimentos apoiam a diferenciação no mercado de fibra sintética, enquanto a capacidade de commodities continua a moldar a concorrência de preços.
Líderes do Setor de Fibra Sintética
Indorama Ventures Public Company Limited
China Petrochemical Corporation
Reliance Industries Limited
TORAY INDUSTRIES, INC.
Far Eastern New Century Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fibras Sintéticas
- Alpek S.A.B. de C.V.
- China Petrochemical Corporation
- Far Eastern New Century Corporation
- Hengli Group Co., Ltd.
- HYOSUNG TNC
- Indorama Ventures Public Company Limited
- Kolon Industries, Inc.
- Reliance Industries Limited
- Shenghong Holding Group
- Teijin Limited
- Tongkun Holding Group
- TORAY INDUSTRIES, INC.
- TOYOBO CO., LTD.
- UNIFI, Inc.
- Xin Feng Ming Group

Recent Industry Developments in Mercado de Fibras Sintéticas
- Agosto de 2026: A Hengyi Petrochemical anunciou planos para construir um projeto de fiação direta por fusão de Poliamida 6 (PA6) de 400.000 toneladas/ano por meio de suas subsidiárias Guangxi Hengyi New Materials e Hangzhou Yizhijin New Materials. O projeto envolve um investimento total de 4,87 bilhões de CNY (~675 milhões de USD) e um cronograma de construção de 18 meses, em meio ao excesso de oferta existente no mercado global de PA6.
- Maio de 2026: A Toray Industries e a PTT Global Chemical (GC) desenvolveram conjuntamente uma tecnologia de fabricação para nylon 66 (PA66) 100% de base biológica usando ácido adípico de base biológica derivado da fermentação de mandioca, com um lançamento de produto têxtil comercial previsto para o ano fiscal de 2028, oferecendo uma alternativa ao PA66 derivado do petróleo para aplicações têxteis premium.


Escopo do Relatório do Mercado Global de Fibra Sintética
As fibras sintéticas são materiais manufaturados produzidos pela ligação de pequenas unidades químicas chamadas monômeros em longas cadeias de polímeros, tipicamente usando subprodutos do petróleo ou do carvão.
O mercado de fibra sintética é segmentado por tipo de fibra, aplicação e geografia. Por tipo de fibra, o mercado é segmentado em poliéster, nylon, polipropileno, acrílicos e outros tipos de fibra. Por aplicação, o mercado é segmentado em vestuário, mobiliário doméstico, automotivo, saúde, construção, geotêxteis e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para a fibra sintética em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Poliéster |
| Nylon |
| Polipropileno |
| Acrílicos |
| Outros Tipos de Fibra |
| Vestuário |
| Mobiliário Doméstico |
| Automotivo |
| Saúde |
| Construção e Geotêxteis |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Fibra | Poliéster | |
| Nylon | ||
| Polipropileno | ||
| Acrílicos | ||
| Outros Tipos de Fibra | ||
| Por Aplicação | Vestuário | |
| Mobiliário Doméstico | ||
| Automotivo | ||
| Saúde | ||
| Construção e Geotêxteis | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Fibra Sintética?
O tamanho do mercado de Fibra Sintética foi avaliado em 87,56 bilhões de USD em 2025 e estima-se que cresça de 92,07 bilhões de USD em 2026 para atingir 122,46 bilhões de USD até 2031, a um CAGR de 5,87% durante o período de previsão (2026-2031).
Qual tipo de fibra tem a maior participação na demanda de fibra sintética?
O poliéster representou 54,12% da receita em 2025 porque é amplamente utilizado em vestuário, não tecidos, filtração e geotêxteis.
Qual aplicação está crescendo rapidamente para as fibras sintéticas?
A saúde deve crescer a um CAGR de 6,72% até 2031, à medida que não tecidos médicos descartáveis, meios de filtração e produtos de higiene têm uso mais amplo.
Qual região lidera a demanda global de fibra sintética?
A Ásia-Pacífico deteve 51,56% do valor global em 2025 e deve crescer a um CAGR de 6,63% até 2031.
Página atualizada pela última vez em:



