
Tamanho e Participação do Mercado de Imóveis Residenciais de Luxo da Suécia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
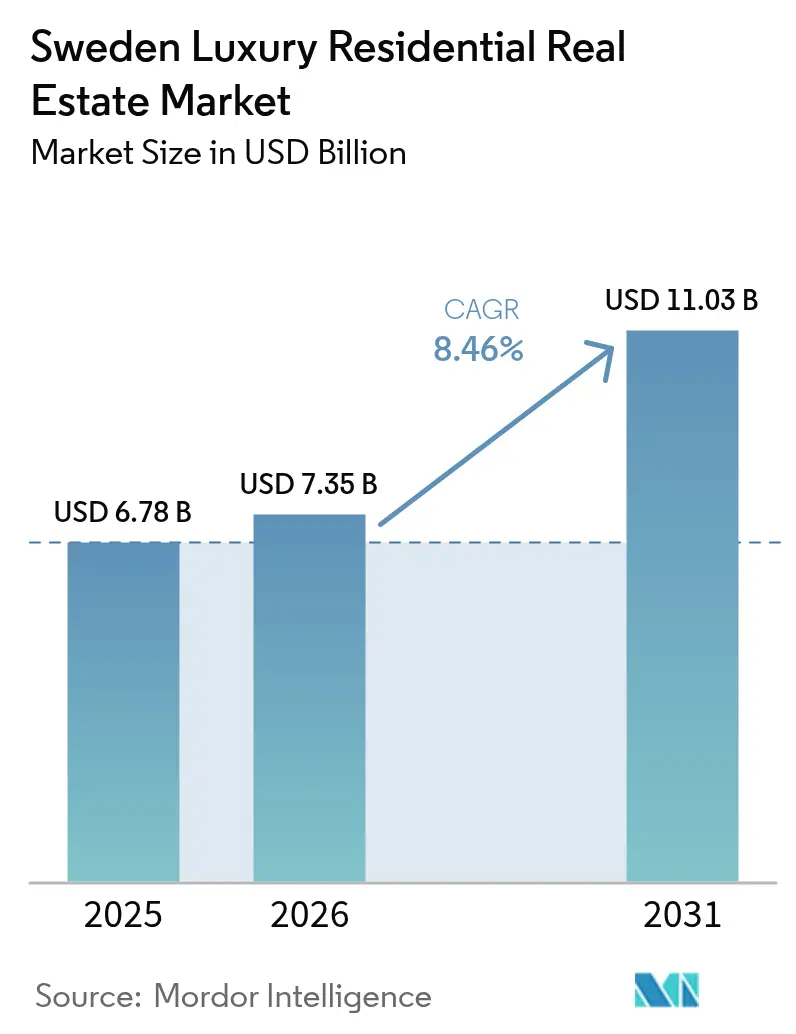
| Tamanho do mercado no ano base (2025) | 6.78 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.03 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.46 % |
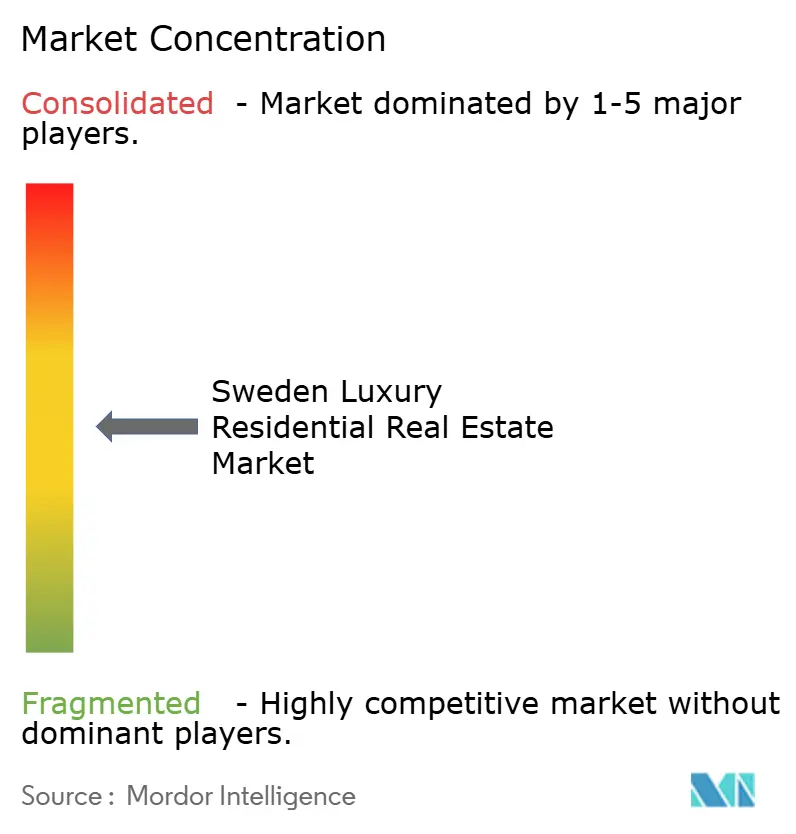
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imóveis Residenciais de Luxo da Suécia por Mordor Intelligence
O tamanho do mercado de imóveis residenciais de luxo da Suécia foi avaliado em USD 6,78 bilhões em 2025 e estima-se que cresça de USD 7,35 bilhões em 2026 para atingir USD 11,03 bilhões até 2031, a um CAGR de 8,46% durante o período de previsão (2026-2031). A tendência de alta reflete os robustos fluxos de entrada de compradores com patrimônio ultraelevado (UHNW) que encaram os imóveis premium suecos como um ativo de refúgio seguro e uma reserva de valor com desconto cambial na coroa sueca. As vantagens da taxa de câmbio, a política monetária acomodatícia e um arcabouço jurídico transparente impulsionaram coletivamente a demanda além do ritmo em que novos estoques podem ser entregues. Os incorporadores continuam a enfrentar gargalos de zoneamento, mas os investidores institucionais alocam novo capital em formatos de aluguel gerador de renda para capturar rendimentos previsíveis, enquanto as famílias domésticas preservam o patrimônio por meio da propriedade direta. A escassez de oferta, a crescente digitalização e as expectativas elevadas de bem-estar oferecem terreno fértil para a valorização dos preços e a inovação de produtos no mercado de imóveis residenciais de luxo da Suécia
Principais Conclusões do Relatório
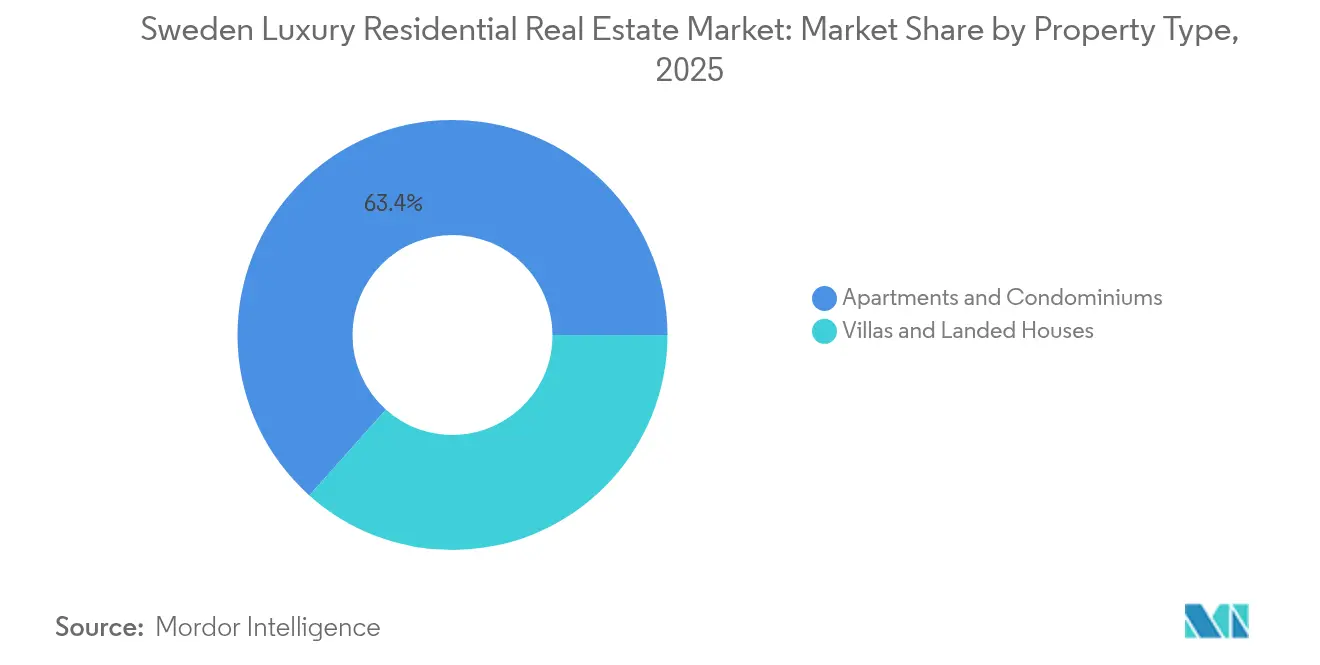
- Por tipo de imóvel, apartamentos e condomínios lideraram com 63,40% da participação na receita do mercado de imóveis residenciais de luxo da Suécia em 2025. Estima-se que o mercado de imóveis residenciais de luxo da Suécia para vilas e casas em terreno próprio se expanda a um CAGR de 8,72% entre 2026-2031.
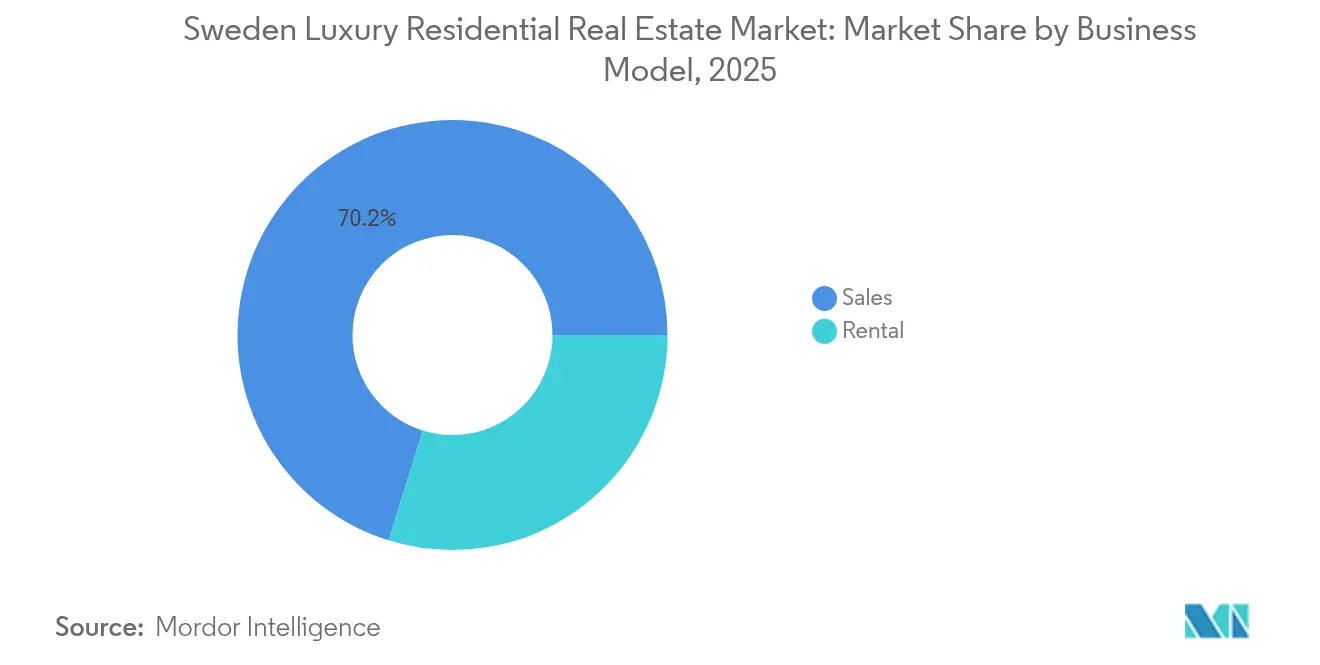
- Por modelo de negócio, as transações de vendas detiveram 70,20% da participação do mercado de imóveis residenciais de luxo da Suécia em 2025. O mercado de imóveis residenciais de luxo da Suécia para aluguéis avança a um CAGR de 9,35% entre 2026-2031.
- Por modalidade de venda, as transações secundárias responderam por 58,30% do tamanho do mercado de imóveis residenciais de luxo da Suécia em 2025. Projeta-se que o mercado de imóveis residenciais de luxo da Suécia para a atividade de nova construção cresça a um CAGR de 8,93% entre 2026-2031.
- Por geografia, Estocolmo comandou 45,60% do valor nacional do mercado de imóveis residenciais de luxo da Suécia em 2025. O mercado de imóveis residenciais de luxo da Suécia para Malmö é a cidade de crescimento mais rápido, a um CAGR de 9,58% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Imóveis Residenciais de Luxo da Suécia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Robustos fluxos de entrada de UHNW e apelo da Suécia como porto seguro | +2.1% | Estocolmo, Gotemburgo | Longo prazo (≥ 4 anos) |
| Taxas de juros reais negativas / baixas impulsionando a alocação em ativos reais | +1.8% | Em todo o país, concentrado nas áreas metropolitanas | Médio prazo (2-4 anos) |
| Demanda por segunda residência de compradores da UE e do Reino Unido em busca do desconto cambial na coroa sueca | +1.2% | Regiões costeiras, arquipélago, estações de esqui | Curto prazo (≤ 2 anos) |
| Plataformas de propriedade tokenizada que permitem a aplicação de riqueza em criptomoedas | +0.9% | Corredores tecnológicos de Estocolmo e Gotemburgo | Médio prazo (2-4 anos) |
| Imóveis com foco em bem-estar "casas saudáveis" com sobrepreços | +0.7% | Centros urbanos e projetos suburbanos de alto padrão | Longo prazo (≥ 4 anos) |
| Boom de talentos de tecnologia de Estocolmo impulsionando a demanda residencial premium | +0.6% | Grande Estocolmo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Robustos Fluxos de Entrada de UHNW e Apelo da Suécia como Porto Seguro
A política externa neutra da Suécia, suas sólidas instituições jurídicas e sua classificação de crédito AAA continuam a atrair famílias com patrimônio ultraelevado (UHNW) que desejam transferir capital de ativos financeiros voláteis. A propriedade estrangeira de segundas residências cresceu 6,3% em 2024, com as compras concentradas nas ilhas do arquipélago de Estocolmo e na orla marítima de Gotemburgo, onde os ativos-troféu são negociados quase inteiramente à vista. Os baixos impostos sobre a propriedade e a ausência de restrições para compradores estrangeiros tornam a entrada no mercado sem atritos, transformando o mercado de imóveis residenciais de luxo da Suécia em uma opção preferida de diversificação. Esse fluxo de capital sem alavancagem amorte os ciclos de preços, eleva a liquidez no quartil superior e eleva o patamar para os licitantes locais. A profundidade resultante da demanda global sustenta as perspectivas de valorização de longo prazo, mesmo quando os ciclos domésticos arrefecem.
Taxas de Juros Reais Negativas/Baixas Impulsionando a Alocação em Ativos Reais
O Riksbank reduziu sua taxa de referência de 4,0% para 3,75% e sinalizou novos cortes, mantendo as taxas reais negativas quando a inflação dos preços dos imóveis é considerada. Os suecos abastados detêm ativos financeiros no valor de SEK 16 trilhões (USD 1,5 trilhão), e aproximadamente 79% dos empréstimos das famílias já fluem para o setor imobiliário. A alavancagem barata permite que os compradores domésticos ampliem sua escala, enquanto os investidores estrangeiros exploram tanto o diferencial de taxa quanto a fraqueza da coroa sueca para garantir rendimentos superiores. A postura fortalece as avaliações de ativos e absorve a oferta mais rapidamente do que ela pode ser reabastecida, alimentando assim o crescimento composto do mercado de imóveis residenciais de luxo da Suécia.
Demanda por Segunda Residência de Compradores da UE e do Reino Unido em Busca do Desconto Cambial na Coroa Sueca
A coroa sueca caiu 13% em relação ao euro desde 2022, criando uma janela para que compradores europeus e britânicos adquiram ativos de estilo de vida escandinavo com um desconto implícito. Muitas famílias ricas, insatisfeitas com as perspectivas do mercado imobiliário britânico pós-Brexit, voltaram suas atenções para a costa e as estações de esqui da Suécia, onde os preços de tabela permanecem abaixo dos picos históricos. As compras por arbitragem cambial também extravasam para o segmento de aluguel de curta duração, fornecendo inventário de alto rendimento ao crescente pipeline de turismo da Suécia. Esse apetite transfronteiriço injeta liquidez durante períodos de giro doméstico reduzido e estabiliza os preços do segmento de alto padrão no mercado de imóveis residenciais de luxo da Suécia.
Plataformas de Propriedade Tokenizada que Permitem a Aplicação de Riqueza em Criptomoedas
A cena de fintechs de Estocolmo incuba plataformas baseadas em blockchain que fracionam imóveis de luxo e liquidam em criptomoeda. As plataformas em estágio inicial têm como alvo distritos premium onde os rendimentos de aluguel e a liquidez justificam estruturas tokenizadas, abrindo segmentos anteriormente acessíveis apenas a instituições. Reguladores progressistas e uma infraestrutura digital de ponta tornam a Suécia um dos locais mais fáceis da Europa para a tokenização em conformidade regulatória. À medida que a riqueza em criptomoedas busca exposição regulamentada a ativos imobiliários físicos, espera-se que as operações com tokens aumentem sua participação, acrescentem transparência e acelerem os prazos de fechamento em todo o mercado de imóveis residenciais de luxo da Suécia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de terrenos urbanizáveis e zoneamento restrito nos centros urbanos | -1.4% | Centros urbanos de Estocolmo, Gotemburgo e Malmö | Longo prazo (≥ 4 anos) |
| Custos de retrofit de eficiência energética mais rigorosos para o estoque histórico | -0.8% | Distritos históricos em todo o país | Médio prazo (2-4 anos) |
| Aumento dos seguros impulsionado por risco climático nos ativos costeiros | -0.6% | Arquipélago e outras zonas à beira-mar | Longo prazo (≥ 4 anos) |
| Restrição do lado da oferta devido a falências no setor de construção | -0.5% | Em todo o país, aguda nas principais metrópoles | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Terrenos Urbanizáveis e Zoneamento Restrito nos Centros Urbanos
As restrições geográficas e os distritos históricos de grande importância patrimonial limitam o volume de novas habitações de luxo que podem ser realisticamente construídas nas três principais cidades da Suécia. As aprovações de planejamento exigem consultas prolongadas, e os tamanhos mínimos de lote ou os limites de altura das edificações impedem melhorias de densidade. A escassez de oferta consolida os prêmios de revenda, mas também suprime a velocidade das transações e deixa à margem compradores excluídos por preço dos enclaves consolidados[1]Karin Wanngård, "Estatísticas de Detaljplan 2025", Município de Estocolmo, start.stockholm. O efeito líquido é um obstáculo estrutural à absorção geral e à expansão de longo prazo do mercado de imóveis residenciais de luxo da Suécia.
Custos Mais Rigorosos de Retrofit de Eficiência Energética para o Estoque Histórico
A estratégia climática da Suécia obriga os proprietários de edifícios anteriores ao ano 2000 a implementar extensas melhorias de isolamento, ventilação e energia renovável, especialmente em áreas de interesse histórico. A reforma de fachadas tombadas pode acrescentar de 15% a 25% aos orçamentos de aquisição, desestimulando alguns compradores transfronteiriços que preferem imóveis prontos e eficientes. A conformidade eleva o capital investido (capex) e prolonga os ciclos de renovação, reduzindo a trajetória do CAGR[2]Anders Sjelvgren, "Normas de Eficiência Energética para Edifícios Existentes 2025", Boverket, boverket.se. No entanto, os ativos que combinam com sucesso o charme histórico com baixos custos operacionais frequentemente alcançam sobrepreços significativos, compensando parte da restrição inicial no mercado de imóveis residenciais de luxo da Suécia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Imóvel: Apartamentos, Âncora da Demanda Urbana de Luxo
Apartamentos e condomínios capturaram uma fatia de 63,40% do volume de negociações de 2025, à medida que os investidores globais privilegiam ativos com baixa necessidade de manutenção, localizados centralmente e com serviços de concierge. Os apartamentos de revenda em Östermalm, Södermalm e Vasastan são negociados rapidamente, sustentados por canais de revenda líquidos e robustos rendimentos de aluguel mobiliado. Os incorporadores intensificam os pacotes de comodidades para diferenciar o novo inventário, integrando academias de ginástica, jardins de cobertura compartilhados e estacionamento com carregamento para veículos elétricos em projetos de média altura. Os compradores estrangeiros apreciam a usabilidade imediata e a governança simplificada das associações de condomínio suecas, traduzindo-se em demanda sustentada mesmo quando as condições de crédito se tornam mais restritivas. As vilas e casas em terreno próprio, embora menores em termos de valor, registram o crescimento mais rápido, com um CAGR de 8,72%, à medida que executivos que buscam privacidade e compradores europeus com riqueza em ativos perseguem refúgios costeiros e no arquipélago. Grandes terrenos em Lidingö, Djursholm e Saltsjöbaden realizam prêmios acima da tendência devido às limitações de zoneamento que mantêm a nova oferta reduzida. A participação do mercado de imóveis residenciais de luxo da Suécia para vilas poderá se aproximar de 39,50% até 2031 se a capacidade de construção se recuperar. As famílias que buscam imóveis maiores têm como alvo layouts adequados para trabalho híbrido, design biofílico e espaço de jardim, enquanto estrangeiros com alto patrimônio líquido tratam as propriedades à beira-mar como reservas de capital de longo prazo e bases de lazer sazonal.


Por Modelo de Negócio: A Propriedade Prevalece, mas os Aluguéis Aceleram
As vendas ainda dominam com 70,20% da atividade de mercado, à medida que os compradores com patrimônio ultraelevado (UHNW) apostam na propriedade direta para preservação de patrimônio e certeza de estilo de vida. O pagamento à vista continua a substituir a alavancagem no segmento de topo, auxiliado pelos descontos vinculados à coroa sueca e ao baixo atrito nos custos de transação. Os corretores relatam um aumento nas transações fora do mercado, sinalizando maior liquidez e maior privacidade no mercado de imóveis residenciais de luxo da Suécia para transações de vendas. Os incorporadores focam em acabamentos prontos para uso para limitar a exposição do comprador a reformas e acelerar os fechamentos em um pipeline competitivo. Os formatos de aluguel, no entanto, registram um CAGR de 9,35%, graças ao capital institucional que busca fluxos de caixa previsíveis. Os empreendimentos de construção para locação (build-to-rent - BTR) em torno de submercados emergentes, como Flemingsberg e Hagastaden, absorvem talentos do setor tecnológico e expatriados corporativos, oferecendo contratos flexíveis com serviços de padrão hoteleiro. A tokenização e os híbridos de coliving ampliam ainda mais o acesso para profissionais mais jovens que valorizam a mobilidade em detrimento da propriedade imobiliária. Os proprietários de imóveis de luxo obtêm rendimentos brutos premium em uma cidade com controle rigoroso de aluguel sobre o estoque convencional, sustentando uma sólida pilha de retorno ajustado ao risco no mercado de imóveis residenciais de luxo da Suécia.
Por Modalidade de Venda: Os Ativos Secundários Mantêm a Liderança
Os imóveis de revenda representaram 58,30% do fluxo de negociações de 2025, à medida que apartamentos e vilas de significância histórica mudam de mãos nos círculos ultraabastados. Esses endereços detêm localizações à beira-mar ou com patrimônio histórico inigualáveis, e a escassez eleva o preço por metro quadrado. A participação do mercado de imóveis residenciais de luxo da Suécia vinculada ao estoque secundário deverá reduzir-se marginalmente, mas permanecerá dominante, pois o zoneamento e as avaliações de impacto ambiental limitam o pipeline de novos projetos. As visitas virtuais em alta resolução e os relatórios ricos em dados encurtaram o ciclo de comercialização, permitindo que licitantes globais se comprometam sem extensas visitas presenciais. O inventário primário, ou de nova construção, está projetado para crescer a um CAGR de 8,93% até 2031, impulsionado por incorporadores que integram tecnologia de bem-estar, credenciais de ESG e plataformas de habitação inteligente desde a concepção. As certificações Miljöbyggnad Prata e superiores estão se tornando linha de base, e os compradores pagam um prêmio por energia solar no local, reciclagem de águas cinzas e envoltórias de casa passiva. As falências no setor de construção estão retardando o início de novos projetos, fazendo com que o mercado de imóveis residenciais de luxo da Suécia para habitações recém-construídas permaneça restrito até que as restrições de mão de obra e materiais sejam resolvidas.
Análise Geográfica
Estocolmo ancora a demanda nacional de luxo com 45,60% do valor de 2025. A cidade combina a escala dos serviços financeiros com um próspero ecossistema de startups que criou cinco unicórnios em 2024 apenas, enriquecendo uma nova geração de compradores com recursos em ativos. As ilhas premium como Djurgården, Skeppsholmen e Fjäderholmarna atingem preços recordes à medida que as mansões-troféu se tornam cada vez mais raras. No lado do aluguel, os pacotes de realocação executiva sustentam um crescimento anual de dois dígitos para apartamentos de alto padrão, uma tendência que estabiliza a renda para os proprietários no mercado de imóveis residenciais de luxo da Suécia.
Malmö registra o crescimento mais rápido, com um CAGR de 9,58%, impulsionado pela mobilidade transfronteiriça através da Ponte Öresund, que atrai capital dinamarquês e da Europa continental. Os prósperos clusters de ciências da vida em Medicon Village e o ecodistritos de Västra Hamnen incorporam o DNA de ESG ao novo estoque de luxo, alinhando-se às regras da Taxonomia da UE. Os coberturas à beira-mar com sistemas de aquecimento geotérmico regularmente superam USD 1.200 por metro quadrado, reduzindo a diferença histórica de preços com Estocolmo. A melhor conectividade ferroviária integrará ainda mais Malmö aos itinerários executivos pan-nórdicos, ampliando o raio de captação do mercado de imóveis residenciais de luxo da Suécia além da demanda doméstica.
Gotemburgo e Uppsala desempenham papéis complementares. Em Gotemburgo, os executivos de alto escalão do Volvo Group, Northvolt e SKF encontram uma combinação única de comércio portuário e lazer no arquipélago. Submercados como Änggården e Hovås desfrutam de estabilidade, à medida que os compradores buscam um equilíbrio harmonioso entre o acesso à cidade e a natureza. O setor de luxo de Uppsala apoia-se no charme cultural e no prestígio acadêmico ancorados por uma universidade com 500 anos de história. Casas históricas do século XIX renovadas, a uma distância a pé de hubs de biotecnologia, são negociadas rapidamente, atraindo professores e executivos globais de pesquisa e desenvolvimento. Ambas as cidades ampliam a participação geográfica e adicionam caminhos de diversificação no mercado de imóveis residenciais de luxo da Suécia.
Panorama regulatório
O desenvolvimento e a reforma de imóveis residenciais de luxo na Suécia operam sob a Lei de Planejamento e Construção (PBL, 2012:546), com os municípios controlando os planos detalhados e as licenças de construção, e o Conselho Nacional de Habitação, Construção e Planejamento (Boverket) definindo regras e diretrizes de construção nacionais. O Boverket emitiu uma nova estrutura regulatória para regras de construção (um marco sucessor das disposições anteriores da BBR e da EKS) que entrou em vigor em 1º de julho de 2025. O período de transição que permitia o uso das regras antigas foi até 30 de junho de 2026, de modo que 2026 funciona como um ponto-chave de reinício de conformidade para o design, a documentação e as aprovações de projetos.
Para o estoque de luxo existente e novo, a pressão regulatória prática se concentra nos requisitos de desempenho para a adequação e as propriedades técnicas das residências (incluindo a BFS 2024:11). Também está se intensificando em torno das expectativas de energia e sistemas alinhadas com a direção mais amplas da política da UE. O Boverket sinalizou novas regulamentações de gestão de energia programadas para entrar em vigor em 1º de outubro de 2026, aumentando a necessidade de escolhas de engenharia antecipadas em construções novas de alto padrão e um escopo mais profundo de retrofit para ativos de patrimônio histórico e secundários premium, onde a precificação premium depende do equilíbrio entre o caráter protegido e o desempenho moderno.
Análise da cadeia de valor
A cadeia de valor do setor imobiliário residencial de luxo na Suécia começa com a aquisição de terrenos e o planejamento, incluindo os planos detalhados municipais e as licenças de construção. Em seguida, avança para o desenvolvimento e a gestão de projetos por incorporadoras listadas e privadas, design e engenharia especializados (arquitetura, MEP e consultores de sustentabilidade ou energia) e a entrega da construção por meio de empreiteiras gerais e subcontratadas. A comercialização é conduzida por redes de corretores e intermediários de luxo com marca, incluindo franquias globais e boutiques suecas, enquanto o financiamento envolve bancos domésticos, patrimônio privado e capital institucional, especialmente para formatos premium de aluguel e build-to-rent. As operações contínuas incluem gestão de propriedades e serviços de concierge, além de empreiteiras de retrofit que apoiam upgrades energéticos e renovações voltadas para o bem-estar.
Os pontos de estrangulamento tendem a surgir nos prazos de tramitação de licenças no início do processo e na capacidade de construção e disponibilidade de capital de giro dos subcontratados mais adiante. Isso aumentou a importância de ferramentas alternativas de financiamento da cadeia de suprimentos e de uma aquisição mais rigorosa. A atividade recente de projetos na Grande Estocolmo ilustra como essas restrições moldam o pipeline: a Wallin apresentou o primeiro pedido de licença de construção em junho de 2026 para o projeto Margo (110 unidades) dentro do Parkstaden Arstafaltet, e a Sveafastigheter iniciou a construção em junho de 2026 do projeto Hedvig em Spanga (127 unidades). A subsidiária da Fabege, Birger Bostad, iniciou a produção em julho de 2026 de 132 unidades em Haga Norra, com múltiplas conclusões agrupadas em torno de 2028. Juntos, esses movimentos apontam para o processamento de licenças, a disponibilidade de empreiteiras e o desenvolvimento de bairros por fases como os principais fatores da nova oferta adjacente ao premium nos submercados de maior demanda de Estocolmo.
Panorama Competitivo
A fragmentação permanece a marca registrada da competitividade do mercado de imóveis residenciais de luxo da Suécia. Franquias internacionais como Sotheby's International Realty, Christie's International Real Estate e Engel & Völkers dedicam recursos aos nichos de troféus de Estocolmo e da costa, mas nenhuma ultrapassa uma participação nacional de dois dígitos. Boutiques suecas como Fantastic Frank, ESNY e Bjurfors Premium exploram dados hiperlocais, a estética do design escandinavo e a narrativa digital curada para capturar uma clientela que valoriza a discrição. A tecnologia serve como o principal campo de batalha: visitas virtuais em realidade virtual, custódia baseada em blockchain, mecanismos de avaliação assistidos por IA e soluções de tokenização white-label diferenciam os corretores em um campo disputado.
Os incorporadores integram serviços verticais, criando braços internos de corretagem e gestão de ativos para manter o controle de ponta a ponta sobre a experiência da marca. Os investidores institucionais entram no espaço de vendas por meio de conceitos de residências com marca e estratos de longo prazo, enquanto as startups de tecnologia imobiliária (prop-tech) anunciam ofertas de compra instantâneas ou clubes de coinvestimento para milionários mais jovens. As parcerias se intensificam; a consultoria transfronteiriça da JLL, a expansão do BTR da EQT e a simplificação de licenças do Boverket reduzem o atrito no desdobramento de capital ou nas aprovações, elevando assim o patamar de sofisticação no mercado de imóveis residenciais de luxo da Suécia.
As barreiras à escala persistem. A heterogeneidade do zoneamento, as nuances linguísticas dos contratos e as culturas de compradores hiperlocais impedem os benefícios de rede que geralmente coroam um único campeão nacional. Consequentemente, os cinco principais intermediários ainda controlam bem menos de 35% do valor das transações. A situação mantém as margens de honorários saudáveis para consultores especializados, ao mesmo tempo em que incentiva a inovação contínua na aquisição e retenção de clientes. Os participantes do ecossistema que mesclam autenticidade escandinava com alcance global estão posicionados para expandir sua participação mais rapidamente no mercado de imóveis residenciais de luxo da Suécia.
Líderes do Setor de Imóveis Residenciais de Luxo da Suécia
Sotheby's International Realty Sweden
Skeppsholmen Sotheby's
Eklund Stockholm New York (ESNY)
Bjurfors Premium
Svensk Fastighetsförmedling Luxury
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As mudanças regulatórias e tecnológicas estão criando um caminho de execução mais definido para estratégias de novas construções premium e reformas. A estrutura de regras de construção pós-transição do Boverket, na qual as regras antigas só podiam ser usadas até 30 de junho de 2026, junto com as regulamentações de gestão de energia programadas para 1º de outubro de 2026, desloca a dinâmica competitiva em direção a incorporadoras e proprietários que conseguem documentar o desempenho, entregar soluções técnicas conformes e empacotar especificações de nível ESG como parte da proposta de luxo. No âmbito das licenças, o governo publicou a Prop. 2025/26:180 em março de 2026 para modernizar e simplificar as regras sobre alterações em edificações, e uma consulta legislativa de junho de 2026 propôs esclarecimentos sobre os requisitos de licença de construção para extensões residenciais específicas. Isso favorece um escopo mais previsível para reformas de alto valor quando as restrições de patrimônio histórico e as atualizações energéticas se sobrepõem.
A digitalização das transações também é uma oportunidade de curto prazo, pois reduz o atrito na busca e no marketing e apoia a confiança do comprador para a demanda remota e transfronteiriça. Em 2026, a Hemnet introduziu um aplicativo integrado no ChatGPT e lançou uma ferramenta de imagem baseada em IA que ajuda os usuários a visualizar upgrades de interiores diretamente nos anúncios. Isso reforça uma mudança em direção a jornadas de compra ricas em dados e assistidas digitalmente, que podem favorecer corretores e vendedores premium com ativos de apresentação de alta qualidade. Juntamente com o interesse em tokenização descrito no contexto de mercado, essas mudanças de plataforma e processo criam espaço para intermediários e incorporadoras focados no luxo se diferenciarem por meio de qualificação mais rápida, storytelling digital mais persuasivo e documentação aprimorada do desempenho do edifício e do potencial de renovação.
Desenvolvimentos recentes do setor
- Julho de 2026: a Fabege, por meio da subsidiária Birger Bostad, iniciou a produção de 132 unidades residenciais em Haga Norra, Estocolmo, com conclusão prevista para 2028. O projeto adiciona profundidade visível ao pipeline em uma área de captação premium essencial, onde as restrições de licenciamento e construção limitam a nova oferta. Também reforça o papel de grandes incorporadoras bem capitalizadas na garantia de capacidade de empreiteiras e no avanço de projetos durante ciclos de construção irregulares.
- Junho de 2026: a Skeppsholmen Sotheby's International Realty relatou atividade contínua no segmento premium de Estocolmo, com múltiplos anúncios de alto valor movimentando-se pelos canais de corretagem neste trimestre. O desempenho destaca a liquidez nos mercados de ponta e fortalece o alcance da plataforma de corretagem para transações de luxo.
- Maio de 2025: o Município de Estocolmo lançou uma estrutura público-privada que possibilitou 1.790 transações de propriedades de luxo em um mês por meio de aprovações aceleradas. A medida destacou como as mudanças nos processos municipais podem acelerar o fluxo em submercados com oferta restrita, onde o timing e a certeza determinam o poder de precificação. Aprovações mais rápidas também melhoram a viabilidade de projetos para incorporadoras e investidores que visam reformas premium e estratégias de reposicionamento.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado é definido como o valor das propriedades residenciais de luxo na Suécia, onde as residências são construídas para ocupação humana e posicionadas como premium por localização, qualidade de construção e comodidades sofisticadas, conforme refletido na precificação das transações.
Exclusões de escopo: excluímos imóveis comerciais, transações puramente de terrenos sem unidade residencial e negócios residenciais de massa não luxuosos que não atendam aos limites de preço e especificação de luxo usados no modelo.
Visão geral da segmentação
- Por Tipo de Imóvel
- Apartamentos e Condomínios
- Vilas e Casas em Terreno Próprio
- Por Modelo de Negócio
- Vendas
- Aluguel
- Por Modalidade de Venda
- Primário (Nova Construção)
- Secundário (Revenda)
- Por Cidade
- Estocolmo
- Gotemburgo
- Malmö
- Uppsala
- Outras Cidades
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir os limites do mercado e construir a série temporal base para a atividade habitacional, a precificação e as condições de financiamento na Suécia. Revisamos fontes públicas e oficiais, como as tabelas habitacionais e demográficas da Statistics Sweden (SCB), publicações do Sveriges Riksbank sobre taxas de política monetária e endividamento das famílias, indicadores de preços de habitação do Eurostat e a Autoridade Sueca de Mapeamento, Cadastro e Registro de Terras (Lantmateriet) para referências orientadas a propriedades e transmissões. Também usamos portais de planejamento municipal e comunicados nacionais orientados a construção e habitação quando disponíveis, pois ajudam a explicar os acréscimos e as restrições de oferta em torno de localizações privilegiadas.
Para traduzir esses sinais em um modelo de mercado, adicionamos fontes secundárias gerais, como relatórios anuais e apresentações a investidores de incorporadoras e grupos imobiliários listados, comentários de associações de corretores respeitáveis e cobertura de imprensa confiável sobre o ritmo de transações em Estocolmo e outras cidades-chave. Assinaturas de bases de dados pagas foram usadas seletivamente para dados financeiros e inteligência de empresas, além de triagem de notícias e finanças que ajuda a acompanhar grandes lançamentos de projetos, mudanças de financiamento e atualizações de políticas que podem alterar o sentimento do comprador. As fontes listadas acima são apenas ilustrativas, e muitas outras referências foram usadas para coleta de dados, validação e esclarecimento durante a pesquisa.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas curtas foram realizadas com participantes próximos das transações e do desenvolvimento residencial de luxo, incluindo líderes de corretagem, incorporadoras, consultores imobiliários e profissionais selecionados de financiamento e jurídico que acompanham os fluxos de negócios. Usamos essas discussões para confirmar como o termo "luxo" é aplicado na Suécia por cidade e tipo de imóvel, e então para validar premissas sobre descontos, tempo no mercado, mix de compradores e o efeito prático das mudanças nas taxas de hipoteca.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 15% |
| Nível médio: 52% | Líderes funcionais/de unidade: 37% |
| Players menores: 17% | Gerentes: 48% |
Dimensionamento de mercado e previsão
O dimensionamento foi construído usando uma lógica combinada de top-down e bottom-up, de modo que os totais são ancorados na atividade habitacional da Suécia e depois validados por meio de verificações de preço e volume visíveis no mercado. Na construção top-down, os padrões de transação e os indicadores de precificação em nível de cidade foram usados para reconstruir um pool de demanda de luxo, que foi então convertido em valor aplicando uma participação de luxo e um valor típico de negócio para residências premium. Uma vez estabelecida essa estrutura, corroboramos usando aproximações bottom-up seletivas, como amostragens de anúncios e fechamentos de imóveis de luxo, verificações de canal sobre contagens de negócios com corretores e uma consolidação de verificação de sanidade de lançamentos de projetos premium onde os detalhes são públicos.
Algumas entradas tiveram impacto desproporcional e foram atualizadas com frequência, incluindo o preço de luxo por metro quadrado nas principais cidades, volumes e giro de transações, aperto de estoque e tempo no mercado, mudanças nas taxas de hipoteca e disponibilidade de crédito, e o mix entre apartamentos e casas, já que o valor do negócio difere. Onde as observações diretas eram escassas para cidades menores, proporções proxy foram aplicadas a partir de mercados urbanos comparáveis e depois ajustadas usando o feedback das entrevistas, para que as lacunas não fossem preenchidas com premissas excessivamente precisas.
A previsão foi realizada com análise de cenários, onde as trajetórias das taxas de juros, as expectativas de renda familiar e o momento de entrega da oferta foram variados dentro de faixas realistas, e depois alinhados com o que os respondentes primários consideravam plausível para os próximos anos. A trajetória final reflete o cenário mais consistente entre essas entradas, e permanece rastreável para que os usuários possam ver o que mudou quando uma variável-chave se alterou.
Validação de dados e ciclo de atualização
A validação foi feita em camadas para que uma única série de dados não determinasse o número final. Os resultados do modelo foram verificados em relação a sinais independentes, como a direção do índice de preços, comentários de corretores sobre o ritmo das transações, movimentos nas taxas de hipoteca e mudanças observadas na oferta de anúncios, e as inconsistências foram investigadas antes da aprovação final.
Quando surgiram grandes variações por cidade ou tipo de imóvel, revisamos as premissas e, se necessário, recontatamos os participantes do mercado para confirmar se a mudança era um movimento de mercado real ou um efeito de timing nos dados. Uma segunda revisão por analista foi realizada para fórmulas, consistência de unidades e verificações de razoabilidade ano a ano. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma verificação final pré-entrega é realizada para que os clientes recebam a visão mais atual disponível.
Dimensionamento do mercado imobiliário residencial de luxo da Suécia pela Mordor Intelligence em comparação com outras estimativas publicadas
É normal observar tamanhos de mercado diferentes para imóveis residenciais de luxo, já que as publicadoras nem sempre concordam sobre o que conta como "luxo", quais cidades são enfatizadas e se dimensionam transações, anúncios ou uma atividade imobiliária mais ampla vinculada a residências premium. O timing também importa, pois a demanda habitacional na Suécia pode mudar rapidamente quando as taxas de hipoteca, as condições de crédito e o sentimento do comprador se alteram.
Ao verificar a velocidade dos negócios e o tempo no mercado por cidade, atualizar o momento da conversão de SEK para USD e aplicar limites claros de preço de luxo, a Mordor Intelligence mantém o número vinculado às transações de residências de luxo na Suécia, em vez de misturá-lo com serviços imobiliários gerais ou todo o estoque habitacional de alto valor.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,78 bilhões de USD (2025) | |
| Análise de Consultoria do Setor A | 13,40 bilhões de USD (2024) | Esta estimativa parece tratar o mercado como um valor mais amplo do segmento residencial de alto padrão, o que pode combinar transações de luxo com faixas de preço premium mais amplas, e está ancorada em um ano-base diferente que pode refletir um período de precificação mais forte. |
| Rastreador de Serviços Imobiliários B | 34,70 bilhões de USD (2025) | Esse número se alinha mais com uma definição ampla de atividade imobiliária que pode incluir serviços intermediados e operações imobiliárias gerais, portanto não se limita ao valor das transações de propriedades residenciais de luxo. |
Entre os três valores, os principais fatores por trás da dispersão são os limites de escopo e o que está sendo medido, que pode ser apenas transações, o valor mais amplo do estoque de alto padrão ou a atividade imobiliária vinculada ao setor. Mantemos o total final replicável ao vincular cada ano a indicadores observáveis de precificação e demanda, e então confirmamos as premissas de maior impacto por meio do feedback do mercado local antes de finalizar a série.


Principais Questões Respondidas no Relatório
Qual é a avaliação atual do mercado de imóveis residenciais de luxo da Suécia?
O mercado está avaliado em USD 7,35 bilhões em 2026 e está projetado para crescer para USD 11,03 bilhões até 2031 a um CAGR de 8,46%.
Qual cidade sueca possui a maior participação em valor residencial de luxo?
Estocolmo lidera com 45,60% do volume de negociações nacional em 2025, refletindo seu papel como centro financeiro e tecnológico do país.
Apartamentos ou vilas são mais populares entre os compradores de luxo?
Os apartamentos dominam com uma participação de 63,40% devido à conveniência urbana, enquanto as vilas registram o crescimento mais rápido, com um CAGR de 8,72%, impulsionado por necessidades de estilo de vida e privacidade.
Como as taxas de juros estão influenciando a demanda por imóveis de luxo?
As taxas de juros reais negativas e o esperado afrouxamento da política monetária reduzem os custos de financiamento e impulsionam tanto os investidores domésticos quanto os estrangeiros em direção a ativos reais, como imóveis premium.
Qual é o papel da tokenização no cenário de imóveis de luxo da Suécia?
Plataformas baseadas em blockchain estão fracionando imóveis de alto padrão, permitindo que investidores em criptomoedas acessem o mercado imobiliário regulamentado e adicionando liquidez ao segmento.
Por que Malmö é considerado um mercado de luxo de alto crescimento?
A forte conectividade transfronteiriça por meio da Ponte Öresund e o desenvolvimento sustentável de orla marítima posicionaram Malmö para um CAGR de 9,58% até 2031.
Página atualizada pela última vez em:



