
Tamanho e Participação do Mercado de Manufatura Sustentável
Visão Geral do Mercado
| Período de Estudo | 2019 - 2030 |
|---|---|
| Tamanho do Mercado (2025) | 234.77 Bilhões de dólares |
| Tamanho do Mercado (2030) | 376.32 Bilhões de dólares |
| Taxa de crescimento (2025 - 2030) | 9.90 % |
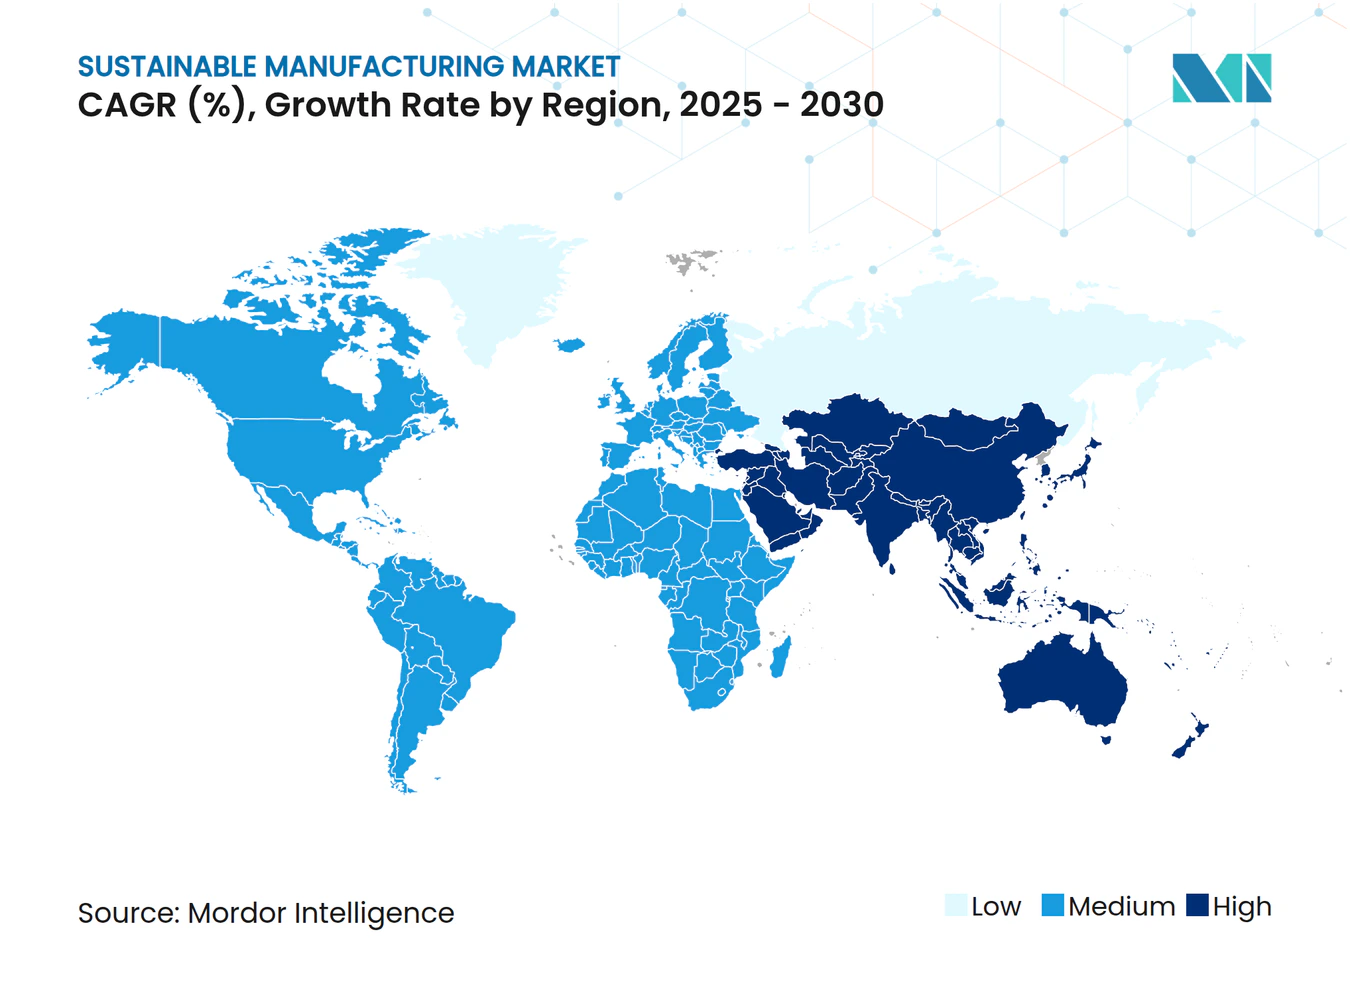
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Manufatura Sustentável por Mordor Intelligence
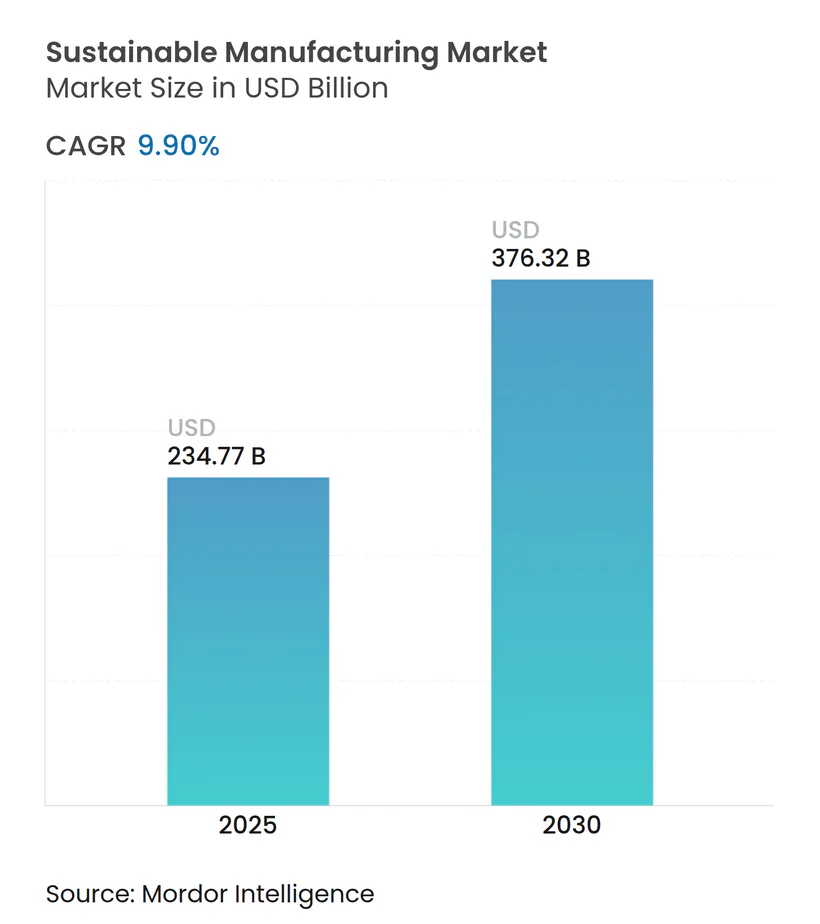
O tamanho do mercado de Manufatura Sustentável atingiu USD 234,77 bilhões em 2025 e está previsto para alcançar USD 376,32 bilhões até 2030, refletindo um expressivo CAGR de 9,90% que evidencia como os mandatos de descarbonização, os imperativos de eficiência de recursos e a otimização digital estão remodelando os sistemas de produção globais. As corporações estão reengenhando plantas em torno da eletrificação, da valorização avançada de resíduos e da energia de baixo carbono, catalisadas pelos preços crescentes das licenças do Sistema de Comércio de Emissões da UE e de esquemas similares de precificação de carbono na Califórnia e na Coreia do Sul. As indústrias maduras agora encaram o carbono como um custo dos produtos vendidos, o que impulsiona o investimento em equipamentos de alta eficiência energética, bombas de calor industriais e controles de processos habilitados por IA. Simultaneamente, empréstimos vinculados à sustentabilidade com baixas taxas de juros estão reduzindo o custo de capital para projetos em conformidade, deslocando as conversas sobre retorno do investimento de especulativas para financiáveis. A pressão competitiva está se intensificando à medida que fornecedores de primeiro nível incorporam métricas de ciclo de vida em documentos de licitação, forçando fabricantes menores a modernizar-se ou arriscar a desqualificação de cadeias de valor premium.[1]
Principais Conclusões do Relatório
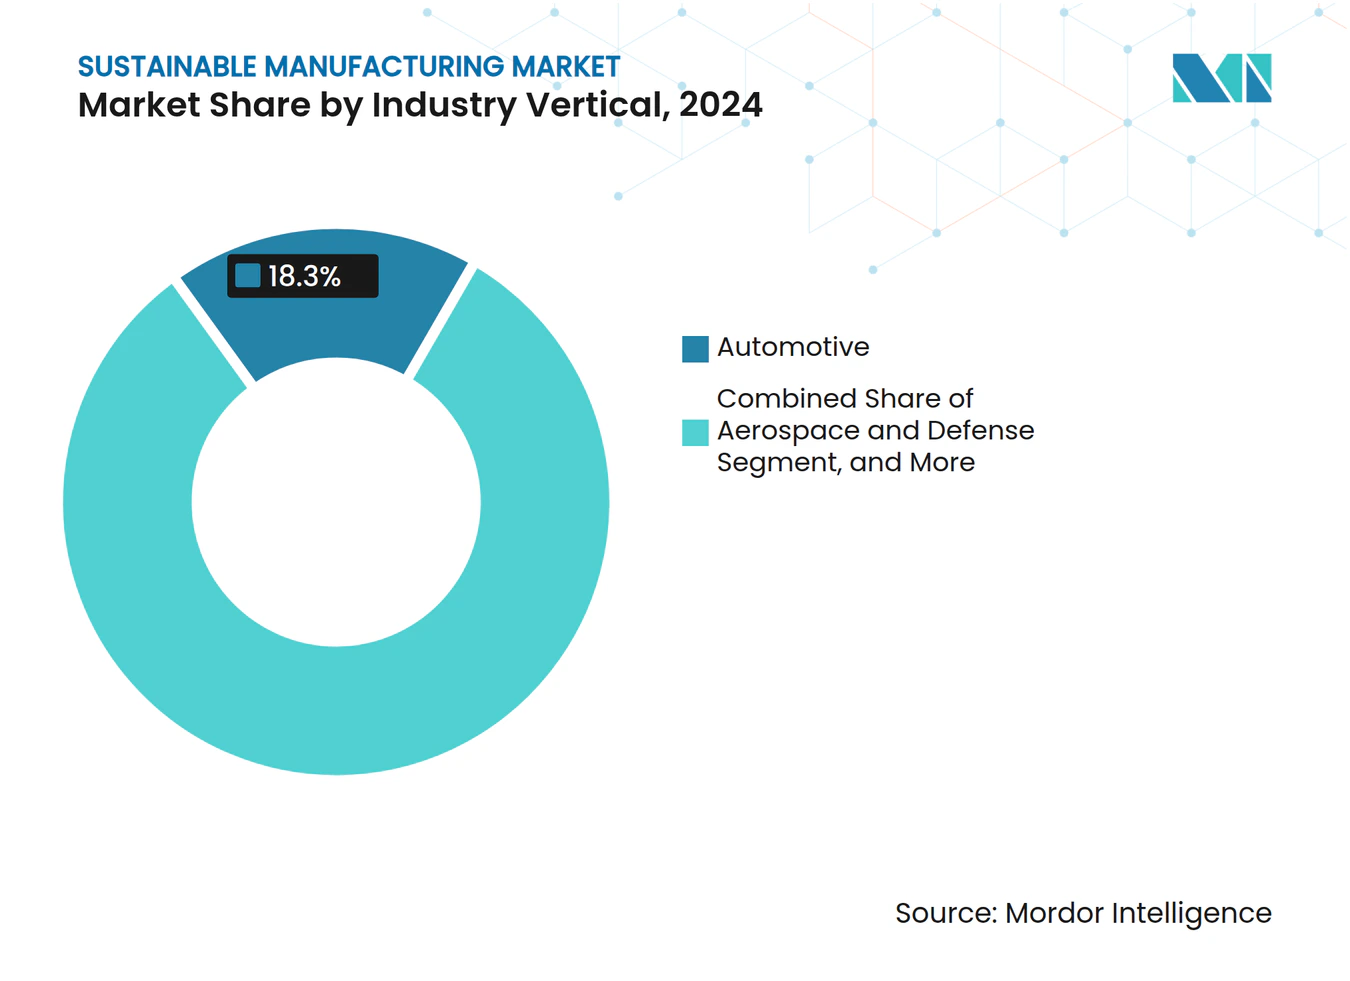
- Por vertical de setor, o automotivo liderou com 18,3% da participação do mercado de manufatura sustentável em 2024, enquanto eletrônicos e semicondutores devem se expandir a um CAGR de 11,2% até 2030.
- Por tecnologia, equipamentos de alta eficiência energética comandaram 35,2% do tamanho do mercado de manufatura sustentável em 2024; a captura e utilização de carbono avança a um CAGR de 10,4% até 2030.
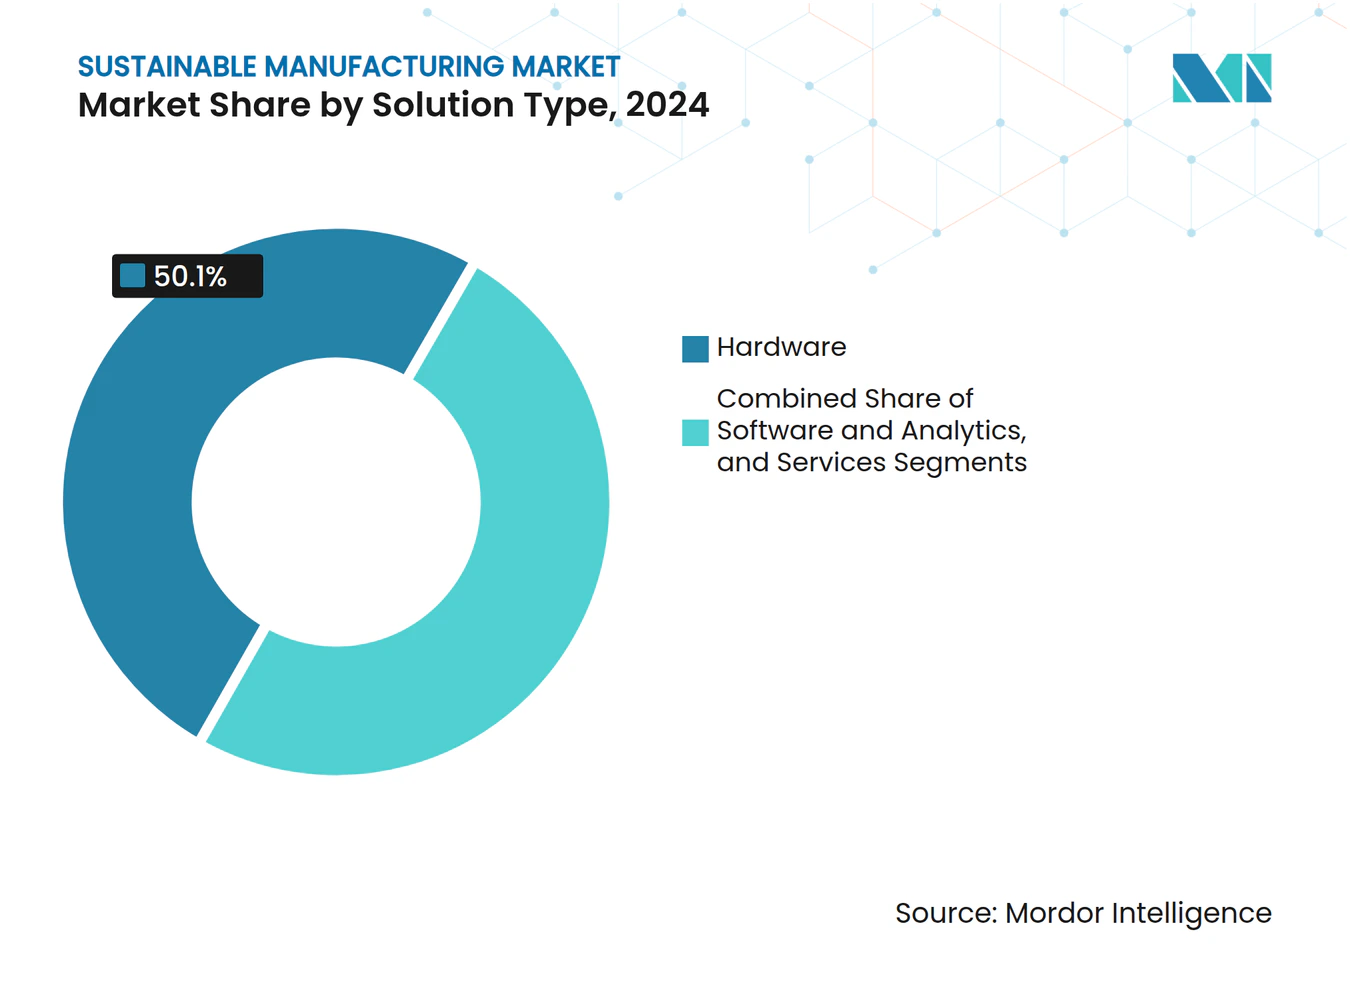
- Por tipo de solução, o hardware reteve 50,1% do tamanho do mercado de manufatura sustentável em 2024, enquanto software e análise de dados registram o maior CAGR projetado de 11,1% até 2030.
- Por geografia, a Europa respondeu por 32,2% da participação na receita em 2024 e a APAC permanece a região de crescimento mais rápido com um CAGR de 11,3% até 2030.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Pressão regulatória para manufatura com emissões líquidas zero | +2.1% | Global, liderada pela UE e pela Califórnia | Médio prazo (2 a 4 anos) |
| Crescentes compromissos corporativos de ESG | +1.8% | Global, concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Economia de custos por meio de eficiência de recursos | +1.5% | Global, maior impacto em áreas de uso intensivo de energia | Curto prazo (≤ 2 anos) |
| Mandatos de compras circulares por parte dos OEMs | +1.2% | América do Norte e UE, expandindo-se para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adoção de otimização de energia em tempo real impulsionada por IA | +0.9% | Núcleo na Ásia-Pacífico, transbordamento para mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Cláusulas de empréstimos vinculadas a finanças verdes | +0.7% | Europa e América do Norte, emergindo na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão Regulatória para Manufatura com Emissões Líquidas Zero
As metas obrigatórias de redução de carbono estão transformando a sustentabilidade de uma iniciativa discricionária em uma questão de conformidade rigorosa. A Lei da Indústria de Emissões Líquidas Zero da UE, em vigor desde 2024, vincula os fabricantes a limites progressivos de emissões e associa o descumprimento a penalidades financeiras, enquanto o programa atualizado de limite e comércio da Califórnia agora inclui categorias selecionadas do Escopo 3.[2] Esses estatutos eliminam a ambiguidade das decisões de investimento, garantindo efetivamente um piso de demanda para integração de energias renováveis, calor de processo eletrificado e soluções de economia circular. Os fornecedores de tecnologia se beneficiam porque a clareza política encurta os ciclos de vendas e amplia os orçamentos endereçáveis. No médio prazo, espera-se que esquemas semelhantes no Canadá e no Japão ampliem a demanda global por componentes de baixo carbono certificados.
Crescentes Compromissos Corporativos de ESG
Investidores institucionais incorporam rotineiramente métricas de emissões em resoluções de acionistas, compelindo multinacionais a alinhar a alocação de capital com metas baseadas em ciência. A Nestlé vinculou 15% da remuneração variável dos executivos ao desempenho em sustentabilidade e reservou CHF 1,2 bilhão (USD 1,36 bilhão) para agricultura regenerativa, criando demanda previsível por ingredientes rastreáveis e de baixo carbono em toda a sua pegada de manufatura.[3] Empresas pares em eletrônicos e automotivo estão seguindo o mesmo caminho, fomentando uma trajetória de pedidos de longo ciclo para motores de alta eficiência energética, sistemas de recuperação de calor residual e gêmeos digitais. Como essas metas frequentemente ultrapassam os mínimos regulatórios, elas ajudam a sustentar a adoção de tecnologia mesmo em jurisdições com pressão política modesta.
Economia de Custos por meio de Eficiência de Recursos
O cálculo do retorno sobre o investimento se voltou definitivamente a favor de ativos de alta eficiência. Plataformas inteligentes de gestão de energia reduzem rotineiramente as contas de serviços públicos em 15 a 25%, enquanto sistemas de resíduos em circuito fechado recuperam materiais no valor de 30 a 40% dos custos anteriores de descarte. Essas economias rápidas permitem que os diretores financeiros financiem internamente as melhorias de sustentabilidade, mitigando a dependência de financiamento de terceiros. Os horizontes curtos de retorno do investimento também incentivam projetos-piloto em nível de planta que podem ser replicados em redes regionais, gerando dividendos de eficiência compostos. Em setores de uso intensivo de energia, o alívio de margem proveniente da redução do insumo de combustíveis fósseis pode superar o encargo de capital amortizado dentro de dois ciclos fiscais.
Mandatos de Compras Circulares por Parte dos OEMs
Montadoras de veículos e eletrônicos começaram a atribuir ponderação formal ao conteúdo reciclado, à devolução ao final da vida útil e ao CO₂ por unidade nos cartões de pontuação de fornecedores. Por exemplo, os principais grupos automotivos alemães exigem uma participação mínima de alumínio secundário em painéis de carroceria, remodelando as operações de fundição de metais a montante.[4] Os fornecedores agora implantam sistemas de rastreabilidade de materiais habilitados por blockchain, células de desmontagem conduzidas por robótica e linhas de triagem avançadas para satisfazer os critérios de licitação. À medida que esses mandatos se difundem por camadas adicionais, eles atuam como um sinal de demanda tanto para ajustes de processos quanto para software habilitador, impulsionando o momentum de adoção no mercado de manufatura sustentável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto CAPEX inicial para modernização de plantas brownfield | -1.4% | Global, maior impacto em regiões industriais maduras | Curto prazo (≤ 2 anos) |
| Complexidade de normas fragmentadas | -0.8% | Global, afetando particularmente operações multirregionais | Médio prazo (2 a 4 anos) |
| Escassez de soluções de calor industrial de baixo carbono | -0.6% | Global, concentrada em indústrias de processo | Longo prazo (≥ 4 anos) |
| Riscos de segurança ciberfísica em fábricas conectadas | -0.5% | Mercados desenvolvidos com digitalização avançada | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX Inicial para Modernização de Plantas Brownfield
A modernização de instalações legadas para produção de baixo carbono frequentemente requer investimentos de vários milhões de dólares em fornos eletrificados, acionamentos de velocidade variável e módulos de captura de carbono. Os pacotes típicos de modernização variam entre USD 50 milhões e USD 200 milhões, com retorno do investimento estendido por 5 a 8 anos, apesar das economias operacionais. Fornecedores de médio porte, que formam a espinha dorsal das cadeias de suprimentos automotivas e de eletrônicos, têm dificuldade em levantar tais somas, mesmo quando os contratantes principais endurecem as especificações de emissões. Embora os volumes de títulos verdes e empréstimos vinculados à sustentabilidade estejam se expandindo, muitos emissores enfrentam maiores encargos de divulgação e escrutínio das agências de classificação de risco que podem retardar o fluxo de negócios. A incompatibilidade de fluxo de caixa entre o gasto inicial e as economias escalonadas, portanto, restringe a adoção, particularmente em indústrias cíclicas.
Complexidade de Normas Fragmentadas
Fabricantes que operam em vários continentes lidam com múltiplos protocolos de contabilidade de carbono, classificações de resíduos e estruturas de gestão de energia. A ausência de uma taxonomia universal força as empresas a implementar sistemas de relatórios paralelos, elevando os custos de auditoria e complicando a interoperabilidade de dados. Os fornecedores, por sua vez, precisam personalizar conectores de software e gêmeos digitais para cada silo regulatório, aumentando o custo total de propriedade. Os esforços para harmonizar normas sob os guarda-chuvas da ISO e da IEC estão avançando, mas o desalinhamento de curto prazo permanece como um freio para implantações globais, especialmente para empresas multinacionais com portfólios de produtos diversificados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Vertical da Indústria:
Automotivo Lidera a Onda de EletrificaçãoO tamanho do mercado de manufatura sustentável para a produção automotiva comandou 18,3% da participação na receita em 2024, à medida que as linhas de veículos elétricos a bateria se proliferaram e as cadeias de suprimentos se descarbonizaram para atender aos limites de emissões de toda a frota. Pacotes de baterias, compósitos leves e eletrônicos de precisão forçaram os fabricantes de automóveis a reformular os layouts das plantas, adotar bombas de calor de alta temperatura e garantir contratos de compra de energia renovável. Eletrônicos e semicondutores, embora menores, lideram o campo com um CAGR de 11,2%, à medida que as fábricas integram resfriadores de alta eficiência e sistemas de água em circuito fechado para conter as pegadas de Escopo 1 e Escopo 2.
Segmentos de nível intermediário, como produtos químicos, aeroespacial e bens de consumo, estão se adaptando de forma mais gradual devido aos ciclos de certificação e às restrições químicas; no entanto, sinais regulatórios e compromissos de marca os estão impulsionando em direção a matérias-primas de baixo carbono e embalagens circulares. Os produtores de alimentos e bebidas, impulsionados pelos investimentos em agricultura regenerativa da Nestlé, elevaram a penetração de energia renovável acima de 90% em múltiplos continentes, fornecendo um modelo para seus pares. Esses desenvolvimentos intersetoriais reforçam o impulso no mercado de manufatura sustentável ao estabelecer evidências concretas de que os ganhos de eficiência podem coexistir com as demandas de produtividade e qualidade.



Por Tecnologia:
Eficiência Energética Domina as Implantações AtuaisEquipamentos de alta eficiência energética responderam por 35,2% da participação do mercado de manufatura sustentável em 2024, ancorados por acionamentos inteligentes, retrofits de LED e controle de combustão otimizado que proporcionam retornos financeiros rápidos. A adoção de bombas de calor industriais capazes de atingir 200 °C está ampliando o envelope de calor de processo endereçável, desbloqueando oportunidades em linhas de alimentos, papel e determinados produtos químicos especiais. A captura e utilização de carbono, apesar de representar uma base instalada menor, está crescendo a um CAGR de 10,4%, à medida que os regimes de crédito de políticas e os acordos de compra de combustíveis sintéticos se consolidam em torno de intermediários derivados de CO₂.
As plataformas avançadas de gestão de resíduos agora integram robótica, visão de inteligência artificial e sensores de IoT para maximizar o valor de recuperação e minimizar a exposição a aterros sanitários, enquanto os sistemas de descarga zero de líquidos registram adoção inicial em zonas com restrição hídrica. As soluções de integração de energia renovável acoplam energia solar em telhados, energia eólica no local e armazenamento estacionário com controladores digitais de microrredes para estabilizar cargas de processo críticas para a qualidade. Essa paleta tecnológica em camadas está se unindo em plataformas operacionais holísticas que orquestram melhor ativos mecânicos, gêmeos digitais e sinais de mercado, elevando assim o nível de sofisticação — e o valor ao longo da vida útil — dos projetos de sustentabilidade no mercado de manufatura sustentável.
Por Tipo de Solução:
A Base de Hardware Habilita a Otimização DigitalO hardware ainda representou 50,1% do tamanho do mercado de manufatura sustentável em 2024, pois motores de alta eficiência energética, caldeiras eletrificadas e trocadores de calor de recuperação formam a espinha dorsal física das fábricas verdes. Ainda assim, software e análise de dados estão crescendo a um CAGR de 11,1%, à medida que as fábricas implementam suítes de manutenção preditiva, algoritmos de despacho baseados em inteligência artificial e painéis de intensidade de carbono que desbloqueiam economias incrementais além dos retrofits mecânicos. Os modelos de serviço baseados em resultados estão ganhando força, com integradores oferecendo contratos vinculados ao desempenho que garantem limites de emissão ou consumo ao longo de horizontes plurianuais.
Os integradores de sistemas agora precisam fundir fluxos de dados OPC-UA, controladores de borda e APIs de nuvem, conformando-se a protocolos de segurança heterogêneos, o que complica os escopos dos projetos, mas também amplia os pools de receita de consultoria. A convergência de atualizações de hardware e sobreposições digitais sinaliza uma preferência crescente dos clientes por pacotes completos que reduzem a complexidade e encurtam o tempo para geração de valor, reforçando o ciclo de adoção em todo o mercado de manufatura sustentável.

Análise Geográfica
Mercado de Manufatura Sustentável na Europa
A Europa reteve 32,2% da participação nas receitas globais em 2024, combinando disciplinas de precificação de carbono com robustos canais de financiamento verde que reduzem os custos de captação para projetos em conformidade. O Fundo Climático e de Transformação da Alemanha subsidia projetos-piloto de bombas de calor industriais, enquanto a França aproveita a geração de base nuclear para descarbonizar metais e produtos químicos. Os Países Baixos e a Dinamarca foram pioneiros em benchmarks de economia circular que incorporam métricas de ciclo de vida nas compras públicas, direcionando os fornecedores privados para insumos recicláveis e princípios de design para desmontagem. Esses sinais estruturais criam um ciclo de reforço entre política, finanças e demanda de mercado, mantendo a Europa na vanguarda da liderança do mercado de manufatura sustentável.
Mercado de Manufatura Sustentável na APAC
A APAC é o motor de impulso, registrando um CAGR de 11,3% até 2030. O plano quinquenal de descarbonização industrial da China canaliza subsídios para fornos eletrificados, plásticos circulares e capacidade fotovoltaica localizada, enquanto o programa de Transformação Verde do Japão compromete incentivos fiscais significativos para a remoção de CO₂ e o armazenamento de próxima geração. O K-New Deal da Coreia do Sul sobrepõe subsídios de gêmeos digitais aos incentivos de eficiência energética, acelerando a difusão tecnológica em pequenas e médias empresas. A Índia incorpora critérios de sustentabilidade nos esquemas de Incentivo Vinculado à Produção, estimulando a capacidade doméstica em maquinário de alta eficiência energética e polímeros reciclados. Coletivamente, esses movimentos ampliam a profundidade do mercado e abrem diversos pontos de entrada para fabricantes de equipamentos originais e integradores.
Mercado de Manufatura Sustentável nas Américas e no MEA
A América do Norte combina créditos fiscais federais com rigor em nível estadual. A Lei de Redução da Inflação canaliza incentivos de manufatura denominados em USD para componentes de tecnologia limpa, enquanto o programa de cap-and-trade da Califórnia agora precifica o carbono emitido acima de EUR 90 por tonelada equivalente, pressionando as plantas a realizarem retrofits. O sistema de precificação baseado em produção do Canadá impõe pressões semelhantes sobre as indústrias de extração e fundição com uso intensivo de energia. O México, buscando preservar o acesso ao mercado do USMCA, está implementando corredores de energia renovável e esquemas de certificação de baixo carbono para clusters de maquiladoras. Em outras regiões, a América do Sul, o Oriente Médio e a África avançam gradualmente por meio de projetos-piloto setoriais em mineração, petroquímica e cimento, internacionalizando assim os padrões de fornecedores e ampliando a pegada geográfica do mercado de manufatura sustentável.
Cenário Competitivo
Concentração do Mercado
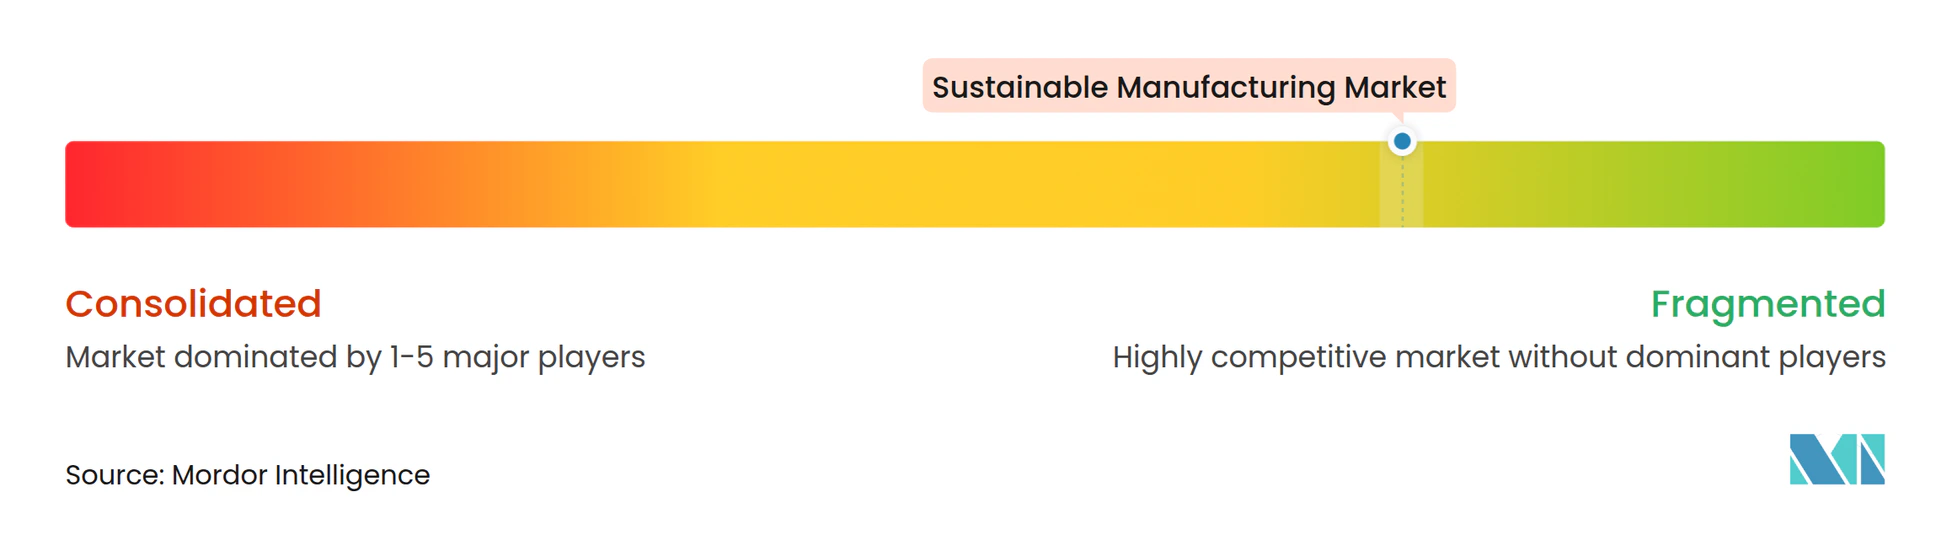
O mercado de manufatura sustentável é moderadamente concentrado, com Siemens, Schneider Electric e ABB aproveitando bases instaladas e estruturas de serviço ao longo da vida útil para vender de forma cruzada módulos de descarbonização, desde acionamentos inteligentes até energias renováveis no local. Sua vantagem deriva de redes de serviço globais e profundo conhecimento de processos, que reduzem o risco de modernização para grandes multinacionais. No entanto, empresas especializadas em tecnologia limpa — particularmente em captura de carbono, otimização por IA e valorização avançada de resíduos — estão conquistando nichos ao inovar mais rapidamente e estabelecer parcerias agressivas com integradores regionais.
Fusões e parcerias estão se acelerando à medida que os incumbentes buscam amplitude em análise de software e aplicações setoriais personalizadas. O pensamento de plataforma domina: os fornecedores agrupam hardware, gêmeos digitais e financiamento para garantir resultados de desempenho. Os registros de propriedade intelectual para loops de controle impulsionados por IA, unidades modulares de captura e utilização de carbono e compósitos recicláveis aumentaram acentuadamente em 2024, sinalizando uma mudança das vendas de componentes para ecossistemas integrados.
Players regionais com fluência em políticas e cadeias de suprimentos localizadas continuam a encontrar espaço em mercados de nível intermediário, especialmente onde barreiras de idioma, conformidade ou distribuição favorecem marcas domésticas confiáveis. Esse cenário competitivo ressalta uma mudança de poder em direção a empresas capazes de orquestrar implantações de múltiplas tecnologias em vários continentes, em vez de simplesmente fornecer equipamentos discretos.
Líderes da Indústria de Manufatura Sustentável
-
Siemens AG
-
Schneider Electric SE
-
ABB Ltd.
-
General Electric Company
-
Johnson Controls International PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Manufatura Sustentável Empresas cobertas neste relatório
- Siemens AG
- Schneider Electric SE
- ABB Ltd.
- General Electric Company
- Johnson Controls International PLC
- Rockwell Automation, Inc.
- Honeywell International Inc.
- 3M Company
- Mitsubishi Electric Corporation
- Bosch Rexroth AG
- Eaton Corporation
- Danfoss A/G
- Emerson Electric Co.
- Hitachi Ltd.
- Yokogawa Electric Corporation
- Veolia Environnement SA
- ENGIE Impact Pte. Ltd.
- SGS SA
- Bureau Veritas S.A.
- Enel X
- Vestas Wind Systems A/S
- Carbon Clean Solutions
- Aspen Technology, Inc
- C3 AI, INC.
Desenvolvimentos industriais recentes em Mercado de Manufatura Sustentável
- Janeiro de 2025: A AspenTech lançou sua solução de Planejamento Estratégico para Trajetórias de Sustentabilidade, utilizando IA generativa para mapear cenários de descarbonização de longo prazo para indústrias de ativos intensivos; o movimento fortalece a cadeia de valor consultiva da AspenTech e insere a empresa mais cedo nos ciclos de alocação de capital.
- Dezembro de 2024: A Rockwell Automation fez parceria com a NEO Battery Materials para automatizar uma instalação de ânodo de silício de 240 toneladas no Canadá, posicionando a Rockwell para capturar gastos de manufatura de baterias para veículos elétricos a jusante, ao mesmo tempo em que demonstra suas credenciais em manufatura discreta.
Escopo do Relatório Global do Mercado de Manufatura Sustentável
Visão geral da segmentação
| Automotivo |
| Aeroespacial e Defesa |
| Eletrônicos e Semicondutores |
| Produtos Químicos e Materiais |
| Alimentos e Bebidas |
| Têxteis e Vestuário |
| Farmacêuticos |
| Outros |
| Integração de Energia Renovável |
| Equipamentos de Alta Eficiência Energética |
| Gestão Avançada de Resíduos e Circularidade |
| Gestão de Água e Efluentes |
| Captura e Utilização de Carbono |
| Hardware |
| Software e Análise de Dados |
| Serviços |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
| Por Vertical da Indústria | Automotivo | ||
| Aeroespacial e Defesa | |||
| Eletrônicos e Semicondutores | |||
| Produtos Químicos e Materiais | |||
| Alimentos e Bebidas | |||
| Têxteis e Vestuário | |||
| Farmacêuticos | |||
| Outros | |||
| Por Tecnologia | Integração de Energia Renovável | ||
| Equipamentos de Alta Eficiência Energética | |||
| Gestão Avançada de Resíduos e Circularidade | |||
| Gestão de Água e Efluentes | |||
| Captura e Utilização de Carbono | |||
| Por Tipo de Solução | Hardware | ||
| Software e Análise de Dados | |||
| Serviços | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| França | |||
| Reino Unido | |||
| Itália | |||
| Espanha | |||
| Países Baixos | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Coreia do Sul | |||
| Índia | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Egito | |||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de manufatura sustentável até 2030?
O mercado de manufatura sustentável está previsto para atingir USD 376,32 bilhões até 2030, sustentado por um CAGR de 9,90% impulsionado por mandatos regulatórios e inovação tecnológica.
Qual região lidera atualmente a adoção de manufatura sustentável?
A Europa detém 32,2% das receitas globais graças aos seus maduros esquemas de precificação de carbono e regulamentações de economia circular.
Qual segmento de tecnologia comanda a maior participação atualmente?
Os equipamentos de alta eficiência energética lideram com 35,2% da receita porque proporcionam retornos rápidos por meio da redução do consumo de energia.
Por que o automotivo é o vertical da indústria dominante?
O automotivo captura 18,3% de participação, pois os mandatos de eletrificação impulsionam os OEMs e fornecedores a modernizarem para linhas de produção de baixo carbono e eficientes em recursos.