
Tamaño y Participación del Mercado de Finanzas Sostenibles
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 15.06 Billones de dólares |
| Tamaño del Mercado (2031) | 26.93 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.34 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Asia Pacífico |
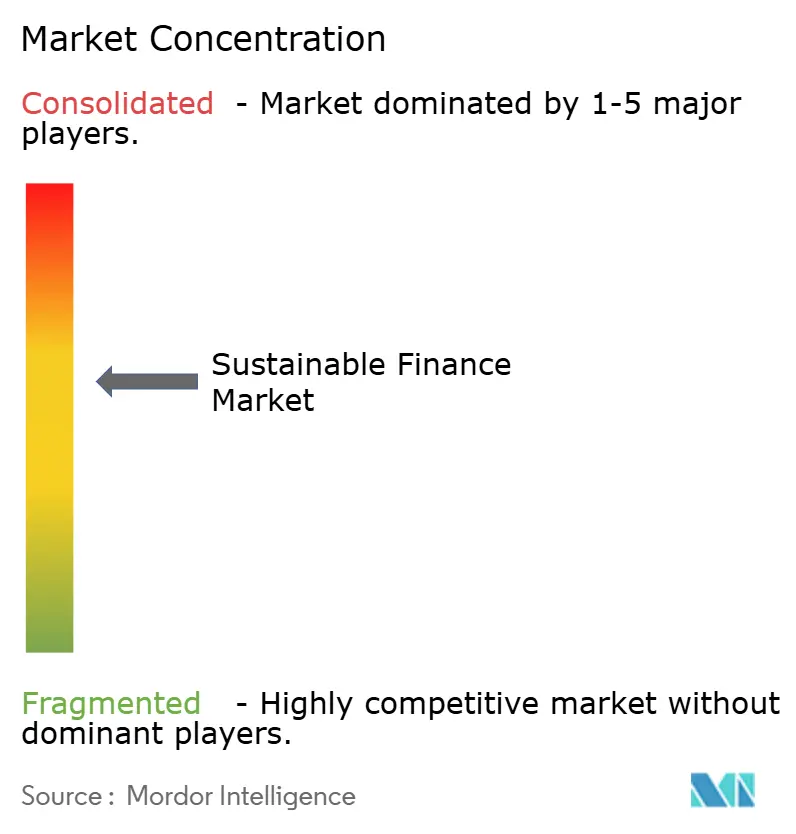
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Finanzas Sostenibles por Mordor Intelligence
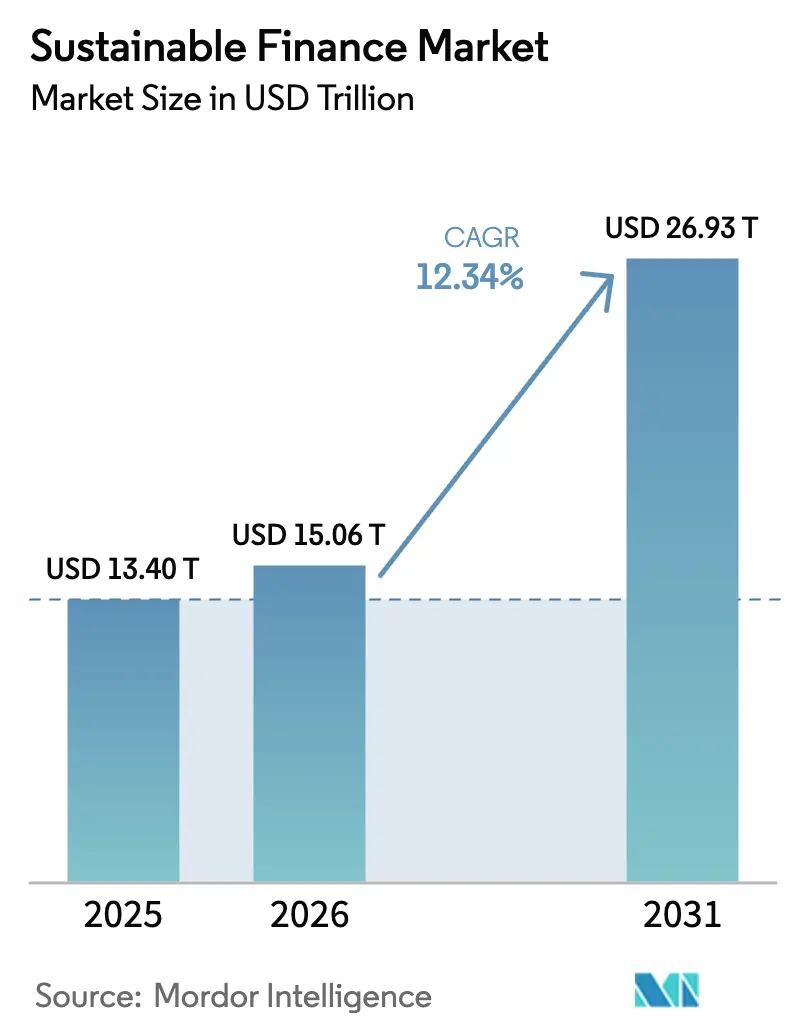
El tamaño del Mercado de Finanzas Sostenibles fue valorado en USD 13,40 billones en 2025 y se estima que crecerá desde USD 15,06 billones en 2026 hasta alcanzar USD 26,93 billones en 2031, a una CAGR del 12,34% durante el período de pronóstico (2026-2031).
Europa sigue siendo el mayor conjunto regional, aunque el capital institucional está rotando rápidamente hacia Asia-Pacífico a medida que se aceleran los programas de bonos verdes soberanos. Las pruebas de resistencia climática de los bancos centrales, las normas de divulgación obligatoria y los calendarios de emisión soberana han convertido los factores ambientales, sociales y de gobernanza (ESG) de filtros opcionales en variables de riesgo fundamentales para los bancos e inversores globales. La rápida innovación de productos, desde activos verdes tokenizados hasta deuda vinculada al rendimiento, ha ampliado el universo invertible y reducido las fricciones en las transacciones. Aunque el impulso regulatorio es sólido, la trayectoria futura del mercado sigue dependiendo de taxonomías armonizadas, dinámicas de tipos de interés que preserven el diferencial verde y un apoyo político sostenido a los mandatos ESG.
Conclusiones Clave del Informe
- Por tipo de transacción, los bonos verdes representaron el 53,88% de la participación del mercado de finanzas sostenibles en 2025, mientras que los bonos vinculados a la sostenibilidad y los bonos de transición están en camino de crecer a una CAGR del 14,08% hasta 2031.
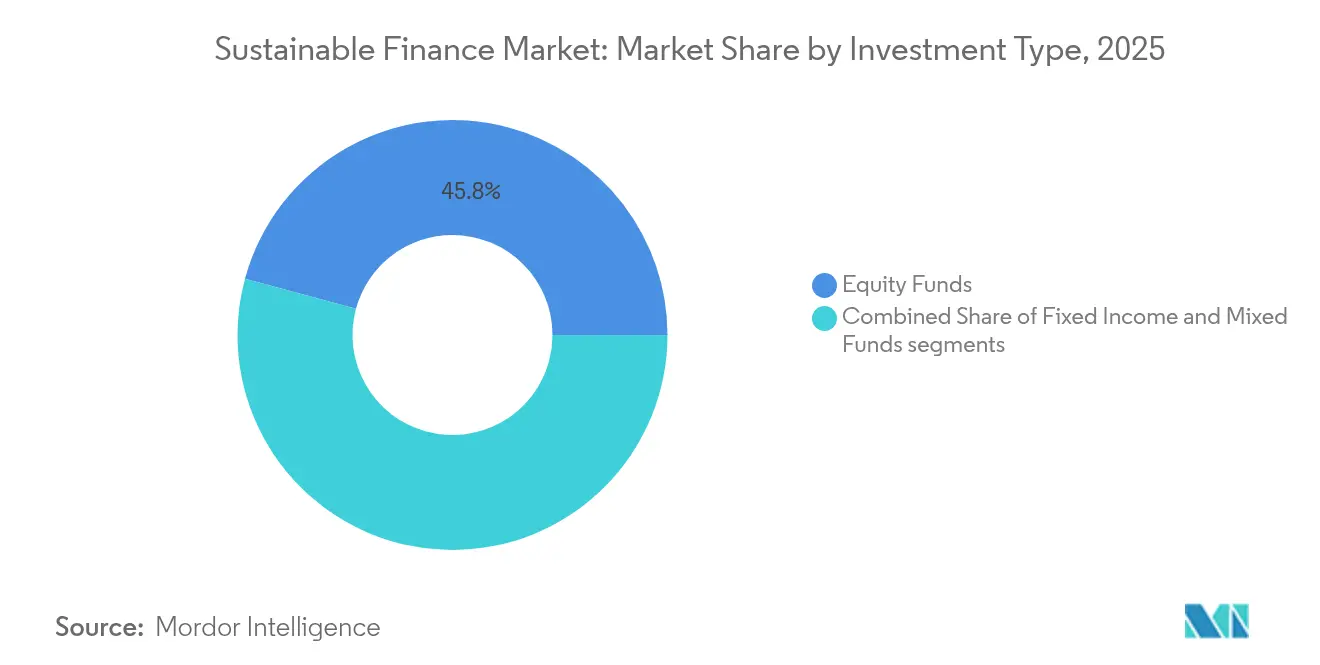
- Por tipo de inversión, los fondos de renta variable lideraron con el 45,78% de la participación de mercado en 2025; se prevé que las estrategias mixtas y multiactivo se expandan a una CAGR del 13,22% hasta 2031.
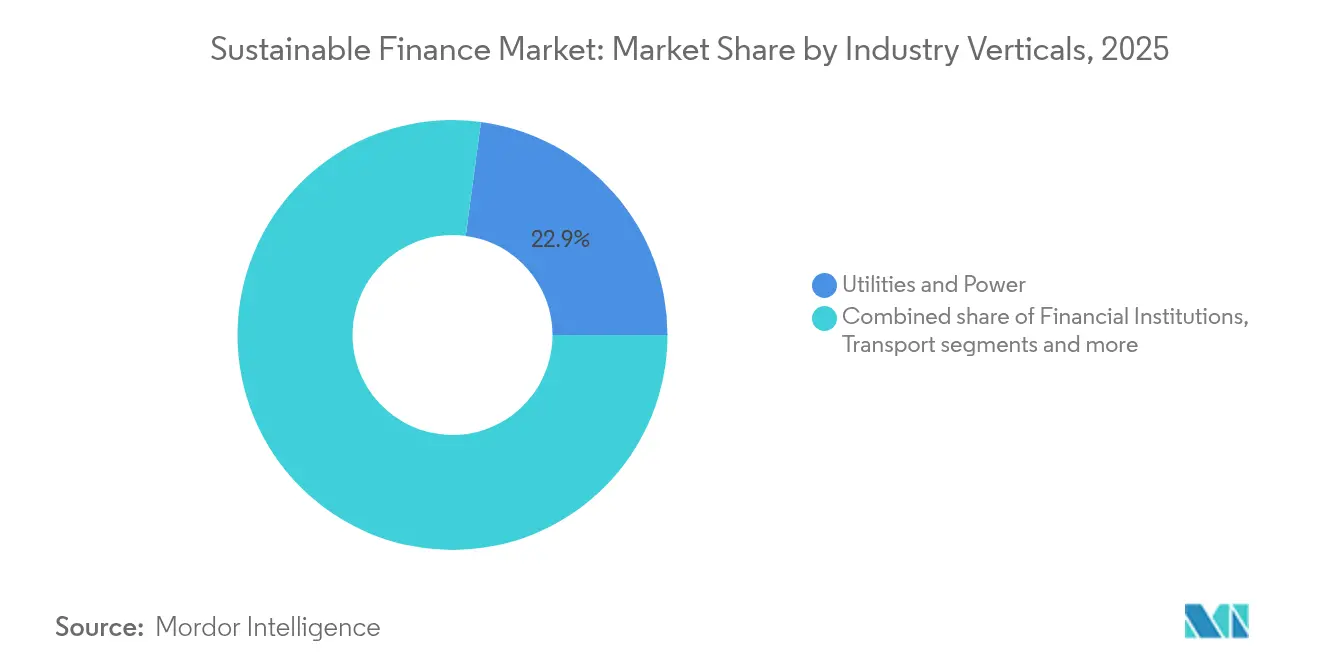
- Por sector industrial, los servicios públicos y la energía captaron el 22,89% del tamaño del mercado de finanzas sostenibles en 2025, mientras que se proyecta que las instituciones financieras registren la CAGR más rápida del 11,14% hasta 2031.
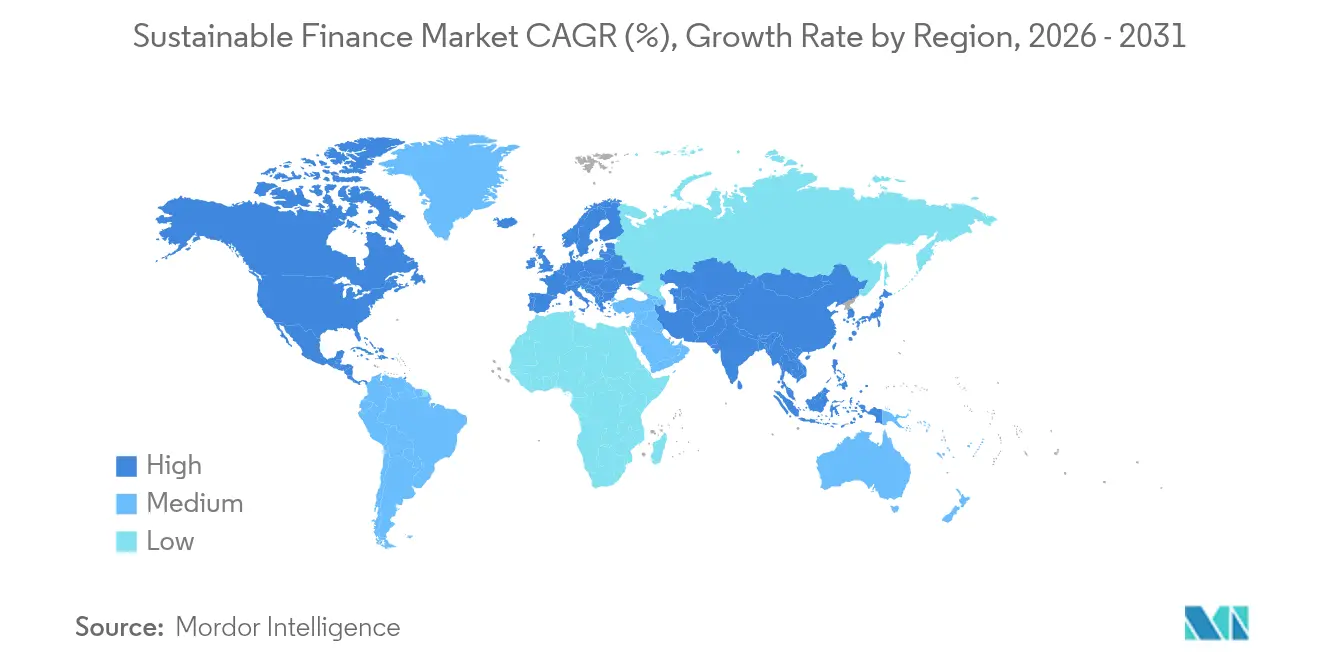
- Por geografía, Europa mantuvo una participación de ingresos del 31,72% del mercado en 2025; se proyecta que Asia-Pacífico crezca a una CAGR del 12,53% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Finanzas Sostenibles*
| Impulsor | ( ~ ) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulso regulatorio y divulgaciones ESG obligatorias | +2.5% | Global (liderazgo de la UE; adopción en APAC) | Mediano plazo (2-4 años) |
| Auge de la presión ESG de las partes interesadas corporativas | +1.8% | América del Norte y Europa extendiéndose a APAC | Corto plazo (≤2 años) |
| Retornos ajustados al riesgo a largo plazo comprobados de los activos ESG | +2.1% | Mercados institucionales globales | Largo plazo (≥4 años) |
| Pruebas de resistencia climática de los balances por los bancos centrales | +1.4% | Mercados desarrollados; economías emergentes selectivas | Mediano plazo (2-4 años) |
| Tokenización y emisión de activos verdes basada en cadena de bloques | +0.9% | Global; adopción temprana en Singapur y Hong Kong | Largo plazo (≥4 años) |
| Auge de la demanda de financiamiento para la adaptación climática y la resiliencia | +1.2% | Global; concentrado en regiones vulnerables al clima | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Impulso Regulatorio y Divulgaciones ESG Obligatorias
La Directiva de Informes de Sostenibilidad Corporativa de la UE obliga ahora a más de 50.000 empresas a publicar métricas de sostenibilidad detalladas, proporcionando a los inversores una base de datos consistente para el análisis de carteras[1]Comisión Europea, "Directiva (UE) 2022/2464 (CSRD)," europa.eu . Marcos similares del Consejo de Normas Internacionales de Sostenibilidad están siendo adoptados en el Reino Unido, Japón y Australia, creando un "lenguaje contable" global de facto para los datos climáticos. Las divulgaciones obligatorias reducen la asimetría de información, disminuyen los costos de diligencia debida y facilitan la comparación transfronteriza de emisores. Los gestores de activos están utilizando los nuevos datos para ajustar los diferenciales de crédito por riesgo de transición, recompensando a los prestatarios conformes con capital más barato. Los reguladores soberanos también están incorporando requisitos de divulgación en las normas de cotización, extendiendo la disciplina a las empresas privadas y estatales. Como resultado, las consideraciones ESG han pasado de políticas voluntarias a estándares prudenciales fundamentales dentro del mercado de finanzas sostenibles.
Auge de la Presión ESG de las Partes Interesadas Corporativas
El apoyo de los accionistas a las resoluciones ESG aumentó al 28% en 2024, señalando una mayor disposición a influir en la política corporativa[2]BlackRock, "Informe de Votación de Administración de Inversiones 2024," blackrock.com . Los consejos de administración enfrentan presión simultánea de clientes y empleados que cada vez más seleccionan proveedores y empleadores en función del desempeño en sostenibilidad, acelerando el establecimiento de objetivos de descarbonización y equidad social. Las instituciones financieras han respondido con compromisos significativos en sus balances: HSBC apunta a USD 750.000 millones en finanzas sostenibles para 2030, ING tiene como objetivo USD 162.000 millones y Deutsche Bank destina USD 540.000 millones. Estos objetivos públicos generan una cascada competitiva a medida que los pares igualan o superan los compromisos para evitar el riesgo reputacional. Los prestamistas también están endureciendo los convenios de sostenibilidad en las líneas de crédito renovables, agudizando los incentivos para los emisores de la economía real. En conjunto, estas fuerzas refuerzan un ciclo que se retroalimenta y canaliza capital incremental hacia el mercado de finanzas sostenibles.
Retornos Ajustados al Riesgo a Largo Plazo Comprobados de los Activos ESG
Una encuesta de 2024 realizada a 700 fondos de renta variable ESG encontró que el 73% superó los índices de referencia convencionales en términos ajustados por volatilidad. El rendimiento superior se debe a que las métricas ESG actúan como indicadores de la calidad de la gestión, la solidez de la cadena de suministro y la preparación regulatoria, todo lo cual se traduce en flujos de caja más estables. Los estudios académicos muestran que los líderes ESG experimentan menores costos de financiamiento y caídas más pequeñas durante períodos de tensión en el mercado, mejorando los ratios de Sharpe. Los administradores de fondos de pensiones y dotaciones están convirtiendo cada vez más la integración ESG en un requisito fiduciario, no en una capa opcional. La liquidez ha mejorado a medida que los creadores de mercado cotizan diferenciales más ajustados para bonos etiquetados y fondos cotizados en bolsa, reduciendo los costos de transacción para los asignadores. En conjunto, el perfil de retorno empírico sustenta el crecimiento sostenido en el mercado de finanzas sostenibles.
Pruebas de Resistencia Climática de los Balances por los Bancos Centrales
La prueba de resistencia de 2024 del Banco Central Europeo sobre 98 bancos que cubren el 70% de los activos de la zona euro indicó pérdidas potenciales por riesgo de transición de hasta USD 75.600 millones en escenarios de transición desordenada[3]Banco Central Europeo, "Prueba de Resistencia Climática 2024: Metodología y Resultados," ecb.europa.eu. El Banco de Inglaterra y la Reserva Federal de los Estados Unidos han lanzado pilotos paralelos, incorporando métricas climáticas en las revisiones de adecuación de capital. A medida que los supervisores publican los resultados, los bancos deben revaluar las exposiciones de alto contenido de carbono y aumentar el capital frente a las pérdidas en el peor de los casos. Esto impulsa a los prestamistas a ampliar sus carteras de préstamos verdes y reducir el financiamiento de combustibles fósiles, reasignando crédito a infraestructura renovable y proyectos de resiliencia. Las aseguradoras enfrentan pruebas de solvencia similares, lo que impulsa cambios en las carteras del lado de los activos. Estas herramientas de supervisión integran el riesgo ESG en los marcos prudenciales, acelerando los flujos de capital hacia el mercado de finanzas sostenibles.
Análisis del Impacto de las Restricciones del Mercado de Finanzas Sostenibles*
| Restricción | ( ~ ) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Falta de taxonomía global y estandarización de datos | -1.3% | Global; especialmente desafiante para los mercados emergentes | Mediano plazo (2-4 años) |
| Percepción de lavado verde y brechas de credibilidad | -0.8% | Global; más agudo en regímenes con supervisión débil | Corto plazo (≤2 años) |
| Reacción política y legislación anti-ESG (estados de EE. UU.) | -0.9% | América del Norte, con efectos secundarios en los flujos de activos globales | Corto plazo (≤ 2 años) |
| Aumento de tasas que erosiona la fijación de precios de bonos con diferencial verde | -0.7% | Mercados de renta fija globales, particularmente economías desarrolladas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Falta de Taxonomía Global y Estandarización de Datos
Si bien la Taxonomía de la UE proporciona criterios de selección detallados, los Estados Unidos, China e India han desarrollado marcos divergentes, lo que obliga a los emisores multinacionales a navegar por definiciones contradictorias de "sostenible". Los equipos de cumplimiento deben mapear las actividades en múltiples clasificaciones, lo que infla los costos de emisión y retrasa los plazos de las transacciones. Para los inversores, los datos inconsistentes dificultan las comparaciones de carteras transfronterizas y pueden reducir el apetito por la deuda etiquetada extranjera. Los prestatarios de mercados emergentes enfrentan los mayores obstáculos porque a menudo carecen de capacidad interna para cumplir con las diversas normas de divulgación. Los esfuerzos del Consejo de Normas Internacionales de Sostenibilidad apuntan a converger los enfoques, pero es poco probable que se logre una alineación total antes de 2027. Hasta entonces, las taxonomías fragmentadas seguirán restando puntos de crecimiento al mercado de finanzas sostenibles.
Percepción de Lavado Verde y Brechas de Credibilidad
La revisión de 2024 de la Autoridad Europea de Valores y Mercados descubrió inconsistencias generalizadas entre las etiquetas de los fondos y las participaciones subyacentes, lo que desencadenó normas de denominación más estrictas y posibles reclasificaciones. Los gestores de activos ahora incurren en mayores costos de garantía y auditoría para validar las afirmaciones de sostenibilidad. Los inversores, cautelosos ante el riesgo reputacional, realizan una diligencia debida más profunda, extendiendo los plazos de asignación y optando a veces por índices de referencia pasivos con reglas claras. El riesgo de litigios está aumentando, ya que las demandas colectivas apuntan a la supuesta venta incorrecta de productos ESG en los Estados Unidos y Australia. Las agencias de calificación han respondido con metodologías más rigurosas, degradando ocasionalmente a emisores que sobreestiman los planes de descarbonización. Estas preocupaciones de credibilidad pueden frenar las entradas de capital hasta que maduren los estándares de medición de impacto, moderando la expansión del mercado de finanzas sostenibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Finanzas Sostenibles
Por Tipo de Inversión:
Las Estrategias Multiactivo Ganan TerrenoLos vehículos mixtos y multiactivo tienen un atractivo creciente, expandiéndose a una CAGR del 13,22% hasta 2031, a medida que las instituciones buscan acceso diversificado a través de renta variable pública, crédito privado e infraestructura. Los fondos de renta variable aún representan el 45,78% de la participación del mercado de finanzas sostenibles en 2025, impulsados por el sólido desempeño de las energías renovables y la tecnología limpia. Sin embargo, la rápida adopción de productos multiactivo subraya el deseo de capturar todo el espectro de transición en un solo mandato. La colaboración entre Wellington, Vanguard y Blackstone muestra cómo las asociaciones pueden democratizar estrategias anteriormente exclusivas. Los segmentos de mercados privados dentro de estos vehículos canalizan capital hacia la modernización de redes eléctricas, el almacenamiento de baterías y proyectos de carbono basados en la naturaleza; áreas donde la exposición cotizada es escasa. Las asignaciones de renta fija también están aumentando a medida que se profundizan los calendarios de bonos etiquetados; la emisión global de bonos sostenibles se acercó a USD 1 billón en 2024, ampliando la diversificación crediticia. Los inversores valoran la capacidad de ajustar dinámicamente los perfiles de riesgo entre clases de activos sin salir de un único vehículo, reforzando el impulso detrás de las soluciones multiactivo.
Una segunda tendencia es la constante institucionalización de los fondos cotizados en bolsa temáticos y los mandatos que siguen índices de agua, economía circular e inclusión social. Estos instrumentos han atraído a dotaciones y aseguradoras que buscan abordar objetivos de impacto específicos dentro de las estrategias climáticas generales, ampliando aún más el mercado de finanzas sostenibles. Para respaldar la integridad del producto, los gestores incorporan garantías de terceros y fuentes de datos en cadena, lo que acorta los ciclos de informes y mejora la credibilidad. A medida que estas estructuras maduran, proporcionan un modelo para expandir el tamaño del mercado de finanzas sostenibles movilizando capital minorista y de contribución definida.


Por Tipo de Transacción:
La Deuda Vinculada al Rendimiento Remodela la EmisiónLos bonos vinculados a la sostenibilidad y los bonos de transición son el segmento de más rápido movimiento del mercado de finanzas sostenibles, avanzando a una CAGR del 14,08%. La emisión acumulada desde 2019 superó los USD 250.000 millones, equivalente a más del 10% del universo de bonos verdes. El atractivo radica en los incrementos de cupón si los emisores no cumplen los objetivos de descarbonización o diversidad, alineando los incentivos con el impacto. Los bonos verdes, sin embargo, siguen siendo instrumentos ancla con una participación del 53,88% de la emisión de 2025. La decisión del Banco Central Europeo de aceptar títulos vinculados a la sostenibilidad como garantía ha aumentado la liquidez y comprimido los diferenciales. Las primeras fechas de observación en 2025 pondrán a prueba el compromiso de los emisores, pero los datos preliminares sugieren que la mayoría de las empresas están en camino, reforzando la confianza de los inversores.
Las innovaciones adyacentes incluyen bonos azules que financian la conservación oceánica y bonos de resiliencia para la adaptación climática. Soberanos como Uruguay han sido pioneros en formatos soberanos vinculados a la sostenibilidad que incorporan cupones ajustados al PIB, señalando opcionalidad futura para las autoridades fiscales. Las estructuras de microbonos tokenizados en prueba en Hong Kong podrían abrir el mercado de finanzas sostenibles a empresas más pequeñas al reducir los costos de liquidación. En conjunto, estos desarrollos apuntan hacia una estructura de capital más granular alineada con las trayectorias de transición, ampliando la participación y el tamaño del mercado de finanzas sostenibles.
Por Sector Industrial:
El Sector Financiero Lidera la Integración ESGLas empresas de servicios públicos y energía captaron el 22,89% de los volúmenes de finanzas sostenibles en 2025, reflejando los requisitos multibillonarios de redes eléctricas y energías renovables. Sin embargo, los bancos y los servicios financieros diversificados muestran la CAGR más alta del 11,14% a medida que incorporan hojas de ruta de cero neto en sus negocios de préstamos primarios y asesoría. Compromisos como los objetivos de USD 750.000 millones a 1 billón de HSBC y USD 540.000 millones de Deutsche Bank ilustran cómo las estrategias centrales de balance están cambiando hacia exposiciones alineadas con el clima. Los grupos aseguradores también están orientando sus cuentas generales hacia infraestructura verde, habiendo identificado correlaciones de riesgo de catástrofe más bajas en comparación con las carteras heredadas. La industria de finanzas sostenibles está siendo testigo de una rápida creación de productos para el transporte, los productos químicos y la agricultura, cada uno atrayendo estructuras de financiamiento combinado que combinan garantías multilaterales con deuda privada. El crecimiento de los derivados vinculados a la sostenibilidad para el transporte marítimo y la aviación atestigua aún más la expansión vertical.
En paralelo, los equipos de tesorería corporativa están incorporando criterios de desempeño ESG en las líneas de crédito renovables, extendiendo las finanzas sostenibles más allá de la emisión en los mercados de capitales. Esta polinización cruzada impulsa la demanda de proveedores de garantías externas y empresas de análisis de datos, generando un ecosistema de servicios competitivo que refuerza el mercado de finanzas sostenibles. De cara al futuro, se espera que las empresas industriales en segmentos de difícil descarbonización recurran intensamente a instrumentos de transición a medida que se alineen con los hitos de descarbonización de 2030, ampliando la diversidad segmental.
Análisis Geográfico
Mercado de Finanzas Sostenibles en Europa
Europa retuvo el 31,72% de la cuota del mercado global de finanzas sostenibles en 2025, respaldada por la Taxonomía de la UE, la CSRD y el Reglamento de Divulgación de Finanzas Sostenibles, que en conjunto conforman el marco normativo más completo del mundo. Los valores verdes Bund de doble tramo de Alemania y la serie BTP Verde de Italia dan forma a la curva de rendimiento del euro, anclando la demanda de los inversores. La política de garantías del Banco Central Europeo respalda adicionalmente la liquidez del mercado. El crecimiento regional está impulsado por el Pacto Verde Europeo, que moviliza 1,08 billones de USD en inversión público-privada hacia la neutralidad de carbono a mediados de siglo.
Mercado de Finanzas Sostenibles en Asia-Pacífico
Asia-Pacífico registra la CAGR más rápida del 12,53% hasta 2031. El bono verde soberano de China por 824 millones de USD en la Bolsa de Valores de Londres señaló el compromiso de Pekín y se espera que catalice la emisión en el mercado interno. Singapur tiene la intención de captar hasta 25.900 millones de USD en bonos verdes y ha lanzado el Proyecto Greenprint para digitalizar los datos de sostenibilidad en todo el sector financiero. Japón y Australia están inaugurando programas soberanos de bonos verdes, y el bono verde de Canberra por 4.620 millones de USD atrajo 14.500 millones de USD en ofertas de 105 inversores globales, lo que ilustra el exceso de apetito por los activos climáticos de Asia-Pacífico. Las naciones del Sudeste Asiático están explorando vehículos de financiación mixta para reducir el riesgo de los proyectos de energías renovables en etapas tempranas, mientras que la inclusión por parte del Banco de la Reserva de India de los bonos verdes en las normas de liquidez estatutaria probablemente impulsará la demanda interna.
Mercado de Finanzas Sostenibles en las Américas y Oriente Medio y África
América del Norte sigue siendo un profundo reservorio de capital a pesar de la contestación política. Los gestores de activos estadounidenses controlan billones en mandatos ESG, y los incentivos federales en virtud de la Ley de Reducción de la Inflación sustentan el despliegue de energías renovables, orientando el capital hacia la infraestructura climática. El segundo bono verde soberano de Canadá por 2.960 millones de USD, que de manera controvertida incluyó la energía nuclear, atrajo a un 66% de inversores orientados a ESG. El impulso podría variar según la regulación estatal, aunque las asignaciones institucionales parecen duraderas debido a la apreciación fiduciaria del riesgo climático. Los mercados emergentes de América del Sur y Oriente Medio están ganando terreno; el bono vinculado a la sostenibilidad de Uruguay y las posibles emisiones municipales verdes de Arabia Saudita apuntan a una diversificación del mercado de finanzas sostenibles. Aunque estas regiones parten de bases más pequeñas, la ambición regulatoria y las necesidades de infraestructura sugieren un potencial de crecimiento desproporcionado una vez que los marcos normativos maduren.

Panorama regulatorio
La regulación de las finanzas sostenibles se ha ampliado hasta convertirse en un conjunto de exigencias de cumplimiento multijurisdiccional, con la Plataforma de Regulaciones de Finanzas Sostenibles de la UNCTAD que rastrea 807 regulaciones en 35 economías. En Europa, la CSRD (Directiva (UE) 2022/2464) amplía la cobertura obligatoria de informes de sostenibilidad (más de 50.000 empresas), mientras que la actividad legislativa de 2026, como la Ómnibus de Sostenibilidad, ha propuesto modificaciones a los umbrales de alcance de la CSRD y la CSDDD, generando incertidumbre a corto plazo para emisores y gestores de activos en torno al perímetro, el calendario y los requisitos de datos.
Fuera de la UE, la elaboración normativa converge en torno a la divulgación y la planificación de la transición a través de supervisores designados y organismos normalizadores. La consulta de 2026 de la Autoridad de Conducta Financiera del Reino Unido (CP26/5) alinea las divulgaciones de sostenibilidad con la presentación de informes al estilo ISSB, con aplicación propuesta para los períodos contables que comiencen a partir del 1 de enero de 2027, y la Autoridad Monetaria de Singapur emitió en marzo de 2026 las directrices de Gestión de Riesgo Ambiental (Planificación de la Transición), con entrada en vigor desde septiembre de 2027 para bancos, aseguradoras y gestores de activos. En paralelo, el trabajo de las comisiones del Parlamento Europeo en 2026 sobre las revisiones del SFDR y PRIIPs refuerza el cambio de las declaraciones ESG voluntarias hacia una disciplina de etiquetado, incluida la comparabilidad a nivel de producto, las normas de denominación y expectativas de divulgación más claras.
Análisis de la cadena de valor
La cadena de valor de las finanzas sostenibles comienza con la definición de políticas y normas, incluida la Taxonomía de la UE y la CSRD, además del SFDR y la elaboración de normas de divulgación alineadas con el ISSB, que definen los campos de datos y las definiciones que fluyen hacia el resto de la cadena. Los emisores (soberanos, corporativos e instituciones financieras) originan luego instrumentos etiquetados y vinculados al desempeño, mientras que los bancos y estructuradores diseñan marcos, KPI y documentación para bonos verdes, bonos de sostenibilidad y formatos vinculados a la sostenibilidad y de transición. Los proveedores de verificación y aseguramiento, los proveedores de datos ESG y los administradores de índices convierten las divulgaciones en señales invertibles que los gestores y propietarios de activos utilizan para el filtrado, la construcción de carteras, la administración fiduciaria y la elaboración de informes.
La distribución y la infraestructura de mercado completan la cadena a través de bolsas, depositarios, custodios, plataformas de fondos y capas de análisis que reducen la fricción y respaldan el monitoreo continuo. Del lado de la demanda, los grandes gestores globales y los bancos regionales consolidan la demanda a través de fondos mutuos, ETF, mandatos y vehículos de mercados privados, mientras que las políticas de compromiso y voto vinculan la asignación de capital con el desempeño de los emisores y sus decisiones de gobernanza. La medición de resultados y la suscripción multitemática influyen cada vez más en las decisiones de suscripción y estructuración, incluidas la naturaleza, la adaptación y la planificación de la transición, como se refleja en prácticas como la integración del análisis de riesgo climático en la cadena de suministro dentro de los procesos de diligencia debida y asignación bajo estrategias climáticas plurianuales.
Panorama Competitivo
El mercado de finanzas sostenibles presenta una concentración moderada: los tres principales gestores de activos, BlackRock, Vanguard y State Street, mantienen participaciones significativas pero enfrentan una competencia creciente de empresas de tecnología financiera, especialistas en datos ESG y campeones regionales. La adquisición de HPS Investment Partners por parte de BlackRock por USD 12.000 millones creó una plataforma de crédito privado de USD 220.000 millones que puede estructurar préstamos sostenibles a medida, mientras que la compra de Global Infrastructure Partners por USD 3.000 millones añade una cartera de infraestructura renovable y de transporte de USD 100.000 millones. Vanguard ha profundizado su capacidad de participación accionarial, y State Street está incorporando análisis ESG en tiempo real en toda su red de custodia para mantener la fidelidad institucional.
Los modelos de asociación se están proliferando. Wellington Management, Vanguard y Blackstone se han unido en carteras climáticas multiactivo público-privadas, demostrando que los actores de gran escala valoran la experiencia especializada para ganar mandatos de clientes de pensiones y soberanos. Mientras tanto, los bancos regionales en Asia, como DBS y OCBC, aprovechan las redes locales para originar préstamos verdes y de transición, distribuyendo posteriormente el riesgo a través de titulizaciones etiquetadas. Las plataformas habilitadas por cadena de bloques que operan en Hong Kong y Singapur tokenizan activos solares o de eficiencia energética, ampliando las bases de inversores a través de la fraccionación y la liquidación instantánea.
La presión competitiva también surge de los proveedores de datos ESG que ofrecen indicadores granulares de emisiones, biodiversidad y cadena de suministro, lo que permite a los gestores medianos competir en análisis en lugar de en volumen de activos bajo gestión. Para defender los márgenes, los titulares están invirtiendo en conjuntos de datos propios, medición de impacto impulsada por inteligencia artificial e informes automatizados para clientes. La divergencia regulatoria entre jurisdicciones crea una ventaja para las empresas globalmente diversificadas que pueden absorber los costos de cumplimiento, aunque los actores locales ágiles prosperan adaptando productos a las directrices nacionales. A lo largo del horizonte de pronóstico, es probable que se produzca una consolidación a medida que los gestores busquen escala en los mercados privados y la infraestructura, mientras que las casas de impacto especializadas seguirán ocupando nichos en el financiamiento de adaptación y las soluciones basadas en la naturaleza, ampliando el tamaño del mercado de finanzas sostenibles.
Líderes de la Industria de Finanzas Sostenibles
BlackRock
Vanguard Group
State Street Global Advisors
Amundi
BNP Paribas Asset Management
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas cubiertas en este informe del Mercado de Finanzas Sostenibles
- BlackRock
- Vanguard Group
- State Street Global Advisors
- JPMorgan Asset Management
- Citigroup
- Goldman Sachs
- UBS
- Bank of America
- Amundi
- Allianz Global Investors
- BNP Paribas Asset Management
- HSBC Holdings
- Credit Agricole CIB
- NatWest Group
- Morgan Stanley
- AXA Investment Managers
- Deutsche Bank
- Legal & General Investment Management
- Nordea
- Schroders
- Macquarie Group
- ING Group

Oportunidades de mercado y perspectivas futuras
Los requisitos de divulgación y planificación de la transición están ampliando el flujo de datos de sostenibilidad de calidad decisoria, generando espacio en blanco en ingeniería de datos, aseguramiento y análisis de carteras que convierten los informes al estilo CSRD en métricas invertibles y etiquetado de productos. La demanda también se está moviendo más allá de la mera mitigación hacia la financiación de adaptación y resiliencia, apoyando un uso más amplio de estructuras vinculadas a la sostenibilidad y de transición que ligan el precio a los objetivos del emisor y que pueden ser utilizadas por sectores difíciles de descarbonizar donde el capex de uso de fondos alineado con las taxonomías es menos disponible. El diseño de productos está evolucionando hacia soluciones multiactivo que combinan mercados públicos con crédito privado e infraestructura, como lo demuestra la colaboración de Wellington Management, Vanguard y Blackstone en carteras climáticas multiactivo público-privadas.
Las finanzas de naturaleza y biodiversidad también están tomando forma como un conjunto de oportunidades separado junto al clima, con el informe State of Finance for Nature 2026 señalando la escala requerida para cumplir con los compromisos del Convenio de Río, incluida la necesidad de escalar la inversión en soluciones basadas en la naturaleza hasta 571.000 millones de USD anuales para 2030. Esto respalda el crecimiento de las estrategias de capital natural en bosques, tierras agrícolas y activos reales vinculados al agua, así como de conjuntos de datos y puntos de referencia con conciencia de la biodiversidad utilizados para la gestión de riesgos y la elaboración de informes. Las inversiones de grandes gestores a nivel de plataforma en inteligencia de biodiversidad e impacto amplían el conjunto de herramientas para la innovación de productos y los informes a clientes, mientras que la fragmentación de taxonomías y el escrutinio del lavado verde mantienen alta la demanda de verificación por terceros, convenciones de denominación más claras y medición de impacto auditable.
Desarrollo reciente de la industria en el Mercado de Finanzas Sostenibles
- Junio de 2026: BlackRock colaboró con el Natural History Museum para integrar el Biodiversity Intactness Index en la plataforma BlackRock Sustainable Investing Intelligence, ampliando las capacidades de inversión con conciencia de biodiversidad. La plataforma amplía las métricas de biodiversidad en estrategias por 125.000 millones de USD. Refuerza el foso competitivo basado en datos y la competitividad en análisis ESG.
- Abril de 2026: BlackRock anunció una Iniciativa de Infraestructura ESG de 1,2 billones enfocada en energía renovable, carga de vehículos eléctricos, gestión del agua, banda ancha e infraestructura costera resiliente al clima. Programa masivo de infraestructura que amplía la exposición a activos sostenibles. Amplía la cartera de infraestructura sostenible y refuerza el liderazgo en financiación ESG a gran escala.
- Febrero de 2026: Vanguard Group resolvió un litigio antimonopolio con 13 estados por 29,5 millones de USD, acordando compromisos de pasividad que restringen el compromiso accionarial relacionado con el clima hasta junio de 2032. Acuerdo legal que afecta las normas de compromiso accionarial climático. Restringe el activismo ESG e informa la estrategia de compromiso de gobernanza en medio de vientos regulatorios en contra.


Mercado de Finanzas Sostenibles Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este estudio, el mercado de finanzas sostenibles se define como el capital desplegado y gestionado con objetivos ambientales, sociales y de gobernanza explícitos, que abarca productos de financiación e inversión que canalizan fondos hacia resultados de sostenibilidad en todas las regiones.
Exclusiones de alcance: la dimensión de mercado excluye los mercados voluntarios de carbono y los derivados de sostenibilidad, cuyo valor no es comparable al valor de los productos de financiación o inversión.
Descripción general de la segmentación
- Por Tipo de Inversión
- Fondos de Renta Variable
- Fondos de Renta Fija
- Asignación Mixta y Multiactivo
- Por Tipo de Transacción
- Bonos Verdes
- Bonos Sociales
- Bonos de Sostenibilidad
- Inversión ESG
- Otros
- Por Sector Industrial
- Servicios Públicos y Energía
- Transporte y Logística
- Productos Químicos y Materiales
- Alimentos, Bebidas y Agricultura
- Sector Público y Gobierno
- Instituciones Financieras
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer los límites externos del mercado y alinear las definiciones entre productos como los bonos sostenibles y los fondos orientados a ESG, antes de finalizar los supuestos del modelo. Se utilizaron fuentes públicas, incluidas publicaciones de la UNCTAD, series macroeconómicas del Banco Mundial y el FMI, indicadores de finanzas e inversión de la OCDE, y publicaciones de bancos centrales y reguladores de valores, para rastrear los patrones de emisión, las señales de activos bajo gestión y los cambios regionales.
También revisamos los informes de emisores y gestores de activos, informes anuales, presentaciones a inversores, marcos de bonos sostenibles de bolsas de valores y cobertura de prensa confiable para mapear los niveles de actividad y las estructuras de productos típicas. Cuando fue necesario, se utilizaron suscripciones pagas que incluyen datos financieros de empresas, noticias y finanzas, y bases de datos de patentes para verificar cruzadamente divulgaciones y eventos temporales que pueden mover el mercado. Estas fuentes de investigación documental son ilustrativas y no exhaustivas, y también nos basamos en otras referencias públicas y pagas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Las entrevistas primarias se centraron en confirmar qué se cuenta como finanzas sostenibles en las decisiones de compra de emisores e inversores, para luego someter a prueba supuestos como la combinación de productos y el crecimiento regional. Hablamos con profesionales de emisores, gestores de activos, bancos, asesores e inversores institucionales, y equilibramos los aportes entre las principales regiones para que el modelo refleje las diferencias en el impulso normativo, la madurez de la divulgación y la demanda de los inversores.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | CXO: 13% | APAC: 39% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 42% | EMEA: 34% |
| Actores más pequeños: 16% | Gerentes: 45% | América: 27% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado comienza con una construcción de arriba hacia abajo en la que las señales públicas de emisión y productos de inversión se reconstruyen en un conjunto coherente de demanda en todas las regiones y tipos de productos, para luego ajustarse por coherencia definicional. Para las finanzas sostenibles, la clave es mantener un tratamiento equivalente entre los instrumentos de mercado de capitales (como los bonos verdes, sociales y de sostenibilidad) y la exposición de inversión gestionada (como los productos de renta variable, renta fija y asignación mixta orientados a ESG).
Para mantener los totales realistas, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba. Estas incluyeron revisiones muestreadas de los rangos de activos sostenibles bajo gestión reportados, la actividad de los programas de emisores y el valor implícito a partir de los tamaños promedio de las transacciones multiplicados por la frecuencia observada de operaciones cuando la divulgación lo permitía. Las variables que dieron forma al modelo incluyeron las tendencias de emisión de bonos sostenibles, los niveles de activos de fondos y los flujos netos, los cambios en las normas de divulgación y etiquetado, los objetivos políticos que influyen en las canalizaciones de financiación y el cambio en la combinación regional entre EMEA, APAC y América. Cuando aparecieron brechas de cobertura en las verificaciones de abajo hacia arriba, las piezas faltantes se manejaron mediante proporciones proxy conservadoras vinculadas a las series públicas más comparables, seguidas de otra revisión con retroalimentación de las entrevistas.
Para la previsión, utilizamos análisis de escenarios porque la adopción depende en gran medida de la regulación y el sentimiento de los inversores. Luego aplicamos una capa ligera de regresión multivariable para vincular el crecimiento con indicadores macroeconómicos y condiciones del mercado de capitales que los expertos destacaron repetidamente. La trayectoria final solo se aceptó después de que las tasas de crecimiento implícitas se mantuvieran coherentes con lo que emisores e inversores describieron como factible dentro del horizonte de previsión.
Validación de datos y ciclo de actualización
Los resultados se validan mediante verificaciones cruzadas repetidas frente a señales independientes, como los activos de fondos sostenibles reportados, los totales de emisión de bonos sostenibles y los cambios a nivel regional visibles en las divulgaciones públicas. Cuando una cifra parecía inusual, rastreamos los factores hasta el nivel de los supuestos, y luego la corregimos o la señalamos para seguimiento con aportes adicionales de expertos antes de la aprobación final.
Utilizamos una revisión interna de varios pasos para que los totales de mercado, las tasas de crecimiento y las divisiones regionales sean verificados por otro analista, y luego revalidados en cuanto a coherencia a lo largo de toda la serie temporal. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como cambios normativos significativos en el etiquetado o la divulgación, o cambios abruptos en la emisión y los flujos. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más reciente y actualizada, alineada con las publicaciones de datos más recientes.
Tamaño del mercado de finanzas sostenibles de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para las finanzas sostenibles a menudo no coinciden porque el término se utiliza de diferentes maneras, y los datos de entrada no siempre son comparables entre productos. En la práctica, las mayores variaciones provienen de si una estimación trata al mercado como activos bajo gestión, emisión anual, o una visión combinada que mezcla existencias y flujos.
Los otros factores comunes de discrepancia son las decisiones de alcance y de calendario, como contar únicamente bonos y fondos frente a agregar una actividad de inversión ESG más amplia, el uso de diferentes años base, y la aplicación de tipos de cambio al contado frente a la conversión promediada para los totales globales. También surgen diferencias cuando se reportan escenarios agresivos como el caso principal, o cuando las estimaciones más antiguas no se revalidan tras cambios importantes en las normas de etiquetado, la aplicación de la divulgación o la fortaleza de la emisión regional.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 13,40 billones de USD (2025) | |
| Revista sectorial A | 7,00 billones de USD (2023) | Solo cuenta los productos de inversión sostenible que cotizan en bolsa, como bonos y fondos, lo que subestima los totales si se incluye la inversión ESG más amplia y las estructuras mixtas. |
| Consultora global B | 5,87 billones de USD (2024) | Utiliza una definición de año base diferente y un marco de previsión más largo, y el valor de mercado parece anclado a un conjunto de productos más limitado, con transparencia limitada respecto al tratamiento de existencias frente a flujos. |
La tabla muestra que las decisiones de alcance, especialmente si una estimación combina la exposición vigente con la actividad anual, pueden generar una diferencia de varios billones de dólares. Al mantener un tratamiento coherente de bonos, fondos e inversión ESG más amplia entre regiones, y luego verificar nuevamente frente a las señales de emisión y activos bajo gestión con una actualización anual, la estimación se mantiene repetible y más fácil de auditar, lo que explica el total más elevado de 2025 reportado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de finanzas sostenibles?
El tamaño del mercado de finanzas sostenibles fue de USD 15,06 billones en 2026 y se prevé que alcance USD 26,93 billones en 2031.
¿Qué región lidera el mercado de finanzas sostenibles hoy en día?
Europa mantuvo el 31,72% de la participación global del mercado de finanzas sostenibles en 2025, respaldada por la completa arquitectura regulatoria de la UE.
¿Qué segmento de producto está creciendo más rápido?
Los bonos vinculados a la sostenibilidad y los bonos de transición se están expandiendo a una CAGR del 14,08% hasta 2031, convirtiéndolos en la categoría de transacción de más rápido crecimiento.
¿Por qué son populares las estrategias multiactivo en la inversión sostenible?
Las instituciones prefieren los vehículos multiactivo porque ofrecen exposición diversificada a través de renta variable pública, crédito privado e infraestructura mientras cumplen los objetivos ESG, y están creciendo a una CAGR del 13,22%.
Última actualización de la página el:



