
Tamanho e Participação do Mercado de Revestimentos Superhidrofóbicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
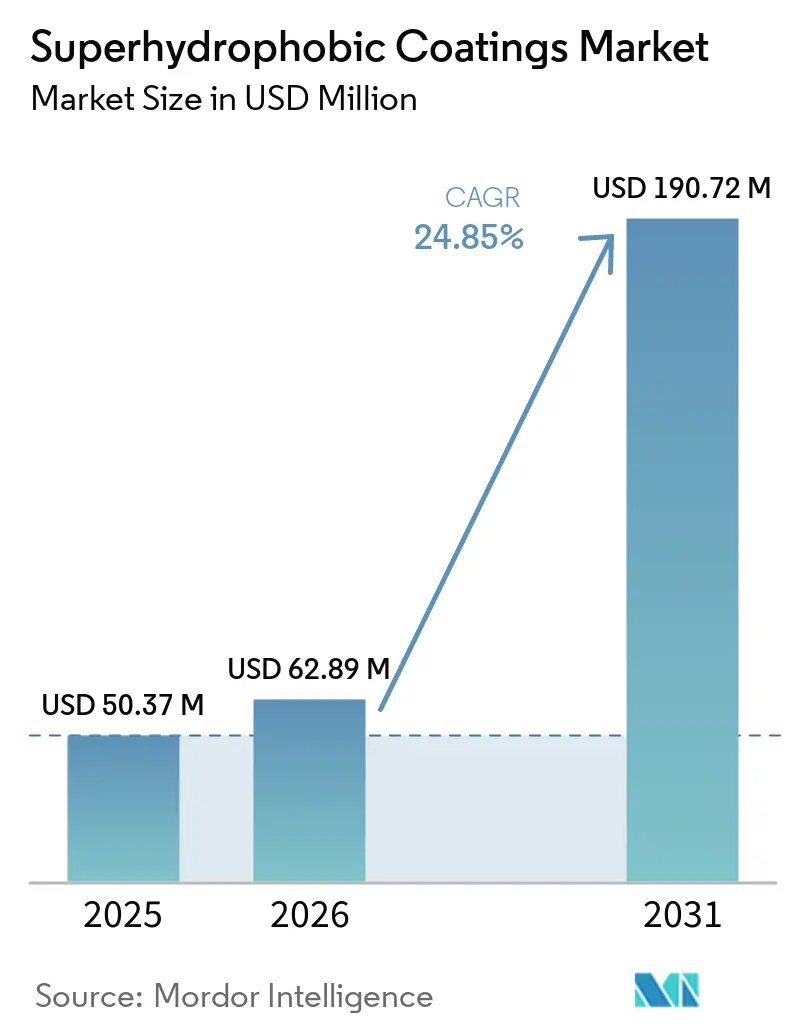
| Tamanho do Mercado (2026) | 62.89 Milhões de dólares |
| Tamanho do Mercado (2031) | 190.72 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 24.85 % |
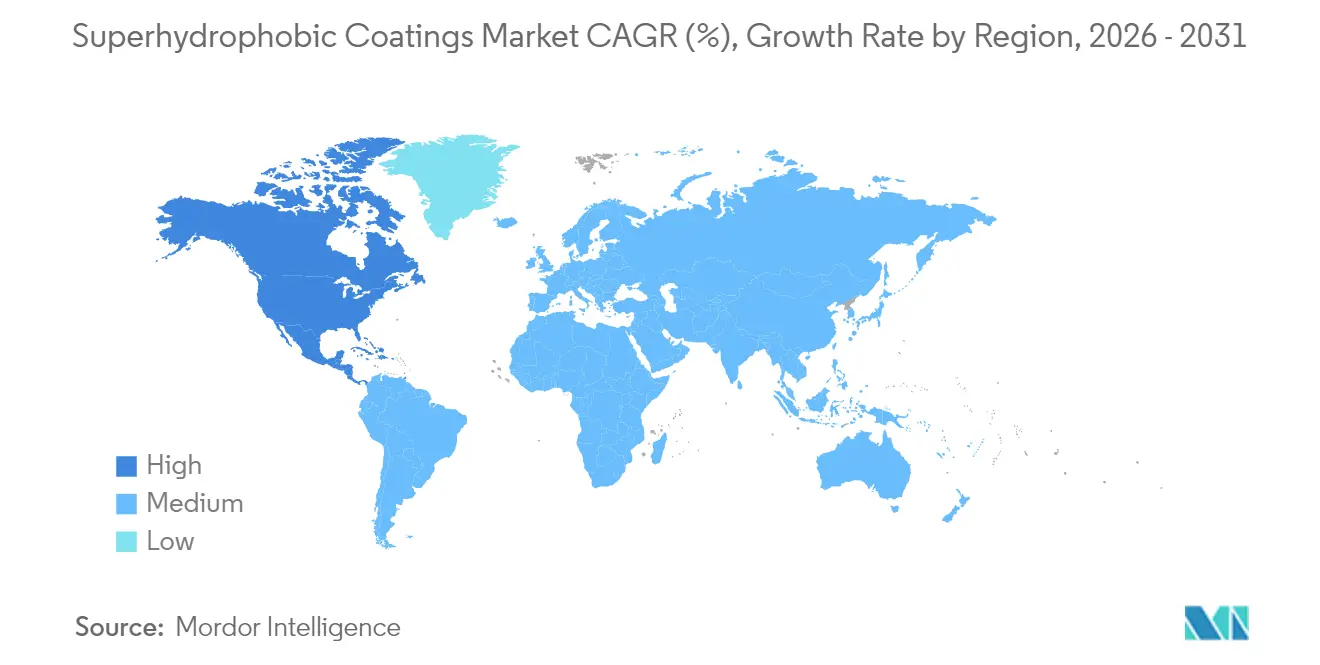
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | América do Norte |
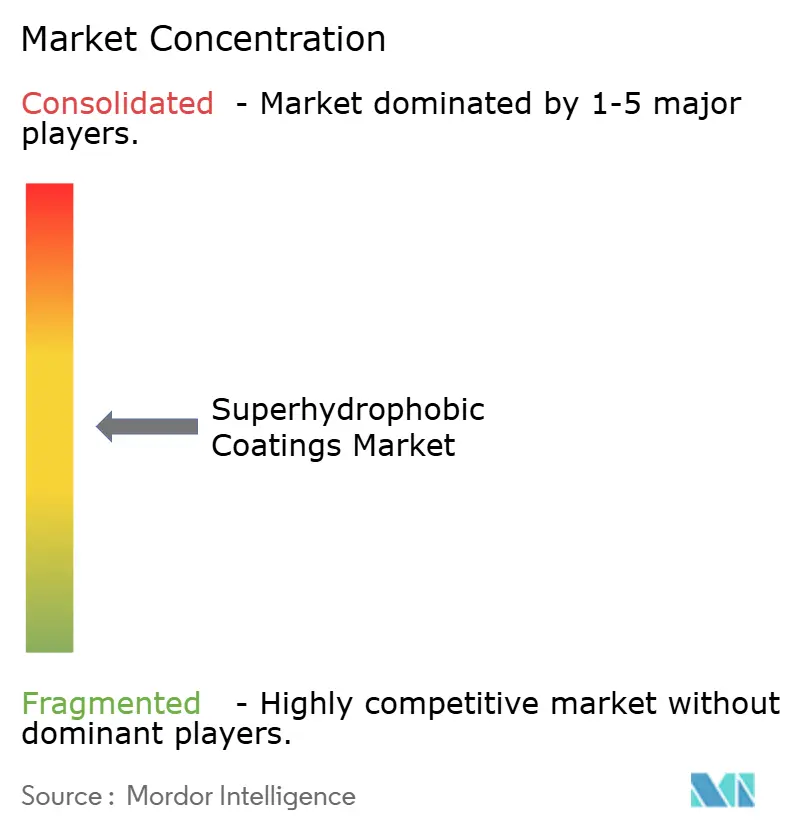
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Revestimentos Superhidrofóbicos por Mordor Intelligence
O tamanho do Mercado de Revestimentos Superhidrofóbicos deverá crescer de USD 50,37 milhões em 2025 para USD 62,89 milhões em 2026, com previsão de atingir USD 190,72 milhões até 2031 a um CAGR de 24,85% no período de 2026 a 2031. A modernização liderada pelo setor automotivo nos pacotes de baterias de veículos elétricos (VE), o endurecimento das restrições globais sobre compostos químicos fluorados e as aplicações premium em displays de head-up de realidade aumentada continuam a sustentar o forte momentum da demanda. Os fabricantes buscam a integração funcional, combinando atributos de anti-molhagem, resistência à corrosão e autolimpeza para simplificar as pilhas de revestimentos e reduzir o custo total de propriedade. As linhas de deposição por spray-plasma de precisão, embora demandem alto capital, proporcionam a uniformidade de revestimento e o controle nanoestruturado necessários para implantações em larga escala. Os fluxos de investimento favorecem a América do Norte, onde as montadoras combinam garantias vitalícias de pintura com lançamentos agressivos de VE, enquanto os players europeus correm para comercializar plataformas de sílica sem PFAS antes dos prazos iminentes do REACH. A intensidade competitiva concentra-se em portfólios de patentes que cobrem nanopartículas sem PFAS e processamento a plasma de baixa temperatura, elevando a propriedade intelectual (PI) como uma barreira estratégica à entrada.
Principais Conclusões do Relatório
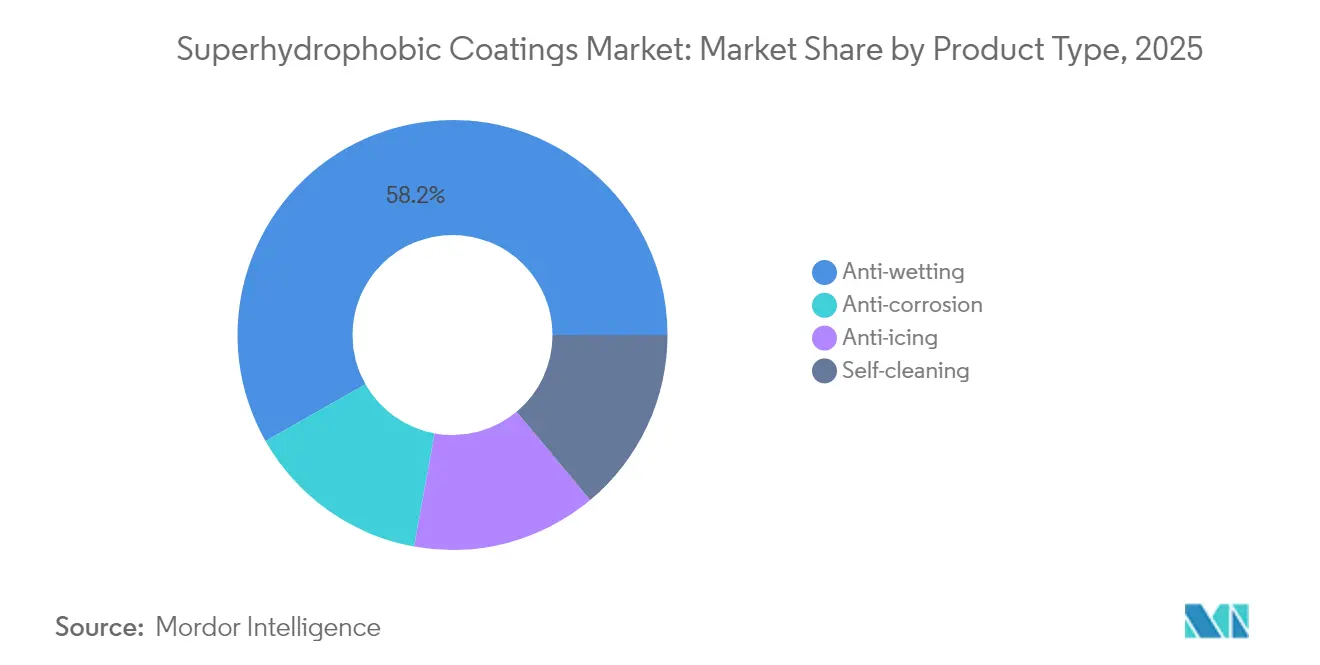
- Por tipo de produto, a anti-molhagem capturou 58,21% da participação do mercado de revestimentos superhidrofóbicos em 2025 e deve expandir a um CAGR de 25,95% até 2031.
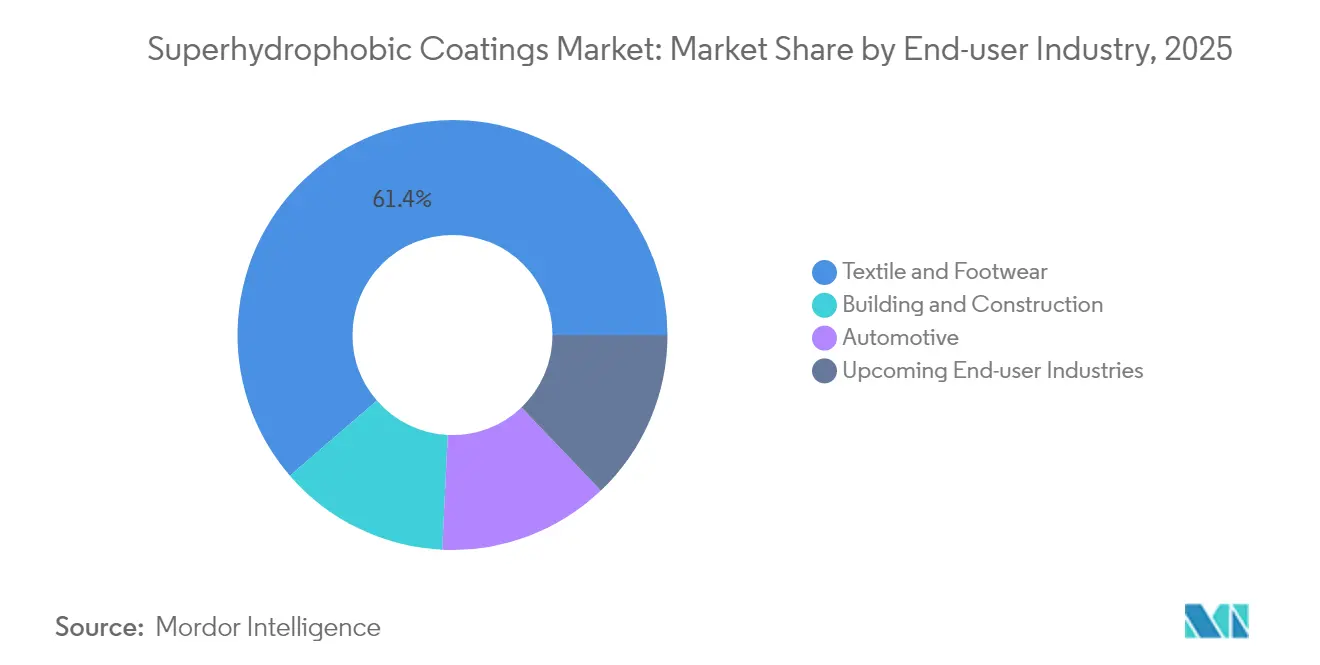
- Por setor do usuário final, têxtil e calçados responderam por uma participação de 61,35% do tamanho do mercado de revestimentos superhidrofóbicos em 2025. Os setores de usuários finais emergentes deverão avançar a um CAGR de 25,1% até 2031.
- Por geografia, a América do Norte respondeu por 62,60% da participação na receita em 2025 e deve crescer a um CAGR de 37,85% de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Drivers*
| Drivers | (~) % Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Demanda crescente por revestimentos resistentes à corrosão em pacotes de baterias de VE | +3.8% | Global, mais forte na APAC e América do Norte | Médio prazo (2 a 4 anos) |
| Substituição rápida de compostos químicos fluorados por sistemas de nanossílica sem PFAS | +3.1% | Europa e América do Norte com expansão para a APAC | Curto prazo (≤ 2 anos) |
| Crescimento de revestimentos de vidro transparentes e autolimpantes para AR-HUDs | +2.0% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Pressão das montadoras OEM automotivas por garantias vitalícias de proteção de pintura | +2.5% | Global, maior na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Padronização do teste de corrosão multiciclo ISO 21207 no setor naval | +1.8% | Global, primariamente na Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Revestimentos Resistentes à Corrosão em Pacotes de Baterias de VE
Os fabricantes de baterias para veículos elétricos integram barreiras nanoestruturadas que reduzem as falhas relacionadas à umidade, aproveitando linhas de spray-plasma nas instalações da Tesla e da BYD. Os fornecedores adaptam os revestimentos hidrofóbicos para suportar ciclos térmicos agressivos e o estresse eletroquímico típico de designs de células em bolsa e cilíndricas. O mercado de revestimentos superhidrofóbicos se beneficia dessa mudança à medida que os fabricantes de baterias firmam contratos de fornecimento de longo prazo, levando as empresas de revestimento a construir capacidade dedicada para o setor automotivo. O crescimento se acelera à medida que os volumes globais de montagem de veículos elétricos crescem anualmente, reforçando as vantagens de escala das químicas isentas de PFAS.
Substituição Rápida de Compostos Químicos Fluorados por Sistemas de Nanossílica Sem PFAS
As propostas do regulamento REACH da UE direcionadas aos fluoropolímeros C6 aceleram a migração da indústria para plataformas à base de sílica capazes de atingir ângulos de contato com a água iguais ou superiores a 150°, sem o uso de flúor, apoiando aplicações em conjunto com produtos químicos para tratamento de água em petróleo e gás. A recalibração de equipamentos para dispersão de partículas de sílica gera despesas no curto prazo, mas espera-se que o aumento de escala de volume reduza os prêmios de custo até 2026. As patentes relacionadas à funcionalização de partículas e à cura em baixa temperatura ressaltam a importância estratégica da propriedade intelectual em todo o mercado de revestimentos superhidrofóbicos.
Crescimento de Revestimentos de Vidro Transparentes e Autolimpantes para HUDs de Realidade Aumentada
Montadoras premium, incluindo a Mercedes-Benz e a BMW, utilizam nanorevestimentos transparentes que evitam que os para-brisas formem manchas de água sem comprometer a clareza óptica[2]. O ajuste da rugosidade superficial mantém a transmissão acima de 95% enquanto sustenta ângulos de contato de 140° ou mais, resolvendo assim uma compensação de desempenho de longa data. As tolerâncias apertadas exigem deposição em sala limpa e espectrofotometria em linha, gerando margens elevadas para os fornecedores qualificados. Embora os volumes unitários permaneçam modestos, a receita por metro quadrado é três a quatro vezes maior do que a dos revestimentos anti-molhagem convencionais, agregando alavancagem ao tamanho do mercado de revestimentos superhidrofóbicos.
Pressão das Montadoras OEM Automotivas por Garantias Vitalícias de Proteção de Pintura
A Ford ampliou as garantias de pintura, exigindo revestimentos que resistam a ciclos acelerados de intemperismo. As camadas superhidrofóbicas servem como escudos sacrificiais contra radiação UV, sal de estrada e microabrasão, reduzindo assim as reclamações de garantia. As especificações de licitação das OEM cada vez mais exigem matrizes de auto-recuperação que restaurem a hidrofobicidade após arranhões, levando os fornecedores de resinas a integrar redes de polímeros dinâmicos. A mudança para demanda de alto volume reforça a liderança da América do Norte no mercado de revestimentos superhidrofóbicos.
Análise de Impacto das Restrições*
| Restrições | (~) % Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Alto capex das linhas de spray-plasma de precisão para produção em massa | -1.5% | Global, mais forte nos mercados emergentes | Curto prazo (≤ 2 anos) |
| A pendente restrição do REACH da UE sobre fluoropolímeros C6 aumenta o risco de reformulação | -1.0% | Europa, com impacto global secundário | Médio prazo (2 a 4 anos) |
| Deterioração de desempenho induzida por abrasão em fibras têxteis após 50 ciclos de lavagem | -1.3% | Global, maior nos polos têxteis da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Capex das Linhas de Spray-Plasma de Precisão para Produção em Massa
O alto custo das unidades de plasma limita a expansão da capacidade para as pequenas empresas. O revestimento uniforme de grandes substratos depende do controle preciso do fluxo de gás, da densidade de potência e da temperatura do substrato, exigindo engenheiros especializados. As rotas alternativas de sol-gel reduzem as necessidades de capital, mas sacrificam a resistência à abrasão, restringindo a penetração nos segmentos de uso intensivo. A consolidação favorece os participantes estabelecidos que podem amortizar os equipamentos em contratos de alto volume, sustentando assim uma fragmentação moderada no mercado de revestimentos superhidrofóbicos.
Restrição Pendente do REACH da UE sobre Fluoropolímeros C6 Aumenta o Risco de Reformulação
As restrições em fase de elaboração introduzem incerteza regulatória, desacelerando a implantação de capital e atrasando a qualificação dos clientes. Os fornecedores de fluoropolímeros reduzem a produção, gerando volatilidade de preços que afeta os formuladores dependentes de compostos químicos legados. Os players diversificados se protegem com plataformas à base de sílica e biológicas, mas as empresas de composição química única enfrentam compressão de margens enquanto tentam replicar parâmetros de desempenho sob prazos comprimidos. A transição reformula a dinâmica competitiva, favorecendo os proprietários de tecnologia com amplos conjuntos de ferramentas químicas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dominância da Anti-Molhagem em Diversas AplicaçõesO segmento de anti-molhagem deteve uma participação de mercado de 58,21% no mercado de revestimentos superhidrofóbicos em 2025 e está previsto para entregar o CAGR mais rápido de 25,95% de 2026 a 2031. A liderança decorre de compostos químicos versáteis, sem sílica e sem flúor, que abrangem os domínios automotivo, têxtil e arquitetônico. As variantes autolimpantes conquistam projetos de vidro arquitetônico em fachadas de edifícios altos, onde a óptica sem manutenção reduz os custos totais do edifício. Os subtipos anticorrosão atendem a plataformas de petróleo e tanques químicos, trocando maior teor de sólidos por resistência química extrema. As misturas anti-gelo se destacam no setor aeroespacial, onde os custos de certificação justificam preços premium.
A convergência borra as fronteiras históricas à medida que os formuladores incorporam multifuncionalidade em revestimentos únicos que resistem à água, ao sal e à incrustação. A enxertia assistida por plasma permite rugosidade em escala nanométrica sem flúor em massa, facilitando a conformidade futura. À medida que os protocolos de teste evoluem, os fornecedores de anti-molhagem integram modificadores de abrasão que preservam ângulos de contato de 130° ou mais em testes rotacionais de Taber, estendendo assim a vida útil. A reticulação avançada de polímeros e a dispersão de nanopartículas desbloqueiam sinergias de desempenho que expandem o tamanho do mercado de revestimentos superhidrofóbicos em todas as categorias de produtos.

Por Setor do Usuário Final:
Liderança Têxtil Enfrenta Concorrência EmergenteAs aplicações em têxteis e calçados representaram 61,35% do tamanho do mercado de revestimentos superhidrofóbicos em 2025. Roupas externas com repelência à água e artigos de moda à prova de manchas dominam o volume. Os setores de usuários finais emergentes registram coletivamente um CAGR de 25,1%, superando os segmentos tradicionais. Os invólucros de baterias para veículos elétricos e os exteriores automotivos premium ampliam a contribuição do setor automotivo, enquanto as turbinas eólicas utilizam superfícies de desprendimento de gelo para aumentar os fatores de capacidade no inverno. Os fabricantes de equipamentos originais de eletrônicos solicitam invólucros de smartphones resistentes a respingos que dependem de revestimentos de espessura nanométrica invisíveis ao usuário final.
A durabilidade dos têxteis continua sendo o principal obstáculo, pois o tratamento hidrofóbico frequentemente se deteriora após lavagens frequentes. As pesquisas concentram-se na enxertia covalente e no encapsulamento de polímeros para atingir mais de 100 ciclos de lavagem sem necessidade de retratamento da superfície. Os nichos emergentes de aplicações médicas e eletrônicas, embora de menor tonelagem, alcançam pontos de preço até seis vezes mais elevados, amortecendo assim as margens. As certificações regulatórias, incluindo a ISO 10993 para biocompatibilidade e os padrões de limpeza de superfície IPC, prolongam os ciclos de introdução de produtos, mas garantem maior estabilidade de volume a longo prazo para os fornecedores qualificados no mercado de revestimentos superhidrofóbicos.
Análise Geográfica
Mercado de Revestimentos Superhidrofóbicos da América do Norte
A América do Norte respondeu por 62,60% da participação no mercado de revestimentos superhidrofóbicos em 2025 e deve avançar a um CAGR de 37,85% de 2026 a 2031. Os Estados Unidos impulsionam a adoção por meio das implantações de revestimento de pacotes de baterias da Tesla e das garantias de proteção de pintura da Ford. O Canadá impulsiona o crescimento com soluções anticongelamento para jatos regionais e turbinas eólicas que operam em condições severas de formação de gelo, enquanto as linhas de montagem de veículos do México especificam misturas de nano-sílica isentas de PFAS e econômicas, compatíveis com os padrões OEM dos EUA.
Mercado de Revestimentos Superhidrofóbicos da Ásia-Pacífico
A Ásia-Pacífico registra ganhos robustos na produção têxtil no Vietnã e em Bangladesh, além de uma aceleração na montagem de veículos elétricos na Índia e na Tailândia. As gigafábricas de baterias da China utilizam sistemas de spray a plasma integrados à linha de produção, gerando pedidos em alto volume que expandem o tamanho do mercado de revestimentos superhidrofóbicos. O Japão e a Coreia do Sul fornecem equipamentos de plasma de precisão e produtos químicos especiais, reforçando as cadeias de valor intrarregionais. Marcas de eletrônicos em Seul e Tóquio estão integrando revestimentos resistentes a respingos em dispositivos de consumo, o que eleva os preços médios de venda.
Mercado de Revestimentos Superhidrofóbicos da Europa
A Europa mantém crescimento estável apesar dos obstáculos do REACH, com as montadoras premium alemãs liderando os projetos-piloto de tecnologia isenta de PFAS. O cluster aeroespacial do Reino Unido especifica revestimentos anticongelamento para aeronaves de fuselagem estreita de nova geração, enquanto as casas de alta-costura da França aplicam tratamentos hidrofóbicos em tecidos de luxo para aumentar a durabilidade das peças. As empresas de arquitetura da Itália estão adotando fachadas de vidro autolimpante, e a Espanha está canalizando subsídios de energia renovável para a proteção de pás de turbinas. Os padrões marítimos ISO 21207 impulsionam a adoção antecipada nos estaleiros do Mar do Norte, garantindo proteção durável contra a corrosão em ambientes severos de água salgada.
Mercado de Revestimentos Superhidrofóbicos do Oriente Médio, África e América do Sul
A América do Sul, o Oriente Médio e a África representam nós de demanda emergentes. As sondas de perfuração offshore do Brasil requerem barreiras anticorrosão, e os megaprojetos da Arábia Saudita encomendam painéis de vidro hidrofóbico que reduzem drasticamente os custos de limpeza em climas desérticos. As oscilações cambiais e as políticas tarifárias moldam as decisões de compra, ressaltando a necessidade de parcerias de produção localizadas. O campo competitivo permanece dinâmico à medida que os fornecedores equilibram as linhas de custo frente às taxas de câmbio flutuantes enquanto ampliam as químicas isentas de PFAS.
Análise da cadeia de valor
Os insumos a montante incluem nanopartículas e precursores, notadamente sílica e outros óxidos metálicos, além de cargas avançadas de carbono, como grafeno e nanotubos de carbono. Agentes de funcionalização de superfície, incluindo agentes de acoplamento à base de silano e fluorossilano, sustentam a química de baixa energia superficial e a ancoragem das partículas. A atividade intermediária abrange a dispersão, a seleção de resinas (incluindo poliuretano à base de água e ligantes sol-gel) e a formulação em sistemas anti-umectantes, anticorrosivos, antigelo e autolimpantes. A aplicação pode seguir métodos de pulverização, imersão, aplicação por rolo ou rotas de maior precisão, como a deposição baseada em plasma, quando é necessário um controle mais rígido da nanoestrutura para peças grandes ou complexas.
A demanda a jusante se concentra no acabamento de têxteis e calçados, exteriores automotivos e pacotes de baterias de veículos elétricos, vidros e fachadas de edifícios e proteção anticorrosiva marítima, com usos emergentes na proteção de eletrônicos. Ao longo de toda a cadeia, a durabilidade e a qualificação permanecem gargalos persistentes: a abrasão mecânica e a exposição à radiação UV podem degradar micro e nanoestruturas, enquanto o revestimento consistente em grande escala depende de controle rigoroso do processo e de alto investimento de capital em linhas de pulverização a plasma de precisão. Os esforços do setor para reduzir riscos de suprimento e conformidade se refletem em pipelines de P&D livres de flúor, incluindo o financiamento da Gebert Ruf Stiftung para o projeto BFH VAAKA (GRS-063/25), em andamento até outubro de 2026, e o relato da Yoshikawa Kogyo Co. sobre um revestimento superhidrofóbico à base de água e de menor custo, desenvolvido em seu Techno Center em Kitakyushu (setembro de 2025), ambos apontando para mudanças nas químicas a montante e nas trajetórias de comercialização a jusante.
Cenário Competitivo
O mercado de revestimentos superhidrofóbicos permanece moderadamente fragmentado. Empresas especializadas exploram a propriedade intelectual em torno da modificação de superfícies em escala nanométrica, com foco em nichos de dispositivos eletrônicos e médicos onde a cobertura conforme é crítica. Tendências de integração vertical surgiram, com fornecedores de revestimentos adquirindo fabricantes de equipamentos de plasma para garantir o conhecimento do processo e a receita pós-venda. As alianças estratégicas entre formuladores químicos e OEM de baterias de VE consolidam compromissos de volume e aceleram os ciclos de formulação. As startups que visam plataformas à base de quitosana biológica e resina atraem investidores focados em sustentabilidade e licenciam suas tecnologias para grandes empresas químicas para distribuição global. Os fornecedores de equipamentos combinam software analítico que ajusta os parâmetros de plasma em tempo real, fornecendo garantias de processo que reduzem as taxas de refugo. À medida que as restrições sobre PFAS se intensificam, os participantes estabelecidos aceleram a aposentadoria das linhas fluoradas legadas, liberando capital para o escalonamento sem PFAS e posicionando o setor para uma mudança decisiva em direção a soluções de sílica e de origem biológica dentro do horizonte de previsão.
Líderes do Setor de Revestimentos Superhidrofóbicos
-
UltraTech International Inc.
-
NEI Corporation
-
P2i Ltd
-
Aculon
-
Nasiol Nano Coating
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Revestimentos Superhidrofóbicos Empresas cobertas neste relatório
- Aculon
- Advanced Nanotech Lab
- Beijing Neatrition Tech Co Ltd
- Cytonix
- DryWired
- HZO Inc
- Lotus Leaf Coatings Inc.
- Nanex Co.
- Nasiol Nano Coating
- NEI Corporation
- NTT Advanced Technology Corporation
- P2i Ltd
- Pearl Nano LLC
- PPG Industries, Inc.
- Rust-Oleum
- Surfactis Technologies
- The Sherwin-Williams Company
- UltraTech International Inc.
Oportunidades de mercado e perspectivas futuras
O espaço em branco é mais visível onde os usuários finais exigem desempenho superhidrofóbico aliado a robustez validada sob abrasão, intemperismo e ciclagem, já que a durabilidade continua sendo uma restrição primária para têxteis, infraestrutura e ativos industriais externos. Em P&D publicada em 2026, um caminho prático para os fornecedores é competir em robustez e praticidade de aplicação por meio de uma abordagem totalmente à base de água, em duas etapas de pulverização (poliuretano à base de água com nanopartículas de sílica), que relatou resistência a 600 ciclos de abrasão Taber. Esse foco se alinha melhor às expectativas de qualificação dos fabricantes de equipamentos originais (OEMs) e ajuda a preencher a lacuna entre os resultados de laboratório e os requisitos de serviço em campo.
Uma segunda área de oportunidade se concentra na reformulação e no redesenho de processos impulsionados por regulamentação em direção a sistemas livres de flúor e à base de água, o que se alinha com a ênfase do escopo do relatório na pressão do REACH da UE sobre químicas fluoradas e na rápida substituição por sistemas de nanossílica livres de PFAS. Isso gera demanda por pacotes integrados que combinam a química do revestimento com equipamentos de deposição e controle de processo em linha, com o objetivo de reduzir taxas de refugo e encurtar os prazos de qualificação do cliente, particularmente para barreiras de umidade em pacotes de baterias automotivas e superfícies ópticas premium, como vidros AR-HUD. Paralelamente, a transferência de academia para indústria apoiada por financiamento e a pesquisa de revestimentos voltada para infraestrutura, incluindo avanços relatados em 2026 para revestimentos derivados de nanocompósitos para concreto, ampliam as rotas de parceria e licenciamento para players em busca de plataformas diferenciadas e livres de flúor.
Desenvolvimentos industriais recentes em Mercado de Revestimentos Superhidrofóbicos
- Junho de 2026: a NEI Corporation expandiu seu portfólio de materiais avançados com uma nova linha de folhas de eletrodo padrão para baterias aquosas de íon-sódio. Isso amplia a oferta da NEI voltada para baterias e apoia caminhos de venda cruzada ligados ao gerenciamento de umidade e à engenharia de superfícies protetoras para componentes e invólucros de armazenamento de energia.
- Outubro de 2025: a Jolt Capital finalizou um investimento de 8 milhões de GBP na P2i Ltd para fortalecer as finanças e apoiar a expansão ligada à sua capacidade de deposição de vapor aprimorada por plasma. O financiamento apoia a ampliação de processos industrializados de nanorrevestimento usados para proteção contra água e corrosão em eletrônicos e outras aplicações de alto valor.
- Fevereiro de 2025: a P2i Ltd ampliou sua parceria de terceirização de fabricação com a PP Control and Automation (PP C&A) para produzir o novo sistema de revestimento de 18L. Esse avanço na fabricação melhora a disponibilidade de equipamentos para clientes industriais que precisam de hardware de deposição repetível para processos de nanorrevestimento superhidrofóbico e protetor em escala.
Mercado de Revestimentos Superhidrofóbicos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as receitas obtidas com materiais de revestimento superhidrofóbico aplicados em superfícies para criar altíssima repelência à água, utilizados para funções como autolimpeza, anticongelamento, anti-molhabilidade e proteção contra corrosão em setores de uso final.
Exclusões de escopo: As receitas provenientes de revestimentos hidrofóbicos gerais que não atendem ao desempenho superhidrofóbico, além de equipamentos de preparação de superfície e maquinário de aplicação não relacionados, estão excluídas.
Visão Geral da Segmentação
- Por Tipo de Produto
- Anticorrosão
- Anti-gelo
- Autolimpante
- Anti-molhagem
- Por Setor do Usuário Final
- Têxtil e Calçados
- Automotivo
- Construção Civil
- Setores de Usuários Finais Emergentes
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Turquia
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado, identificar o conjunto de demanda e fundamentar as premissas por trás do consumo e da precificação de revestimentos. Baseamo-nos em fontes públicas e oficiais, como as atualizações da US EPA e da ECHA (incluindo restrições relacionadas a PFAS), estatísticas de comércio da USITC e da UN Comtrade para produtos químicos relevantes, e normas e referências de testes ISO/ASTM para compreender os limites de desempenho que influenciam a adoção.
Também analisamos registros de empresas, apresentações para investidores, fichas técnicas de produtos, publicações de patentes e imprensa de reputação para mapear onde as funções superhidrofóbicas são efetivamente comercializadas e como as alegações de produtos são posicionadas para aplicações específicas. Quando necessário, foram utilizadas assinaturas pagas que apoiam dados financeiros de empresas, monitoramento de notícias, consultas de patentes e visibilidade de comércio em nível de remessa para verificar cruzadamente os sinais de receita e cadeia de suprimentos, sem ajustar excessivamente o modelo a um único fluxo de dados. As fontes documentais listadas aqui são meramente ilustrativas, e muitas outras referências públicas foram utilizadas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para confirmar onde a demanda é real versus experimental, e para verificar preços práticos e taxas de utilização por uso final. Conversamos com formuladores de revestimentos, participantes de matérias-primas, aplicadores e usuários finais nas principais regiões, para que as premissas sobre adoção, expectativas de durabilidade e ciclos de substituição pudessem ser testadas sob pressão e ajustadas antes do dimensionamento final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 13% | APAC: 43% |
| Nível médio: 52% | Líderes funcionais/de unidade: 40% | EMEA: 36% |
| Players menores: 17% | Gerentes: 47% | Américas: 21% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído utilizando lógica de cima para baixo, em que os níveis de atividade de uso final e a adoção de revestimentos são reconstruídos em um conjunto de receitas, e então reconciliados com verificações seletivas de baixo para cima para manter os totais realistas. Por exemplo, os sinais de demanda automotiva e de construção foram traduzidos na oportunidade provável de superfície revestida, seguidos pela penetração e pelo gasto médio de revestimento por unidade, e o resultado foi comparado com os padrões de receita do lado do fornecedor e verificações de canal.
Os principais insumos (ilustrativos) incluíram a combinação de aplicações em usos de autolimpeza, anticongelamento, anti-molhabilidade e anticorrosão, carregamento típico de revestimento e ciclos de reaplicação por substrato, variação de preços por química e alegações de desempenho, impactos da reformulação isenta de PFAS sobre preço e cronograma de adoção, e crescimento regional de uso final em têxteis e calçados, automotivo e atividade de construção. Quando foram utilizadas aproximações de baixo para cima, as lacunas foram tratadas com premissas conservadoras revisadas em entrevistas, como o uso de faixas de preço médias e intervalos de adoção quando as divisões por produto não eram divulgadas de forma consistente.
A previsão utilizou análise de cenários apoiada por uma visão multivariada simples do crescimento do uso final, progressão da taxa de adoção e movimento de preços. As iterações foram realizadas com base no feedback de especialistas do trabalho primário. Quando o risco de disrupção de curto prazo ou substituição impulsionada por regulamentação foi sinalizado, os cenários foram ajustados e incorporados ao caminho de previsão final, em vez de aplicar um único CAGR em linha reta.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados por meio de múltiplas verificações para que o número final permaneça vinculado a indicadores reais de demanda e a uma matemática razoável de preço-volume. Comparamos os totais modelados com sinais independentes, como a direção do comércio e de patentes, o momentum do uso final regional e o conjunto de receitas implícito que os fornecedores precisariam capturar, e então revisamos os valores discrepantes até que os direcionadores e os totais se alinhassem.
Antes da aprovação final, verificações de variância são realizadas entre regiões e aplicações, seguidas de uma revisão analítica de segunda passagem que questiona as maiores premissas e os bolsões de crescimento mais rápido. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como mudanças regulatórias que afetam as químicas fluoradas, grandes adições de capacidade ou oscilações acentuadas nos preços de matérias-primas. Logo antes da entrega, uma nova passagem de revisão é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Revestimentos Superhidrofóbicos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para revestimentos superhidrofóbicos frequentemente diferem porque cada estudo traça a linha de forma diferente sobre o que conta como produto qualificado e quando os usos em estágio inicial são contabilizados como demanda comercial. As diferenças também aparecem quando uma estimativa enfatiza atividades laboratoriais e de projetos-piloto, enquanto outra se concentra principalmente em compras recorrentes em usos finais estáveis.
A principal lacuna vem da mistura de produtos hidrofóbicos gerais no total. A Mordor Intelligence contabiliza receitas apenas para revestimentos posicionados e vendidos como superhidrofóbicos em usos funcionais definidos, como autolimpeza e anticongelamento, e então verifica o resultado em relação a insumos de adoção e precificação validados em entrevistas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 62,89 milhões de USD (2026) | |
| Publicador de Dados do Setor A | 24,50 milhões de USD (2024) | Utiliza um ano-base anterior e um caminho de crescimento mais estreito, e também parece aplicar um filtro de comercialização mais rígido que pode subestimar os usos finais de movimentação mais rápida, onde a adoção está se acelerando após 2024. |
| Desk de Analistas Globais B | 32,80 milhões de USD (2025) | Representa um momento diferente e provavelmente um conjunto de inclusão diferente para as alegações superhidrofóbicas, e a conversão do mercado para USD pode alterar os totais quando os pontos de precificação regional e câmbio não estão alinhados ao mesmo ano. |
Entre as três cifras, a diferença é explicada principalmente pelo que é incluído como superhidrofóbico, o ano selecionado para a linha de base e a velocidade com que a adoção pode avançar em automotivo, construção e têxteis. Ao manter os insumos vinculados a direcionadores de demanda claros no nível de aplicação e a premissas de preço e utilização verificadas em entrevistas, a estimativa final permanece reproduzível e mais fácil de reconciliar quando os leitores a testam em relação a sinais de mercado observáveis.
Principais Perguntas Respondidas no Relatório
Com que rapidez o mercado de revestimentos superhidrofóbicos deverá crescer de 2026 a 2031?
A receita deve crescer de USD 62,89 milhões em 2026 para USD 190,72 milhões em 2031, refletindo um CAGR de 24,85%.
Qual região detém a maior participação na demanda por revestimentos superhidrofóbicos?
A América do Norte liderou com uma participação de 62,60% em 2025, apoiada por fortes atividades nos segmentos de baterias de VE, aeroespacial e automotivo premium.
O que impulsiona a transição para longe dos compostos químicos fluorados?
As pendentes restrições do REACH sobre fluoropolímeros C6 e as metas corporativas de sustentabilidade estão impulsionando a rápida adoção de sistemas de nanossílica sem PFAS.
Qual tipo de produto domina as vendas atuais?
As formulações de anti-molhagem respondem por 58,21% da receita e apresentam o crescimento mais rápido a um CAGR de 25,95% até 2031.
Como os revestimentos superhidrofóbicos beneficiam os pacotes de baterias de VE?
Eles reduzem as falhas relacionadas à umidade, aprimorando a prevenção de fuga térmica e prolongando a vida útil da bateria em ciclos de uso exigentes.