
Tamanho e Participação do Mercado de Armas Esportivas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.76 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.83 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.74 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armas Esportivas por Mordor Intelligence
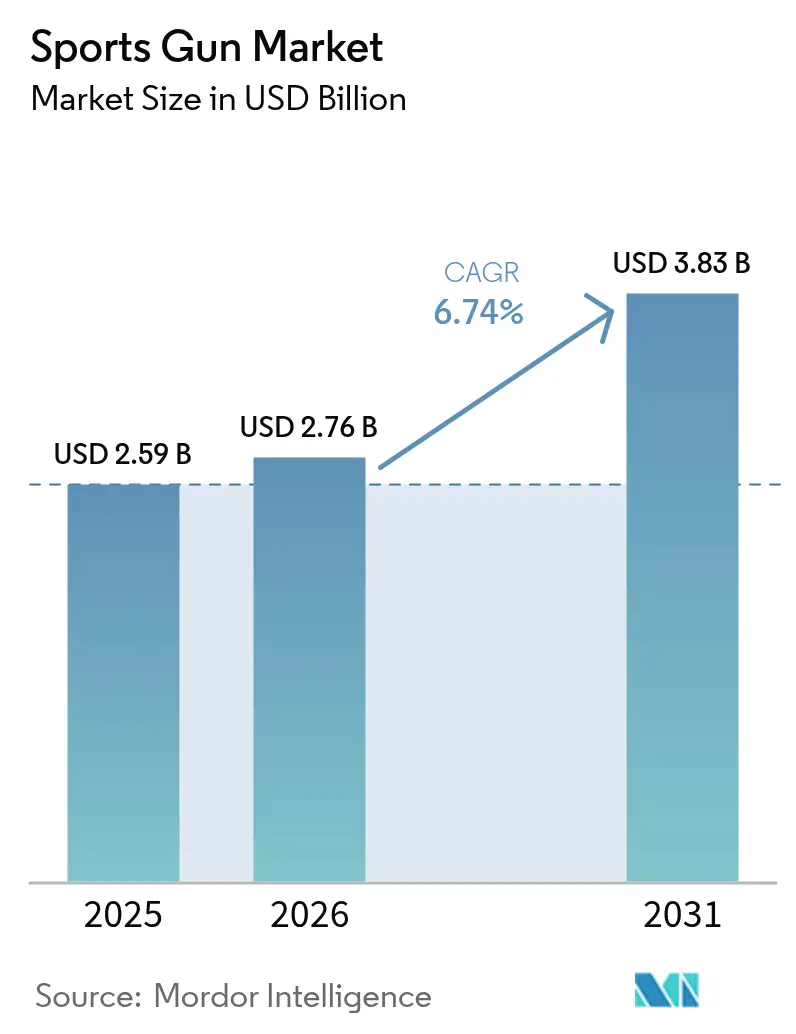
O tamanho do mercado de armas esportivas em 2026 é estimado em USD 2,76 bilhões, crescendo a partir do valor de 2025 de USD 2,59 bilhões, com projeções para 2031 mostrando USD 3,83 bilhões, crescendo a um CAGR de 6,74% no período 2026-2031. Esse impulso ocorre apesar do endurecimento das regulamentações, pois os designers de produtos continuam elevando o desempenho por meio de compósitos mais leves, componentes modulares e eletrônicos de armas inteligentes que comandam preços premium. A demanda também se beneficia da transformação digital em direção a canais diretos ao consumidor, que oferecem às marcas menores alcance econômico e melhores ferramentas de conformidade. A pressão competitiva é visível na forma como as vendas de rifles de alavanca saltaram 57% em 2024, mesmo com os volumes de pistolas caindo 17%, indicando que os entusiastas estão dispostos a mudar de categoria em busca de novas experiências. O aumento da participação de atiradores mais jovens, novas adesões a clubes e pacotes de turismo transfronteiriço reforçam a resiliência do mercado de armas esportivas.
Principais Conclusões do Relatório
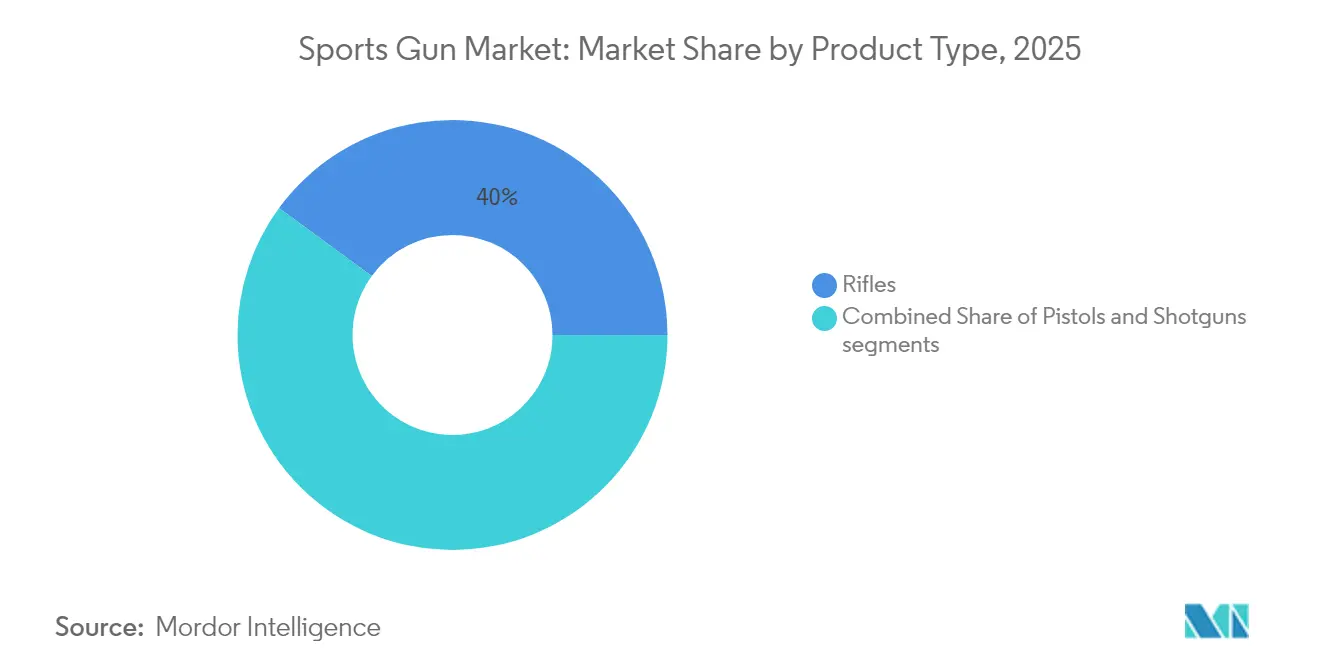
- Por tipo de produto, os rifles lideraram o mercado de armas esportivas com uma participação de 39,95% em 2025, e a receita do segmento deve se expandir a um CAGR de 7,83% até 2031.
- Por calibre, as plataformas de pequeno calibre responderam por uma participação de 37,05% do mercado de armas esportivas em 2025; as armas de fogo de calibre médio devem crescer mais rapidamente, a um CAGR de 8,03% até 2031.
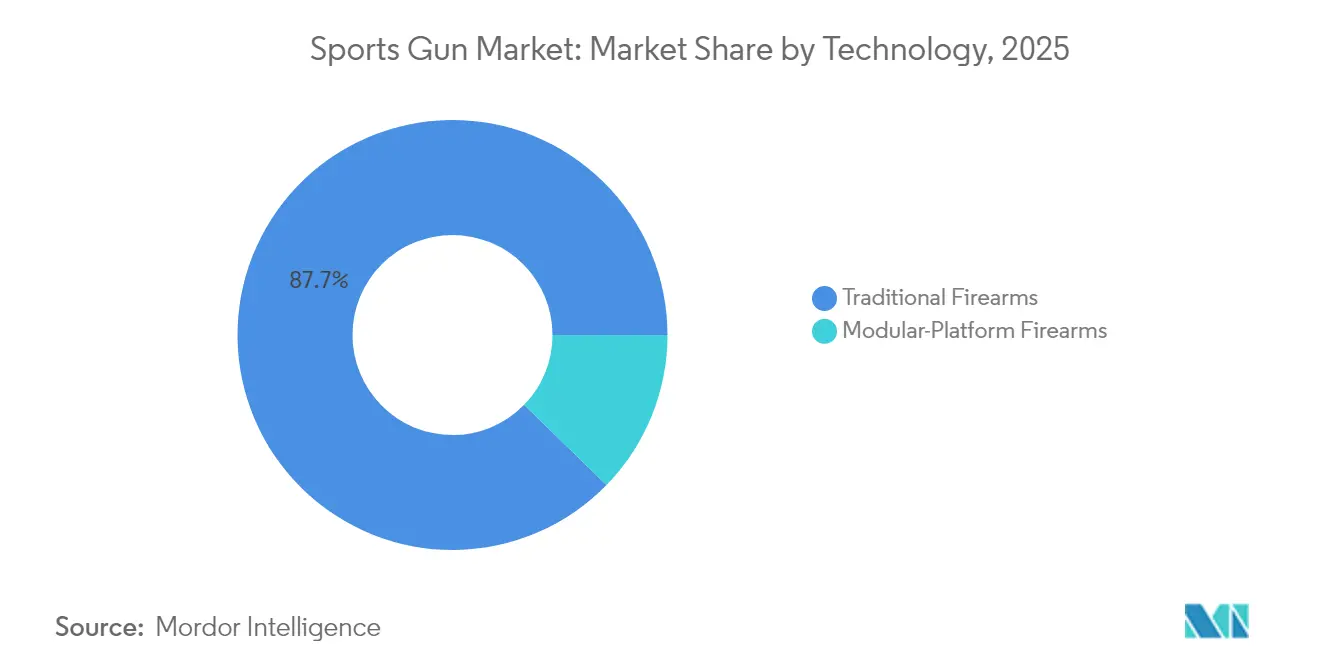
- Por tecnologia, os sistemas de plataforma modular registraram uma perspectiva de CAGR de 10,40%, o mais rápido dentro do mercado de armas esportivas, embora os modelos tradicionais ainda detivessem 87,71% da participação de receita em 2025.
- Por usuário final, a caça permaneceu dominante com uma participação de 45,38% em 2025, enquanto os atiradores recreativos devem registrar um CAGR de 10,12% até 2031.
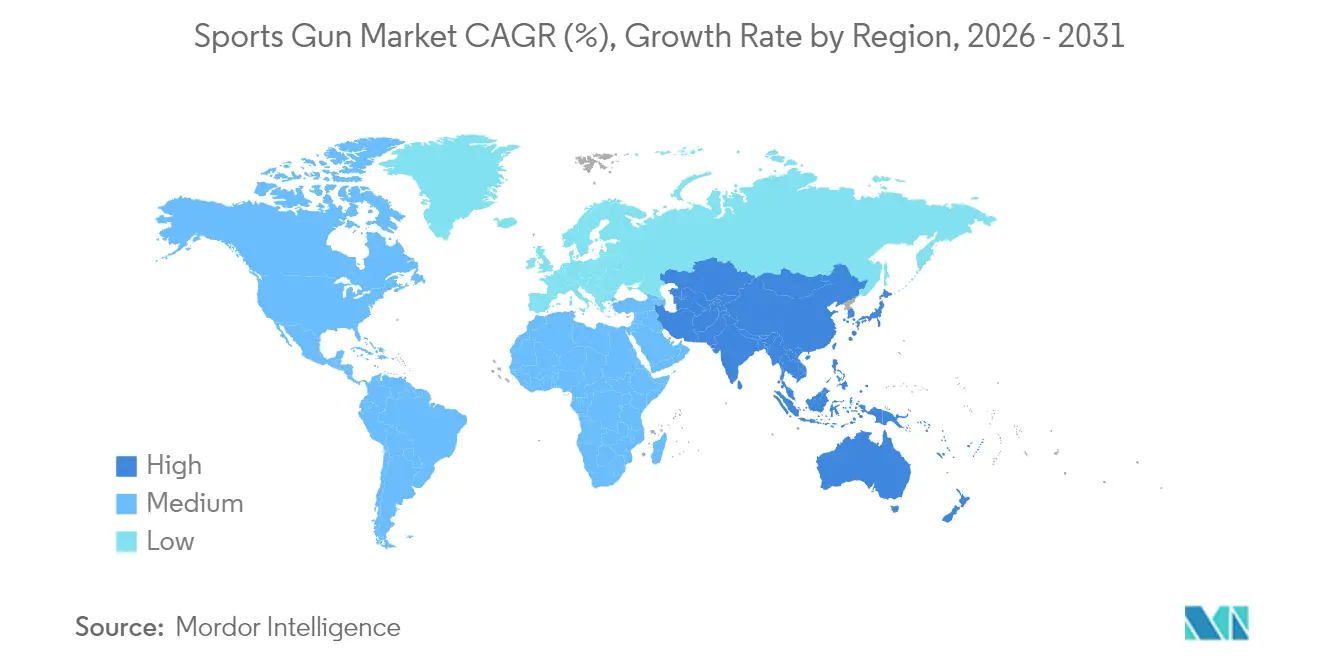
- Por geografia, a América do Norte reteve 36,55% da participação de receita em 2025, e a Ásia-Pacífico está posicionada para o CAGR mais rápido de 8,24% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da participação em tiro recreativo e caça | +1.2% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Avanços em materiais leves e aprimoramentos ópticos para armas esportivas | +0.9% | América do Norte, UE, APAC | Longo prazo (≥ 4 anos) |
| Adoção crescente de canais de comércio eletrônico para vendas de armas de fogo | +0.8% | América do Norte, UE, APAC | Médio prazo (2-4 anos) |
| Surgimento de programas-piloto de armas inteligentes impulsionando a demanda por modelos de alto padrão | +0.6% | América do Norte, UE | Longo prazo (≥ 4 anos) |
| Expansão da participação de mulheres e jovens nos esportes de tiro | +1.1% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescimento no turismo de tiro transfronteiriço e pacotes baseados em experiências | +0.4% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Engajamento em Atividades de Tiro Recreativo e Caça
A participação nos esportes de tiro continua crescendo à medida que novos clubes abrem e os existentes adicionam membros, alimentando ciclos de substituição de equipamentos que impulsionam o mercado de armas esportivas. A decisão do Japão de permitir que conselhos licenciem caçadores para o controle emergencial de ursos ressalta a aceitação oficial da caça como ferramenta de gestão da vida selvagem e sinaliza demanda adicional por rifles especializados. Antes consideradas um nicho, as plataformas de alavanca registraram o crescimento mais rápido de 57% nas vendas entre armas longas em 2024. Isso mostra como compradores mais jovens combinam nostalgia com ergonomia moderna para expandir o mercado de armas esportivas. Na Austrália, as horas de participação anual obrigatória para membros de clubes mantêm os proprietários de armas de fogo ativos e dispostos a atualizar ópticas e canos, fortalecendo a receita do mercado de pós-venda.[1]Victoria Police, "Requisitos de Licenciamento e Participação em Armas de Fogo," police.vic.gov.au Empresas de viagens ao ar livre agora agrupam sessões de tiro com turismo de aventura, adicionando compras incrementais de equipamentos a cada viagem. Esses padrões ajudam a proteger o mercado de armas esportivas da volatilidade mais ampla nas vendas de armas de fogo de uso geral.
Avanços em Materiais Leves e Aprimoramentos Ópticos para Armas Esportivas
Proteções de mão em fibra de carbono, partes inferiores em polímero e trilhos slim reduzem o peso dos rifles em percentuais de dois dígitos, tornando-os mais precisos ao longo de longos dias de competição e fortalecendo o mercado de armas esportivas. A adoção do Tipo 20 pelo Japão demonstra como a pesquisa e desenvolvimento militar migra rapidamente para rifles modulares civis que apresentam trilhos Picatinny de comprimento total para trocas rápidas de óptica. Ópticas inteligentes que ajustam os pontos de mira dinamicamente estão se tornando pontos de venda fundamentais nas faixas de preço premium, embora os fornecedores mantenham as especificações proprietárias para proteger a propriedade intelectual. A inovação em munição é paralela ao novo cartucho da OTAN da SIG Sauer, que visa trajetórias mais planas compatíveis com as características dos rifles leves, elevando o perfil de margem do mercado de armas esportivas. O custo dos materiais exóticos permanece elevado, portanto apenas marcas com escala ou forte posicionamento de preço podem capturar valor total. No entanto, os ganhos de desempenho criam um caminho de atualização convincente para atiradores competitivos que valorizam cada décimo de segundo.
Adoção Crescente de Canais de Comércio Eletrônico para Vendas de Armas de Fogo
A Smith & Wesson gerou 44% de suas vendas trimestrais de 2025 a partir de modelos lançados com campanhas digitais em primeiro lugar, provando que o comércio eletrônico pode movimentar pistolas premium mesmo sob escrutínio rigoroso. As vendas de supressores saltaram 80% online, esgotando os estoques e mostrando o estresse da cadeia de suprimentos produzido pela demanda digital concentrada. As novas regras de exportação dos EUA agora exigem licenças adicionais para determinadas remessas semiautomáticas, forçando os comerciantes online a incorporar verificações de classificação em tempo real nos fluxos de finalização de compra. Plataformas com código de conformidade robusto aprofundam as vantagens competitivas, e sua escala atrai SKUs exclusivos que mantêm o mercado de armas esportivas crescendo mais rapidamente do que o varejo geral de armas de fogo.
Surgimento de Programas-Piloto de Armas Inteligentes Impulsionando a Demanda por Modelos de Alto Padrão
A pistola Biofire de 9 mm, com preço de USD 1.499, introduz o reconhecimento biométrico em uma arma esportiva comercial pela primeira vez, criando uma fatia premium do mercado de armas esportivas.[2]NBC News, "Biofire Apresenta Arma Inteligente," nbcnews.com Os primeiros programas-piloto dependem da adoção voluntária para contornar mandatos legislativos, reduzindo o retrocesso político e permitindo a engenharia iterativa. Se os departamentos de polícia adotarem a tecnologia, seus dados de testes de campo poderão aliviar as preocupações civis sobre confiabilidade, impulsionando ainda mais o mercado de armas esportivas. O preço elevado se encaixa na tendência mais ampla de premiumização, na qual os compradores esperam recursos avançados e estão dispostos a pagar por eles. No entanto, qualquer falha percebida nas travas biométricas interromperia o impulso, tornando a garantia de qualidade rigorosa essencial.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Endurecimento e evolução dos marcos regulatórios de armas de fogo | -0.7% | Canadá, UE, estados selecionados dos EUA | Curto prazo (≤ 2 anos) |
| Investimento inicial significativo necessário para armas esportivas de alto desempenho | -0.5% | Mercados emergentes, global | Médio prazo (2-4 anos) |
| Barreiras financeiras relacionadas a ESG limitando o financiamento para fabricantes de armas de fogo | -0.4% | América do Norte e núcleo da UE, em expansão global | Médio prazo (2-4 anos) |
| Desvio de mercado devido ao uso crescente de simuladores realistas de airsoft e baseados em laser | -0.3% | Global, com concentração em mercados urbanos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento e Evolução dos Marcos Regulatórios de Armas de Fogo
O Canadá proibiu 503 modelos específicos de armas de fogo entre dezembro de 2024 e março de 2025, causando retiradas imediatas de produtos que reduzem o mercado de armas esportivas. O Reino Unido passou para a recuperação integral de custos no licenciamento no início de 2025, adicionando taxas de solicitação que elevam os custos de propriedade para participantes casuais. A Austrália Ocidental agora exige avaliações de saúde para cada renovação de licença, criando mais uma camada administrativa que sobrecarrega os pequenos varejistas. Mesmo a República Tcheca, favorável às armas de fogo, reformulou seu código, tornando obrigatório o rastreamento digital de cada arma até 2026. Cada nova regra aumenta a incerteza, desestimulando o investimento de capital e levando os consumidores a optar por armas alugadas ou de propriedade de clubes.
Investimento Inicial Significativo Necessário para Armas Esportivas de Alto Desempenho
Rifles modulares avançados e pistolas biométricas custam muito mais do que os treinadores de entrada .22 LR, limitando a demanda endereçável imediata em regiões de menor renda do mercado de armas esportivas. As unidades Tipo 20 do Japão custam JPY 274.000 cada (USD 1.830), mostrando como os componentes de grau militar elevam os pontos de preço civis. Ópticas de alto nível, compensadores e supressores frequentemente dobram o custo total do pacote, o que reduz a acessibilidade justamente quando os empréstimos orientados por ESG restringem a disponibilidade de financiamento ao consumidor. As marcas devem equilibrar a ambição tecnológica com a engenharia de redução de custos ou correm o risco de excluir novos atiradores nas economias emergentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Rifles Lideram a InovaçãoOs rifles geraram 39,95% da receita de 2025, e seu CAGR de 7,83% mantém o segmento no núcleo do mercado de armas esportivas. As plataformas de ferrolho retêm a fidelidade dos caçadores, enquanto os modelos semiautomáticos estilo AR e o padrão modular Tipo 20 aceleram a demanda por partes superiores de troca rápida e proteções de mão mais leves. Os modelos de alavanca desfrutam de um renascimento entre os hobbistas mais jovens que valorizam o estilo patrimonial, ajudando o mercado de armas esportivas a diversificar seu mix de rifles. Os fabricantes concentram a pesquisa e desenvolvimento em canos com supressor integrado e blocos de gás ajustáveis que simplificam a preparação para competições.
As espingardas mostram erosão de volume à medida que os rifles táticos absorvem os entusiastas do tiro ao prato, mas as armas de campo registram ganhos modestos junto com o aumento dos números de licenças para caça de aves aquáticas. As pistolas permanecem um pilar de receita confiável para estandes de tiro internos; a Bodyguard 380 da Smith & Wesson tornou-se um best-seller digital instantâneo, validando os formatos compactos no mercado de armas esportivas. Os revólveres mantêm poder de precificação de nicho devido ao apelo artesanal. Em conjunto, a inovação em rifles define benchmarks de desempenho que se espalham para outras categorias.


Por Calibre:
Acessibilidade do Pequeno Calibre Versus Desempenho do Calibre MédioAs opções de pequeno calibre detêm uma participação de 37,05% do mercado de armas esportivas, graças ao baixo recuo e à munição de baixo custo. Os estandes de tiro usam plataformas .22 LR para cursos de segurança, garantindo uma demanda estável de nível básico. A tolerância regulatória em muitas jurisdições também eleva a popularidade do pequeno calibre como vias de entrada para programas juvenis.
As armas de fogo de calibre médio se expandem a um CAGR de 8,03% à medida que os competidores fazem a transição para cartuchos que equilibram trajetória plana e recuo gerenciável. Novas cargas de grau de competição apoiam as disciplinas de precisão e mantêm a margem por cartucho mais alta do que o rimfire a granel. Os rifles de grande calibre permanecem um nicho, mas são lucrativos para reservas de safári internacional e competições de distância extrema. Os fabricantes de munição coordenam contratos futuros sobre cobre e pólvora para proteger contra oscilações de custo e proteger a lucratividade do mercado de armas esportivas.
Por Tecnologia:
Plataformas Tradicionais Enfrentam a Disrupção ModularAs armas de configuração fixa legadas ainda detêm 87,71% da receita porque os usuários confiam em sua confiabilidade, mas o crescimento fica para trás. As linhas de produção estão totalmente amortizadas, permitindo preços competitivos que mantêm o mercado de armas esportivas acessível para compradores conscientes dos custos. Os revendedores estocam esses modelos pesadamente para atender às compras por impulso que seguem a publicidade da temporada de caça.
Os sistemas modulares estão crescendo a um CAGR de 10,40% à medida que os atletas exigem configurações flexíveis sem comprar várias armas completas. Pacotes de gatilho removíveis, kits de calibre de troca rápida e interfaces de proteção de mão permitem que um chassi sirva a 3-4 disciplinas, aumentando o gasto vitalício por comprador. A eletrônica se integra facilmente em estruturas modulares, abrindo caminho para complementos de armas inteligentes que poderiam elevar significativamente o tamanho do mercado de armas esportivas até 2031.
Por Usuário Final:
Atiradores Recreativos Emergem como Motor de CrescimentoA caça retém uma participação de 45,38% por meio da participação legada e da intensidade de equipamentos por saída. Os dados de licenciamento mostram números estáveis de caçadores em mercados maduros, dando às marcas uma linha de base previsível. Os pacotes de equipamentos para os segmentos de peru, veado e caça de campo impulsionam promoções de pacotes antes dos picos de temporada, estabilizando o fluxo de caixa.
Os atiradores recreativos aumentam a um CAGR de 10,12% à medida que os residentes urbanos tratam o tiro ao alvo como um hobby social. Os estandes de tiro internos fornecem pools de aluguel, direcionando os visitantes de primeira viagem para a eventual propriedade, ampliando o mercado de armas esportivas. Os clubes competitivos fornecem caminhos de progressão estruturados que incentivam atualizações incrementais de .22 LR de nível básico para configurações completas de armas de corrida. As escolas de treinamento de aplicação da lei compram armas de mão e carabinas de alta confiabilidade que compartilham peças com modelos comerciais, gerando economias de escala entre segmentos.
Análise Geográfica
Mercado de Armas Esportivas da América do Norte
A América do Norte reteve 36,55% da participação de receita em 2025, sustentada por redes de revendedores consolidadas e regulamentações favoráveis em muitos estados dos EUA. A Smith & Wesson registrou um crescimento sequencial de vendas de 46,8% impulsionado por novos lançamentos, demonstrando como SKUs inovadores ainda podem desbloquear volume em um mercado de armas esportivas maduro. A proibição canadense de 503 modelos obriga os fabricantes a redesenhar ou abandonar determinados SKUs, deprimindo temporariamente as remessas, mas incentivando linhas de produtos orientadas à conformidade. O crescente número de inscrições no IPSC no México sugere uma demanda incremental assim que os obstáculos de distribuição forem superados.
Mercado de Armas Esportivas da Ásia-Pacífico e EMEA
A Ásia-Pacífico registra o maior CAGR de 8,24% até 2031. O Japão adquire 8.577 rifles Tipo 20 por 23,3 milhões de USD, sinalizando padrões técnicos crescentes que se refletem nos produtos civis. Os regimes estado a estado da Austrália complicam a logística e criam nichos de serviço explorados por plataformas digitais. A Coreia do Sul e a Índia cultivam comunidades de tiro pequenas, porém em rápido crescimento, enquanto a estatal chinesa Norinco aproveita sua escala para exportações seletivas sob licenciamento rigoroso. A Europa combina profundas tradições esportivas com regras rígidas. O modelo de recuperação integral de custos do Reino Unido e as cotas de componentes elevam o custo total de propriedade, desacelerando a adoção casual, mas reforçando o posicionamento premium das marcas de prestígio. A tradição de engenharia da Alemanha mantém a inovação em rifles de competição mesmo sob rígidos códigos de armazenamento. A agenda de armas digitais da Tchéquia tornará-se um caso de teste regional para o licenciamento sem papel quando entrar em vigor em 2026. O Oriente Médio desenvolve estandes de tiro de luxo que importam armas de fogo norte-americanas e europeias de alto padrão, enquanto a África do Sul aproveita o turismo de caça para sustentar as vendas de lunetas e calibres de grande porte.

Panorama regulatório
A regulamentação continua a se intensificar e a se padronizar nos principais mercados, moldando a disponibilidade de SKUs, os fluxos transfronteiriços e o design de produtos de uso competitivo. Na União Europeia, o Regulamento (UE) 2025/41 reformulou as medidas de importação, exportação e trânsito para armas de fogo, componentes essenciais e munições, a fim de implementar os controles do Protocolo de Armas de Fogo da ONU, aumentando a carga de conformidade para fabricantes e distribuidores que movimentam produtos entre fronteiras.
As regras para armas de fogo e equipamentos de nível competitivo também foram atualizadas no nível das entidades reguladoras do esporte. A Edição 2026 do Rule Book da International Shooting Sport Federation (ISSF) entrou em vigor em 1º de janeiro de 2026, junto com Guias de Controle de Equipamentos atualizados (rifle e escopeta), reforçando e esclarecendo requisitos como tolerâncias de rigidez de vestuário para rifles e procedimentos relacionados à mira em tempo real, o que pode forçar redesenhos ou trabalhos de recertificação para plataformas e acessórios voltados para competições. Nos Estados Unidos, a ATF propôs atualizações em maio de 2026, incluindo o alinhamento das restrições de importação de países proscritos com as listas do Departamento de Estado dos EUA (22 CFR 126.1) e uma proposta para permitir que determinadas armas de fogo entrem em armazéns alfandegados sem acionar os requisitos de definição de importação, o que pode alterar a logística dos importadores e os fluxos de conformidade.
Análise da cadeia de valor
A cadeia de valor de armas esportivas vai desde metais e insumos químicos, passando pela manufatura de precisão, ensaio e conformidade, até chegar aos canais de venda no atacado, varejo e estandes ou clubes, com uma camada digital cada vez maior. Os insumos upstream incluem aço e alumínio para receptores e canos, e latão, cobre e chumbo para munições. Componentes com oferta restrita, como nitrocelulose e antimônio, podem afetar a disponibilidade de propelentes e escorvas.
A manufatura inclui tanto OEMs verticalmente integrados quanto um modelo mais distribuído, no qual as marcas obtêm subconjuntos e armas de fogo acabadas de clusters especializados e parceiros OEM estrangeiros. Polos estabelecidos, como Gardone Val Trompia, na Itália, continuam relevantes para armas esportivas de alta precisão e ecossistemas de componentes. No downstream, a distribuição é moldada por licenciamento, marcação e rastreabilidade, e regras de exportação-importação, com associações comerciais como a NSSF nos Estados Unidos e a ESFAM/IEACS na Europa apoiando padrões e engajamento em políticas. A volatilidade de custos e prazos de entrega também se propaga pela cadeia: as tarifas sobre aço e alumínio, em vigor desde março de 2025, elevam os custos de matéria-prima, enquanto a suspensão em maio de 2024 dos embarques de pólvora sem fumaça da Alliant Powder para priorizar a alocação de nitrocelulose para contratos de defesa ilustra como o desvio de capacidade impulsionado pela defesa pode restringir a disponibilidade para os canais esportivos. O varejo e a distribuição dependem cada vez mais de comércio eletrônico habilitado para conformidade e logística de transferência de FFL, impulsionando investimentos em classificação em tempo real, integração de verificação de antecedentes e visibilidade de estoque para reduzir rupturas durante picos de demanda.
Cenário Competitivo
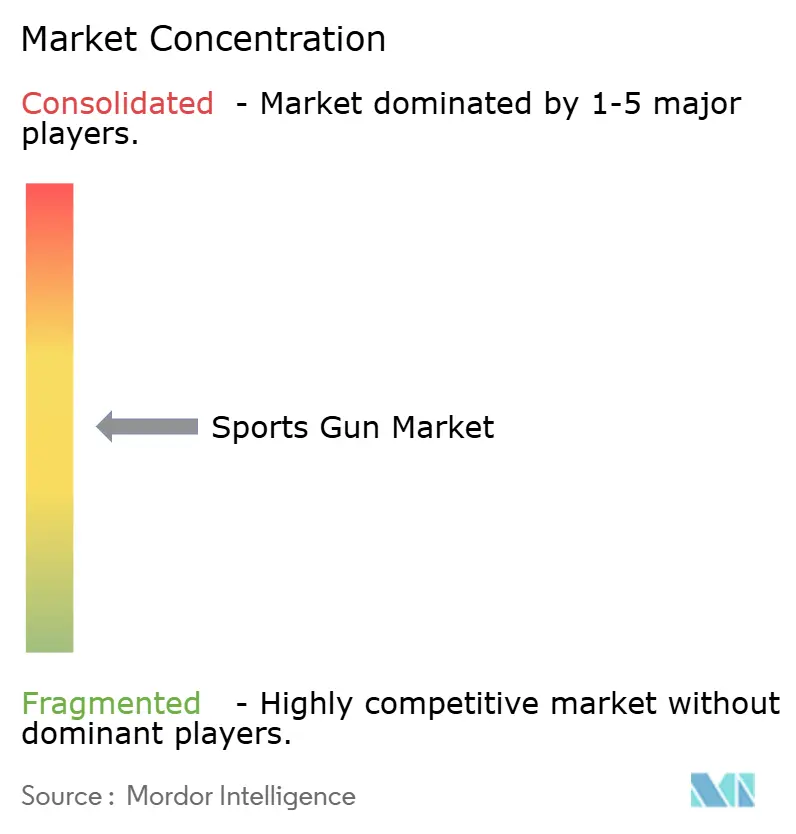
A estrutura do setor é moderadamente fragmentada. As cinco principais empresas capturaram menos de 40% da receita em 2024, deixando espaço para especialistas ágeis focados em acessórios ou calibres de nicho. A recompra de USD 50 milhões da Smith & Wesson ilustra a disciplina de capital para estabilizar a avaliação em um mercado de armas esportivas cíclico. Os fabricantes de supressores relatam picos de vendas de 80%, mas lutam para manter as prateleiras abastecidas, dando às marcas verticalmente integradas uma vantagem do lado da oferta.
A tecnologia é o campo de batalha decisivo. A Biofire aproveita o financiamento de capital de risco para comercializar travas biométricas, capturando participação de mercado inicial em uma potencial subcategoria de armas inteligentes de vários bilhões de dólares. A SIG Sauer amplia seu portfólio de munições e sistemas, incluindo uma nova fábrica no Reino Unido, para controlar mais do ecossistema do atirador. A listagem pública pendente da GrabAGun injetará capital fresco na infraestrutura de comércio eletrônico, escalando o software de conformidade que os revendedores menores não conseguem igualar.
A dinâmica de financiamento também molda a concorrência. Apenas 29,8% dos fundos ESG da UE e do Reino Unido retêm exposição à defesa, reduzindo as linhas de crédito para fabricantes de armas tradicionais e favorecendo empresas que se classificam estritamente dentro do mercado de armas esportivas em vez de setores de defesa mais amplos. Essa segmentação financeira incentiva os fabricantes de equipamentos originais a separar as divisões esportivas como entidades independentes para garantir suporte bancário e se separar de setores restritos.
Líderes do Setor de Armas Esportivas
Sturm, Ruger & Co. Inc.
SMITH & WESSON BRANDS, INC.
Carl Walther GmbH
GLOCK, Inc.
Fabbrica d'Armi Pietro Beretta SpA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Armas Esportivas
- Sturm, Ruger & Co. Inc.
- SMITH & WESSON BRANDS, INC.
- SIG SAUER, Inc.
- GLOCK, Inc.
- Fabbrica d'Armi Pietro Beretta SpA
- RemArms LLC
- Carl Walther GmbH
- FN America, LLC
- Heckler & Koch GmbH
- SPRINGFIELD, INC.
- Taurus Holdings, Inc.
- Savage Arms Inc.
- O.F. Mossberg & Sons, Inc.
- Crosman Corporation
- FX Airguns AB
- Daisy Outdoor Products
- J.G. ANSCHUTZ GmbH & Co. KG
- Chiappa Firearms Srl

Oportunidades de mercado e perspectivas futuras
Está surgindo um espaço em branco em torno de eletrônicos e softwares que melhoram o desempenho e que podem ser adotados sem alterar a arma de fogo em si, particularmente em óptica, treinamento e infraestrutura de estandes que apoiam os segmentos recreativo e competitivo. Na SHOT Show, os lançamentos de 2026 destacaram ópticas computacionais que integram sensores ambientais e calculadoras balísticas para ajustes em tempo real, de marcas como Maztech, Revic e Burris, reforçando os ciclos de atualização premium para rifles, nos quais a redução de peso e a modularidade já impulsionam a personalização. A tecnologia de treinamento também está se aproximando da adoção convencional em estandes: a Eyeviation apresentou seu sistema VCAT Virtual Cognitive-Aware Training em janeiro de 2026, traduzindo metodologias de treinamento militar e policial para ambientes de estande civis e adicionando um fluxo de gastos com instrução habilitado por software que complementa as compras de armas de fogo e munições.
A regulamentação e os padrões das entidades reguladoras do esporte também apontam para oportunidades no design de produtos prontos para conformidade e em serviços de controle de equipamentos. As regras da ISSF 2026 e os guias de controle de equipamentos impulsionam fabricantes e fornecedores de acessórios em direção a configurações padronizadas e verificáveis, e, quando utilizados, dispositivos de rastreamento leves para testes de visualização de mira em tempo real, o que pode apoiar uma validação mais rápida de componentes modulares e ópticas na inspeção. A conformidade ambiental e de instalações abre outra via de crescimento ligada aos locais de tiro: soluções que reduzem a exposição ao chumbo e melhoram a recuperação estão alinhadas com as prioridades de investimento em estandes, incluindo sistemas de rede acústica para alvos testados durante a temporada de biatlo de 2025-2026 para permitir a recuperação de chumbo e feedback imediato de desempenho. Juntas, essas mudanças apoiam um modelo mais amplo de agrupamento, no qual marcas, estandes e plataformas digitais combinam hardware com dados, coaching e serviços de conformidade, em vez de depender apenas das vendas unitárias de armas de fogo.
Recent Industry Developments in Mercado de Armas Esportivas
- Junho de 2026: a Smith & Wesson Brands, Inc. divulgou os resultados do quarto trimestre e do ano fiscal completo de 2026, destacando o desempenho nos canais de vendas de artigos esportivos. A atualização reforçou como o ritmo de lançamento de produtos e o mix de canais (incluindo a demanda influenciada digitalmente) estão sendo gerenciados como alavancas-chave para o giro de vendas em uma categoria sob escrutínio.
- Junho de 2025: a varejista online de armas de fogo GrabAGun firmou um acordo de fusão de 250,54 milhões de dólares com a Colombier Acquisition Corp. II para formar a GrabAGun Digital Holdings Inc., com planos de ser negociada sob o ticker "PEW". A transação destacou a formação contínua de capital em torno de infraestrutura de comércio eletrônico voltada para conformidade e alcance direto ao consumidor no mercado de armas esportivas.
- Outubro de 2024: a Bushmaster apresentou a série de rifles para caça de pequenos roedores V-Radicator, com canos estriados de aço inoxidável e componentes Magpul, no calibre .223 Wylde. O lançamento expandiu as opções em casos de uso recreativo de longo alcance e caça de pequenos roedores, apoiando a migração de categoria para rifles à medida que os entusiastas buscam novas experiências de tiro.


Mercado de Armas Esportivas Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado cobre a receita gerada por armas esportivas usadas principalmente para tiro ao alvo, competição e atividades de caça relacionadas ao esporte. Os valores são contabilizados no ponto de venda, em USD, nas principais regiões.
Exclusões de escopo: exclui a aquisição de armas de uso militar e a maioria dos sistemas táticos não esportivos que não são adquiridos para uso esportivo civil.
Visão geral da segmentação
- Por Tipo de Produto
- Rifles
- Rifles de Ferrolho
- Rifles Semiautomáticos
- Rifles de Alavanca
- Rifles de Ar
- Pistolas
- Pistolas Semiautomáticas
- Revólveres
- Pistolas de Ar
- Espingardas
- Espingardas de Bomba
- Espingardas Semiautomáticas
- Espingardas de Quebra
- Rifles
- Por Calibre
- Pequeno
- Médio
- Grande
- Por Tecnologia
- Armas de Fogo Tradicionais
- Armas de Fogo de Plataforma Modular
- Por Usuário Final
- Clubes de Tiro Competitivo
- Entusiastas de Caça
- Atiradores Recreativos
- Academias de Treinamento de Aplicação da Lei
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma base factual clara sobre níveis de participação, restrições regulatórias e padrões de comércio, e então mapeia esses insumos para entender como as armas esportivas são vendidas e precificadas na prática. Normalmente, recorremos a fontes públicas, como a UN Comtrade para fluxos comerciais, cronogramas nacionais de alfândega e tarifas, e estatísticas governamentais sobre licenças de caça e participação em tiro esportivo (quando disponíveis).
Para evitar depender de um único ponto de vista, o conjunto de fontes secundárias é ampliado com sites de associações e órgãos de segurança ou de normalização relevantes para armas de fogo e uso esportivo, além de periódicos revisados por pares que discutem tendências do tiro esportivo e padrões de lesões ou segurança. Registros de empresas, relatórios anuais, apresentações a investidores e entrevistas de imprensa de reputação também são usados para entender o mix de produtos, a direção de preços e as mudanças de distribuição entre o varejo online e offline. Quando necessário, complementamos isso com assinaturas pagas para dados financeiros e inteligência de empresas, bancos de dados de patentes e bancos de dados de importação-exportação em nível de embarque, principalmente para validar volumes, posicionamento de produtos e sinais de fornecimento transfronteiriço. As fontes listadas aqui são meramente ilustrativas, e muitos outros materiais públicos e de referência também foram consultados para esclarecer e validar premissas.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar sob pressão as premissas documentais sobre o que qualifica como uma venda de arma esportiva, como os preços variam por tipo de produto e como a demanda se comporta entre atiradores recreativos, clubes competitivos e compradores focados em caça. Conversamos com uma combinação de fabricantes, distribuidores, varejistas e operadores de estandes ou clubes na APAC, EMEA e Américas, e então alinhamos quaisquer divergências por meio de perguntas de acompanhamento, para que o modelo permaneça consistente entre segmentos e regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 16% | APAC: 47% |
| Nível médio: 54% | Líderes funcionais/de unidade: 28% | EMEA: 32% |
| Empresas menores: 16% | Gerentes: 56% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual indicadores de participação e licenciamento, movimentos de importação-exportação e atividade de canais de varejo são reconstruídos em um pool de demanda, depois convertidos em valor usando faixas de preço típicas. O modelo permanece prático ao focar em variáveis que podem ser acompanhadas ano a ano, como o número de atiradores esportivos ativos e titulares de licenças de caça, atividade de estandes e clubes, mix entre online e offline, mix de produtos entre rifles, pistolas e escopetas, e a progressão observada do preço médio de venda por calibre e materiais de construção.
Uma vez estabelecida essa estrutura, verificações bottom-up seletivas são usadas para corroborar os totais. Isso inclui a consolidação de uma amostra de receitas de fornecedores por região, a validação das participações de canais por meio de verificações com distribuidores e varejistas, e testes de sanidade dos volumes usando proxies de unidades, como ciclos de substituição impulsionados por membros de clubes. Quando surgem lacunas de dados, preenchemo-las com premissas conservadoras acordadas em entrevistas, testadas posteriormente em relação a sinais de comércio e participação, de modo que os números não se desviem.
Para as previsões, é utilizada a análise de cenários, pois este mercado é sensível a mudanças regulatórias e ao sentimento do consumidor, que podem mudar rapidamente. As taxas de crescimento são ajustadas usando um pequeno conjunto de fatores sobre os quais os especialistas geralmente concordam, incluindo lançamentos de novos produtos, tendências de preços, momentum de participação e direção de políticas em nível de país, o que ajuda a manter a previsão explicável em uma chamada com clientes.
Validação de dados e ciclo de atualização
A validação é feita em camadas, de modo que os números finais não dependam de uma única fonte de dados. Realizamos verificações de variância entre regiões, comparamos volumes e preços implícitos com sinais de movimento comercial e participação, e revisamos discrepâncias que surgem quando uma única premissa é alterada.
Antes da aprovação final, o modelo e a narrativa são revisados por outro analista, e ações de acompanhamento são acionadas quando o feedback das entrevistas diverge do que as fontes documentais sugerem. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças regulatórias significativas ou alterações abruptas de preços. Pouco antes da entrega, uma nova revisão é concluída para que os clientes recebam a visão mais atualizada, alinhada aos sinais públicos mais recentes.
Dimensionamento do mercado de armas esportivas da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para armas esportivas costumam diferir porque o limite de produtos incluído, o ano usado como base e a forma como os preços são calculados na média variam entre os estudos. As diferenças também aparecem quando uma estimativa se apoia mais em sinais comerciais, enquanto outra se apoia mais na participação do consumidor, o que altera o pool de demanda implícito.
A tabela de referência mostra uma dispersão que vem principalmente do momento do escopo e do que é contabilizado como uma venda de arma esportiva. No modelo da Mordor Intelligence, o valor de 2026 está alinhado a rifles, pistolas e escopetas usados para casos de uso esportivo e de caça, com o varejo online e offline capturado sem incorporar categorias adjacentes, como equipamentos de airsoft ou paintball. Quando outro publicador começa a partir de um ano-base anterior ou aplica uma rampa de preços mais acelerada, o número resultante para os anos 2030 pode ser maior, mesmo que os volumes não cresçam no mesmo ritmo.
Comparação de referência
| Fonte | Tamanho de mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,76 bilhões de dólares (2026) | |
| Publicador do Setor A | 2,60 bilhões de dólares (2025) | Usa um ano-base diferente e uma janela de previsão mais longa, e a definição de armas esportivas pode variar de acordo com o agrupamento de aplicações, o que pode deslocar o ponto de partida antes da aplicação do crescimento. |
| Publicador de Pesquisa B | 2,39 bilhões de dólares (2024) | Parte de um ano anterior e aplica uma curva de crescimento mais alta até 2032, o que pode refletir premissas mais agressivas sobre o crescimento da participação, a expansão dos canais ou o aumento do preço médio de venda (ASP), que nem sempre são validadas região por região. |
Quando o ano, as categorias incluídas e a lógica de precificação estão alinhados, a diferença remanescente geralmente se reduz a algumas escolhas práticas, como o momento cambial e a forma como as vendas online são tratadas. É por isso que mantemos as etapas de dimensionamento rastreáveis a sinais de demanda claros, e depois as verificamos cruzadamente com o feedback dos canais, para que o número final permaneça consistente com a forma como este mercado realmente opera.


Principais Perguntas Respondidas no Relatório
Qual é a avaliação atual do mercado de armas esportivas?
O mercado de armas esportivas está em USD 2,76 bilhões em 2026 e deve atingir USD 3,83 bilhões até 2031 a um CAGR de 6,74%.
Qual categoria de produto detém a maior participação do mercado de armas esportivas?
Os rifles lideram com 39,95% de participação de receita em 2025 e também são o grupo de produtos de crescimento mais rápido a um CAGR de 7,83%.
Por que a Ásia-Pacífico é o mercado regional de crescimento mais rápido para armas esportivas?
A Ásia-Pacífico se beneficia dos programas de modernização do Japão, dos caminhos de licenciamento esclarecidos da Austrália e do crescente interesse da classe média, impulsionando um CAGR de 8,24% até 2031.
Como as plataformas online estão influenciando as vendas de armas esportivas?
Os sistemas integrados de comércio eletrônico automatizam verificações de conformidade e logística, permitindo modelos diretos ao consumidor que melhoram a margem e expandem o alcance, conforme evidenciado pelos planos de listagem na NYSE da GrabAGun.
Qual é o efeito de regulamentações mais rígidas sobre o mercado de armas esportivas?
Novas proibições, taxas de licenciamento mais altas e verificações de saúde aumentam os custos de conformidade e reduzem a disponibilidade de SKUs, reduzindo o CAGR global em aproximadamente 0,7 pontos percentuais no curto prazo.
Página atualizada pela última vez em:



