
Tamanho e Participação do Mercado de Telemática do Sudeste Asiático
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
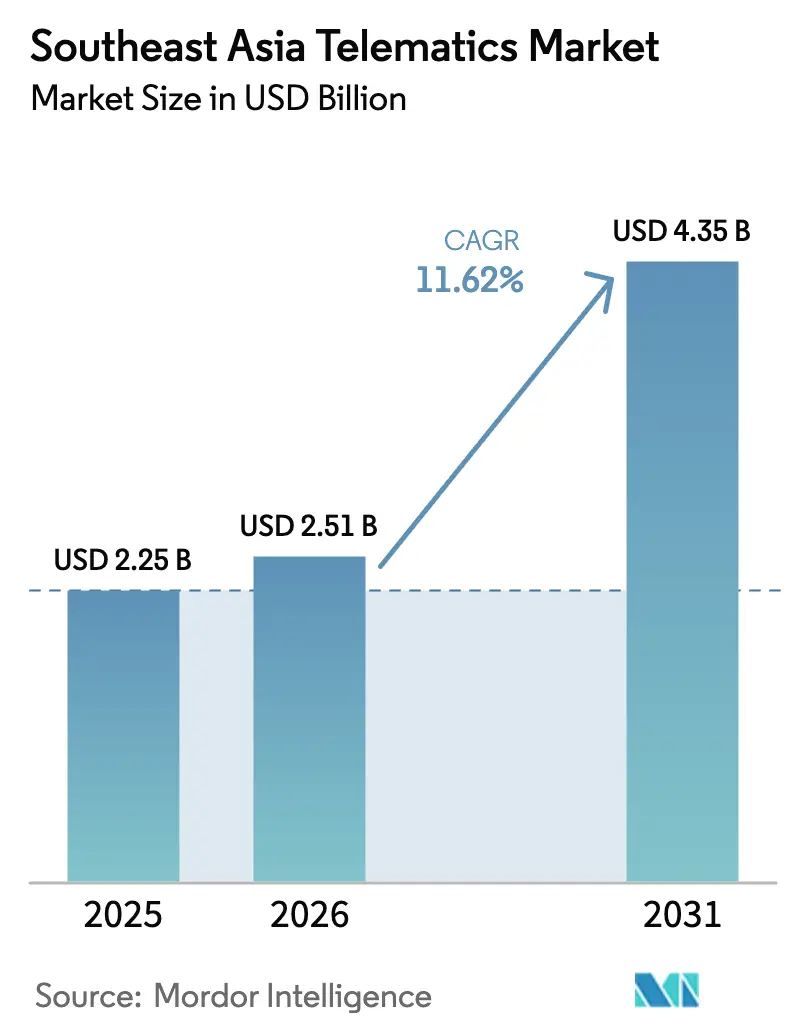
| Tamanho do mercado no ano base (2025) | 2.25 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.35 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.62 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Telemática do Sudeste Asiático por Mordor Intelligence
O tamanho do mercado de telemática do Sudeste Asiático foi avaliado em USD 2,25 bilhões em 2025 e estima-se que cresça de USD 2,51 bilhões em 2026 para atingir USD 4,35 bilhões até 2031, a um CAGR de 11,62% durante o período de previsão (2026-2031). A demanda por produtos está superando as projeções anteriores à medida que os reguladores endurecem as regras de economia de combustível e emissões, o e-commerce impulsiona volumes recordes de encomendas e a cobertura 4G/5G alcança cidades secundárias. A política 30@30 da Tailândia para produção de veículos elétricos, a meta da Indonésia de 1 milhão de veículos elétricos até 2035 e o mandato de economia de combustível de 26% em toda a frota do Roteiro de Economia de Combustível da ASEAN estabelecem juntos um cronograma de conformidade convincente que torna a telemática um investimento de frota inegociável. Os operadores de telecomunicações da região estão implementando 5G de baixa latência, desbloqueando manutenção preditiva, aplicações V2X e complementos avançados de assistência ao condutor. Fornecedores multinacionais e locais continuam a entrar no mercado apesar da inflação nos custos de hardware, resultando em um campo competitivo fragmentado, mas em rápida maturação.
Principais Conclusões do Relatório
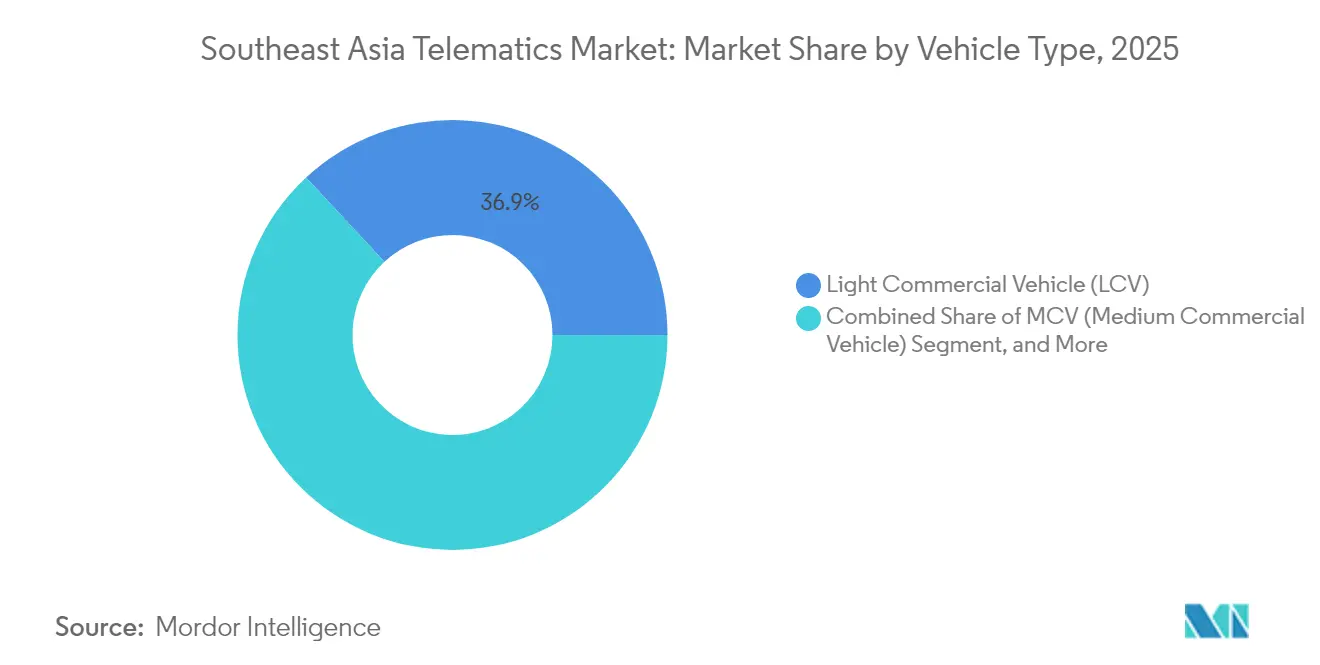
- Por tipo de veículo, os Veículos Comerciais Leves lideraram com 36,92% de participação na receita em 2025; prevê-se que as Motocicletas e Ciclomotores se expandam a um CAGR de 12,05% até 2031.
- Por solução, a Gestão de Frotas e Veículos deteve 41,55% de participação na receita em 2025, enquanto o Seguro Telemático está projetado para crescer a um CAGR de 13,14% até 2031.
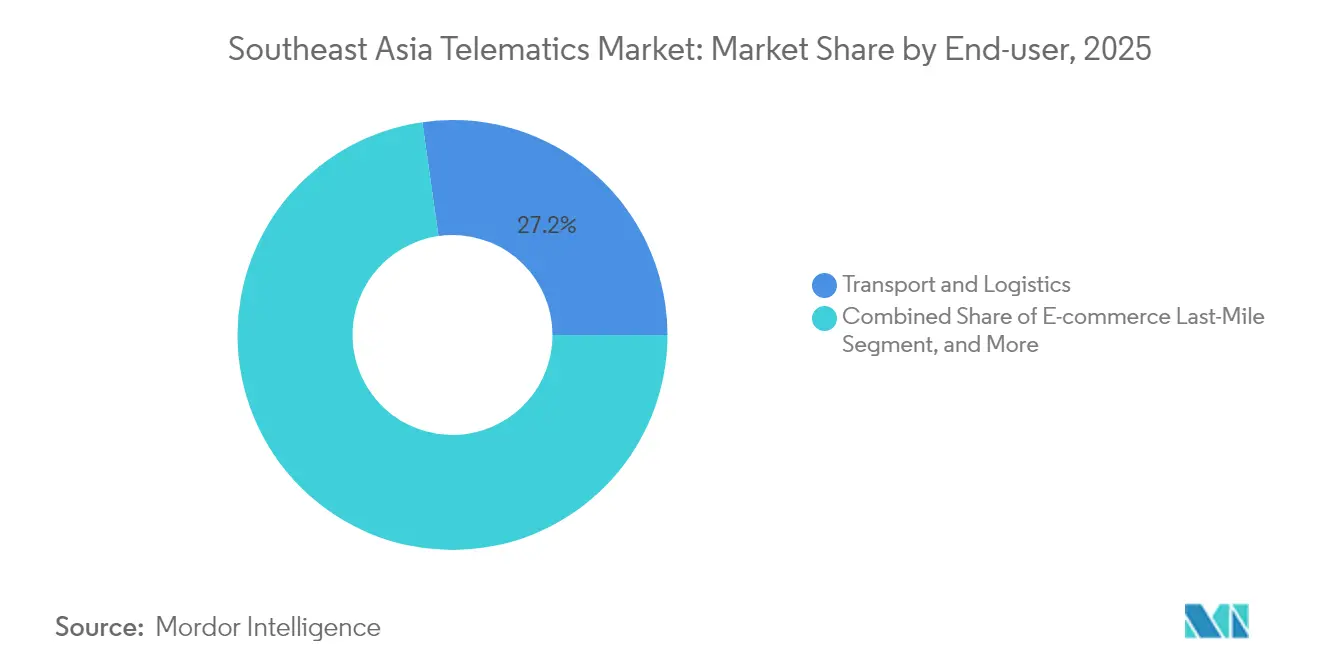
- Por setor de usuário final, Transporte e Logística capturou 27,24% de participação na receita em 2025, enquanto a entrega de Última Milha de E-Commerce avança a um CAGR de 12,42% até 2031.
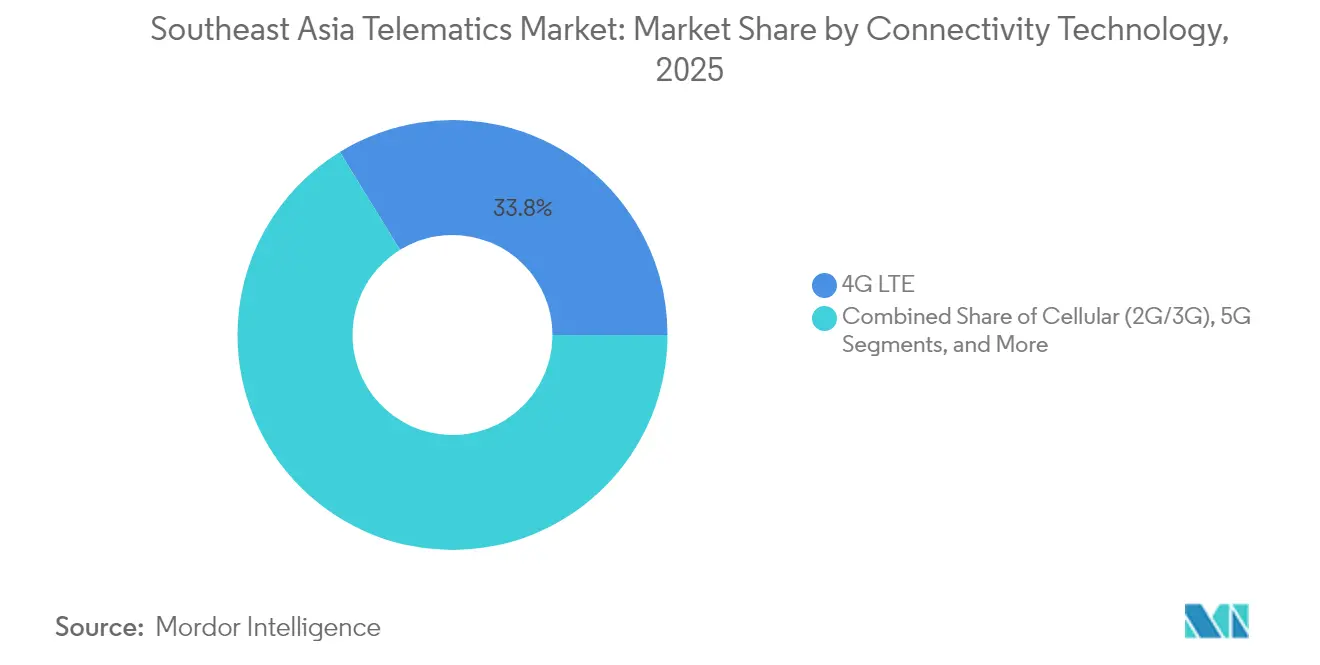
- Por tecnologia de conectividade, o 4G LTE dominou com 33,78% de participação na receita em 2025; o 5G está definido para crescer a um CAGR de 13,47% até 2031.
- Por país, a Tailândia comandou 22,48% de participação na receita em 2025, enquanto o Vietnã está previsto para registrar o CAGR mais rápido de 12,74% de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de segurança e emissões em quatro níveis impulsionam a adoção | + 2.8% | Global, mais forte na Tailândia e na Indonésia | Médio prazo (2-4 anos) |
| O boom da última milha do e-commerce impulsiona a telemática de LCV | + 3.2% | Núcleo da ASEAN, com expansão para as Filipinas | Curto prazo (≤ 2 anos) |
| A implementação de 4G/5G viabiliza serviços de dados em tempo real | + 2.1% | Singapura e Malásia liderando, expansão regional | Longo prazo (≥ 4 anos) |
| Redução de custos de frota em meio à volatilidade do diesel e ao imposto de carbono | + 1.9% | Tailândia, Indonésia, Malásia | Médio prazo (2-4 anos) |
| Projetos-piloto de imposto rodoviário baseado em quilometragem (Indonésia) | + 1.2% | Nacional, com ganhos iniciais em Jacarta e Surabaia | Longo prazo (≥ 4 anos) |
| Alianças de seguro PAYD entre seguradoras e operadoras de telecomunicações no Vietnã | + 0.8% | Nacional, expandindo para mercados regionais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Segurança e Emissões em Quatro Níveis Impulsionam a Adoção
Os governos do Sudeste Asiático estão sobrepondo metas de economia de combustível, impostos baseados em CO₂, regras de conteúdo local e compromissos de zero emissões, transformando a telemática de uma opção de eficiência em um requisito regulatório. O Roteiro de Economia de Combustível da ASEAN exige uma redução de 26% no consumo médio de combustível da frota até 2025, obrigando os operadores a monitorar o uso dos veículos em tempo real.[1]Secretariado da ASEAN, "Roteiro de Economia de Combustível da ASEAN para o Setor de Transportes," asean.orgO sistema de impostos especiais de consumo da Tailândia recompensa reduções de CO₂, enquanto os limites de conteúdo local da Indonésia direcionam os compradores para módulos de telemática integrados domesticamente. Os projetos-piloto emergentes de hidrogênio e biocombustível no âmbito da Comunidade Asiática de Zero Emissões também exigem dados operacionais detalhados para conformidade, incorporando ainda mais a telemática nos fluxos de trabalho de frotas. Como resultado, a adoção não depende mais apenas do retorno sobre o investimento; as frotas devem se conectar ou enfrentar penalidades por não conformidade, sustentando o crescimento de dois dígitos para o mercado de telemática do Sudeste Asiático.
O Boom da Última Milha do E-Commerce Impulsiona a Telemática de LCV
As plataformas de varejo online continuam a estabelecer padrões de velocidade de entrega que exigem visibilidade ponto a ponto do armazém à porta do cliente. Os serviços de super-aplicativo da Grab em mais de 800 cidades dependem de frotas de LCV e motocicletas conectadas para cumprir janelas de entrega inferiores a uma hora. A economia digital da Malásia já contribuiu com 22,6% do PIB em 2020 e está se expandindo 8,5% ao ano, pressionando os provedores de logística a atualizar os sistemas de rastreamento.[2]Huawei, "Atualização do Progresso da Economia Digital da Malásia 2024," huawei.comAs motocicletas elétricas do Vietnã ultrapassaram 9% de participação de mercado em 2024, adicionando conjuntos de dados de saúde da bateria e gerenciamento de autonomia aos painéis de controle das frotas. Essas dinâmicas sustentam a demanda contínua por roteamento em tempo real, pontuação de comportamento do condutor e análises de ciclo de carga, todos os quais expandem o mercado de telemática do Sudeste Asiático.
A Implementação de 4G/5G Viabiliza Serviços de Dados em Tempo Real
O Porto de Tuas de Singapura entrou em operação com fatias de 5G para operações de missão crítica de guindastes e AGV, demonstrando como redes de baixa latência elevam a telemática do rastreamento reativo para a orquestração preditiva.[3]Singtel, "Singtel e Ericsson Colaboram para Implantar 5G no Porto de Tuas," singtel.comO Plano Diretor Digital da ASEAN exige cobertura regional de 5G de pelo menos 35% da população até 2025, com estruturas de compartilhamento de espectro acelerando as implementações. A ambição da Malásia de se tornar a Capital Digital da ASEAN está antecipando os cronogramas de 5G, dando às frotas acesso a serviços V2X e atualizações OTA. À medida que a cobertura cresce, análises de borda e modelos de manutenção baseados em IA desbloquearão novos fluxos de receita, ampliando a base endereçável para o mercado de telemática do Sudeste Asiático.
Redução de Custos de Frota em Meio à Volatilidade do Diesel e ao Imposto de Carbono
O combustível representa mais de 30% de muitos orçamentos de frotas, e as oscilações no preço do diesel agora se combinam com impostos de carbono em estágio inicial para comprimir as margens. A Tailândia vincula suas regras de economia de combustível a reembolsos de impostos especiais de consumo que favorecem veículos conectados capazes de demonstrar menor CO₂ por quilômetro. O Fórum Internacional de Transportes mostra a queda nas receitas de impostos sobre combustível à medida que a adoção de veículos elétricos aumenta, levando os governos a adotar pedágios baseados em distância que dependem de leituras de odômetro de telemática.[4]Fórum Internacional de Transportes, "Estudo de Cobrança Rodoviária Baseada em Distância," internationaltransportforum.orgOs mandatos de biocombustível da Indonésia também obrigam os operadores a registrar proporções de mistura e dados de rota para reivindicar incentivos fiscais. Essas alavancas econômicas tornam os painéis de controle conectados centrais para o controle de custos, elevando as taxas de penetração em todos os segmentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo inicial de hardware e integração | -1.8% | Regional, agudo em mercados menores | Curto prazo (≤ 2 anos) |
| Itinerância de rede transfronteiriça irregular | -1.2% | Corredores transfronteiriços, áreas rurais | Médio prazo (2-4 anos) |
| Gargalos de soberania de dados na exportação de telemetria | -0.9% | Vietnã, Indonésia, Tailândia | Longo prazo (≥ 4 anos) |
| Escassez de instaladores certificados fora das cidades de primeiro nível | -0.7% | Áreas rurais e urbanas secundárias | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Hardware e Integração
As escassez globais de chips persistem, com os prazos de entrega de semicondutores automotivos se estendendo até 50 semanas, inflacionando os preços dos dispositivos e limitando a disponibilidade de SKU. Os operadores de frotas enfrentam uma crescente lacuna no custo de capital: empresas maiores fecham contratos de fornecimento plurianuais, enquanto as PMEs adiam implantações ou optam por conjuntos de recursos simplificados. As falhas de produção atingiram 8,2 milhões de veículos em 2021 e ainda repercutem nas carteiras de pedidos de 2025, mantendo os preços médios de venda de hardware elevados e amortecendo a trajetória de crescimento de curto prazo do mercado de telemática do Sudeste Asiático.
Gargalos de Soberania de Dados na Exportação de Telemetria
O decreto de dados pessoais do Vietnã obriga os provedores estrangeiros a processar e armazenar informações domesticamente, adicionando despesas de capital em data centers e despesas operacionais. A Indonésia e a Tailândia impõem cláusulas de localização específicas do setor que exigem fluxos de trabalho complexos de integração para frotas transfronteiriças. O mosaico resultante corrói as eficiências de escala, obriga SKUs de dispositivos específicos por país e aumenta o risco de conformidade, pesando sobre a expansão do mercado apesar da demanda crescente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Frotas Comerciais Impulsionam a EletrificaçãoOs Veículos Comerciais Leves comandaram 36,92% do tamanho do mercado de telemática do Sudeste Asiático em 2025, ancorados em rotas de entrega de encomendas e mantimentos que exigem análises detalhadas de rotas. Os operadores implantam pontuação de condutores baseada em câmera, sondas de temperatura para cadeia de frio e integrações de ePOD para cumprir acordos de nível de serviço rigorosos. As Motocicletas e Ciclomotores estão registrando o CAGR mais rápido de 12,05% até 2031, à medida que o Vietnã e a Indonésia eletrificam frotas de transporte por aplicativo e de entrega, adicionando alertas de estado de carga da bateria e recursos de mapeamento de estações de troca.
A microfábrica da Zapp na Tailândia pode construir 21.500 motocicletas elétricas por ano, cada uma enviada com portas CAN-bus para dados de trem de força em tempo real. Para Veículos Comerciais Médios em mineração e construção, painéis de disponibilidade e geofencing garantem a conformidade no local do equipamento. Os Automóveis de Passeio completam a demanda à medida que as seguradoras agrupam descontos em apólices conectadas e as plataformas de compartilhamento de viagens instalam dongles OBD de pós-venda. Coletivamente, essas dinâmicas reforçam a natureza multissegmentada do setor de telemática do Sudeste Asiático, mantendo os provedores de soluções ágeis em todas as classes de carga.


Por Solução:
A Inovação em Seguros Acelera o CrescimentoA Gestão de Frotas e Veículos representou 41,55% do tamanho do mercado de telemática do Sudeste Asiático em 2025, oferecendo rastreamento GPS central, agendamento de manutenção e alertas para condutores. A adoção é quase universal entre os operadores de longa distância e transporte regional que buscam reduções de 3% a 5% no consumo de combustível por veículo. O Seguro Telemático, crescendo a um CAGR de 13,14%, está redefinindo a precificação de risco ao alinhar os prêmios com pontuações comportamentais e quilometragem, uma mudança destacada pelo lançamento do seguro pay-as-you-drive da NTUC Income com a Carro. As 1,85 milhão de apólices conectadas da MS&AD expandem o conjunto de dados atuariais, permitindo que a IA estabeleça referências de corredores de risco. Esses casos de uso ressaltam como as extensões de análise, e não apenas o hardware, diferenciam os fornecedores no setor de telemática do Sudeste Asiático.
Os Serviços Baseados em Localização se integram a plataformas de mapeamento e despacho, enquanto a Manutenção Preditiva ganha impulso por meio da detecção de falhas por IA de borda. Os fornecedores que incorporam dados de uso, vibração e temperatura de fluidos em modelos de aprendizado de máquina em nuvem reduzem o tempo de inatividade não planejado e aprimoram os cálculos de valor residual. A vantagem competitiva agora reside na abertura de API, nas atualizações de recursos via OTA e na velocidade de integração com suítes de TMS ou ERP de terceiros.
Por Setor de Usuário Final:
O E-Commerce Remodela a LogísticaTransporte e Logística contribuiu com 27,24% do tamanho do mercado de telemática do Sudeste Asiático em 2025, abrangendo transporte rodoviário, transporte público e transporte de mercadorias a granel. Os mecanismos de planejamento de rotas reduzem as quilometragens em vazio, enquanto o treinamento de condutores reduz os eventos de frenagem brusca em 15% a 20%. As operações de Última Milha de E-Commerce, expandindo-se a um CAGR de 12,42%, sobrepõem notificações push de ETA por encomenda e sequenciamento de docas para reduzir o tempo de espera. A rede multimodal da Grab exemplifica esses casos de uso combinados, exigindo painéis unificados em táxis, motocicletas e vans de entrega.
As agências de Transporte Público implantam telemática habilitada para CCTV para contagens de passageiros em tempo real e análise forense de acidentes. A Construção e Mineração dependem de alertas de zona RFID para prevenir colisões em pontos cegos, enquanto as frotas de Petróleo e Gás usam planos de gerenciamento de viagens verificados por sensores para satisfazer as regulamentações de mercadorias perigosas. Cada vertical adiciona camadas de dados proprietários, tornando os mecanismos de regras configuráveis um requisito indispensável para os fornecedores que escalam dentro do setor de telemática do Sudeste Asiático.
Por Tecnologia de Conectividade:
A Transformação pelo 5G AceleraO 4G LTE representou 33,78% do tamanho do mercado de telemática do Sudeste Asiático em 2025, oferecendo às frotas cobertura SIM ubíqua a tarifas de dados sustentáveis. No entanto, o 5G, avançando a um CAGR de 13,47%, está definido para lidar com uploads de visão de máquina, pacotes de firmware OTA e pings de segurança V2X. A pesquisa da Ericsson mostra que os veículos definidos por software geram 30 vezes mais dados do que as caixas de telemática tradicionais, exigindo fatias de rede dedicadas e gateways de computação de borda.
O encerramento do 2G/3G legado pressiona os operadores em corredores rurais a adotar modems multitransportadores que recorrem ao NB-IoT ou satélite, especialmente para transporte de longa distância transfronteiriço para o Laos ou Mianmar. Os links de satélite permanecem indispensáveis para casos de uso em silvicultura, mineração e marítimo, embora o preço por megabyte os mantenha em nicho. Os vencedores são os fornecedores de chipsets e plataformas que abstraem esses canais heterogêneos por trás de uma pilha unificada de gerenciamento de dispositivos e um mecanismo de faturamento preditivo.
Análise Geográfica
Mercado de Telemática da Tailândia
A liderança de receita de 22,48% da Tailândia decorre de sua profunda cadeia de fornecimento automotivo e de uma estrutura de impostos especiais de consumo vinculada ao CO₂ que recompensa frotas conectadas. Sua meta 30@30 de produzir 30% de veículos elétricos até 2030 acrescenta requisitos de monitoramento da saúde das baterias, conferindo à telemática um impulso adicional nas linhas de montagem das montadoras e nos retrofits. A base instalada saltou de 6 milhões de unidades de veículos de passeio e veículos comerciais leves em 2000 para quase 19 milhões em 2022, ampliando as oportunidades de retrofit em concessionárias e centros de serviço.
Mercado de Telemática da ASEAN
A Indonésia ocupa o segundo lugar em volume, aproveitando uma frota doméstica superior a 23 milhões de veículos e uma meta de produção de 1 milhão de veículos elétricos até 2035, que exige módulos de telemática locais para conformidade com as regras de conteúdo. Uma Lei Omnibus que flexibiliza os limites ao investimento estrangeiro estimula joint ventures, enquanto projetos-piloto de imposto rodoviário baseado em quilometragem em Jacarta e Surabaia validam modelos de cobrança por uso dependentes de leituras de quilometragem via OBD. A Malásia e Singapura superam o esperado para o tamanho de suas frotas, graças à cobertura avançada de 5G e a incentivos para a economia digital, como o modelo de atacado da Digital Nasional Berhad da Malásia, que reduz as barreiras de conectividade.
Mercado de Telemática do Vietnã e das Filipinas
O Vietnã registra o CAGR mais rápido, de 12,74%, de 2026 a 2031, à medida que o governo posiciona as TIC como um pilar de crescimento, ajudando o país a saltar das rudimentares redes de cobre em 1986 para infraestruturas de fibra óptica e 5G nos dias de hoje. As motocicletas elétricas atingiram 250.000 unidades vendidas em 2024, ampliando o universo endereçável para painéis de estado de bateria e assinaturas de pagamento por recarga iea.org. As regras de localização de dados complicam os painéis transfronteiriços, mas também direcionam os compradores corporativos para fornecedores domésticos, acelerando um ecossistema de origem local. As Filipinas e os mercados menores da ASEAN continuam registrando crescimento de dois dígitos, mas aguardam um alinhamento regulatório mais claro antes que implantações de telemática em larga escala alcancem as rotas rurais.
Panorama regulatório
O mercado de telemática do Sudeste Asiático é moldado pela supervisão de segurança no transporte, certificação de telecomunicações e regras de governança de dados em toda a região. O Ministério dos Transportes da Malásia lidera uma iniciativa faseada de telemática para veículos comerciais programada para 2026-2028, com integração de dados envolvendo o Road Transport Department (JPJ), a Royal Malaysia Police (PDRM) e o Malaysian Institute of Road Safety Research (MIROS), o que aponta para fluxos de conformidade mais centralizados.
Nos principais mercados, os reguladores exigem dispositivos certificados, instaladores aprovados e tratamento legal dos dados de telemetria. O Department of Land Transport (DLT) da Tailândia exige soluções certificadas de GPS e gestão de frotas para operadores de logística comercial, enquanto o Ministério da Informação e Comunicações do Vietnã está elaborando especificações técnicas ligadas à localização de dados de veículos conectados. Paralelamente, os requisitos de homologação de tipo e certificação sem fio, incluindo 5G/V2X, adicionam etapas de barreira para fabricantes de dispositivos e provedores de plataformas que operam em vários países da ASEAN, com a certificação de chamadas de emergência UNECE R144 convergindo entre Indonésia, Tailândia e Vietnã para apoiar roteiros unificados de plataformas de frotas.
Cenário Competitivo
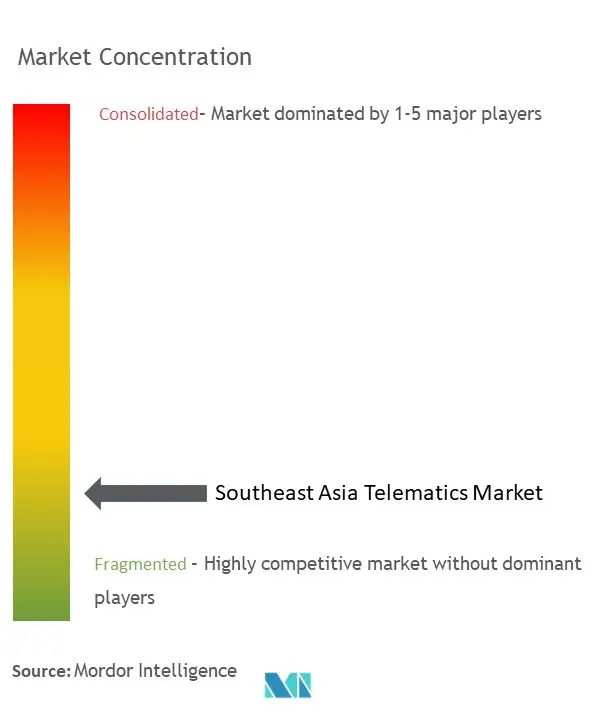
O mercado de telemática do Sudeste Asiático permanece moderadamente fragmentado: nenhum fornecedor único supera uma participação de receita de 10% em toda a região, e pelo menos 25 integradores de sistemas locais competem com marcas globais em custo e localização. Os players transfronteiriços formam alianças com operadoras de telecomunicações para obter tarifas de SIM em volume e redes de instaladores locais; o i-Fleet da CelcomDigi é um exemplo para a Malásia. Os fornecedores de hardware se diferenciam em aceleradores de IA e chipsets multi-GNSS, enquanto os especialistas em plataformas enfatizam APIs abertas que se integram a suítes de TMS e ERP em menos de duas semanas.
A maturidade tecnológica, e não apenas o preço do dispositivo, está se tornando o fator decisivo. Os exemplos incluem o TachoAnalytics da AROBS Transilvania, que automatiza a conformidade de horas de condução de acordo com os padrões de tacógrafo da UE e da ASEAN e agora está adaptado para as regras de fuso horário da Tailândia e da Indonésia. As patentes de manutenção preditiva que integram dados de pressão dos pneus, umidade e choque fornecem janelas de alerta antecipado de 1.000 a 1.500 km antes da falha do componente [google.com/patents/US202400].
Os movimentos estratégicos de 2024-2025 revelam três padrões:
- Parcerias entre telecomunicações e telemática (por exemplo, Singtel–Ericsson, CelcomDigi–iFleet) aceleram a monetização do 5G enquanto reduzem os custos de aquisição de clientes.
- Alianças com seguradoras (NTUC–Carro, subscrição orientada por dados da MS&AD) abrem novos conjuntos de prêmios.
- Startups de hardware instalam microfábricas (Zapp na Tailândia) próximas a clusters de montadoras, encurtando as cadeias de suprimentos e se qualificando para incentivos de conteúdo local. Em conjunto, essas ações sustentam a velocidade de inovação e mantêm o mercado de telemática do Sudeste Asiático altamente dinâmico.
Líderes do Setor de Telemática do Sudeste Asiático
Foxlogger
Onelink Technology
Foxlogger
DTC Enterprise
Tramigo Singapore
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Telemática do Sudeste Asiático
- DTC Enterprise
- GPSiam
- Forth Tracking System
- Thai GPS Tracker
- Guarantee GPS
- Onelink Technology
- Thai Global Technologies
- East Innovation (EyeFleet)
- Xsense Information Service
- PT Navindo Technologies
- Foxlogger
- Maxxfleet
- IntelliTrac
- TransTrack
- UTrack
- Gigabyte Indonesia
- i-Tracking (S) Pte Ltd
- Tramigo Singapore
- Evo Systems SDN BHD
- Omnicomm Vietnam
- i-Fleet (CelcomDigi)
- EUPFIN Technology
- FindMyCar Philippines
- Manila GPS Trackers
- SkyFy Technology
- Vectras Inc.
- Teltonika Asia
- Explosoft International
- Get Prepared SDN BHD

Oportunidades de mercado e perspectivas futuras
A instrumentação de frotas impulsionada por regulamentações está criando espaço de curto prazo para pacotes de dispositivos compatíveis e serviços gerenciados. O lançamento faseado da telemática na Malásia (2026-2028) e o mandato de câmeras de painel do primeiro trimestre de 2026 para ônibus, camiões e veículos de transporte público criam gatilhos de aquisição para telemática por vídeo, serviços de instalação e gestão de evidências em nuvem, particularmente para operadores que precisam de padronização em toda a frota e retenção de dados auditável.
A escalabilidade transfronteiriça ainda é limitada pela fragmentação de localização e certificação, mas esses atritos também sustentam pilhas de implementação específicas por país e modelos de parceria local. A direção de localização de dados do Vietnã e os processos de certificação de equipamentos de rádio da Tailândia, incluindo caminhos para dispositivos prontos para 5G, favorecem fornecedores com hospedagem local, redes de SIM e instaladores locais, e arquiteturas modulares que podem ser recertificadas por mercado. Os esforços de convergência em torno da certificação de chamadas de emergência alinhada com a UNECE R144 na Indonésia, Tailândia e Vietnã também apoiam plataformas unificadas para eCall, saúde do veículo e monitoramento de comportamento do condutor em frotas mistas (VCLs, ônibus e veículos de duas rodas).
Recent Industry Developments in Mercado de Telemática do Sudeste Asiático
- Março de 2026: A empresa anunciou um foco estratégico em fornecer soluções logísticas abrangentes, incluindo planos para expandir sua base de clientes para o mercado de táxis de veículos elétricos (EV) até 2026. Isso amplia os serviços de frota habilitados por telemática no Sudeste Asiático e posiciona a empresa para colaborar com OEMs e parceiros de mobilidade para a adoção de EVs na região.
- Março de 2026: A empresa anunciou um foco estratégico em fornecer soluções logísticas abrangentes, incluindo planos para expandir sua base de clientes para o mercado de táxis de veículos elétricos (EV) até 2026. Isso fortalece a presença de telemática de dispositivo para nuvem da DTCENT e cria um alcance mais amplo de rede de serviços para aplicações de frotas e varejo em todo o Sudeste Asiático.
- Janeiro de 2026: A empresa lançou as DTC Smart Shop Solutions, um sistema de IoT para gestão digital centralizada, incluindo sinalização digital inteligente, monitoramento de segurança e gestão remota de energia. A oferta alinha as capacidades de IoT e telemática com a infraestrutura de frotas e varejo no Sudeste Asiático, expandindo a presença de gestão digital da empresa.


Mercado de Telemática do Sudeste Asiático Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado abrange as receitas obtidas com hardware de telemática, plataformas de software e serviços relacionados que permitem funções de veículos conectados e frotas em todo o Sudeste Asiático, incluindo casos de uso de rastreamento, segurança, diagnóstico e conformidade.
Exclusões de escopo: excluímos infoentretenimento veicular geral e aplicativos de navegação de smartphones para consumidores quando não são vendidos como soluções de telemática vinculadas a veículos ou frotas.
Visão geral da segmentação
- Por Tipo de Veículo
- Veículo Comercial Leve (LCV)
- Veículo Comercial Médio (MCV)
- Automóveis de Passeio
- Outros
- Por Solução
- Gestão de Frotas/Veículos
- Serviços Baseados em Localização
- Seguro Telemático
- Manutenção Preditiva
- Outros
- Por Setor de Usuário Final
- Transporte e Logística
- Última Milha de E-Commerce
- Transporte Público
- Construção e Mineração
- Petróleo e Gás
- Outros
- Por Tecnologia de Conectividade
- Celular (2G/3G)
- 4G LTE
- 5G
- Satélite
- Outros
- Por País
- Tailândia
- Indonésia
- Malásia
- Singapura
- Vietnã
- Restante do Sudeste Asiático
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de um panorama claro de oferta e demanda para cada país, alinhando-o depois à forma como a telemática é efetivamente implementada em frotas e veículos conectados. Consultámos fontes públicas e oficiais, como agências nacionais de transporte e departamentos de segurança viária na região, reguladores de telecomunicações e notas de liberação de espetro, institutos nacionais de estatística para dados de parque de veículos e atividade de frete, e estatísticas aduaneiras ou comerciais que ajudam com sinais de fluxo de hardware. Para evitar duplicação de contagem, também utilizámos relatórios corporativos, apresentações a investidores, cobertura de imprensa credível e publicações de associações que descrevem a adoção, os cronogramas regulatórios e os termos comerciais típicos.
Para verificações cruzadas que exigem séries temporais consistentes, utilizámos seletivamente subscrições pagas focadas em dados financeiros e inteligência empresarial, notícias e finanças, bases de dados de patentes, e registos de importação ou exportação a nível de envio, quando disponíveis, para as categorias de dispositivos relevantes. Esses insumos ajudam principalmente a confirmar direção e intervalos, e os números finais são então filtrados através de retorno de entrevistas e verificações de plausibilidade a nível nacional. As fontes de pesquisa documental mencionadas acima são ilustrativas, e muitas outras fontes também foram utilizadas para recolha de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para verificar a coerência da adoção, dos preços e das diferenças de pacotes entre países, uma vez que a telemática é vendida em pacotes mistos (dispositivo mais plataforma mais serviço) e a maturidade dos clientes é desigual. Falámos com stakeholders de fornecedores de soluções, canais ligados às telecomunicações, integradores de sistemas, operadores de frotas e utilizadores finais em logística, transporte de passageiros e frotas industriais, o que ajudou a converter premissas de pesquisa documental em faixas realistas de penetração e ARPU. A cobertura foi equilibrada entre os principais mercados do Sudeste Asiático, para que o modelo não dependa excessivamente do sinal de um único país de alta renda.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | CXOs: 12% |
| Nível médio: 52% | Líderes funcionais/de unidade: 33% |
| Participantes menores: 14% | Gestores: 55% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando reconstrução top-down do conjunto de demanda, onde o parque de veículos comerciais, a participação de frotas ativas e a penetração de telemática por caso de uso foram aplicados país por país, seguido por uma construção de ARPU que reflete a anexação típica de assinatura e serviço. Uma vez formados os totais, foram verificados com aproximações bottom-up seletivas, como amostragem de preços por canal, divisões de mix de soluções e verificações de razoabilidade de receita em relação a divulgações de fornecedores publicamente visíveis.
Vários insumos específicos por mercado foram utilizados para manter o modelo fundamentado, incluindo a população de veículos comerciais e adições anuais, a intensidade de frete transfronteiriço e entrega de última milha, os cronogramas de cobertura celular e atualização de rede que influenciam a escolha de conectividade, os gatilhos regulatórios ou quase obrigatórios no transporte, e a duração típica de contratos e padrões de churn compartilhados pelos entrevistados. Onde os dados do país eram escassos, as lacunas foram tratadas usando indicadores substitutos como densidade de frotas, exposição do PIB logístico e prontidão das telecomunicações, sendo depois ajustados por meio de feedback de especialistas para que as estimativas permanecessem realistas.
Validação de dados e ciclo de atualização
Os resultados foram validados comparando os totais por país com sinais independentes, como a lógica do parque de veículos, narrativas observadas de adoção nos principais usos finais de frotas, e faixas de preços que correspondem ao que os compradores relatam pagar. Quaisquer picos incomuns ou participações de país desencadearam uma revisão de segunda passagem, e as premissas foram revisitadas por meio de contactos de acompanhamento quando a variância não era explicada por mudanças de política, deslocamentos macroeconómicos ou implementações de conectividade.
Cada modelo passa por revisões de analistas em várias etapas antes da aprovação final, com verificações de consistência de unidades, tratamento de moeda e contagem dupla entre hardware, plataforma e serviços. Os relatórios são atualizados anualmente, e são feitas atualizações intermediárias quando ocorrem eventos materiais, como mudanças regulatórias, grandes expansões de conectividade ou aumentos acentuados nos custos de dispositivos. Antes da entrega, é concluída uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de telemática do Sudeste Asiático da Mordor Intelligence em comparação com outras estimativas publicadas
É comum ver tamanhos de mercado diferentes para telemática porque cada publicador traça a linha num lugar diferente, aplicando depois uma lógica de preços e uma curva de adoção diferentes a essa linha. As maiores variações geralmente vêm de saber se os serviços de veículos conectados para consumidores são misturados com soluções de frota, se o hardware e as assinaturas são ambos contados, e como os países fora do núcleo ASEAN-6 são tratados.
Algumas cifras publicadas tendem para um conjunto mais amplo de veículos conectados que pode incluir infoentretenimento, planos de conectividade no carro, ou serviços de software adjacentes que nem sempre são pagos como telemática. Esses itens são mantidos fora do total, e a Mordor Intelligence conta a telemática apenas quando é vendida como solução para veículos ou frotas, sendo depois atualizada usando verificações de penetração por país e ARPU conforme os pacotes de assinatura mudam.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,25 bilhões de USD (2025) | |
| Publicação Setorial A | 1,44 bilhão de USD (2025) | Frequentemente centra-se apenas na receita de gestão inteligente de frotas, o que pode excluir a telemática de veículos de passageiros e deixar de fora partes da receita de hardware quando os serviços são o item principal contado. |
| Fonte do Setor B | 5,56 bilhões de USD (2025) | Normalmente reflete projeções de telemática de OEMs com premissas agressivas de instalação e pode misturar o valor de conectividade instalada de fábrica com telemática, o que expande os totais em comparação com implementações de frota lideradas por assinatura. |
Entre os três números, a diferença deve-se principalmente ao que é incluído, além de como os preços são aplicados a dispositivos e assinaturas entre países. Restringir apenas à gestão de frotas reduz o conjunto endereçável, e expandir para conectividade de OEM e serviços adjacentes eleva rapidamente o total. Usar verificações consistentes por país e uma lógica de ARPU repetível mantém a estimativa rastreável a variáveis claras e etapas práticas de validação.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de telemática veicular do Sudeste Asiático?
O mercado está em USD 2,51 bilhões em 2026 e está projetado para atingir USD 4,35 bilhões até 2031.
Qual segmento de veículos representa a maior participação?
Os Veículos Comerciais Leves lideram com 36,92% da receita de 2025, refletindo o crescimento da entrega de última milha.
Qual é a velocidade de crescimento do seguro telemático na região?
O Seguro Telemático está definido para se expandir a um CAGR de 13,14% até 2031, impulsionado por modelos pay-as-you-drive.
Por que o Vietnã é a geografia de crescimento mais rápido?
O robusto investimento em TIC, 250.000 vendas de motocicletas elétricas em 2024 e políticas digitais favoráveis impulsionam o Vietnã a um CAGR de 12,74%.
Página atualizada pela última vez em:



