
Tamanho e Participação do Mercado Imobiliário de Escritórios da Coreia do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
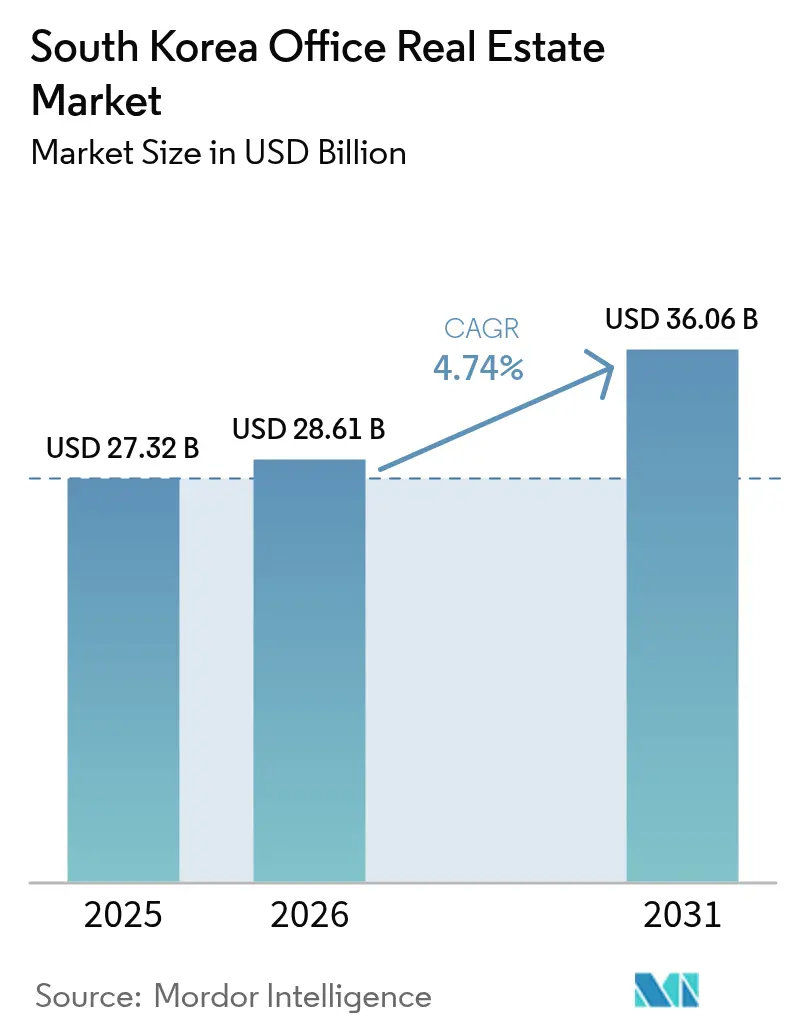
| Tamanho do mercado no ano base (2025) | 27.32 Bilhões de dólares |
| Tamanho do Mercado (2026) | 28.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 36.06 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.74 % |
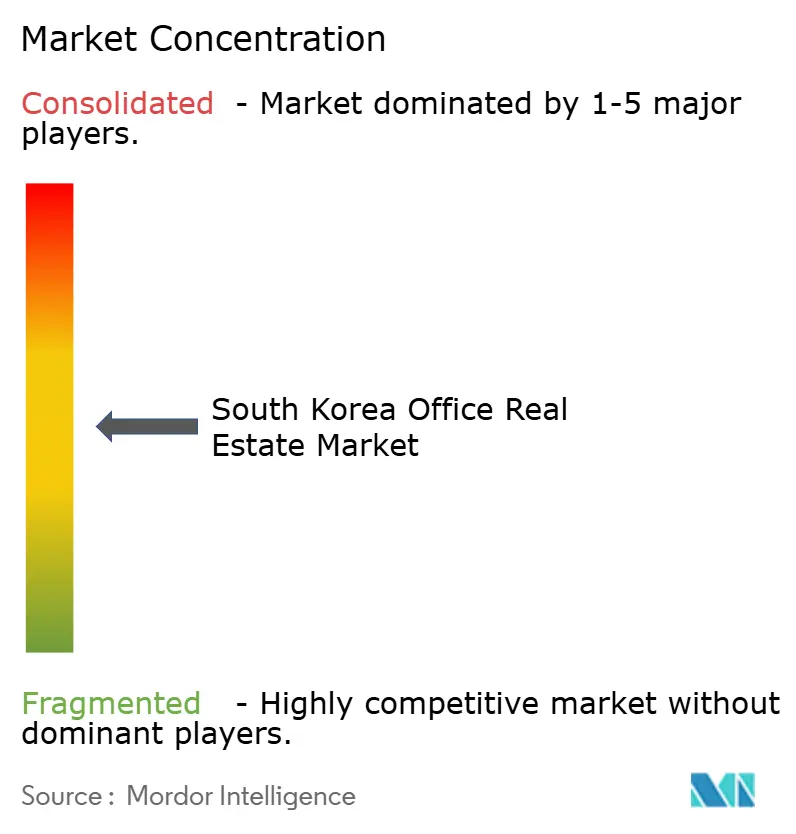
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário de Escritórios da Coreia do Sul por Mordor Intelligence
O tamanho do mercado imobiliário de escritórios da Coreia do Sul foi avaliado em USD 27,32 bilhões em 2025 e estima-se que cresça de USD 28,61 bilhões em 2026 para atingir USD 36,06 bilhões até 2031, a um CAGR de 4,74% durante o período de previsão (2026-2031). Fundamentos macroeconômicos estáveis, um amplo grupo de compradores institucionais e a crescente demanda por ativos Classe A certificados sustentam o ciclo de alta, mesmo com o trabalho híbrido remodelando o uso dos espaços. O ambicioso plano de requalificação da orla fluvial de Seul, o aumento da atividade de retrofit vinculada ao mandato de energia zero para 2030 e um cenário de taxas de juros mais favorável reforçam conjuntamente a confiança dos investidores. A migração dos inquilinos para imóveis de maior qualidade, a robusta absorção por parte de empresas de tecnologia e financeiras, e o sucesso inicial de polos satélites como Magok e Yongsan ampliam ainda mais a base de crescimento do mercado. A liquidez está se aprofundando à medida que os REITs domésticos se expandem e o capital estrangeiro se realoca de locais mais voláteis da Ásia-Pacífico para o ambiente transparente e com rendimentos atrativos da Coreia do Sul.
Principais Conclusões do Relatório
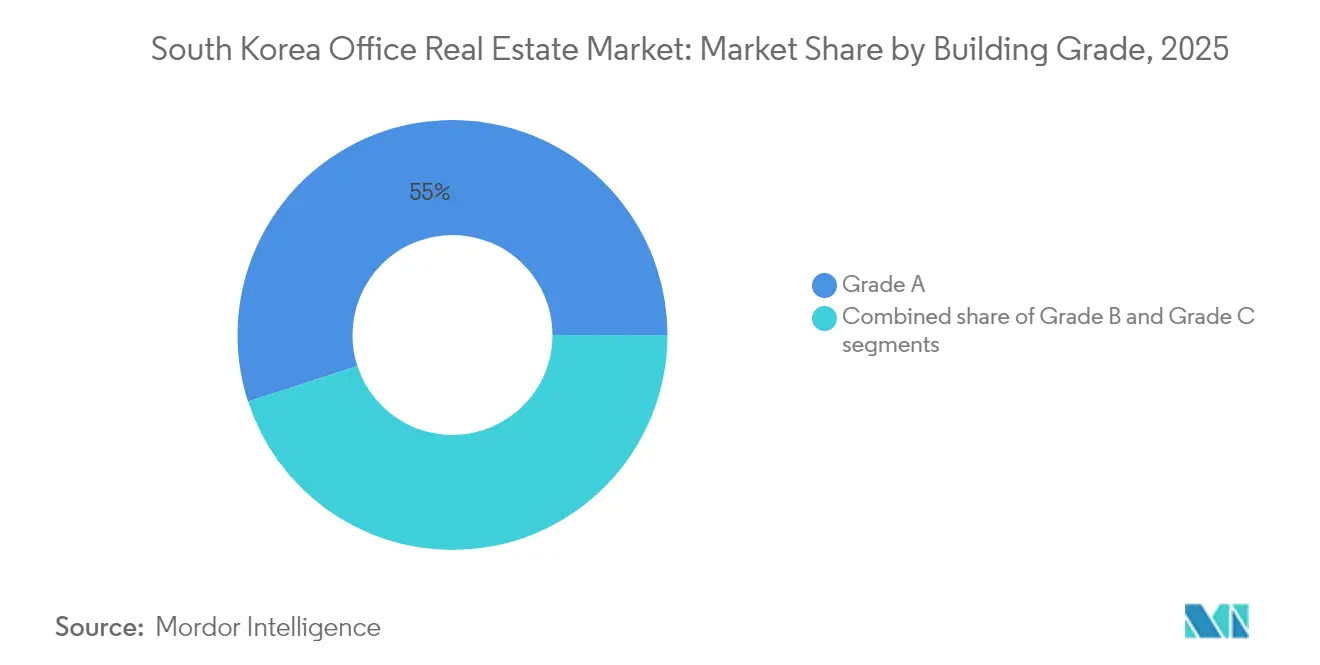
- Por classificação de edifício, os imóveis Classe A detinham 55,01% da participação do mercado imobiliário de escritórios da Coreia do Sul em 2025 e estão projetados para crescer a um CAGR de 5,18% até 2031.
- Por tipo de transação, a atividade de aluguel representou 76,02% do tamanho do mercado imobiliário de escritórios da Coreia do Sul em 2025 e avança a um CAGR de 5,41% até 2031.
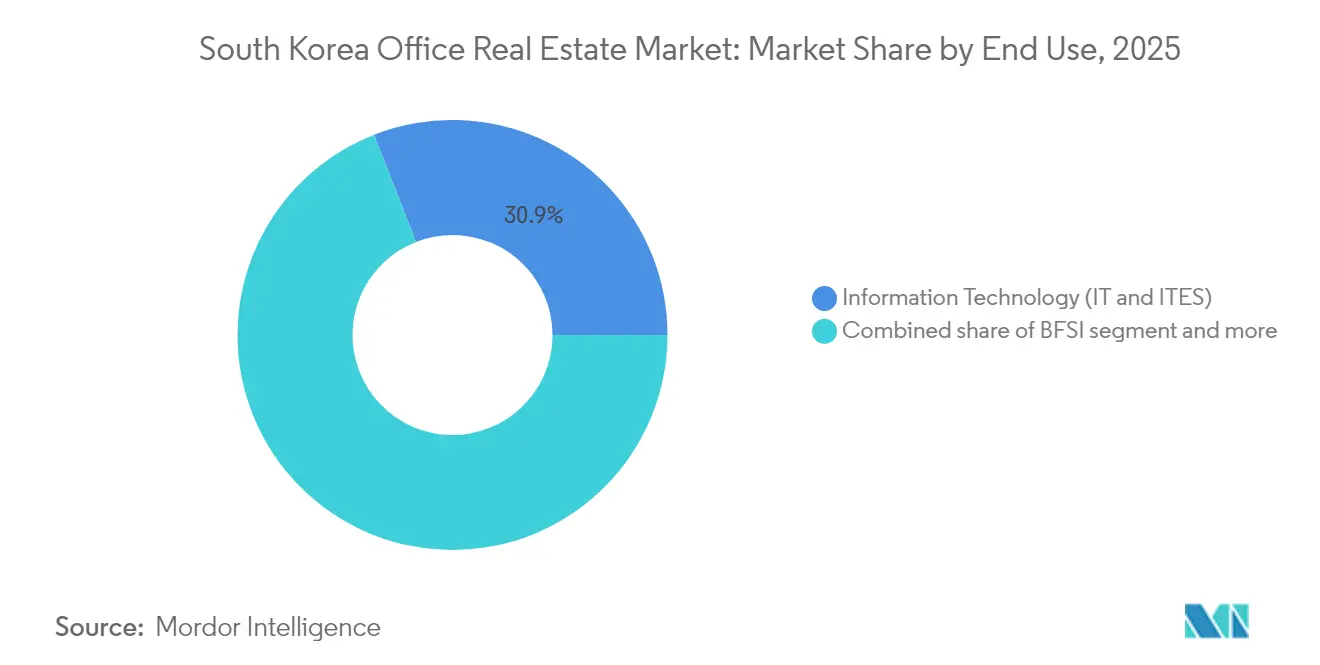
- Por uso final, a Tecnologia da Informação liderou com uma participação de 30,94% em 2025, enquanto Consultoria Empresarial e Serviços Profissionais é o segmento de crescimento mais rápido, com um CAGR de 5,62% até 2031.
- Por cidade principal, Seul contribuiu com 55,74% da receita de 2025; Incheon está projetada para registrar o CAGR mais rápido, de 5,97%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Imobiliário de Escritórios da Coreia do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Forte preferência dos inquilinos por escritórios Classe A certificados, sustentando prêmios de aluguel | +1.2% | Centro de Seul, CBD de Busan, Incheon emergente | Médio prazo (2-4 anos) |
| Aumento dos fluxos de investimento provenientes de REITs e capital institucional | +1.0% | Nacional, concentrado em Seul e Busan | Curto prazo (≤ 2 anos) |
| Expansão de empresas do setor de tecnologia e financeiro em submercados centrais | +0.9% | Corredores tecnológicos de Seul e Daegu, distrito financeiro de Busan | Médio prazo (2-4 anos) |
| Crescente demanda de ocupantes em polos emergentes como Magok e Yongsan | +0.8% | Região metropolitana de Seul, transbordamento para Incheon | Longo prazo (≥ 4 anos) |
| A redução das taxas de juros melhora a atividade de desenvolvimento e refinanciamento | +0.7% | Nacional; ganhos iniciais em Seul, Incheon e Busan | Curto prazo (≤ 2 anos) |
| Os incentivos de retrofit ESG estão impulsionando reformas e o momentum de locação | +0.6% | Nacional; prioridade nos edifícios Classe A de Seul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Forte Preferência dos Inquilinos por Escritórios Classe A Certificados, Sustentando Prêmios de Aluguel
À medida que as empresas alinham suas estratégias de sede com o engajamento dos funcionários, uma pronunciada "migração para a qualidade" é evidente nas negociações de locação. Os edifícios Classe A+/A elevaram os aluguéis efetivos em 5,2% desde 2023, enquanto os imóveis de categorias inferiores perderam 1,2%. Os custos líquidos efetivos prime de Seul subiram 5,7% em relação ao ano anterior no T2 2024, o crescimento mais rápido da região. Com 70% dos empregadores da Ásia-Pacífico exigindo que os funcionários estejam presencialmente pelo menos três dias por semana, as empresas pagam voluntariamente prêmios por layouts modernos, classificações ESG e proximidade a transportes multimodais. A vacância nas torres de melhor qualidade permanece estruturalmente baixa, conferindo aos proprietários poder de precificação mesmo durante ciclos macroeconômicos mais lentos. Os investidores, portanto, priorizam reformas Classe A e melhorias em edifícios inteligentes para preservar a defensibilidade de longo prazo[1]Min-seok Kim, "Pesquisa Nacional de Aluguel de Escritórios T4 2024," Conselho Imobiliário da Coreia, kureb.or.kr.
Aumento dos Fluxos de Investimento Provenientes de REITs e Capital Institucional
Instituições coreanas e globais estão canalizando cada vez mais recursos para espaços de escritório core e core-plus, marcando uma rápida rotação de capital. Devido à estabilização dos custos de captação e à regulamentação transparente, a Coreia do Sul emergiu como um dos três principais destinos preferidos na região APAC. Em um movimento estratégico, a Brookfield refinanciou o IFC Seoul por aproximadamente USD 2 bilhões, reciclando efetivamente os recursos enquanto mantinha uma participação nos fluxos de caixa Classe A. Com incentivos governamentais cobrindo agora até 75% das despesas de capital qualificadas para investidores estrangeiros, a atividade de negócios transfronteiriços registrou um aumento notável. Além disso, os veículos REIT escaláveis estão ampliando o universo de compradores, oferecendo saídas lucrativas aos incorporadores e garantindo maior liquidez aos fundos de pensão.
Expansão de Empresas do Setor de Tecnologia e Financeiro em Submercados Centrais
O mercado imobiliário de escritórios de Seul continua a demonstrar resiliência, impulsionado pela expansão de setores-chave. Tecnologia e finanças juntos geraram 44% da absorção líquida Classe A de Seul em 2024, confirmando que o espaço físico permanece crítico para regulamentação, segurança de dados e equipes ágeis de produto. O Complexo Global de Negócios do Grupo Hyundai Motor, no valor de USD 3,4 bilhões, abrigará 9.200 funcionários em duas torres de 55 andares até 2026. Enquanto isso, bancos estrangeiros aproveitam os incentivos do Hub Financeiro de Seul para consolidar escritórios regionais próximos aos reguladores. Esses ocupantes demandam grandes plantas de andar, energia redundante e recursos de escritório inteligente, sustentando o momentum persistente de locação em todo o mercado imobiliário de escritórios da Coreia do Sul.
Crescente Demanda de Ocupantes em Polos Emergentes como Magok e Yongsan
O plano urbano de Seul distribui o crescimento além do CBD tradicional, aliviando o congestionamento e criando clusters de inovação. O campus de P&D de Magok e as zonas de uso misto de Yongsan juntos adicionam vários milhões de metros quadrados de novo estoque vinculado a ecossistemas de ciências da vida e serviços digitais. Custos de terreno mais baixos, ligações ferroviárias expressas e incentivos fiscais promovem a pré-locação, particularmente por parte de empresas de tecnologia de médio porte que buscam espaço para expansão. Essa descentralização espelha os casos de sucesso de distritos satélites como Jurong, em Singapura, e Shinagawa, em Tóquio. À medida que as comodidades amadurecem, o interesse transbordante impulsiona as perspectivas de Incheon, sustentando o mercado imobiliário de escritórios da Coreia do Sul além do núcleo de Seul.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tendências de trabalho híbrido reduzindo a absorção de espaço em muitos submercados | -1.8% | Nacional, mais pronunciado no CBD de Seul | Médio prazo (2-4 anos) |
| Custos elevados de construção e materiais atrasando os cronogramas de projetos | -1.1% | Nacional, agudo em Seul e Busan | Curto prazo (≤ 2 anos) |
| Normas de financiamento mais rígidas após aumento nas taxas de inadimplência de empréstimos | -0.9% | Nacional, concentrado em mercados secundários | Curto prazo (≤ 2 anos) |
| Encargos de conformidade em edifícios antigos devido ao endurecimento dos códigos de energia | -0.7% | Nacional, aplicação prioritária em edifícios Classe B/C de Seul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Tendências de Trabalho Híbrido Reduzindo a Absorção de Espaço em Muitos Submercados
A transição para modelos de trabalho híbrido está alterando fundamentalmente os requisitos de espaço de escritório em diversos submercados. À medida que os horários de trabalho flexíveis se tornam a norma, as empresas estão repensando seus layouts de escritório e reduzindo seus espaços, mesmo com o aumento do número de funcionários. Aproximadamente 60% das empresas mantêm a frequência presencial estável, mas estão reduzindo a metragem quadrada média alocada por funcionário. As projeções indicam que as principais cidades podem registrar uma queda de 13% a 38% na demanda em comparação com os níveis pré-pandemia até 2030. Isso evidencia uma mudança significativa em direção a menos locais de escritório, porém de maior qualidade. Como resultado, enquanto os submercados secundários de Seul enfrentam a rotatividade de inquilinos, as torres prime estão registrando uma ocupação mais estável. Em resposta, os proprietários estão introduzindo suítes de escritório flexíveis, áreas de bem-estar e tecnologia voltada para inquilinos para fortalecer as taxas de ocupação.
Custos Elevados de Construção e Materiais Atrasando os Cronogramas de Projetos
O setor de construção na Coreia está enfrentando desafios significativos, pois o aumento dos custos e a escassez de mão de obra perturbam os cronogramas de projetos. Os picos globais de commodities e a escassez de mão de obra doméstica elevaram os índices de custo de construção coreanos em 12% em 2024, complicando os retornos projetados para projetos especulativos. Os incorporadores buscam cada vez mais contratos de pré-locação ou joint ventures antes de iniciar as obras, prolongando os prazos de entrega. A escassez de oferta sustenta o crescimento dos aluguéis para o estoque Classe A existente, mas arrisca ampliar a lacuna entre os padrões de sustentabilidade antigos e novos. Com o tempo, a inflação de custos também pode dificultar o fornecimento oportuno de espaços em conformidade com os padrões de energia zero, desafiando as metas nacionais de descarbonização, a menos que os subsídios ou soluções modulares se expandam.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classificação de Edifício: A Migração dos Inquilinos para a Qualidade Impulsiona o Desempenho Superior do Estoque Premium
Os ativos Classe A representaram 55,01% da receita de 2025, sublinhando seu papel dominante no mercado imobiliário de escritórios da Coreia do Sul. Com empresas multinacionais e domésticas migrando para torres certificadas, as vacâncias neste segmento premium permanecem escassas. Essas torres muito procuradas apresentam plantas de andar eficientes, sistemas de filtragem de ar adaptados às necessidades pós-pandemia e espaços de varejo animados nas proximidades. A disparidade de aluguéis é pronunciada: os principais players cobram preços 84% superiores aos de seus concorrentes não prime. Prospectivamente, o inventário Classe A está projetado para crescer a um CAGR robusto de 5,18% até 2031, superando todas as outras classificações. Os credores também estão prestando atenção, direcionando capital para esses projetos de menor risco. Para melhorar o desempenho, os proprietários estão integrando sistemas de gestão predial IoT e obtendo certificações WELL, garantindo fluxos de caixa estáveis mesmo enquanto o setor navega pelas mudanças do trabalho híbrido.
Por outro lado, o estoque Classe B e Classe C enfrenta vacância crescente à medida que os ocupantes consolidam seus portfólios. Muitas estruturas de médio porte estão avançando com planos de reforma para obter a acreditação G-SEED e permanecer competitivas no mercado de locação. Os subsídios governamentais de retrofit cobrindo até 30% das melhorias de eficiência energética incentivam ainda mais os proprietários a reformar em vez de demolir. A crescente bifurcação sugere um futuro em duas velocidades, no qual as torres de melhor qualidade impulsionam o crescimento dos aluguéis e sustentam o tamanho do mercado imobiliário de escritórios da Coreia do Sul, enquanto os edifícios legados subcapitalizados correm o risco de obsolescência funcional, a menos que sejam reposicionados.


Por Tipo de Transação: Os Aluguéis Consolidam a Dominância Enquanto as Vendas Servem à Rotação de Portfólio
Os contratos de aluguel capturaram 76,02% do valor dos negócios de 2025, refletindo o desejo dos ocupantes por agilidade financeira durante ciclos econômicos incertos. Os investidores institucionais visam ativamente ativos de renda de longo prazo, aumentando o capital disponível para oportunidades de venda com arrendamento de volta. O CAGR de 5,41% do segmento de aluguel até 2031 supera o crescimento da propriedade, garantindo que permaneça o principal motor do mercado imobiliário de escritórios da Coreia do Sul. A robusta liquidez também decorre do próspero setor doméstico de REITs, que concluiu USD 1,6 bilhão em ofertas públicas em 2024, canalizando capital para torres emblemáticas.
As transações de venda, embora menores, permitem a reciclagem de capital para patrocinadores de grande porte. Os patrocinadores de grande porte estão reciclando capital por meio de transações de venda menores. O patrimônio liberado pode ser redirecionado para desenvolvimentos de maior rendimento ou aquisições em situação de dificuldade. As regras liberalizadas de propriedade estrangeira, que agora eliminam a pré-autorização para compras de participações em veículos listados, aceleraram o influxo de capital transfronteiriço. Consequentemente, as negociações em ativos troféu estão estabelecendo rendimentos de referência, orientando a subscrição no setor imobiliário de escritórios da Coreia do Sul. Esses desenvolvimentos destacam a crescente atratividade e competitividade do mercado.
Por Uso Final: A Força da Tecnologia se Mantém enquanto os Serviços Profissionais Aceleram
A Tecnologia da Informação manteve uma participação de receita de 30,94% em 2025, consolidando-se como o principal impulsionador de demanda do mercado. Empresas de serviços em nuvem, designers de semicondutores e facilitadores de comércio eletrônico buscam instalações seguras e resilientes que integrem conectividade de alta densidade e zonas de colaboração. O complexo de duas torres do Grupo Hyundai Motor exemplifica como a manufatura avançada e a P&D de software convergem em campi urbanos modernos. O crescimento limitado da força de trabalho do setor mantém a demanda absoluta por espaço resiliente, mesmo diante das políticas de trabalho remoto.
Consultoria Empresarial e Serviços Profissionais, no entanto, é o segmento de crescimento mais rápido, com um CAGR de 5,62% até 2031. Os mandatos de relatórios ESG, o planejamento tributário transfronteiriço e as necessidades de consultoria em transformação digital impulsionam a expansão do quadro de funcionários nas consultorias globais. Esses ocupantes frequentemente requerem ambientes premium voltados para clientes, próximos a interconexões de transporte, intensificando a concorrência por andares Classe A. Empresas de Serviços Bancários, Financeiros e de Seguros completam a demanda, mantendo-se em locais centrais de Seul pela proximidade com os reguladores. Em conjunto, esses segmentos intensivos em conhecimento continuarão a moldar os padrões de utilização e a reforçar a proeminência do estoque Classe A no mercado imobiliário de escritórios da Coreia do Sul.
Análise Geográfica
A participação de 55,74% de Seul sublinha seu papel como centro comercial nervoso da Coreia do Sul, mas seu crescimento futuro dependerá do equilíbrio entre a densificação do CBD e a ativação de polos satélites. O plano da cidade fluvial de 550 bilhões de KRW (USD 401 milhões) adiciona espaço flutuante de escritório e lazer ao longo do Rio Han, desbloqueando 925,6 bilhões de KRW (USD 675 milhões). Os aluguéis líquidos efetivos nos distritos prime subiram 5,7% em relação ao ano anterior no T2 2024, refletindo pipelines de locação saudáveis apesar das turbulências macroeconômicas globais. Os compradores institucionais permanecem interessados, evidenciado pela Brookfield e pela IGIS mantendo exposição ao núcleo de Seul enquanto rotacionam ativos seletivamente.
A trajetória de CAGR de 5,97% de Incheon está vinculada ao seu estratégico gateway aeroportuário, incentivos de livre comércio e substancial infraestrutura. Multinacionais que buscam nós de distribuição regional veem o Distrito Internacional de Negócios de Songdo favoravelmente, beneficiando-se de torres com certificação LEED e comodidades de cidade inteligente. A competitividade da cidade é ainda mais aprimorada por diferenciais de custo que ficam 30% abaixo dos submercados comparáveis de Seul, ampliando o apelo para sedes secundárias e centros de serviços compartilhados. As extensões contínuas do metrô comprimem os tempos de deslocamento para menos de trinta minutos, ampliando efetivamente a área de captação de commuters.
Busan consolida sua posição como polo marítimo e financeiro do país, catalisada pelo projeto multifásico do Novo Aeroporto de Gadeokdo previsto para conclusão em 2031. O aeroporto apoiará 530.000 novos empregos e impulsionará o PIB regional, gerando absorção incremental de escritórios na zona de requalificação do Porto Norte adjacente. Daegu continua a registrar absorção constante por parte de fornecedores de eletrônicos e players de saúde que preferem seus aluguéis mais baixos e localização geográfica central, ancorando uma demanda provincial equilibrada em todo o mercado imobiliário de escritórios da Coreia do Sul.
Panorama regulatório
A regulamentação que afeta o desenvolvimento e as operações de escritórios está se tornando mais rígida em relação à divulgação de informações e à supervisão do ciclo de projetos. Em maio de 2026, entraram em vigor emendas à Lei de Proteção de Locação de Edifícios Comerciais e seu Decreto de Execução, exigindo que os locadores forneçam aos locatários um detalhamento detalhado, em 14 categorias, das taxas de administração. Isso aumenta as exigências de conformidade para proprietários e administradores de imóveis e limita práticas de repasse opacas.
No lado da oferta e das aprovações, a Lei de Gestão de Projetos de Desenvolvimento Imobiliário e seu Decreto de Execução entraram em pleno vigor em novembro de 2025. A mudança desloca a supervisão para um monitoramento estruturado desde as etapas de pré-aprovação até a entrega. Em julho de 2026, o Ministério de Terras, Infraestrutura e Transporte (MOLIT) apresentou um roteiro de reurbanização e uso misto que destaca a simplificação dos procedimentos de aprovação, apoiando uma execução mais rápida em submercados densos de Seul, onde a entrega de escritórios frequentemente está ligada a pacotes complexos de reurbanização.
Análise da cadeia de valor
A cadeia de valor de imóveis de escritório na Coreia do Sul vai da aquisição de terrenos e direitos de uso até o desenvolvimento (incorporadoras, contratantes EPC, arquitetos e engenheiros), financiamento (bancos, seguradoras, fundos e estruturas de REIT), locação e corretagem (agências nacionais e globais) e operações contínuas (gestão de imóveis e instalações, serviços de energia e contratantes de retrofit). Ela culmina em saídas no mercado de capitais por meio de vendas de ativos ou estruturas de venda de participações. Com os ativos de Grau A representando 55,01% da receita de 2025, especificações como certificações ESG, sistemas de edifícios inteligentes e pacotes de MEP resilientes influenciam cada vez mais os resultados de projeto, aquisição e locação.
Os principais atritos estão nos insumos de construção e no financiamento. Materiais como vergalhões e concreto têm enfrentado pressão de custo recorrente em meio à volatilidade cambial e da cadeia de suprimentos, levando as incorporadoras a adotarem aquisição antecipada e contratos de fornecimento de longo prazo. Ao mesmo tempo, condições de financiamento de projetos mais rígidas elevam a importância da pré-locação e dos parceiros institucionais. Ferramentas de política e estruturas como os REITs de projeto também moldam a cadeia ao incentivar modelos de desenvolvimento de retenção mais longa, que alinham incorporadoras, provedores de capital e operadores em torno da estabilização da locação e da gestão de ativos, em vez de saídas rápidas.
Cenário Competitivo
O Mercado Imobiliário de Escritórios da Coreia do Sul é moderadamente concentrado. A concorrência se concentra em um punhado de afiliadas diversificadas de chaebol domésticos e gestores de fundos globais, mas nenhuma entidade domina em nível nacional. A Samsung C&T aproveita a integração vertical para garantir economias de construção e relacionamentos com inquilinos emblemáticos, permitindo-lhe cobrar aluguéis premium em torres de destaque. A Brookfield continua a reciclar capital com habilidade, como demonstrado em seu refinanciamento de USD 2 bilhões do IFC Seoul, que desbloqueou novo capital disponível para aquisições oportunistas. A IGIS Asset Management, com USD 47 bilhões em ativos sob gestão, está reequilibrando após marcar a baixo portfólios no exterior; a venda contemplada de uma participação de 25% poderia atrair novos parceiros estratégicos e recalibrar a exposição ao risco.
Gestores de segundo nível como a Mirae Asset Global Investments e a SK D&D diversificam por meio do codesenvolvimento de projetos de uso misto que combinam escritório, varejo e hospitalidade, mitigando o risco de ciclo único. Prestadores de serviços internacionais — CBRE, JLL, Colliers e Savills — investem em plataformas de proptech, suítes de consultoria e expertise em sustentabilidade para defender sua participação em assessoria. O lançamento do Falcon AI da JLL equipa 47.000 funcionários com insights baseados em inteligência artificial generativa, aprimorando a precisão das propostas e as negociações de renovação de contratos. Operadores menores de espaços de trabalho flexíveis se voltam para distritos suburbanos para capturar o transbordamento do trabalho híbrido, adicionando nuances competitivas, mas ainda sem alterar a economia central dos contratos de locação.
As tendências regulatórias favorecem os participantes que incorporam a conformidade ESG antecipadamente, pois o Conselho de Padrões de Sustentabilidade da Coreia tornará obrigatório o relatório corporativo a partir de 2026. Os players capazes de fornecer modelos de contratos de locação verde e conjuntos de dados de desempenho predial conquistam inquilinos multinacionais com mais rapidez. À medida que a demanda por retrofit escala, as joint ventures entre gestores de ativos e empresas de serviços de energia proliferam, refletindo uma mudança mais ampla em direção à gestão imobiliária baseada em resultados em todo o setor imobiliário de escritórios da Coreia do Sul.
Líderes do Setor Imobiliário de Escritórios da Coreia do Sul
Brookfield Asset Management
IGIS Asset Management
Samsung C&T Corporation
Hines
CBRE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um conjunto claro de oportunidades está se formando em torno da modernização e operação de edifícios premium, habilitados tecnologicamente, que atendam a exigências mais rígidas de divulgação e sustentabilidade. A certificação de edifícios inteligentes e a implantação de plataformas estão se tornando diferenciais mais visíveis, incluindo a Samsung Electronics Factorial Seongsu recebendo a classificação Gold no SmartScore em janeiro de 2026 e a Samsung C&T assinando um memorando de entendimento de plataforma de edifícios inteligentes com a Mastern Investment Management em abril de 2026 para testar o Bynd em ativos comerciais. Esses desenvolvimentos apoiam investimentos em gestão de edifícios habilitada por IoT, otimização de energia e melhorias na experiência do locatário, particularmente para os estoques de Grau B e Grau C que buscam defender a ocupação por meio de reposicionamento liderado por retrofit.
Outra oportunidade é a rotação de portfólio corporativo e a estruturação de transações que liberam liquidez para ocupantes e proprietários por meio de operações de sale-and-leaseback e vendas de participações. Em abril de 2026, o presidente Lee Jae-myung ordenou uma revisão das participações imobiliárias não relacionadas ao negócio principal das empresas, levando grandes grupos a acelerar procedimentos de reclassificação e alienação. Essa posição política pode aumentar o fluxo de negócios para compradores institucionais e REITs em busca de fluxos de caixa estabilizados. Ao mesmo tempo, a dispersão de submercados em Seul e polos emergentes como Magok e Yongsan criam espaço para produtos no estilo campus com plantas modernas e credenciais de sustentabilidade, enquanto as iniciativas do MOLIT que simplificam aprovações e fortalecem a governança de projetos apoiam incorporadoras que executam pipelines complexos de uso misto e reurbanização.
Desenvolvimentos recentes do setor
- Julho de 2026: A IGIS Asset Management foi selecionada como a licitante preferencial para a K-Twin Tower, um complexo de escritórios de primeira linha no distrito de Gwanghwamun, em Seul, com uma oferta reportada em cerca de KRW 1,05 trilhão. O movimento reforça a contínua descoberta de preços para ativos de destaque no centro de Seul, mesmo com o financiamento permanecendo seletivo, e sinaliza onde o capital institucional está se concentrando.
- Junho de 2026: A Brookfield Asset Management delineou um plano de longo prazo para expandir seus ativos sob gestão na Coreia do Sul para até KRW 30 trilhões, priorizando infraestrutura essencial e imóveis. O compromisso adiciona visibilidade à alocação de capital institucional estrangeiro na Coreia e apoia a liquidez para transações de escritórios e uso misto de grande formato.
- Dezembro de 2024: A Mirae Asset Global Investments adquiriu a Centropolis Tower B, de 26 andares, em Jongno-gu, da Eugene Asset Management por cerca de USD 540 milhões. A aquisição expandiu a exposição principal da Mirae ao mercado de escritórios de Seul e reforçou a preferência dos investidores por ativos centrais, Grau A e geridos institucionalmente.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange o valor da atividade imobiliária de escritórios na Coreia do Sul, acompanhado por meio de espaços de escritório que são locados ou vendidos para uso empresarial e precificados em USD para garantir consistência ao longo do tempo.
Exclusões de escopo: excluímos imóveis residenciais, shoppings de varejo, armazéns logísticos, hotéis e transações de terrenos industriais que não sejam principalmente para uso de escritório.
Visão geral da segmentação
- Por Classificação de Edifício
- Classe A
- Classe B
- Classe C
- Por Tipo de Transação
- Aluguel
- Venda
- Por Uso Final
- Tecnologia da Informação (TI e ITES)
- BFSI (Serviços Bancários, Financeiros e de Seguros)
- Consultoria Empresarial e Serviços Profissionais
- Outros Serviços (Varejo, Ciências da Vida, Energia, Jurídico)
- Por Principais Cidades
- Seul
- Busan
- Daegu
- Incheon
- Restante da Coreia do Sul
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para definir corretamente os limites, primeiro revisamos conjuntos de dados públicos imobiliários e macroeconômicos que explicam como a demanda por escritórios se forma e como a oferta é adicionada ao longo do tempo. Os insumos comuns vieram de fontes como o Bank of Korea para sinais de taxas e crédito, o Statistics Korea (KOSTAT) para contagens de emprego e empresas, e o Ministério de Terras, Infraestrutura e Transporte para contexto de transações e políticas.
Também utilizamos fontes como o Korea Real Estate Board para indicadores de mercado, o Financial Supervisory Service (DART) para divulgações de incorporadoras e REITs listados, e a Korea Exchange para referências de REITs e mercado de capitais, verificando em seguida com relatórios anuais, apresentações a investidores e imprensa de negócios local respeitável. Quando necessário, bancos de dados pagos para dados financeiros de empresas, notícias e finanças, e bancos de dados de patentes foram consultados para validar mudanças de propriedade, pipelines de desenvolvimento e temas de retrofit que afetam o estoque de Grau A. Essas fontes de pesquisa documental são ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram usados para coleta e esclarecimento de dados.
Entrevistas e pesquisas primárias
Discussões primárias foram usadas para verificar a consistência do modelo onde os dados públicos estão atrasados, especialmente sobre aluguéis efetivos, intensidade de incentivos, comportamento de pré-locação e a participação da demanda migrando entre Grau A e graus inferiores. Conversamos com uma combinação de proprietários, gestores de ativos, corretores, ocupantes corporativos e consultores em Seul e outras grandes cidades, para que nossas premissas reflitam o comportamento real de locação e investimento no mercado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 13% |
| Nível médio: 56% | Líderes funcionais/de unidade: 41% |
| Empresas menores: 14% | Gerentes: 46% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado foi construído usando uma abordagem top-down e bottom-up, em que os sinais de estoque nacional de escritórios e espaço ocupado foram reconstruídos por cidade e depois convertidos em valor usando níveis de aluguel observados, padrões de vacância e referências de capitalização de vendas. Para manter os totais realistas, verificações bottom-up seletivas foram adicionadas, como a consolidação de faixas de aluguel amostradas em nível de edifício por grau e sua aplicação a faixas de estoque conhecidas, seguidas por verificações de canal com corretores e proprietários.
Os principais insumos monitorados (ilustrativos) incluem adições de estoque de Grau A versus não Grau A, taxas de vacância por principal distrito comercial, movimento de aluguel efetivo incluindo incentivos, tendências de emprego em escritórios em setores intensivos em serviços, e o ritmo de grandes realocações ou consolidações que podem alterar a absorção. Para previsões, usamos principalmente análise de cenários, já que taxas de juros, pressão de refinanciamento e adoção de trabalho híbrido podem mover a demanda e os preços em direções diferentes por cidade. Quando observações diretas estavam ausentes para cidades menores, aplicamos relações substitutas de mercados comparáveis e, em seguida, testamos novamente os resultados com feedback de entrevistas antes de finalizar a série.
Validação de dados e ciclo de atualização
Os resultados foram validados em camadas para que uma métrica com ruído não domine o número final. Comparamos o valor de mercado modelado com sinais independentes, como atividade de transações, direção da vacância e diferenças entre aluguel nominal e efetivo, e investigamos quaisquer saltos abruptos que não correspondessem a eventos de oferta conhecidos ou mudanças de política.
Antes da aprovação final, os resultados passam por revisões de analistas que reverificam as premissas-chave, refazem as conversões de moeda e recontatam alguns participantes se a variância permanecer alta em uma cidade ou faixa de grau. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como choques de taxas, anúncios importantes de políticas ou ciclos de negócios de escritórios incomumente grandes. Imediatamente antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de imóveis de escritório da Coreia do Sul da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para imóveis de escritório na Coreia do Sul podem parecer muito distantes porque a pergunta subjacente é frequentemente diferente, mesmo quando os títulos parecem semelhantes. As maiores diferenças geralmente vêm do que é contabilizado (valor de locação versus transações de investimento), se o foco é apenas Seul ou o país inteiro, e como os graus de edifícios e os aluguéis ajustados por incentivos são tratados.
A principal lacuna vem da mistura do volume de negócios de investimento com o valor de mercado, em que a Mordor Intelligence contabiliza o mercado imobiliário de escritórios por meio do valor contínuo de locação e vendas nas principais cidades e graus de escritório, em vez de tratar o volume de transações anuais como o tamanho do mercado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 27,32 bilhões de USD (2025) | |
| Boletim de Serviços Imobiliários A | 9,84 bilhões de USD (2024) | Usa o volume anual de transações de investimento em escritórios como proxy de tamanho, o que exclui estoque não negociado e pode variar bruscamente com poucas grandes transações e o momento das taxas de juros. |
| Nota de Dados do Setor B | 18,10 bilhões de USD (2025) | Limita a cobertura principalmente aos distritos privilegiados de Seul e aplica premissas de aluguel nominal sem ajustar de forma consistente para incentivos, vacância e mix de graus fora dos submercados centrais. |
Em termos práticos, a divergência entre as fontes é explicada principalmente pelo fato de a estimativa medir um fluxo de negócios em um único ano ou o valor mais amplo ligado ao estoque ocupado e aos preços em todo o país. Ao manter os insumos vinculados ao estoque, à vacância, aos aluguéis efetivos e à cobertura por cidade, nossa estimativa permanece rastreável a sinais de mercado observáveis e é mais fácil de replicar quando as premissas são atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado imobiliário de escritórios da Coreia do Sul?
O mercado está em USD 28,61 bilhões em 2026 e está no caminho para atingir USD 36,06 bilhões até 2031.
Qual classificação de edifício captura a maior participação de mercado?
Os escritórios Classe A comandam 55,01% da receita de 2025, refletindo a forte preferência dos inquilinos por espaços premium certificados.
Qual cidade crescerá mais rapidamente até 2031?
Incheon lidera com um CAGR projetado de 5,97%, impulsionado por seu polo aeroportuário e status de zona econômica livre.
Como as tendências de trabalho híbrido estão afetando a demanda?
As empresas estão se consolidando em menos locais de maior qualidade, reduzindo a absorção de espaço em submercados secundários enquanto mantêm as vacâncias prime baixas.
Qual é o papel dos REITs nos fluxos de capital do setor?
Os REITs domésticos e transfronteiriços fornecem liquidez profunda, aceleram a reciclagem de portfólio e sustentam a perspectiva de CAGR de 5,41% do segmento de aluguel.
Qual é a importância das regulamentações ESG para os proprietários de escritórios?
Os padrões obrigatórios de energia zero até 2031 e os relatórios de sustentabilidade a partir de 2026 tornam as melhorias ESG cruciais para reter inquilinos e salvaguardar os valores dos ativos.
Página atualizada pela última vez em:



