
Dimensão e Quota do Mercado de Gestão de Instalações da Coreia do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 25.77 Bilhões de dólares |
| Tamanho do Mercado (2026) | 26.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 30.71 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.97 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Instalações da Coreia do Sul por Mordor Intelligence
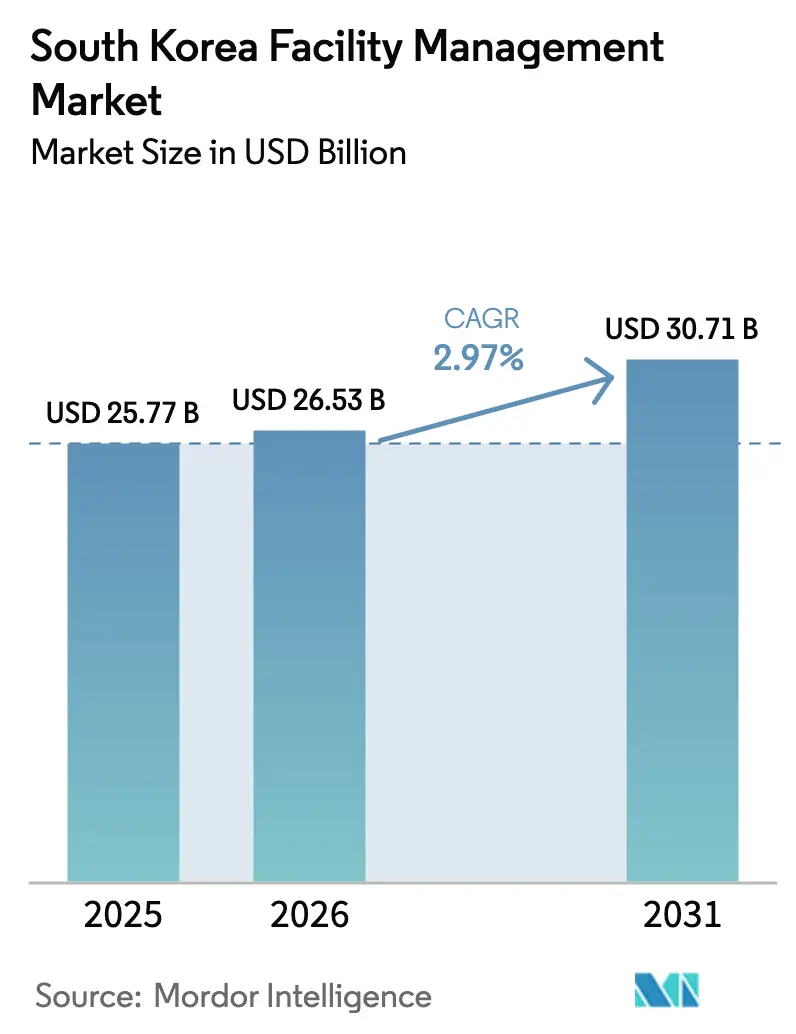
O mercado de gestão de instalações da Coreia do Sul foi avaliado em USD 25,77 mil milhões em 2025, com estimativa de crescimento de USD 26,53 mil milhões em 2026 para atingir USD 30,71 mil milhões até 2031, a um CAGR de 2,97% durante o período de previsão (2026-2031). Este crescimento é sustentado pela construção de centros de dados em escala hiper-escala, regulamentações de segurança rigorosas e crescente procura por operações de edifícios energeticamente eficientes. Os modelos de serviço terceirizados e habilitados por tecnologia estão a ganhar impulso à medida que as empresas se concentram nas suas competências centrais e delegam tarefas de gestão de edifícios cada vez mais complexas a prestadores especializados. A urbanização constante na Área da Capital de Seul e os incentivos governamentais para edifícios de energia zero estão a expandir a base endereçável para serviços profissionais de gestão de instalações. Entretanto, os motivos de transferência de risco associados à Lei de Punição de Acidentes Graves (SAPA) e os emergentes mandatos de divulgação ESG estão a acelerar a transição para parceiros certificados e orientados para a conformidade.
Principais Conclusões do Relatório
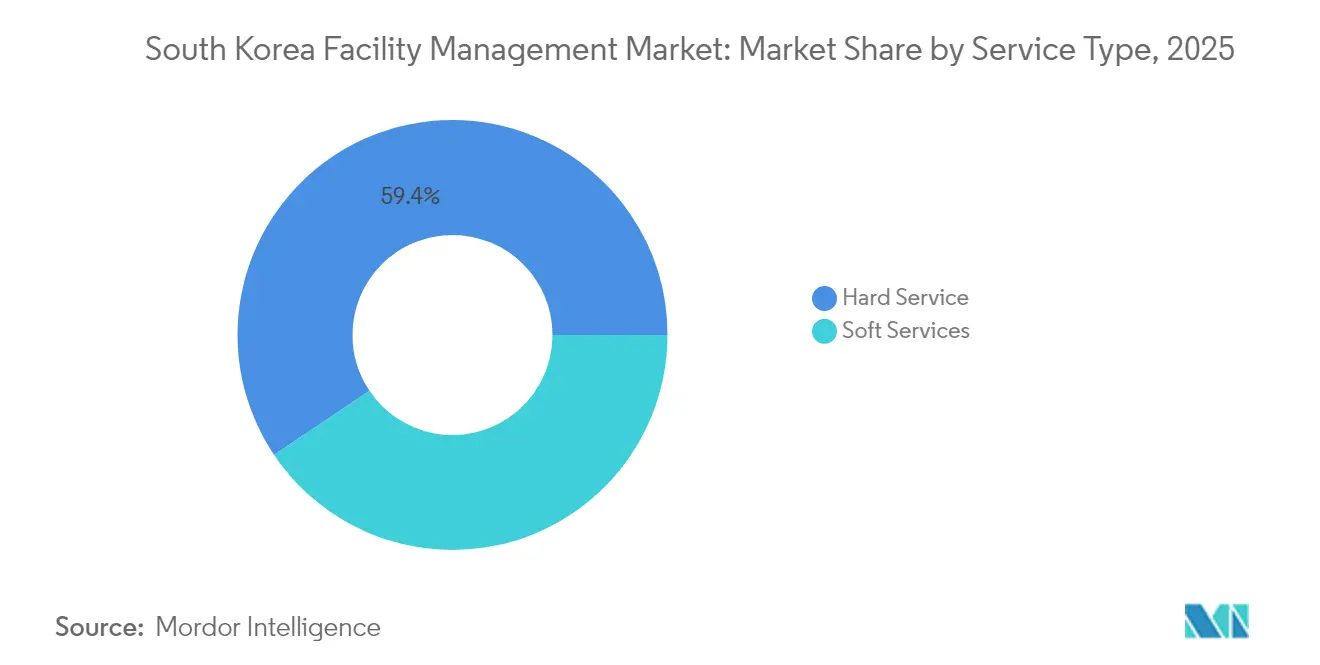
- Por tipo de serviço, os serviços técnicos dominaram com 59,42% da quota do mercado de gestão de instalações da Coreia do Sul em 2025, enquanto os serviços de apoio avançam a um CAGR de 4,41% até 2031.
- Por tipo de oferta, os serviços terceirizados capturaram 62,10% da dimensão do mercado de gestão de instalações da Coreia do Sul em 2025 e estão a expandir-se a um CAGR de 4,82% no mesmo horizonte.
- Por setor do utilizador final, o segmento comercial liderou com 42,02% de quota de receitas em 2025, enquanto as instalações institucionais e de infraestrutura pública têm previsão de crescimento a um CAGR de 6,32% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Gestão de Instalações da Coreia do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Gestão de instalações integrada liderada por tecnologia | +1.2% | Nacional; foco na Área da Capital de Seul | Médio prazo (2-4 anos) |
| Mandatos de conformidade ESG | +0.8% | Nacional; adoção precoce por grandes empresas cotadas | Longo prazo (≥ 4 anos) |
| Urbanização de corredores metropolitanos | +0.6% | Seul, Busan, Daegu | Longo prazo (≥ 4 anos) |
| Aplicação de normas laborais | +0.4% | Nacional; mais elevada em clusters industriais | Curto prazo (≤ 2 anos) |
| Expansão de centros de dados em hiper-escala e de IA | +0.7% | Gyeonggi, Ulsan, Jeollanam-do | Médio prazo (2-4 anos) |
| Incentivos para edifícios de energia zero (ZEB) | +0.3% | Nacional; concentração em imóveis envelhecidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Gestão de Instalações Integrada Liderada por Tecnologia Impulsiona a Transformação do Mercado
Sensores habilitados por IoT, análises de IA e plataformas de gestão de edifícios estão a convergir para fornecer manutenção preditiva que reduz o tempo de inatividade das instalações em 15-20%, ao mesmo tempo que reduz as faturas de energia em cerca de um quarto. [1] Hanwha Systems, "Solução de Edifício Inteligente," hanwhasystems.comOs prestadores de serviços coreanos incorporam diagnósticos baseados em nuvem em elevadores, unidades de AVAC e redes de segurança, permitindo o isolamento de falhas em tempo real em complexos urbanos densos. A escassez de mão de obra e o aumento dos custos salariais estão a levar os proprietários a automatizar as rotinas de inspeção, sustentando o investimento em software de automação de edifícios mesmo durante as desacelerações económicas. A implementação de redes 5G internas promete uma comunicação mais rápida entre dispositivos, permitindo que fluxos de dados de alta largura de banda provenientes de câmaras inteligentes e sensores ambientais alimentem painéis de controlo centrais. Os contratos de gestão de instalações integrada, baseados em métricas de tempo de atividade garantido e poupança de energia, exigem preços premium e promovem alianças mais profundas e de vários anos com os ocupantes.
Os Mandatos de Conformidade ESG Reformulam os Modelos de Prestação de Serviços
A partir de 2026, as empresas cotadas com ativos acima de KRW 2 biliões deverão publicar relatórios ESG em conformidade com as Normas de Sustentabilidade IFRS, alargando-se a todas as empresas cotadas até 2030. O Conselho de Normas de Sustentabilidade da Coreia especificou indicadores de redução de carbono e de desempenho energético que os gestores de instalações devem monitorizar, auditar e melhorar. Os proprietários de edifícios agrupam, portanto, a medição, a gestão de resíduos e a análise de dados ambientais em contratos de gestão de instalações para comprovar o progresso ano após ano. Os acordos baseados em resultados — nos quais os prestadores são remunerados pela entrega de reduções específicas de emissões de carbono — estão a ganhar força, particularmente entre conglomerados que procuram proteger as suas divulgações regulatórias futuras. A mudança está a orientar o investimento para contadores inteligentes, infraestrutura elétrica preparada para energias renováveis e serviços de consultoria de certificação LEED/G-SEED, posicionando os parceiros de gestão de instalações como guardiões das credenciais de sustentabilidade corporativa.
A Urbanização Acelera a Procura por Serviços de Gestão de Instalações Sofisticados
Os corredores de alta densidade concentram agora 46,1% da população da Coreia do Sul e geram 46,2% do seu PIB, concentrando as necessidades de instalações em torres de escritórios verticais, centros comerciais de uso misto e complexos de co-habitação. Com o espaço finito e as rendas em alta, os proprietários priorizam a experiência dos ocupantes, levando os prestadores de gestão de instalações a integrar serviços de concierge, agendamento de espaços e otimização da qualidade do ar interior nas operações diárias. Os programas Living SOC entregam novos centros comunitários, bibliotecas e pavilhões desportivos em cidades provinciais, criando nova procura institucional de gestão de instalações. Os projetos de regeneração urbana financiados pelo Fundo Nacional de Habitação e Urbanismo exigem estratégias de reutilização adaptativa e uma coordenação estreita entre a preservação do património e os códigos de segurança modernos. A evidência de casos em Gangnam mostra que a adoção de gestão de instalações integrada elevou as taxas de retenção de inquilinos em um quinto e permitiu aos proprietários cobrar prémios de renda acima dos ativos vizinhos de uso único.
A Aplicação de Normas Laborais Cria Oportunidades de Conformidade
A Lei de Punição de Acidentes Graves (SAPA) torna os executivos corporativos criminalmente responsáveis por incidentes fatais, elevando a gestão de segurança a uma prioridade ao nível do conselho de administração. Os acidentes de trabalho aumentaram para 136.796 casos em 2023, intensificando o escrutínio sobre as avaliações de risco e a supervisão de subcontratantes. Os parceiros especializados em gestão de instalações fornecem técnicos de segurança certificados, mantêm registos digitais de autorização de trabalho e automatizam a documentação de manuseamento de produtos químicos, ajudando os fabricantes a reduzir a frequência de incidentes e a evitar danos reputacionais. Os programas de segurança terceirizados demonstraram capacidade para reduzir lesões no local de trabalho em mais de 40% e para diminuir os custos de administração de conformidade em cerca de um terço, de acordo com estudos de caso agregados na indústria pesada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Pressões económicas sobre a construção | -0.5% | Nacional; mais acentuada nos segmentos de PME | Curto prazo (≤ 2 anos) |
| Escassez de competências técnicas | -0.3% | Nacional; aguda nas disciplinas de IoT e energia | Médio prazo (2-4 anos) |
| Tarifas de eletricidade voláteis | -0.4% | Nacional; aguda em ativos de elevado consumo energético | Curto prazo (≤ 2 anos) |
| Contratos de curto prazo orientados pelo preço | -0.2% | Nacional; prevalente na contratação pública | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
As Pressões Económicas Limitam a Expansão dos Serviços
As receitas do setor da construção caíram 6,7% para USD 166 mil milhões em 2023, uma vez que uma política monetária mais restritiva arrefeceu os novos projetos de construção, levando os proprietários de edifícios a adiar melhorias não essenciais. [2]Administração de Comércio Internacional dos EUA, "Coreia do Sul – Serviços de Construção," trade.gov Os preços do aço e do cimento subiram 35% e 28%, respetivamente, em 2024, comprimindo os orçamentos de investimento em capital e direcionando a procura para contratos de manutenção de âmbito mínimo. As equipas de gestão de instalações apresentam agora um ROI demonstrável através de reduções nos custos de energia, diferimento de investimentos em capital mediante a extensão da vida útil dos ativos e conformidade de segurança mais rigorosa como antídotos à cautela orçamental dos proprietários.
A Lacuna de Competências da Força de Trabalho Limita o Avanço da Qualidade do Serviço
O envelhecimento dos técnicos e a preferência dos licenciados pelo emprego em grandes empresas deixaram os contratantes de gestão de instalações de médio porte com falta de pessoal em controlo avançado, cibersegurança e análise de sustentabilidade. Apenas 26,1% dos engenheiros de incêndio certificados estão atualmente envolvidos em propostas de engenharia de valor, evidenciando a subutilização de competências arduamente adquiridas. [3]Sociedade Coreana de Mitigação de Riscos, "Aplicação de Engenharia de Valor no Corpo de Bombeiros," j-kosham.or.kr Os atrasos nos projetos aumentam 20% e os custos laborais inflacionam cerca de 15% quando escasseiam competências especializadas, limitando a adoção de melhorias em edifícios inteligentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Os Serviços Técnicos Dominam Apesar da Aceleração do Crescimento dos Serviços de Apoio
Os serviços técnicos representaram 59,42% do mercado de gestão de instalações da Coreia do Sul em 2025 e permanecem indispensáveis porque os sistemas mecânicos, elétricos e de canalização devem cumprir códigos rigorosos de tempo de atividade e segurança. As receitas de gestão de ativos estão a aumentar à medida que se prevê que 72,3% da infraestrutura hídrica nacional atinja a obsolescência até 2035, amplificando a necessidade de manutenção proativa. A conformidade com a SAPA também impulsionou a procura por inspeções de segurança de vida certificadas. Os contratos de serviços técnicos integrados proporcionaram reduções de 30% no tempo de inatividade e poupanças de energia de 25% em comparação com os modelos de terceirização isolada.
Os serviços de apoio, embora menores, têm previsão de superar os serviços técnicos a um CAGR de 4,41% até 2031. A limpeza robótica, a análise de segurança baseada em IA e as comodidades premium no local de trabalho estão a reformular as expectativas dos inquilinos tecnológicos nos escritórios de Grau A de Seul. As pegadas de trabalho híbrido obrigam ao replaneamento contínuo da alocação de secretárias e das áreas de conferências, promovendo o crescimento na consultoria de otimização de espaços. À medida que os preços dos ingredientes subiram 18% em 2024, os prestadores de serviços de catering introduziram software de engenharia de menus e preços dinâmicos para salvaguardar as margens enquanto mantêm os padrões de experiência dos colaboradores.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Tipo de Oferta: A Aceleração da Terceirização Reformula a Prestação de Serviços
Os regimes de terceirização representaram 62,10% da dimensão do mercado de gestão de instalações da Coreia do Sul em 2025 e expandir-se-ão a um CAGR de 4,82% até 2031 à medida que as empresas se concentram em iniciativas centrais de transformação digital. Os modelos de gestão de instalações integrada e agrupada reduzem a complexidade da gestão de fornecedores, transferindo o risco para prestadores que possuem grupos de talento multidisciplinares. Estudos comparativos mostram que as empresas reduzem os custos indiretos em 25% quando migram de equipas internas fragmentadas para estruturas de prestador único.
As operações internas, ainda com 37,90% de quota, persistem nos domínios da defesa, infraestrutura crítica e determinados setores do setor público, onde a soberania de segurança é primordial. No entanto, estes proprietários suportam custos ocultos 25% mais elevados relacionados com atualizações tecnológicas e administração de conformidade, o que leva a uma mudança gradual para modelos híbridos. A compra em volume de produtos de limpeza e consumíveis de manutenção através de prestadores terceirizados mitiga a inflação dos custos de materiais de mais de 28% em 2024, fortalecendo a proposta de valor da terceirização.
Por Setor do Utilizador Final: A Liderança Comercial Desafiada pelo Crescimento Institucional
O segmento comercial liderou com 42,02% da quota do mercado de gestão de instalações da Coreia do Sul em 2025, ancorado pelo papel de Seul como hub de sedes regionais e pelo seu crescente inventário de campus de escritórios ricos em dados. A procura é especialmente forte para serviços orientados para o tempo de atividade que abrangem sistemas de gestão de edifícios, sobreposições de cibersegurança e reconfiguração flexível do espaço de trabalho.
As instalações institucionais e de infraestrutura pública estão previstas para a expansão mais rápida a um CAGR de 6,32% até 2031, uma vez que as políticas Living SOC canalizam capital para centros comunitários, hospitais e interfaces de transporte. Os hospitais que adotam protocolos dedicados de gestão de instalações de saúde reduziram as falhas de controlo de infeções em um quinto e diminuíram em 15% os custos de manutenção de equipamentos biomédicos. Os complexos industriais e as fábricas de semicondutores procuram parceiros de gestão de instalações com gestão de materiais perigosos e certificação de salas limpas, enquanto os operadores de hotelaria recorrem a soluções eficientes em termos de custos de rouparia e serviços de limpeza em meio ao aumento do fluxo turístico.
Análise Geográfica
A Área da Capital de Seul detém a maior fatia do mercado de gestão de instalações da Coreia do Sul devido ao seu horizonte de arranha-céus, à densa presença de centros de dados e à concentração de edifícios de sede. Os contratos de gestão de instalações integrada no distrito central de negócios da cidade alcançam taxas de retenção de clientes 35% mais elevadas e garantem preços premium 20% superiores em comparação com outras regiões, ilustrando o valor atribuído à sofisticação técnica e aos tempos de resposta rápidos.
A Província de Gyeonggi e os corredores adjacentes estão a emergir como os mercados de crescimento mais rápido à medida que proliferam clusters de centros de dados em hiper-escala, hubs logísticos e campus de I&D satélite. Os prestadores que implementam equipas de técnicos distribuídas regionalmente capturam economias de proximidade enquanto mitigam os custos laborais médios 15% mais elevados de Seul. Ulsan e Jeollanam-do, recentemente designadas para complexos de centros de dados de IA de múltiplos gigawatts, apresentam oportunidades greenfield para especialistas em gestão de instalações em ambientes críticos, equipados para fornecer garantias de tempo de atividade de 99,99%.
Para além do anel metropolitano, as cidades provinciais beneficiam de infusões de infraestrutura Living SOC e incentivos de crescimento verde. As zonas costeiras orientadas para o turismo requerem pacotes de gestão de instalações centrados na experiência dos hóspedes para resorts e centros de convenções. As instalações de energias renováveis rurais criam nichos na monitorização da integridade dos ativos, embora a escassez de engenheiros locais obrigue os prestadores a investir em unidades de serviço móveis e plataformas de diagnóstico remoto para igualar os padrões de serviço metropolitanos.
Panorama regulatório
A gestão de instalações na Coreia do Sul é moldada por requisitos de conformidade em segurança, trabalho e desempenho de edificações, que elevam o padrão mínimo para inspeções, documentação e mão de obra certificada. O Ministério do Território, Infraestrutura e Transportes (MOLIT) administra a Lei Especial sobre Controle de Segurança e Manutenção de Estabelecimentos, segundo a qual planos-mestre nacionais orientam os planos anuais de segurança e manutenção elaborados pelas autoridades de gestão, e as instalações são classificadas (Classe I a Classe III) com inspeções periódicas de segurança e avaliações completas de desempenho. Paralelamente, a Lei de Punição de Acidentes Graves (SAPA) eleva a responsabilização executiva por incidentes graves, levando os proprietários de ativos a formalizar a supervisão de contratados e os controles de permissão de trabalho por meio de parceiros profissionais de gestão de instalações.
Normas e regras específicas do setor também influenciam a adoção de tecnologia na gestão de instalações. Instituições públicas e governos locais são obrigados a observar os Padrões Industriais Coreanos (KS) sob a Lei de Padronização Industrial, reforçando especificações para equipamentos, materiais e processos de gestão utilizados nos serviços de infraestrutura física. Para parques industriais, a Lei de Desenvolvimento de Clusters Industriais e Estabelecimento de Fábricas coloca o Ministério do Comércio, Indústria e Energia (MOTIE) na supervisão da instalação, manutenção e estruturas de cobrança relacionadas à infraestrutura de complexos industriais, o que afeta os escopos combinados de gestão de instalações para utilidades e instalações compartilhadas. Com o início das obrigações de relatórios ESG em 2026 para grandes empresas listadas, sob os padrões de sustentabilidade alinhados ao IFRS referenciados no contexto do relatório, os provedores de gestão de instalações precisam cada vez mais de fluxos de trabalho de dados de energia e carbono prontos para auditoria, capazes de resistir ao escrutínio dos processos de governança corporativa e divulgação.
Análise da cadeia de valor
A cadeia de valor da gestão de instalações na Coreia do Sul começa com proprietários e ocupantes de edifícios (torres comerciais, complexos industriais, instituições e data centers) especificando requisitos de nível de serviço, segurança e relatórios ESG, passando então pela aquisição e estruturação de contratos (FM único, combinado ou integrado). A execução principal é realizada por provedores de gestão de instalações (grupos domésticos e empresas globais atuantes localmente) que mobilizam técnicos no local, oficiais de segurança e equipe de serviços leves, apoiados por subcontratados especializados em obras de MEP, sistemas de incêndio, elevadores e limpeza. Fornecedores de tecnologia que oferecem BMS, CAFM, sensores IoT, análises e camadas de cibersegurança estão cada vez mais posicionados a montante das operações, uma vez que a manutenção preditiva e a otimização energética dependem de ativos instrumentados e integração de dados.
A jusante, a garantia de desempenho e os relatórios de conformidade fecham o ciclo por meio de auditorias, registros de inspeção e governança baseada em KPIs junto aos clientes, incluindo métricas de energia e carbono para divulgações ESG e documentação de segurança alinhada às práticas da SAPA. Programas governamentais também estão alimentando a cadeia com insumos de capacitação. O MOLIT deu início a um projeto de P&D de 18 bilhões de KRW (2025-2028) para design, construção, operação e gestão de edifícios amigáveis a robôs, o que incentiva fabricantes de equipamentos originais, empresas de proptech e contratados de gestão de instalações a coordenarem esforços em limpeza robótica, automação de inspeção e marcação de ativos preparada para gêmeos digitais. Separadamente, mandatos ampliados de edifícios de energia zero (ZEB) e requisitos relacionados de eficiência energética aumentam a demanda por comissionamento, retrocomissionamento, medição e serviços de otimização contínua, estreitando a colaboração entre provedores de gestão de instalações, fabricantes de equipamentos e especialistas em soluções energéticas.
Panorama Competitivo
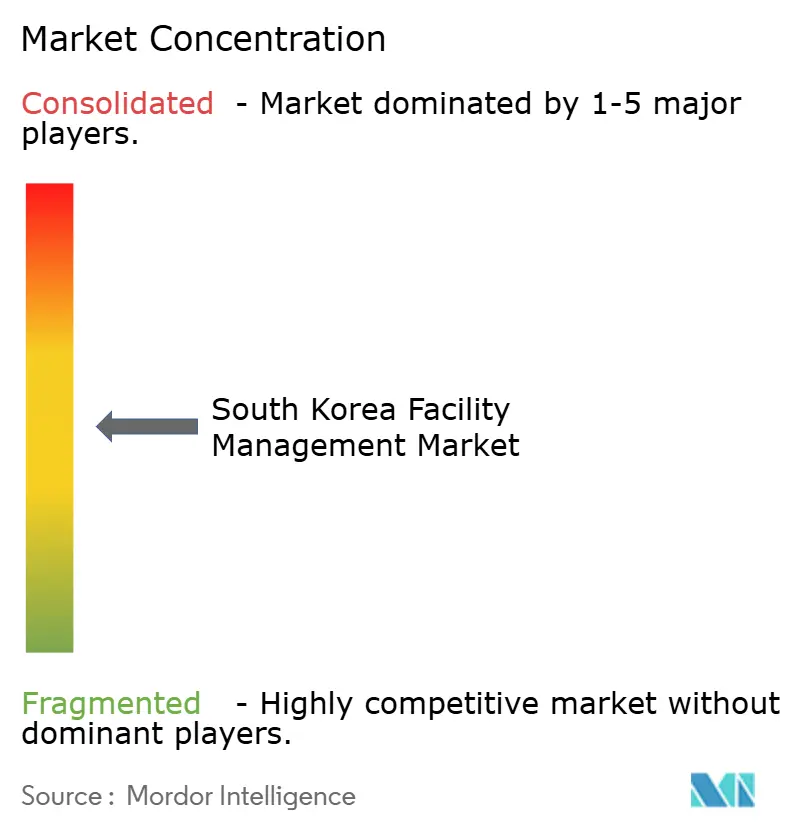
O setor de gestão de instalações da Coreia do Sul é moderadamente fragmentado. Nenhuma empresa detém mais de 10% das receitas nacionais, o que leva os prestadores a diferenciar-se através do investimento em tecnologia e da especialização setorial. Os campeões nacionais, como a S&I Corporation, aproveitam o profundo conhecimento regulatório e garantiram mandatos emblemáticos em centros de dados, sublinhando o prémio atribuído à especialização em ambientes de missão crítica. As multinacionais globais complementam a sua vantagem de escala com software proprietário de CAFM, mas devem adaptar os fluxos de trabalho aos rigorosos códigos laborais e de segurança da Coreia.
A tecnologia está a redefinir rapidamente as fronteiras competitivas. As empresas que integram análises baseadas em IA nos fluxos de trabalho centrais demonstram rotineiramente vantagens de margem de 15 pontos percentuais em relação aos concorrentes que dependem de registos de inspeção manuais. Os contratos baseados em resultados, vinculados a métricas ESG, recompensam os prestadores ágeis que conseguem quantificar reduções de carbono e melhorias de segurança em tempo real. Os especialistas setoriais — que servem salas limpas de semicondutores, laboratórios farmacêuticos ou parques de energia renovável — obtêm prémios de preço superiores a 40% devido ao escasso know-how técnico.
Olhando para o futuro, a intensidade competitiva deverá aumentar à medida que os contratantes de nível médio formam alianças com start-ups de proptech para colmatar a lacuna de competências digitais. Entretanto, os novos participantes estrangeiros têm em vista os corredores de crescimento provincial abertos pelos investimentos em mega-centros de dados. A capacidade de se alinhar com a conformidade SAPA, fornecer dados de sustentabilidade validados e dimensionar rapidamente os grupos de técnicos determinará os ganhos de quota durante o período de previsão.
Líderes do Setor de Gestão de Instalações da Coreia do Sul
Samkoo Inc Co., Ltd
Hyundai GBFMS
CBRE Group, Inc.
Sodexo Oy
Savills Plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco de curto prazo é a operacionalização de dados de ESG e desempenho energético na entrega diária de gestão de instalações, especialmente para grandes empresas listadas que passarão a ter relatórios ESG obrigatórios a partir de 2026, sob padrões de sustentabilidade alinhados ao IFRS referenciados no contexto do relatório. Isso cria espaço para provedores que possam combinar serviços de infraestrutura física com medição digital, verificação e relatórios prontos para auditoria (submedição, contabilidade de carbono para operações de edifícios e KPIs de energia baseados em resultados), em vez de vender manutenção isolada. Evidências de movimento do mercado em direção a plataformas de edifícios inteligentes são visíveis na atividade das incorporadoras: a Samsung C&T expandiu sua plataforma de casa e edifício inteligente Homeniq para os apartamentos Seohae Grandblue em Incheon, em abril de 2026, e também assinou um memorando de entendimento com a Mastern Investment Management para pilotar a plataforma de edifício inteligente Bynd em imóveis comerciais, reforçando a demanda por parceiros de gestão de instalações capazes de operar e integrar serviços de edifícios orientados por plataformas.
Instalações críticas e automatizadas formam outra área de oportunidade, onde a expansão de data centers hyperscale e de IA intensifica os requisitos de operações com 99,99% de tempo de atividade, resfriamento de precisão e manutenção integrada de MEP. Empresas de telecomunicações e infraestrutura têm formalizado etapas de cadeia de suprimentos e desenvolvimento que se traduzem em demanda por gestão de instalações: a SK Telecom assinou um acordo de aquisição integrada com a Schneider Electric em setembro de 2025 para equipamentos MEP de um data center de IA em Ulsan, enquanto a KT assinou um memorando de entendimento com a DigitalBridge Group em novembro de 2025 para desenvolver conjuntamente data centers de IA na Coreia. Paralelamente, programas públicos ampliam o pipeline para gestão de instalações habilitada por tecnologia além dos data centers: o MOLIT iniciou o Projeto de Desenvolvimento de Cidades Inteligentes de 2026 para criar polos que apoiem demonstrações de tecnologia avançada, e o P&D de edifícios amigáveis a robôs (2025-2028) apoia modelos de serviço que incorporam robótica, gêmeos digitais e inspeção automatizada em contratos integrados de gestão de instalações.
Desenvolvimentos recentes do setor
- Março de 2026: A Hyundai GBFMS foi rebatizada como Hyundai Property após aprovação em sua assembleia geral anual de acionistas, posicionando a empresa em torno de uma plataforma de serviços imobiliários totais, em vez de gestão de instalações isolada. O reposicionamento de marca sustenta ofertas combinadas que vinculam operações de edifícios a serviços mais amplos de ativos e inquilinos, aumentando a pressão competitiva sobre provedores que não possuem capacidades integradas.
- Março de 2026: A Hyundai Property garantiu contratos de gestão de instalações para o edifício de escritórios Page Myeongdong em Seul, o centro de indústria do conhecimento Woolim Lions Valley Fase 2 e o leilão de automóveis SK Rent-a-Car em Cheonan. Essas conquistas ampliam sua presença operacional em escritórios, centros de conhecimento de estilo industrial e instalações especializadas relacionadas à logística, reforçando a demanda por entrega multissite e processos de conformidade padronizados.
- Julho de 2024: A S&I Corporation venceu o contrato de operação do Gasan DCI Data Center de Seul. O contrato fortaleceu suas credenciais em operações críticas, onde tempo de atividade, coordenação de segurança e confiabilidade de MEP impulsionam a demanda premium por serviços de infraestrutura física.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange os serviços de gestão de instalações prestados para edifícios e locais na Coreia do Sul, contabilizados em termos de valor. Inclui serviços de infraestrutura física (como manutenção mecânica e elétrica) e serviços leves (como limpeza e segurança), tanto na entrega interna quanto terceirizada.
Exclusões de escopo: gastos com projetos únicos de construção e adequação de espaços são excluídos, uma vez que não constituem um serviço recorrente de gestão de instalações.
Visão geral da segmentação
- Por Tipo de Serviço
- Serviços Técnicos
- Gestão de Ativos
- Serviços MEP e AVAC
- Sistemas de Incêndio e Segurança
- Outros Serviços Técnicos de Gestão de Instalações
- Serviços de Apoio
- Apoio de Escritório e Segurança
- Serviços de Limpeza
- Serviços de Catering
- Outros Serviços de Apoio de Gestão de Instalações
- Serviços Técnicos
- Por Tipo de Oferta
- Interno
- Terceirizado
- Gestão de Instalações Individual
- Gestão de Instalações Agrupada
- Gestão de Instalações Integrada
- Por Setor do Utilizador Final
- Comercial (TI e Telecomunicações, Retalho e Armazéns, etc.)
- Hotelaria (Hotéis, Restaurantes, Restaurantes de Grande Escala)
- Infraestrutura Institucional e Pública (Governo, Educação, Transportes)
- Saúde (Instalações Públicas e Privadas)
- Industrial e de Processos (Indústria Transformadora, Energia, Mineração)
- Outros Setores de Utilizadores Finais (Habitação Multifamiliar, Entretenimento, Desporto e Lazer)
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer o quadro de mercado e coletar indicadores âncora que se comportam como sinais de demanda para serviços de instalações. Referenciamos fontes públicas como o Statistics Korea (KOSTAT) para séries setoriais e trabalhistas, o Bank of Korea para condições de inflação e macroeconômicas, e ministérios e agências relevantes (por exemplo, o MOLIT e o Public Procurement Service) para o contexto de edificações, infraestrutura pública e contratação.
Para conectar os serviços a possíveis grupos de gastos, também revisamos itens como registros de empresas listadas, apresentações a investidores, publicações de associações (por exemplo, associações de serviços de construção e limpeza, quando disponíveis) e imprensa de negócios coreana de renome. Assinaturas pagas foram utilizadas apenas quando ajudaram na triagem de dados financeiros e notícias corporativas, e em bases de dados de patentes para identificar a direção da automação de manutenção. Esses exemplos não são exaustivos, e outras fontes de referência públicas e internas também foram utilizadas para coletar dados, validar informações e esclarecer premissas.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar o que é efetivamente terceirizado na Coreia do Sul, como os contratos combinados são precificados e como o mix de serviços difere por tipo de edifício e usuário final. Conversamos com operadores de instalações, provedores de serviços, equipes de aquisição e gerentes de local para testar premissas de frequência de serviço, repasse salarial e duração de contratos, utilizando ligações de acompanhamento quando os sinais documentais e as respostas de campo não coincidiam.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | CXOs: 12% |
| Nível médio: 44% | Líderes funcionais/de unidade: 35% |
| Participantes menores: 22% | Gerentes: 53% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a atividade dos usuários finais na Coreia do Sul é convertida em um grupo endereçável de gastos com serviços, depois filtrado pela penetração típica de terceirização e pela intensidade de serviço por tipo de instalação. Em seguida, corroboramos os totais com verificações bottom-up seletivas, como a consolidação da receita de provedores amostrados vinculada a linhas de gestão de instalações, e usando verificações simples de PMV x volume para serviços comuns onde os volumes unitários são observáveis.
As entradas relevantes para este mercado incluem adições de espaço comercial e institucional, orçamentos operacionais de infraestrutura pública, inflação salarial para equipes de limpeza e segurança, movimentos de custos de energia e utilidades que afetam contratos de serviços de infraestrutura física, e a divisão típica entre contratos de serviço único, combinados e integrados na terceirização. Quando uma visão bottom-up está incompleta (por exemplo, provedores locais menores com divulgações limitadas), preenchemos as lacunas usando índices de pares de empresas entrevistadas e aplicando fatores de cobertura conservadores revisados por analistas.
As previsões são construídas usando análise de cenários com variáveis macro e setoriais, e depois ajustadas com feedback primário sobre ciclos de reprecificação de contratos e mudanças esperadas na terceirização. Cada motor é vinculado a um grupo de demanda visível e a um conjunto de premissas de taxa que podem ser reverificadas.
Validação de dados e ciclo de atualização
Os resultados do modelo são testados em relação a sinais independentes, como a direção do emprego em serviços, padrões de aquisição pública e a faixa esperada de intensidade de gastos com gestão de instalações para os principais grupos de usuários finais. Grandes variações são sinalizadas, as premissas são revisadas e os respondentes são recontatados quando as interpretações de preços ou escopo parecem inconsistentes.
Antes da aprovação final, o trabalho é revisado em etapas, incluindo verificações entre pares sobre cálculos, lógica de unidades e cronologia cambial, seguidas de uma varredura final em busca de valores discrepantes e alinhamento narrativo. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais (como mudanças políticas, ondas importantes de contratos ou inflação abrupta de custos). Imediatamente antes da entrega, realizamos uma última passagem de atualização para que o cliente receba a visão mais atual.
Comparação da estimativa de mercado de gestão de instalações da Coreia do Sul da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para gestão de instalações na Coreia do Sul podem parecer muito distantes, pois a linha entre os serviços recorrentes de gestão de instalações e os gastos imobiliários adjacentes não é traçada da mesma forma. As diferenças também vêm do que cada fonte assume sobre a participação da terceirização, a cobertura de contratos combinados e a velocidade de reprecificação dos serviços intensivos em mão de obra.
Gastos com projetos únicos de construção e adequação de espaços estão fora do escopo da Mordor Intelligence, motivo pelo qual alguns números parecem mais altos quando misturam orçamentos do tipo projeto com gastos de instalações. Outro fator de discrepância é o tratamento da entrega interna, onde algumas estimativas se concentram apenas em contratos terceirizados, enquanto outras misturam alocações de custos internos sem uma base consistente de salários e despesas gerais. A cadência de atualização e a cronologia cambial também importam, uma vez que a reprecificação de contratos em limpeza, segurança e manutenção de M&E pode alterar o total do ano corrente mesmo quando os volumes permanecem estáveis.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 25,77 bilhões de USD (2025) | |
| Associação Setorial A | 23,90 bilhões de USD (2025) | Considera principalmente contratos terceirizados de gestão de instalações e exclui a maior parte da entrega interna, o que reduz o total em um mercado onde as equipes internas ainda cobrem parte dos serviços leves. |
| Consultoria Global B | 28,60 bilhões de USD (2025) | Amplia o grupo de gastos ao combinar a gestão de instalações com itens adjacentes de operação imobiliária e certas atividades semelhantes a reformas, além de aplicar uma escalada de preços presumida mais rápida para serviços intensivos em mão de obra. |
Em conjunto, a dispersão é explicada pelo que é tratado como gestão de instalações versus gastos adjacentes com edificações, e se a atividade interna é avaliada de forma consistente. Ao manter as variáveis vinculadas a grupos observáveis de demanda dos usuários finais e verificá-las cruzadamente com normas contratuais derivadas de entrevistas, a estimativa permanece repetível mesmo quando a cobertura de divulgação é irregular.


Principais Questões Respondidas no Relatório
Qual é a dimensão atual do mercado de gestão de instalações da Coreia do Sul?
O mercado foi avaliado em USD 26,53 mil milhões em 2026, com previsão de subida para USD 30,71 mil milhões até 2031 a um CAGR de 2,97%.
Que tipo de serviço lidera a geração de receitas?
Os serviços técnicos — abrangendo MEP, segurança contra incêndios e gestão de ativos — detinham 59,42% de quota de mercado em 2025, impulsionados por requisitos rigorosos de conformidade.
Por que razão os modelos de gestão de instalações terceirizados estão a expandir-se rapidamente?
A terceirização capturou 62,10% de quota de mercado em 2025 e está a crescer a um CAGR de 4,82%, porque as empresas estão a transferir o risco regulatório e a complexidade técnica para prestadores especializados.
Como é que os mandatos ESG influenciam a procura de gestão de instalações?
A partir de 2026, as grandes empresas cotadas devem reportar métricas de desempenho de edifícios, levando-as a contratar parceiros de gestão de instalações capazes de fornecer reduções verificáveis de energia e carbono.
Que impacto terá a construção de centros de dados em hiper-escala nos prestadores de serviços?
Os novos campus de IA e de computação em nuvem requerem um tempo de atividade de 99,99%, arrefecimento de precisão e segurança reforçada, criando oportunidades de margens elevadas para especialistas em gestão de instalações em ambientes críticos.
Quais as regiões geográficas que oferecem as perspetivas de crescimento mais rápido?
A Província de Gyeonggi, Ulsan e Jeollanam-do estão preparadas para uma expansão rápida devido aos grandes investimentos em centros de dados e aos programas de infraestrutura governamentais.
Página atualizada pela última vez em:



