
Tamanho e Participação do Mercado de Proteína Animal da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
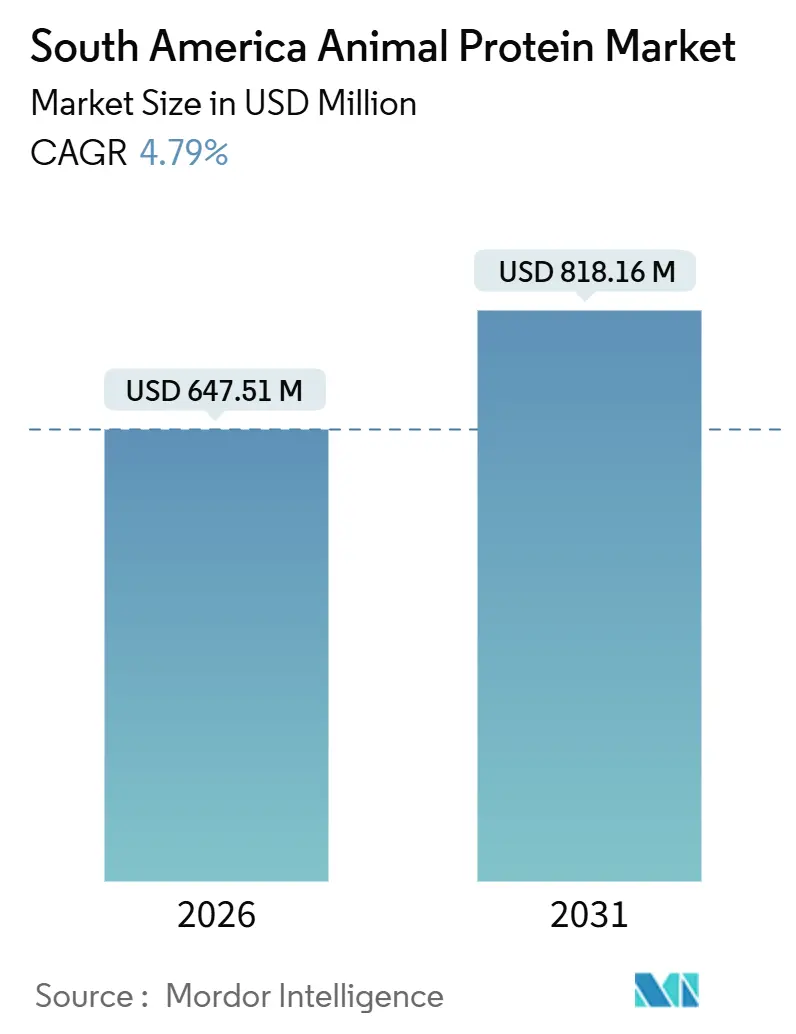
| Tamanho do Mercado (2026) | 647.51 Milhões de dólares |
| Tamanho do Mercado (2031) | 818.16 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.79 % |
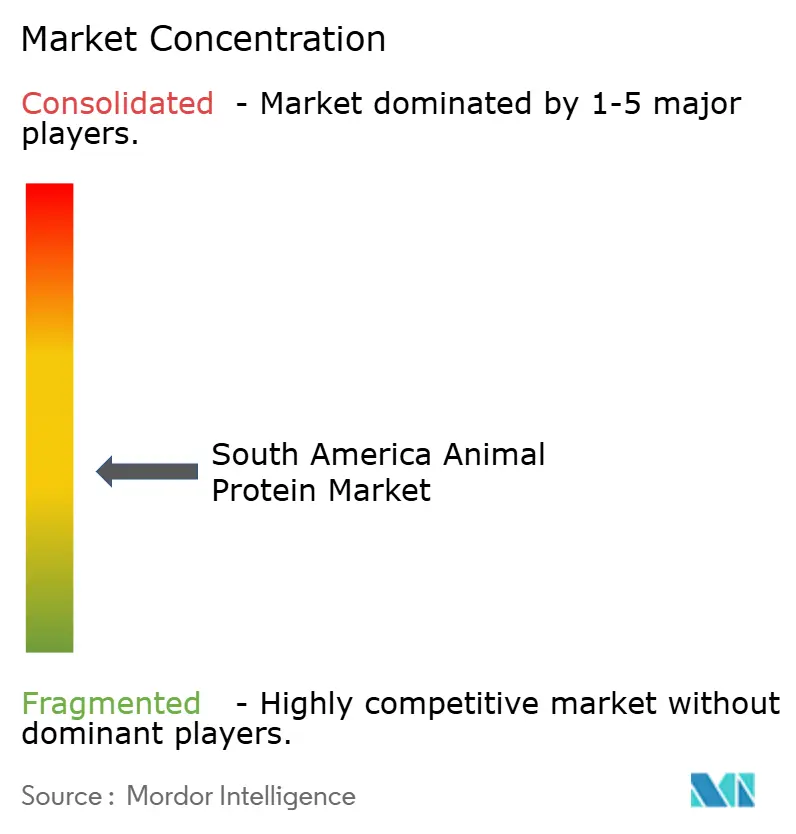
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Proteína Animal da América do Sul por Mordor Intelligence
Espera-se que o mercado de proteína animal da América do Sul cresça de USD 647,51 milhões em 2026 para USD 818,16 milhões até 2031, com uma taxa de crescimento anual composta (CAGR) de 4,79% durante o período de previsão. Esse crescimento é impulsionado pelo papel da região como grande consumidora e exportadora de produtos de proteína animal. Os processadores dos setores de laticínios, carne e aquicultura estão utilizando matérias-primas excedentes para produzir produtos de valor agregado, como soro de leite, caseína, colágeno, gelatina e ingredientes à base de ovos. O Brasil lidera o mercado devido às suas cadeias de suprimentos de aves, carne bovina e laticínios bem estabelecidas e verticalmente integradas, que garantem qualidade consistente do produto a preços competitivos. Enquanto isso, o Chile está experimentando o crescimento mais rápido da região, pois suas deficiências de proteína estão impulsionando a demanda por importações. O mercado permanece moderadamente fragmentado, com oportunidades de crescimento impulsionadas pela inovação e pela crescente demanda por produtos de proteína animal de alta qualidade.
Principais Conclusões do Relatório
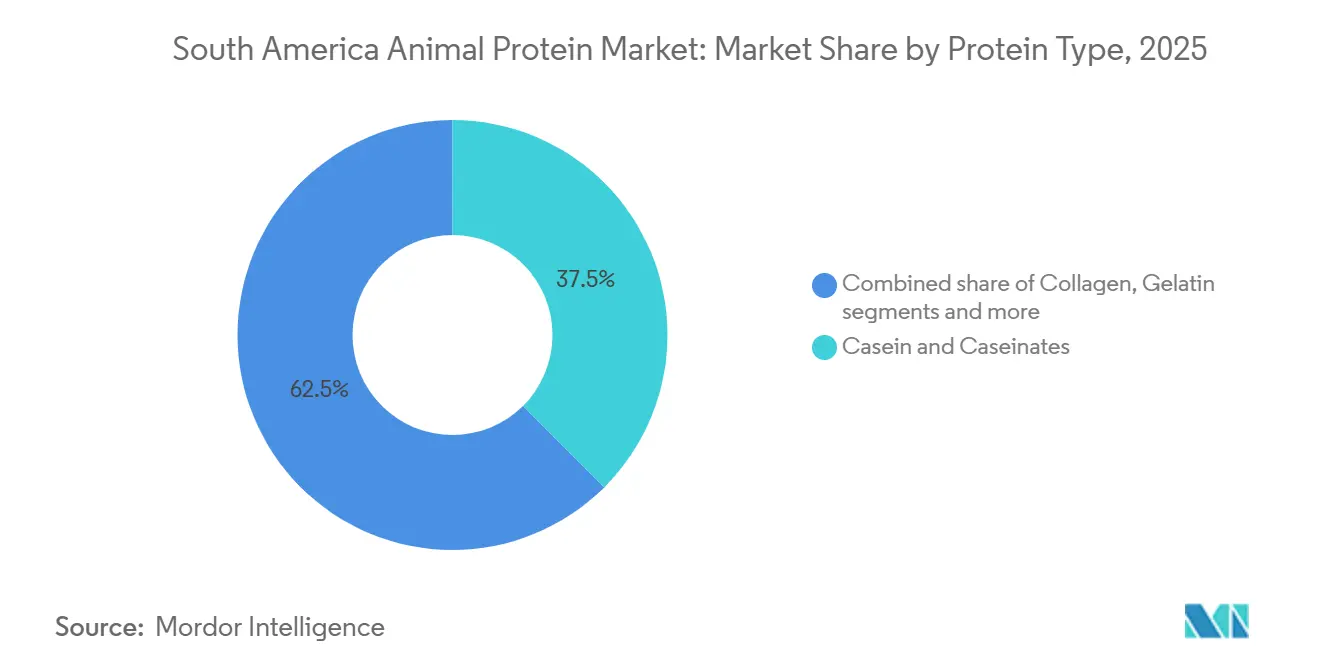
- Por tipo de proteína, caseína e caseinatos detinham 37,54% da participação do mercado de proteína animal da América do Sul em 2025, enquanto o colágeno avança a uma CAGR de 5,46% até 2031.
- Por categoria, os produtos convencionais representavam 85,25% do mercado de proteína animal da América do Sul em 2025, mas o segmento orgânico está se expandindo a uma CAGR de 6,43% até 2031.
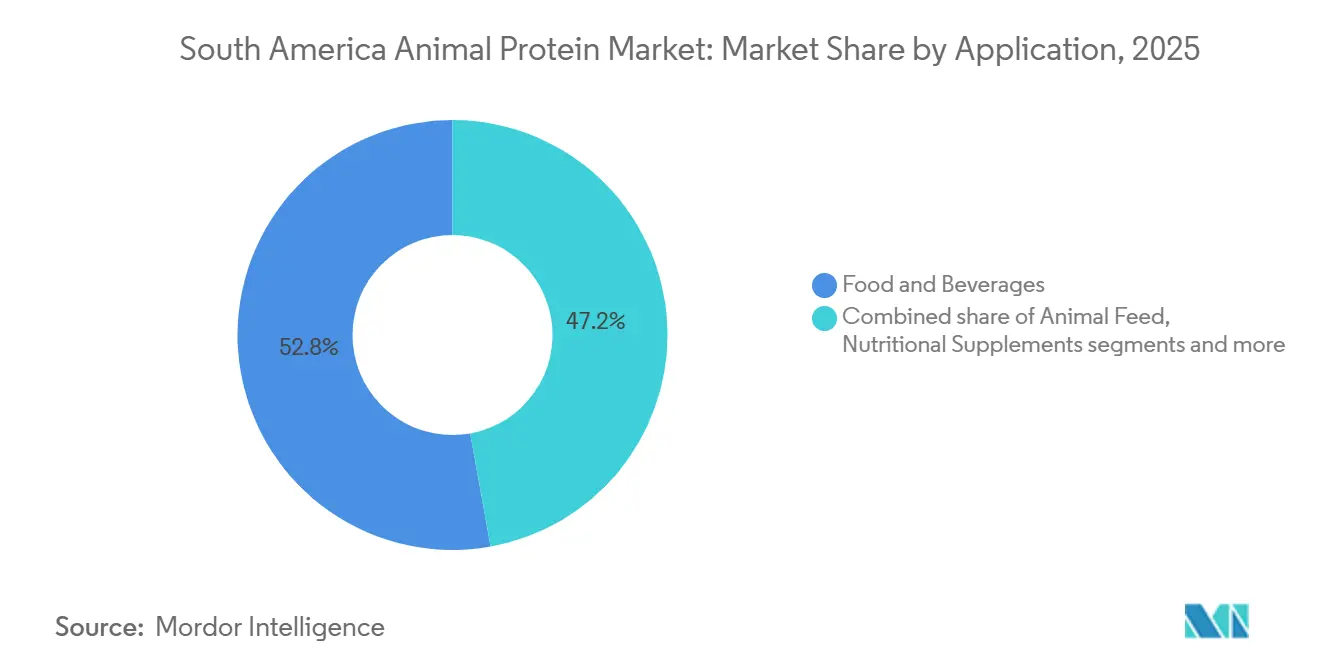
- Por aplicação, alimentos e bebidas lideraram com uma participação de 52,83% do mercado de proteína animal da América do Sul em 2025; cuidados pessoais e cosméticos são os de crescimento mais rápido, com uma CAGR de 6,44% até 2031.
- Por país, o Brasil respondeu por 55,63% da participação do mercado de proteína animal da América do Sul em 2025, enquanto o Chile deve registrar uma CAGR de 5,17% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente conscientização sobre saúde e nutrição incentivando maior ingestão de proteínas | +1.2% | Brasil, Argentina, Chile — centros urbanos liderando a adoção | Médio prazo (2-4 anos) |
| Uso crescente de proteína animal em alimentos processados, lanches e refeições prontas | +1.0% | Brasil como núcleo, com expansão para Colômbia e Peru | Médio prazo (2-4 anos) |
| Demanda crescente por produtos cárneos processados e de valor agregado | +0.8% | Brasil, Argentina — processadores orientados à exportação | Longo prazo (≥ 4 anos) |
| Consumo crescente de fontes de proteína acessíveis, como aves e ovos | +0.9% | Regional — Colômbia, Peru apresentando os maiores ganhos per capita | Curto prazo (≤ 2 anos) |
| Demanda crescente por ingredientes de proteína animal em ração para animais de estimação e nutrição animal | +0.7% | Brasil dominante, Chile e Argentina emergentes | Médio prazo (2-4 anos) |
| Avanços tecnológicos em melhoramento genético, saúde animal e eficiência alimentar | +0.6% | Brasil, Argentina — integradores de grande escala | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A crescente conscientização sobre saúde e nutrição está incentivando maior ingestão de proteínas
A conscientização sobre saúde e nutrição está crescendo em toda a América do Sul, levando ao aumento do consumo de proteínas, especialmente de fontes animais acessíveis. Os ovos estão ganhando popularidade como fonte de proteína natural e rica em nutrientes. De acordo com a Incredible Egg Organization, um único ovo grande fornece seis gramas de proteína de alta qualidade e oito nutrientes essenciais, tudo com apenas 70 calorias[1]. Isso torna os ovos uma escolha atraente para os consumidores. Em países como Argentina e Brasil, os ovos são um alimento básico consumido por pessoas de diversas faixas de renda. Os consumidores urbanos estão incorporando cada vez mais lanches, bebidas e suplementos enriquecidos com proteínas em suas dietas como parte de seus estilos de vida ativos e voltados para a saúde. Essa tendência está impulsionando uma demanda consistente por proteínas animais tanto nos pontos de venda a varejo quanto nos mercados institucionais, garantindo um crescimento estável no consumo.
Uso crescente de proteína animal em alimentos processados, lanches e refeições prontas
A proteína animal é cada vez mais utilizada em alimentos processados, lanches e refeições prontas para consumo no Brasil, impulsionada pela mudança nos hábitos alimentares. De acordo com uma pesquisa dietética de 2024 publicada no PubMed Central, os padrões alimentares mais comuns no Brasil incluem três refeições principais com um lanche (25,1%) e três refeições principais com dois lanches (24,6%)[2]. Isso indica uma preferência crescente por opções alimentares convenientes e ricas em proteínas. Para atender a essa demanda, os fabricantes de alimentos estão adicionando ingredientes como proteínas do soro de leite, caseinatos e colágeno a produtos como refeições prontas, barras de lanches, sopas e lanches funcionais. Essa tendência reflete uma mudança em direção a lanches mais frequentes e à necessidade de refeições fáceis de preparar, impulsionando o uso de proteína animal além da nutrição esportiva e para itens de mercearia do dia a dia e produtos alimentícios convencionais.
Consumo crescente de fontes de proteína acessíveis, como aves e ovos
A demanda por fontes de proteína acessíveis, como aves e ovos, está aumentando de forma constante em toda a América do Sul, impulsionada pela sua relação custo-benefício e valor nutricional. Com a flutuação dos preços da carne bovina, muitas famílias estão recorrendo ao frango e aos ovos como alternativas confiáveis e econômicas. Por exemplo, em 2024, o Chile importou ovos no valor de USD 11,8 milhões, tornando-se o 63º maior importador de ovos do mundo, de acordo com o Observatório de Complexidade Econômica[3]. Essa mudança destaca a crescente dependência dessas fontes de proteína. Os avanços na avicultura, como a melhoria da genética, o aprimoramento das enzimas para ração e a melhoria da eficiência das granjas, estão ajudando os produtores a gerenciar os custos de forma mais eficaz. Esses desenvolvimentos garantem que as aves e os ovos permaneçam as opções de proteína animal mais acessíveis e econômicas para os consumidores da região, atendendo a diferentes faixas de renda e necessidades dietéticas.
Demanda crescente por ingredientes de proteína animal em ração para animais de estimação e nutrição animal
A demanda por ingredientes de proteína animal em ração para animais de estimação e nutrição animal está abrindo oportunidades de crescimento significativas na América do Sul. Os donos de animais de estimação estão escolhendo cada vez mais rações de alta qualidade que se concentram em melhor digestão e saúde muscular. Isso levou ao aumento do uso de proteínas de origem animal, como farinha de aves e peptídeos de colágeno, substituindo os ingredientes de enchimento mais baratos à base de cereais. Essa tendência é particularmente notável no Brasil, onde o mercado de cuidados com animais de estimação está se expandindo rapidamente. Os produtores de pecuária e aquicultura estão recorrendo a ingredientes proteicos avançados e rações funcionais para melhorar o crescimento animal, aumentar a resiliência a doenças e melhorar a eficiência alimentar. Em conjunto, esses fatores estão impulsionando a demanda por ingredientes de proteína animal tanto em rações para animais de estimação quanto em nutrição de animais de fazenda. Essa demanda crescente e diversificada está ajudando os fornecedores de ingredientes de proteína animal a expandir suas aplicações e manter fluxos de receita estáveis na região.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta exposição a surtos de doenças animais, como influenza aviária e febre aftosa | -0.9% | Argentina, Brasil (Influenza Aviária de Alta Patogenicidade em aves silvestres), Chile (Influenza Aviária de Alta Patogenicidade em mamíferos marinhos) | Curto prazo (≤ 2 anos) |
| Pressão crescente de proteínas vegetais e alternativas | -0.6% | Centros urbanos do Brasil, região metropolitana de Santiago no Chile, Buenos Aires na Argentina | Médio prazo (2-4 anos) |
| Aumento dos custos de conformidade relacionados a padrões de segurança alimentar, bem-estar animal e sustentabilidade | -0.5% | Brasil, Argentina — produtores orientados à exportação que enfrentam regulamentações da União Europeia | Longo prazo (≥ 4 anos) |
| Escassez de água e variabilidade climática impactando a produtividade pecuária | -0.7% | Cerrado e Nordeste do Brasil, Pampas da Argentina, Vale Central do Chile | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão crescente de proteínas vegetais e alternativas
A crescente popularidade das proteínas vegetais e alternativas está criando desafios para o mercado de proteína animal na América do Sul, especialmente no Brasil. Mais consumidores estão reduzindo o consumo de carne devido a preocupações com saúde, ética e meio ambiente. De acordo com um estudo publicado na ScienceDirect em março de 2025, 27% dos indivíduos pesquisados no Brasil seguiam uma dieta vegetariana[4]. Essa tendência está impulsionando uma maior demanda por produtos proteicos vegetais e híbridos, intensificando a concorrência com os produtores tradicionais de proteína animal. Como resultado, esses produtores estão enfrentando pressão sobre as margens de lucro e sendo pressionados a se adaptar. Para se manterem competitivos, estão investindo em práticas de sustentabilidade, rotulagem mais limpa dos produtos e no desenvolvimento de formulações mistas que combinam proteínas animais e vegetais. Esses esforços visam manter sua relevância e proteger sua participação de mercado em um cenário de consumo em rápida transformação.
Aumento dos custos de conformidade relacionados a padrões de segurança alimentar, bem-estar animal e sustentabilidade
O aumento dos custos de conformidade relacionados a padrões de segurança alimentar, bem-estar animal e sustentabilidade está criando desafios para o mercado de proteína animal na América do Sul. Governos e varejistas estão implementando regras mais rígidas em áreas como rastreabilidade de produtos, uso de antibióticos, controle de emissões e práticas de bem-estar animal. Essas regulamentações estão aumentando as despesas associadas às operações e certificações para produtores e processadores. Os fornecedores de pequeno e médio porte são particularmente afetados, pois frequentemente carecem de recursos financeiros para investir nas melhorias necessárias, como auditorias, sistemas de monitoramento e melhorias nas instalações. Embora essas medidas visem aumentar a credibilidade do mercado e melhorar o acesso a oportunidades de exportação a longo prazo, atualmente estão adicionando pressões de custo significativas. Isso está impactando as margens de lucro em toda a cadeia de valor da proteína animal, tornando mais difícil para os players menores competirem de forma eficaz.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Proteína:
O Colágeno Avança em Beleza e Saúde ArticularA caseína e os caseinatos responderam por 37,54% do mercado de proteína animal da América do Sul em 2025, tornando-os o maior segmento por valor. Essa dominância se deve às extensas instalações de pecuária leiteira e processamento de leite em países como Argentina e Brasil, que permitem a produção consistente de ingredientes à base de caseína. Essas proteínas são amplamente utilizadas em setores como produção de queijos, panificação, bebidas e nutrição esportiva, garantindo uma demanda estável. O segmento se beneficia de cadeias de suprimentos confiáveis e aplicações industriais estabelecidas em toda a região, consolidando ainda mais sua posição.
O colágeno é o segmento de proteína de crescimento mais rápido, com uma CAGR projetada de 5,46% entre 2026 e 2031. Esse crescimento é impulsionado pelo uso crescente em suplementos dietéticos, alimentos funcionais, produtos de beleza e nutrição para animais de estimação. Os consumidores estão se tornando mais conscientes dos benefícios do colágeno, como a melhoria da saúde articular, elasticidade da pele e recuperação, o que está impulsionando sua popularidade. Além disso, as inovações em colágeno hidrolisado e formatos de fácil utilização estão tornando-o mais acessível, contribuindo para sua rápida adoção em toda a América do Sul.

Por Categoria:
A Certificação Orgânica Impulsiona o Crescimento PremiumOs produtos de proteína animal convencional detinham a maior participação do mercado de proteína animal da América do Sul em 2025, respondendo por 85,25% do mercado total. Isso se deve principalmente ao uso de sistemas eficientes de ração e produção que dependem de culturas de alto rendimento, como milho e soja, que ajudam os grandes produtores a manter os custos baixos. A proteína animal convencional se beneficia de cadeias de suprimentos bem estabelecidas, ampla disponibilidade nas lojas de varejo e preços competitivos. Esses fatores a tornam a escolha mais popular para os consumidores de diversas faixas de renda na região.
Por outro lado, a proteína animal orgânica é um segmento menor, mas está crescendo rapidamente, com uma CAGR projetada de 6,43% até 2031. Esse crescimento é impulsionado pelo crescente interesse dos consumidores em produtos com rótulo limpo, tratamento ético dos animais e métodos de agricultura sustentável. Os consumidores urbanos e de renda mais alta estão dispostos a pagar mais por carnes, laticínios e produtos proteicos orgânicos certificados. À medida que os processos de certificação melhoram e as redes de distribuição se expandem, a proteína animal orgânica está se tornando mais acessível, apesar de seus maiores custos de produção, e está ganhando popularidade entre os compradores preocupados com a saúde.
Por Aplicação:
Cuidados Pessoais Supera os Usos Alimentares TradicionaisO setor de alimentos e bebidas detém a maior participação no mercado de proteína animal da América do Sul, respondendo por 52,83% da participação total do mercado em 2025. Essa dominância se deve ao uso crescente de proteínas animais, como proteínas do soro de leite, caseína e proteínas derivadas de ovos, em produtos como bebidas lácteas, produtos de panificação, lanches e refeições prontas para consumo. Essas proteínas não apenas melhoram o valor nutricional dos alimentos, mas também proporcionam benefícios funcionais, como melhora da textura, emulsificação aprimorada e maior saciedade. Como resultado, as proteínas animais tornaram-se um ingrediente essencial nos produtos alimentícios do dia a dia, impulsionando uma demanda consistente em toda a região.
O setor de cuidados pessoais e cosméticos está emergindo como uma área de aplicação de crescimento rápido, com uma CAGR projetada de 6,44% até 2031. Ingredientes como colágeno, gelatina e proteínas do leite estão sendo cada vez mais incorporados em produtos de cuidados com a pele, cabelo e nutricosméticos devido aos seus benefícios, incluindo hidratação, fortalecimento e propriedades antienvelhecimento. A crescente popularidade dos conceitos de beleza de dentro para fora e dos produtos premium de cuidados pessoais está impulsionando ainda mais a demanda por essas proteínas. Essa tendência está expandindo o uso de ingredientes de proteína animal além das aplicações alimentícias, criando novas oportunidades de crescimento no setor de cosméticos.
Análise Geográfica
Mercado de Proteína Animal no Brasil
O Brasil é o maior contribuinte para o mercado de proteína animal na América do Sul, respondendo por 55,63% da participação regional de mercado. Essa posição de destaque se deve às suas avançadas indústrias de aves, laticínios e grãos para alimentação animal, que permitem uma produção com boa relação custo-benefício e robustas capacidades de exportação. O Brasil possui uma elevada demanda doméstica por proteína animal, impulsionada pelo crescimento de sua indústria de processamento de alimentos, pelo foco crescente em nutrição e pela expansão do setor de alimentos para animais de estimação. Ao longo do período de previsão, espera-se que o Brasil mantenha sua posição de liderança, com sua taxa de crescimento acompanhando de perto a média regional.
Mercado de Proteína Animal no Chile
Embora menor em tamanho de mercado, o Chile é um dos mercados de crescimento mais rápido na América do Sul, com um CAGR projetado de 5,17% ao longo do período de previsão. O país depende fortemente de importações de proteínas do leite e ingredientes à base de ovos devido à sua limitada produção leiteira doméstica. No entanto, inovações em aquicultura e nutrição funcional estão impulsionando o crescimento, à medida que os consumidores urbanos preferem cada vez mais produtos como alimentos e bebidas enriquecidos com colágeno. Esses desenvolvimentos tornam o Chile um mercado promissor com significativo potencial de crescimento, mesmo que seu tamanho de mercado global seja menor do que o de outros países da região.
Mercado de Proteína Animal na América do Sul
Colômbia, Peru e Argentina juntos compõem a parcela restante do mercado de proteína animal na América do Sul, cada um oferecendo contribuições únicas. A indústria avícola da Colômbia desempenha um papel fundamental no atendimento da demanda local e no apoio ao comércio regional. O Peru é um importante player na produção de proteína marinha e farinha de peixe, componentes essenciais da cadeia de fornecimento de proteínas. A Argentina, conhecida por sua produção de laticínios e carne bovina, enfrenta desafios como questões climáticas e restrições comerciais que impactam seu crescimento. Apesar desses desafios, espera-se que esses mercados cresçam de forma constante, apoiados por melhorias na eficiência produtiva e por uma gradual transição para produtos proteicos de maior valor agregado.
Cenário Competitivo
O mercado de proteína animal da América do Sul é moderadamente fragmentado, com grandes empresas multinacionais de laticínios como Fonterra, Glanbia e Arla Foods liderando a produção de proteínas de soro de leite e caseinato de alta qualidade, essenciais para nutrição e fórmulas infantis. Ao mesmo tempo, os fornecedores regionais desempenham um papel significativo ao atender tanto os mercados locais quanto os de exportação com produtos proteicos padrão e especializados. Essa combinação de players globais e regionais cria um ambiente competitivo em diversas categorias de produtos, garantindo opções diversificadas para consumidores e empresas.
Os produtores regionais, particularmente no Brasil, se beneficiam de sua proximidade com os principais polos pecuários e de laticínios, o que ajuda a reduzir os custos de matéria-prima e melhora a eficiência da cadeia de suprimentos. Essas vantagens permitem que respondam rapidamente às demandas dos clientes. Nos segmentos de colágeno e gelatina, as empresas globais dominam o mercado premium, fornecendo produtos de alto valor para aplicações farmacêuticas, nutracêuticas e de beleza. Sua expertise em formulações e aplicações avançadas torna desafiador para novos players entrar nesses segmentos de alto padrão, mantendo sua posição dominante no mercado.
O futuro do mercado é cada vez mais impulsionado pela inovação e escalabilidade, e não apenas pelo volume de produção. As oportunidades estão crescendo em áreas como proteínas alternativas, fermentação de precisão e soluções avançadas de ração, especialmente para aquicultura e nutrição animal. A adoção de tecnologias como seleção genômica, gestão de granjas baseada em inteligência artificial e sistemas de rastreabilidade digital está ajudando os fornecedores a atender a requisitos regulatórios mais rigorosos, ao mesmo tempo em que praticam preços mais elevados. O aumento dos custos de conformidade e certificações também está impulsionando a consolidação do mercado, favorecendo empresas verticalmente integradas que gerenciam toda a cadeia de suprimentos, desde o melhoramento genético e produção de ração até o processamento e extração de ingredientes.
Líderes do Setor de Proteína Animal da América do Sul
-
Arla Foods amba
-
Darling Ingredients Inc.
-
GELITA AG
-
Wilmar International
-
Hilmar Cheese Company Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Proteína Animal na América do Sul Empresas cobertas neste relatório
- Arla Foods amba
- Darling Ingredients Inc. (Rousselot)
- GELITA AG
- Wilmar International Ltd.
- Hilmar Cheese Company Inc.
- Kerry Group plc
- Lactoprot Deutschland GmbH
- Royal FrieslandCampina N.V.
- Saputo Inc.
- Tyson Foods Inc.
- Tangará Foods S.A.
- Fonterra Co-operative Group
- Glanbia plc
- Archer Daniels Midland Company
- Agropur Inc.
- CJ Selecta
- BRF Ingredients
- Novus International
- Bunge Ltd.
- Lauridsen Group Inc.
Desenvolvimentos industriais recentes em Mercado de Proteína Animal na América do Sul
- Dezembro de 2025: O MAPA do Brasil aprovou o Lacprodan MFGM-10 para uso em alimentos e bebidas contendo proteína do soro de leite, o que representou um marco significativo nos esforços da Arla Foods Ingredients para expandir para o mercado brasileiro.
- Setembro de 2025: A Nestlé Brasil anunciou planos de investir BRL 1 bilhão até 2028 para expandir e modernizar sua fábrica de café solúvel em Araras, São Paulo. Essa iniciativa representou o maior investimento entre as 18 unidades operacionais da empresa no Brasil. O investimento fez parte de um pacote mais amplo de BRL 7 bilhões alocado para o período 2025-2028. Além disso, a empresa visava fortalecer suas capacidades de produção de diversos produtos lácteos, incluindo queijos prato e mussarela, proteína do soro de leite, manteiga, cream cheese e misturas lácteas, em suas instalações em Ijuí, Teutônia, Santa Rosa e Três de Maio.
- Janeiro de 2025: A Piracanjuba anunciou um investimento de BRL 499 milhões para estabelecer uma nova instalação de processamento de proteína do soro de leite e laticínios no Brasil. Essa iniciativa visava aumentar significativamente a capacidade doméstica de produção de soro de leite do país para atender à crescente demanda por produtos lácteos de alta qualidade.
Escopo do Relatório do Mercado de Proteína Animal da América do Sul
O mercado de proteína animal da América do Sul é segmentado por tipo de proteína, categoria, aplicação e país. Com base no tipo de proteína, o mercado é classificado em caseína e caseinatos, colágeno, proteína de ovo, gelatina, proteína de inseto, proteína do leite, proteína do soro de leite e outros. Com base na categoria, o mercado é classificado em orgânico e convencional. Com base na aplicação, o mercado é classificado em ração, cuidados pessoais e cosméticos, alimentos e bebidas e suplementos nutricionais. Por país, o mercado abrange Argentina, Brasil, Colômbia, Chile, Peru e Restante da América do Sul. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Caseína e Caseinatos |
| Colágeno |
| Proteína de Ovo |
| Gelatina |
| Proteína de Inseto |
| Proteína do Leite |
| Proteína do Soro de Leite |
| Outros |
| Orgânico |
| Convencional |
| Ração | |
| Cuidados Pessoais e Cosméticos | |
| Alimentos e Bebidas | Panificação |
| Bebidas | |
| Cereais Matinais | |
| Condimentos/Molhos | |
| Confeitaria | |
| Produtos Lácteos e Alternativas Lácteas | |
| Produtos Alimentícios Prontos para Consumo/Prontos para Cozinhar | |
| Lanches | |
| Suplementos Nutricionais | Alimentos para Bebês e Nutrição Infantil |
| Nutrição para Idosos e Nutrição Médica | |
| Nutrição Esportiva/de Desempenho |
| Brasil |
| Colômbia |
| Chile |
| Peru |
| Argentina |
| Restante da América do Sul |
| Por Tipo de Proteína | Caseína e Caseinatos | |
| Colágeno | ||
| Proteína de Ovo | ||
| Gelatina | ||
| Proteína de Inseto | ||
| Proteína do Leite | ||
| Proteína do Soro de Leite | ||
| Outros | ||
| Por Categoria | Orgânico | |
| Convencional | ||
| Por Aplicação | Ração | |
| Cuidados Pessoais e Cosméticos | ||
| Alimentos e Bebidas | Panificação | |
| Bebidas | ||
| Cereais Matinais | ||
| Condimentos/Molhos | ||
| Confeitaria | ||
| Produtos Lácteos e Alternativas Lácteas | ||
| Produtos Alimentícios Prontos para Consumo/Prontos para Cozinhar | ||
| Lanches | ||
| Suplementos Nutricionais | Alimentos para Bebês e Nutrição Infantil | |
| Nutrição para Idosos e Nutrição Médica | ||
| Nutrição Esportiva/de Desempenho | ||
| Por País | Brasil | |
| Colômbia | ||
| Chile | ||
| Peru | ||
| Argentina | ||
| Restante da América do Sul | ||
Definição de mercado
- Usuário Final - O Mercado de Ingredientes Proteicos opera em base B2B. Fabricantes de Alimentos, Bebidas, Suplementos, Ração e Cuidados Pessoais e Cosméticos são considerados os consumidores finais no mercado estudado. O escopo exclui fabricantes que adquirem soro de leite líquido/em pó para uso como agente ligante, espessante ou outras aplicações não proteicas.
- Taxa de Penetração - A Taxa de Penetração é definida como o percentual do Volume do Mercado de Usuário Final Enriquecido com Proteína em relação ao Volume Total do Mercado de Usuário Final.
- Teor Médio de Proteína - O teor médio de proteína é o conteúdo médio de proteína presente por 100 g de produto fabricado por todas as empresas de usuário final consideradas no escopo deste relatório.
- Volume do Mercado de Usuário Final - O volume do mercado de usuário final é o volume consolidado de todos os tipos e formas de produtos de usuário final no país ou região.
| Palavra-chave | Definição |
|---|---|
| Alfa-lactoalbumina (α-Lactoalbumina) | É uma proteína que regula a produção de lactose no leite de quase todas as espécies de mamíferos. |
| Aminoácido | É um composto orgânico que contém grupos funcionais tanto amino quanto ácido carboxílico, necessários para a síntese de proteínas corporais e outros compostos importantes contendo nitrogênio, como creatina, hormônios peptídicos e alguns neurotransmissores. |
| Branqueamento | É o processo de aquecimento breve de vegetais com vapor ou água fervente. |
| BRC | Consórcio Britânico de Varejo |
| Melhorador de pão | É uma mistura à base de farinha de vários componentes com propriedades funcionais específicas, projetada para modificar as características da massa e conferir atributos de qualidade ao pão. |
| BSF | Mosca-soldado-negra |
| Caseinato | É uma substância produzida pela adição de um álcali à caseína ácida, um derivado da caseína. |
| Doença celíaca | A doença celíaca é uma reação imunológica à ingestão de glúten, uma proteína encontrada no trigo, cevada e centeio. |
| Colostro | É um fluido leitoso liberado por mamíferos que deram à luz recentemente, antes do início da produção de leite materno. |
| Concentrado | É a forma menos processada de proteína e tem um teor proteico que varia de 40 a 90% em peso. |
| Base de proteína seca | Refere-se ao percentual de "proteína pura" presente em um suplemento após a remoção completa da água por meio de calor. |
| Soro de leite em pó | É o produto resultante da secagem do soro de leite fresco que foi pasteurizado e ao qual nada foi adicionado como conservante. |
| Proteína de ovo | É uma mistura de proteínas individuais, incluindo ovalbumina, ovomucóide, ovoglobulina, conalbumina, vitelina e vitelenina. |
| Emulsificante | É um aditivo alimentar que facilita a mistura de alimentos imiscíveis entre si, como óleo e água. |
| Enriquecimento | É o processo de adição de micronutrientes perdidos durante o processamento do produto. |
| ERS | Serviço de Pesquisa Econômica do USDA |
| Extrusão | É o processo de forçar ingredientes misturados e macios através de uma abertura em uma placa perfurada ou matriz projetada para produzir a forma desejada. O alimento extrudado é então cortado em um tamanho específico por lâminas. |
| Fava | Também conhecida como faba, é outro nome para feijão-fava amarelo partido. |
| FDA | Agência de Vigilância Sanitária e Alimentar dos Estados Unidos |
| Floculação | É um processo no qual tipicamente um grão de cereal (como milho, trigo ou arroz) é quebrado em grânulos, cozido com aromas e xaropes e, em seguida, prensado em flocos entre rolos resfriados. |
| Agente espumante | É um ingrediente alimentar que possibilita a formação ou manutenção de uma dispersão uniforme de uma fase gasosa em um alimento líquido ou sólido. |
| Serviço de alimentação | Refere-se à parte do setor alimentício que inclui empresas, instituições e companhias que preparam refeições fora de casa. Inclui restaurantes, cantinas escolares e hospitalares, operações de catering e muitos outros formatos. |
| Fortificação | É a adição deliberada de micronutrientes que não são encontrados naturalmente nos alimentos ou que são perdidos durante o processamento, para melhorar o valor nutricional de um produto alimentício. |
| FSANZ | Padrões Alimentares Austrália Nova Zelândia |
| FSIS | Serviço de Inspeção e Segurança Alimentar |
| FSSAI | Autoridade de Segurança e Padrões Alimentares da Índia |
| Agente gelificante | É um ingrediente que funciona como estabilizante e espessante para proporcionar espessamento sem rigidez por meio da formação de gel. |
| GHG | Gás de Efeito Estufa |
| Glúten | É uma família de proteínas encontradas em grãos, incluindo trigo, centeio, espelta e cevada. |
| Cânhamo | É uma classe botânica de cultivares de Cannabis sativa cultivados especificamente para uso industrial ou medicinal. |
| Hidrolisado | É uma forma de proteína fabricada pela exposição da proteína a enzimas que podem quebrar parcialmente as ligações entre os aminoácidos da proteína e decompor proteínas grandes e complexas em partes menores. Seu processamento facilita e acelera a digestão. |
| Hipoalergênico | Refere-se a uma substância que causa menos reações alérgicas. |
| Isolado | É a forma mais pura e mais processada de proteína, que passou por separação para obter uma fração proteica pura. Tipicamente contém ≥ 90% de proteína em peso. |
| Queratina | É uma proteína que ajuda a formar cabelos, unhas e a camada externa da pele. |
| Lactoalbumina | É a albumina contida no leite e obtida do soro de leite. |
| Lactoferrina | É uma glicoproteína ligante de ferro presente no leite da maioria dos mamíferos. |
| Tremoço | São as sementes de leguminosas amarelas do gênero Lupinus. |
| Millennial | Também conhecido como Geração Y ou Gen Y, refere-se às pessoas nascidas entre 1981 e 1996. |
| Monogástrico | Refere-se a um animal com estômago de compartimento único. Exemplos de monogástricos incluem humanos, aves, suínos, cavalos, coelhos, cães e gatos. A maioria dos monogástricos geralmente é incapaz de digerir muitos materiais alimentares celulósicos, como gramíneas. |
| MPC | Concentrado de proteína do leite |
| MPI | Isolado de proteína do leite |
| MSPI | Isolado de proteína de soja metilada |
| Micoproteína | A micoproteína é uma forma de proteína unicelular, também conhecida como proteína fúngica, derivada de fungos para consumo humano. |
| Nutricosméticos | É uma categoria de produtos e ingredientes que atuam como suplementos nutricionais para cuidar da beleza natural da pele, unhas e cabelos. |
| Osteoporose | É uma condição médica na qual os ossos se tornam frágeis e quebradiços devido à perda de tecido, tipicamente como resultado de alterações hormonais ou deficiência de cálcio ou vitamina D. |
| PDCAAS | O escore de aminoácidos corrigido pela digestibilidade proteica (PDCAAS) é um método de avaliação da qualidade de uma proteína com base tanto nos requisitos de aminoácidos dos humanos quanto na sua capacidade de digeri-la. |
| Consumo per capita de proteína animal | É a quantidade média de proteína animal (como leite, soro de leite, gelatina, colágeno e proteínas de ovo) prontamente disponível para consumo por cada pessoa em uma população real. |
| Consumo per capita de proteína vegetal | É a quantidade média de proteína vegetal (como proteínas de soja, trigo, ervilha, aveia e cânhamo) prontamente disponível para consumo por cada pessoa em uma população real. |
| Quorn | É uma proteína microbiana fabricada usando micoproteína como ingrediente, na qual a cultura fúngica é seca e misturada com albumina de ovo ou proteína de batata, que atua como aglutinante, e então tem sua textura ajustada e é prensada em diversas formas. |
| Pronto para Cozinhar | Refere-se a produtos alimentícios que incluem todos os ingredientes, onde alguma preparação ou cozimento é necessário por meio de um processo indicado na embalagem. |
| Pronto para Consumo | Refere-se a um produto alimentício preparado ou cozido com antecedência, sem necessidade de cozimento ou preparação adicional antes de ser consumido. |
| RTD | Pronto para Beber |
| RTS | Pronto para Servir |
| Gordura saturada | É um tipo de gordura em que as cadeias de ácidos graxos possuem apenas ligações simples. É geralmente considerada prejudicial à saúde. |
| Salsicha | É um produto cárneo feito de carne finamente picada e temperada, que pode ser fresca, defumada ou em conserva e que geralmente é recheada em uma tripa. |
| Seitan | É um substituto de carne à base de plantas feito de glúten de trigo. |
| Cápsula mole | É uma cápsula à base de gelatina com preenchimento líquido. |
| SPC | Concentrado de proteína de soja |
| SPI | Isolado de proteína de soja |
| Espirulina | É uma biomassa de cianobactérias que pode ser consumida por humanos e animais. |
| Estabilizante | É um ingrediente adicionado a produtos alimentícios para ajudar a manter ou melhorar sua textura original e características físicas e químicas. |
| Suplementação | É o consumo ou fornecimento de fontes concentradas de nutrientes ou outras substâncias destinadas a complementar os nutrientes da dieta e corrigir deficiências nutricionais. |
| Texturizante | É um tipo específico de ingrediente alimentar usado para controlar e alterar a sensação na boca e a textura de produtos alimentícios e bebidas. |
| Espessante | É um ingrediente usado para aumentar a viscosidade de um líquido ou massa e torná-lo mais espesso, sem alterar substancialmente suas outras propriedades. |
| Gordura trans | Também chamada de ácidos graxos trans-insaturados ou ácidos graxos trans, é um tipo de gordura insaturada que ocorre naturalmente em pequenas quantidades na carne. |
| TSP | Proteína de soja texturizada |
| TVP | Proteína vegetal texturizada |
| WPC | Concentrado de proteína do soro de leite |
| WPI | Isolado de proteína do soro de leite |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: As variáveis-chave quantificáveis (do setor e externas) pertencentes ao segmento de produto específico e ao país são selecionadas a partir de um grupo de variáveis e fatores relevantes com base em pesquisa documental e revisão bibliográfica, juntamente com contribuições de especialistas primários. Essas variáveis são posteriormente confirmadas por meio de modelagem de regressão (quando necessário).
- Etapa 2: Construir um Modelo de Mercado: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura




