
Tamanho e Participação do Mercado de Tintas e Revestimentos da África do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
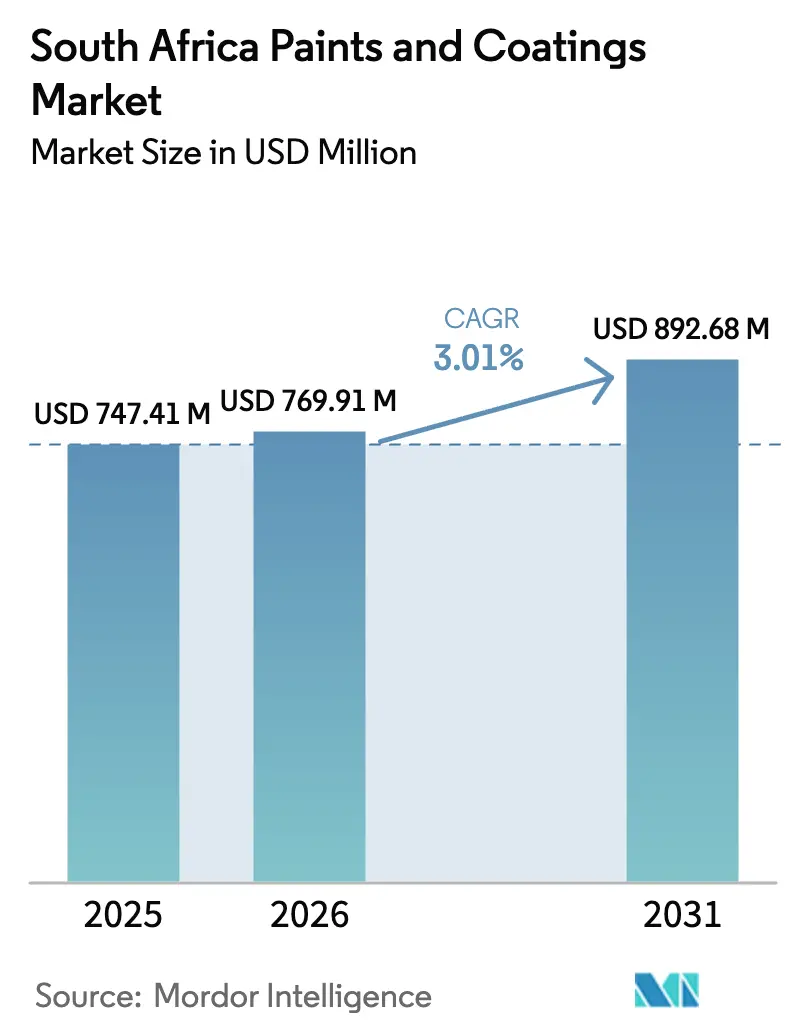
| Tamanho do mercado no ano base (2025) | 747.41 Milhões de dólares |
| Tamanho do Mercado (2026) | 769.91 Milhões de dólares |
| Tamanho do Mercado (2031) | 892.68 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.01 % |
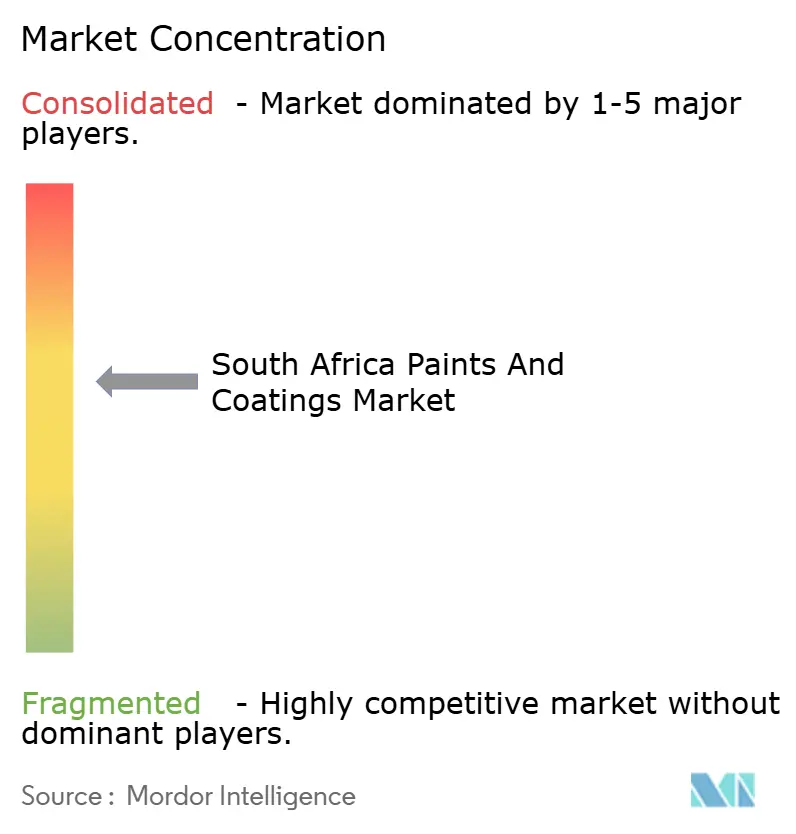
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tintas e Revestimentos da África do Sul por Mordor Intelligence
O tamanho do Mercado de Tintas e Revestimentos da África do Sul em 2026 é estimado em USD 769,91 milhões, crescendo a partir do valor de 2025 de USD 747,41 milhões, com projeções para 2031 indicando USD 892,68 milhões, crescendo a um CAGR de 3,01% no período de 2026-2031. A demanda se beneficia de um pipeline de infraestrutura do setor público de USD 54,5 bilhões, do fim das interrupções no fornecimento de energia e de uma regulamentação ambiental progressiva que acelera a adoção de tecnologias de base aquosa e de base biológica. A produção local de veículos por OEMs está se expandindo, estimulando a demanda por acabamentos de alto desempenho, enquanto o desenvolvimento de energia renovável abre oportunidades de nicho para sistemas protetores resistentes à corrosão. As pressões sobre os custos de insumos ligadas à volatilidade do dióxido de titânio e ao aumento das obrigações do imposto de carbono moderam as margens, mas também encorajam a reformulação e a eficiência operacional. A intensidade competitiva permanece acentuada, com líderes multinacionais e empresas locais bem capitalizadas enfatizando portfólios de produtos sustentáveis, distribuição robusta e ferramentas digitais de combinação de cores para cultivar a fidelidade dos clientes.
Principais Conclusões do Relatório
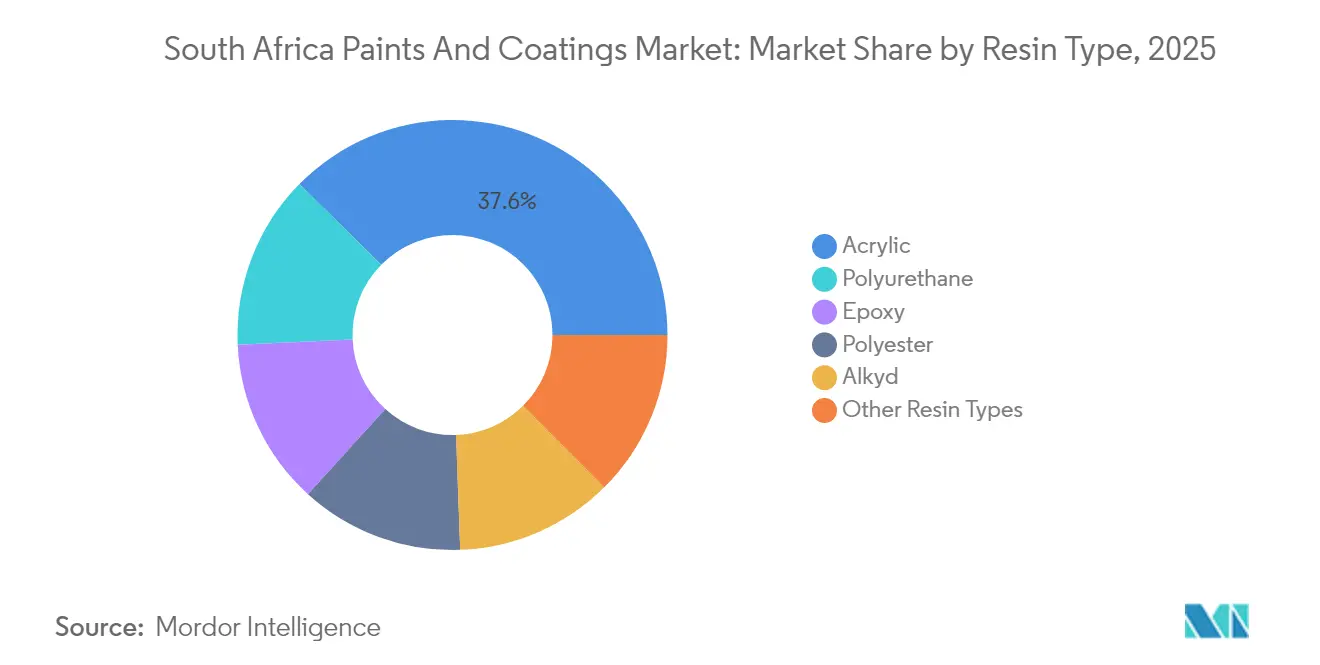
- Por tipo de resina, as formulações acrílicas detinham 37,62% do tamanho do mercado de tintas e revestimentos da África do Sul em 2025, e as resinas de poliuretano têm previsão de crescimento mais rápido, a um CAGR de 2,98%.
- Por tecnologia, os sistemas de base aquosa capturaram 50,10% da participação do mercado de tintas e revestimentos da África do Sul em 2025, avançando a um CAGR de 4,19% até 2031.
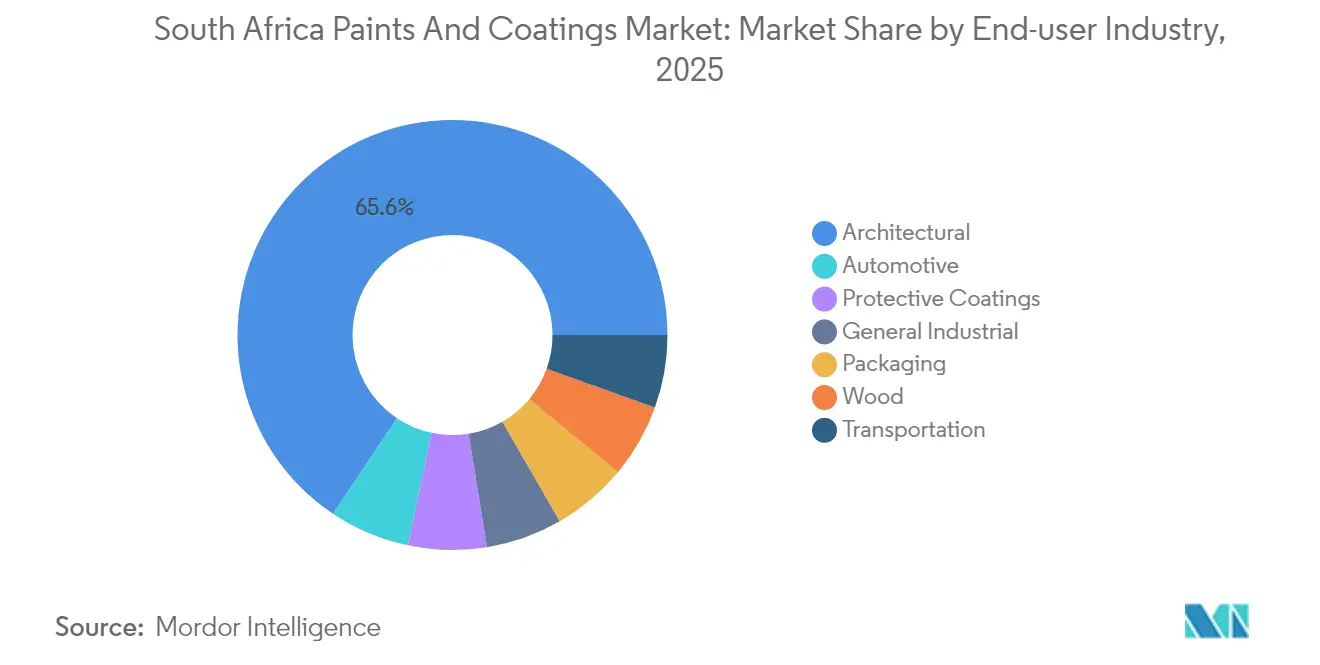
- Por setor de usuário final, as aplicações automotivas registraram o maior crescimento projetado, a um CAGR de 3,39% até 2031, enquanto os revestimentos arquitetônicos mantiveram 65,62% da participação de receita em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Tintas e Revestimentos da África do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pipeline crescente de construção e infraestrutura (2025–2030) | +1.2% | Nacional, concentrado em Gauteng, Cabo Ocidental, KwaZulu-Natal | Médio prazo (2-4 anos) |
| Expansão da demanda por tintas OEM automotivas e de pós-mercado | +0.8% | Nacional, centrado no polo automotivo de Gauteng | Médio prazo (2-4 anos) |
| Aumento nas formulações de base aquosa e de base biológica pós-imposto de carbono | +0.6% | Nacional, com adoção antecipada nos principais centros industriais | Curto prazo (≤ 2 anos) |
| Crescimento em ativos de energia renovável que necessitam de proteção contra corrosão | +0.4% | Corredores de energia renovável do Cabo do Norte e Cabo Ocidental | Longo prazo (≥ 4 anos) |
| Extensão de garantia OEM estimulando acabamentos de alto desempenho | +0.3% | Nacional, com foco nas principais áreas metropolitanas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Pipeline Crescente de Construção e Infraestrutura Impulsiona a Demanda por Revestimentos Protetores
Os compromissos governamentais totalizando USD 54,5 bilhões até 2027 abrangem corredores de transporte, geração de energia e projetos hídricos que exigem grandes volumes de revestimentos. As atualizações de águas residuais municipais, como o programa de ZAR 45 bilhões da Cidade do Cabo, necessitam de revestimentos resistentes a produtos químicos, enquanto as reformas de rodovias nacionais consomem alternativas alquídicas de alta espessura. Os corredores de energia renovável requerem sistemas estáveis aos UV e anticorrosivos que resistam a condições áridas. Esses programas abrangentes se estendem até 2030, garantindo demanda previsível, embora atrasos na execução e restrições de financiamento possam suavizar os volumes anuais.
A Expansão do Setor Automotivo Acelera o Crescimento OEM e de Acabamentos
A produção de veículos subiu para 667.399 unidades em 2024, com BMW, Stellantis e outros investindo quase ZAR 7 bilhões para expandir ou reequipar plantas locais[1]"África do Sul - Automotivo," Serviço Comercial dos EUA, trade.gov. Os incentivos de localização do Programa de Desenvolvimento da Produção Automotiva direcionam as aquisições para fornecedores locais de revestimentos que possam atender às especificações de desempenho OEM. Um parque veicular de 13,3 milhões de unidades sustenta os volumes de repintura no pós-mercado, enquanto ciclos de posse prolongados e garantias estendidas aumentam a necessidade de vernizes de poliuretano de maior qualidade. Embora os veículos elétricos a bateria representem menos de 1% das vendas de novos veículos, revestimentos isolantes e de gerenciamento térmico especializados estão ganhando espaço entre os fornecedores Tier-1.
A Adoção de Formulações de Base Aquosa é Acelerada pelo Cumprimento Ambiental
Os sistemas de base aquosa já dominam com uma participação de 50,22%, e a Kansai Plascon comercializou produtos com COV abaixo de 5 g/L que se alinham às normas de qualidade do ar emergentes. Startups domésticas como a A-Gain aproveitam fluxos de subprodutos industriais para formular revestimentos ecológicos certificados pelo Agrément South Africa. A aceitação no mercado está se acelerando porque as formulações de base aquosa agora oferecem durabilidade comparável, melhor qualidade do ar interno e custo de aplicação cada vez mais competitivo.
A Infraestrutura de Energia Renovável Cria Oportunidades Especializadas em Revestimentos
O governo tem como meta uma participação de 49% de energia renovável na matriz elétrica até 2030, complementada por um roteiro de hidrogênio verde que pode acrescentar 3,6% ao PIB[2]Rico Salgmann et al., "Combustíveis de navegação verde fabricados na África do Sul," Blogs do Banco Mundial, worldbank.org . Os projetos de eletrolisadores do Cabo do Norte e os terminais costeiros de bunkeramento de amônia requerem revestimentos avançados de epóxi e polissiloxano capazes de resistir ao ataque químico e à corrosão por névoa salina. As torres de turbinas eólicas e os sistemas de rastreadores solares demandam vernizes de poliuretano estáveis aos UV que suportem ciclos térmicos em climas desérticos. As necessidades de certificação e a maior complexidade técnica reduzem o número de fornecedores qualificados, permitindo que os players experientes garantam preços premium e contratos de serviço de longo prazo.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços voláteis de dióxido de titânio (TiO₂) e solventes | -0.9% | Nacional, afetando todos os fabricantes | Curto prazo (≤ 2 anos) |
| Enrijecimento das regulamentações de COV e HAP | -0.4% | Nacional, com fiscalização mais rigorosa nas principais metrópoles | Médio prazo (2-4 anos) |
| Tempo de inatividade na produção relacionado ao corte de energia | -0.2% | Nacional, historicamente concentrado em polos industriais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade dos Preços do Dióxido de Titânio Pressiona as Margens de Fabricação
O TiO₂ representa 20-30% do custo típico de formulação, e os preços de entrega subiram em 2024-2025, quando os direitos antidumping da UE redirecionaram o excedente chinês para a África. Os gargalos logísticos nos portos de Durban e Cidade do Cabo elevaram os sobretaxas de frete em 12-18%. A limitada diversidade de produtores globais restringe o poder de negociação, forçando os fabricantes locais a absorver os custos ou arriscar a perda de participação de mercado caso aumentem os preços. A compressão de margens desvia recursos de pesquisa e desenvolvimento e de expansão de capacidade, especialmente para empresas de pequeno e médio porte.
As Regulamentações Ambientais Aumentam os Custos de Conformidade e os Requisitos de Reformulação
Um limite de 90 ppm de chumbo tornou-se obrigatório em maio de 2025, obrigando os produtores a testar cada novo lote e emitir declarações de conformidade. As normas de emissão de COV, nos termos do Ato Nacional de Gestão Ambiental: Lei de Qualidade do Ar, exigem monitoramento contínuo e relatórios anuais, implicando desembolsos de capital para sistemas de abatimento. A escalada do imposto de carbono onera ainda mais as operações de base solvente. Empresas que carecem de escala em pesquisa e desenvolvimento ou de engenheiros ambientais podem sair do mercado ou se fundir, elevando as barreiras de conformidade e potencialmente reduzindo a escolha dos clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina: A Dominância Acrílica Enfrenta o Ímpeto do Poliuretano
As formulações acrílicas mantiveram 37,62% da participação do mercado de tintas e revestimentos da África do Sul em 2025, pois se combinam bem com sistemas de base aquosa e oferecem resistência climática superior para fachadas arquitetônicas. A demanda por poliuretano está crescendo a um CAGR de 2,98%, principalmente por conta de vernizes automotivos, manutenção industrial e vernizes protetores que devem resistir à abrasão, a produtos químicos e à degradação por UV. Os volumes alquídicos estão diminuindo à medida que os perfis de secagem longa e alto teor de COV se tornam insustentáveis diante de normas de qualidade do ar mais rigorosas. Os sistemas de epóxi ocupam nichos, mas posições críticas em plantas químicas, plataformas offshore e reservatórios de água potável, onde a aderência e o desempenho como barreira superam os prêmios de preço. As resinas de poliéster mantêm uma posição limitada em linhas de revestimento em pó, enquanto silicones e fluoropolímeros atendem a necessidades de temperatura extrema ou antigraffiti.
A ascensão do poliuretano reflete uma preferência do mercado por revestimentos que prolongam os intervalos de manutenção, reduzindo assim os custos do ciclo de vida para proprietários de infraestrutura e operadores de frotas. Os formuladores utilizam grades alifáticos para aplicações externas com estabilidade de cor e grades aromáticos em pisos de fábricas e primers para equipamentos pesados. À medida que as garantias OEM se ampliam, as oficinas de reparação de colisões optam por vernizes de poliuretano de alto teor de sólidos, que podem restaurar o brilho de fábrica em menos camadas, mantendo os insumos de mão de obra reduzidos e a produtividade elevada.


Por Tecnologia: Os Sistemas de Base Aquosa Lideram uma Ampla Transição Ambiental
Os revestimentos de base aquosa controlavam 50,10% do mercado de tintas e revestimentos da África do Sul em 2025 e detêm a trajetória de crescimento mais rápida, a um CAGR de 4,19%, sublinhando a pressão regulatória e a paridade de desempenho com os equivalentes de base solvente. Os produtos de base solvente mantêm participação nos metálicos automotivos, sistemas marítimos e certas linhas industriais onde o fluxo e a resistência química ainda são primordiais, mas inovações contínuas de redução de solvente estão corroendo esses redutos. Os revestimentos em pó conquistam volumes em eletrodomésticos, mobiliário metálico e rodas de veículos, oferecendo credenciais de zero COV e utilização de material próxima de 100%. Os revestimentos curados por UV estão ganhando relevância para peças plásticas e pisos, pois a cura instantânea acelera a produção, embora a adoção seja moderada pelos custos de equipamentos.
Os investimentos de capital na ampliação da base aquosa — como novos reatores de resina e tubulações de aço inoxidável — representam uma barreira de entrada, favorecendo os incumbentes com solidez financeira. A colaboração tecnológica com fornecedores multinacionais de matérias-primas acelera a transferência de know-how local, permitindo que as empresas domésticas forneçam produtos conformes e com desempenho verificado sem importar produtos acabados.
Por Setor de Usuário Final: Base Arquitetônica com Crescimento Automotivo Acelerado
As aplicações arquitetônicas representaram 65,62% da receita de 2025, graças a ciclos recorrentes de repintura, reformas de imóveis comerciais e programas habitacionais do setor público. O segmento automotivo deve crescer mais rapidamente, a um CAGR de 3,39%, à medida que novas linhas OEM entram em operação e um expressivo parque veicular demanda acabamentos. Os volumes de revestimentos protetores crescem junto com os megaprojetos de energia, água e transporte, exigindo primers epóxi-poliamida e vernizes de polissiloxano para mitigar a corrosão. A demanda por revestimentos de madeira se beneficia de um segmento de exportação de móveis resiliente e de iniciativas habitacionais com estrutura de madeira, enquanto os revestimentos industriais gerais acompanham as tendências na produção de máquinas e embalagens. Os revestimentos de transporte para vagões ferroviários e ônibus registram demanda estável, embora a eletrificação crie novos requisitos de compatibilidade de materiais.
O envelhecimento do parque veicular nos segmentos de menor renda estimula acabamentos mais frequentes, encorajando os distribuidores a manter em estoque linhas de poliuretano de cura mais rápida e resistentes às intempéries. Enquanto isso, as normas de qualidade do ar interno em edifícios públicos estão impulsionando soluções arquitetônicas de baixo teor de COV, levando as marcas a ampliar as suas linhas de emulsão sem odor.
Análise Geográfica
Gauteng permanece como o maior polo de demanda individual, combinando o distrito financeiro de Joanesburgo, o polo administrativo de Pretória e o cluster automotivo de Rosslyn em um denso ecossistema de consumo que abrange revestimentos OEM, manutenção industrial e reformas arquitetônicas. A demanda por base aquosa é particularmente robusta aqui, pois os fiscais de qualidade do ar metropolitanos aplicam os limites de COV de forma rigorosa.
A humidade costeira de KwaZulu-Natal e as plantas petroquímicas criam oportunidades de nicho para proteção contra corrosão, enquanto a sua proximidade ao Porto de Durban simplifica as importações de matérias-primas para fabricantes próximos. O corredor de energia renovável do Cabo do Norte é um mercado emergente, mas estratégico, para revestimentos de polissiloxano, epóxi e termicamente condutores aplicados em rastreadores solares, torres eólicas e unidades de eletrólise de hidrogênio verde planejadas. As fábricas automotivas do Cabo Oriental geram volumes OEM previsíveis, e os complexos de mineração de Limpopo utilizam sistemas protetores pesados para mitigar os efeitos da drenagem ácida de minas no aço. Embora os distritos rurais exibam menor consumo per capita, os subsídios habitacionais apoiados pelo governo e os projetos de recapeamento de estradas mantêm a demanda basilar por revestimentos arquitetônicos e de sinalização de tráfego. As regiões costeiras, expostas a ventos carregados de sal, tendem a utilizar vernizes de base solvente de maior qualidade ou híbridos de polissiloxano para prolongar a vida útil.
Panorama regulatório
A África do Sul regula tintas e revestimentos por meio de controles de segurança de produtos e conformidade de emissões. Sob a Lei de Substâncias Perigosas, um limite de chumbo de 90 ppm para tintas tornou-se obrigatório em maio de 2025, exigindo declarações de conformidade e testes em nível de lote. Essa estrutura acelera a substituição de pigmentos e aditivos legados contendo chumbo. Quanto à conformidade de produtos e acesso ao mercado, o National Regulator for Compulsory Specifications (NRCS), instituído sob a NRCS Act 5 de 2008, aplica Especificações Compulsórias e pode exigir uma Letter of Authority (LoA) para categorias de produtos regulamentadas antes da venda legal.
Obrigações ambientais e de resíduos também influenciam a formulação e as operações de fábrica. Requisitos de emissões de VOC sob o National Environmental Management: Air Quality Act aumentam as expectativas de monitoramento e relatório, especialmente nas principais metrópoles, onde a fiscalização é mais visível. Isso apoia as transições contínuas para sistemas à base de água e de baixo VOC já em curso nos segmentos arquitetônico e de manutenção. O Department of Forestry, Fisheries and the Environment (DFFE) supervisiona a implementação da política de gestão de produtos químicos e resíduos, enquanto o South African Bureau of Standards (SABS) apoia normas voluntárias e certificações que muitos fornecedores utilizam para demonstrar qualidade e adequação ao uso a compradores públicos e industriais.
Análise da cadeia de valor
A cadeia de valor de tintas e revestimentos da África do Sul começa com insumos importados e de origem local, incluindo dióxido de titânio, resinas (acrílica, epóxi, poliuretano), solventes, aditivos e embalagens, antes de passar para a mistura e fabricação local, o matiz e a correspondência de cores, e a distribuição. A exposição da cadeia de suprimentos é relevante porque as principais matérias-primas têm preços globais e são frequentemente importadas por meio de grandes portos, notadamente Durban e Cidade do Cabo. Atritos logísticos recentes se traduziram em custos entregues mais altos e prazos de entrega mais longos para fabricantes e distribuidores.
A jusante, os produtos seguem rotas multicanal até o mercado, incluindo grandes redes de varejo e ferragens, lojas independentes de tintas, distribuidores de repintura automotiva e fornecimento direto no local para usuários industriais e de infraestrutura. A aplicação é realizada por contratados profissionais e equipes internas de manutenção. A South African Paint Manufacturing Association (SAPMA) representa cerca de 90% da tinta fabricada domesticamente, oferecendo uma camada de coordenação setorial para conscientização sobre normas e engajamento técnico. Treinamentos conduzidos por fabricantes e ferramentas digitais, incluindo sistemas de matiz e correspondência de cores, influenciam cada vez mais a produtividade dos contratados e a fidelidade à marca no ponto de aplicação.
Cenário Competitivo
O mercado de tintas e revestimentos da África do Sul é moderadamente fragmentado. Multinacionais como AkzoNobel (Dulux), PPG, Sherwin-Williams, BASF e Axalta competem com produtores locais consolidados, incluindo Kansai Plascon, Atlas Paints e Dekro Paints, por contratos nos canais de varejo, industrial e OEM. Tentativas de aquisição, ilustradas pela oferta frustrada da AkzoNobel pela Kansai Paint Africa, sinalizam o apetite dos players globais por escala de mercado, mas também revelam sensibilidades antitruste. Ganhos de eficiência operacional são destaque; a AkzoNobel anunciou cortes de 2.000 empregos globais para otimizar as cadeias de suprimentos, enquanto a BASF equipou sua planta de Boksburg com geração solar local e armazenamento em baterias para se proteger contra cortes de carga residuais.
Líderes do Setor de Tintas e Revestimentos da África do Sul
Akzo Nobel N.V.
PPG Industries, Inc.
The Sherwin-Williams Company
Atlas Paints
Kansai Plascon
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A pressão regulatória e de conformidade está criando espaço para sistemas de baixo teor de chumbo, baixo VOC e à base de água em repintura arquitetônica, edifícios públicos e manutenção industrial leve. O limite de chumbo de 90 ppm de maio de 2025, sob a Lei de Substâncias Perigosas, eleva o custo da não conformidade e aumenta a demanda por fornecedores com conformidade de lote documentada. Isso, por sua vez, favorece players com sistemas de qualidade mais robustos e capacidade laboratorial. A conformidade com VOC sob o National Environmental Management: Air Quality Act sustenta a contínua substituição de sistemas alquídicos e à base de solventes de alto VOC, abrindo espaço para acrílicos à base de água, vernizes de poliuretano de maior teor de sólidos e primers em conformidade com desempenho documentado.
Bolsões de demanda liderados por projetos também sustentam revestimentos protetores especializados, nos quais a qualificação técnica reduz o grupo de fornecedores. No contexto deste relatório, o pipeline de infraestrutura do setor público da África do Sul totaliza 54,5 bilhões de dólares até 2027, e a agenda de transição energética inclui corredores renováveis que exigem proteção contra corrosão, revestimentos resistentes a produtos químicos e acabamentos estáveis à radiação UV para ativos em condições costeiras e áridas. Para repintura automotiva, fornecedores que combinam sistemas premium de poliuretano com fluxos digitais de mistura e correspondência de cores continuam a se diferenciar pela produtividade da oficina e precisão repetível de cor, com evidências ligadas a implantações do ecossistema PPG e atividades de treinamento em torno de ferramentas automatizadas de mistura e cor na África do Sul durante 2026.
Desenvolvimentos recentes do setor
- Junho de 2026: a Sherwin-Williams encerrou a disputa com o Nippon Paint Group pela aquisição conjunta da AkzoNobel. A ação sinaliza uma mudança no panorama regulatório e competitivo do mercado de revestimentos da África do Sul. Isso reduz o risco de consolidação e mantém o equilíbrio competitivo entre players globais que operam na África do Sul.
- Junho de 2026: a Sherwin-Williams firmou uma parceria estratégica de longo prazo com o Do it Best Group; fabricação para as marcas EasyCare e Best Look; marcas Majic e Shur-Line adquiridas. A parceria amplia a consolidação de canais e marcas no varejo e em revestimentos DIY na África do Sul. Fortalece a distribuição e o alcance de marca própria e amplia a presença fabril e o portfólio de marcas em canais descentralizados.
- Maio de 2026: a PPG Industries celebrou 15 anos de operações comerciais diretas na África do Sul; rede de 14 filiais destacada. O marco reforça a expansão da presença da empresa e o compromisso com o mercado local. Reforça a penetração local da PPG e a capacidade de serviço, e pode apoiar a maior adoção de reformulação local e serviços de correspondência de cores.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado é definido como o valor de tintas e revestimentos vendidos para uso na África do Sul em todos os principais usos finais, contabilizado no ponto em que o produto de revestimento é adquirido para aplicação e expresso em USD.
Exclusões de escopo: excluímos matérias-primas usadas na fabricação de revestimentos (como resinas, pigmentos e solventes) e também excluímos a receita de serviços de aplicação.
Visão geral da segmentação
- Por Tipo de Resina
- Acrílica
- Alquídica
- Epóxi
- Poliuretano
- Poliéster
- Outros Tipos de Resinas
- Por Tecnologia
- Base Aquosa
- Base Solvente
- Revestimentos em Pó
- Revestimento Curado por UV
- Por Setor de Usuário Final
- Arquitetônico
- Automotivo
- Madeira
- Revestimentos Protetores
- Industrial Geral
- Transporte
- Embalagem
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para construir o panorama básico de demanda e oferta antes de finalizar quaisquer premissas. Recorremos a fontes públicas como as publicações da Statistics South Africa, estatísticas comerciais do South African Revenue Service, publicações do South African Bureau of Standards (SABS) e atualizações do Department of Trade, Industry and Competition para compreender a atividade de construção, a produção industrial e os sinais regulatórios que influenciam o consumo de revestimentos.
Também revisamos relatórios anuais e apresentações a investidores de produtores e distribuidores relevantes, além de sites de associações e notícias do setor, para contextualizar preços e identificar mudanças de capacidade ou distribuição. Quando necessário, utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, registros de importação e exportação em nível de embarque, e bases de dados de patentes para verificar mudanças tecnológicas. As fontes de pesquisa documental listadas aqui são apenas ilustrativas, e referências públicas e pagas adicionais foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com fabricantes, distribuidores, contratados e grandes usuários finais nos setores de construção, manutenção industrial e repintura automotiva. Essas discussões ajudaram a esclarecer itens que a pesquisa documental não consegue resolver claramente, incluindo divisões de canal, ciclos típicos de repintura, mix de tamanhos de embalagem e como as mudanças de preço são repassadas nos níveis atacadista e varejista.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | CXOs: 14% |
| Nível médio: 47% | Líderes funcionais/de unidade: 40% |
| Players menores: 15% | Gerentes: 46% |
Dimensionamento e Previsão de Mercado
O dimensionamento de mercado começou com uma construção top-down, na qual a atividade nacional de construção, sinais de produção industrial e fluxos comerciais foram usados para reconstruir o provável conjunto de demanda por revestimentos na África do Sul, e então o valor foi derivado usando preços e mix observados. Para manter isso fundamentado, nosso modelo usa um conjunto limitado de insumos que podem ser explicados e reverificados, sendo então ajustado quando os números não se alinham com o que os participantes do mercado relatam.
No lado da validação, aproximações bottom-up seletivas foram usadas para corroborar totais, como preço amostrado por litro ou quilograma multiplicado por volumes estimados a partir de verificações de canal, além de referências de receita de fornecedores e distribuidores quando publicamente visíveis. Os principais insumos usados como referência de mercado incluem conclusões de construção e atividade de reforma, intensidade de manutenção industrial em corredores de metais e mineração, sinais de produção automotiva e demanda de repintura, dependência de importação para certos tipos de produto, e indicadores de mudança tecnológica, como a adoção de sistemas à base de água, onde requisitos de saúde e ambientais mais rígidos são citados.
A previsão foi feita usando análise de cenários apoiada por suavização de tendências nos principais fatores, de modo que as perspectivas reflitam tanto o padrão histórico quanto a forma como os especialistas esperam que os mercados finais evoluam nos próximos anos. Quando uma série de dados direta estava ausente, a lacuna foi tratada usando variáveis proxy (por exemplo, mapeando a demanda por revestimentos para índices de construção e produção industrial) e depois verificada novamente durante os acompanhamentos primários antes de fechar os totais finais.
Validação de Dados e Ciclo de Atualização
Os resultados foram testados usando várias verificações, incluindo revisões de variância entre indicadores de demanda por uso final, verificações de consistência de preços em relação aos movimentos observados de varejo e distribuidores, e testes de sanidade de variação ano a ano, para que saltos incomuns sejam explicados antes da aprovação final. Uma segunda revisão de analista foi usada para contestar as premissas, e retornos de verificação foram acionados quando os insumos entravam em conflito, como quando as tendências de dados comerciais não correspondiam ao feedback dos distribuidores.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças regulatórias importantes, mudanças acentuadas nos custos de matéria-prima, ou movimentos significativos de capacidade e de rota ao mercado. Antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atualizada, alinhada ao escopo declarado e à abordagem de conversão.
Tamanho do Mercado de Tintas e Revestimentos da África do Sul da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para tintas e revestimentos na África do Sul podem diferir porque os pesquisadores nem sempre contabilizam os mesmos limites de produto, não cronometram suas conversões de moeda da mesma forma, ou não usam o mesmo conjunto de sinais de demanda para ancorar volumes e preços. Apresentamos a estimativa como um modelo de valor único e replicável, que pode ser rastreado até um conjunto de demanda definido e verificado com o comportamento real de compra e venda.
A principal lacuna vem do fato de os serviços de aplicação de revestimentos e produtos químicos adjacentes estarem ou não incluídos no número, sendo que a Mordor Intelligence contabiliza apenas o valor do produto de tinta e revestimento vendido na África do Sul, excluindo a receita de mão de obra de contratados e os gastos com matéria-prima.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 747,41 milhões de dólares (2025) | |
| Publicação Setorial A | 763,00 milhões de dólares (2024) | Usa um retrato divulgado pela mídia que parece mais próximo do valor atual de mercado, mas não indica claramente se é o preço na saída de fábrica, no varejo, ou se inclui receita relacionada à instalação, de modo que o escopo e a base de preços podem variar. |
| Consultoria Regional B | 1,80 bilhão de dólares (2026) | Parece substancialmente mais alto e provavelmente amplia o escopo além dos revestimentos vendidos como produtos, podendo também aplicar premissas agressivas de crescimento de preço e volume sem uma ligação clara com os sinais de atividade de construção e industrial da África do Sul. |
A comparação mostra que a diferença é impulsionada principalmente pelo escopo e pela base de preços, e não por uma simples diferença aritmética. Ao manter as inclusões restritas, vincular o valor a fatores de demanda observáveis e reverificar preço e mix com os participantes do mercado, o resultado permanece equilibrado e mais fácil de replicar para a tomada de decisão.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de tintas e revestimentos da África do Sul?
O tamanho do mercado de tintas e revestimentos da África do Sul é de USD 769,91 milhões em 2026.
Com que velocidade o mercado deve crescer até 2031?
O mercado está projetado para registrar um CAGR de 3,01%, atingindo USD 892,68 milhões até 2031.
Qual segmento de tecnologia está se expandindo mais rapidamente?
As formulações de base aquosa detêm tanto a maior participação quanto o crescimento mais rápido, avançando a um CAGR de 4,19%.
Por que as resinas de poliuretano estão ganhando espaço?
As resinas de poliuretano combinam durabilidade superior e resistência química, tornando-as ideais para vernizes automotivos e manutenção industrial.
O que impulsiona a demanda no segmento de revestimentos automotivos?
O aumento da produção local de veículos, os ciclos de posse prolongados e as garantias OEM mais longas estão impulsionando o consumo de revestimentos tanto OEM quanto de acabamentos.
Como a regulamentação ambiental afeta os fabricantes?
A escalada do imposto de carbono e os limites mais rígidos de COV estão direcionando os produtores para revestimentos de base aquosa com baixas emissões e aumentando os custos de conformidade para as linhas de base solvente.
Página atualizada pela última vez em:


