
Tamanho e Participação do Mercado de Surfactantes de Silicone
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
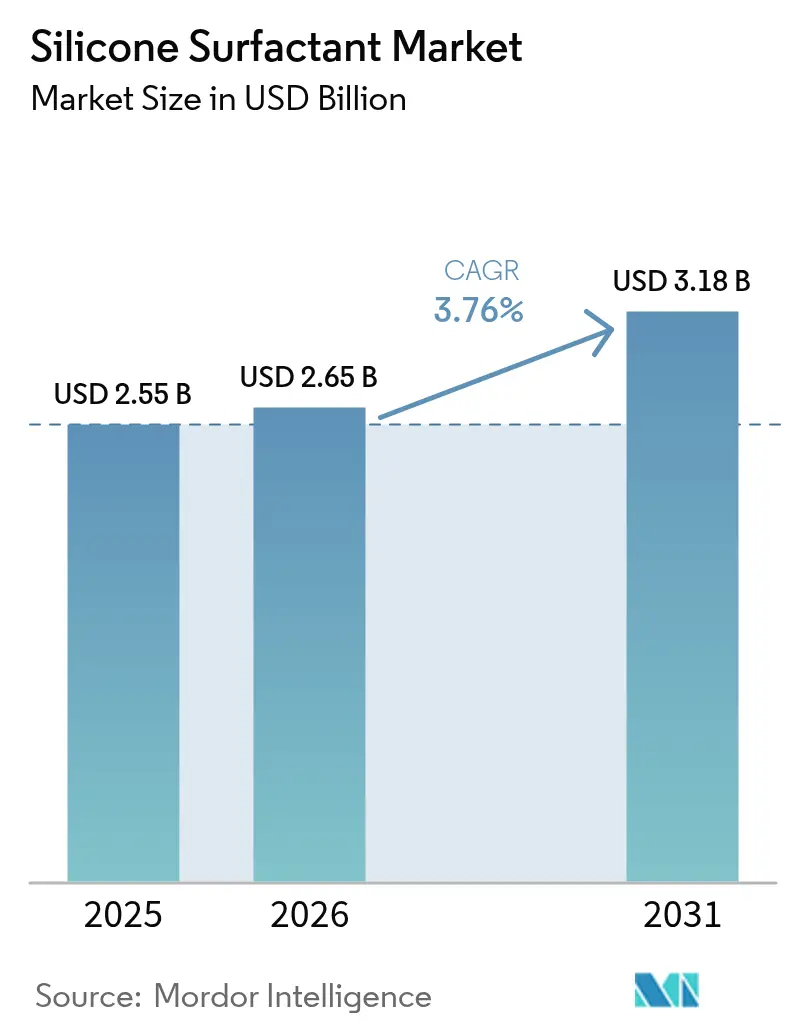
| Tamanho do Mercado (2026) | 2.65 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.18 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.76 % |
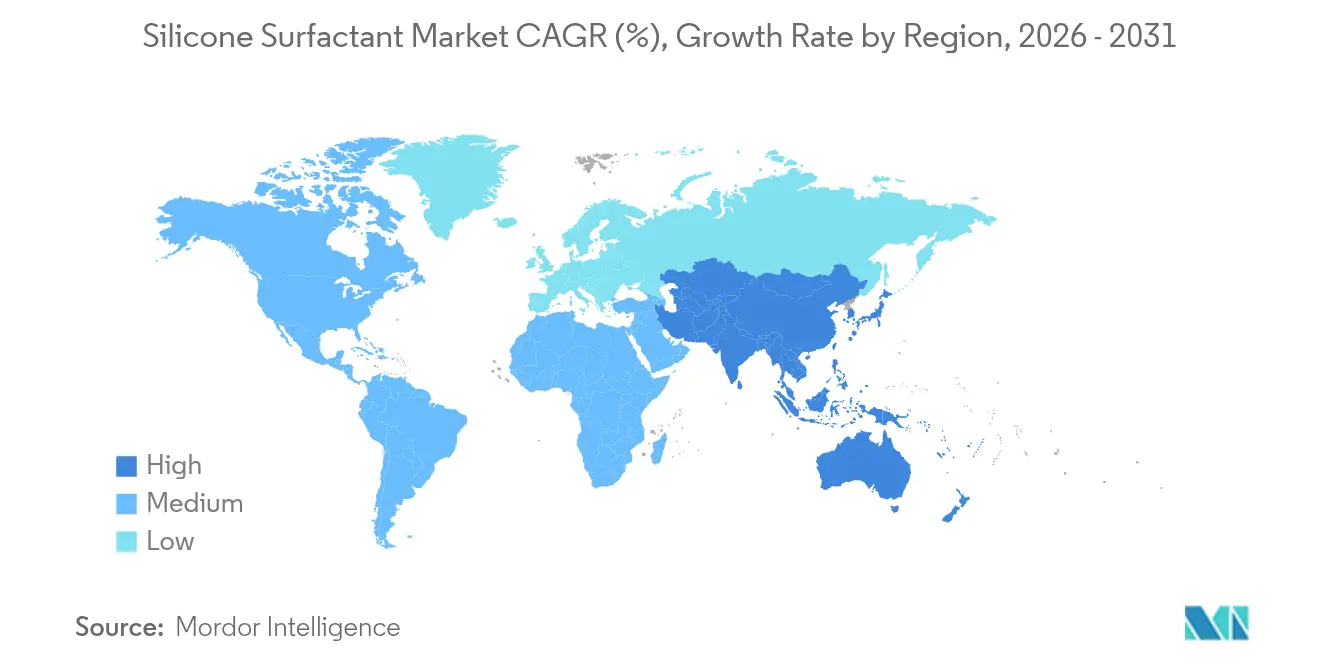
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
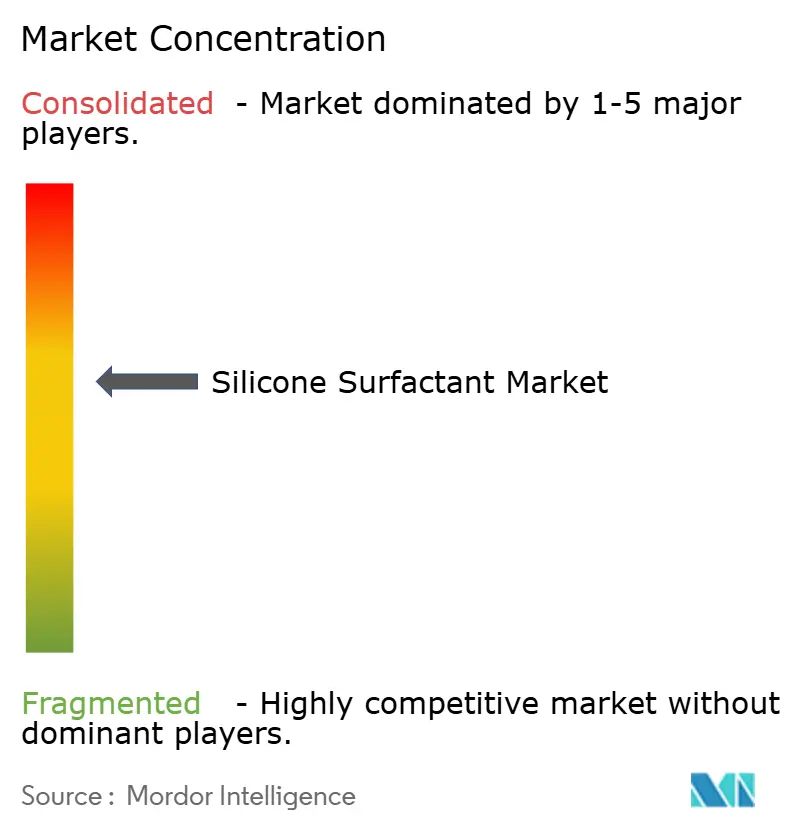
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Surfactantes de Silicone por Mordor Intelligence
O tamanho do Mercado de Surfactantes de Silicone foi avaliado em USD 2,55 bilhões em 2025 e estima-se que cresça de USD 2,65 bilhões em 2026 para atingir USD 3,18 bilhões até 2031, a um CAGR de 3,76% durante o período de previsão (2026-2031). O crescimento moderado reflete um cenário em maturação no qual formulações sustentáveis, agricultura de precisão e espumas de poliuretano avançadas tornam-se os principais motores de demanda. O foco dos usuários finais está migrando para químicas de alto valor e biodegradáveis que atendem às regulamentações globais cada vez mais rigorosas sobre ciclossiloxanos e PFAS. A consolidação entre produtores verticalmente integrados está acelerando investimentos em energia elétrica renovável e matérias-primas circulares, enquanto fornecedores especializados de médio porte visam adjuvantes agrícolas compatíveis com drones e acabamentos têxteis livres de PFAS. A Ásia-Pacífico permanece como o maior polo de consumo graças à expansão dos gastos com cuidados pessoais da classe média em crescimento, à demanda crescente por poliuretano na construção civil e à rápida expansão do processamento úmido têxtil. América do Norte e Europa influenciam a agenda de inovação por meio de políticas químicas rigorosas que recompensam as químicas de silicone de base biológica.
Principais Conclusões do Relatório
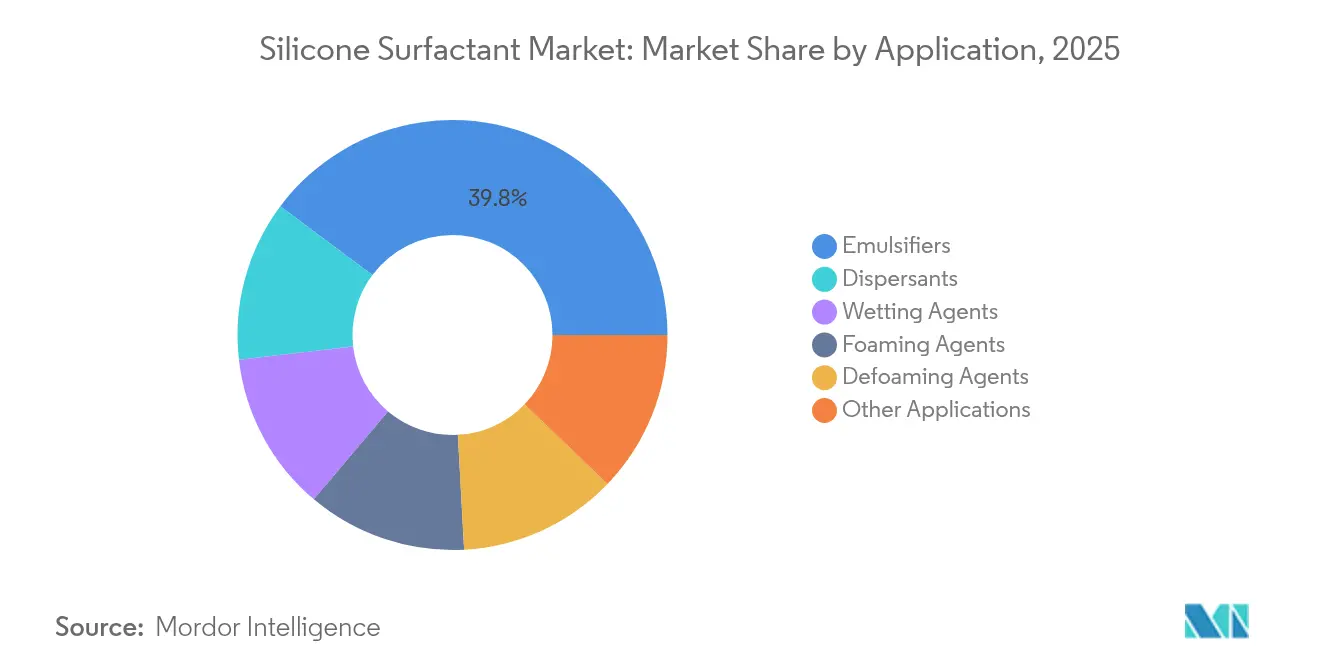
- Por aplicação, os emulsificantes lideraram com 39,78% da participação do mercado de surfactantes de silicone em 2025, enquanto o cluster de outras aplicações está projetado para registrar o CAGR mais rápido de 4,55% até 2031.
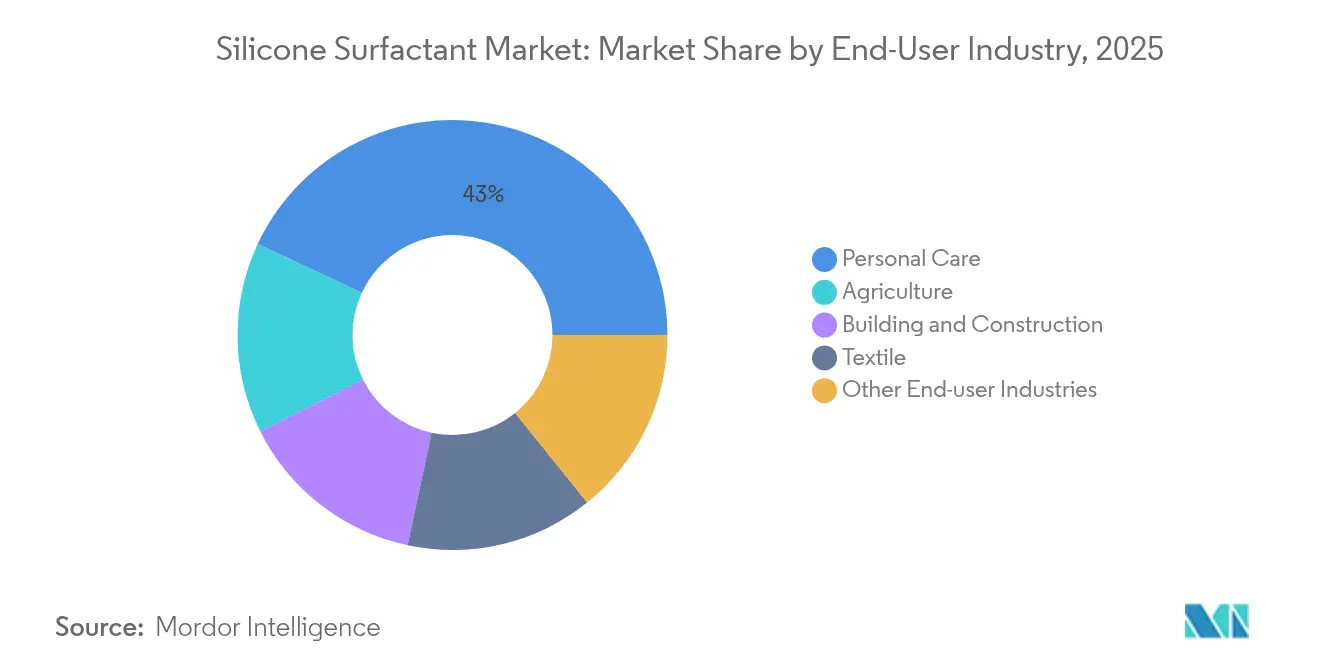
- Por indústria de usuário final, cuidados pessoais respondeu por 43,05% da participação do tamanho do mercado de surfactantes de silicone em 2025; a agricultura avança a um CAGR de 4,35% até 2031.
- Por geografia, a Ásia-Pacífico contribuiu com 45,86% da participação de receita em 2025, e a região deve registrar um CAGR de 4,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por formulações de cuidados pessoais à base de silicone sensorial | +1.20% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescimento rápido da indústria de espumas de poliuretano na construção civil e automotiva | +0.80% | Núcleo APAC, expansão para América do Norte | Longo prazo (≥ 4 anos) |
| Uso crescente de adjuvantes super-espalhadores na agricultura de precisão | +0.60% | Global, com ganhos iniciais na América do Norte e APAC | Médio prazo (2-4 anos) |
| Expansão do processamento úmido têxtil em economias emergentes | +0.40% | Mercados emergentes da APAC, particularmente Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Surfactantes de silicone biodegradáveis modificados com açúcar ganhando força | +0.30% | Europa e América do Norte, expandindo para APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Formulações de Silicone Sensoriais em Cuidados Pessoais
A demanda por produtos multissensoriais para cuidados com a pele e cabelo está impulsionando sistemas de emulsão complexos que dependem de surfactantes de silicone para proporcionar texturas leves, absorção rápida e hidratação adaptativa. A BASF apresentou protótipos de cuidados com a pele responsivos ao clima na Cosmet'Agora 2025, destacando emulsões água em óleo habilitadas por silicone que se ajustam a variações de umidade e temperatura[1]. O CHT Group introduziu surfactantes de silicone com conteúdo reciclado contendo 94% de monômeros recuperados, combinando desempenho sensorial com fornecimento circular. A migração do mercado para limpeza sem sulfatos intensifica a necessidade de agentes de espuma suaves, porém de alta eficiência, que a química do silicone proporciona. O posicionamento de produtos premium e a aceitação regulatória de graus de silicone de baixo conteúdo cíclico sustentam o crescimento estável de volume neste segmento impulsionador.
Crescimento das Espumas de Poliuretano na Construção Civil e Automotiva
Os produtores de espuma de poliuretano dependem de surfactantes de silicone como reguladores de células que estabilizam a espuma e controlam os valores de isolamento térmico. O mercado de poliuretano do México está experimentando crescimento consistente de capacidade. Esse crescimento é impulsionado por investimentos de nearshoring no setor automotivo, que contribuem significativamente para o PIB do país. Polióis de base biológica derivados de óleos vegetais entraram em escala piloto, levando os fornecedores de silicone a adaptar surfactantes para compatibilidade com matérias-primas renováveis. A expansão de capacidade de silicone da Wacker em 2025 e o lançamento pela Dow do NORDEL REN EPDM de origem biológica confirmam o compromisso da indústria com a química de espuma sustentável. A longo prazo, os códigos de construção de alto desempenho e os requisitos de isolamento de baterias para veículos elétricos sustentam a demanda robusta por estabilizadores de silicone.
Adjuvantes Super-Espalhadores para Agricultura de Precisão
A proteção de culturas por drones requer surfactantes que reduzam a tensão superficial para melhorar a penetração no dossel vegetal, minimizando a deriva fora do alvo. A Evonik lançou o BREAK-THRU MSO MAX 522 e o TEGO XP 11134, misturas de polietertrissiloxano desenvolvidas para entrega por drones que aumentam a adesão de gotículas e a eficácia de pesticidas. O Silwet Power da Momentive combina a super-espalhabilidade com química compatível com microrganismos, apoiando a absorção de pesticidas biológicos e a saúde do solo. Ensaios iniciais em campo no cultivo de algodão relatam melhores resultados no controle de pragas com menores volumes de pulverização, impulsionando a adoção nas fazendas em rápida mecanização do Sudeste Asiático. Esses ganhos de desempenho posicionam os adjuvantes agrícolas como o contribuidor incremental mais rápido para o mercado de surfactantes de silicone até 2030.
Expansão do Processamento Úmido Têxtil em Economias Emergentes
O investimento estrangeiro direto está deslocando as cadeias de abastecimento de vestuário para o Vietnã e Bangladesh, promovendo nova capacidade de processamento úmido que depende de surfactantes de silicone para maciez durável, repelência à água e solidez da cor. A Shin-Etsu comercializa acabamentos antimicrobianos que combinam cadeias de polidimetilsiloxano com grupos de amônio quaternário para atender às metas de desempenho e higiene. Pesquisas sobre repelentes de água de silicone sem PFAS em misturas de poliéster confirmaram repelência a óleos comparável sem química de flúor[2]. A adoção é mais forte no Sudeste Asiático, elevando as importações de surfactantes especializados. A infraestrutura de longo prazo para tratamento de efluentes e processos de tingimento circular reforçará a demanda por silicone no acabamento têxtil.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços voláteis de monômeros de siloxano | -0.70% | Global, com impacto particular em produtores integrados | Curto prazo (≤ 2 anos) |
| Riscos de concentração na cadeia de abastecimento de intermediários de trissiloxano | -0.50% | Global, com maior risco em cadeias de abastecimento dependentes da APAC | Médio prazo (2-4 anos) |
| Regras de divulgação semelhantes às do PFAS para organosilicons persistentes | -0.40% | Europa e América do Norte, expandindo para APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis de Monômeros de Siloxano
As oscilações de preço do metal de silício e do cloreto de metila propagam-se diretamente nos custos de siloxano, comprimindo as margens dos formuladores a jusante. A Wacker ainda elevou o EBITDA em 47% em 2024 por meio da integração vertical, demonstrando o amortecedor que as unidades cativas de monômeros proporcionam. Os misturadores independentes, por outro lado, enfrentam atrasos trimestrais no repasse de preços que corroem a competitividade. As rotas de síntese direta com uso intensivo de energia expõem os produtores à volatilidade do gás e da eletricidade, uma questão mais aguda na Europa e América do Norte durante os picos de demanda no inverno. A cobertura de estoque e os contratos de fornecimento de longo prazo mitigam parcialmente o risco; no entanto, a volatilidade sustentada poderia reduzir 0,7 ponto percentual do CAGR do mercado até que os mercados de energia se estabilizem.
Concentração na Cadeia de Abastecimento de Intermediários de Trissiloxano
A produção global de intermediários críticos de trissiloxano está concentrada em um punhado de grandes instalações, muitas agrupadas no Leste Asiático. Qualquer interrupção operacional arrisca restringir a disponibilidade de surfactantes especializados em todo o mundo. A Agência Europeia de Produtos Químicos aplicará restrições a cosméticos de uso contínuo para ciclossiloxanos D4, D5 e D6 a partir de junho de 2026, obrigando os formuladores a reformular as cadeias de abastecimento em torno de intermediários alternativos[3]. O escrutínio regulatório adicional sobre classes mais amplas de siloxanos poderia desestimular o investimento de capital em nova capacidade. A colaboração da Dow com a Circusil sobre reciclagem de silicone em circuito fechado visa reduzir as pegadas de carbono do PDMS em mais de 50% e diversificar as fontes de matérias-primas, embora a escala comercial esteja prevista para após 2027. A concentração persistente, portanto, representa um entrave de médio prazo para o mercado de surfactantes de silicone.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Os Emulsificantes Sustentam a Liderança Enquanto os Usos Especializados AceleramOs emulsificantes mantiveram a maior fatia de receita em 2025 com 39,78% da participação do mercado de surfactantes de silicone, impulsionados por formulações de cuidados pessoais e industriais que dependem de sistemas estáveis de óleo em água. O poder de permanência do segmento deriva da capacidade das cadeias de silicone de se orientarem nas interfaces com dosagem mínima, melhorando assim a sensação sensorial e a estabilidade ao congelamento e descongelamento.
Outras aplicações como fluidos de resfriamento para eletrônicos, selantes fotovoltaicos e revestimentos avançados devem crescer a um CAGR de 4,55% até 2031, mais rapidamente do que o mercado mais amplo de surfactantes de silicone. Os agentes umectantes que atingem tensões superficiais abaixo de 20 mN/m permitem camadas mais finas de fotorresiste e pulverizações agrícolas eficientes, enquanto novos desespumantes à base de sulfonato suprimem o ar aprisionado em sistemas de resina de alto cisalhamento. Os agentes de espuma impulsionam o controle de densidade em painéis de isolamento de poliuretano que atendem aos códigos de construção de energia quase zero. Coletivamente, esses usos finais especializados diversificam os fluxos de receita e reduzem a dependência da demanda de emulsificantes commoditizados.

Por Indústria de Usuário Final:
Cuidados Pessoais Domina, mas a Agricultura AvançaCuidados pessoais, com 43,05% da receita de 2025, ancora o tamanho do mercado de surfactantes de silicone por meio do alto consumo de xampus, protetores solares e cosméticos coloridos que dependem de limpeza suave, deslizamento e desempenho brilhante. O crescimento nesse segmento decorre da migração para formatos sem sulfatos e sem água, nos quais os surfactantes de silicone mantêm a espuma e as sensações táteis sem detergentes agressivos.
A agricultura deve registrar o CAGR mais rápido de 4,35% à medida que a pulverização de precisão e os agentes de proteção biológica de culturas se expandem por grandes regiões agrícolas. Os adjuvantes super-espalhadores reduzem o uso de água e os volumes de pesticidas, atendendo às demandas regulatórias de intensificação sustentável. A construção civil consome surfactantes de silicone por meio de selantes, revestimentos elastoméricos e isolamento em espuma, aproveitando a estabilidade térmica para envoltórios de edifícios de longa duração. As indústrias têxteis adotam amaciantes de silicone, agentes antiespuma e repelentes de água para alcançar toque premium e repelência a líquidos sem PFAS, particularmente no Sudeste Asiático. Aplicações em eletrônicos e automotivo completam o portfólio, onde os surfactantes de silicone melhoram o resfriamento dielétrico e a umectação de tintas para linhas de fabricação avançada.
Análise Geográfica
Mercado de Surfactantes de Silicone na APAC
A liderança da Ásia-Pacífico decorre do crescimento sincronizado no consumo das famílias, na industrialização e no investimento químico estrangeiro direto. O CAGR de 4,18% da região até 2031 é sustentado pelo aumento da demanda por produtos de cuidados pessoais da classe média emergente na Índia, pela expansão da produção de poliuretano na China e pela aceleração da agricultura assistida por drones no Sudeste Asiático. Os incentivos governamentais para materiais de construção sustentáveis reforçam ainda mais a adoção de espumas e selantes de poliuretano. Os produtores regionais aproveitam as economias de escala, enquanto os fornecedores globais estabelecem centros locais de formulação para encurtar os ciclos de inovação.
Mercado de Surfactantes de Silicone na América do Norte
A América do Norte registra demanda estável impulsionada por aplicações automotivas e de construção que incorporam surfactantes de silicone de alta especificação. O boom do poliuretano no México, catalisado pela produção de veículos elétricos, sustenta o crescimento de volume por vários anos. As regulamentações dos Estados Unidos que eliminam progressivamente os fluoroquímicos tradicionais aceleram a adoção de repelentes de água à base de silicone e tratamentos de superfície. O setor de manufatura avançada e de recursos do Canadá mantém o consumo de base, com financiamento federal promovendo iniciativas de produtos químicos de base biológica que se intersectam com o desenvolvimento de silicones modificados com açúcar.
Mercado de Surfactantes de Silicone na Europa
A Europa molda a inovação global por meio de regulamentações progressistas que restringem siloxanos cíclicos e incentivam o uso de eletricidade renovável na produção química. Países líderes como Alemanha e França canalizam investimentos para surfactantes de silicone biodegradáveis em conformidade com o Pacto Ecológico Europeu. Os países do norte da Europa estabelecem especificações de aquisição que exigem repelentes de água isentos de PFAS em têxteis e construção, estimulando a demanda do mercado. Os clusters regionais de pesquisa e desenvolvimento cooperam com fornecedores multinacionais para pilotar a reciclagem de silicone em circuito fechado e vias de produção de siloxano com carbono negativo.
Análise da cadeia de valor
A cadeia de valor dos tensoativos de silicone começa com insumos upstream, como clorossilanos derivados de silício metálico e intermediários de siloxano (incluindo blocos de construção de trisiloxano), além de matérias-primas de poliéter. Os produtores então convertem esses insumos em polisiloxanos e realizam a copolimerização em bloco (comumente por meio de ligações Si-O-C ou Si-C) para ajustar o desempenho de emulsificação, umectação, antiespumante e estabilização de espuma para usos finais em cuidados pessoais, espumas de poliuretano, agricultura, têxteis e revestimentos industriais. Fabricantes integrados de silicone, incluindo Dow, Wacker, Momentive/KCC, Elkem e Shin-Etsu, competem junto a um conjunto maior de produtores chineses de pequeno e médio porte que se concentram em graus padrão e oferecem redundância regional.
No midstream, tensoativos de silicone especializados são formulados em pacotes específicos para cada aplicação (por exemplo, super-espalhantes para proteção de cultivos ou reguladores de células para poliuretano) e depois qualificados por proprietários de marcas e usuários industriais por meio de testes de desempenho, odor/VOC e conformidade regulatória. A distribuição downstream é normalmente feita por vendas diretas para contas-chave e por distribuidores químicos globais para compradores menores, com o serviço técnico localizado se tornando cada vez mais importante para trabalhos de reformulação ligados aos limites de ciclossiloxano e à substituição livre de PFAS. Os principais pontos de estrangulamento são a volatilidade nas matérias-primas de siloxano e poliéter e o risco de concentração no fornecimento de trisiloxano, o que pode restringir a disponibilidade e estender os ciclos de qualificação para aplicações de especificação mais alta.
Cenário Competitivo
O fornecimento global está moderadamente consolidado, com grandes empresas integradas controlando a produção de monômeros e as linhas especializadas a jusante, enquanto formuladores de nicho atendem a necessidades regionais ou específicas de aplicação. A aquisição total da Momentive pela KCC em 2024 ampliou seu portfólio de silicone, criando um dos cinco maiores players por receita. A Dow reestruturou seus ativos da Dow Corning para racionalizar os silicones especializados e acelerar os cronogramas de inovação de base biológica.
As prioridades estratégicas giram em torno da sustentabilidade e do crescimento regional. A Wacker comissionou uma planta de formulação tcheca com capacidade de 20.000 tpa para satisfazer a demanda europeia por fluidos de alto valor, géis elastoméricos e emulsões. A Elkem, celebrando 120 anos no silício, acelera os lançamentos de silicone modificado com açúcar para capturar a demanda de cuidados pessoais de origem natural.
Os esforços de inovação concentram-se em revestimentos sem PFAS, adjuvantes agrícolas para drones e redes de silicone recicláveis. As empresas expandem joint ventures para reciclagem de silicone em circuito fechado, visando cortes de 50% no CO₂ do ciclo de vida. Os pioneiros asseguram acordos de fornecimento de longo prazo com fabricantes de eletrônicos e energia solar que valorizam o baixo teor de carbono, proporcionando isolamento competitivo contra a volatilidade dos preços das matérias-primas. Consequentemente, o mercado de surfactantes de silicone favorece empresas com orçamentos robustos de P&D, ativos integrados de monômeros e desempenho comprovado em ESG.
Líderes da Indústria de Surfactantes de Silicone
-
Dow
-
Elkem ASA
-
Evonik Industries AG
-
Momentive
-
Wacker Chemie AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Surfactantes de Silicone Empresas cobertas neste relatório
- AB Specialty Silicones
- BASF SE
- CHT
- Dow
- Elé Corporation
- Elkay Chemicals Pvt. Ltd.
- Elkem ASA
- Evonik Industries AG
- Hangzhou Topwin Technology Development Co.,ltd.
- Harcros Chemicals Inc.
- Innospec
- JIAHUA CHEMICALS INC.
- Maysta
- Momentive
- Resil
- Shin-Etsu Chemical Co., Ltd
- SILIBASE SILICONE
- Siltech Corporation
- Supreme Silicones India Pvt. Ltd.
- Wacker Chemie AG
Oportunidades de mercado e perspectivas futuras
A reformulação de produtos ligada a limites mais estritos de ciclossiloxano e a um escrutínio mais amplo sobre químicas persistentes está abrindo espaço para portfólios de tensoativos de silicone com baixo teor cíclico e baixo SVHC, que reduzem o ônus de conformidade dos clientes na Europa e em outras regiões que seguem normas de divulgação semelhantes. A atualização de 2026 da Evonik para sua linha TEGOSIL, visando atender a limites mais estritos de ciclossiloxano (limiares de D4, D5, D6), mostra como os fornecedores estão usando pureza aprimorada e controle de especificação mais rígido como uma vantagem comercial em formulações de cuidados pessoais e industriais, onde a emulsificação, a umectação e o deslizamento ainda precisam ser mantidos ao mesmo tempo em que se atendem aos novos limites.
No lado da oferta, os investimentos em capacidade e inovação estão se concentrando em polos de fabricação de silicones especiais que atendem à demanda da Ásia-Pacífico e aos mercados de exportação. O anúncio da Dow em junho de 2026 de aproximadamente 100 milhões de dólares americanos em projetos até o final de 2027, em unidades na China, Japão e Estados Unidos, sustenta oportunidades em materiais de silicone de engenharia que se sobrepõem a áreas adjacentes aos tensoativos de silicone (fluidos especiais, emulsões e aditivos de desempenho), enquanto melhora os prazos de entrega para formuladores que fornecem a clientes ligados a poliuretano, mobilidade e eletrônica. Paralelamente, oportunidades voltadas para aplicações continuam a surgir em espumas de poliuretano com baixo VOC (incluindo formulações de baixo embaçamento para interiores automotivos) e em adjuvantes agrícolas compatíveis com drones, onde a validação e os casos de uso em campo tendem a favorecer fornecedores que podem oferecer tanto o ajuste de desempenho do tensoativo quanto documentação regulatória robusta.
Desenvolvimentos industriais recentes em Mercado de Surfactantes de Silicone
- Junho de 2026: A Wacker Chemie AG inaugurou uma nova unidade de produção de silicones especiais em Karlovy Vary, República Tcheca. A instalação fortalece o fornecimento regional de silicones especiais usados em cadeias de valor automotivas e relacionadas à energia, ajudando formuladores europeus a reduzir prazos de entrega e a acessar serviço técnico mais próximo dos mercados finais.
- Maio de 2026: A Evonik Industries AG introduziu uma linha de produtos TEGOSIL atualizada, alinhada a limites regulatórios europeus mais estritos para ciclossiloxanos (incluindo especificações mais rígidas de D4, D5 e D6). A atualização apoia programas de reformulação de clientes em usos de cuidados pessoais e industriais, onde a manutenção do desempenho sensorial e do comportamento de umectação precisa ser equilibrada com a conformidade.
- Março de 2024: A KCC Corporation finalizou um acordo para adquirir integralmente o Momentive Performance Materials Group. A transação expandiu a plataforma de silicone da KCC e seu portfólio de especialidades downstream, remodelando o posicionamento competitivo em tensoativos de silicone por meio de uma amplitude de produtos maior e capacidades de inovação integradas.
Mercado de Surfactantes de Silicone Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o valor dos tensoativos de silicone vendidos para formulações de uso industrial e de consumo, nas quais uma molécula à base de silicone é usada para melhorar o espalhamento, a umectação, o controle de formação de espuma ou a emulsificação em um produto final.
Exclusões de abrangência: silicones usados apenas como elastômeros, selantes, resinas, fluidos ou aditivos não tensoativos são excluídos, mesmo que sejam usados em usos finais semelhantes.
Visão geral da segmentação
- Por Aplicação
- Emulsificantes
- Agentes de Espuma
- Agentes Antiespuma
- Agentes Umectantes
- Dispersantes
- Outras Aplicações
- Por Indústria de Usuário Final
- Cuidados Pessoais
- Construção Civil
- Têxtil
- Agricultura
- Outras Indústrias de Usuário Final
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir a estrutura básica do mercado e ancorar os principais sinais de demanda a séries de dados públicas. Revisamos fontes oficiais e não pagas, como tabelas de manufatura e comércio do US Census Bureau, estatísticas de comércio externo do Eurostat, dados de importação e exportação do UN Comtrade e indicadores da OCDE que ajudam a explicar padrões de produção industrial e gastos do consumidor.
No lado da oferta, também verificamos evidências de apoio de fontes como registros na SEC e relatórios anuais de produtores listados, apresentações a investidores, publicações de associações do setor (como grupos de química e tensoativos) e periódicos revisados por pares que cobrem a química do silicone e o desempenho de formulação. Assinaturas pagas selecionadas para dados financeiros e de inteligência empresarial, bases de dados de patentes e registros de importação e exportação em nível de embarque foram usados para verificar de forma cruzada a exposição das empresas, sinais de preços e fluxos comerciais onde os detalhes públicos são limitados. Essas fontes são apenas ilustrativas, e muitas referências públicas adicionais foram revisadas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em entrevistas e pesquisas estruturadas com formuladores, distribuidores, gerentes de compras e especialistas em produtos nos setores de cuidados pessoais, produtos químicos para construção, têxteis e agricultura. Usamos essas discussões para confirmar a lógica de divisão por aplicação, tendências típicas de dosagem e reformulação, e a direção dos preços regionais, e depois revisamos as premissas quando um respondente apontava uma discrepância com a demanda observada em sua geografia.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 38% | Executivos de alto nível (CXOs): 15% | Ásia-Pacífico: 42% |
| Nível médio: 45% | Líderes funcionais/de unidade: 26% | Europa, Oriente Médio e África: 36% |
| Participantes menores: 17% | Gerentes: 59% | Américas: 22% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual os grupos de demanda de uso final são reconstruídos usando indicadores de atividade regional e depois filtrados pela penetração de tensoativos de silicone por aplicação. O total é corroborado com aproximações bottom-up seletivas, como preço amostrado por quilograma multiplicado por volumes de consumo estimados nas principais aplicações e uma consolidação da exposição dos fornecedores, quando indícios de receita pública estão disponíveis.
Os insumos tratados como as impressões digitais práticas deste mercado incluem a atividade de formulação de cuidados pessoais e domésticos, a produção de construção e a intensidade de uso de aditivos, os volumes de acabamento e processamento têxtil, a demanda por adjuvantes agrícolas e o movimento de preços observado para intermediários de silicone que influencia o preço dos tensoativos. Quando sinais diretos de volume estavam ausentes, as lacunas foram tratadas usando faixas de dosagem de aplicações comparáveis e aplicando taxas de adoção específicas por região que foram testadas em entrevistas.
Para a previsão, foi utilizada análise de cenários, de modo que o modelo possa refletir diferentes trajetórias para os ciclos de construção, a premiumização em cuidados pessoais e o impulso regulatório em direção a aditivos de menor VOC e maior desempenho. A trajetória final de previsão é aquela que melhor corresponde às faixas de consenso obtidas dos respondentes primários sobre adoção, progressão de preços e comportamento de desestocagem ou reabastecimento no curto prazo.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes, incluindo a direção do comércio regional, tendências de produção downstream e quaisquer mudanças visíveis na combinação de usos finais que possam realisticamente alterar a demanda. Quando uma variação parece grande demais, revisitamos os fatores determinantes das premissas, executamos novamente verificações de sensibilidade sobre adoção e preços, e recontatamos especialistas selecionados para confirmar o que mudou e por quê.
Antes da aprovação final, a análise passa por uma revisão interna em múltiplas etapas, de modo que saltos incomuns em crescimento, participação de mercado ou preços sejam explicados com um rastro claro até os insumos. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos importantes afetam materialmente a oferta, os preços ou o consumo downstream. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais recentemente validada.
Tamanho do mercado de tensoativos de silicone da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para tensoativos de silicone podem diferir mesmo quando o nome do tópico parece idêntico, porque as químicas incluídas, o ano escolhido como referência e a forma como o preço é calculado podem alterar o número final.
Aditivos para tintas e revestimentos que não funcionam como tensoativos frequentemente são incluídos em algumas estimativas, e esse item está fora do escopo da Mordor Intelligence, o que mantém o valor vinculado aos casos de uso de tensoativos em emulsificantes, antiespumantes, agentes umectantes, dispersantes e agentes espumantes. As diferenças também vêm do momento do ano-base, em que algumas fontes se ancoram em 2024 e outras em 2026, e do fato de um preço global único ser usado ou de curvas de preços regionais serem aplicadas com conversão de moeda pela média do período.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,65 bilhões de dólares americanos (2026) | |
| Consultoria Global A | 1,98 bilhão de dólares americanos (2024) | Ancorada em um ano-base de 2024 e uma janela de previsão de 2025-2030, de modo que o nível difere de uma visão baseada em 2026, e a construção de preços parece se apoiar em médias regionais amplas que podem subestimar os graus de formulação de maior valor. |
| Editora do Setor B | 2,75 bilhões de dólares americanos (2024) | Utiliza 2024 como ponto de partida e também reporta tanto receita quanto volume, o que pode inflacionar o valor se a conversão de volume para valor depender de preços generalizados e incluir aditivos adjacentes à base de silicone usados em aplicações semelhantes. |
A dispersão entre as fontes é explicada principalmente pelo que é contabilizado como um tensoativo de silicone, pela seleção do ano-base e pelas premissas de preço e moeda usadas para converter a demanda em receita. Ao manter os insumos rastreáveis aos sinais de demanda por aplicação e ao revalidar a adoção e os preços com respondentes primários, a estimativa permanece mais fácil de reproduzir e de atualizar quando os ciclos de uso final mudam.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de surfactantes de silicone?
O tamanho do mercado de surfactantes de silicone atingiu USD 2,65 bilhões em 2026 e deve chegar a USD 3,18 bilhões até 2031.
Qual segmento de aplicação lidera a geração de receita?
Os emulsificantes ocupam a posição de destaque com 39,78% da participação do mercado de surfactantes de silicone devido ao seu papel central nas emulsões de cuidados pessoais e industriais.
Qual indústria de usuário final está se expandindo mais rapidamente?
A agricultura deve registrar um CAGR de 4,35% até 2031 à medida que a pulverização de precisão e os produtos de proteção biológica de culturas se expandem.
Por que a Ásia-Pacífico é o maior mercado regional?
A Ásia-Pacífico responde por 45,86% da demanda global graças à robusta atividade industrial, à expansão do consumo da classe média e ao forte investimento em têxteis, espumas de poliuretano e agricultura.
Quais são os principais impulsionadores de crescimento para os surfactantes de silicone?
Os principais impulsionadores incluem inovações sensoriais em cuidados pessoais, o crescente uso de espumas de poliuretano em edifícios com eficiência energética, a agricultura habilitada por drones e o lançamento de surfactantes biodegradáveis modificados com açúcar.
Como as regulamentações estão moldando o desenvolvimento de produtos?
As restrições sobre siloxanos cíclicos e PFAS impulsionam os fabricantes em direção a químicas de silicone biodegradáveis e de base biológica, estimulando o investimento em P&D e a diferenciação de mercado.