
Tamanho e Participação do Mercado de Produtos Químicos Úmidos para Aplicações em Eletrônicos e Semicondutores
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
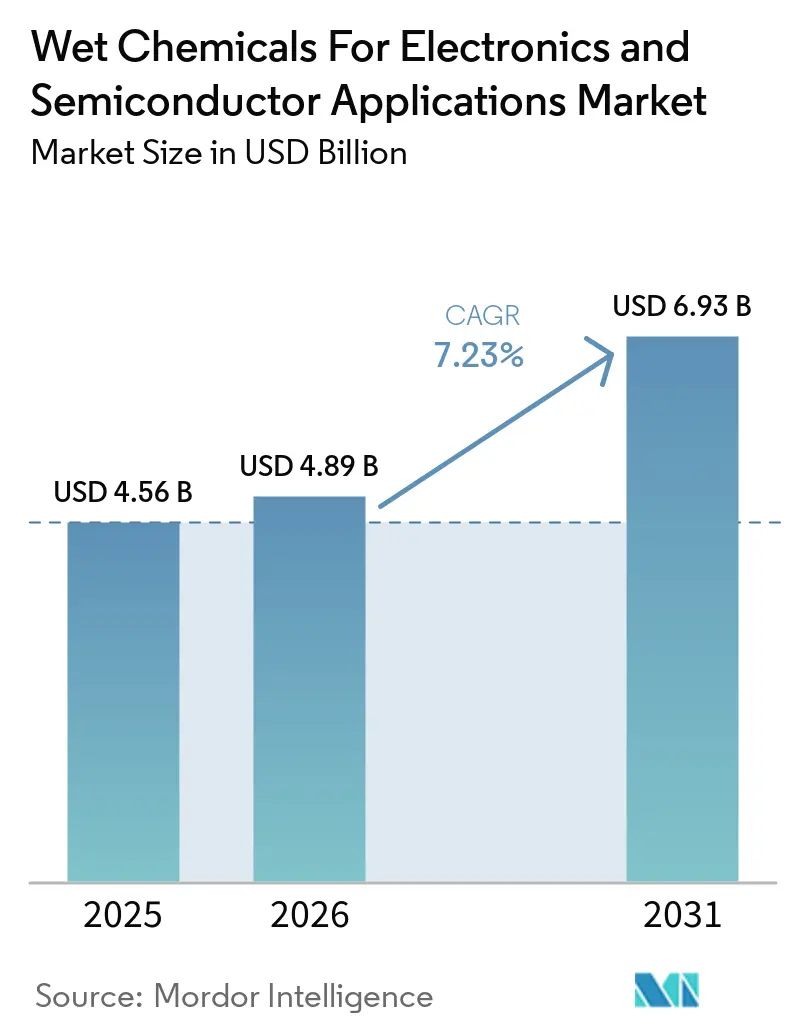
| Tamanho do Mercado (2026) | 4.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.93 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos Químicos Úmidos para Aplicações em Eletrônicos e Semicondutores por Mordor Intelligence
O tamanho do Mercado de Produtos Químicos Úmidos para Aplicações em Eletrônicos e Semicondutores foi avaliado em 4,56 bilhões de USD em 2025 e estima-se que cresça de 4,89 bilhões de USD em 2026 para atingir 6,93 bilhões de USD at 2031, a um CAGR de 7,23% durante o período de previsão (2026-2031). O mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores é sustentado por um maior número de etapas de limpeza, corrosão e preparação de superfície em nós de semicondutores avançados. O processamento úmido representou 35%-59% do consumo de produtos químicos nos fluxos de nós tecnológicos de N90 a A14, o que mantém esta categoria central para a fabricação de chips mesmo com as mudanças nos projetos de processo. A demanda também é moldada pela transição para estruturas 3D e embalagens avançadas, onde a pureza química e o controle de processo afetam o rendimento. Os fornecedores estão respondendo por meio de adições de capacidade próximas aos principais clusters de fabricação e por meio de produtos qualificados para etapas de processo específicas. Longos períodos de qualificação e regras mais rígidas de tratamento de efluentes favorecem fornecedores estabelecidos, ao mesmo tempo em que elevam o custo de expansão da oferta no mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores.
Principais Conclusões do Relatório
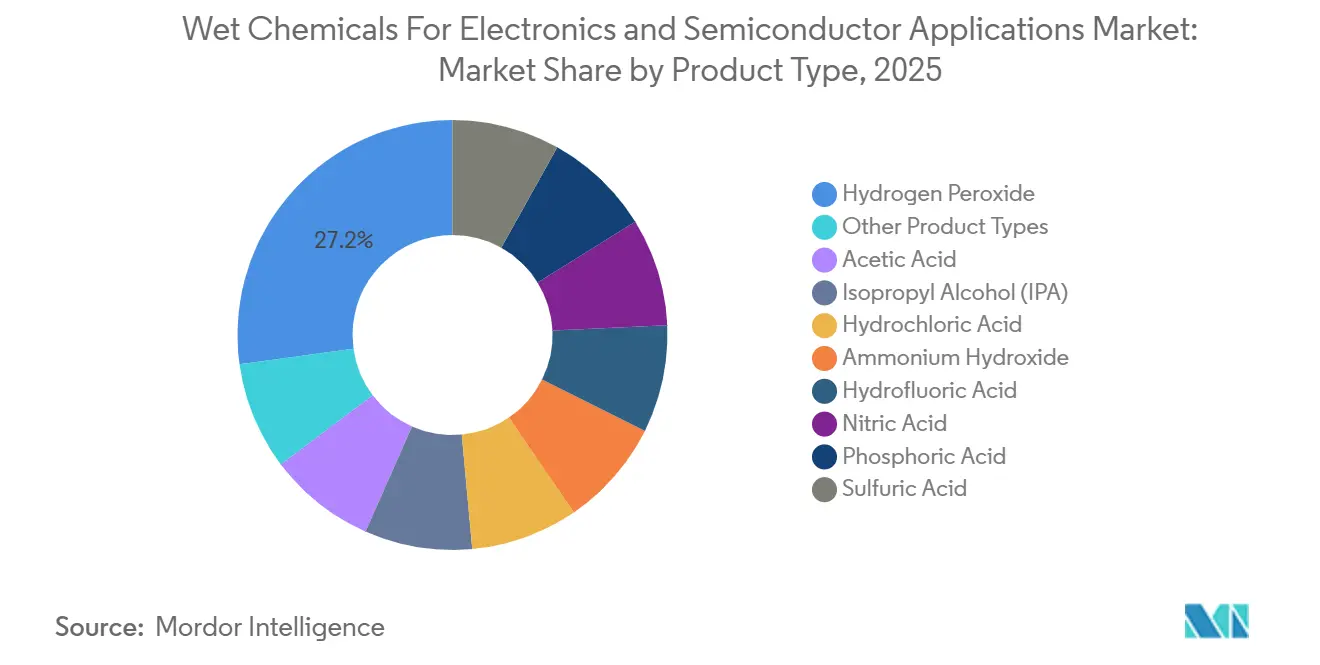
- Por tipo de produto, o peróxido de hidrogênio deteve 27,18% da participação do mercado de produtos químicos úmidos para aplicaçes em eletrônicos e semicondutores em 2025, enquanto o ácido sulfúrico deve avançar a um CAGR de 8,05% até 2031.
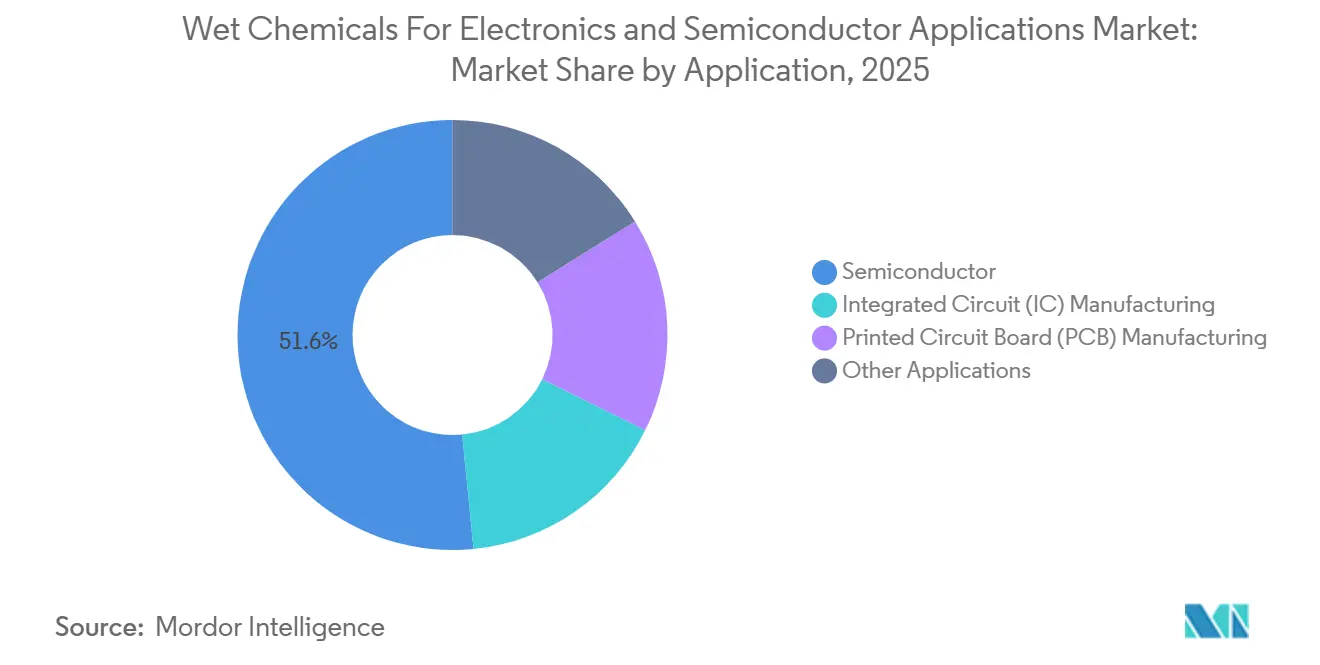
- Por aplicação, o segmento de semicondutores deteve 51,56% da participação do mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores em 2025 e deve avançar a um CAGR de 8,43% até 2031.
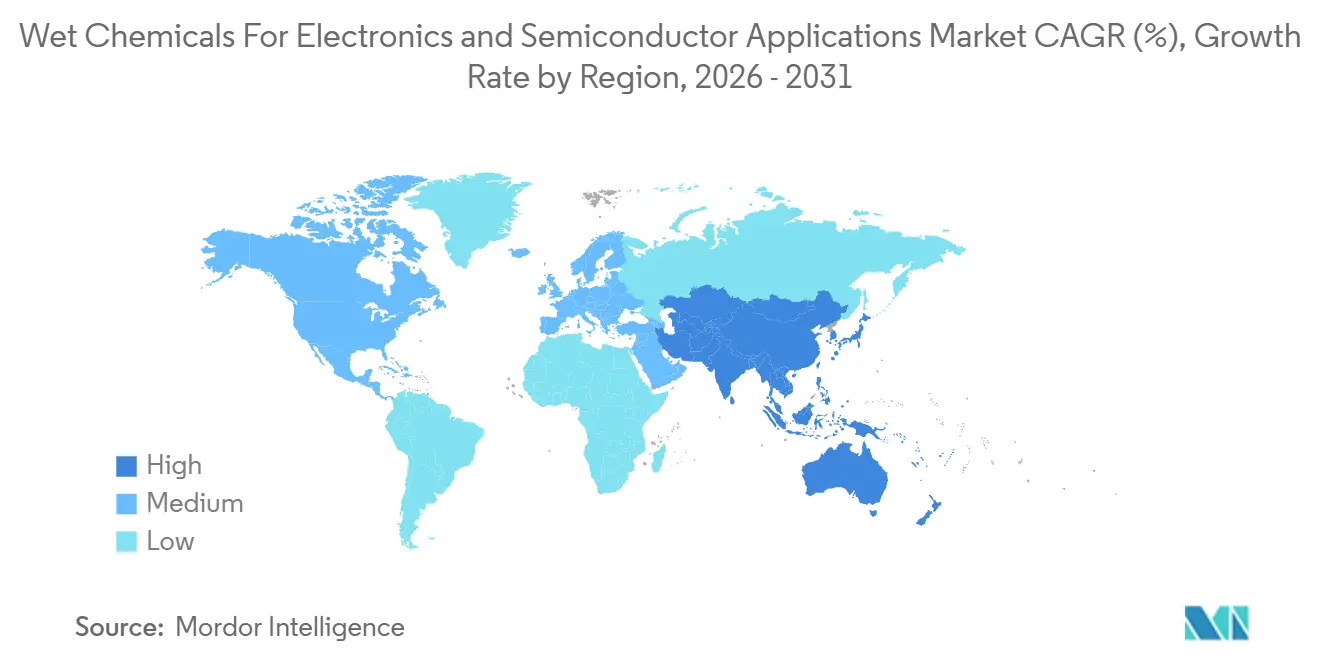
- Por geografia, a Ásia-Pacífico deteve 40,32% da participação do mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores em 2025 e deve avançar a um CAGR de 8,27% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Fabricação de Semicondutores em Nós Avançados e 3D | +2.0% | Global (núcleo APAC, expansão para América do Norte e UE) | Médio prazo (2–4 anos) |
| Demanda por Semicondutores para IA, Computação de Alto Desempenho, 5G e Automotivo | +1.7% | Global | Longo prazo (≥ 4 anos) |
| Maior Intensidade de Produtos Químicos Úmidos por Wafer em Nós Abaixo de 7 nm | +1.4% | Global (APAC e América do Norte) | Médio prazo (2–4 anos) |
| Localização de Fábricas e Incentivos Governamentais para Semicondutores | +1.0% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Embalagem Avançada, Ligação Híbrida e Integração Heterogênea | +0.7% | Global (núcleo APAC) | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Fabricação de Semicondutores em Nós Avançados e 3D
O mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores se beneficia das arquiteturas de lógica 3D NOT AND (NAND) e gate-all-around, que adicionam etapas de processo a cada wafer em vez de simplesmente reduzir os tamanhos dos recursos. Um wafer de 3 nm passa por mais de 600 etapas de processo, com 15%-20% envolvendo estágios de limpeza dedicados usando ácido fluorídrico diluído, formulações de hidróxido de amônio-peróxido e ácido clorídrico-peróxido. Os principais produtores de memória ultrapassaram 200 camadas empilhadas em 3D NAND, de modo que cada camada adicional acrescenta ciclos de corrosão e necessidades de limpeza associadas. A Taiwan Semiconductor Manufacturing Company (TSMC) forneceu orientação de despesas de capital para 2026 de 52 bilhões de USD a 56 bilhões de USD para capacidade de 2 nm e instalações de embalagem avançada em Taiwan, Arizona e Japão. Cada nova fábrica sub-7 nm pode, portanto, tornar-se um cliente recorrente maior de produtos químicos, mesmo quando a produção de wafers não aumenta na mesma taxa que o uso de produtos químicos. A ligação híbrida adiciona necessidades de preparação de superfície, limpeza pós-ligação e preenchimento de via através do silício, ampliando o papel da química úmida além da fabricação de wafers de front-end.
Demanda por Semicondutores para IA, Computação de Alto Desempenho, 5G e Automotivo
O mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores recebe suporte de aceleradores de inteligência artificial (IA), processadores de computação de alto desempenho, equipamentos 5G e chips automotivos. A TSMC relatou que aceleradores de IA e processadores de computação de alto desempenho representaram 58% de sua receita de 122,42 bilhões de USD em 2025, enquanto os nós avançados representaram 77% da receita de wafers do segundo trimestre de 2026 por valor. A produção de chips de IA requer níveis muito baixos de impurezas metálicas, etapas adicionais de processamento químico por die e controle consistente de defeitos em fluxos de processo complexos. As linhas de semicondutores para estações-base 5G e sistemas automotivos avançados de assistência ao condutor utilizam nós menos avançados, mas necessitam de produtos químicos úmidos com seletividade adequada a requisitos de confiabilidade exigentes. Isso cria demanda por graus de altíssima pureza ao lado de produtos específicos para cada aplicação, o que reduz a dependência de um único grau químico e de um único padrão de uso final. As estruturas de conformidade automotiva, incluindo AEC-Q100 e IATF 16949, também reforçam as expectativas de rastreabilidade e pureza nos fluxos de produção utilizados pelos fabricantes de componentes.
Maior Intensidade de Produtos Químicos Úmidos por Wafer em Nós Abaixo de 7 nm
O mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores é afetado pelo aumento do uso de produtos químicos por wafer à medida que os nós ficam abaixo de 7 nm e as sequências de processo se tornam mais complexas. O processamento úmido representou 35%-59% do uso total de produtos químicos nos fluxos completos de nós tecnológicos de N90 a A14, e permaneceu a maior categoria de uso de produtos químicos em nós avançados. A multipadronagem e os requisitos de interface dos transistores gate-all-around aumentam as necessidades de limpeza e corrosão úmida em vários pontos da sequência de fabricação. Em nós avançados, especificações de contaminação mais rígidas podem restringir a reutilização de produtos químicos processados e aumentar as compras de material novo e qualificado. Os requisitos de impurezas metálicas em níveis de partes por trilhão tornam a pureza química uma questão de produção, e não uma preferência de aquisição para os operadores de fábricas. A estrutura SEMI C1 para produtos químicos líquidos apoia ainda mais os requisitos de pureza consistentes em cadeias de fornecimento qualificadas e especificações de materiais estabelecidas.
Localização de Fábricas e Incentivos Governamentais para Semicondutores
O mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores está se expandindo para novos locais de produção à medida que os governos incentivam a fabricação local de chips e cadeias de fornecimento mais resilientes. A Comissão Europeia adotou sua proposta para a Lei Europeia de Chips 2.0 em junho de 2026, incluindo disposições para investimento direto da União Europeia em fabricação de semicondutores e novas tecnologias de chips[1]. A Intel comprometeu 5 bilhões de EUR (aproximadamente 5,7 bilhões de USD) para expandir seu campus de Leixlip na Irlanda em julho de 2026. A Infineon inaugurou sua Fábrica de Energia Inteligente em Dresden em julho de 2026, expandindo a fabricação local de semicondutores de potência e produtos analógicos. A produção local de produtos químicos pode ajudar as fábricas a cumprir os requisitos de aprovação e gestão de resíduos sob o regulamento de Registro, Avaliação, Autorização e Restrição de Substâncias Químicas (REACH) da União Europeia e a Diretiva de Emissões Industriais.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Conformidade com Produtos Químicos Perigosos e Tratamento de Resíduos | -0.9% | Global | Curto prazo (≤ 2 anos) |
| Ciclos de Qualificação e Custos de Substituição em Fábricas de Ponta | -0.6% | Global (APAC e América do Norte) | Longo prazo (≥ 4 anos) |
| Perturbações na Cadeia de Fornecimento de Matérias-Primas, Logística e Regional | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Conformidade com Produtos Químicos Perigosos e Tratamento de Resíduos
O mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores enfrenta custos adicionais decorrentes das regras de descarte de produtos químicos perigosos e do tratamento de resíduos cada vez mais complexo. A Agência de Proteção Ambiental dos EUA estabeleceu ações para substâncias perfluoroalquílicas e polifluoroalquílicas (PFAS), incluindo trabalho sobre controles de descarte, em seu Roteiro Estratégico para PFAS[2]. Até janeiro de 2025, a penalidade civil máxima por violação da Lei de Água Limpa era de 68.445 USD por dia por violação, conforme 40 CFR 19.4. As instalações de semicondutores podem precisar de sistemas de carvão ativado, troca iônica ou Descarga Líquida Zero (ZLD) para gerenciar águas residuais e atender às expectativas de descarte mais rígidas. Mais etapas de processo em nós avançados aumentam os volumes de efluentes e tornam os fluxos de resíduos de ácido fluorídrico, hidróxido de tetrametilamônio e metais pesados mais difíceis e mais custosos de gerenciar.
Ciclos de Qualificação e Custos de Substituição em Fábricas de Ponta
O mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores apresenta uma alta barreira de entrada, pois um novo fornecedor normalmente precisa de 12 a 18 meses para se qualificar em uma fábrica de ponta. A qualificação é específica para cada nó, portanto, uma formulação aprovada para um processo de 3 nm não se qualifica automaticamente para um processo de 2 nm com diferentes requisitos de rendimento. A TSMC, a Samsung Electronics e a SK Hynix normalmente mantêm de 3 a 6 fornecedores aprovados para uma etapa química crítica, o que proporciona redundância operacional sem criar uma substituição fácil de fornecedores. Um fornecedor potencial deve concluir análises de defeitos, trabalho de rugosidade de borda de linha e testes de integração de processo antes de receber autorização de volume para uma linha de produção. Esse processo torna o novo fornecimento mais lento para chegar ao mercado do que os anúncios de investimento de capital podem sugerir e requer recursos tanto do fornecedor quanto da fábrica. Ele também sustenta o poder de precificação dos fornecedores estabelecidos, pois os compradores de produtos químicos evitam mudanças de formulação que possam reduzir o rendimento, mesmo quando existem diferenças de preço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Peróxido de Hidrogênio Lidera Enquanto Ácido Sulfúrico Define o RitmoO peróxido de hidrogênio deteve 27,18% da participação do mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores em 2025. Seu papel na limpeza SC-1 e na remoção por mistura de ácido sulfúrico-peróxido sustenta o uso repetido na produção de lógica e memória de ponta. Essas sequências de limpeza removem partículas, resíduos orgânicos e contaminação residual antes das etapas de processo posteriores. A mesma etapa de limpeza requer controle mais rígido de metais residuais a 2 nm do que a 28 nm, o que aumenta a importância da consistência do produto. Esse requisito pode aumentar o volume de material e o valor dos graus qualificados à medida que os fabricantes buscam resultados de processo estáveis em execuções de wafers de alto volume.
O ácido sulfúrico deve avançar a um CAGR de 8,05% até 2031, a taxa mais rápida entre os tipos de produtos no setor de produtos químicos úmidos para aplicações em eletrônicos e semicondutores. Seu crescimento reflete uma limpeza mais frequente por mistura de ácido sulfúrico-peróxido em nós abaixo de 7 nm, onde a remoção de fotorresiste e a condição da superfície afetam o processamento posterior. A BASF anunciou em abril de 2025 que construiria uma instalação de ácido sulfúrico de grau semicondutor em Ludwigshafen, Alemanha, com operações previstas para 2027. O ácido fluorídrico suporta a corrosão de óxido e nitreto, enquanto o ácido fosfórico suporta a corrosão seletiva de nitreto de silício em estruturas 3D NAND de alta razão de aspecto. O ácido nítrico e o ácido acético servem para passivação e limpeza de precisão, enquanto os limpadores pós-planarização química-mecânica estão ganhando importância à medida que as fábricas buscam melhorar o rendimento.



Por Aplicação:
Semicondutores Comandam Tanto a Escala quanto o CrescimentoO segmento de semicondutores deteve 51,56% da participação do mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores em 2025. Ele utiliza produtos químicos úmidos para limpeza e corrosão na produção de lógica, memória e fundição, tornando-se o maior centro de demanda entre as aplicações. A limpeza representa a maior parte da demanda porque as instalações avançadas utilizam cada vez mais o processamento de wafer único em vez de métodos em lote. Essa abordagem usa mais produtos químicos por wafer, mas suporta os requisitos de rendimento e controle de contaminação de nós abaixo de 7 nm. A corrosão é a atividade de crescimento mais rápido dentro da fabricação de semicondutores, à medida que as arquiteturas 3D adicionam ciclos e estendem o tempo gasto na remoção de material.
O segmento de semicondutores deve avançar a um CAGR de 8,43% até 2031. O crescimento no tamanho do mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores para esta aplicação está mais estreitamente ligado à migração de nós e à complexidade do processo do que aos volumes de wafers isoladamente. A fabricação de circuitos integrados adiciona demanda de back-end e embalagem para limpeza de metalização sob bump, preparação de camada de redistribuição e limpeza pós-ligação para montagens de chips cada vez mais complexas. A fabricação de placas de circuito impresso fornece uma base mais estável por meio de corrosão de cobre e processamento de camada interna para usos finais em eletrônicos, automotivo e industrial.

Análise Geográfica
Mercado de Produtos Químicos Úmidos para Aplicações em Eletrônicos e Semicondutores na Ásia-Pacífico
A Ásia-Pacífico deteve 40,32% da participação do mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores em 2025 e deve avançar a um CAGR de 8,27% até 2031. Taiwan, Coreia do Sul, Japão e China concentram grande parte da capacidade de semicondutores da região e da demanda por produtos químicos de altíssima pureza. A orientação de despesas de capital da TSMC para 2026 de 52 bilhões de USD a 56 bilhões de USD sustenta a demanda da produção de 2 nm e das adições de embalagem avançada. A expansão de fábricas da China concentra-se mais em nós maduros e de médio alcance, o que cria demanda substancial em diferentes níveis de pureza e preço. A Índia é um local emergente, e a FUJIFILM Corporation assinou um memorando de entendimento com a Tata Electronics em setembro de 2026 para apoiar o ecossistema de materiais para semicondutores da fábrica de Dholera.
Mercado de Produtos Químicos Úmidos para Aplicações em Eletrônicos e Semicondutores na América do Norte
Na América do Norte, novas fábricas no Arizona, Ohio e Texas devem criar demanda adicional à medida que avançam para a produção entre 2027 e 2030. Os gastos mundiais com equipamentos para fábricas de 300 mm atingiram 107 bilhões de USD em 2025, ultrapassando 100 bilhões de USD pela primeira vez. A região historicamente dependeu da produção de produtos químicos úmidos no Japão, Alemanha e Taiwan, enquanto as disposições de conteúdo doméstico apoiam opções de fornecimento local. Os requisitos de tratamento de águas residuais de eletrônicos dos EUA e os controles de descarte de substâncias perfluoroalquílicas e polifluoroalquílicas incentivam instalações projetadas com capacidade de Descarga Líquida Zero.
Mercado de Produtos Químicos Úmidos para Aplicações em Eletrônicos e Semicondutores na EMEA e América do Sul
Na Europa, a Infineon inaugurou sua Fábrica de Energia Inteligente em Dresden em julho de 2026, adicionando demanda por produtos químicos de processo para semicondutores de potência e analógicos. A expansão planejada da GlobalFoundries em Dresden tem como meta mais de 1 milhão de wafers anualmente até 2028, enquanto a BASF anunciou investimentos em ácido sulfúrico e hidróxido de amônio em Ludwigshafen em 2025. A América do Sul e o Oriente Médio e África permanecem áreas de menor demanda, com demanda vinculada principalmente a placas de circuito impresso, montagem, teste e embalagem de circuitos integrados.
Cenário Competitivo
Concentração do Mercado
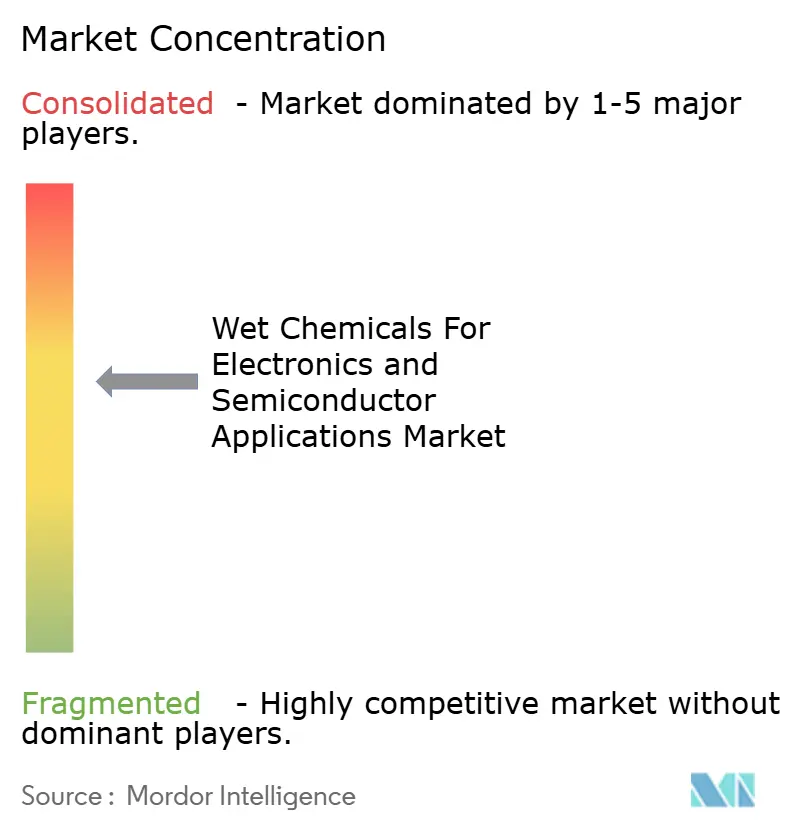
O mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores é moderadamente concentrado, com os cinco principais participantes incluindo Entegris, BASF, Avantor, Inc., Honeywell International Inc. e KANTO KAGAKU. A concorrência depende de formulações qualificadas, graus de altíssima pureza e adequação à aplicação, e não apenas do preço. A FUJIFILM Corporation divulgou um crescimento médio anual de 20% em seu negócio de materiais para semicondutores do ano fiscal de 2021 ao ano fiscal de 2025. Os fornecedores estabelecidos se beneficiam quando seus produtos são integrados em etapas sensíveis ao rendimento, e os longos períodos de qualificação limitam mudanças rápidas de fornecedores.
A atividade estratégica no mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores está centrada em capacidade, acesso local e formulações de menor impacto. A FUJIFILM Corporation concluiu sua instalação de Oita para limpadores pós-planarização química-mecânica em agosto de 2026 e triplicou a capacidade de produção no local. A BASF anunciou capacidade de ácido sulfúrico de grau semicondutor em abril de 2025 e uma planta de hidróxido de amônio de grau eletrônico em outubro de 2025, ambas em Ludwigshafen. Esses investimentos posicionam o fornecimento mais próximo do crescente cluster de semicondutores alemão. Os fornecedores estão desenvolvendo formulações para ligação híbrida e integração heterogênea, enquanto produtos reformulados ambientalmente podem ganhar importância à medida que as restrições sobre materiais fluorados se tornam mais rígidas.
O mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores tem espaço para fornecedores focados na fabricação local na América do Norte e na Europa. Formulações de limpeza especializadas para displays e embalagens avançadas podem oferecer um ponto de entrada mais acessível do que a fabricação de wafers de ponta. Fornecedores que oferecem pureza validada, confiabilidade logística e suporte técnico local podem ganhar posição à medida que a capacidade de fábricas se expande geograficamente. O mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores permanece menos aberto à substituição baseada em preço, onde uma mudança de produto químico poderia ameaçar o rendimento de produção.
Líderes do Setor de Produtos Químicos Úmidos para Aplicações em Eletrônicos e Semicondutores
-
Entegris
-
Honeywell International Inc.
-
KANTO KAGAKU
-
BASF
-
Avantor, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos Químicos Úmidos para Aplicações em Eletrônicos e Semicondutores Empresas cobertas neste relatório
- Air Products and Chemicals, Inc.
- Avantor, Inc.
- BASF
- Eastman Chemical Company
- Entegris
- FUJIFILM Corporation
- Honeywell International Inc.
- JSR Corporation
- KANTO KAGAKU
- Merck KGaA
- Mitsubishi Chemical Corporation
- Shin-Etsu Chemical Co., Ltd.
- Solvay
- TOKYO OHKA KOGYO CO., LTD.
Desenvolvimentos industriais recentes em Mercado de Produtos Químicos Úmidos para Aplicações em Eletrônicos e Semicondutores
- Setembro de 2026: A Solvay anunciou planos para mais do que dobrar sua capacidade de peróxido de hidrogênio ultrapuro em Taiwan, de 35.000 para mais de 70.000 toneladas métricas por ano até o final de 2026, por meio de sua joint venture Shinsol Advanced Chemicals. A expansão responde ao aumento da demanda por semicondutores e fortalece o fornecimento de peróxido de hidrogênio de grau eletrônico usado para limpeza de wafers.
- Outubro de 2025: A BASF anunciou a construção de uma nova planta de hidróxido de amônio de grau eletrônico em seu local de Ludwigshafen, na Alemanha, com operações previstas para iniciar em 2027. O produto químico de alta pureza apoiará a limpeza de wafers, corrosão e outros processos de semicondutores de precisão, fortalecendo o fornecimento local para a crescente base de fabricação de semicondutores da Europa.
Escopo do Relatório Global do Mercado de Produtos Químicos Úmidos para Aplicações em Eletrônicos e Semicondutores
Os produtos químicos úmidos são formulações químicas de alta pureza usadas para limpar, corroer, remover contaminantes e preparar superfícies durante os processos de fabricação de eletrônicos e semicondutores. Eles suportam o processamento de precisão ao permitir a remoção controlada de materiais e resíduos de wafers, componentes e substratos eletrônicos.
O Mercado de Produtos Químicos Úmidos para Aplicações em Eletrônicos e Semicondutores é segmentado por tipo de produto, aplicação e geografia. Por tipo de produto, o mercado é segmentado em peróxido de hidrogênio, ácido acético, álcool isopropílico (IPA), ácido clorídrico, hidróxido de amônio, ácido fluorídrico, ácido nítrico, ácido fosfórico, ácido sulfúrico e outros tipos de produtos. Por aplicação, o mercado é segmentado em semicondutor, incluindo limpeza e corrosão, fabricação de circuito integrado (CI), fabricação de placa de circuito impresso (PCI) e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para produtos químicos úmidos para aplicações em eletrônicos e semicondutores em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Peróxido de Hidrogênio |
| Ácido Acético |
| Álcool Isopropílico (IPA) |
| Ácido Clorídrico |
| Hidróxido de Amônio |
| Ácido Fluorídrico |
| Ácido Nítrico |
| Ácido Fosfórico |
| Ácido Sulfúrico |
| Outros Tipos de Produtos |
| Semicondutor | Limpeza |
| Corrosão | |
| Fabricação de Circuito Integrado (CI) | |
| Fabricação de Placa de Circuito Impresso (PCI) | |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Peróxido de Hidrogênio | |
| Ácido Acético | ||
| Álcool Isopropílico (IPA) | ||
| Ácido Clorídrico | ||
| Hidróxido de Amônio | ||
| Ácido Fluorídrico | ||
| Ácido Nítrico | ||
| Ácido Fosfórico | ||
| Ácido Sulfúrico | ||
| Outros Tipos de Produtos | ||
| Por Aplicação | Semicondutor | Limpeza |
| Corrosão | ||
| Fabricação de Circuito Integrado (CI) | ||
| Fabricação de Placa de Circuito Impresso (PCI) | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores?
O mercado de produtos químicos úmidos para aplicações em eletrônicos e semicondutores está em 4,89 bilhões de USD em 2026 e deve atingir 6,93 bilhões de USD até 2031.
Qual tipo de produto liderou a demanda em 2025?
O peróxido de hidrogênio liderou a demanda por produto com 27,18% de participação em 2025, pois é utilizado em formulações críticas de limpeza e remoção.
Qual aplicação deve avançar mais rapidamente até 2031?
O segmento de semicondutores deve avançar a um CAGR de 8,43% até 2031, à medida que as necessidades de limpeza e corrosão aumentam com a complexidade dos nós.
Qual região deve avançar mais rapidamente até 2031?
A Ásia-Pacífico deve avançar a um CAGR de 8,27% até 2031.