
Tamanho e Participação do Mercado de Fabricação de Semicondutores e Peças Eletrônicas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
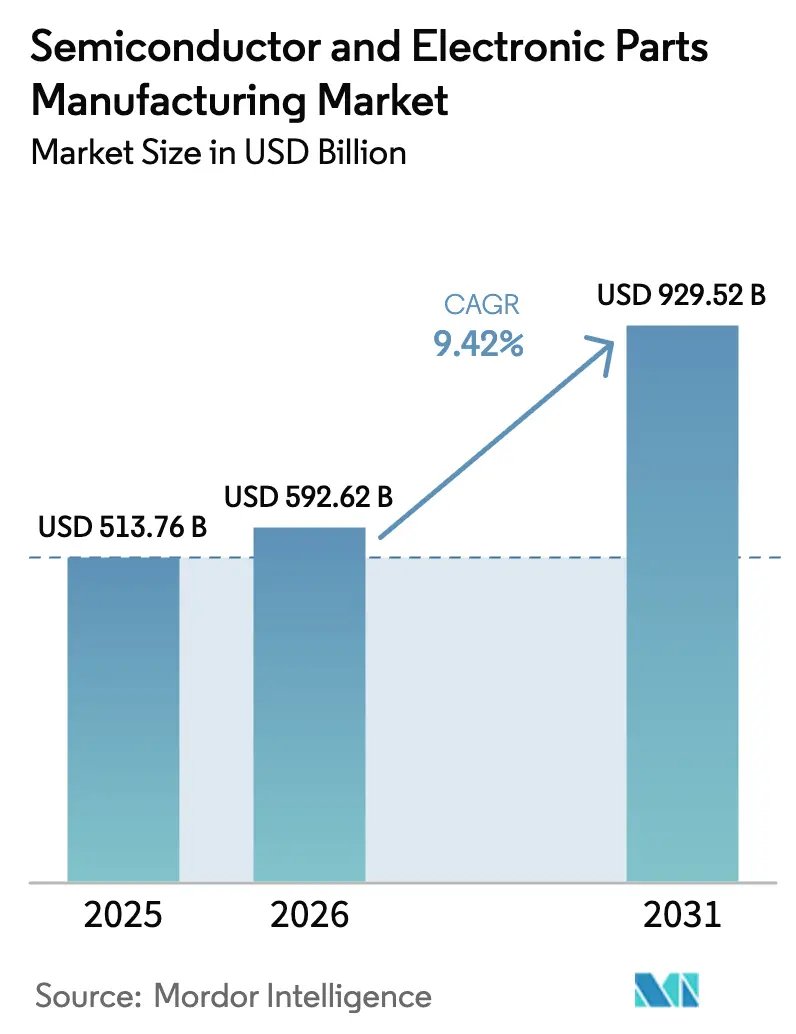
| Tamanho do Mercado (2026) | 592.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 929.52 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.42 % |
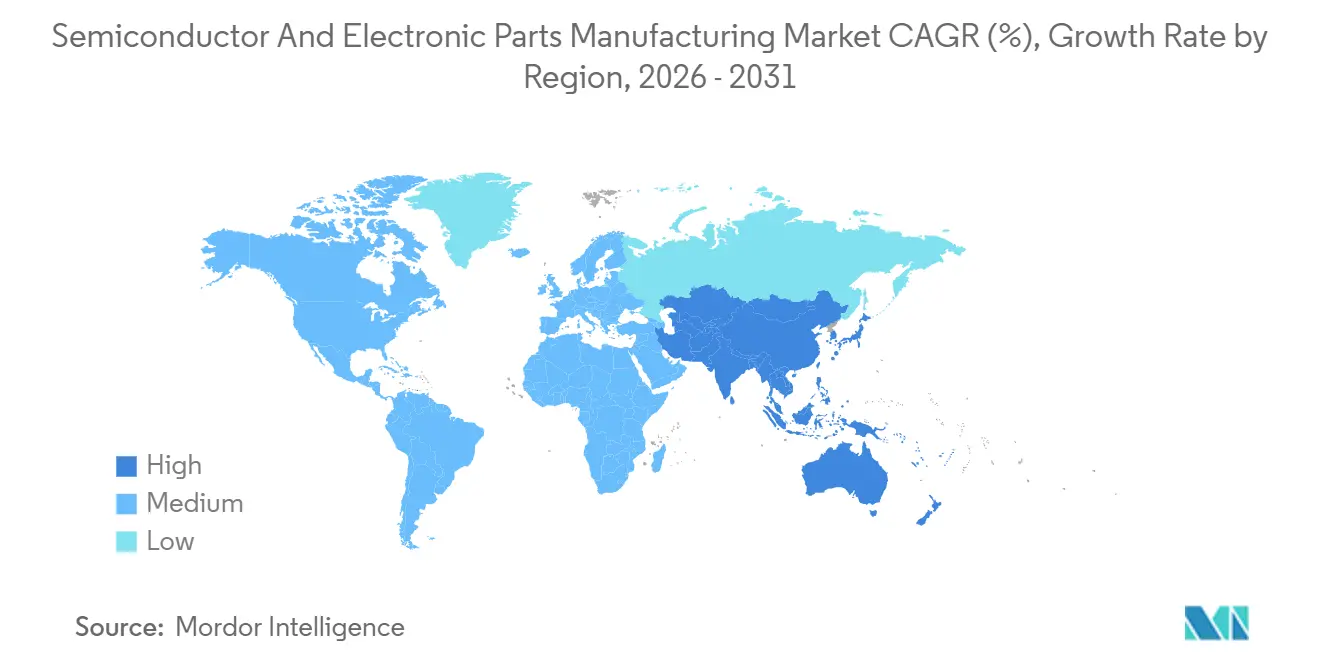
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
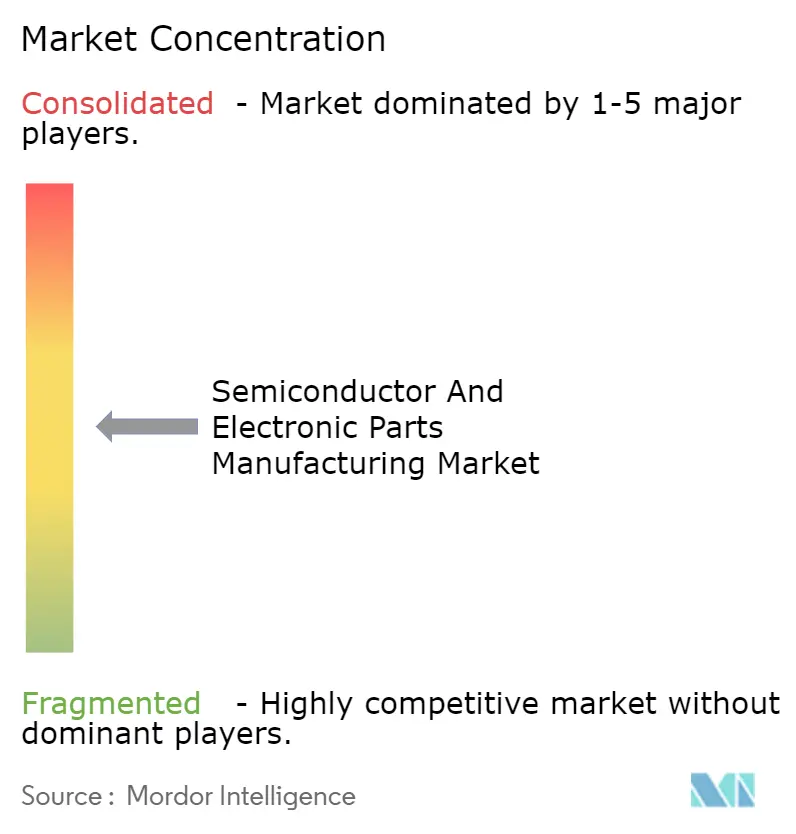
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fabricação de Semicondutores e Peças Eletrônicas por Mordor Intelligence
O tamanho do mercado de Fabricação de Semicondutores e Peças Eletrônicas deve crescer de USD 513,76 bilhões em 2025 para USD 592,62 bilhões em 2026 e está projetado para atingir USD 929,52 bilhões até 2031, expandindo-se a um CAGR de 9,42% no período de 2026-2031. Essa expansão representa a criação de valor absoluto mais rápida já registrada pelo setor desde meados dos anos 2000, confirmando que o realinhamento estrutural da cadeia de suprimentos, e não a recuperação pós-pandemia, está impulsionando a formação de capital. As implantações aceleradas de infraestrutura de inteligência artificial (IA) estão redefinindo as prioridades de arquitetura de semicondutores, favorecendo a memória de alta largura de banda e o empacotamento avançado em detrimento de reduções adicionais de nó. A eletrificação intensificada do transporte, aliada à migração para dispositivos de energia em semicondutores compostos, está desbloqueando reservas de receita premium em carboneto de silício (SiC) e nitreto de gálio (GaN). Programas nacionais de subsídios — mais notavelmente a Lei CHIPS e Ciência dos Estados Unidos e a Lei de Chips da União Europeia — movimentaram mais de USD 100 bilhões em incentivos diretos para pipelines de construção de fábricas de fabricação, efetivamente repatriando segmentos da pegada de produção que saíram dessas geografias há três décadas.[1]Departamento de Comércio dos EUA, "Alocações de Subsídios da Lei CHIPS," commerce.gov Simultaneamente, estratégias de parceria com países aliados estão ampliando a capacidade de nós maduros no Vietnã, na Índia e no México, enquanto regimes de controle de exportações elevam obstáculos de conformidade que favorecem líderes verticalmente integrados. Os fatores de risco incluem restrições geopolíticas crescentes e escassez de engenheiros de processo especializados em tecnologias abaixo de 7 nm.
Principais Conclusões do Relatório
- Por tipo de produto, os CIs Lógicos lideraram com 36,54% de participação na receita em 2025, enquanto o segmento de Discretos e Energia deve registrar um CAGR de 10,42% até 2031.
- Por componente, Equipamentos capturaram 51,26% da receita em 2025 e os Serviços estão projetados para crescer a um CAGR de 10,15% entre 2026 e 2031.
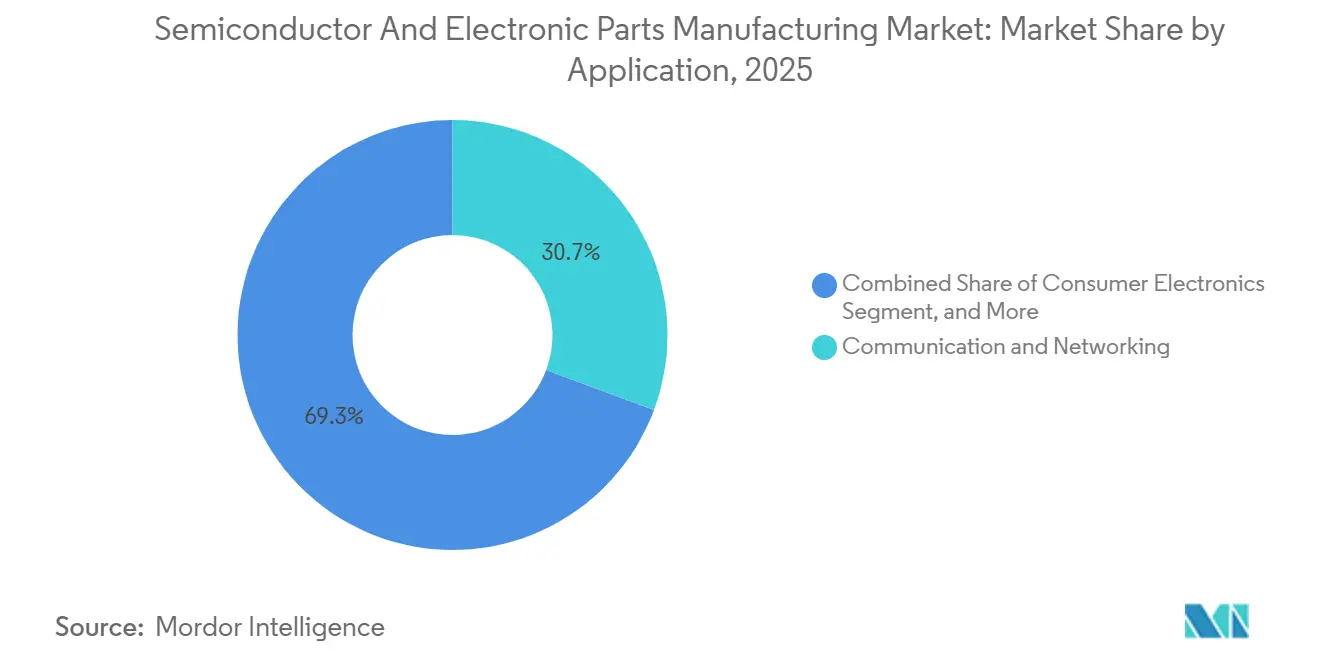
- Por aplicação, Comunicações e Redes capturaram 30,68% da receita em 2025, enquanto as soluções de Data Center e Nuvem devem avançar a um CAGR de 10,86% até 2031.
- Por nó tecnológico, abaixo de 7 nm representou 43,48% da receita de 2025 e deve expandir-se a um CAGR de 9,88% até 2031.
- Por geografia, a região Ásia-Pacífico representou 49,66% da receita de 2025, enquanto a América do Norte deve registrar o CAGR regional mais rápido de 11,26% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Liderada por IA por Computação de Alta Largura de Banda | +2.8% | Global, concentrada na América do Norte e no Leste Asiático | Médio prazo (2–4 anos) |
| Eletrificação do Transporte Impulsionando o Conteúdo de SiC / GaN | +1.9% | Global, liderada pela Europa, China e América do Norte | Longo prazo (≥ 4 anos) |
| Corrida de Subsídios Governamentais para Fábricas (CHIPS, Lei de Chips da UE, K-Chips, etc.) | +2.1% | América do Norte, Europa, Coreia do Sul, Japão | Curto prazo (≤ 2 anos) |
| Proliferação de Dispositivos 5G e IoT de Borda | +1.2% | Núcleo Ásia-Pacífico, expansão para Oriente Médio e África | Médio prazo (2–4 anos) |
| Chiplets e Integração Heterogênea 3D Acelerando o Crescimento Independente de Nó | +0.9% | Global, com centros de P&D na América do Norte e em Taiwan | Longo prazo (≥ 4 anos) |
| Duplicação de Capacidade de Nós Legados Críticos por Parceria com Países Aliados | +0.5% | América do Norte, Europa, Sudeste Asiático | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Liderada por IA por Computação de Alta Largura de Banda
As remessas de memória de alta largura de banda (HBM) expandiram 150% em relação ao ano anterior em 2025, refletindo cargas de trabalho de IA generativa que exigem 1,2 TB/s de largura de banda por pacote. Os hiperescaladores começaram a co-projetar aceleradores personalizados com fundições, comprimindo os mercados endereçáveis de GPUs comerciais e posicionando a tecnologia de empacotamento avançado como a próxima fronteira competitiva. A arquitetura Blackwell da Nvidia, entrando em remessas em volume em 2026, integra oito pilhas HBM3E, sobrecarregando a capacidade de salas limpas até que as expansões do final de 2026 se concretizem. As reformas de data centers agora especificam racks de 1,5 MW, triplicando as linhas de base de densidade de energia de 2024 e, consequentemente, impulsionando a demanda por módulos SiC em inversores de conexão à rede. Programas de IA soberana nos Emirados Árabes Unidos, na Arábia Saudita e na Índia acrescentam mais USD 30 bilhões em orçamentos de computação localizados destinados a contornar GPUs sujeitas a controles de exportação. O multiplicador se estende a tecidos de rede e subsistemas de gerenciamento térmico, que juntos adicionam USD 12.000 de conteúdo de semicondutores por rack de servidor.
Eletrificação do Transporte Impulsionando o Conteúdo de SiC / GaN
O conteúdo de semicondutores em veículos elétricos atingiu USD 1.200 por unidade em 2025, o dobro da linha de base de motores de combustão interna, com os inversores SiC contribuindo com 35% desse aumento.[2]Infineon Technologies, "Tendências de Custo de Módulos de Energia SiC," infineon.com Dados de desmontagem da Tesla confirmaram custos de módulos SiC abaixo de USD 150 por quilowatt, catalisando a adoção em modelos de mercado de massa com preços abaixo de USD 30.000. As montadoras chinesas BYD e Geely estão integrando verticalmente linhas de wafers SiC de 200 mm, desafiando os fornecedores ocidentais em custo enquanto persistem lacunas de rendimento de 25 pontos percentuais. Os dispositivos GaN, utilizados em carregadores embarcados, permitem reduções de volume de 30%, mas enfrentam ceticismo quanto à confiabilidade sob ciclagem de temperatura automotiva, limitando a penetração em plataformas de 2025 a 15%. Os regulamentos Euro 7, que exigem híbridos leves de 48 V em todos os novos carros de passeio a partir de julho de 2025, acrescentam demanda incremental de 300.000 inícios de wafer por mês de discretos de energia.
Corrida de Subsídios Governamentais para Fábricas
Os Estados Unidos desembolsaram USD 29 bilhões em subsídios da Lei CHIPS até dezembro de 2025, incluindo USD 6,6 bilhões para a Fábrica 21 da TSMC no Arizona, que tem como meta a produção em 3 nm até 2027. A União Europeia comprometeu EUR 15 bilhões (USD 16,4 bilhões) em apoio direto até meados de 2025, direcionando EUR 10 bilhões (USD 10,9 bilhões) para o complexo da Intel em Magdeburgo. O programa K-Chips da Coreia do Sul comprometeu KRW 26 trilhões (USD 19,5 bilhões) em compensações fiscais, acelerando a instalação P4 da Samsung em Pyeongtaek em direção à produção em volume de 2 nm no final de 2025. Esses subsídios diluem os limites de retorno sobre o capital e incorporam riscos de excesso de capacidade em linhas de 28 nm, onde 1,2 milhão de inícios de wafer por mês estão planejados para Texas Instruments, GlobalFoundries e United Microelectronics até 2027. As "salvaguardas" obrigam os beneficiários a congelar expansões em "países estrangeiros de preocupação" por 10 anos, desacoplando estruturalmente os ecossistemas dos EUA e da China.
Proliferação de Dispositivos 5G e IoT de Borda
As assinaturas globais de 5G ultrapassaram 1,9 bilhão em 2025, mas o potencial de crescimento dos semicondutores se concentra em Open RAN e gateways de redes privadas, onde o conteúdo de front-end de RF se estabiliza em USD 18 por aparelho. As implantações industriais de 5G exigem redes sensíveis ao tempo, estimulando a integração de ASICs pela Broadcom e pela Marvell que fundem funções de modem e Ethernet, capturando 60% do mercado de silício para switches de borda em 2025. A inferência de IA de borda multiplica por dez a densidade de computação nas torres, incentivando a adoção por operadores de aceleradores personalizados da Nvidia e da AMD. A consolidação de dispositivos IoT está se acelerando à medida que Matter e Thread reduzem as barreiras de interoperabilidade, posicionando a liderança em eficiência com Nordic Semiconductor e Silicon Labs. O Release 18 do 3GPP exige suporte a RedCap, abrindo caminhos otimizados em custo para sensores industriais com lista de materiais abaixo de USD 5.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensificação dos Controles de Exportação Geoeconômicos | –1.4% | Global, aguda nos corredores China–EUA | Curto prazo (≤ 2 anos) |
| Violação de Direitos de Propriedade Intelectual e Disputas de Licenciamento Cruzado | –0.6% | Global, concentrada em dispositivos móveis e automotivos | Médio prazo (2–4 anos) |
| Escassez Aguda de Talentos em Engenharia de Processo Abaixo de 7 nm | –0.9% | América do Norte, Europa, Leste Asiático | Longo prazo (≥ 4 anos) |
| Fragilidade da Cadeia de Suprimentos de Neônio e Gases Avançados | –0.7% | Vulnerabilidade global na Europa e no Leste Asiático | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Intensificação dos Controles de Exportação Geoeconômicos
A expansão da regra de outubro de 2024 do Departamento de Indústria e Segurança dos EUA adicionou 140 entidades chinesas à Lista de Entidades, restringindo o acesso a ferramentas abaixo de 14 nm. A receita da ASML na China caiu 35% em 2025, à medida que as remessas de EUV de Alta-NA se voltaram para a Europa e a América do Norte. As contramedidas da China sobre gálio e germânio perturbaram o fornecimento de GaN e SiC até que o Canadá e a Austrália escalaram a produção em meados de 2025. Os custos de conformidade agora excedem USD 8 milhões anuais para fornecedores de médio porte, corroendo margens e prolongando os ciclos de design para mais de 90 dias. A supervisão de dupla jurisdição sob ITAR e EAR retarda ainda mais o tempo de comercialização de inovações de uso dual.
Escassez Aguda de Talentos em Engenharia de Processo Abaixo de 7 nm
Um déficit global de 67.000 engenheiros de processo está previsto para 2027, com expertise em abaixo de 7 nm concentrada em 12 fábricas em todo o mundo.[3]SEMI, "Previsão Global de Força de Trabalho em Semicondutores," semi.org As operações da TSMC no Arizona sofreram atrasos de seis meses decorrentes de habilidades limitadas de otimização de rendimento local, necessitando da realocação de 500 engenheiros taiwaneses. A remuneração de engenheiros sênior de processo em Phoenix atingiu USD 350.000, um prêmio de 60% em relação a 2022, reduzindo as margens operacionais das fábricas. As parcerias universitárias de USD 100 milhões da Intel ainda não conseguiram suprir uma lacuna de 40% nas formações. Os pipelines de treinamento de técnicos estão igualmente sobrecarregados, com apenas 3.000 graduados de faculdades comunitárias disponíveis contra 8.000 vagas anuais. Os fundos de força de trabalho da Lei CHIPS ficam 24 meses atrás dos cronogramas de construção, criando risco latente de inicialização para novas linhas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Lógico Ancora, Energia SuperaO tamanho do mercado de Fabricação de Semicondutores e Peças Eletrônicas atribuído aos CIs Lógicos representou 36,54% da receita de 2025, refletindo a demanda sustentada por processadores de aplicativos e aceleradores de IA. Espera-se que a demanda por memória se estabilize após 2026, à medida que a nova capacidade de HBM alivia as restrições de fornecimento. Os componentes analógicos e de sinal misto continuam a gerar receita significativa, impulsionados por seus ciclos de vida estendidos em aplicações industriais e automotivas. Os dispositivos discretos e de energia devem superar seus pares, crescendo a um CAGR de 10,42%, impulsionados pela penetração de SiC e GaN na mobilidade elétrica.
As arquiteturas baseadas em chiplets borram essas categorias ao incorporar dies de memória e E/S de nós maduros ao lado de chiplets de computação de ponta, redistribuindo os pools de lucro em direção a especialistas em empacotamento. A migração da memória para configurações empilhadas aumenta o custo dos produtos, mas ganha poder de precificação, enquanto os fornecedores analógicos defendem margens por meio de fluxos proprietários de alta tensão. Os entrantes chineses estão pressionando os dispositivos discretos de baixo custo, forçando os incumbentes ocidentais a subir no mercado para SiC de 1.200 V, onde rendimentos e confiabilidade criam barreiras de entrada.


Por Componente:
Equipamentos Dominantes, Serviços em AscensãoOs Equipamentos contribuíram com 51,26% da receita de componentes de 2025, sustentados por desembolsos bilionários em litografia. Os sistemas EUV de Alta-NA com preço de USD 380 milhões cada acumularam backlogs de pedidos sem precedentes. O Software permanece o guardião estratégico dos processos abaixo de 3 nm, com Synopsys e Cadence desempenhando um papel dominante na cadeia de ferramentas de nós avançados. Os Serviços traçarão a trajetória mais rápida, com um CAGR de 10,15% no período de previsão, espelhando a crescente intensidade da terceirização de design.
O tamanho do mercado de Fabricação de Semicondutores e Peças Eletrônicas para Serviços está projetado para superar USD 400 bilhões até 2031, à medida que as empresas fabless aprofundam parcerias turnkey. Os fornecedores de equipamentos monetizam cada vez mais as bases instaladas por meio de peças de reposição e análises de manutenção preditiva que carregam margens brutas superiores a 60%. O Software está se consolidando verticalmente, ilustrado pela aquisição da Ansys pela Synopsys em 2024. Os diferenciais salariais geográficos direcionam tarefas rotineiras de verificação para a Índia e o Vietnã, enquanto estruturas de conformidade como a ISO 26262 ancoram auditorias de maior valor em mercados maduros.
Por Aplicação:
Comunicações Firme, Data Centers em ExpansãoComunicações e Redes permaneceu a maior aplicação com 30,68% da receita de 2025, uma participação que sustenta graças às implantações de infraestrutura 5G. Data Center e Nuvem é o segmento de crescimento mais rápido, com um CAGR de 10,86%, impulsionado pelas necessidades de inversores de veículos elétricos e computação ADAS. A eletrônica de consumo, embora madura, acumula volume incremental em wearables e dispositivos de casa inteligente. As aplicações Industriais e de Energia aproveitam a automação da Indústria 4.0 e os programas de modernização da rede elétrica.
As métricas rigorosas de zero defeitos do setor automotivo exigem variantes de processo dedicadas à segurança funcional, bifurcando a utilização das fábricas. Os compradores de data centers enfatizam o throughput por watt, estimulando uma mudança em direção a ASICs personalizados em vez de GPUs para inferência. A desagregação Open RAN nas comunicações realoca o valor do silício de estações base turnkey para processadores comerciais.
Por Nó Tecnológico:
Borda Avançada Desacelera, Nós Maduros ProsperamA capacidade abaixo de 7 nm detinha 43,48% de participação na receita em 2025, mas desacelerará para um CAGR de 9,88% à medida que os custos de conjuntos de máscaras e os obstáculos de rendimento corroem a economia. A faixa de 8-16 nm se alinha com os requisitos automotivos e de IA de borda. A faixa de 22-28 nm está experimentando um ressurgimento impulsionado por arquiteturas de chiplets, tornando-a relevante no mercado de Fabricação de Semicondutores e Peças Eletrônicas ao longo do período de previsão. Os nós além de 28 nm, anteriormente considerados obsoletos, continuam a ver demanda devido às suas aplicações nos mercados analógico e de energia.
O nó de 3 nm da TSMC rendeu apenas 15% de melhoria de desempenho a 2,5 vezes o custo do wafer, reduzindo seu mercado acessível, enquanto o processo gate-all-around de 2 nm da Samsung promete ganhos, mas permanece limitado pelo rendimento. O roteiro 18A da Intel incorpora entrega de energia pelo verso para recuperar a liderança até 2027. As fundições chinesas expandem os nós maduros mesmo sob restrições de exportação, deprimindo os preços dos wafers de 28 nm.
Análise Geográfica
Mercado de Fabricação de Semicondutores e Peças Eletrônicas da APAC
A Ásia-Pacífico respondeu por 49,66% da receita global em 2025, com Taiwan e Coreia do Sul liderando a lógica de ponta e a memória. Espera-se que o crescimento da região seja moderado à medida que a diversificação geopolítica distribui a capacidade pela Índia, Vietnã e Malásia. A China permanece o maior comprador individual por país, embora os controles de exportação limitem seu acesso a ferramentas avançadas. O Japão, impulsionado por subsídios de dois dígitos, está ressurgindo nas linhas de 22–28 nm por meio da joint venture da TSMC em Kumamoto. A Índia recupera relevância no back-end à medida que a Micron Technology Inc. e a Advanced Micro Devices Inc. constroem campi de teste e montagem.
Mercado de Fabricação de Semicondutores e Peças Eletrônicas da América do Norte
A América do Norte está projetada para registrar o CAGR mais acelerado, de 11,26%, até 2031, à medida que os subsídios da Lei CHIPS financiam 12 novas fábricas de front-end. O tamanho do mercado de Fabricação de Semicondutores e Peças Eletrônicas dos Estados Unidos está estimado para crescer rapidamente até 2031, revertendo uma tendência de terceirização de três décadas. O Canadá avança como polo de materiais de SiC, enquanto o México amplia a capacidade de OSAT para cadeias de suprimentos automotivas próximas à costa.
Mercado de Fabricação de Semicondutores e Peças Eletrônicas da EMEA
A Europa tem como objetivo ampliar sua presença global até 2030 por meio de um pool de subsídios de 43 bilhões de EUR. A Alemanha abriga a emblemática planta da Intel Corp. em Magdeburgo, enquanto a França se especializa em SiC por meio da STMicroelectronics N.V. O Oriente Médio direciona riqueza soberana para fábricas voltadas à inteligência artificial, embora os ecossistemas domésticos permaneçam em escala piloto. A presença da África é incipiente, mas crescente, por meio da montagem de eletrônicos de consumo na África do Sul e na Nigéria.

Panorama regulatório
O ambiente regulatório está cada vez mais moldado por ações comerciais, controles de exportação e requisitos de conformidade vinculados a subsídios que afetam onde a capacidade de nós avançados e os equipamentos críticos podem ser obtidos e implantados. Nos Estados Unidos, uma proclamação presidencial de janeiro de 2026 introduziu uma tarifa ad valorem de 25% sobre determinados semicondutores importados, equipamentos de fabricação de semicondutores e produtos derivados, o que adiciona custos e encargos de documentação para cadeias de suprimentos transfronteiriças.
Regras de controle de exportação e aquisição também impõem restrições mais rígidas aos fornecedores que atendem mercados finais sensíveis. O Bureau of Industry and Security dos EUA atualizou a política de análise de licenças para determinados semicondutores de computação avançada exportados para a China sob condições estritas, enquanto o Federal Acquisition Regulatory Council emitiu uma proposta de regra em fevereiro de 2026 para implementar a Seção 5949 da NDAA do AF23. Essa regra proibiria agências executivas de adquirir produtos ou serviços de semicondutores cobertos de entidades chinesas especificadas, incluindo SMIC, CXMT e YMTC, com a proibição vinculada a uma data de vigência de 23 de dezembro de 2027.
Análise da cadeia de valor
A cadeia de valor vai desde materiais upstream e gases especiais, passando pela fabricação de wafers e equipamentos, até a fabricação front-end por IDMs e fundições, e então até a montagem back-end, teste e embalagem avançada, antes que os produtos alcancem os mercados finais liderados por OEMs e hyperscalers. A localização impulsionada por políticas já está influenciando decisões de footprint ao longo dessas etapas, incluindo anúncios de julho de 2026 abrangendo o plano da TSMC de um investimento adicional de 100 bilhões de dólares americanos para expansão no Arizona (elevando seu investimento total planejado nos EUA para 265 bilhões de dólares americanos) e o compromisso de 5 bilhões de euros da Intel para expandir a fabricação em Leixlip, Irlanda. Juntos, esses movimentos concentram ainda mais a atividade em torno de ecossistemas regionais de equipamentos e materiais.
As restrições de memória e embalagem também estão remodelando as relações entre projetistas, fornecedores de memória e parceiros de substrato e OSAT. Em junho de 2026, NVIDIA e SK hynix anunciaram uma parceria tecnológica plurianual para co-desenvolver memória de próxima geração para infraestrutura de IA, reforçando uma mudança de compras transacionais para coengenharia. No lado dos materiais, GlobalWafers e Micron avançaram para um acordo de longo prazo de 10 anos em julho de 2026, apoiado por financiamento estratégico da Micron para operações nos EUA, o que ressalta o valor da garantia de fornecimento de longa duração, já que os prazos de entrega permanecem longos para ferramentas complexas de litografia e controle de processo. A escassez de talentos em embalagem e teste adiciona fricção adicional para a expansão de curto prazo.
Cenário Competitivo
A borda avançada é oligopolista: TSMC, Samsung e Intel detêm 85% da capacidade abaixo de 7 nm. Por outro lado, o segmento legado permanece fragmentado entre mais de 15 players, dando aos clientes automotivos e industriais alavancagem para ter dupla fonte de fornecimento. As fundições estão monetizando o licenciamento de IP de processo à medida que os designers fabless renunciam ao desenvolvimento de nós proprietários. A intensidade de capital desloca a pressão sobre as margens para os fornecedores de equipamentos, que devem se comprometer com compatibilidade retroativa multigeracional.
Os ecossistemas de chiplets desbloqueiam nichos greenfield para startups capazes de fornecer dies especializados que se integram via interfaces UCIe sem construir fábricas. Os produtores chineses SMIC e Hua Hong ampliam os limites de desempenho de nós maduros por meio de empacotamento avançado, aproximando resultados de 7 nm em geometria de 14 nm. Os líderes analógicos Texas Instruments e Analog Devices defendem 65% de margens brutas combinadas por meio de fluxos diferenciados de alta tensão. A adoção de RISC-V ultrapassa 10 bilhões de núcleos embarcados, desafiando o modelo de royalties incumbente da Arm. As tendências de patentes mostram a TSMC registrando 1.200 patentes de gate-all-around e entrega de energia pelo verso em 2025, consolidando a liderança em PI ao longo da década.
Líderes do Setor de Fabricação de Semicondutores e Peças Eletrônicas
Intel Corporation
Samsung Electronics Co. Ltd
Taiwan Semiconductor Manufacturing Co. Ltd.
SK Hynix Inc.
Micron Technology Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fabricação de Semicondutores e Peças Eletrônicas
- Taiwan Semiconductor Manufacturing Co. Ltd.
- Samsung Electronics Co. Ltd.
- Intel Corp.
- SK Hynix Inc.
- Micron Technology Inc.
- Qualcomm Technologies Inc.
- Broadcom Inc.
- Texas Instruments Inc.
- Analog Devices Inc.
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Infineon Technologies AG
- ON Semiconductor Corp.
- Renesas Electronics Corp.
- Nvidia Corp.
- Advanced Micro Devices Inc.
- GlobalFoundries Inc.
- United Microelectronics Corp.
- Semiconductor Manufacturing International Corp.
- ASE Technology Holding Co. Ltd.
- Lam Research Corp.
- Applied Materials Inc.
- KLA Corp.

Oportunidades de mercado e perspectivas futuras
Programas governamentais e pipelines de subsídios continuam a abrir espaço em várias regiões e ao longo da pilha, além da lógica de ponta, especialmente em embalagem avançada, semicondutores compostos e comercialização de linhas-piloto. Em julho de 2026, a Índia expandiu o apoio político quando o Gabinete da União aprovou o Semicon 2.0 com um orçamento de 1.27.500 crore de rúpias indianas, direcionado explicitamente à fabricação de máquinas e materiais, embalagem avançada e semicondutores compostos. Na Europa, a Comissão Europeia propôs o Chips Act 2.0 em junho de 2026, enfatizando linhas-piloto e domínios emergentes como circuitos integrados fotônicos e chips quânticos, com oportunidades vinculadas a tecnologias em que a integração heterogênea reduz a dependência de reduções contínuas de nó.
Na América do Norte, um pipeline de projetos financiados está apoiando a construção de capacidade e ecossistema em memória, dispositivos de potência e embalagem. Em julho de 2026, o Departamento de Comércio dos EUA anunciou um acordo de financiamento direto de 225 milhões de dólares americanos para a Robert Bosch Semiconductor LLC vinculado a um investimento de 2 bilhões de dólares americanos em carbeto de silício em Roseville, Califórnia, reforçando caminhos de comercialização para dispositivos SiC ligados à eletrificação. No mesmo mês, a Micron marcou progresso em seu local de fábrica em Clay, Nova York, com um marco de primeiro concreto, e o NIST citou planos da TSMC que elevam o investimento total planejado nos EUA para 265 bilhões de dólares americanos, apontando para uma demanda ampla por fornecimento doméstico, incluindo capacidade de embalagem avançada cada vez mais central para aceleradores de IA e integração de HBM.
Recent Industry Developments in Mercado de Fabricação de Semicondutores e Peças Eletrônicas
- Julho de 2026: A TSMC anunciou um investimento adicional de 100 bilhões de dólares americanos nos Estados Unidos, elevando o investimento total planejado nos EUA para 265 bilhões de dólares americanos para um footprint de 12 instalações no Arizona abrangendo fabricação avançada e embalagem. Isso reforça a diversificação geográfica da capacidade de ponta e aprofunda o ecossistema local necessário para embalagem avançada e integração de processos de alto valor.
- Dezembro de 2025: A TSMC anunciou uma expansão de 12 bilhões de dólares americanos da Fab 21 no Arizona para adicionar produção de 2 nm até 2028, incluindo uma planta de embalagem CoWoS. A adição de embalagem junto com a capacidade front-end atende à demanda impulsionada pela IA por integração heterogênea e reduz a dependência de embalagem avançada offshore para plataformas de computação de alta largura de banda.
- Outubro de 2024: O Bureau of Industry and Security dos EUA expandiu os controles de exportação ao adicionar 140 entidades chinesas à Entity List, restringindo o acesso a ferramentas sub-14 nm. A ação aumentou os encargos de conformidade e licenciamento entre fornecedores de equipamentos e componentes e acelerou a reformulação da cadeia de suprimentos em direção a jurisdições e clientes com caminhos de controle de exportação mais claros.


Mercado de Fabricação de Semicondutores e Peças Eletrônicas Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada pela fabricação de dispositivos semicondutores e peças eletrônicas estreitamente relacionadas, contabilizada no ponto de produção e envio, e reportada em dólares americanos para uma visão global.
Exclusões de escopo: excluímos a montagem de eletrônicos downstream e marcas de dispositivos, e também evitamos a dupla contagem de margens de revenda e distribuição fora da fabricação.
Visão geral da segmentação
- Por Tipo de Produto
- CI Lógico
- Memória (DRAM, NAND, Emergentes)
- Analógico e Sinal Misto
- Discreto e Energia (SI, SiC e GaN)
- Data Center e Nuvem
- Por Componente
- Equipamentos (Front-end, Back-end)
- Software (EDA, Núcleos de IP)
- Serviços (Design, Montagem, Teste)
- Por Aplicação
- Comunicações e Redes
- Transporte e Mobilidade
- Eletrônica de Consumo
- Industrial e Energia
- Data Center e Nuvem
- Por Nó Tecnológico
- Menos de 7nm
- 8-16 nm
- 22-28 nm
- Maior que 28 nm
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental nos ajudou a mapear a cadeia de suprimentos e construir os sinais de demanda iniciais que a produção de manufatura tende a seguir. Contamos com fontes públicas e oficiais, como divulgações da World Semiconductor Trade Statistics, atualizações da Semiconductor Industry Association, estatísticas de produção industrial e comércio de agências como o US Census Bureau e o Eurostat, e séries macroeconômicas de fontes como o Banco Mundial e a OCDE.
Para manter as premissas realistas, também revisamos relatórios anuais, apresentações a investidores e comentários de resultados de fabricantes listados, seguidos por cobertura respeitável da imprensa sobre adições de capacidade e programas de política. Quando necessário, usamos uma assinatura paga de dados financeiros e inteligência de empresas, um banco de dados de envios de importação e exportação, e um banco de dados de patentes para verificar a direção das transições tecnológicas. Essas fontes não são exaustivas, e muitas outras referências foram usadas para coletar dados, confirmar definições e esclarecer pontos de dados específicos.
Entrevistas e Pesquisas Primárias
Entrevistas e pesquisas primárias foram usadas para testar a lógica do modelo em relação a como o mercado realmente se comporta em diferentes regiões e usos finais. Conversamos com uma combinação de fabricantes, partes interessadas em equipamentos e materiais, e compradores em cadeias de suprimentos de data centers, comunicações, automotivo e industrial, o que ajudou a fechar lacunas sobre utilização, movimento de preços e cronograma de envios em APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 13% | APAC: 41% |
| Nível médio: 40% | Líderes funcionais/de unidade: 27% | EMEA: 33% |
| Participantes menores: 22% | Gerentes: 60% | Américas: 26% |
Dimensionamento e Previsão de Mercado
O dimensionamento principal usa uma abordagem top-down em que a receita de fabricação é reconstruída a partir de vendas por categoria de produto, padrões de demanda regional e mudanças no mix tecnológico, e depois alinhada a um total global único sem dupla contagem. O resultado é então verificado com aproximações bottom-up seletivas, como ASP amostrado multiplicado por volumes de envio para famílias-chave de dispositivos, além de consolidações de fornecedores para um conjunto limitado de fabricantes publicamente visíveis, para verificar se os totais parecem razoáveis.
Alguns insumos que influenciam materialmente o modelo incluem séries de vendas globais de semicondutores, a divisão entre ciclos de lógica e memória, o ritmo de migração de nós (menos de 7nm versus nós maduros), a construção de data centers e servidores de IA, o crescimento do conteúdo de eletrificação automotiva (incluindo dispositivos de potência), e o cronograma de expansão de capacidade que afeta a utilização. Quando alguns insumos não estão disponíveis em um nível detalhado por país ou nó, as lacunas são tratadas por meio de alocação baseada em proporções ancoradas em divisões regionais publicamente reportadas e, em seguida, verificadas por meio de entrevistas.
Para a previsão, contamos com análise de cenários apoiada por indicadores de ciclo curto, pois preços e utilização podem oscilar rapidamente neste setor. Os cenários foram ajustados usando feedback de entrevistas sobre os inícios de wafer esperados, normalização de estoque e o ritmo das transições de embalagem avançada e de nós, e depois convertidos em trajetórias de receita anual com pressupostos consistentes de moeda e cronograma.
Validação de Dados e Ciclo de Atualização
Validamos os resultados por meio de múltiplas verificações, em que os totais são comparados com sinais independentes, como séries de vendas globais publicadas, taxas de crescimento regional e mudanças de preços implícitas por principais categorias de dispositivos. As variâncias são investigadas rastreando-se até o fator causador, que muitas vezes é uma premissa sobre utilização, uma mudança de cronograma na capacidade ou uma curva de ASP excessivamente agressiva, e depois ajustadas antes da aprovação final.
Uma segunda revisão de analista é concluída para confirmar que definições, cálculos e alinhamento de anos são consistentes em todo o modelo. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos importantes alteram materialmente a oferta ou a demanda (como grandes anúncios de capacidade ou choques repentinos no mercado final). Antes da entrega, realizamos uma passagem final para que os clientes recebam a visão mais atualizada com base nos dados mais recentes disponíveis.
Tamanho do Mercado de Fabricação de Semicondutores e Peças Eletrônicas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para este espaço costumam diferir porque cada publicador traça a linha entre vendas de dispositivos, serviços de fabricação e componentes eletrônicos mais amplos de sua própria maneira, e o momento da moeda nem sempre é o mesmo. As diferenças também aparecem quando um estudo usa uma fotografia de um único ano em comparação com um ano-base prospectivo que reflete um ponto de ciclo mais recente.
Outro fator é como o modelo trata itens adjacentes, como equipamentos, software e serviços vinculados à produção de semicondutores, além de se o mix de nós tecnológicos e a demanda de uso final são explicitamente incorporados aos cálculos. Uma disparidade também é criada quando uma estimativa se baseia fortemente em uma única série de vendas globais, enquanto outra constrói uma visão de fabricação mais completa em tipos de produtos, aplicações, nós e regiões com gatilhos de atualização anual, que é a abordagem aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 513,76 bilhões de dólares americanos (2025) | |
| Associação Setorial A | 791,70 bilhões de dólares americanos (2025) | Este número reflete as vendas globais de semicondutores, que podem ficar acima de uma visão apenas de fabricação quando se usa uma cobertura mais amplas de vendas de dispositivos e convenções de relato, e não detalha o tratamento de equipamentos e serviços relacionados. |
| Órgão de Estatísticas Comerciais B | 795,60 bilhões de dólares americanos (2025) | Esta estimativa é apresentada como vendas globais de semicondutores e é geralmente construída a partir de estatísticas de envio, que podem diferir de um modelo de mercado de fabricação que separa componentes, aplicações e mix de nós para evitar sobreposição de escopo. |
A tabela mostra que a principal variação vem do escopo e do que está sendo contabilizado como mercado, não de pequenas diferenças matemáticas. Ao manter a definição vinculada à receita de fabricação e depois testá-la sob estresse usando séries de vendas, indicadores de ciclo e verificações lideradas por entrevistas sobre utilização e preços, o resultado permanece rastreável a insumos claros e etapas repetíveis.


Principais Perguntas Respondidas no Relatório
Qual será o volume global de vendas de semicondutores e peças eletrônicas até 2031?
A receita está prevista para atingir USD 929,52 bilhões até 2031, expandindo-se a um CAGR de 9,42% a partir da linha de base de 2026.
Qual mercado regional deve crescer mais rapidamente nos próximos cinco anos?
A América do Norte registra a trajetória mais rápida com um CAGR de 11,26%, impulsionada pela construção de fábricas financiadas pela Lei CHIPS.
Qual categoria de componente apresenta o maior potencial de crescimento?
Os Serviços, abrangendo design físico terceirizado e verificação, estão projetados para crescer a um CAGR de 10,15%.
Como as regras de controle de exportações afetam os fabricantes de semicondutores chineses?
As restrições ampliadas da Lista de Entidades negam ferramentas avançadas de litografia, causando um impacto de 35% na receita dos principais fornecedores de equipamentos na China e obrigando as empresas locais a inovar em nós maduros.
O que está impulsionando o aumento na demanda por memória de alta largura de banda?
Os clusters de treinamento de IA generativa e as GPUs de data centers exigem largura de banda de múltiplos terabytes por segundo, elevando as remessas de HBM em 150% em relação ao ano anterior em 2025.
Página atualizada pela última vez em:



