
Tamaño y Participación del Mercado de Fabricación de Semiconductores y Piezas Electrónicas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
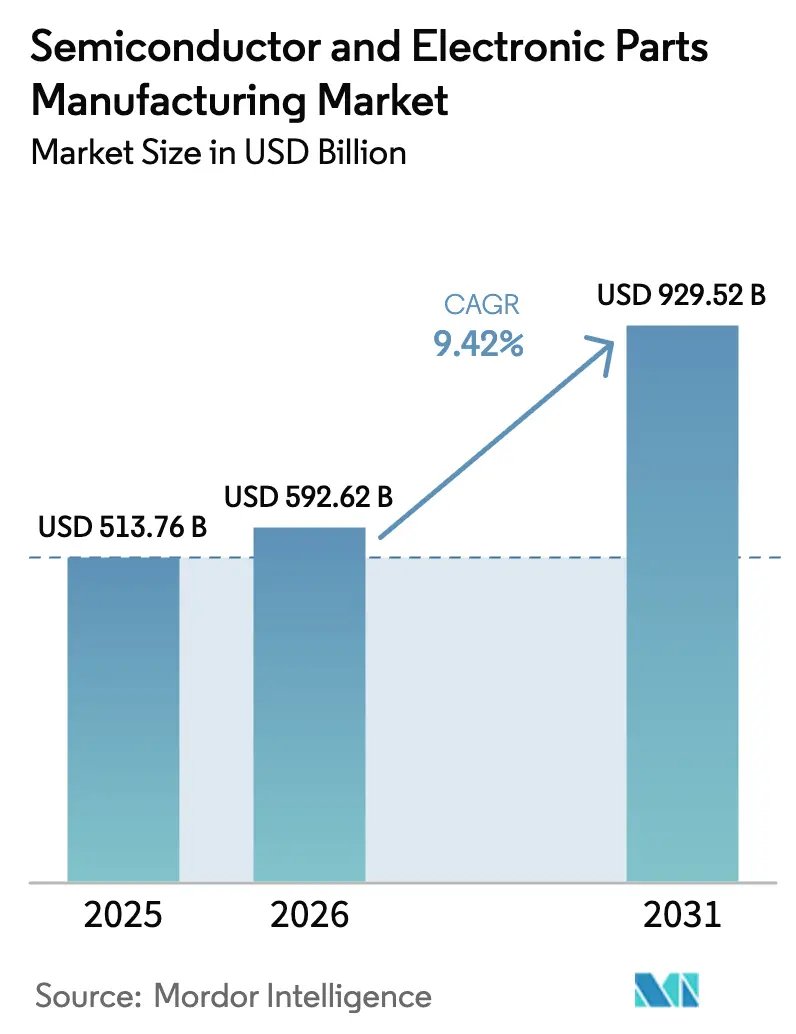
| Tamaño del Mercado (2026) | 592.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 929.52 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.42 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
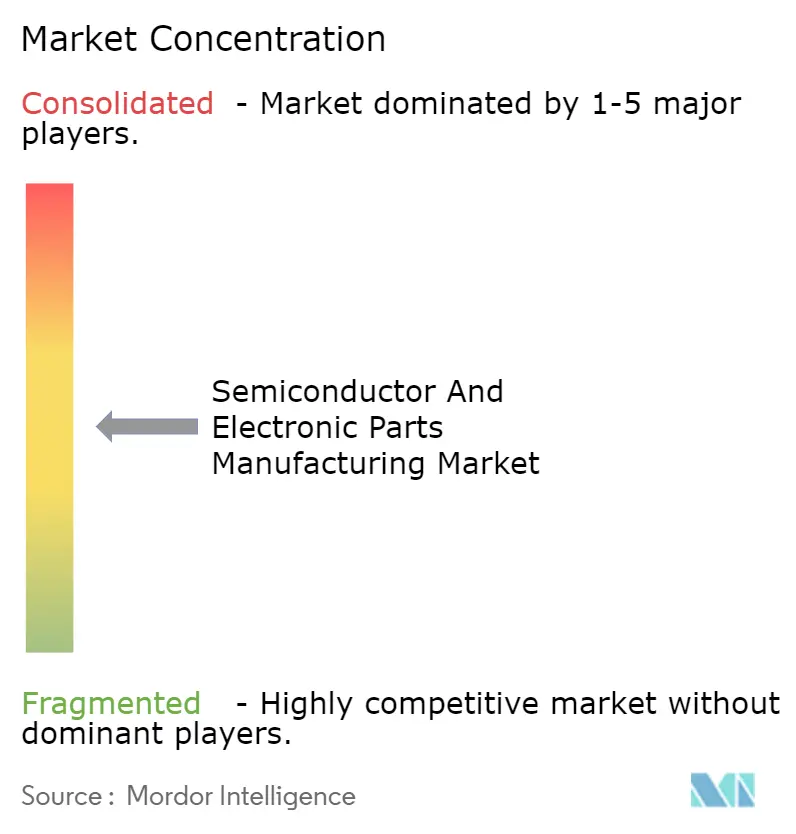
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fabricación de Semiconductores y Piezas Electrónicas por Mordor Intelligence
Se espera que el tamaño del mercado de Fabricación de Semiconductores y Piezas Electrónicas crezca de USD 513,76 mil millones en 2025 a USD 592,62 mil millones en 2026 y se proyecta que alcance USD 929,52 mil millones en 2031, expandiéndose a una CAGR del 9,42% durante 2026-2031. Esta expansión se traduce en la creación de valor absoluto más rápida que el sector ha registrado desde mediados de la década de 2000, confirmando que la reconfiguración estructural de la cadena de suministro, más que la recuperación pospandémica, está impulsando la formación de capital. Los despliegues acelerados de infraestructura de inteligencia artificial (IA) están redefiniendo las prioridades de arquitectura de semiconductores, favoreciendo la memoria de alto ancho de banda y el empaquetado avanzado por encima de las reducciones adicionales de nodo. La intensificada electrificación del transporte, junto con la migración hacia dispositivos de potencia de semiconductores compuestos, está desbloqueando grupos de ingresos premium en carburo de silicio (SiC) y nitruro de galio (GaN). Los programas de subsidios nacionales, en particular la Ley CHIPS y Ciencia de los Estados Unidos y la Ley de Chips de la Unión Europea, han movilizado más de USD 100 mil millones en incentivos directos hacia las tuberías de construcción de fabricación, repatriando efectivamente segmentos de la huella de producción que abandonaron estas geografías hace tres décadas.[1]Departamento de Comercio de EE. UU., "Asignaciones de Subvenciones de la Ley CHIPS," commerce.gov Simultáneamente, las estrategias de deslocalización hacia países aliados están ampliando la capacidad de nodos maduros en Vietnam, India y México, mientras que los regímenes de control de exportaciones elevan los obstáculos de cumplimiento que favorecen a los líderes verticalmente integrados. Los factores de riesgo incluyen el escalamiento de las restricciones geopolíticas y la escasez de ingenieros de procesos especializados en tecnologías sub-7 nm.
Conclusiones Clave del Informe
- Por tipo de producto, los CI Lógicos lideraron con una participación de ingresos del 36,54% en 2025, mientras que el segmento Discreto y de Potencia está previsto que registre una CAGR del 10,42% hasta 2031.
- Por componente, los Equipos capturaron el 51,26% de los ingresos en 2025 y se proyecta que los Servicios crezcan a una CAGR del 10,15% entre 2026 y 2031.
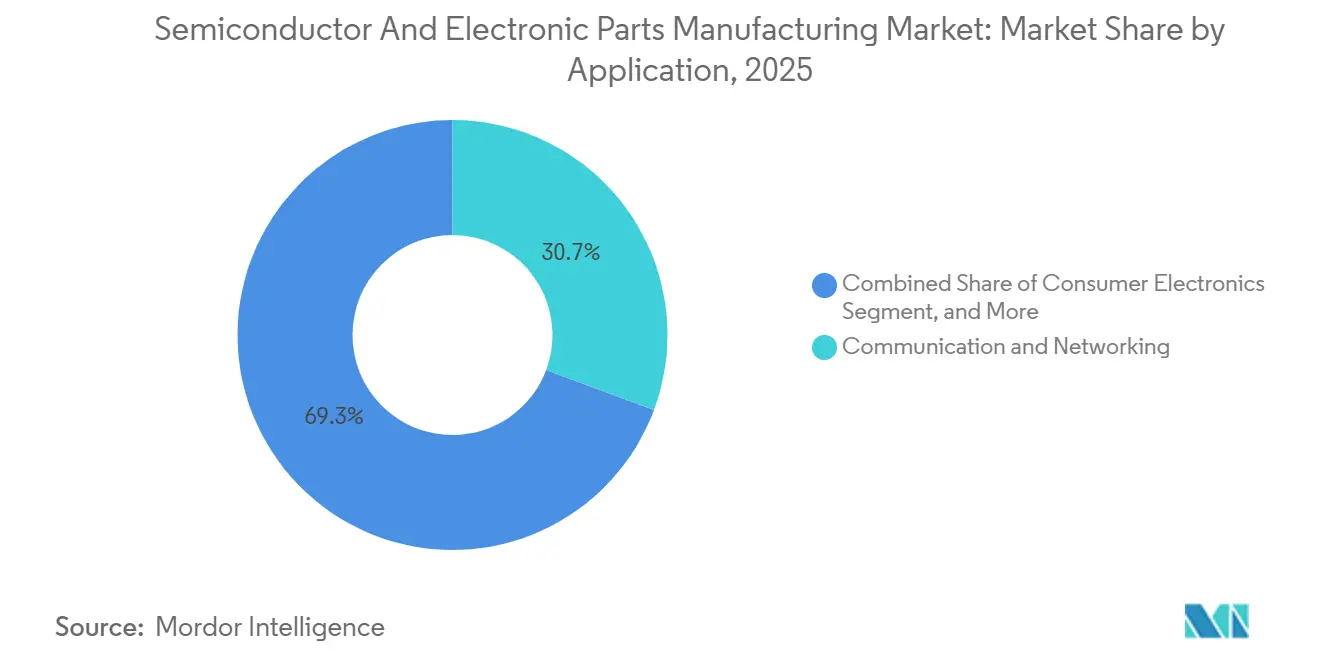
- Por aplicación, Comunicaciones y Redes capturó el 30,68% de los ingresos en 2025, mientras que se prevé que las soluciones de Centro de Datos y Nube avancen a una CAGR del 10,86% hasta 2031.
- Por nodo tecnológico, el sub-7 nm representó el 43,48% de los ingresos de 2025 y se espera que se expanda a una CAGR del 9,88% hasta 2031.
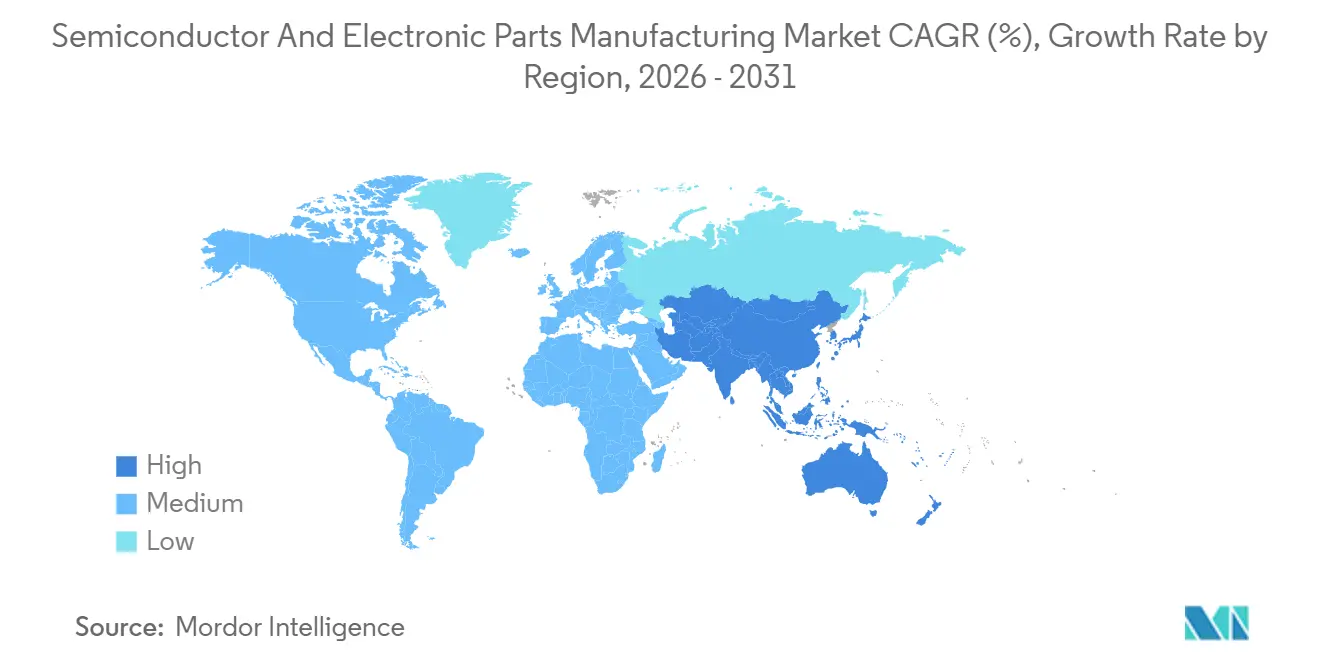
- Por geografía, la región Asia-Pacífico representó el 49,66% de los ingresos de 2025, mientras que se espera que América del Norte registre la CAGR regional más rápida del 11,26% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Liderada por IA para Cómputo de Alto Ancho de Banda | +2.8% | Global, concentrada en América del Norte y Asia Oriental | Mediano plazo (2–4 años) |
| Electrificación del Transporte que Impulsa el Contenido de SiC / GaN | +1.9% | Global, liderada por Europa, China y América del Norte | Largo plazo (≥ 4 años) |
| Carrera de Subsidios Gubernamentales a Fábricas (CHIPS, Chips de la UE, K-Chips, etc.) | +2.1% | América del Norte, Europa, Corea del Sur, Japón | Corto plazo (≤ 2 años) |
| Proliferación de Dispositivos 5G y de IoT en el Borde | +1.2% | Núcleo Asia-Pacífico, expansión hacia Oriente Medio y África | Mediano plazo (2–4 años) |
| Arquitecturas de Chiplets e Integración Heterogénea 3D que Aceleran el Crecimiento Agnóstico al Nodo | +0.9% | Global, con centros de I+D en América del Norte y Taiwán | Largo plazo (≥ 4 años) |
| Duplicación de Capacidad de Nodos Heredados Críticos mediante Deslocalización hacia Países Aliados | +0.5% | América del Norte, Europa, Sudeste Asiático | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Liderada por IA para Cómputo de Alto Ancho de Banda
Los envíos de memoria de alto ancho de banda (HBM) se expandieron un 150% interanual en 2025, reflejando cargas de trabajo de IA generativa que requieren 1,2 TB/s de ancho de banda por paquete. Los hiperescaladores han comenzado a codiseñar aceleradores personalizados con fundiciones, comprimiendo los mercados direccionables de GPU de proveedores independientes y posicionando la tecnología de empaquetado avanzado como la próxima frontera competitiva. La arquitectura Blackwell de Nvidia, que entra en envíos en volumen en 2026, integra ocho pilas HBM3E, tensando la capacidad de salas limpias hasta que las expansiones de finales de 2026 se materialicen. Las renovaciones de centros de datos ahora especifican bastidores de 1,5 MW, triplicando las líneas base de densidad de potencia de 2024 y, en consecuencia, impulsando la demanda de módulos SiC en inversores de conexión a la red. Los programas de IA soberana en los Emiratos Árabes Unidos, Arabia Saudita e India añaden otros USD 30 mil millones en presupuestos de cómputo localizados destinados a eludir las GPU sujetas a controles de exportación. El multiplicador se extiende a las estructuras de red y los subsistemas de gestión térmica, que juntos añaden USD 12.000 de contenido de semiconductores por bastidor de servidor.
Electrificación del Transporte que Impulsa el Contenido de SiC / GaN
El contenido de semiconductores en vehículos eléctricos alcanzó USD 1.200 por unidad en 2025, el doble de la línea base de combustión interna, con los inversores de SiC contribuyendo el 35% de ese incremento.[2]Infineon Technologies, "Tendencias de Costos de Módulos de Potencia SiC," infineon.com Los datos de desmontaje de Tesla confirmaron costos de módulos SiC por debajo de USD 150 por kilovatio, catalizando la adopción en modelos de mercado masivo con precios inferiores a USD 30.000. Los fabricantes de automóviles chinos BYD y Geely están integrando verticalmente líneas de obleas de SiC de 200 mm, desafiando a los proveedores occidentales en costos mientras persisten brechas de rendimiento de 25 puntos porcentuales. Los dispositivos GaN, aprovechados para cargadores a bordo, permiten reducciones de volumen del 30%, aunque enfrentan escepticismo sobre su fiabilidad bajo ciclos de temperatura automotriz, limitando la penetración en plataformas de 2025 al 15%. Las regulaciones Euro 7 que exigen híbridos suaves de 48 V en todos los automóviles de pasajeros nuevos a partir de julio de 2025 añaden una demanda incremental de 300.000 inicios de obleas por mes de discretos de potencia.
Carrera de Subsidios Gubernamentales a Fábricas
Los Estados Unidos desembolsaron USD 29 mil millones en subvenciones de la Ley CHIPS en diciembre de 2025, incluidos USD 6.600 millones para la Fábrica 21 de TSMC en Arizona, que apunta a producción de 3 nm para 2027. La Unión Europea comprometió EUR 15 mil millones (USD 16.400 millones) en apoyo directo hasta mediados de 2025, dirigiendo EUR 10 mil millones (USD 10.900 millones) hacia el complejo de Intel en Magdeburgo. El programa K-Chips de Corea del Sur ha prometido KRW 26 billones (USD 19.500 millones) en compensaciones fiscales, acelerando la instalación P4 de Samsung en Pyeongtaek hacia una producción en volumen de 2 nm a finales de 2025. Estos subsidios diluyen los umbrales de retorno sobre el capital e incorporan riesgos de sobrecapacidad en las líneas de 28 nm, donde se planifican 1,2 millones de inicios de obleas por mes entre Texas Instruments, GlobalFoundries y United Microelectronics para 2027. Las "salvaguardas" obligan a los beneficiarios a congelar las expansiones en "países extranjeros de preocupación" durante 10 años, desacoplando estructuralmente los ecosistemas de EE. UU. y China.
Proliferación de Dispositivos 5G y de IoT en el Borde
Las suscripciones globales de 5G superaron los 1.900 millones en 2025, aunque el potencial alcista de los semiconductores pivota hacia Open RAN y pasarelas de redes privadas donde el contenido de front-end de radiofrecuencia se estabiliza en USD 18 por dispositivo. Los despliegues industriales de 5G requieren redes sensibles al tiempo, impulsando la integración de ASIC por parte de Broadcom y Marvell que fusiona funciones de módem y Ethernet, capturando el 60% del mercado de silicio para conmutadores de borde en 2025. La inferencia de IA en el borde multiplica por diez la densidad de cómputo en las torres, alentando la adopción por parte de los operadores de aceleradores personalizados de Nvidia y AMD. La consolidación de dispositivos IoT se está acelerando a medida que Matter y Thread reducen las barreras de interoperabilidad, situando el liderazgo en eficiencia en Nordic Semiconductor y Silicon Labs. La versión 18 de 3GPP exige compatibilidad con RedCap, abriendo vías optimizadas en costos para sensores industriales con precios de lista de materiales inferiores a USD 5.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensificación de los Controles de Exportación Geoeconómicos | –1.4% | Global, agudo en los corredores China-EE. UU. | Corto plazo (≤ 2 años) |
| Infracción de Derechos de Propiedad Intelectual y Disputas de Licencias Cruzadas | –0.6% | Global, concentrada en móviles y automotriz | Mediano plazo (2–4 años) |
| Escasez Aguda de Talento en Ingeniería de Procesos Sub-7 nm | –0.9% | América del Norte, Europa, Asia Oriental | Largo plazo (≥ 4 años) |
| Fragilidad de la Cadena de Suministro de Neón y Gases Avanzados | –0.7% | Vulnerabilidad global en Europa y Asia Oriental | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Intensificación de los Controles de Exportación Geoeconómicos
La expansión de la norma de octubre de 2024 de la Oficina de Industria y Seguridad de EE. UU. añadió 140 entidades chinas a la Lista de Entidades, restringiendo el acceso a herramientas sub-14 nm. Los ingresos de ASML en China cayeron un 35% en 2025 a medida que los envíos de EUV de Alta-NA pivotaron hacia Europa y América del Norte. Las contramedidas de China sobre el galio y el germanio perturbaron el suministro de GaN y SiC hasta que Canadá y Australia escalaron su producción a mediados de 2025. Los costos de cumplimiento ahora superan los USD 8 millones anuales para los proveedores de nivel medio, erosionando los márgenes y alargando los ciclos de diseño a más de 90 días. La supervisión de doble jurisdicción bajo ITAR y EAR ralentiza aún más el tiempo de comercialización de las innovaciones de doble uso.
Escasez Aguda de Talento en Ingeniería de Procesos Sub-7 nm
Se prevé un déficit global de 67.000 ingenieros de procesos para 2027, con la experiencia en sub-7 nm concentrada en 12 fábricas en todo el mundo.[3]SEMI, "Pronóstico Global de la Fuerza Laboral de Semiconductores," semi.org Las operaciones de TSMC en Arizona experimentaron retrasos de seis meses derivados de las limitadas habilidades locales de optimización de rendimiento, lo que requirió la reubicación de 500 ingenieros taiwaneses. La compensación de ingenieros de procesos senior en Phoenix alcanzó USD 350.000, una prima del 60% sobre 2022, reduciendo los márgenes operativos de las fábricas. Las asociaciones universitarias de Intel por USD 100 millones aún no han cerrado una brecha de graduación del 40%. Las tuberías de formación de técnicos están igualmente tensionadas, con solo 3.000 graduados de colegios comunitarios disponibles frente a 8.000 vacantes anuales. Los fondos de la Ley CHIPS para la fuerza laboral van 24 meses por detrás de los calendarios de construcción, creando un riesgo latente de puesta en marcha para las nuevas líneas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Lógica Ancla, la Potencia SuperaEl tamaño del mercado de Fabricación de Semiconductores y Piezas Electrónicas atribuido a los CI Lógicos representó el 36,54% de los ingresos de 2025, reflejando una demanda sostenida de procesadores de aplicaciones y aceleradores de IA. Se espera que la demanda de memoria se estabilice después de 2026 a medida que la nueva capacidad de HBM alivie las restricciones de suministro. Los componentes analógicos y de señal mixta continúan generando ingresos significativos, impulsados por sus ciclos de vida extendidos en aplicaciones industriales y automotrices. Se espera que los dispositivos discretos y de potencia superen a sus pares al crecer a una CAGR del 10,42%, impulsados por la penetración de SiC y GaN en la movilidad eléctrica.
Las arquitecturas basadas en chiplets difuminan estas categorías al integrar dies de memoria y E/S de nodos maduros junto con chiplets de cómputo de vanguardia, redistribuyendo los grupos de beneficios hacia los especialistas en empaquetado. El paso de la memoria a configuraciones apiladas eleva el costo de los bienes, pero genera poder de fijación de precios, mientras que los proveedores de analógico defienden los márgenes mediante flujos propietarios de alta tensión. Los nuevos participantes chinos están presionando los dispositivos discretos de gama baja, obligando a los titulares occidentales a subir de mercado hacia SiC de 1.200 V, donde los rendimientos y la fiabilidad crean barreras de entrada.


Por Componente:
Equipos Dominantes, Servicios en AscensoLos Equipos contribuyeron con el 51,26% de los ingresos del componente en 2025, respaldados por desembolsos multimillonarios en litografía. Los sistemas EUV de Alta-NA con precios de USD 380 millones cada uno acumularon pedidos pendientes sin precedentes. El Software sigue siendo el guardián estratégico de los procesos sub-3 nm, con Synopsys y Cadence desempeñando un papel dominante en la cadena de herramientas de nodos avanzados. Los Servicios trazarán la trayectoria más rápida con una CAGR del 10,15% en el período de pronóstico, reflejando la creciente intensidad de la externalización del diseño.
Se proyecta que el tamaño del mercado de Fabricación de Semiconductores y Piezas Electrónicas para Servicios supere los USD 400 mil millones para 2031 a medida que las empresas sin fábrica profundicen las asociaciones llave en mano. Los proveedores de equipos monetizan cada vez más las bases instaladas a través de repuestos y análisis de mantenimiento predictivo que conllevan márgenes brutos superiores al 60%. El Software se está consolidando verticalmente, ilustrado por la adquisición de Ansys por parte de Synopsys en 2024. Los diferenciales salariales geográficos dirigen las tareas de verificación rutinaria hacia India y Vietnam, mientras que los marcos de cumplimiento como ISO 26262 anclan las auditorías de mayor valor en los mercados maduros.
Por Aplicación:
Comunicaciones Firme, Centros de Datos en AugeComunicaciones y Redes se mantuvo como la mayor aplicación con el 30,68% de los ingresos de 2025, una participación que sostiene gracias a los despliegues de infraestructura 5G. Centro de Datos y Nube es el segmento de más rápido crecimiento, con una CAGR del 10,86%, impulsado por las necesidades de cómputo de inversores de vehículos eléctricos y ADAS. La electrónica de consumo, aunque madura, acumula volumen incremental en dispositivos portátiles y del hogar inteligente. Las aplicaciones Industriales y de Energía aprovechan la automatización de la Industria 4.0 y los programas de modernización de la red eléctrica.
Las estrictas métricas de cero defectos del sector automotriz requieren variantes de proceso dedicadas a la seguridad funcional, bifurcando la utilización de las fábricas. Los compradores de centros de datos enfatizan el rendimiento por vatio, impulsando un pivote hacia ASIC personalizados sobre GPU para inferencia. La desagregación de Open RAN en comunicaciones reasigna el valor del silicio desde estaciones base llave en mano hacia procesadores de proveedores independientes.
Por Nodo Tecnológico:
El Borde Avanzado se Desacelera, los Nodos Maduros ProsperanLa capacidad sub-7 nm mantuvo una participación de ingresos del 43,48% en 2025, aunque se desacelerará a una CAGR del 9,88% a medida que los costos de los juegos de máscaras y los obstáculos de rendimiento erosionen la economía. El nivel de 8-16 nm se alinea con los requisitos automotrices y de IA en el borde. El tramo de 22-28 nm está experimentando un resurgimiento impulsado por las arquitecturas de chiplets, haciéndolo relevante en el mercado de Fabricación de Semiconductores y Piezas Electrónicas durante el período de pronóstico. Los nodos más allá de 28 nm, anteriormente considerados obsoletos, continúan viendo demanda debido a sus aplicaciones en los mercados analógico y de potencia.
El nodo de 3 nm de TSMC solo produjo un incremento de rendimiento del 15% a 2,5 veces el costo de la oblea, reduciendo su mercado accesible, mientras que el proceso de puerta totalmente circundante de 2 nm de Samsung promete ganancias pero sigue limitado por el rendimiento. La hoja de ruta 18A de Intel incorpora la entrega de energía por la parte trasera para recuperar el liderazgo en 2027. Las fundiciones chinas expanden los nodos maduros incluso bajo restricciones de exportación, deprimiendo los precios de las obleas de 28 nm.
Análisis Geográfico
Mercado de Fabricación de Semiconductores y Componentes Electrónicos en Asia-Pacífico
Asia-Pacífico representó el 49,66% de los ingresos globales en 2025, con Taiwán y Corea del Sur liderando la lógica de vanguardia y la memoria. Se espera que el crecimiento de la región sea moderado a medida que la diversificación geopolítica distribuye la capacidad entre India, Vietnam y Malasia. China sigue siendo el mayor comprador individual por país, aunque los controles de exportación limitan su acceso a herramientas avanzadas. Japón, impulsado por subsidios de dos dígitos, está resurgiendo en líneas de 22 a 28 nm a través de la empresa conjunta de TSMC en Kumamoto. India recupera relevancia en el segmento de back end a medida que Micron y AMD construyen campus de pruebas y ensamblaje.
Mercado de Fabricación de Semiconductores y Componentes Electrónicos en América del Norte
América del Norte está en camino de registrar la CAGR más rápida del 11,26% hasta 2031, ya que los subsidios de la Ley CHIPS financian 12 nuevas fábricas de front end. Se estima que el tamaño del mercado de Fabricación de Semiconductores y Componentes Electrónicos de Estados Unidos crecerá rápidamente para 2031, revirtiendo una tendencia de deslocalización de tres décadas. Canadá avanza como centro de materiales de SiC, mientras que México amplía la capacidad de OSAT para cadenas de suministro automotrices de proximidad.
Mercado de Fabricación de Semiconductores y Componentes Electrónicos en EMEA
Europa tiene como objetivo aumentar su presencia global para 2030 a través de un fondo de subsidios de 43 mil millones de EUR. Alemania alberga la emblemática planta de Intel en Magdeburgo, mientras que Francia se especializa en SiC a través de STMicroelectronics. Oriente Medio canaliza la riqueza soberana hacia fábricas orientadas a la inteligencia artificial, aunque los ecosistemas domésticos siguen en fase piloto. La presencia de África es incipiente pero creciente a través del ensamblaje de electrónica de consumo en Sudáfrica y Nigeria.

Panorama regulatorio
El entorno regulatorio está cada vez más determinado por medidas comerciales, controles de exportación y requisitos de cumplimiento vinculados a subsidios que afectan dónde se puede obtener y desplegar la capacidad de nodos avanzados y los equipos críticos. En los Estados Unidos, una proclamación presidencial de enero de 2026 introdujo un arancel ad valorem del 25% sobre ciertos semiconductores importados, equipos de fabricación de semiconductores y productos derivados, lo que añade cargas de costo y documentación para las cadenas de suministro transfronterizas.
Las normas de control de exportación y adquisición también endurecen las restricciones para los proveedores que atienden mercados finales sensibles. La Oficina de Industria y Seguridad de EE. UU. (Bureau of Industry and Security) actualizó la política de revisión de licencias para ciertos semiconductores de computación avanzada exportados a China bajo condiciones estrictas, mientras que el Consejo Regulador Federal de Adquisiciones (Federal Acquisition Regulatory Council) emitió en febrero de 2026 una norma propuesta para implementar la Sección 5949 de la NDAA del año fiscal 2023. Dicha norma prohibiría a las agencias ejecutivas adquirir productos o servicios de semiconductores cubiertos de entidades chinas específicas, incluidas SMIC, CXMT y YMTC, con la prohibición vinculada a una fecha de entrada en vigor del 23 de diciembre de 2027.
Análisis de la cadena de valor
La cadena de valor va desde los materiales y gases especiales en el eslabón inicial, hasta la fabricación de obleas y equipos, pasando por la fabricación front-end realizada por IDM y fundiciones, y luego al ensamblaje back-end, las pruebas y el empaquetado avanzado, antes de que los productos lleguen a los mercados finales liderados por OEM e hyperscalers. La localización impulsada por políticas ya está influyendo en las decisiones de ubicación a lo largo de estas etapas, incluidos los anuncios de julio de 2026 sobre el plan de TSMC para una inversión adicional de 100 mil millones de USD para la expansión de Arizona (lo que eleva su inversión total planificada en EE. UU. a 265 mil millones de USD) y el compromiso de Intel de 5 mil millones de EUR para expandir la fabricación en Leixlip, Irlanda. Juntos, estos movimientos concentran aún más la actividad alrededor de los ecosistemas regionales de equipos y materiales.
Las restricciones de memoria y empaquetado también están reconfigurando las relaciones entre diseñadores, proveedores de memoria y socios de sustratos y OSAT. En junio de 2026, NVIDIA y SK hynix anunciaron una asociación tecnológica plurianual para codesarrollar memoria de próxima generación para infraestructura de IA, reforzando un cambio de las compras transaccionales a la coingeniería. En el lado de los materiales, GlobalWafers y Micron avanzaron hacia un acuerdo a largo plazo de 10 años en julio de 2026, respaldado por el financiamiento estratégico de Micron para operaciones en EE. UU., lo que subraya el valor de la garantía de suministro de larga duración, ya que los plazos de entrega siguen siendo largos para herramientas complejas de litografía y control de procesos. La escasez de talento en empaquetado y pruebas añade fricción adicional para el aumento de producción a corto plazo.
Panorama Competitivo
El borde avanzado es oligopólico: TSMC, Samsung e Intel poseen el 85% de la capacidad sub-7 nm. Por el contrario, el nivel heredado permanece fragmentado entre más de 15 actores, dando a los clientes automotrices e industriales apalancamiento para abastecerse de dos fuentes. Las fundiciones están monetizando la concesión de licencias de propiedad intelectual de procesos a medida que los diseñadores sin fábrica renuncian al desarrollo de nodos propietarios. La intensidad de capital desplaza la presión sobre los márgenes hacia los proveedores de equipos que deben comprometerse con la compatibilidad retroactiva multigeneracional.
Los ecosistemas de chiplets desbloquean nichos de campo abierto para empresas emergentes capaces de entregar dies especializados que se integran mediante interfaces UCIe sin construir fábricas. Los productores chinos SMIC y Hua Hong amplían los límites de rendimiento de los nodos maduros mediante empaquetado avanzado, aproximando resultados de 7 nm con geometría de 14 nm. Los líderes en analógico Texas Instruments y Analog Devices defienden márgenes brutos combinados del 65% mediante flujos diferenciados de alta tensión. La adopción de RISC-V supera los 10 mil millones de núcleos enviados, desafiando el modelo de regalías vigente de Arm. Las tendencias de patentes muestran a TSMC presentando 1.200 patentes de puerta totalmente circundante y entrega de energía por la parte trasera en 2025, consolidando el liderazgo en propiedad intelectual durante la década.
Líderes de la Industria de Fabricación de Semiconductores y Piezas Electrónicas
Intel Corporation
Samsung Electronics Co. Ltd
Taiwan Semiconductor Manufacturing Co. Ltd.
SK Hynix Inc.
Micron Technology Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fabricación de Semiconductores y Componentes Electrónicos
- Taiwan Semiconductor Manufacturing Co. Ltd.
- Samsung Electronics Co. Ltd.
- Intel Corp.
- SK Hynix Inc.
- Micron Technology Inc.
- Qualcomm Technologies Inc.
- Broadcom Inc.
- Texas Instruments Inc.
- Analog Devices Inc.
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Infineon Technologies AG
- ON Semiconductor Corp.
- Renesas Electronics Corp.
- Nvidia Corp.
- Advanced Micro Devices Inc.
- GlobalFoundries Inc.
- United Microelectronics Corp.
- Semiconductor Manufacturing International Corp.
- ASE Technology Holding Co. Ltd.
- Lam Research Corp.
- Applied Materials Inc.
- KLA Corp.
Lea el análisis de las empresas de fabricación de semiconductores y componentes electrónicos

Oportunidades de mercado y perspectivas futuras
Los programas gubernamentales y los flujos de subsidios continúan abriendo espacio en blanco en todas las regiones y en toda la pila más allá de la lógica de vanguardia, especialmente en empaquetado avanzado, semiconductores compuestos y comercialización de líneas piloto. En julio de 2026, India amplió el apoyo político cuando el Gabinete de la Unión aprobó Semicon 2.0 con un presupuesto de 1,27,500 crore de INR, dirigido explícitamente a la fabricación de máquinas y materiales, el empaquetado avanzado y los semiconductores compuestos. En Europa, la Comisión Europea propuso la Ley de Chips 2.0 en junio de 2026, con énfasis en líneas piloto y dominios emergentes como los circuitos integrados fotónicos y los chips cuánticos, con oportunidades vinculadas a tecnologías en las que la integración heterogénea reduce la dependencia de las reducciones continuas de nodo.
En América del Norte, una cartera de proyectos financiados está respaldando la creación de capacidad y ecosistemas en memoria, dispositivos de potencia y empaquetado. En julio de 2026, el Departamento de Comercio de EE. UU. anunció un acuerdo de financiamiento directo de 225 millones de USD para Robert Bosch Semiconductor LLC vinculado a una inversión en carburo de silicio de 2 mil millones de USD en Roseville, California, reforzando las vías de comercialización para dispositivos de SiC vinculados a la electrificación. Ese mismo mes, Micron marcó un avance en su sitio de fábrica en Clay, Nueva York, con un hito de primer vertido de hormigón, y el NIST citó los planes de TSMC que elevan la inversión total planificada en EE. UU. a 265 mil millones de USD, lo que apunta a una demanda generalizada de suministro nacional, incluida la capacidad de empaquetado avanzado, cada vez más central para los aceleradores de IA y la integración de HBM.
Recent Industry Developments in Mercado de Fabricación de Semiconductores y Componentes Electrónicos
- Julio de 2026: TSMC anunció una inversión adicional de 100 mil millones de USD en los Estados Unidos, lo que eleva la inversión total planificada en EE. UU. a 265 mil millones de USD para una presencia de 12 instalaciones en Arizona que abarca fabricación avanzada y empaquetado. Esto refuerza la diversificación geográfica de la capacidad de vanguardia y profundiza el ecosistema local necesario para el empaquetado avanzado y la integración de procesos de alto valor.
- Diciembre de 2025: TSMC anunció una expansión de 12 mil millones de USD de la Fab 21 de Arizona para añadir producción de 2 nm para 2028, incluida una planta de empaquetado CoWoS. Añadir empaquetado junto con la capacidad front-end aborda la demanda impulsada por la IA de integración heterogénea y reduce la dependencia del empaquetado avanzado offshore para plataformas de computación de alto ancho de banda.
- Octubre de 2024: La Oficina de Industria y Seguridad de EE. UU. amplió los controles de exportación al añadir 140 entidades chinas a la Lista de Entidades, restringiendo el acceso a herramientas por debajo de 14 nm. La medida aumentó las cargas de cumplimiento y licenciamiento en los proveedores de equipos y componentes, y aceleró el rediseño de la cadena de suministro hacia jurisdicciones y clientes con vías de control de exportación más claras.


Mercado de Fabricación de Semiconductores y Componentes Electrónicos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por la fabricación de dispositivos semiconductores y piezas electrónicas estrechamente relacionadas, contabilizados en el punto de producción y envío, y reportados en USD para una visión global.
Exclusiones de alcance: excluimos el ensamblaje de electrónica en etapas posteriores y las marcas de dispositivos, y también evitamos el doble conteo de márgenes de reventa y distribución fuera de la fabricación.
Descripción general de la segmentación
- Por Tipo de Producto
- CI Lógico
- Memoria (DRAM, NAND, Emergente)
- Analógico y Señal Mixta
- Discreto y de Potencia (Si, SiC y GaN)
- Centro de Datos y Nube
- Por Componente
- Equipos (Front-end, Back-end)
- Software (EDA, Núcleos de IP)
- Servicios (Diseño, Ensamblaje, Prueba)
- Por Aplicación
- Comunicaciones y Redes
- Transporte y Movilidad
- Electrónica de Consumo
- Industrial y Energía
- Centro de Datos y Nube
- Por Nodo Tecnológico
- Menos de 7 nm
- 8-16 nm
- 22-28 nm
- Mayor de 28 nm
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a mapear la cadena de suministro y a construir las señales de demanda iniciales que tiende a seguir la producción manufacturera. Nos basamos en fuentes públicas y oficiales, como los informes de World Semiconductor Trade Statistics, las actualizaciones de la Semiconductor Industry Association, estadísticas de producción industrial y comercio de agencias como la Oficina del Censo de EE. UU. (US Census Bureau) y Eurostat, y series macroeconómicas de fuentes como el Banco Mundial y la OCDE.
Para mantener supuestos realistas, también revisamos informes anuales, presentaciones para inversores y comentarios de resultados de fabricantes cotizados, seguidos de cobertura de prensa reconocida sobre ampliaciones de capacidad y programas de política. Cuando fue necesario, utilizamos una suscripción de pago a datos financieros e inteligencia empresarial, una base de datos de envíos de importación y exportación, y una base de datos de patentes para verificar la direccionalidad de las transiciones tecnológicas. Estas fuentes no son exhaustivas, y se utilizaron muchas otras referencias para recopilar datos, confirmar definiciones y aclarar puntos de datos específicos.
Entrevistas y encuestas primarias
Se utilizaron entrevistas y encuestas primarias para poner a prueba la lógica del modelo frente al comportamiento real del mercado en las distintas regiones y usos finales. Hablamos con una combinación de fabricantes, partes interesadas de equipos y materiales, y compradores en las cadenas de suministro de centros de datos, comunicaciones, automotriz e industrial, lo que luego ayudó a cerrar brechas en utilización, movimiento de precios y calendario de envíos en Asia-Pacífico, EMEA y las Américas.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directivos (CXO): 13% | Asia-Pacífico: 41% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 27% | EMEA: 33% |
| Actores más pequeños: 22% | Gerentes: 60% | Américas: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento central utiliza un enfoque descendente en el que los ingresos de fabricación se reconstruyen a partir de las ventas por categoría de producto, los patrones de demanda regional y los cambios en la combinación tecnológica, y luego se alinean en un único total global sin doble conteo. El resultado se verifica luego con aproximaciones ascendentes selectivas, como el ASP muestreado multiplicado por los volúmenes de envío para las principales familias de dispositivos, además de consolidaciones de proveedores para un conjunto limitado de fabricantes de visibilidad pública, para comprobar si los totales resultan razonables.
Algunos insumos que influyen materialmente en el modelo incluyen las series mundiales de ventas de semiconductores, la división entre los ciclos de lógica y memoria, el ritmo de migración de nodos (menos de 7 nm frente a nodos maduros), la expansión de centros de datos y servidores de IA, el crecimiento del contenido de electrificación automotriz (incluidos los dispositivos de potencia), y el calendario de expansión de capacidad que afecta la utilización. Cuando algunos insumos no están disponibles a un nivel detallado por país o nodo, las piezas faltantes se gestionan mediante asignación basada en proporciones, anclada en divisiones regionales de reporte público, y luego se verifican mediante entrevistas.
Para la previsión, nos apoyamos en un análisis de escenarios respaldado por indicadores de ciclo corto, ya que los precios y la utilización pueden variar rápidamente en esta industria. Los escenarios se ajustaron utilizando la retroalimentación de las entrevistas sobre los inicios de oblea esperados, la normalización de inventarios y el ritmo de las transiciones de empaquetado avanzado y de nodo, y luego se convirtieron en trayectorias de ingresos anuales con supuestos consistentes de moneda y calendario.
Validación de datos y ciclo de actualización
Validamos los resultados mediante múltiples verificaciones, en las que los totales se comparan con señales independientes, como las series de ventas globales publicadas, las tasas de crecimiento regional y los cambios de precios implícitos por categorías principales de dispositivos. Las variaciones se investigan rastreando el factor causante, que a menudo es un supuesto sobre la utilización, un cambio en el calendario de capacidad o una curva de ASP demasiado agresiva, y luego se ajustan antes de la aprobación final.
Se completa una segunda revisión por parte de un analista para confirmar que las definiciones, los cálculos y la alineación anual sean consistentes en todo el modelo. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes cambian materialmente la oferta o la demanda (como grandes anuncios de capacidad o shocks repentinos en los mercados finales). Antes de la entrega, realizamos una revisión final para que los clientes reciban la vista más actualizada, basada en los datos más recientes disponibles.
Comparación del tamaño del mercado de fabricación de semiconductores y componentes electrónicos de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para este espacio a menudo difieren porque cada editor traza la línea entre ventas de dispositivos, servicios de fabricación y componentes electrónicos más amplios a su manera, y el calendario de moneda no siempre es el mismo. Las diferencias también surgen cuando un estudio utiliza una instantánea de un solo año frente a un año base prospectivo que refleja un punto de ciclo más reciente.
Otro factor determinante es cómo el modelo trata elementos adyacentes, como equipos, software y servicios vinculados a la producción de semiconductores, además de si la combinación de nodos tecnológicos y la demanda de uso final se incorporan explícitamente en los cálculos. También se genera una dispersión cuando una estimación se basa en gran medida en una única serie de ventas globales, mientras que otra construye una visión de fabricación más completa a través de tipos de productos, aplicaciones, nodos y regiones con activadores de actualización anual, que es el enfoque aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 513,76 mil millones de USD (2025) | |
| Asociación de la Industria A | 791,70 mil millones de USD (2025) | Esta cifra refleja las ventas globales de semiconductores, que pueden situarse por encima de una visión centrada únicamente en la fabricación cuando se utilizan una cobertura más amplia de ventas de dispositivos y convenciones de reporte, y no detalla el tratamiento de los equipos y servicios relacionados. |
| Organismo de Estadísticas Comerciales B | 795,60 mil millones de USD (2025) | Esta estimación se presenta como ventas mundiales de semiconductores y normalmente se construye a partir de estadísticas de envíos, lo que puede diferir de un modelo de mercado de fabricación que separa componentes, aplicaciones y combinación de nodos para evitar la superposición de alcance. |
La tabla muestra que la principal variación proviene del alcance y de lo que se contabiliza como el mercado, no de pequeñas diferencias de cálculo. Al mantener la definición vinculada a los ingresos de fabricación y luego someterla a pruebas de estrés utilizando series de ventas, indicadores de ciclo y verificaciones basadas en entrevistas sobre utilización y precios, el resultado se mantiene trazable a insumos claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál será el tamaño global de las ventas de semiconductores y piezas electrónicas para 2031?
Se prevé que los ingresos alcancen USD 929,52 mil millones para 2031, expandiéndose a una CAGR del 9,42% desde la línea base de 2026.
¿Qué mercado regional está previsto para crecer más rápido durante los próximos cinco años?
América del Norte registra la trayectoria más rápida con una CAGR del 11,26%, impulsada por la construcción de fábricas respaldada por la Ley CHIPS.
¿Qué categoría de componente muestra el mayor potencial de crecimiento?
Los Servicios, que abarcan el diseño físico y la verificación externalizados, están proyectados para crecer a una CAGR del 10,15%.
¿Cómo afectan las normas de control de exportaciones a los fabricantes de semiconductores chinos?
Las restricciones ampliadas de la Lista de Entidades niegan el acceso a herramientas de litografía avanzada, causando un impacto del 35% en los ingresos de los principales proveedores de equipos en China y obligando a las empresas locales a innovar en nodos maduros.
¿Qué está impulsando el aumento en la demanda de memoria de alto ancho de banda?
Los clústeres de entrenamiento de IA generativa y las GPU de centros de datos requieren un ancho de banda de múltiples terabytes por segundo, impulsando los envíos de HBM un 150% interanual en 2025.
Última actualización de la página el:



