
Tamanho e Participação do Mercado de Ônibus Escolar
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
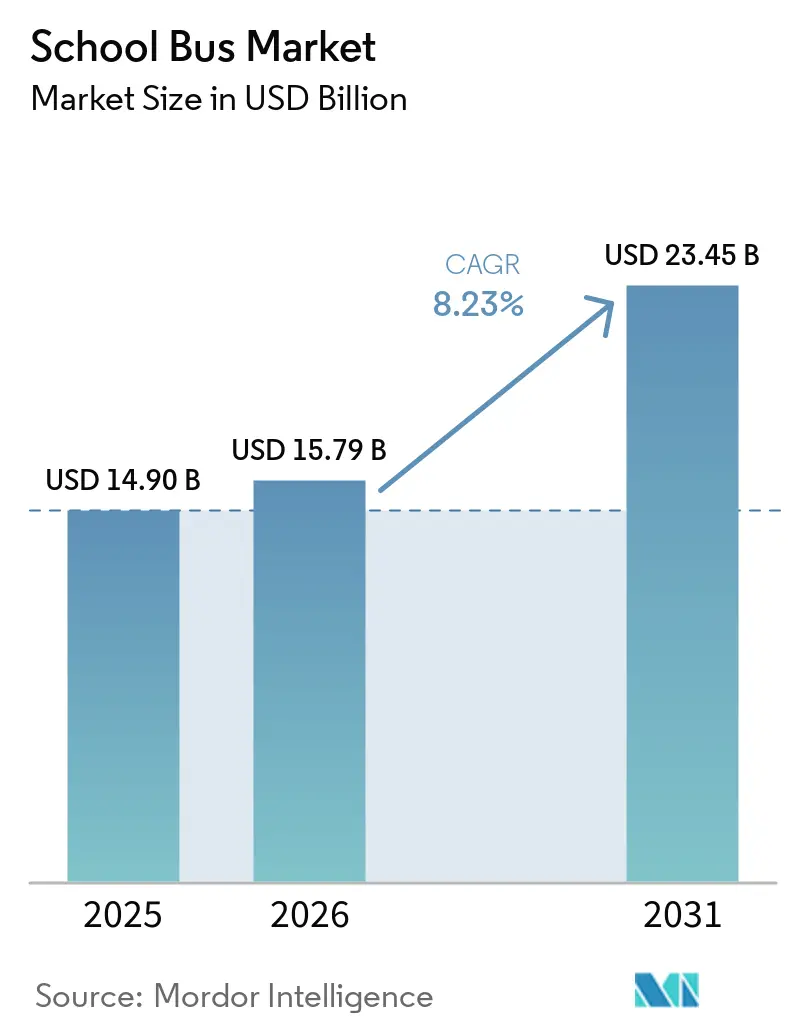
| Tamanho do Mercado (2026) | 15.79 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.45 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
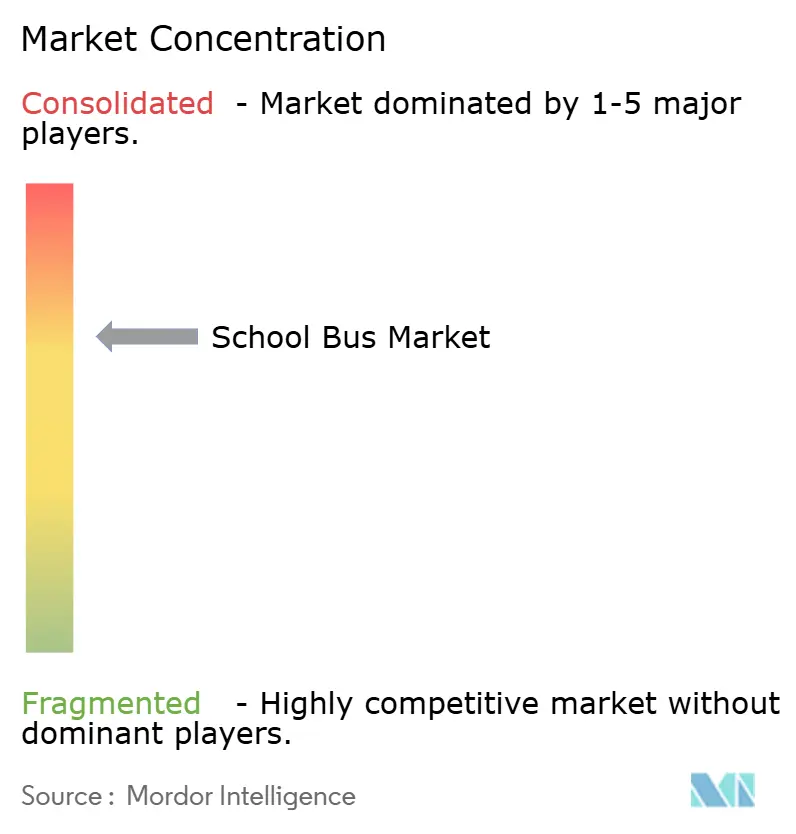
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ônibus Escolar por Mordor Intelligence
O tamanho do Mercado de Ônibus Escolar foi avaliado em 14,90 bilhões de USD em 2025 e estima-se que cresça de 15,79 bilhões de USD em 2026 para atingir 23,45 bilhões de USD até 2031, a um CAGR de 8,23% durante o período de previsão (2026-2031). Programas acelerados de financiamento federal e estadual, padrões de emissões cada vez mais rigorosos e avanços rápidos na eletrificação de veículos sustentam coletivamente essa trajetória de crescimento. Os fabricantes continuam a reequilibrar os investimentos em portfólio em direção às linhas elétricas a bateria, à medida que a paridade do custo total de propriedade com o diesel se estreita nos distritos de alta utilização. Simultaneamente, contratos de frota como serviço baseados em assinatura desbloqueiam flexibilidade de aquisição para operadores com restrições orçamentárias que não dispõem de capital para compras diretas. A intensidade competitiva aumentou à medida que fornecedores chineses verticalmente integrados aproveitam suas vantagens de custo para desafiar os titulares norte-americanos. Enquanto isso, recursos centrados em software, como telemática e prontidão para veículo-à-rede (V2G), são agora considerados nas decisões de licitação ao lado das especificações de hardware.
Principais Conclusões do Relatório
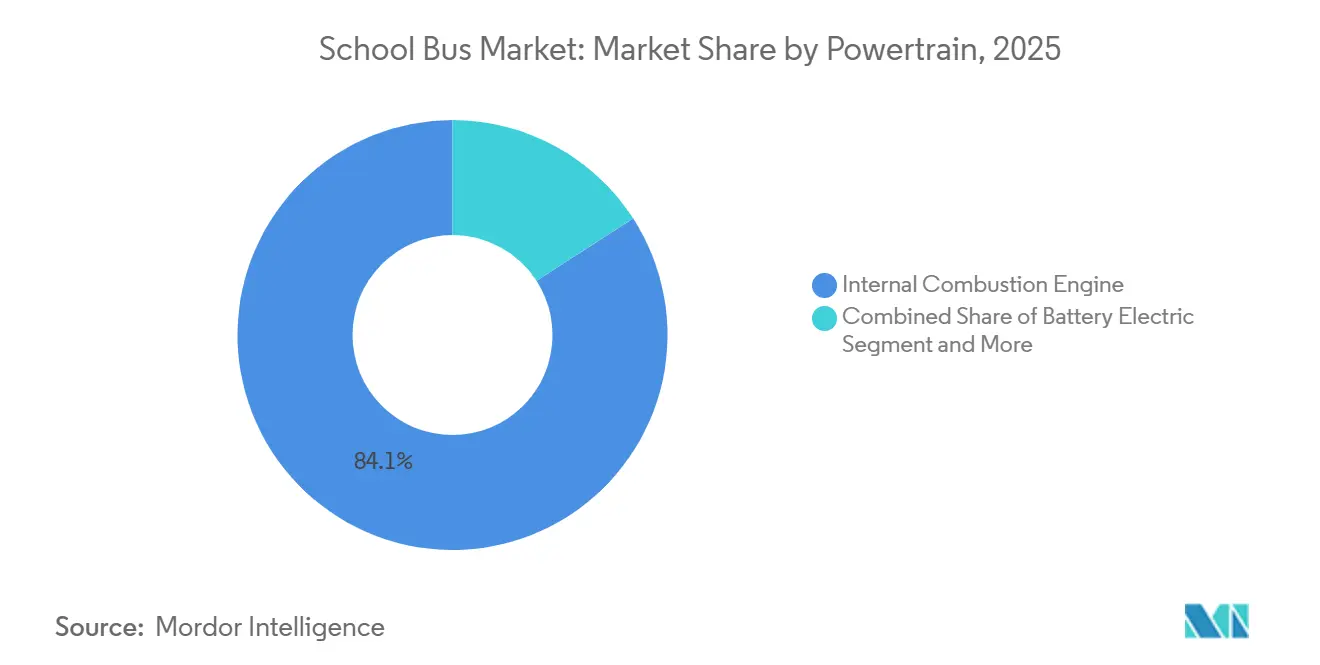
- Por trem de força, os motores de combustão interna lideraram com 84,12% da participação do mercado de ônibus escolar em 2025, enquanto as variantes elétricas a bateria devem se expandir a um CAGR de 9,42% até 2031.
- Por capacidade de assentos, a categoria de 31–60 assentos representou uma participação de 49,25% do tamanho do mercado de ônibus escolar em 2025, enquanto as unidades com menos de ou igual a 30 assentos avançarão a um CAGR de 8,94% ao longo do horizonte de previsão.
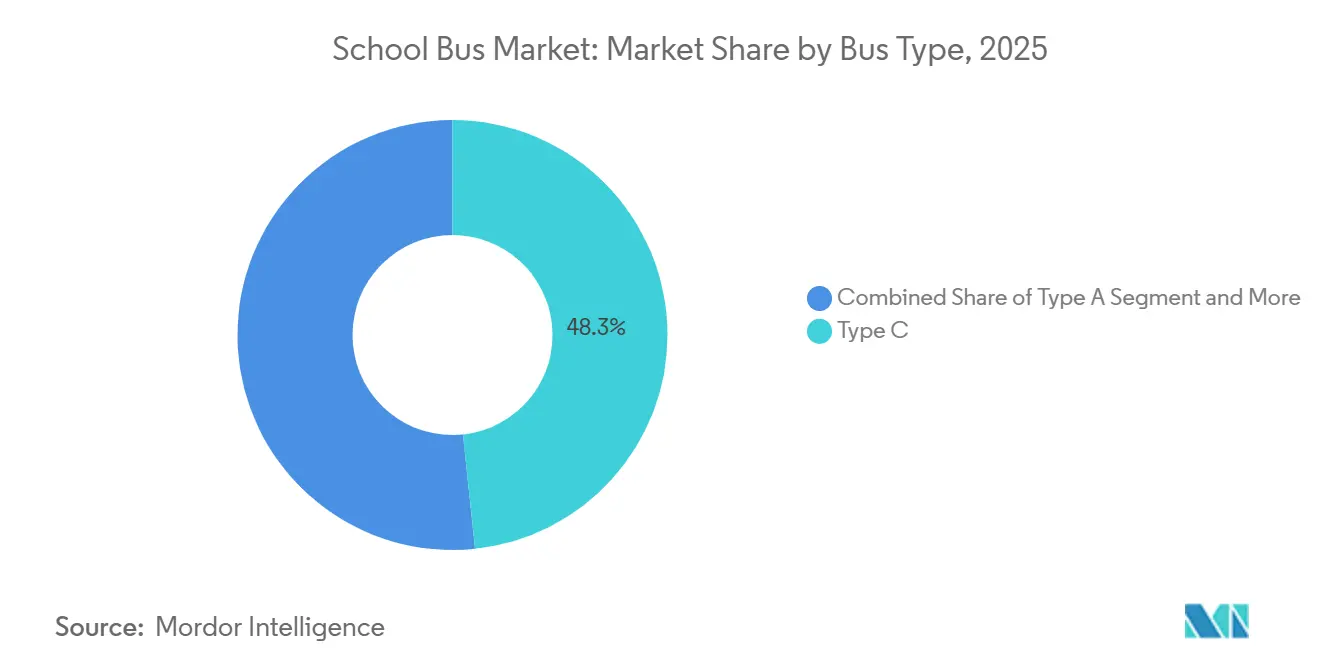
- Por tipo de ônibus, as configurações Tipo C detinham 48,33% da participação do mercado de ônibus escolar em 2025, enquanto os ônibus Tipo A experimentarão o crescimento mais rápido, com um CAGR de 9,76% até 2031.
- Por usuário final, os distritos escolares públicos comandavam 64,21% da participação do mercado de ônibus escolar em 2025, enquanto os operadores privados e de ensino livre devem ter o CAGR mais alto, de 11,22%, até 2031.
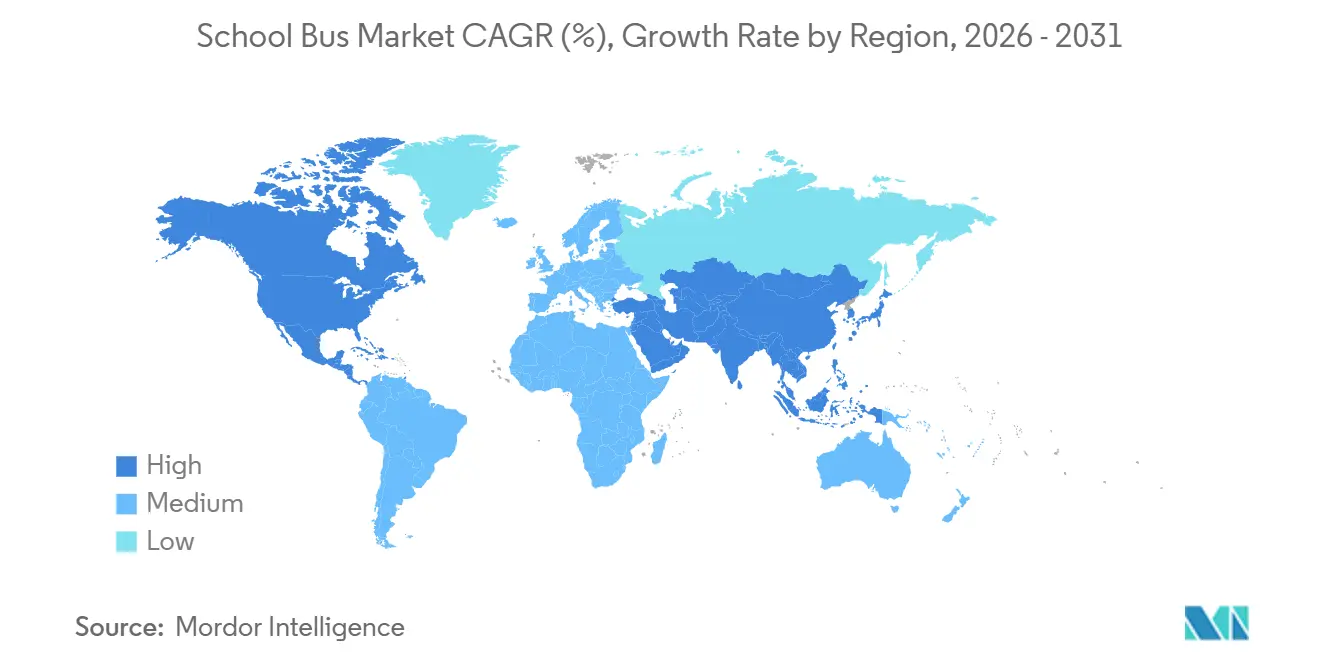
- Por geografia, a América do Norte liderou com 39,24% da participação do mercado de ônibus escolar em 2025; no entanto, a Ásia-Pacífico está preparada para a expansão mais rápida, a um CAGR de 10,24% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Ônibus Escolar
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Padrões Governamentais de Emissões | +1.2% | América do Norte e UE, expandindo-se para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fundos Federais e Estaduais Dedicados | +0.9% | América do Norte como núcleo, programas-piloto na UE | Curto prazo (≤ 2 anos) |
| Adoção de Segurança Avançada | +0.6% | Global, com adoção antecipada em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Receita de Veículo-à-Rede (V2G) | +0.4% | Regiões-piloto da América do Norte e da UE | Médio prazo (2 a 4 anos) |
| Modelos de Frota como Serviço Baseados em Assinatura | +0.3% | Global, concentrado em distritos urbanos | Médio prazo (2 a 4 anos) |
| Otimização de Rotas Impulsionada por Inteligência Artificial | +0.2% | Global, distritos com avanço tecnológico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Padrões Governamentais de Emissões Acelerando a Eletrificação de Frotas
A Regra de Frotas Limpas Avançadas da Califórnia exige que todas as novas aquisições sejam de emissão zero até 2035, um padrão espelhado por vários estados dos EUA e que agora influencia as licitações municipais europeias. Os marcos regulatórios incluem créditos de carbono negociáveis, permitindo que os distritos monetizem as emissões evitadas e reinvistam esses recursos em esforços adicionais de modernização da frota. Os limites de partículas Euro VII entram em vigor em 2025 e eliminarão efetivamente os trens de força a diesel legados, obrigando os operadores europeus a identificar alternativas de emissão zero. O não cumprimento resulta em restrições de rotas que reduzem a flexibilidade do serviço, tornando a eletrificação um imperativo operacional em vez de uma preferência ambiental [1]"Programa de Ônibus Escolar Limpo," Agência de Proteção Ambiental dos EUA, epa.gov.
Fundos Federais e Estaduais Dedicados para Ônibus Escolares de Emissão Zero
A Lei de Investimento em Infraestrutura e Empregos dos Estados Unidos alocou um valor expressivo exclusivamente para subsídios de aquisição de ônibus escolares limpos, o estímulo único mais significativo na história do setor. Os desembolsos priorizam comunidades desfavorecidas, acelerando a difusão da tecnologia onde as lacunas orçamentárias historicamente dificultaram a modernização. Vouchers estaduais complementares, como o HVIP da Califórnia, somam um valor substancial por ônibus, eliminando efetivamente quase todos os prêmios de capital incremental em relação ao diesel. As regras de conteúdo doméstico incorporadas em muitos desses incentivos inclinam as decisões de compra em direção às linhas de montagem locais, moldando as estratégias globais de fornecimento [2]"Ficha Informativa da Lei de Investimento em Infraestrutura e Empregos," Departamento de Transportes dos EUA, transportation.gov .
Adoção Crescente de Tecnologias Avançadas de Segurança
As regulamentações revisadas do FMVSS exigem sistemas de frenagem de emergência automática e detecção de ponto cego em novos ônibus escolares. A conformidade impulsiona uma integração mais profunda das pilhas de ADAS juntamente com a telemática, permitindo a supervisão em tempo real do comportamento do motorista e da saúde do veículo. Os grandes fabricantes de equipamentos originais capitalizam a escala em P&D, ampliando a lacuna de capacidade em relação aos concorrentes menores. Os distritos também se beneficiam de uma redução de 20% no prêmio de seguro quando conjuntos de segurança robustos estão em vigor, o que fortalece ainda mais a justificativa de compra [3]"Regra Final do FMVSS para Frenagem de Emergência Automática," Administração Nacional de Segurança no Tráfego Rodoviário, nhtsa.gov .
Potencial de Receita de Veículo-à-Rede para Distritos Escolares
Os ônibus escolares, tipicamente ociosos durante a maior parte do dia, apresentam uma excelente oportunidade para o carregamento bidirecional. Em projetos-piloto no Massachusetts e na Califórnia, cada veículo gera receita significativa com serviços ancilares, já que as concessionárias de energia cobrem os custos de redução de picos e serviços de regulação de frequência. Essas receitas adicionais transformam os ônibus de meros centros de custo em ativos valiosos da rede elétrica, reduzindo significativamente o período de retorno sobre o investimento nos modelos elétricos em regiões com alta participação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Elevado Custo Inicial | -0.8% | Global, mais acentuado em mercados em desenvolvimento | Curto prazo (≤ 2 anos) |
| Infraestrutura de Recarga/Abastecimento de Hidrogênio | -0.6% | Áreas rurais globalmente, mercados em desenvolvimento | Médio prazo (2 a 4 anos) |
| Volatilidade no Fornecimento de Baterias | -0.4% | Global, concentrado em regiões dependentes de lítio | Médio prazo (2 a 4 anos) |
| Escassez de Técnicos Qualificados | -0.3% | Global, mais grave em mercados rurais e em desenvolvimento | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial das Variantes Elétricas e de Célula de Combustível
Os ônibus elétricos são significativamente mais caros do que seus equivalentes a diesel devido ao alto custo dos pacotes de baterias, que representam uma parcela substancial do custo geral do veículo. A volatilidade nos preços das matérias-primas, particularmente para lítio e níquel, cria incertezas orçamentárias, complicando ainda mais as decisões de aquisição. As plataformas de célula de combustível são ainda mais caras, principalmente devido às despesas associadas ao armazenamento de hidrogênio a bordo, linhas de alta pressão e pilhas de células de combustível, que ainda são caras de produzir. Os desafios de financiamento são mais pronunciados em distritos rurais e de baixa renda, onde o acesso a títulos tradicionais ou ferramentas de financiamento verde é limitado. Isso resulta em taxas de adoção desiguais, mesmo em regiões onde os subsídios estão amplamente disponíveis.
Infraestrutura Limitada de Carregamento ou Abastecimento de Hidrogênio
A aquisição de um único carregador de depósito de Nível 3 envolve custos elevados. Além disso, esses carregadores frequentemente exigem atualizações substanciais da rede elétrica, o que pode aumentar ainda mais as despesas para os distritos. Os prazos de instalação são tipicamente longos, geralmente se estendendo bem além de um ano, o que pode atrasar projetos além dos prazos do ano letivo pretendido. A infraestrutura de abastecimento de hidrogênio é ainda mais limitada, com muito poucos locais de abastecimento de serviço pesado acessíveis ao público disponíveis em todo o país. Essa limitação restringe a adoção de veículos de célula de combustível a regiões específicas, como determinados corredores na Califórnia. Além disso, as restrições de capacidade da rede elétrica rural podem deixar os veículos inoperantes ou forçar ajustes operacionais, comprometendo, em última análise, as melhorias de serviço esperadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Trem de Força: A Eletrificação Acelera Apesar da Dominância dos Motores de Combustão Interna
Os motores de combustão interna detinham 84,12% da participação do mercado de ônibus escolar em 2025, pois a infraestrutura de manutenção existente e a familiaridade com a aquisição de diesel mantiveram os motores a diesel estáveis entre os distritos com restrições financeiras. Os ônibus elétricos a bateria estão se tornando a subcategoria de crescimento mais rápido, no caminho para um CAGR de 9,42% até 2031, à medida que os operadores aproveitam os subsídios federais e a queda nos preços das baterias para justificar a economia da transição. As variantes de célula de combustível permanecem um mercado de nicho, concentradas em regiões com mandatos de política e linhas de fornecimento de hidrogênio acessíveis. A frenagem regenerativa e menos peças móveis permitem custos de manutenção 60–70% menores para ônibus elétricos, reduzindo assim as despesas totais do ciclo de vida.
As densidades atuais de bateria permitem autonomias de carga única de 150–200 milhas, suficientes para cobrir a maioria das rotas diárias sem recarga no meio do dia. Os sistemas de célula de combustível oferecem reabastecimento rápido, mas dependem de uma rede esparsa de postos de abastecimento, o que limita sua adoção a frotas de demonstração. No geral, a mudança no trem de força está rearquitetando os contratos de fornecedores, pois o fornecimento de pacotes de baterias se torna o gargalo crítico no mercado de ônibus escolar.


Por Capacidade de Assentos: Configurações Compactas Atendem às Mudanças Demográficas
Os ônibus com 31–60 assentos representaram 49,25% da participação do mercado de ônibus escolar em 2025, um compromisso ideal que atende à demanda média de rotas sem superdimensionar as frotas. Os veículos com ≤30 assentos devem registrar um CAGR de 8,94% até 2031, beneficiando os distritos que segmentam cada vez mais as rotas por nível de ensino, necessidades especiais ou atividades extracurriculares.
Os modelos com mais de 60 assentos preenchem corredores de alta densidade, mas enfrentam restrições de infraestrutura, como raios de giro limitados e comprimentos de meio-fio, que desaceleram seu crescimento. A menor capacidade se alinha com as tendências demográficas, incluindo a redução do tamanho das famílias e maior variabilidade na escolha escolar, ambas as quais aumentam a diversidade de rotas. Os distritos também redistribuem ônibus menores para excursões ou transporte esportivo, maximizando a utilização dos ativos. Essa tendência de redimensionamento sugere que as futuras linhas de fabricação podem se deslocar para múltiplos modelos em vez de modelos únicos de alto volume, reformulando o cálculo de planejamento de capacidade no mercado de ônibus escolar.
Por Tipo de Ônibus: Formatos Menores Ganham Força no Ambiente Urbano
Os ônibus Tipo C representaram 48,33% do mercado de ônibus escolar em 2025, preferidos para rotas suburbanas e rurais que equilibram capacidade com velocidades operacionais moderadas. Os ônibus Tipo A experimentarão a adoção mais rápida, com um CAGR de 9,76% até 2031, porque suas pegadas compactas os ajudam a navegar em ruas urbanas congestionadas e a acomodar rotas de educação especial com menos passageiros. As unidades Tipo B preenchem corredores de demanda média, enquanto os modelos Tipo D de alta capacidade dominam os distritos densamente populados, embora com taxas de crescimento incremental mais baixas.
Muitos municípios preferem as plataformas Tipo A para programas de escolas especializadas e atividades extracurriculares, onde a manobra ágil compensa o maior custo por assento. Por outro lado, a adoção do Tipo D permanece vinculada aos principais sistemas metropolitanos que podem suportar uma maior pegada de meio-fio e requisitos de habilitação de motorista. A mudança ressalta um foco mais amplo na otimização de rotas em detrimento da capacidade máxima, oferecendo oportunidades diferenciadas entre os fornecedores de chassis no mercado de ônibus escolar.
Por Usuário Final: Operadores Privados Abraçam a Inovação
Os distritos públicos representaram 64,21% da participação do mercado de ônibus escolar em 2025, em grande parte devido à sua responsabilidade estatutária pelo transporte de estudantes na maioria das jurisdições norte-americanas. Os operadores privados e de ensino livre entregarão a trajetória de crescimento mais alta, com um CAGR de 11,22%, impulsionados por esquemas de financiamento flexíveis e ciclos de decisão mais curtos. Os contratados e especialistas em locação agrupam veículos, motoristas e manutenção em contratos baseados em desempenho, transferindo o risco operacional dos conselhos de educação para os profissionais de frota.
As entidades privadas podem mais facilmente pilotar plataformas elétricas ou de célula de combustível porque podem ajustar o mix de rotas sem aprovações do conselho escolar, acelerando assim a validação tecnológica em menor escala. Essa dinâmica posiciona os prestadores de serviços como canais para a difusão da inovação, permitindo uma adoção mais ampla da eletrificação de frotas uma vez superados os obstáculos iniciais.
Análise Geográfica
A América do Norte garantiu 39,24% da participação do mercado de ônibus escolar em 2025, refletindo vantagens acumuladas em financiamento, fabricação e integração à rede elétrica. As parcerias entre estados e concessionárias de energia apoiam projetos piloto de V2G que transformam frotas estacionadas em recursos de energia distribuída, ajudando a compensar os maiores custos de aquisição. O Canadá contribui com impulso adicional por meio de financiamento de infraestrutura verde e metas de redução de emissões, enquanto o papel do México no USMCA agiliza as cadeias de fornecimento, mas deixa a adoção centrada em corredores metropolitanos.
A Ásia-Pacífico registrará o maior impulso futuro do setor, com um CAGR de 10,24% até 2031, à medida que a China combina metas compulsórias de eletrificação com capacidade doméstica de baterias, o que comprime as curvas de custo. O Programa Nacional de Ônibus Elétricos da Índia amplia a base endereçável, com cidades de segundo nível adquirindo ônibus escolares de uso específico pela primeira vez. O Japão e a Coreia do Sul incorporam ADAS avançado, elevando os benchmarks regionais de segurança que reverberam nos padrões internacionais.
A Europa mantém ganhos estáveis à medida que os padrões Euro VII eliminam o diesel de alto teor de enxofre e os fundos de estímulo nacionais subsidiam trens de força alternativos. A Alemanha explora rotas de hidrogênio, aproveitando as competências existentes em células de combustível, enquanto o Reino Unido enfatiza a conectividade de serviços rurais por meio de pegadas de ônibus menores. As economias do sul da Europa avançam com mais cautela devido às restrições de espaço fiscal, mas os esquemas municipais de cobrança por congestionamento indiretamente aceleram a substituição do diesel.

Panorama regulatório
Os requisitos de segurança e emissões continuam a se tornar mais rigorosos em todo o mercado de ônibus escolar, e isso está empurrando os fabricantes de equipamentos originais e os operadores em direção à segurança ativa, ADAS e trens de força mais limpos. Nos Estados Unidos, a base estatutária para os padrões federais de segurança de ônibus escolares está estabelecida no 49 USC 30125, com a NHTSA administrando os Padrões Federais de Segurança de Veículos Motorizados que cobrem saídas de emergência, assentos, resistência a colisões e integridade do sistema de combustível. Essas especificações de base moldam o que os ônibus devem atender para licitações de distritos públicos.
Na Europa, o Regulamento (UE) 2019/2144 (Regulamento Geral de Segurança) amplia a exigência de instalação de tecnologias avançadas de segurança, incluindo frenagem de emergência avançada e alerta de saída de faixa para categorias de ônibus relevantes, o que acelera o conteúdo de ADAS por veículo. Na China, a norma nacional GB 24407-2025 para segurança de ônibus escolares dedicados foi publicada em 31 de dezembro de 2025, atualizando a versão de 2012 com requisitos de segurança ativa aprimorados (incluindo frenagem automática de emergência e resposta de emergência a estouro de pneus). A data de implementação indicada é 1º de julho de 2027, dando às fabricantes uma janela definida para redesenhar plataformas e validar novas arquiteturas de segurança.
Análise da cadeia de valor
A cadeia de valor do ônibus escolar vai desde a engenharia de chassis e carroceria até sistemas de segurança especializados, trem de força e armazenamento de energia (componentes a diesel ou baterias e unidades de tração elétrica), e montagem final em plantas controladas pelos fabricantes de equipamentos originais e redes de concessionárias. Depois disso, a aquisição é apoiada por financiamento e implantação de infraestrutura de recarga para frotas elétricas, seguida por serviço de ciclo de vida cobrindo peças, diagnósticos e manutenção. Os principais fabricantes de equipamentos originais, como Blue Bird, Thomas Built Buses (Daimler) e IC Bus (Navistar), dependem de redes de componentes proprietárias e concessionárias certificadas para apoiar o tempo de atividade dos distritos, enquanto a eletrificação aumenta a importância dos pacotes de baterias, eixos elétricos, sistemas térmicos e software para telemática e gerenciamento de recarga.
As restrições upstream estão cada vez mais ligadas a tarifas e volatilidade no fornecimento de materiais (aço e alumínio) e eletrônicos (semicondutores), o que está impulsionando mais reshoring e nearshoring, além de acordos de fornecimento de longo prazo. A consolidação de componentes também está mudando o poder de negociação dos fornecedores e o agrupamento em interiores e HVAC, destacado pelo acordo definitivo de fusão de julho de 2026 entre Patrick Industries e LCI Industries (controladora da Lippert Components, incluindo Trans/Air Manufacturing e Freedman Seating). Do lado da demanda, os requisitos de financiamento público e documentação afetam o cronograma e as especificações dos pedidos. O programa Clean School Bus Program da EPA dos EUA disponibiliza 5 bilhões de USD para 2022-2026 via subsídios e descontos, e regras estaduais, incluindo os níveis de incentivo da NYSERDA vinculados a um Plano de Eletrificação de Frotas, antecipam atividades de infraestrutura e planejamento para etapas anteriores do ciclo de aquisição.
Cenário Competitivo
As principais marcas norte-americanas dominam o mercado de ônibus escolar, aproveitando contratos históricos. No entanto, estão sentindo cada vez mais a pressão de concorrentes como BYD e Yutong, que estão pressionando por preços mais competitivos. Blue Bird e Thomas Built Buses estão redirecionando suas linhas de montagem para modelos elétricos a bateria, um movimento reforçado pelas regras de financiamento dos Estados Unidos que enfatizam o conteúdo local. Em contraste, a Lion Electric está focada em chassis elétricos de uso específico, evitando retrofits, e ganhando preferência entre os distritos com visão de futuro.
Os players chineses estão colhendo benefícios de um fornecimento de baterias verticalmente integrado, reduzindo significativamente os custos de lista de materiais. Esse desenvolvimento levou os players estabelecidos a firmar acordos de longo prazo com fornecedores de células, uma estratégia voltada a amortecer contra quedas de margem. Simultaneamente, as colaborações entre fabricantes de equipamentos originais e empresas de telemática ressaltam a crescente importância dos insights de dados, ofuscando o hardware tradicional. Essas alianças oferecem alertas de manutenção preditiva, análises de rotas e painéis de conformidade de segurança, dando aos parceiros uma vantagem competitiva nas licitações.
As manobras estratégicas destacam o cenário em evolução do setor. No início de 2025, a Thomas Built Buses apresentou seu Saf-T-Liner C2 Jouley de próxima geração, com tecnologia avançada de eixo elétrico e autonomia estendida. A Lion Electric está expandindo sua instalação de fabricação em Illinois para aumentar substancialmente a produção anual, com foco notável em modelos elétricos a bateria. A mudança da BYD para localizar a montagem de pacotes de baterias na Califórnia ressalta seu compromisso com os padrões de conteúdo dos Estados Unidos. Juntas, essas iniciativas sinalizam uma mudança decisiva do diesel para a eletrificação total, alterando a dinâmica dos fornecedores e as estratégias de investimento de capital no setor de ônibus escolar.
Líderes do Setor de Ônibus Escolar
Tata Motors Ltd.
Zhengzhou Yutong Bus Co., Ltd.
Ashok Leyland Ltd.
Thomas Built Buses Inc.
IC Bus LLC (International Motors, LLC)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A eletrificação está ampliando a oportunidade do hardware de ônibus para a implantação completa, incluindo recarga em depósito, coordenação com concessionárias de energia, telemática e habilitação de veículo-à-rede (V2G) que os distritos podem usar para monetizar ativos ociosos. Um indicador claro dessa mudança é o lançamento pela Zum e pelo Distrito Escolar Unificado de São Francisco de um projeto de frota elétrica de 238 ônibus em maio de 2026, que incorpora recarga bidirecional e integração V2G, com 104 ônibus programados para iniciar operação em agosto de 2026. Isso aponta para operadores de frota e sistemas escolares contratando resultados integrados de energia e operacionais em vez de adquirir veículos isoladamente.
O design do financiamento também está expandindo o espaço de soluções para fabricantes de equipamentos originais e provedores de frota que podem oferecer múltiplos trens de força e vias de abastecimento em conformidade. Sob a Lei de Investimento em Infraestrutura e Empregos, o Programa de Ônibus Escolar Limpo da EPA está autorizado em 5 bilhões de USD (AF2022-AF2026), e a EPA relatou 2,37 bilhões de USD em fundos não alocados remanescentes no início do ano fiscal de 2026. Em fevereiro de 2026, a agência iniciou um processo formal para reformular o programa para incluir opções adicionais de combustível, como biocombustíveis, GNC e hidrogênio, ao lado de ônibus elétricos de emissão zero. Isso cria espaço em branco para fornecedores que conectam veículos em conformidade com a entrega de infraestrutura, treinamento de técnicos e modelos de financiamento ou assinatura que ajudam os distritos a gerenciar os custos iniciais e os cronogramas de implementação de vários anos.
Desenvolvimentos recentes do setor
- Julho de 2026: A Tata Motors lançou a linha de ônibus Ultra Prime e Starbus Prime na Prawaas 5.0, incluindo variantes projetadas para o transporte escolar. A renovação amplia a escolha de produtos para os operadores indianos e apoia licitações que cada vez mais consideram recursos de segurança e conforto ao lado do preço de compra.
- Julho de 2026: A EKA Mobility lançou o Ônibus Escolar Elétrico EKA 9M na exposição Prawaas 5.0 em Gandhinagar, expandindo seu portfólio de veículos comerciais elétricos com um modelo construído especificamente para o transporte de estudantes. A empresa desenvolveu o veículo especificamente para aplicações escolares, ampliando ainda mais sua gama de veículos comerciais elétricos a bateria.
- Julho de 2026: As Escolas Públicas do Condado de Duval (DCPS) adicionaram uma nova frota de ônibus escolares elétricos antes do ano letivo 2026–2027. Os líderes do distrito declararam que o investimento introduziria nova tecnologia no transporte de estudantes, ao mesmo tempo em que ajudaria a reduzir os custos de longo prazo.
- Março de 2026: A Escola das Nações adquiriu seu primeiro ônibus escolar elétrico da BasiGo, tornando-se a primeira escola no Quênia a eletrificar sua frota de transporte de estudantes. Esta iniciativa fez parte da estratégia mais ampla de sustentabilidade e educação ambiental da escola.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por ônibus escolares completos utilizados para o transporte de estudantes, por operadores públicos e privados. O dimensionamento reflete o valor das vendas de veículos por principais tipos de ônibus e trens de força, contabilizados onde o veículo é adquirido para serviço dedicado de transporte escolar.
Exclusões do escopo: Excluímos peças de reposição, serviços de manutenção de rotina e ônibus de trânsito de uso geral que não são adquiridos e registrados para uso no transporte escolar.
Visão Geral da Segmentação
- Por Trem de Força
- Motor de Combustão Interna (MCI)
- Elétrico a Bateria
- Elétrico a Célula a Combustível
- Por Capacidade de Assentos
- Menor ou Igual a 30 Assentos
- 31 a 60 Assentos
- Mais de 60 Assentos
- Por Tipo de Ônibus
- Tipo A
- Tipo B
- Tipo C
- Tipo D
- Por Usuário Final
- Distritos Escolares Públicos
- Operadores Privados e de Contrato
- Contratados e Empresas de Locação
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Resto da América do Norte
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Resto da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África do Sul
- Egito
- Resto do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental ajuda a definir o perímetro do mercado e reúne sinais de base que influenciam a demanda por ônibus escolares ano a ano. Referenciamos fontes públicas como o Departamento de Transportes dos EUA e os padrões de segurança de transporte escolar da NHTSA, as regras de emissões da EPA dos EUA e as atualizações do programa de veículos limpos, os dados de matrícula e de distritos do Centro Nacional de Estatísticas de Educação, e a série de preços de combustível da Administração de Informações de Energia dos EUA.
Para ampliar a cobertura além dos Estados Unidos, também utilizamos estatísticas oficiais de educação e transporte divulgadas por agências nacionais em países-chave, juntamente com relatórios aduaneiros e comerciais onde disponíveis. Registros de empresas, apresentações a investidores, cobertura de imprensa de reputação e portais de aquisição de distritos escolares ou municípios foram revisados para entender os ciclos de pedidos, o cronograma de entrega e os valores médios dos contratos. Uma assinatura paga para informações financeiras e de inteligência de notícias de empresas foi usada seletivamente para verificar a exposição de receita e os principais anúncios de contratos, e um banco de dados de remessas de importação e exportação em nível de embarque foi usado quando os fluxos comerciais ajudaram a validar o movimento de fornecimento. As fontes mencionadas aqui são ilustrativas, e muitos outros documentos públicos também foram consultados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e questionários estruturados com líderes do lado dos fabricantes de equipamentos originais, operadores de frota, participantes de concessionárias e distribuidores, e contratados de transporte escolar, para que o ciclo real de compras e o cronograma de substituição pudessem ser confirmados. Por ser um mercado global, as discussões foram equilibradas entre APAC, EMEA e as Américas para refletir como os requisitos de segurança, os programas de financiamento e a prontidão para eletrificação mudam a demanda na prática.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | Diretores executivos: 17% | APAC: 42% |
| Nível médio: 45% | Líderes funcionais/de unidade: 32% | EMEA: 37% |
| Players menores: 18% | Gerentes: 51% | Américas: 21% |
Dimensionamento e Previsão do Mercado
A construção central começa com um conjunto de demanda de cima para baixo, onde as contagens de estudantes, a densidade de rotas e a cobertura típica de ônibus por estudante são traduzidas em uma frota ativa e, em seguida, em volumes de substituição e compra incremental. Esses volumes são precificados usando preços médios de venda adequados à região, que refletem mudanças por tipo de ônibus (Tipo A a Tipo D) e mix de trem de força (diesel, combustíveis alternativos, híbrido e elétrico a bateria).
Antes de finalizar os totais, corroboramos os resultados com verificações seletivas de baixo para cima, incluindo amostragem de valores de contratos publicados, verificações de canal sobre prazos de entrega e um consolidado de razoabilidade da exposição de receita de fornecedores e montadores onde pode ser vinculado a programas de ônibus escolar. Os principais insumos utilizados no modelo incluem tendências de matrícula em idade escolar, ciclos de financiamento municipal e de distrito, cronogramas de conformidade com emissões e segurança, diferenciais de preço de combustível que influenciam o custo total de propriedade e a parcela de adjudicações de ônibus escolares eletrificados que se convertem em entregas. A previsão é executada usando análise de cenários apoiada pelas expectativas de especialistas sobre a continuidade do financiamento e o ritmo de adoção de ônibus elétricos, e as lacunas nos dados locais são tratadas aplicando índices de proxy de regiões comparáveis e validando-os com o feedback das entrevistas.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados de várias maneiras para que uma série de dados não conduza todo o resultado. Comparamos os volumes implícitos de vendas de ônibus com sinais independentes, como anúncios de aquisição, narrativas de substituição de frota de operadores e padrões amplos de produção e comércio de veículos, e então reverificamos quaisquer grandes saltos por região ou trem de força.
Uma segunda revisão de analista é usada para questionar premissas como a progressão do preço médio de venda, a aceleração da participação elétrica e os ciclos de substituição, e chamadas de acompanhamento são acionadas quando uma variação não pode ser explicada por um evento claro de política ou licitação. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem itens materiais, como grandes rodadas de financiamento, novos mandatos de segurança ou mudanças significativas no fluxo de pedidos de ônibus elétricos a bateria. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Ônibus Escolar da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de mercado publicados para ônibus escolares frequentemente parecem muito distantes porque o mesmo rótulo é medido de maneiras diferentes. As lacunas geralmente surgem de como um ônibus escolar é definido, se todas as principais regiões são modeladas e se o valor é construído a partir de sinais de demanda de frota ou de relatórios de receita do lado do fabricante.
A principal lacuna vem do que é contabilizado como valor de mercado, onde ônibus escolares completos vinculados à demanda de transporte de estudantes são precificados usando o mix de tipo e trem de força, um tratamento aplicado pela Mordor Intelligence que difere dos relatórios de receita mais estreitos na saída de fábrica ou das conversões de anos anteriores.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 53,44 bilhões de USD (2026) | |
| Consultoria Global A | 19,31 bilhões de USD (2025) | Utiliza lógica de valor na saída de fábrica e uma perspectiva de receita do fabricante, o que pode excluir camadas de precificação a jusante e também pode seguir um corte de ano diferente, fazendo com que os totais pareçam menores em comparação com uma construção de conjunto de demanda. |
| Editora do Setor B | 14,83 bilhões de USD (2025) | Frequentemente aplica um escopo de produto e relatório mais restrito e pode tratar a cobertura regional e as unidades de volume de forma diferente, o que desloca o preço médio implícito e reduz o total declarado para o mesmo rótulo amplo de mercado. |
A dispersão na tabela é explicada principalmente pela definição de valor, pelo momento do ano e pela forma como o conjunto de demanda é construído a partir de sinais de matrícula, frota e aquisição. Quando o escopo é mantido específico e a lógica de precificação está vinculada ao mix de tipo de ônibus e trem de força, o valor de mercado resultante permanece rastreável a variáveis claras e verificações repetíveis ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado global de ônibus escolar em 2026?
Espera-se que o tamanho do mercado de ônibus escolar seja de 15,79 bilhões de USD em 2026.
Qual é a taxa de crescimento prevista para o setor até 2031?
Espera-se que o mercado registre um CAGR de 8,23% entre 2026 e 2031.
Qual trem de força está crescendo mais rapidamente no transporte escolar?
Projeta-se que os ônibus elétricos a bateria demonstrem o maior CAGR previsto de 9,42%, impulsionados pelo financiamento federal e pelos menores custos de manutenção.
Por que a Ásia-Pacífico é vista como o principal motor de crescimento?
Os mandatos compulsórios de eletrificação na China e os programas de ônibus em larga escala da Índia impulsionarão a Ásia-Pacífico a um CAGR de 10,24%, superando outras regiões.
Qual receita um distrito escolar pode esperar de programas de veículo-à-rede?
Os programas-piloto documentaram entre USD 2.000 e USD 4.000 em receita anual por ônibus elétrico por meio de serviços de resposta à demanda e regulação de frequência.
Qual tipo de ônibus está se expandindo mais rapidamente nas rotas urbanas?
Os modelos compactos Tipo A lideram o crescimento com um CAGR de 9,76%, pois os distritos urbanos favorecem maior manobrabilidade em ambientes de tráfego intenso.
Página atualizada pela última vez em:



