
Tamanho e Participação do Mercado de Aluguel de Carros na Rússia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
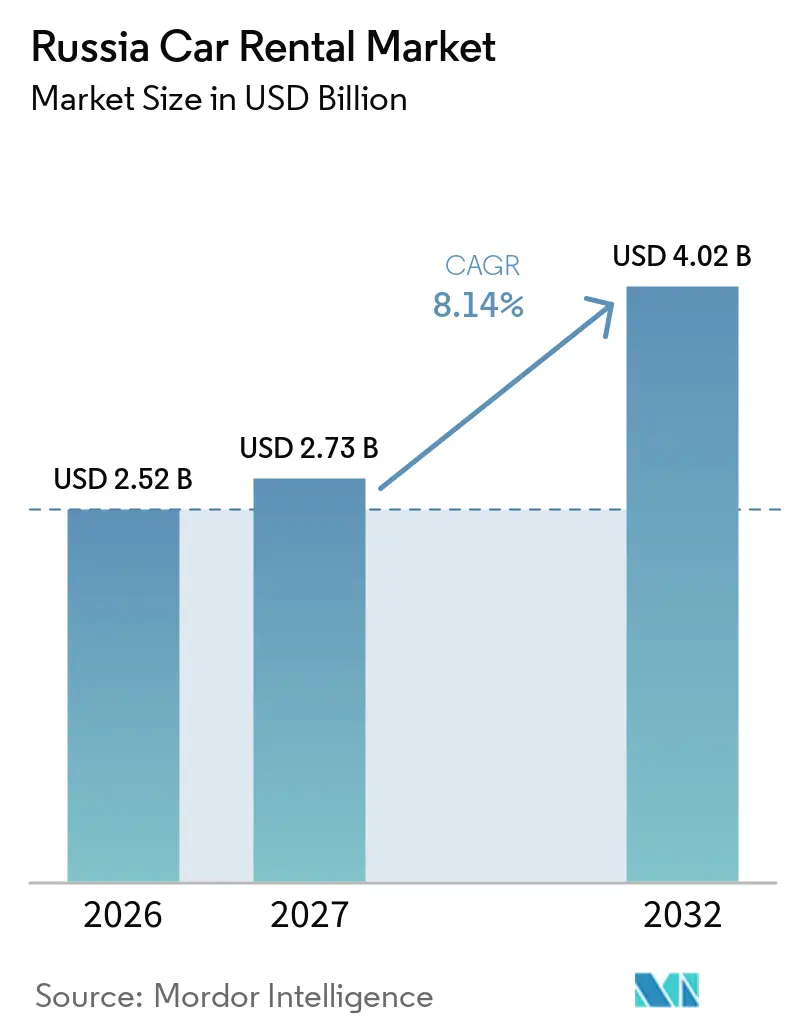
| Tamanho do mercado no ano base (2026) | 2.52 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.73 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.02 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.14 % |
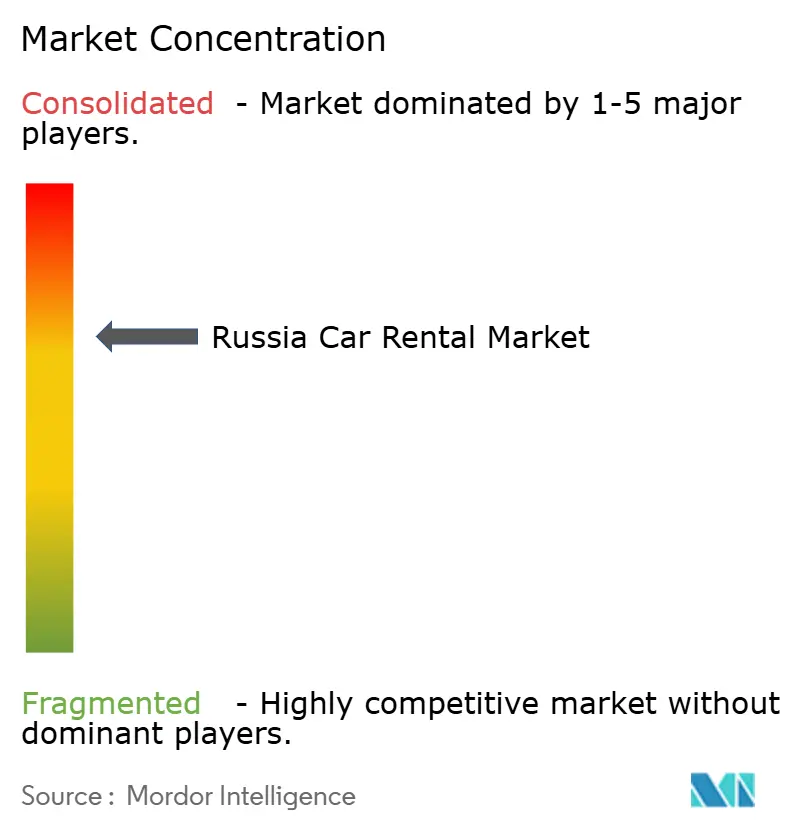
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aluguel de Carros na Rússia por Mordor Intelligence
O mercado russo de aluguel de carros foi avaliado em 2,52 bilhões de USD em 2026, é estimado em 2,73 bilhões de USD em 2027 e está projetado para atingir 4,02 bilhões de USD até 2032, a um CAGR de 8,14% no período de 2027 a 2032. O tamanho do mercado russo de aluguel de carros reflete, portanto, uma oportunidade considerável que continua a se expandir apesar das persistentes pressões nas cadeias de suprimentos. O mercado de turismo doméstico da Rússia continuou a se expandir em 2025, com viagens domésticas atingindo 164 milhões durante janeiro–novembro, um aumento de 7,5% em relação ao ano anterior[1]. Os operadores estão adicionando veículos rapidamente, apoiando-se no recorde de 1,57 milhão de carros vendidos em 2024 para reabastecer as frotas e acelerando programas de descarte de veículos usados para reciclar capital[2]. No entanto, as vendas de novos carros de passeio caíram 15,6% para 1,326 milhão de unidades em 2025. Os ecossistemas digitais estão deslocando os balcões físicos: os canais online já capturam quase dois terços das reservas, e o compartilhamento de carros de flutuação livre ultrapassou o limiar de um terço do total de transações, confirmando que os consumidores russos agora priorizam flexibilidade, acesso móvel e preços transparentes em detrimento dos rituais convencionais de aluguel.
Principais Conclusões do Relatório
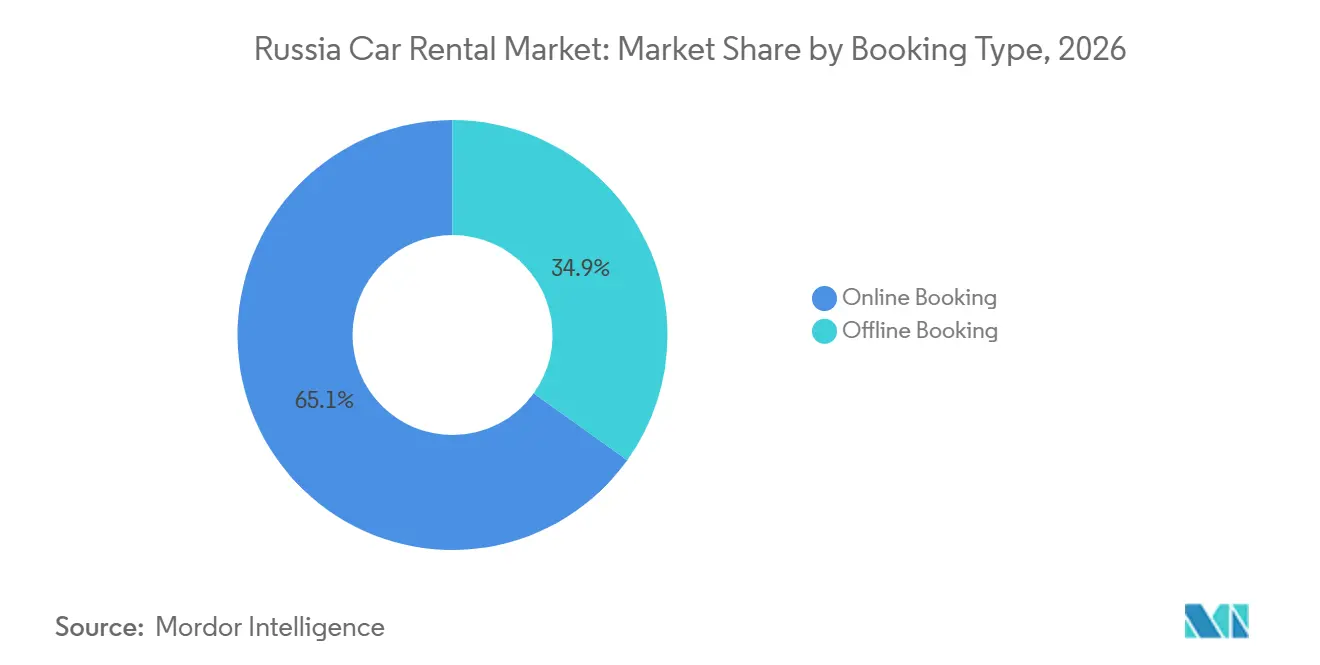
- Por tipo de reserva, os canais online capturaram 65,10% da participação do mercado russo de aluguel de carros em 2026; espera-se que a demanda offline cresça a um CAGR de 8,41%.
- Por modelo de serviço, o compartilhamento de carros de flutuação livre deteve 36,10% de participação de mercado em 2026; as soluções de assinatura e arrendamento de longo prazo têm previsão de expansão a um CAGR de 9,62% até 2032.
- Por tipo de veículo, os sedãs representaram 39,25% do mercado russo de aluguel de carros em 2026, enquanto os SUVs estão no caminho de um CAGR de 9,10%.
- Por duração do aluguel, os aluguéis diários representaram uma participação de 46,05% em 2026; os aluguéis semanais estão prontos para acelerar a um CAGR de 8,39% até 2032.
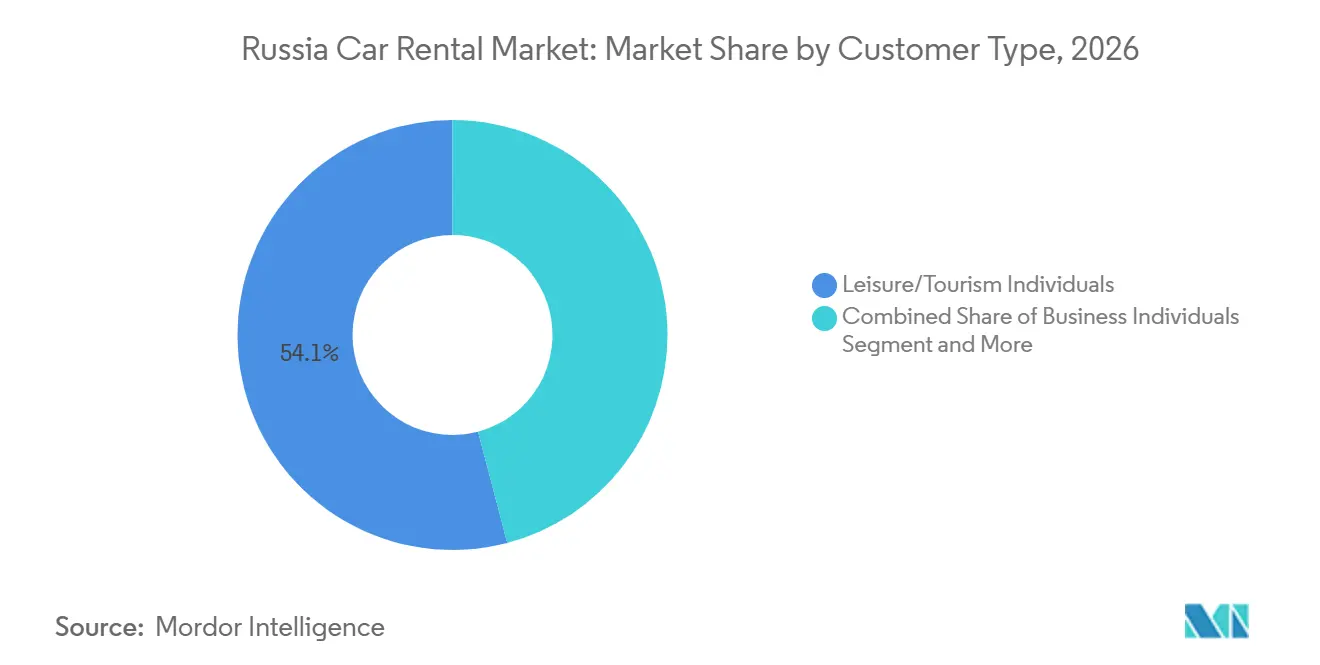
- Por grupo de clientes, os usuários de lazer/turismo mantiveram uma participação de 54,10% em 2026, enquanto os motoristas de transporte por aplicativo devem registrar um CAGR de 9,64% até 2032.
- Por tipo de propulsão, o motor de combustão interna representa 76,25% de participação de mercado no mercado russo de aluguel de carros em 2026; no entanto, os veículos elétricos devem crescer com um CAGR de 8,73% até 2032.
- Por geografia, o Distrito Federal Central liderou com 34,05% da participação do mercado de aluguel de carros na Rússia em 2026, enquanto o Distrito Federal do Extremo Oriente está projetado para crescer mais rapidamente a um CAGR de 8,28% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Aluguel de Carros na Rússia
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Recuperação do Turismo Doméstico Impulsiona a Demanda de Lazer | +2.1% | Nacional; ganhos iniciais nos distritos Central, Sul e Norte do Cáucaso | Curto prazo (≤ 2 anos) |
| Rápida Expansão da Frota de Compartilhamento de Carros em Moscou e São Petersburgo | +1.8% | Distritos Central e Noroeste; transbordamento para o Volga | Médio prazo (2-4 anos) |
| Penetração de Reservas Móveis e Pagamentos Digitais | +1.4% | Grandes cidades em todo o país | Médio prazo (2-4 anos) |
| Demanda Corporativa por Viagens de Negócios Regionais | +1.2% | Distritos Central, Volga e Ural | Longo prazo (≥ 4 anos) |
| Incentivos Fiscais Governamentais para Frotas de Aluguel de Veículos Elétricos/GNV | +0.9% | Nacional | Longo prazo (≥ 4 anos) |
| Plataformas de Revenda de Frota Liberando Valor Residual | +0.7% | Grandes áreas metropolitanas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Recuperação do Turismo Doméstico Impulsiona a Demanda de Lazer
Os clientes de lazer capturaram 54,10% do mercado russo de aluguel de carros em 2026, após um salto de 7,5% nas viagens domésticas que redirecionou os gastos das férias internacionais para destinos no mercado interno[3]. A Rússia registrou 164 milhões de viagens domésticas durante janeiro–novembro de 2025, sustentando a demanda por turismo doméstico e turismo rodoviário. Essa tendência apresenta oportunidades para operadores de aluguel com motorista próprio atraírem viajantes que realizam viagens regionais e para múltiplas cidades por meio de pacotes de aluguel de maior duração, sedãs e hatchbacks econômicos e limites de quilometragem flexíveis.
Rápida Expansão da Frota de Compartilhamento de Carros em Moscou e São Petersburgo
O mercado estabelecido de compartilhamento de carros de Moscou demonstrou a viabilidade do acesso a veículos de curta duração como alternativa à propriedade privada, apoiado por operadores como Delimobil e Yandex Drive. Essas empresas utilizam reservas por aplicativo, precificação dinâmica e sistemas de gestão de frota para melhorar a utilização dos veículos e a eficiência operacional. São Petersburgo e outras grandes cidades russas oferecem oportunidades adicionais para a expansão do compartilhamento de carros, embora a adoção dependa da demanda local, da disponibilidade de frota e da economia operacional. Os operadores também estão explorando viagens intermunicipais e opções de aluguel de maior duração para ir além das viagens urbanas convencionais.
Penetração de Reservas Móveis e Pagamentos Digitais
Os canais digitais capturaram reservas significativas em 2026, um marco amplamente atribuível aos ecossistemas baseados em aplicativos que integram aluguel de carros, transporte por aplicativo e micromobilidade. A transição fluida do Yandex Drive para o Yandex Taxi oferece aos motoristas acesso econômico a veículos, ao mesmo tempo que amplia a base endereçável das locadoras sem gastos adicionais com marketing[4]. Os mecanismos de precificação por aprendizado de máquina ajustam minuto a minuto para equilibrar a oferta com microgrupos de demanda, reduzindo o tempo ocioso e suavizando as oscilações de receita. As carteiras digitais integradas reduzem ainda mais o atrito, e os mesmos fluxos de dados alimentam ofertas personalizadas que aumentam as taxas de retenção no mercado russo de aluguel de carros.
Demanda Corporativa por Viagens de Negócios Regionais
A expansão regional e as operações em múltiplas cidades criam oportunidades para serviços de aluguel de carros corporativos na Rússia, à medida que as empresas buscam soluções de transporte flexíveis para funcionários em múltiplos locais. O aluguel de veículos pode ajudar as empresas a reduzir o investimento inicial em frota, simplificar a administração da frota e transferir o risco de valor residual dos veículos para os fornecedores de aluguel. Para atender clientes corporativos de forma consistente, os operadores podem padronizar categorias de veículos e acordos de nível de serviço, ao mesmo tempo que oferecem gestão centralizada de contas, faturamento consolidado e extensões de reserva flexíveis. Esses serviços podem melhorar a eficiência administrativa e proporcionar às empresas maior flexibilidade na gestão de requisitos de transporte em constante mudança.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Oferta de Veículos Impulsionada por Importações Pós-Sanções | -1.9% | Em todo o país; mais severa nos segmentos premium | Médio prazo (2-4 anos) |
| Aumento dos Custos de Combustível, Peças e Seguros | -1.4% | Em todo o país; dispersão regional do preço do combustível | Curto prazo (≤ 2 anos) |
| Volatilidade nas Regras de Estacionamento e Licenciamento | -0.8% | Núcleo de Moscou e São Petersburgo | Médio prazo (2-4 anos) |
| Altas Taxas de Vandalismo e Furto Elevando os Prêmios | -0.6% | Metrópoles de alta densidade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Oferta de Veículos Impulsionada por Importações Pós-Sanções
As marcas automotivas chinesas representaram mais da metade das vendas de novos carros de passeio na Rússia em 2025, apesar de uma queda nas vendas em comparação com o ano anterior. Sua crescente presença oferece aos operadores de aluguel uma gama mais ampla de opções de aquisição de veículos, mas a incerteza em torno dos valores residuais, da disponibilidade de peças de reposição e da cobertura de serviços pós-venda pode complicar as decisões de investimento em frota. Ao mesmo tempo, a disponibilidade limitada de algumas marcas europeias premium pode restringir a capacidade dos operadores de reabastecer frotas de segmento superior. As locadoras podem responder ajustando seu mix de veículos à demanda local, avaliando os custos do ciclo de vida e negociando descontos na compra de frotas e acordos de suporte pós-venda com fabricantes e revendedores chineses.
Aumento dos Custos de Combustível, Peças e Seguros
O mercado russo de aluguel de carros enfrenta custos operacionais crescentes impulsionados por flutuações nos preços dos combustíveis, custos mais elevados de peças de reposição e aumento das despesas com seguros. Os atrasos no fornecimento de componentes críticos podem manter os veículos fora de operação por mais tempo, levando os operadores a manter estoques maiores de peças de reposição para minimizar o tempo de inatividade da frota. As seguradoras também podem reavaliar os prêmios para marcas de veículos mais recentes, onde os dados históricos de sinistros e as informações sobre custos de reparo são limitados. Essas pressões de custo podem comprimir as margens de aluguel, incentivando os operadores a otimizar a utilização da frota, ajustar os preços e fortalecer as práticas de aquisição. Operadores menores com recursos financeiros limitados podem ter maior dificuldade em absorver essas despesas, potencialmente acelerando a consolidação dentro do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Reserva: A dominância digital se acelera
As reservas online representaram 65,10% da participação do mercado russo de aluguel de carros em 2026, sublinhando uma mudança estrutural em direção ao engajamento centrado em aplicativos. Os balcões offline ainda atendem a itinerários corporativos complexos e usuários mais antigos, mas o nicho de atendimento personalizado está se estreitando à medida que as interfaces de chat baseadas em inteligência artificial imitam o aconselhamento de agentes. Os operadores incorporam pontos de fidelidade, verificação digital de identidade e extensões com um toque — recursos que coletivamente incentivam a adoção móvel. O CAGR de 8,41% do canal offline está concentrado em aeroportos e segmentos de luxo, onde as interações presenciais permanecem essenciais.
A resiliência do canal offline também se deve em grande parte aos acordos corporativos legados que exigem assinaturas físicas para aditivos de seguro. No entanto, mesmo as empresas estatais estão cada vez mais implementando programas piloto de pré-check-in móvel que prometem tempos mais curtos de entrega de chaves. À medida que a conectividade se expande para cidades secundárias, os turistas rurais recorrem a vouchers eletrônicos para retiradas em depósitos remotos, corroendo os últimos redutos dos fluxos de trabalho baseados em papel.
Por Modelo de Serviço: O compartilhamento de carros remodela o aluguel tradicional
As opções de flutuação livre capturaram uma participação de 36,10% do mercado russo de aluguel de carros em 2026, oferecendo tarifas por minuto e sem condições de retorno à origem. Os planos de assinatura, registrando um CAGR de 9,62%, atraem famílias que buscam previsibilidade de custos e empresas que buscam subsídios de frota flexíveis. Os contratos baseados em balcão retêm clientes fiéis que precisam de cobertura para viagens internacionais ou complementos especializados, como pneus de neve e cadeirinhas infantis. Os esquemas baseados em estação continuam a prosperar em campi fechados, parques empresariais e complexos de resort, onde as docas de veículos garantem disponibilidade.
A convergência dos modelos de serviço está se acelerando: os principais aplicativos agora permitem que os clientes alternem entre períodos de 30 minutos, limites diários ou assinaturas de vários meses em uma única interface. Por sua vez, o software de planejamento de frota otimiza o mix por bairro, alimentando dados de uso anonimizados em algoritmos de despacho, de modo que os agrupamentos de sedãs se formem onde os trajetos para o aeroporto predominam. Ao mesmo tempo, as vans preenchem as zonas de entrega em bairros dormitório nos fins de semana.
Por Tipo de Veículo: A liderança dos sedãs enfrenta a disrupção dos veículos elétricos
Os sedãs representaram 39,25% do mercado russo de aluguel de carros em 2026, apoiados pelo equilíbrio entre eficiência de combustível, conforto para passageiros e capacidade de bagagem. Os hatchbacks permanecem adequados para viagens urbanas devido às suas dimensões compactas e facilidade de estacionamento, enquanto os SUVs atraem clientes que viajam em regiões com condições severas de inverno ou ao longo de rotas turísticas não pavimentadas. Os SUVs estão projetados para ser a categoria de veículos de crescimento mais rápido, com um CAGR de 9,10% até 2032, apoiados pela demanda por veículos versáteis adequados a diversas condições de condução.
A adoção de veículos elétricos nas frotas de aluguel oferece potencial de economia nos custos de energia por quilômetro, enquanto condições favoráveis de seguro e incentivos poderiam melhorar ainda mais sua economia operacional. A instalação de carregadores rápidos de 40 kW nos depósitos pode ajudar os operadores a reduzir o tempo de inatividade durante o carregamento e retornar os veículos ao serviço mais rapidamente, dependendo da capacidade da bateria e das condições de carregamento. No entanto, a incerteza em torno dos valores residuais dos veículos elétricos chineses continua sendo um desafio. Os operadores podem mitigar os riscos de depreciação encurtando os períodos de retenção dos veículos, negociando acordos de recompra garantidos pelo fabricante e incorporando premissas de valor residual nas decisões de substituição de frota.
Por Duração do Aluguel: Os aluguéis diários lideram em meio ao crescimento dos aluguéis semanais
Os aluguéis diários representaram 46,05% do mercado russo de aluguel de carros em 2026, apoiados pela demanda por mobilidade de curto prazo e acesso flexível a veículos. Os aluguéis semanais estão projetados para ser o segmento de duração de crescimento mais rápido, com um CAGR de 8,39% até 2032, impulsionados por viajantes domésticos que prolongam suas férias e viagens regionais. Os aluguéis por hora atendem a clientes urbanos que precisam de veículos para tarefas breves, enquanto os pacotes mensais atraem viajantes de negócios e gestores em missões temporárias que preferem arranjos flexíveis ao arrendamento de longo prazo.
Os operadores de aluguel estão cada vez mais utilizando estratégias de precificação adaptadas a diferentes durações de aluguel. As ferramentas baseadas em inteligência artificial podem analisar padrões históricos de uso e quilometragem para recomendar a mudança de tarifas diárias para semanais quando os clientes se aproximam de limites predefinidos. Essa abordagem pode ajudar os clientes a obter opções de aluguel mais econômicas, ao mesmo tempo que permite aos operadores melhorar a utilização da frota, incentivar reservas mais longas e manter uma demanda mais previsível.
Por Tipo de Cliente: Dominância do lazer em meio ao crescimento dos aplicativos de transporte
Os viajantes de lazer comandaram uma participação de 54,10% do mercado russo de aluguel de carros em 2026, após a autoridade de turismo da Rússia ter relatado que mais da metade das viagens foram realizadas de carro particular. Os motoristas de transporte por aplicativo, o segmento de crescimento mais rápido com um CAGR de 9,64%, formam um novo segmento semiprofissional cujas reservas atingem o pico durante as horas noturnas e exigem ciclos de manutenção específicos. Os itinerantes corporativos e as frotas permanentes ainda ancoram a demanda nos dias de semana, especialmente nos corredores principais que conectam as sedes regionais.
As parcerias com a economia gig oferecem aos locatários mais horas de utilização garantidas, tornando-os populares durante as temporadas intermediárias, quando os fluxos turísticos diminuem. A assinatura híbrida do Yandex Drive para motoristas de táxi garante aluguéis fora do horário de pico a uma tarifa diária com teto, criando um piso para as estatísticas de uso de ativos, críticas para os convênios de financiamento dos financiadores de frota.

Por Tipo de Propulsão: A dominância dos motores de combustão interna enfrenta a transição elétrica
Os veículos a gasolina com motor de combustão interna representaram 76,25% do mercado russo de aluguel de carros em 2026. No entanto, os operadores estão gradualmente incorporando veículos híbridos às frotas urbanas para reduzir a exposição à volatilidade dos preços dos combustíveis. Os veículos elétricos a bateria continuam a representar um segmento relativamente pequeno do mercado, mas estão projetados para crescer a um CAGR de 8,73%, apoiados por potenciais incentivos de aquisição e pela expansão da infraestrutura de carregamento. Os veículos a diesel, GNC e GLP permanecem opções de nicho, principalmente adequadas a aplicações comerciais específicas e requisitos de sustentabilidade corporativa, com a adoção limitada pela disponibilidade de infraestrutura de abastecimento.
O interesse dos clientes em veículos de aluguel com menores emissões pode aumentar à medida que as plataformas de reserva forneçam informações claras sobre postos de carregamento e acesso confiável a redes de carregamento compatíveis ao longo das principais rodovias federais. Em resposta, os operadores de frota podem explorar acordos de tarifas de eletricidade em volume e investir no treinamento de técnicos para sistemas de veículos de alta tensão, a fim de melhorar a eficiência de manutenção e gerenciar os custos operacionais de longo prazo.
Análise Geográfica
O Distrito Federal Central reteve 34,05% da participação do mercado russo de aluguel de carros em 2026, sustentado pela frota de flutuação livre de 30.000 veículos de Moscou e pela concentração de sedes corporativas que mantêm a utilização elevada. A inclusão de São Petersburgo nos corredores de compartilhamento de carros intermunicipais elevou as reservas do Distrito Federal Noroeste, enquanto o Distrito Federal do Volga está rapidamente se tornando o terceiro pilar da demanda, à medida que Kazan e Samara adotam o modelo de Moscou para implementações de mobilidade inteligente. Essas três áreas juntas ancoram mais da metade do tamanho do mercado russo de aluguel de carros e oferecem aos operadores agrupamentos densos de viagens, acesso confiável a carregamento e infraestrutura rodoviária avançada que modera os custos operacionais.
O comportamento de condução muda significativamente mais ao sul. A quilometragem anual média atinge o pico de 16.200 km no Cáucaso do Norte e 15.400 km no Distrito Federal do Sul, um padrão ligado ao clima mais ameno que favorece o turismo durante todo o ano e ao tráfego de resorts costeiros que aumenta no verão. Os gestores de frota redistribuem veículos excedentes dos depósitos centrais para atender aos picos sazonais e, em seguida, reposicionam os SUVs para as regiões montanhosas para os esportes de inverno, usando a telemática para limitar as viagens de retorno vazias. A maior utilização permite que os operadores nesses distritos tolerem orçamentos maiores de combustível e manutenção, ao mesmo tempo que ainda alcançam um rendimento acima da média por quilômetro.
Os distritos dos Urais e da Sibéria dependem de contratações empresariais ligadas à mineração, metalurgia e energia, criando uma demanda estável nos dias de semana por unidades de tração nas quatro rodas equipadas para condições de temperatura abaixo de zero. O turismo de verão ao Lago Baikal e às montanhas Altai complementa essa base corporativa, embora os invernos rigorosos exijam regimes de manutenção mais pesados que elevam os preços de aluguel. O Distrito Federal do Extremo Oriente, apesar de registrar a menor quilometragem do país com 13.100 km, está previsto para se expandir a um CAGR de 8,28% à medida que novas rodovias reduzem os tempos de viagem e incentivos fiscais atraem o comércio orientado para a Ásia economy.gov.ru. Juntas, essas regiões de fronteira representam a próxima fronteira de crescimento, desde que os operadores calibrem os mixes de frota ao clima local, à qualidade das estradas e às expectativas em evolução dos clientes.
Panorama regulatório
A Rússia regula o aluguel de carros e o compartilhamento de carros por meio de uma combinação de requisitos federais e regras operacionais em nível municipal, e o trabalho de política está focado em formalizar o compartilhamento de carros como um modo de transporte distinto. O Ministério dos Transportes tem elaborado uma lei federal sobre Política de Transportes, que concederia ao compartilhamento de carros status jurídico explícito e padronizaria as abordagens para os requisitos regionais de estacionamento e operação. Isso é enquadrado como uma resposta à restrição observada no relatório em torno da volatilidade das regras de estacionamento e licenciamento em Moscou e São Petersburgo.
Exigências de localização e conformidade em torno de segmentos de mobilidade adjacentes também influenciam a estratégia de frota. Uma lei federal de maio de 2025 introduziu exigências de localização para táxis de passageiros registrados após 1º de março de 2026, e a discussão pública incluiu a extensão de princípios de localização semelhantes ao carsharing, aumentando a necessidade de adquirir veículos compatíveis e manter documentação para auditorias. Separadamente, a Duma Estatal aprovou uma lei prevista para entrar em vigor a partir de 1º de março de 2027, exigindo que as fabricantes de automóveis forneçam aos centros de serviço manuais técnicos e materiais de reparo por até 10 anos após a venda, o que apoia a capacidade de reparo e o acesso a peças para frotas de locação. A supervisão da conduta de mercado também é visível, com o Banco Central da Federação Russa emitindo uma ordem à Delimobil para corrigir violações identificadas relacionadas à manipulação de mercado e ao tratamento de informações privilegiadas.
Análise da cadeia de valor
O fornecimento e o financiamento de frota ancoram a cadeia de valor do aluguel de carros na Rússia. Os operadores adquirem veículos por meio de canais de fabricantes de equipamentos originais e importadores, financiando as frotas principalmente por meio de estruturas de arrendamento. A mudança pós-sanções em direção às marcas chinesas, combinada com os prazos de entrega de peças de 7 a 12 dias relatados, mantém a cobertura pós-venda, a disponibilidade de peças de reposição e a gestão do valor residual no centro do custo total de propriedade. Como resultado, os operadores padronizam nos segmentos econômicos de maior rotatividade e apertam o agendamento de manutenção usando telemática e análise preditiva.
A captura de demanda a jusante ocorre cada vez mais por meio de marketplaces digitais e aplicativos dos operadores. As reservas online já representam 65,10% das transações em 2026, enquanto o compartilhamento de carros de flutuação livre representa 36,10% da receita em 2026. A prestação de serviços depende então de redes de depósitos, parceiros de abastecimento e carregamento, gestão de seguros e sinistros e interfaces municipais para permissões de estacionamento e regras de acesso, que variam por cidade. A liquidez e o risco de contraparte são materiais em toda a cadeia, e a pressão de litígios de 2026 relatada para a BelkaCar por parte dos arrendadores destaca como as relações arrendador-operador podem se estreitar quando os custos aumentam e a utilização ou a precificação fica abaixo do esperado. Essa dinâmica amplifica a consolidação e eleva o patamar para o financiamento de renovação de frota e a disciplina de capital de giro.
Cenário Competitivo
O mercado russo de aluguel de carros opera como um duopólio fechado no qual o Yandex Drive e a Delimobil definem os padrões de frota, os corredores de preços e o ritmo tecnológico para o setor mais amplo. Sua escala garante condições de compra preferenciais junto a importadores e seguradoras, conferindo a cada empresa amortecedores de custo que os concorrentes menores não possuem. As plataformas móveis dos dois líderes agora integram compartilhamento de carros, transporte por aplicativo e carteiras digitais em uma única interface, tornando as viagens multimodais quase sem atritos para os usuários finais. Os efeitos de rede reforçam a vantagem: uma frota maior produz tempos de espera mais curtos, o que aumenta a retenção de clientes e, por sua vez, justifica novas adições à frota. A intensidade de capital e a expertise em ciência de dados criam barreiras de entrada formidáveis para novos aspirantes.
O foco estratégico mudou para a integração vertical e a exploração de dados. O Yandex Drive utiliza a telemática em tempo real para reposicionar veículos ociosos minutos antes dos picos de demanda, enquanto o módulo de manutenção preditiva da Delimobil reduziu o tempo de inatividade não programado em 18% em 2024. O IPO da Delimobil em fevereiro de 2024, que captou 4,2 bilhões de rublos (49,5 milhões de USD), forneceu o financiamento necessário para a renovação da frota e a expansão geográfica, ao mesmo tempo que sinalizou a confiança institucional nas plataformas de mobilidade com uso intensivo de ativos. Cada líder também está buscando a captura do valor residual, expandindo os pontos de venda internos de carros usados que descartam rapidamente unidades de alta quilometragem e com margens superiores às dos leilões no atacado. Tais movimentos fortalecem o fluxo de caixa e protegem as margens operacionais da inflação nos preços das peças.
A concorrência agora se concentra em nichos especializados, em vez de na escala nacional frente a frente. Os serviços de motorista particular premium para clientes diplomáticos, os aluguéis em estação baseados em campus e as frotas de SUV para aventura em áreas de resort apresentam espaço para participantes diferenciados. Os operadores de médio porte com escassez de tecnologia e capital estão cada vez mais formando alianças de franquia ou aceitando aquisições, acelerando a consolidação. A volatilidade da cadeia de suprimentos pressiona ainda mais as empresas menores, porque os descontos por compra em volume de peças de reposição chinesas acumulam-se principalmente para os dois players dominantes. Coletivamente, essas dinâmicas mantêm a concentração de mercado elevada e deixam o Yandex Drive e a Delimobil firmemente no comando das trajetórias de crescimento futuro.
Líderes do Setor de Aluguel de Carros na Rússia
-
Delimobil
-
Yandex Drive
-
BelkaCar
-
Citydrive
-
Rentmotors
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram em maior produtividade de ativos, produtos vinculados ao turismo e estruturas de financiamento que mantêm a disponibilidade de frota em meio à inflação de custos. A Delimobil relatou 491 milhões de minutos vendidos no primeiro trimestre de 2026, um aumento de 33% em relação ao ano anterior, mesmo com uma redução de 11% na frota. Os números apontam para alavancas de crescimento baseadas em utilização — incluindo precificação, reposicionamento, tempo de atividade de manutenção e mix de segmentos — expandindo a demanda atendida sem adições proporcionais à frota.
Isso também indica espaço para as operadoras replicarem a conversão liderada por aplicativos, a precificação dinâmica e os produtos intercidades em cidades de segundo nível, onde a familiaridade com os modelos de Moscou e São Petersburgo já está presente no contexto do relatório. A integração com o turismo e a definição de padrões formam uma segunda frente: representantes do setor na Câmara de Comércio e Indústria de Moscou (MTPP) defenderam padrões unificados de locação para integrar as locações de forma mais consistente à infraestrutura turística, o que se alinha com o turismo doméstico e as janelas de reserva mais longas citadas nos motores de mercado. No lado do financiamento, o financiamento estruturado de frotas continua sendo um habilitador fundamental, com o VTB Bank concordando em fornecer à Delimobil até 6,7 bilhões de rublos em leasing reembolsável para refinanciar obrigações de 2026, sinalizando que operadoras em escala com economia unitária transparente e risco controlável podem obter capital para renovação de frota e expansão de cobertura. Enquanto o trabalho de política continua para conferir ao carsharing um status jurídico federal mais claro, as operadoras que constroem processos compatíveis para documentação, regras de estacionamento e capacidade de manutenção podem reduzir a fricção operacional e apoiar implementações regionais mais consistentes.
Desenvolvimentos recentes do setor
- Maio de 2026: A Delimobil e o Banco VTB finalizaram um acordo para fornecer até 6,7 bilhões de rublos em financiamento de arrendamento reverso para a Carsharing Russia (Delimobil) por um prazo de até 3 anos. Esse financiamento apoia as operações de frota. A liquidez e a capacidade de renovação de frota fortalecem o crescimento e a competitividade de preços.
- Abril de 2026: A Delimobil relatou eficiência operacional recorde para o primeiro trimestre de 2026, vendendo 491 milhões de minutos de uso, um aumento de 33% em relação a 2025. O desempenho indica ganhos de utilização. Os ganhos de eficiência deslocam o foco para o crescimento orientado por indicadores-chave de desempenho, em vez do tamanho da frota.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este relatório, o mercado de aluguel de carros na Rússia é definido como a receita obtida com o aluguel de carros de passeio e veículos leves similares a usuários na Rússia por durações curtas e médias, abrangendo a demanda de lazer e empresarial, por meio de canais de reserva online e offline.
Exclusões do escopo: Excluímos o arrendamento de veículos de longo prazo, a venda e o financiamento de carros, e os serviços puros de transporte por aplicativo ou táxi em que o veículo não é alugado ao usuário.
Visão Geral da Segmentação
- Por Tipo de Reserva
- Reserva Online
- Reserva Offline
- Por Modelo de Serviço
- Aluguel Tradicional no Balcão
- Compartilhamento de Carros de Flutuação Livre
- Compartilhamento de Carros Baseado em Estações
- Assinatura / Arrendamento de Longo Prazo
- Por Tipo de Veículo
- Hatchback
- Sedã
- SUV
- Van / MPV
- Por Duração do Aluguel
- Por Hora
- Diário
- Semanal
- Mensal / Longo Prazo
- Por Tipo de Cliente
- Indivíduos de Lazer / Turismo
- Indivíduos Corporativos
- Frotas Corporativas
- Motoristas de Aplicativos de Transporte / Redes de Transporte por Aplicativo
- Por Tipo de Propulsão
- Motor de Combustão Interna (MCI)
- Veículo Elétrico
- Híbrido
- Por Região
- Distrito Federal Central
- Noroeste
- Volga
- Ural
- Siberiano
- Sul
- Extremo Oriente
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado e construir o quadro inicial de demanda, antes de serem incorporadas as premissas de precificação e utilização. Revisamos indicadores públicos de mobilidade, estatísticas relacionadas ao registro de veículos e frotas, e sinais de demanda de viagens que influenciam os dias de aluguel.
As fontes típicas incluem estatísticas e publicações oficiais, como o Rosstat, o Banco Central da Federação Russa (para contexto de taxa de câmbio), o Serviço Federal de Alfândega da Rússia para verificações de direção do comércio, e publicações de tráfego aeroportuário de grandes operadores aeroportuários e órgãos de aviação. Também utilizamos registros de empresas, apresentações corporativas, comunicados à imprensa e meios de comunicação empresariais russos de renome para compreender os planos de crescimento de frota, as tendências de utilização e as ações de precificação. Quando útil, foram utilizadas assinaturas pagas para inteligência financeira de empresas, verificações de importação e exportação em nível de remessa e pesquisas de patentes relacionadas a reservas e telemática de frota. Esses exemplos são ilustrativos e não exaustivos, e muitos outros documentos e conjuntos de dados públicos foram consultados para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
Nosso trabalho de campo na Rússia abrange operadores de aluguel, gestores de frota, intermediários de viagens, especialistas em mobilidade e usuários corporativos. Entrevistas com especialistas e pesquisas testam dias de aluguel, utilização, mix de reservas, preços diários, adições à frota e lacunas de demanda, que são então utilizados para validar dados secundários e ajustar o modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 15% |
| Nível médio: 45% | Líderes funcionais/de unidade: 30% |
| Participantes menores: 25% | Gestores: 55% |
Dimensionamento de Mercado e Previsão
O dimensionamento do mercado foi construído usando uma abordagem de cima para baixo e de baixo para cima, em que a construção principal parte do conjunto de demanda endereçável e é então reconciliada com os sinais de oferta e receita. No lado de cima para baixo, reconstruímos a atividade de aluguel usando indicadores como tráfego de passageiros e intensidade de viagens domésticas, tendências ativas de associação em compartilhamento de carros e aluguel, frota estimada em serviço, utilização (dias de aluguel por carro) e a divisão entre aluguéis de curto prazo e de maior duração. Esses níveis de atividade foram convertidos em valor usando a lógica de tarifa diária média que leva em conta a sazonalidade, os pacotes de quilometragem, os complementos de seguro e os padrões de desconto observados nos contratos corporativos.
Para corroborar os totais, foram realizadas verificações seletivas de baixo para cima usando receitas de operadores amostrados, divulgações de frota e varreduras de preços em nível de canal, que são então ajustadas para lacunas onde frotas menores não são visíveis em registros públicos. A previsão baseou-se principalmente na análise de cenários, porque a demanda e a precificação na Rússia podem mudar rapidamente com os fluxos turísticos, a disponibilidade de veículos e as condições de financiamento. Os cenários foram vinculados a variáveis sobre as quais os respondentes puderam comentar com confiança, como o ritmo de renovação da frota, a normalização da utilização, o crescimento da participação online e o impacto esperado do movimento do rublo nos custos de aquisição de veículos e, portanto, na precificação do aluguel.
Validação de Dados e Ciclo de Atualização
A validação foi realizada em camadas para que o viés de fonte única não determine o número final. Comparamos a receita modelada por carro, os dias de aluguel implícitos e os níveis de preços com sinais independentes, como calendários de preços públicos, movimentos de tráfego aeroportuário e expansões de frota relatadas, e então revisamos os insumos quando as métricas implícitas se desviaram de intervalos realistas.
Antes da aprovação final, os resultados foram revisados quanto a saltos anuais, mudanças repentinas de participação e distorções causadas por variações cambiais, e chamadas de acompanhamento foram acionadas quando uma premissa-chave não pôde ser explicada de forma clara. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, e uma revisão final antes da entrega é realizada para que os clientes recebam a visão mais recente.
Estimativa do Mercado de Aluguel de Carros na Rússia da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o aluguel de carros na Rússia podem parecer muito diferentes porque as etapas de construção subjacentes nem sempre são as mesmas, mesmo quando o título parece idêntico. As diferenças geralmente decorrem do que é contabilizado como receita, de como a conversão de rublo para USD é realizada no tempo e de se a precificação é capturada como tarifas listadas ou tarifas realizadas após descontos.
Quando a precificação mensal e a utilização são verificadas novamente próximo à publicação, e a conversão para USD é aplicada usando uma janela de tempo consistente em vez de uma única taxa spot, o total permanece ancorado à forma como os aluguéis são realmente vendidos na Rússia — razão pela qual essas verificações de atualização estão incorporadas na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,33 bilhões de USD (2025) | |
| Associação do Setor A | 2,05 bilhões de USD (2025) | Frequentemente rastreia apenas aluguéis de curta duração relatados por operadores maiores e pode não incluir complementos de seguro e taxas, o que reduz o valor implícito por dia de aluguel. |
| Publicação Especializada do Setor B | 2,90 bilhões de USD (2026) | Normalmente extrapola a partir de verificações de preços na alta temporada e assume uma utilização média anual mais elevada, o que pode superestimar as tarifas realizadas quando os descontos fora de temporada são materiais. |
A dispersão nos valores é explicada principalmente pelo fato de os complementos serem incluídos ou não, pela forma como os preços são calculados em média ao longo das estações e pela forma como o timing cambial é tratado para os relatórios em USD. O uso de insumos repetíveis, como frota em serviço, dias de aluguel e verificações de realização de tarifas, mantém o número final rastreável e mais fácil de validar de uma atualização para a próxima.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de aluguel de carros na Rússia em 2026?
O mercado é avaliado em 2,52 bilhões de USD em 2026 e está no caminho de atingir 4,02 bilhões de USD até 2032.
Qual canal de reserva é mais popular no aluguel de carros na Rússia?
As plataformas online dominam com 65,10% das transações, refletindo a rápida transformação digital do setor.
Quem são os principais players no compartilhamento de carros na Rússia?
Yandex Drive e Delimobil controlam a maior parte da frota de flutuação livre, definindo conjuntamente os padrões de tecnologia e precificação.
Qual segmento de propulsão está crescendo mais rapidamente?
Os veículos elétricos estão crescendo a uma CAGR de 8,73%, beneficiando-se de incentivos fiscais e menores custos operacionais.
Como a inflação de custos está afetando os operadores de aluguel?
Os preços de peças subiram 7-12% e os prêmios de seguro aumentaram, levando os gestores de frota a encurtar os ciclos de posse e a elevar as tarifas dinâmicas.