
Tamanho e Participação do Mercado de Tratamento de Degeneração Macular
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 16.73 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.19 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.53 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Tratamento de Degeneração Macular por Mordor Intelligence
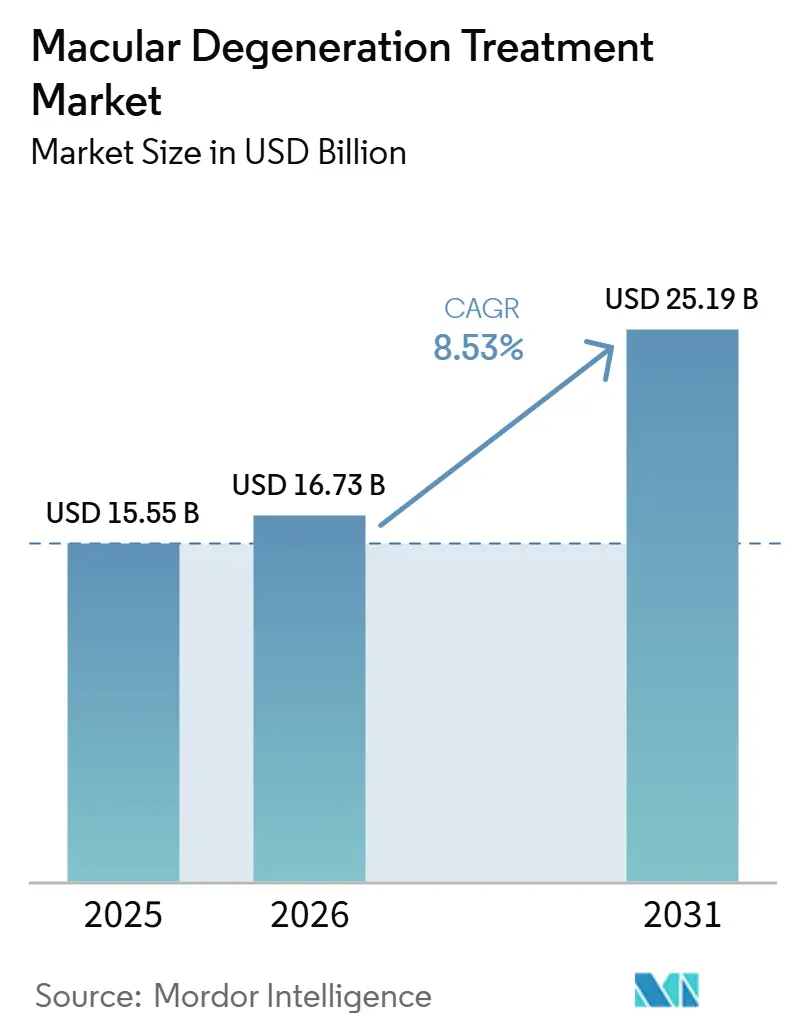
O tamanho do Mercado de Tratamento de Degeneração Macular foi avaliado em 15,55 bilhões de USD em 2025 e estima-se que cresça de 16,73 bilhões de USD em 2026 para atingir 25,19 bilhões de USD até 2031, a um CAGR de 8,53% durante o período de previsão (2026-2031).
O mercado de tratamento de degeneração macular está se beneficiando de biológicos anti-VEGF duráveis que estendem os intervalos de dosagem para 16 semanas, inibidores do complemento que abrem um novo fluxo de receita na atrofia geográfica, e sistemas de tomografia de coerência óptica (OCT) habilitados por inteligência artificial que detectam o crescimento de drusas de alto risco muito antes da perda visual. Pipelines de terapia gênica, dispositivos de administração supracoroidal e aplicativos de monitoramento domiciliar estão ampliando o arsenal terapêutico, enquanto descontos de biossimilares de 30 a 40% na Europa e em mercados emergentes estão estimulando a adesão ao tratamento sem corroer o valor geral, à medida que os fabricantes contrapõem a pressão de preços com formatos diferenciados e de ação mais prolongada. A América do Norte permanece o maior gerador de receita devido ao reembolso do Medicare Parte B, mas a Ásia-Pacífico é a região de crescimento mais rápido, pois Japão, China e Coreia do Sul aceleram o financiamento público para cuidados com a visão relacionados ao envelhecimento. A intensidade competitiva é alta; os originadores estão defendendo sua participação por meio de extensões de patentes, formulações estáveis à temperatura ambiente e pacotes de diagnóstico digital que reduzem a carga de trabalho clínico e apoiam contratos baseados em valor.
Principais Conclusões do Relatório
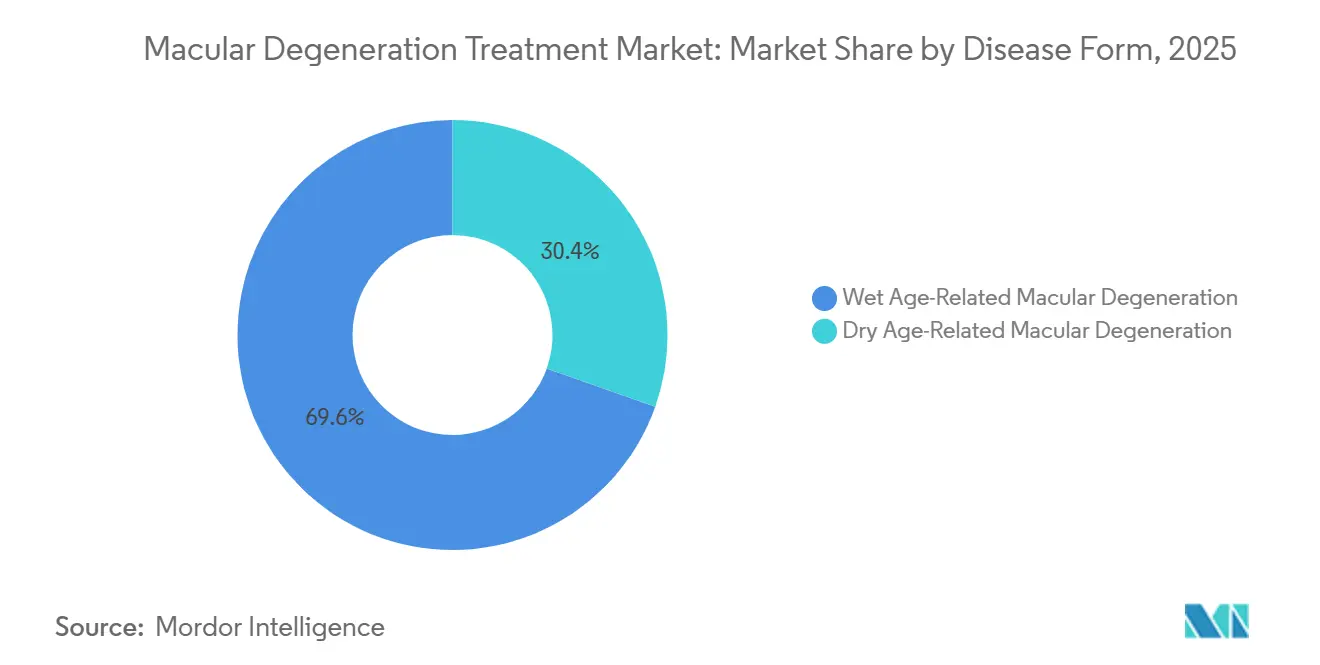
- Por forma da doença, a degeneração macular úmida relacionada à idade liderou o mercado de tratamento de degeneração macular com uma participação de mercado de 69,58% em 2025, enquanto a DMRI seca deve se expandir a um CAGR de 9,48% até 2031.
- Por estágio da doença, os casos em estágio tardio representaram 57,53% do tamanho do mercado de tratamento de degeneração macular em 2025 e está avançando a um CAGR de 9,24% no período de 2026 a 2031.
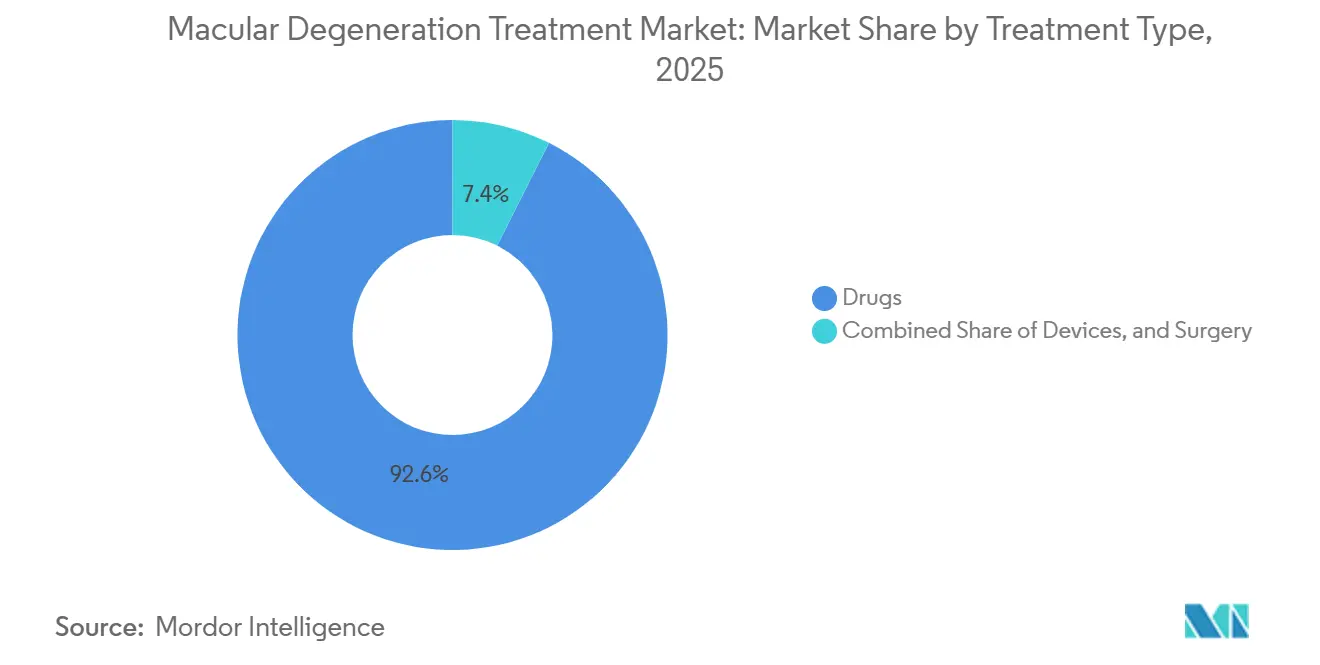
- Por tipo de tratamento, os medicamentos representaram 92,60% dos gastos em 2025, e os dispositivos estão crescendo a um CAGR de 8,75% até 2031.
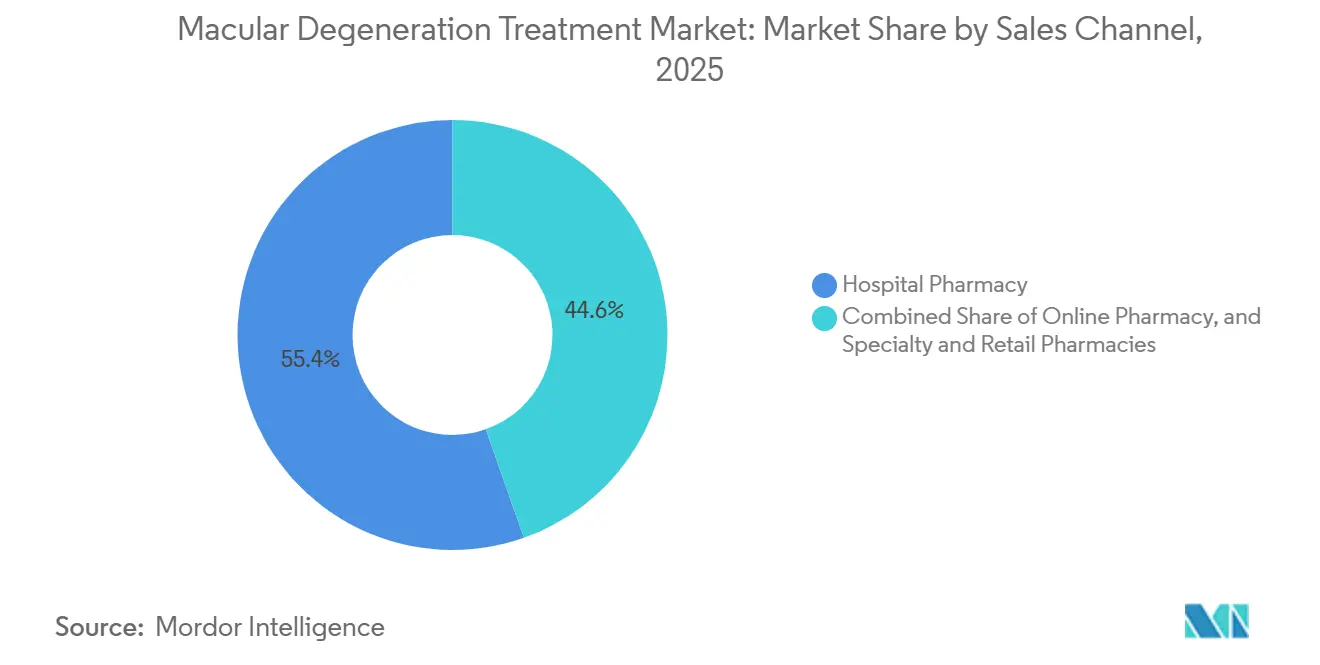
- Por canal de vendas, os hospitais detinham 47,29% de participação em 2025, enquanto as farmácias on-line devem crescer a um CAGR de 10,06% até 2031, à medida que a telemedicina integra o atendimento especializado.
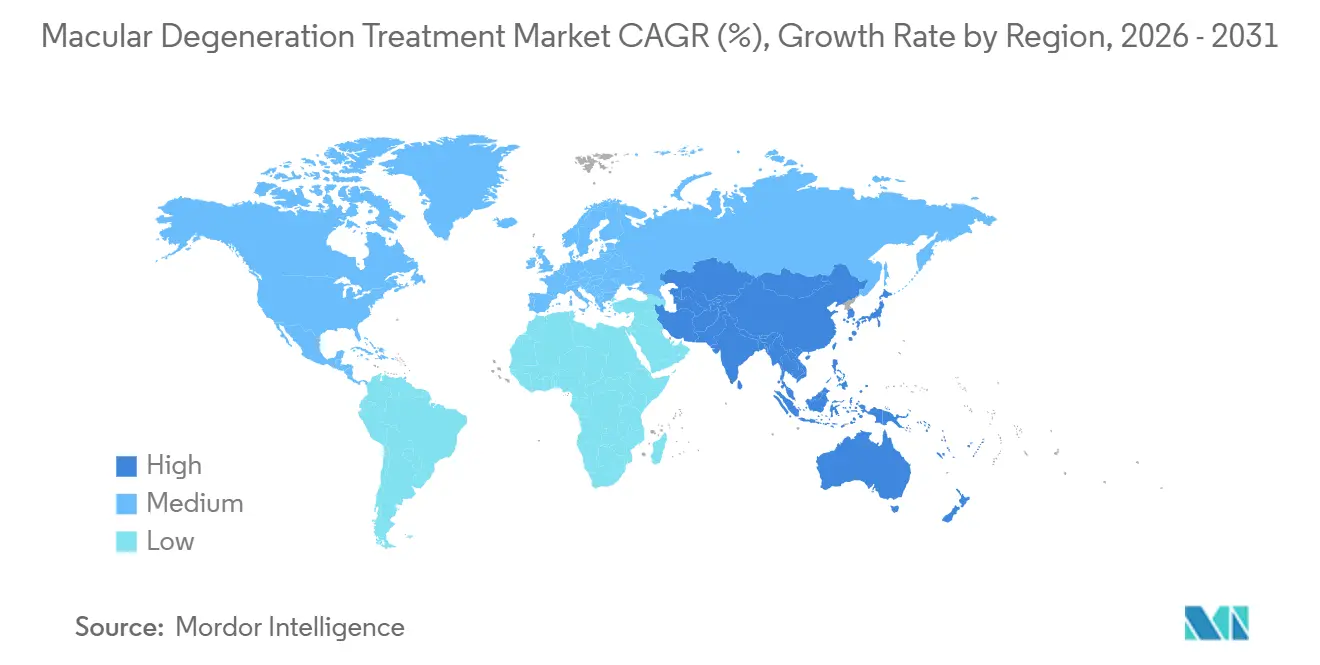
- Por geografia, a Ásia-Pacífico deve registrar o CAGR mais rápido de 10,34% até 2031, embora a América do Norte tenha comandado 49,43% da receita em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência de DMRI em Populações em Envelhecimento | +2.1% | Global, com concentração no Japão, Alemanha, Itália, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Rápida Expansão de Lançamentos de Anti-VEGF de Ação Prolongada | +1.8% | América do Norte, Europa, Austrália | Médio prazo (2-4 anos) |
| Melhoria na Imagem Oftálmica e Detecção Precoce Habilitada por Inteligência Artificial | +1.3% | América do Norte, núcleo da APAC (Japão, Coreia do Sul, Singapura) | Médio prazo (2-4 anos) |
| Erosão de Preços Liderada por Biossimilares Ampliando o Acesso em Mercados Emergentes | +1.0% | Europa, América Latina, Oriente Médio, Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Aplicativos de Monitoramento Domiciliar Aumentando a Proporção de Diagnosticados para Tratados | +0.7% | América do Norte, Europa Ocidental | Curto prazo (≤ 2 anos) |
| Aumento dos Gastos com Saúde na Preservação da Visão | +0.9% | Global, liderado pelos países da OCDE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de DMRI em Populações em Envelhecimento
O Japão registrou 36,2 milhões de cidadãos com 65 anos ou mais em 2024, equivalente a 29,1% de sua população total, enquanto a Coreia do Sul cruzou o limiar de "super envelhecida" em 20% em 2025. A China espera 400 milhões de pessoas com mais de 60 anos até 2030, e a incidência de DMRI mais do que dobra a cada década após os 60 anos[1]Departamento de Estatísticas do Japão, "Estimativas Populacionais 2024," STAT, stat.go.jp. Alemanha, Itália e Espanha cada uma superou uma participação de idosos de 23% em 2025, impulsionando crescimento de dois dígitos nas consultas em clínicas de retina. Como a perda da visão central restringe as atividades diárias, os governos financiam o cuidado com a DMRI mesmo durante recessões econômicas, protegendo o mercado de tratamento de degeneração macular do risco cíclico. Essas realidades demográficas criam visibilidade duradoura da demanda por pelo menos as próximas duas décadas.
Rápida Expansão de Lançamentos de Anti-VEGF de Ação Prolongada
O faricimabe bispecífico da Roche permitiu que 60% dos participantes dos ensaios mantivessem intervalos de 16 semanas, reduzindo pela metade a frequência de injeções em comparação com o aflibercepte mensal. O Sistema de Administração por Porta da Genentech, um reservatório de ranibizumabe recarregável implantado cirurgicamente, estende a dosagem para intervalos de seis meses e recebeu aprovação da FDA em 2024. O Eylea HD da Regeneron obteve aprovação em 2024 com dosagem de 8 mg que permite manutenção de 12-16 semanas após o carregamento. A durabilidade estendida reduz os custos relacionados às consultas em USD 1.200-1.800 por paciente anualmente nos Estados Unidos. À medida que a durabilidade melhora, a adesão dos pacientes aumenta e os pagadores percebem economias líquidas, amplificando o volume sem expansão proporcional de custos no mercado de tratamento de degeneração macular.
Melhoria na Imagem Oftálmica e Detecção Precoce Habilitada por Inteligência Artificial
A Heidelberg Engineering integrou algoritmos de inteligência artificial que quantificam automaticamente o volume de drusas e as alterações pigmentares, reduzindo o tempo de classificação manual em 80%. A plataforma Harmony da Topcon sinaliza crescimento anual de drusas >10%, direcionando pacientes de alto risco para a terapia de inibição do complemento. O Japão tornou obrigatório o uso de OCT com inteligência artificial em exames municipais anuais para idosos a partir de abril de 2025, aumentando os diagnósticos de DMRI em estágio inicial em 34% nas prefeituras piloto. Sensibilidade e especificidade acima de 89% permitem terapia profilática antes da perda de fotorreceptores, expandindo o funil de diagnosticados para tratados no mercado de tratamento de degeneração macular. A intervenção precoce reduz os custos de incapacidade a longo prazo e fortalece o alinhamento dos pagadores com modelos de cuidados preventivos.
Erosão de Preços Liderada por Biossimilares Ampliando o Acesso em Mercados Emergentes
A Samsung Bioepis introduziu o SB11, um biossimilar de ranibizumabe, na União Europeia com um desconto de 35% em janeiro de 2025, acelerando os volumes de tratamento em 22% na Europa Central e Oriental. O FYB203 da Formycon entrou em 12 países da UE com 40% abaixo do preço do produto original em setembro de 2025, com Espanha e Itália tornando obrigatória a substituição para pacientes sem tratamento prévio. Na Índia, os biossimilares de ranibizumabe custam INR 8.500 (USD 102) em comparação com INR 28.000 para o produto de marca, aumentando a adesão às injeções em 47% nas cidades de segundo nível. O sistema público de saúde do Brasil adicionou biossimilares de bevacizumabe ao seu formulário, expandindo a cobertura para 2,3 milhões de beneficiários adicionais. Esses movimentos moderam a pressão sobre os gastos e ampliam os grupos de pacientes, sustentando o crescimento da receita mesmo com a queda dos preços unitários.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Biológicos e Terapias Gênicas | -1.4% | Global, agudo na América Latina, Oriente Médio, África, Sul da Ásia | Médio prazo (2-4 anos) |
| Reembolso Limitado em Regiões de Baixa Renda | -0.9% | África Subsaariana, Sudeste Asiático (excluindo Singapura), América Central | Longo prazo (≥ 4 anos) |
| Requisitos Regulatórios e de Segurança Rigorosos | -0.6% | Global, com prazos estendidos na UE e no Japão | Médio prazo (2-4 anos) |
| Carga Crônica de Tratamento e Não Conformidade do Paciente | -0.8% | Global, pronunciado em áreas rurais e carentes | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Biológicos e Terapias Gênicas
Os biológicos anti-VEGF originais são listados a USD 1.850-2.400 por dose nos Estados Unidos, traduzindo-se em USD 11.000-14.000 anualmente para regimes mensais. Candidatos a terapia gênica como o RGX-314 podem ser lançados a USD 600.000-750.000 por olho, ecoando precedentes de precificação como o Luxturna. No Brasil, uma injeção de aflibercepte equivale a 8,5 meses de renda de salário mínimo, forçando ações judiciais para garantir o fornecimento pelo setor público. Os altos custos iniciais impedem a intervenção precoce, fazendo com que os pacientes se apresentem mais tarde, quando a terapia é menos eficaz, porém mais cara, amortecendo assim o potencial de crescimento do mercado de tratamento de degeneração macular[2]Organização Mundial da Saúde, "Relatório Global sobre Visão 2025," OMS, who.int .
Reembolso Limitado em Regiões de Baixa Renda
Muitos sistemas públicos de saúde destinam menos de 2% de seus orçamentos para oftalmologia. O seguro do Quênia cobre a cirurgia de catarata, mas exclui os biológicos intravítreos. As Filipinas reembolsam apenas 43% do preço real do ranibizumabe, dissuadindo dois terços dos pacientes diagnosticados de iniciar o tratamento. A Guatemala emprega 47 especialistas em retina para 18 milhões de pessoas, concentrando os serviços na capital. Atrasos de registro de 18-24 meses para biossimilares prolongam os monopólios, mantendo os preços elevados e limitando a penetração de mercado dos tratamentos de degeneração macular.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma da Doença:
Mudança Terapêutica em Direção à DMRI SecaA DMRI úmida reteve 69,58% da receita de 2025, mas a DMRI seca deve crescer a um CAGR de 9,48% à medida que os inibidores do complemento ganham tração comercial. O tamanho do mercado de tratamento de degeneração macular para DMRI seca deve se ampliar rapidamente quando os médicos ganharem confiança nos dados de redução do crescimento de lesões. As doses mensais de pegcetacoplan e pegol de avacincaptad desaceleraram a expansão da atrofia geográfica em até 36%, uma interrupção significativa que apoia o reembolso premium. A receita da forma úmida está diminuindo porque o ranibizumabe biossimilar já representa 28% do volume europeu, e o aflibercepte de intervalo estendido reduz os frascos por paciente em 40% ao longo de três anos[3]Agência Europeia de Medicamentos, "Relatório de Avaliação do Biossimilar de Ranibizumabe SB11," EMA, ema.europa.eu.
A atividade do pipeline borra as linhas categóricas; até 20% dos pacientes com DMRI seca convertem para doença neovascular, e ensaios combinados estão testando anti-VEGF duplo mais bloqueio do complemento. Vetores de terapia gênica que codificam reguladores do complemento, como o 4D-150, alcançaram prova de conceito inicial com 68% de estabilidade visual aos 12 meses[4]4D Molecular Therapeutics, "Dados Intermediários sobre o 4D-150," 4DMT, 4dmoleculartherapeutics.com . À medida que os agentes duráveis migram da clínica para o mercado, a adoção da forma seca compensará a erosão dos biossimilares no lado úmido, preservando o impulso geral do mercado de tratamento de degeneração macular.


Por Estágio da Doença:
A Prevenção em Estágio Intermediário é o Nicho de Crescimento Mais RápidoA doença em estágio tardio representou 57,53% da receita em 2025, pois os casos neovasculares requerem dosagem frequente de anti-VEGF, e a atrofia geográfica agora conta com opções modificadoras da doença. A participação do mercado de tratamento de degeneração macular para o estágio inicial permanece modesta, mas o volume em estágio intermediário está crescendo a um CAGR de 7,63% com base na triagem por OCT com inteligência artificial e nas aprovações de reembolso baseadas em risco na Alemanha e nos Países Baixos. A detecção ampliada alarga o grupo elegível: mais de 3,2 milhões de americanos têm DMRI seca intermediária, mas não apresentam sintomas; os pagadores agora reembolsam a inibição profilática do complemento para o quintil de maior risco.
Os gargalos de adesão limitam o crescimento em estágio tardio, pois 58% dos pacientes interrompem a terapia mensal com anti-VEGF dentro de cinco anos. Em contrapartida, os pacientes em estágio intermediário frequentemente mantêm melhor acuidade visual e estão mais motivados a cumprir a dosagem menos frequente. O rastreamento nacional no Japão identificou 340.000 cidadãos de alto risco em seu primeiro ano, demonstrando que os mandatos de política podem acelerar o crescimento do mercado de tratamento de degeneração macular para terapia preventiva.
Por Tipo de Tratamento:
Dispositivos Aceleram Enquanto Medicamentos AmadurecemOs medicamentos representaram 92,60% dos gastos de 2025, liderados pelos agentes anti-VEGF, cujas versões biossimilares deprimem o preço unitário enquanto sustentam alto volume. Os inibidores do complemento adicionaram 1,1 bilhão de USD no ano passado e escalarão ainda mais à medida que os pagadores adotarem seu benefício de desaceleração de lesões, embora a dosagem mensal modere a persistência. Os dispositivos são o segmento de crescimento mais rápido, a um CAGR de 8,75%, impulsionados pela cobertura do Medicare para amplificadores eletrônicos e implantes retinianos que restauram visão funcional limitada.
O tamanho do mercado de tratamento de degeneração macular para dispositivos também se beneficia da preferência dos idosos por soluções não invasivas quando as opções farmacológicas atingem um platô. O implante cortical da Second Sight entrou em lançamento europeu limitado a 165.000 USD por unidade, atendendo à demanda reprimida entre pacientes com DMRI legalmente cegos. As lentes de contato telescópicas atingiram 18% de penetração entre os pacientes elegíveis nos EUA em 12 meses, ressaltando a disposição dos pacientes em adotar auxílios visuais vestíveis.

Por Canal de Vendas:
Farmácia On-line Emerge como Canal de Alto CrescimentoOs hospitais ainda representaram 44,29% da receita de 2025, pois a maioria dos biológicos requer armazenamento em cadeia fria e preparação no local em condições estéreis. As farmácias especializadas e de varejo gerenciam nutracêuticos orais e algumas seringas pré-preenchidas, mas os canais on-line estão crescendo a um CAGR de 10,06% devido às ofertas digitais da Amazon Pharmacy e da CVS, que enviam vitaminas AREDS2 e auxílios para baixa visão em até 48 horas. A participação do mercado de tratamento de degeneração macular para canais on-line continuará crescendo à medida que os fabricantes desenvolvam formulações anti-VEGF estáveis à temperatura ambiente que atendam às regulamentações de entrega domiciliar.
O programa de DMRI da Alto Pharmacy agrupou consultas de tele-optometria com reabastecimentos automatizados, elevando a adesão para 89% em comparação com 62% para as contrapartes físicas. A parceria da Walgreens com a Notal Vision para alugar unidades de OCT domiciliar estreita o ciclo de feedback entre o monitoramento e o envio de medicamentos, ilustrando como os ecossistemas digitais podem capturar receita recorrente no mercado de tratamento de degeneração macular.
Análise Geográfica
Mercado de Tratamento de Degeneração Macular na América do Norte
A América do Norte gerou 49,43% da receita de 2025, sustentada pelo reembolso da Parte B do Medicare, que paga entre 650 e 850 USD por injeção, incluindo o medicamento e os honorários profissionais. O Eylea HD obteve uma taxa de pagamento da Parte B de 2.105 USD em 2024, incentivando descontos por volume e sustentando o crescimento constante dos procedimentos, apesar da entrada de biossimilares. O Canadá cobre o ranibizumabe e o aflibercept nos formulários provinciais, mas o acesso ao faricimabe está atrasado, levando os pacientes a recorrer aos Programas de Acesso Excepcional, que adicionam atrasos de seis semanas. O México ampliou a cobertura para biossimilares de ranibizumabe em 2025 por meio do Seguro Popular, mas as áreas rurais continuam a enfrentar escassez de especialistas que limita a penetração.
Mercado de Tratamento de Degeneração Macular na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, avançando a um CAGR de 10,34%. O Japão reembolsa até 90% dos custos de biológicos para idosos, com tetos de desembolso direto de 80.000 JPY (550 USD) por mês, impulsionando alta adesão. A China adicionou biossimilares de ranibizumabe a 15 listas provinciais, reduzindo os custos dos pacientes em 70% e expandindo o mercado de tratamentos para degeneração macular entre trabalhadores urbanos. O acordo de compartilhamento de risco da Coreia do Sul para o faricimabe limita as despesas anuais a 12 milhões KRW (9.200 USD), impulsionando a rápida adoção. A Índia permanece restrita; menos de 20% dos pacientes diagnosticados iniciam a terapia anti-VEGF devido a custos de desembolso direto superiores a 25.000 INR (300 USD) por injeção.
Mercado de Tratamento de Degeneração Macular na Europa
A Europa desfruta de amplo acesso, mas os orçamentos são apertados. A Alemanha e a França exigem a substituição por biossimilares em casos sem tratamento prévio, impulsionando uma participação de volume de 24% para o SB11 em 18 meses. O Reino Unido negociou descontos confidenciais que reduziram os gastos por injeção em aproximadamente 40%, adicionando 22% de capacidade sem orçamento extra. A Espanha e a Itália impuseram cotas mensais de injeção em 2025, atrasando a terapia para 12 a 18% dos pacientes e gerando desafios legais atualmente pendentes perante o Tribunal de Justiça Europeu.
Mercado de Tratamento de Degeneração Macular no Oriente Médio e África e América Latina
O Oriente Médio e a África permanecem contribuintes incipientes. O plano Visão 2030 da Arábia Saudita destinou 800 milhões SAR (213 milhões USD) para 40 novas clínicas de retina, melhorando a cobertura geográfica. O setor público da África do Sul não reembolsa agentes anti-VEGF, limitando o acesso aos 9 milhões de residentes com seguro privado. A América Latina é heterogênea; o sistema público do Brasil adotou biossimilares de bevacizumabe, enquanto a turbulência econômica da Argentina e a inflação de três dígitos em 2024 perturbaram as importações de biológicos de marca.
Panorama regulatório
A supervisão regulatória de terapêuticas para degeneração macular é ancorada pela Food and Drug Administration (FDA) dos EUA e pela European Medicines Agency (EMA). Os requisitos de eficácia e segurança ocular para a DMRI neovascular são definidos por orientações da FDA específicas para o desenvolvimento de fármacos nessa indicação. Nos Estados Unidos, alterações no ciclo de vida que reduzem a carga de injeções constituem uma via de aprovação fundamental, ilustrada pela aprovação da FDA em abril de 2026 que estendeu os intervalos de dosagem do EYLEA HD (aflibercepte) até 20 semanas para DMRI úmida e edema macular diabético após um ano de tratamento bem-sucedido. Atualizações de formulação e apresentação também seguem vias de rotulagem simplificadas, incluindo a aprovação da FDA em julho de 2024 para a seringa pré-carregada Vabysmo da Genentech para indicações retinianas.
A autorização de biossimilares nos Estados Unidos e na Europa continua a ampliar as opções de pagadores e prestadores. A aprovação da FDA para o Enzeevu (aflibercepte-abzv) da Sandoz ocorreu em agosto de 2024, seguida pelas autorizações de comercialização da EMA para Baiama (janeiro de 2025) e Eyluxvi (setembro de 2025) para biossimilaridade de aflibercepte. Em 2026, a EMA concedeu autorização de comercialização para o biossimilar de ranibizumabe Ranluspec (fevereiro de 2026), e o CHMP adotou parecer positivo para outro biossimilar de ranibizumabe (Vislyfa) em maio de 2026. Essas etapas reforçam a ênfase regulatória em pacotes de comparabilidade (similaridade analítica e desempenho clínico equivalente) como via para entrada mais rápida no mercado. Para biológicos diferenciados e formulações oftálmicas reaproveitadas, os cronogramas continuam influenciados pelo monitoramento de segurança e pelos ciclos de resposta completa, refletidos pela aceitação da FDA em junho de 2026 do BLA reapresentado para ONS-5010/LYTENAVA, com data-alvo de ação PDUFA em 29 de julho de 2026.
Cenário Competitivo
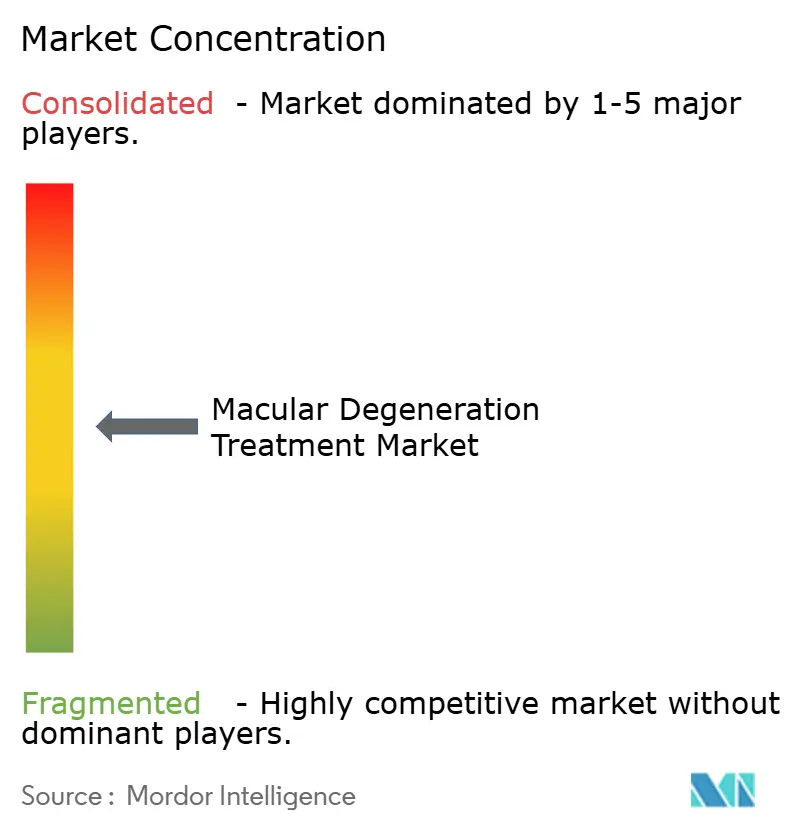
O mercado de tratamento de degeneração macular permanece moderadamente concentrado, com Regeneron, Roche e Novartis gerando a maior parte da receita de 2025, mas as pressões competitivas estão se intensificando. Os originadores estão estendendo o ciclo de vida por meio de formulações de alta dose ou estáveis à temperatura ambiente e agrupando plataformas de diagnóstico por inteligência artificial que melhoram a precisão da dosagem e os resultados dos pacientes. O banco de dados de OCT com 4,2 milhões de imagens da Roche treina algoritmos que preveem a resposta individual e agendam injeções somente quando necessário, reduzindo a carga de medicamentos por paciente em 18% e fortalecendo a fidelidade à marca.
Fabricantes de biossimilares como Samsung Bioepis e Formycon capturaram 24% do volume europeu de ranibizumabe e aflibercepte em 18 meses, levando a descontos de 30% no Lucentis na Alemanha e incentivando a Bayer a agrupar o Eylea com hardware de diagnóstico em licitações. Os vencimentos de patentes se aproximam: a exclusividade do aflibercepte nos EUA expira em 2027, provavelmente comprimindo as margens de EBITDA em 8 a 12 pontos percentuais para os originadores.
A inovação está se diversificando. Apellis e Astellas comercializaram os primeiros inibidores do complemento para DMRI seca, mas detêm apenas 18% de penetração de pacientes em meio à fadiga de dosagem mensal; eles estão testando implantes de liberação prolongada para ampliar o apelo. Aspirantes à terapia gênica como REGENXBIO e Adverum visam a dosagem única, o que poderia reformular os modelos de receita de prescrições recorrentes para pagamentos semelhantes a anuidades. Empresas menores de dispositivos — Second Sight, IrisVision, VisionCare — estão conquistando nichos de alto valor entre pacientes em estágio tardio que buscam visão funcional restaurada em vez de estabilização de lesões.
Líderes do Setor de Tratamento de Degeneração Macular
-
Novartis AG
-
F. Hoffmann-La Roche Ltd
-
Apellis Pharmaceuticals Inc. (Biogen)
-
Astellas Pharma Inc.
-
Regeneron Pharmaceuticals, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Degeneração Macular
- Commercial Companies
- Pipeline Companies

Escopo e Metodologia
O mercado de tratamento de degeneração macular permanece moderadamente concentrado, com Regeneron, Roche e Novartis gerando a maior parte da receita de 2025, mas as pressões competitivas estão se intensificando. Os originadores estão estendendo o ciclo de vida por meio de formulações de alta dose ou estáveis à temperatura ambiente e agrupando plataformas de diagnóstico por inteligência artificial que melhoram a precisão da dosagem e os resultados dos pacientes. O banco de dados de OCT com 4,2 milhões de imagens da Roche treina algoritmos que preveem a resposta individual e agendam injeções apenas quando necessário, reduzindo a carga de medicamentos por paciente em 18% e fortalecendo a fidelidade à marca.
Fabricantes de biossimilares como Samsung Bioepis e Formycon capturaram 24% do volume europeu de ranibizumabe e aflibercepte em 18 meses, levando a descontos de 30% no Lucentis na Alemanha e incentivando a Bayer a agrupar o Eylea com hardware de diagnóstico em licitações. Os vencimentos de patentes se aproximam: a exclusividade do aflibercepte nos EUA expira em 2027, provavelmente comprimindo as margens de EBITDA em 8-12 pontos percentuais para os originadores.
A inovação está se diversificando. Apellis e Astellas comercializaram os primeiros inibidores do complemento para DMRI seca, mas detêm apenas 18% de penetração de pacientes em meio à fadiga de dosagem mensal; eles estão testando implantes de liberação sustentada para ampliar o apelo. Aspirantes à terapia gênica como REGENXBIO e Adverum visam a dosagem única que poderia reformular os modelos de receita de prescrições recorrentes para pagamentos semelhantes a anuidades. Empresas menores de dispositivos — Second Sight, IrisVision, VisionCare — estão conquistando nichos de alto valor entre pacientes em estágio tardio que buscam visão funcional restaurada em vez de estabilização de lesões.
Oportunidades de mercado e perspectivas futuras
Durabilidade e redução da carga de tratamento são o espaço em branco mais claro na gestão da DMRI úmida, apoiado pelo progresso regulatório e clínico em torno da dosagem em intervalos mais longos e da exposição prolongada alternativa. A decisão da FDA em abril de 2026, permitindo intervalos de dosagem do EYLEA HD de até 20 semanas após um ano de tratamento bem-sucedido, eleva o padrão competitivo para os regimes de manutenção e cria espaço para ofertas diferenciadas que igualem ou melhorem a durabilidade sem aumentar os riscos de segurança. A atividade do pipeline também se concentra em biologia multivias que poderia sustentar estabilidade anatômica e intervalos mais longos, incluindo o início pela MSD do estudo pivotal de Fase 2b/3 MALBEC em abril de 2026 para o MK-8748 (Tiespectus), um agonista biespecífico de Tie2/inibidor de VEGF na DMRI neovascular.
Uma segunda área de oportunidade é a expansão de opções acessíveis e aprovadas para rótulo que possam competir com o uso off-label consolidado, particularmente onde as políticas de pagadores e as compras hospitalares favorecem padrões de menor custo. A aceitação da FDA em junho de 2026 do BLA reapresentado para ONS-5010/LYTENAVA (bevacizumabe-vikg), com data-alvo de ação em 29 de julho de 2026, destaca as tentativas contínuas de formalizar a terapia baseada em bevacizumabe sob um rótulo oftálmico, o que pode alterar a dinâmica de licitações e contratação em ambientes que atualmente dependem de bevacizumabe manipulado. Paralelamente, a expansão de biossimilares em torno do aflibercepte e do ranibizumabe continua a abrir mecanismos de contratação e acesso em várias regiões. Candidatos em estágio avançado que reduzem a frequência de injeções por meio de novos formatos de administração ganham uma proposta de valor comercial mais clara quando demonstram superioridade ou não inferioridade em resultados de Fase 3, incluindo a Ocular Therapeutix reportando resultados positivos de superioridade do estudo SOL-1 de Fase 3 para AXPAXLI (OTX-TKI) em fevereiro de 2026 e o estudo STAR de Fase 3 da Innovent na China, relatando intervalos de dosagem de 16 semanas com não inferioridade em relação ao aflibercepte em 52 semanas (março de 2026).
Recent Industry Developments in Mercado de Tratamento de Degeneração Macular
- Abril de 2026: a Regeneron informou que a FDA dos EUA aprovou a extensão dos intervalos de dosagem do EYLEA HD (aflibercepte) 8 mg até 20 semanas (5 meses) para DMRI úmida e edema macular diabético após um ano de tratamento bem-sucedido. A atualização do rótulo fortalece a diferenciação baseada em durabilidade na manutenção anti-VEGF e apoia o alívio do fluxo de trabalho clínico ao reduzir as visitas de injeção para pacientes elegíveis.
- Outubro de 2025: a REGENXBIO anunciou a conclusão do recrutamento nos estudos pivotais ATMOSPHERE e ASCENT para surabgene lomparvovec (ABBV-RGX-314) na DMRI úmida. Programas de Fase 3 totalmente recrutados aumentam a visibilidade da terapia genética de dose única como alternativa competitiva à dosagem intravítrea crônica e aprimoram o planejamento de capacidade dos centros de retina e as transições de ensaio para comercial.
- Julho de 2024: a Genentech recebeu aprovação da FDA dos EUA para a seringa pré-carregada Vabysmo (faricimabe-svoa) para DMRI úmida e outras indicações retinianas. Apresentações pré-carregadas podem reduzir o tempo de preparo e a variabilidade de manipulação em clínicas de retina de alto volume, reforçando a usabilidade do produto como alavanca competitiva junto à durabilidade da dosagem.


Mercado de Tratamento de Degeneração Macular Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as receitas provenientes do diagnóstico e tratamento da degeneração macular, principalmente a degeneração macular relacionada à idade (DMRI), utilizando medicamentos, procedimentos e intervenções oftalmológicas relacionadas, entregues por meio de vias clínicas padrão.
Exclusões do escopo: Este dimensionamento não inclui produtos gerais de correção visual ou exames oftalmológicos de rotina, a menos que estejam diretamente vinculados ao uso no tratamento de degeneração macular.
Visão Geral da Segmentação
-
Por Forma da Doença
- Degeneração Macular Relacionada à Idade Seca
- Degeneração Macular Relacionada à Idade Úmida
-
Por Estágio da Doença
- DMRI em Estágio Inicial
- DMRI em Estágio Intermediário
- DMRI em Estágio Tardio
-
Por Tipo de Tratamento
-
Medicamentos
- Agentes Anti-VEGF
- Inibidores da Via do Complemento
- Terapias Gênicas e Celulares
- Suplementos Dietéticos e Antioxidantes
- Outros Medicamentos
-
Dispositivos
- Óculos para Baixa Visão
- Lentes de Contato
- Implantes Retinais e Auxílios Visuais
-
Cirurgia
- Fotocoagulação a Laser
- Terapia Fotodinâmica
- Outros Procedimentos Cirúrgicos
-
Medicamentos
-
Por Via de Administração
- Intravítrea
- Supracoroidal
- Intravenosa
-
Por Canal de Vendas
- Farmácia Hospitalar
- Farmácia Online
- Farmácias Especializadas e de Varejo
-
Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com epidemiologia pública e estatísticas do sistema de saúde para que o grupo de pacientes endereçável esteja fundamentado no que é relatado. Geralmente nos apoiamos em fontes como recursos de saúde visual do CDC, o Instituto Nacional do Olho dos EUA, publicações da OMS sobre envelhecimento e saúde ocular, dados de saúde da OCDE e periódicos de oftalmologia revisados por pares que publicam prevalência e padrões de tratamento.
Em seguida, adicionamos sinais regulatórios e de produtos, juntamente com contexto comercial prático, usando fontes como rótulos e aprovações do FDA e da EMA, registros de ensaios clínicos, relatórios anuais de empresas e apresentações para investidores, e sites de associações médicas de renome. Em paralelo, usamos assinaturas pagas para finanças e inteligência de empresas, notícias e finanças, e bancos de dados de patentes para verificar o momento do lançamento, o momento da perda de exclusividade e a maturidade do pipeline. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
As entrevistas primárias são usadas para testar o modelo com pessoas que acompanham os fluxos reais de tratamento, como especialistas em retina, líderes de hospitais e farmácias especializadas, pagadores e executivos do lado da distribuição. Os dados dos entrevistados também esclareceram como as vias de acesso diferem por região, de modo que as práticas de dosagem, os pontos de contato de reembolso e as faixas de preço refletem as realidades locais, e então nossas premissas foram refinadas antes do dimensionamento final.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 20% | APAC: 50% |
| Nível médio: 51% | Líderes funcionais/de unidade: 25% | EMEA: 31% |
| Participantes menores: 22% | Gerentes: 55% | Américas: 19% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído usando uma abordagem de pool de demanda de cima para baixo, em que a prevalência por faixa etária é traduzida em pacientes tratados e, em seguida, convertida em receitas usando o mix de terapias e o custo anual típico por caso tratado. Como o tratamento é frequentemente crônico e orientado por protocolo, focamos nas participações de DMRI úmida versus seca, na frequência de dosagem e persistência do anti-VEGF, na adoção de novos mecanismos (por exemplo, inibição do complemento na atrofia geográfica) e na divisão da dispensação por meio de rotas hospitalares versus farmácias especializadas.
Para manter os totais realistas, corroboramos usando aproximações seletivas de baixo para cima, como amostrar faixas de preço médio de venda a partir de divulgações públicas e verificar os volumes implícitos em relação à cadência de procedimentos e injeções a partir do feedback de especialistas. Quando os dados são escassos para países menores, as lacunas são tratadas usando mercados proxy com estrutura etária, profundidade de reembolso e capacidade oftalmológica semelhantes, e as premissas são ajustadas durante a validação.
A previsão depende principalmente de análise de cenários apoiada por regressão multivariada, em que o crescimento está vinculado à demografia do envelhecimento, às taxas de diagnóstico, aos eventos do ciclo de vida dos produtos e às mudanças esperadas nos intervalos de dosagem. A trajetória final não é impulsionada por uma única variável, e as visões de consenso das entrevistas são usadas para manter as curvas de adoção e os caminhos de erosão de preços dentro de limites práticos.
Ciclo de Validação de Dados e Atualização
Os resultados são verificados em relação a sinais independentes, incluindo tendências de prevalência relatadas, participações de classes de terapia descritas na literatura pública e principais eventos regulatórios e de cronograma de patentes. Os valores discrepantes são sinalizados, revisados entre analistas e corrigidos por meio de atualizações de premissas ou escalados para outra rodada de feedback de especialistas antes da aprovação final.
O relatório é atualizado em um cronograma anual, e as atualizações intermediárias são acionadas quando ocorrem eventos materiais, como uma aprovação importante, uma alteração no rótulo de segurança ou uma mudança inesperada no acesso. Antes da entrega, uma revisão final do analista é concluída para que os números reflitam as informações mais recentes disponíveis e a lógica consistente do modelo.
Tamanho do Mercado de Tratamento de Degeneração Macular da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para o tratamento de degeneração macular frequentemente diferem porque as regras de contagem subjacentes podem mudar de um estudo para outro. Os principais fatores geralmente são o que é incluído como receita de tratamento, qual ano é tratado como o ponto de referência atual e com que rapidez o preço e a adoção podem mudar ao longo do horizonte de previsão.
Os padrões de cadência de injeção de clínicas de retina, juntamente com sinais de timing regulatório público e mix de terapias, são usados para manter a Mordor Intelligence alinhada a um pool de receita de pacientes tratados. Isso reduz o risco de misturar gastos adjacentes com cuidados oculares que não são específicos do tratamento.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 18,21 bilhões (2026) | |
| Global Consultancy A | USD 14,19 bilhões (2024) | Usa um ano base anterior e pode aplicar um limite de inclusão diferente para receitas de tratamento em medicamentos, procedimentos e auxílios para baixa visão, o que pode comprimir o total relatado quando mapeado para anos posteriores. |
| Trade Publisher B | USD 11,05 bilhões (2024) | Define o mercado por meio de uma perspectiva de receita que pode excluir partes da via de tratamento clínico e pode aplicar premissas de conversão conservadoras para prevalência tratada e custo anual de terapia em valores de 2024. |
A dispersão na tabela decorre principalmente da escolha do ano base e do que cada fonte conta como receita vinculada ao tratamento. Ao manter a lógica de paciente para terapia explícita e, em seguida, verificá-la com sinais reais de dosagem e acesso, nossa estimativa permanece rastreável a variáveis práticas que podem ser revisadas e atualizadas de forma repetível.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de tratamento de degeneração macular em 2026?
O tamanho do mercado de tratamento de degeneração macular é de 16,73 bilhões de USD em 2026 e está a caminho de atingir 25,19 bilhões de USD até 2031.
O que está impulsionando o crescimento na Ásia-Pacífico?
A expansão do reembolso público no Japão, na China e na Coreia do Sul, aliada ao rápido envelhecimento da população, está elevando a receita da Ásia-Pacífico a um CAGR de 10,34%.
Por que os inibidores do complemento são importantes?
Eles fornecem a primeira opção modificadora da doença para DMRI seca, desacelerando o crescimento das lesões de atrofia geográfica em até 36% e preenchendo uma grande necessidade não atendida.
Os biossimilares prejudicarão o valor do mercado?
Os biossimilares reduzem os preços unitários, mas expandem o acesso dos pacientes; os originadores compensam o impacto com formulações de ação prolongada, de modo que o valor total do mercado continua a crescer.
Quando a terapia gênica poderá chegar ao mercado?
Os ensaios pivotais para RGX-314 e ADVM-022 apresentam resultados no final de 2026, posicionando as primeiras terapias gênicas de dose única para DMRI para potencial aprovação até 2028.
Quando a terapia gênica poderá chegar ao mercado?
Os ensaios pivotais para RGX-314 e ADVM-022 apresentam resultados no final de 2026, posicionando as primeiras terapias gênicas únicas para DMRI para potencial aprovação até 2028.
Página atualizada pela última vez em:



