
Tamanho e Participação do Mercado de Energia Renovável da República da Irlanda
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 7.93 gigawatt |
| Volume do Mercado (2026) | 9.12 gigawatt |
| Volume do Mercado (2031) | 18.75 gigawatt |
| Taxa de crescimento (2026 - 2031) | 15.50 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Renovável da República da Irlanda por Mordor Intelligence
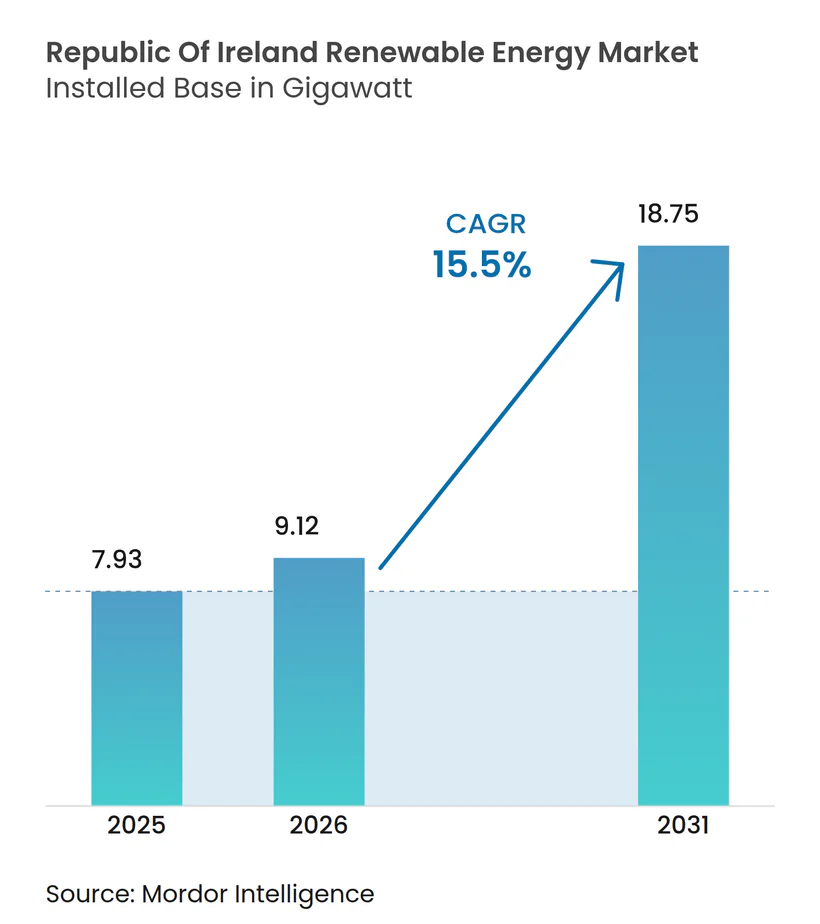
O tamanho do Mercado de Energia Renovável da República da Irlanda em termos de base instalada deve crescer de 7,93 gigawatts em 2025 para 9,12 gigawatts em 2026 e está previsto para atingir 18,75 gigawatts até 2031 a um CAGR de 15,5% no período 2026-2031.
Esta trajetória reflete uma mudança em toda a economia em relação à dependência de combustíveis fósseis, com energia eólica offshore apoiada por leilões, energia solar em escala utilitária sob PPAs corporativos e a acelerada adoção residencial de painéis em telhados impulsionando novas adições de capacidade. A queda nos preços de contrato da energia eólica onshore, um benchmark de PPA solar de 72 MW para hiperpotências abaixo de EUR 60 por MWh e um pipeline offshore de 7 GW previsto para 2028-2031 reforçam ainda mais o momentum estrutural do mercado de energia renovável da República da Irlanda. Investimentos em redes priorizados para corredores de transmissão prontos para hidrogênio, melhorias portuárias ao longo da Costa Sul e renováveis co-localizadas com centros de dados estão remodelando a economia dos projetos, enquanto o corte de energia em nós costeiros congestionados e os gargalos de planejamento permanecem como obstáculos.
Principais Conclusões do Relatório
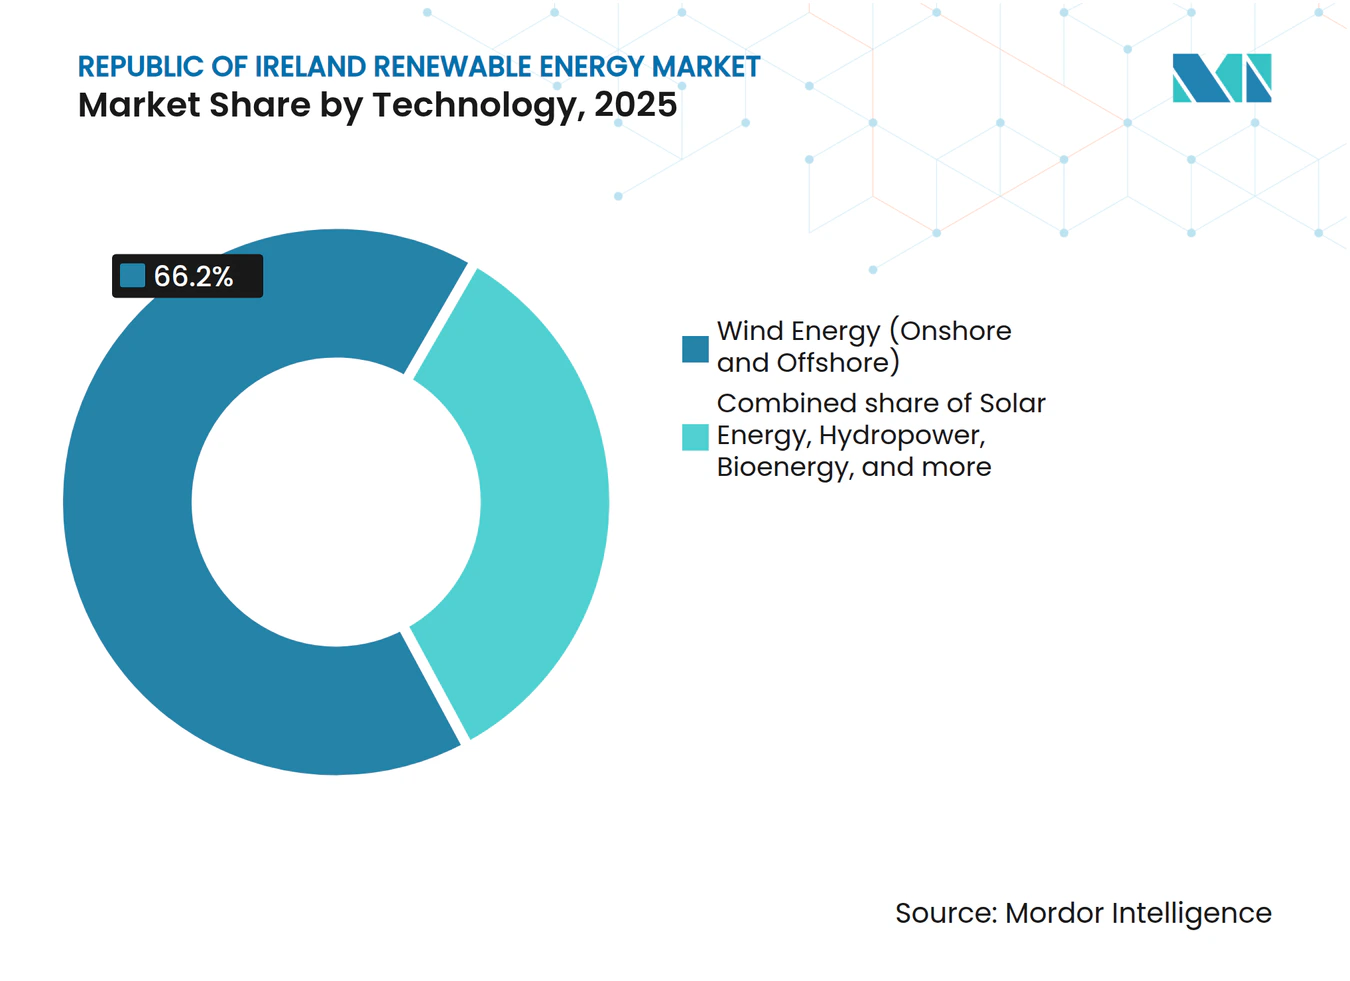
- Por tecnologia, a energia eólica detinha 66,2% da participação do mercado de energia renovável da República da Irlanda em 2025, e a bioenergia está projetada para expandir a um CAGR de 90,4% até 2031.
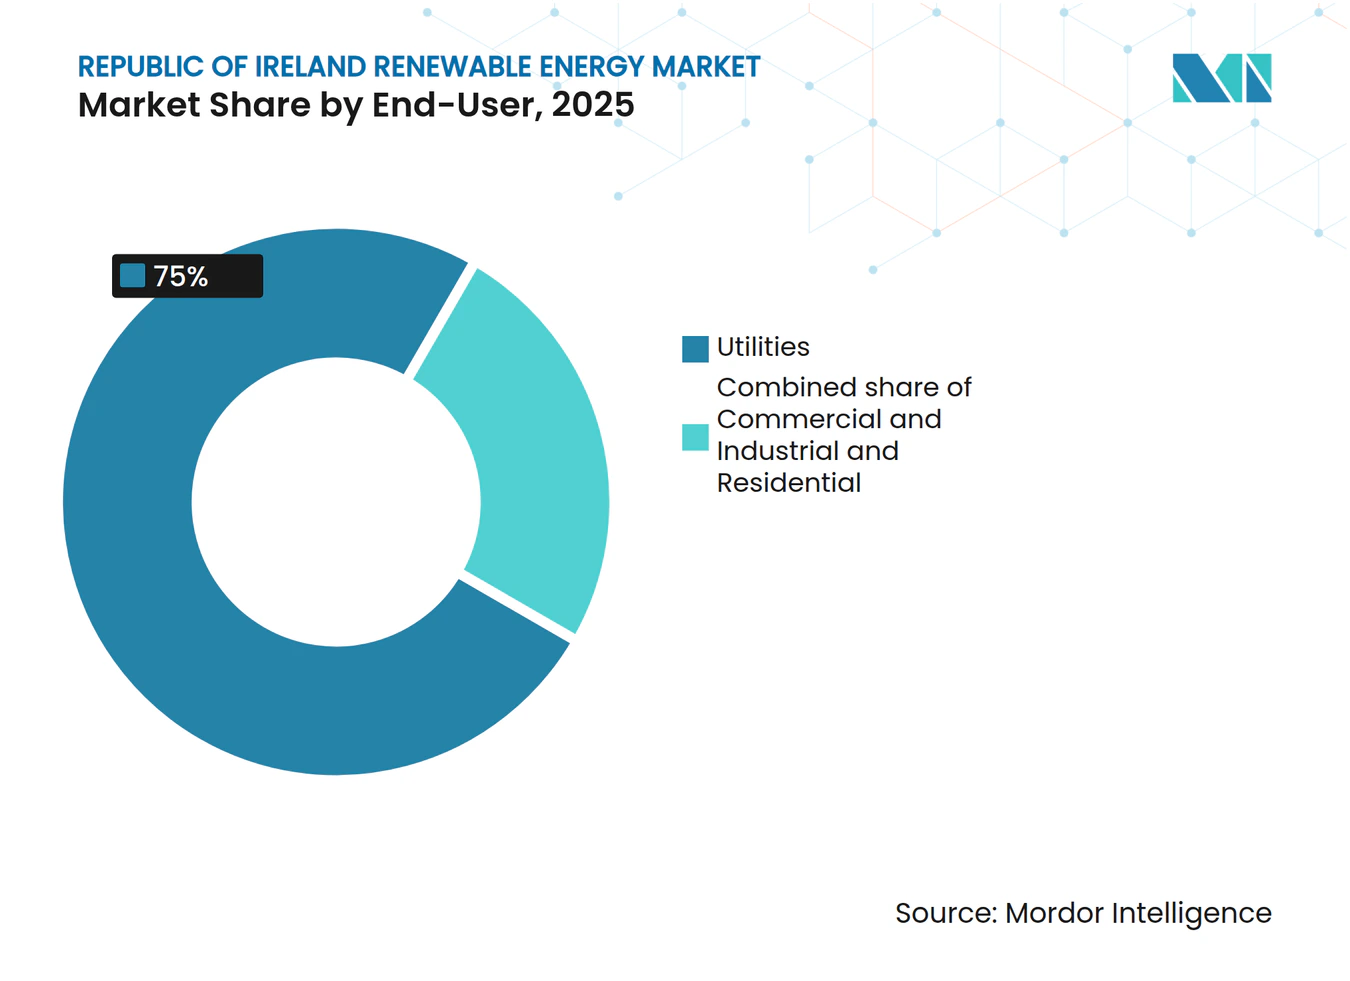
- Por usuário final, as concessionárias controlavam 75% da capacidade instalada em 2025, enquanto a energia solar residencial está prevista para crescer a um CAGR de 25,4% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Locação Acelerada de Energia Eólica Offshore nos Mares Céltico e Irlandês | 4.2% | Nacional, com concentração nas costas Sul e Leste | Longo prazo (≥ 4 anos) |
| Leilões RESS Apoiados pelo Governo | 3.8% | Nacional, ganhos iniciais em Munster e Connacht | Médio prazo (2-4 anos) |
| PPAs Corporativos Impulsionando a Construção de Energia Solar em Escala Utilitária | 2.6% | Nacional, Leinster e Munster lideram | Curto prazo (≤ 2 anos) |
| Investimentos em Rede de Transmissão Pronta para Hidrogênio | 1.9% | Nacional, corredores prioritários no Leste e Sul | Longo prazo (≥ 4 anos) |
| Repotenciação da Frota de Energia Eólica Onshore Envelhecida | 1.7% | Nacional, locais legados no Oeste e Midlands | Médio prazo (2-4 anos) |
| Crescimento da Demanda de Energia de Centros de Dados em Leinster | 1.3% | Leinster, com transbordamento para condados adjacentes | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Locação Acelerada de Energia Eólica Offshore nos Mares Céltico e Irlandês
O pipeline offshore da Irlanda atingiu 7 GW em 2025, dividido entre projetos de fundo fixo no Mar da Irlanda e arranjos flutuantes no Atlântico. O inaugural leilão Tonn Nua de 900 MW em 2024 foi liquidado a EUR 150 por MWh, refletindo os custos mais elevados das plataformas flutuantes pioneiras. O esquema Clogher Head de 800 MW da Ørsted adiciona um eletrolisador de 200 MW, convertendo a produção excedente em hidrogênio verde para compradores industriais.[1] As ligações transfronteiriças com as concessões de 4,5 GW do Mar Céltico do Reino Unido criam opcionalidade de exportação, mas os atrasos no mapeamento do leito marinho adiaram 1,2 GW de projetos irlandeses. A escassez na cadeia de fornecimento de cabos dinâmicos pode empurrar vários arranjos flutuantes para além de 2030.
Leilões RESS Apoiados pelo Governo
Os leilões RESS 3-5 alocaram 2,9 GW em 2024-2025, com a energia eólica onshore garantindo 68% e a solar 22%. Os preços de contrato da energia eólica onshore caíram 12% entre o RESS 3 e o RESS 4 para EUR 72,58 por MWh, sinalizando ganhos de eficiência e financiamento de projetos mais barato. Híbridos combinados com baterias capturaram 180 MW no RESS 5, demonstrando o apoio político a soluções de capacidade firme. Os prêmios do RESS de Pequena Escala abaixo de 5 MW para telhados reduzem a dependência de redes de distribuição congestionadas. No entanto, atrasos na conexão à rede de até 24 meses permanecem uma restrição vinculante para projetos premiados no RESS 3.
PPAs Corporativos Impulsionando a Construção de Energia Solar em Escala Utilitária
Empresas de hiperpotência executaram 450 MW de PPAs solares em 2024-2025, com o contrato Lenalea de 72 MW da Microsoft estabelecendo um benchmark abaixo de EUR 60 por MWh.[2] Desenvolvedores mercantis agora implantam módulos bifaciais e rastreadores de eixo único que melhoram os rendimentos em mais de 12%. Lightsource BP, BayWa r.e. e outros estão alinhando 320 MW para 2026-2027, embora as objeções ao uso do solo continuem a retardar as aprovações de planejamento. A aquisição corporativa está, portanto, remodelando o mercado de energia renovável da República da Irlanda ao criar uma lacuna de preços entre compradores de hiperpotência e compradores menores ainda dependentes do RESS.
Investimentos em Rede de Transmissão Pronta para Hidrogênio
O plano de atualização de EUR 1,2 bilhão da EirGrid canaliza capital para reforçar o interconector Leste-Oeste e construir subestações com capacidade para hidrogênio. Os corredores prioritários em Leinster e Munster permitirão que o pipeline offshore de 7 GW se conecte sem provocar cortes de energia assim que os ativos entrarem em operação após 2028. Híbridos provisórios vinculados a armazenamento e condensadores síncronos mitigam desvios de frequência. A prontidão da transmissão é fundamental para desbloquear os hubs de hidrogênio verde ao longo da Costa Sul e abastecer as cargas dos centros de dados.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento da Rede nos Nós Costeiros do Sudoeste e Oeste | -2.4% | Munster e Connacht, condados costeiros | Médio prazo (2-4 anos) |
| Processos Lentos de Aprovação de Planejamento para Projetos de Grande Escala | -1.8% | Nacional, agudo em condados rurais | Curto prazo (≤ 2 anos) |
| Aumento do CAPEX devido a Conteúdo Local e Pressões Inflacionárias | -1.5% | Nacional, energia eólica offshore e plataformas flutuantes mais afetadas | Médio prazo (2-4 anos) |
| Opções Limitadas de Armazenamento por Bombeamento e Armazenamento de Longa Duração | -1.2% | Nacional, crítico para a integração da energia eólica offshore em Leinster e Munster | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento da Rede nos Nós Costeiros do Sudoeste e Oeste
O corte de energia superou 11% da produção eólica disponível em 2024, pois as linhas de 110 kV de Munster tiveram dificuldades para evacuar a produção costeira. O Interconector Norte-Sul, adiado para 2028, deixa os desenvolvedores dependentes de baterias localizadas, como o local Aghada de 100 MW da ESB, que absorve a geração excedente, mas apenas em janelas de duas horas. O capital está se deslocando para locais no interior ou para projetos offshore flutuantes posicionados mais próximos dos centros de carga.
Processos Lentos de Aprovação de Planejamento para Projetos de Grande Escala
An Bord Pleanála estendeu os prazos médios de consentimento para projetos com >50 MW para 22 meses em 2025, em meio a consultas públicas mais intensas.[3] O cronograma da energia eólica flutuante Emerald do Simply Blue Group atrasou um ano após estudos adicionais sobre migração de aves. Os desenvolvedores agora pré-registram dados ambientais e planos de benefícios comunitários, adicionando EUR 2-5 milhões em custos indiretos e comprimindo as margens em locais marginais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Dominância da Energia Eólica Encontra Surto da BioenergiaA energia eólica capturou 66,2% da capacidade instalada em 2025, e projetos de repotenciação como a atualização de 105 MW em Galway da SSE aumentaram a produção onshore sem expandir as pegadas.[4] O tamanho do mercado de energia renovável da República da Irlanda para energia eólica onshore está projetado para atingir 9,3 GW até 2031 a um CAGR de 9,4%, enquanto um pipeline offshore de 4,2 GW de fundo fixo e 2,8 GW flutuante posiciona o segmento para um crescimento anual de 22,1%. A capacidade de bioenergia, ancorada por 18 novas instalações de digestão anaeróbica, está crescendo a um CAGR de 90,4%, refletindo a demanda por geração despachável que complementa a energia eólica e solar intermitente. A pequena energia hidráulica permanece limitada a 240 MW, embora a expansão de 300 MW de Turlough Hill da ESB dobrasse o armazenamento de longa duração quando comissionada em 2030.
A construção impulsionada por empresas de energia solar totaliza 720 MW instalados ou em construção, e o tamanho do mercado de energia renovável da República da Irlanda para energia solar está previsto para dobrar entre 2026 e 2031. A energia oceânica mantém o status de piloto; o projeto de ondas de 5 MW da DP Energy depende do apoio do Fundo de Inovação da UE para trazer os custos nivelados abaixo de EUR 150 por MWh até o final da década. A diversificação tecnológica está, portanto, ampliando o mercado de energia renovável da República da Irlanda além de seu foco histórico na energia eólica.



Por Usuário Final:
Concessionárias Lideram, Residencial AceleraAs concessionárias detinham 75% da capacidade em 2025, mas os domicílios estão fechando a lacuna à medida que as tarifas de alimentação do Esquema de Apoio à Microgeração encurtam o retorno da energia solar em telhados para menos de nove anos. As instalações residenciais dobraram para 8.200 em 2024, e o segmento está definido para registrar um CAGR de 25,4% até 2031, impulsionado por altas tarifas de varejo com média de EUR 0,32 por kWh. Os players comerciais e industriais estão protegendo os custos de energia por meio de ativos atrás do medidor, exemplificados pelo sistema solar de 12 MW do Kerry Group que atende a 18% da demanda da fábrica.
As concessionárias estão se voltando para ativos híbridos que satisfazem as regras de capacidade firme da EirGrid. A usina eólica mais bateria Castlepook de 50 MW da Energia demonstra como o emparelhamento de 20 MW de armazenamento garante despacho prioritário. Até 2031, as configurações híbridas poderiam carregar 12% da participação do mercado de energia renovável da República da Irlanda, diluindo ainda mais a dominância tradicional dos parques eólicos independentes.

Análise Geográfica
Leinster, Munster e Connacht respondem por 92% das adições de capacidade projetadas até 2031. Leinster permanece o maior consumidor devido à concentração de centros de dados, mas uma moratória de conexão de 2024 está redirecionando novos projetos para Munster. O tamanho do mercado de energia renovável da República da Irlanda para Munster está previsto para superar 6 GW até 2031, com base em um pipeline offshore de 3,2 GW e na construção de bioenergia vinculada à agricultura leiteira.
Connacht abriga 1,2 GW de energia eólica onshore em operação, mas sofre 14% de corte de energia pendente o Interconector Norte-Sul de 400 kV em 2028. As ligações transfronteiriças do Ulster permitem exportações de energia para a Irlanda do Norte, embora os regimes de planejamento duplos adicionem até nove meses às aprovações de projetos. Os portos atualizados em Cork, Waterford e Shannon Foynes comandam EUR 450 milhões em investimento, colocando a Costa Sul no centro da montagem offshore flutuante.
Os desenvolvedores de centros de dados estão instalando 420 MW de renováveis co-localizadas em Dublin, Meath e Kildare, mas as atualizações de rede no valor de EUR 800 milhões não estarão operacionais até 2028. Os condados do interior com fortes recursos eólicos permanecem subdesenvolvidos, confirmando que a prontidão da transmissão, e não a qualidade dos recursos, moldará a próxima onda do mercado de energia renovável da República da Irlanda.
Panorama regulatório
A expansão de energias renováveis da Irlanda está ancorada no Renewable Electricity Support Scheme (RESS), que atribuiu 2,9 GW nas rondas RESS 3-5 durante 2024-2025, juntamente com opções de acesso ao mercado mais rápidas, como os PPAs corporativos. Do lado da rede, a Commission for Regulation of Utilities (CRU) avançou com a Price Review Six (PR6), aprovando até 18,9 bilhões de EUR de investimento em rede e infraestrutura elétrica para 2026-2030. Isto alinha os gastos regulados com os requisitos de integração renovável e de resiliência do sistema.
As regras de licenciamento e conexão à rede estão a tornar-se mais rigorosas em torno da implementação da EU Renewable Energy Directive. O European Union (Planning and Development) (Renewable Energy) Regulations 2025 (S.I. 274 de 2025) introduziu medidas alinhadas com a RED III, como prazos de concessão de licenças e procedimentos de triagem ambiental. O instrumento de alteração de 2026 (S.I. 185 de 2026, assinado em 29 de abril de 2026) ajustou depois as datas de início de certos procedimentos para 1 de novembro de 2026. Separadamente, o S.I. 161 de 2026 instituiu medidas destinadas a reduzir as barreiras ao fornecimento de eletricidade renovável, incluindo disposições relevantes para PPAs renováveis e infraestrutura habilitadora em transmissão, distribuição e armazenamento.
Cenário Competitivo
Concentração do Mercado
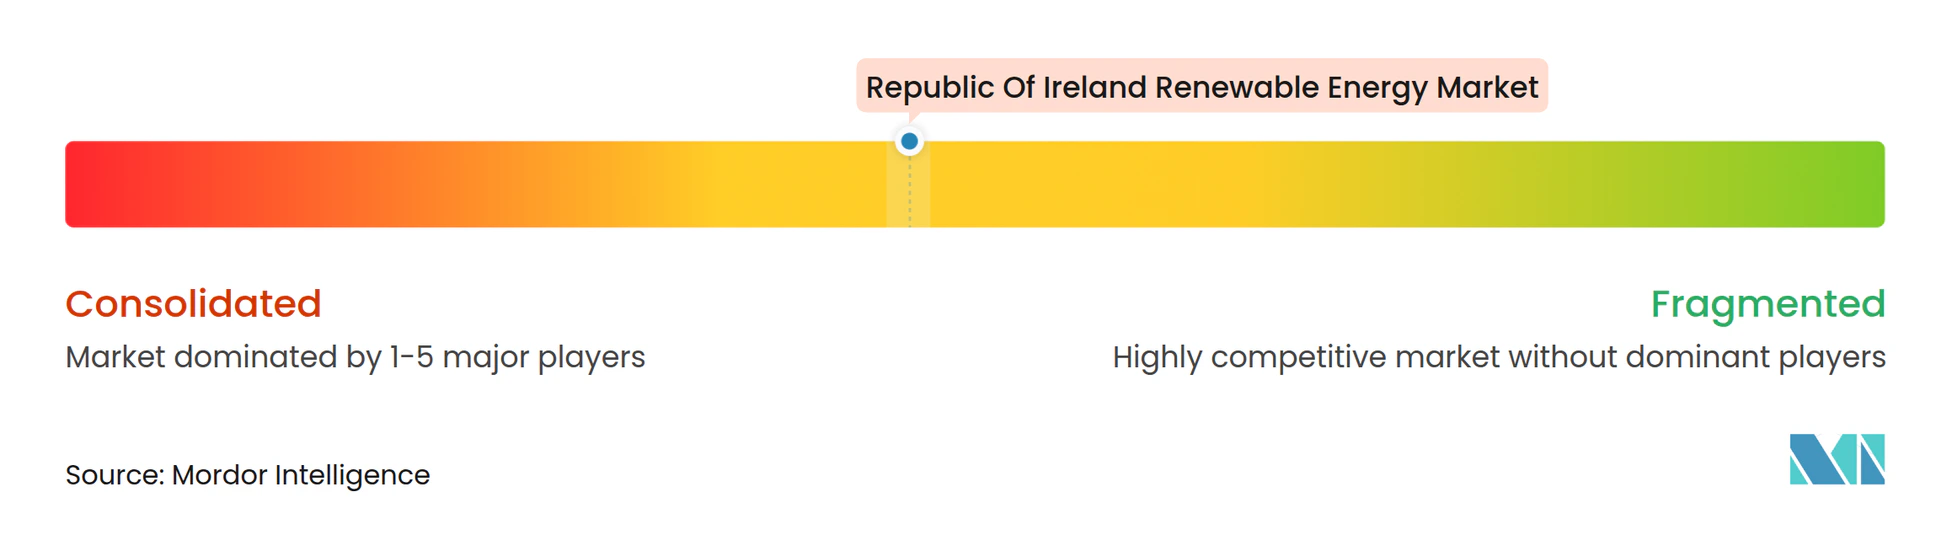
Os cinco maiores players, SSE Renewables, ESB, Energia, Ørsted e Mainstream Renewable Power, respondem por 58% da capacidade instalada, refletindo uma concentração moderada. Os incumbentes exploram a solidez do balanço patrimonial para dominar as alocações do RESS, enquanto os novos entrantes visam nichos como energia eólica offshore flutuante ou energia das ondas. Greencoat Renewables e Brookfield crescem por meio de aquisições de ativos, com a compra de EUR 180 milhões de 120 MW pela Greencoat em 2024 ampliando seu portfólio para 580 MW.
Os avanços tecnológicos estão redesenhando as curvas de custo: as turbinas Vestas V162-6,2 MW na repotenciação de Galway da SSE entregam fatores de capacidade 22% mais altos do que as unidades legadas, e os módulos solares bifaciais no local de 85 MW Milltown da Lightsource BP elevam os rendimentos em 14%. A conformidade com as regras de suporte à rede DS3 da EirGrid favorece projetos que integram condensadores síncronos ou inversores formadores de rede, elevando os desenvolvedores tecnicamente sofisticados.
Projetos híbridos que monetizam a produção cortada por meio de baterias ou eletrólise de hidrogênio ilustram a diversificação estratégica: o Castlepook da Energia e o eletrolisador Clogher Head da Ørsted exemplificam como os desenvolvedores convertem o excesso de energia em novos fluxos de receita. À medida que a energia eólica offshore flutuante, a agrivoltaica e os hubs de hidrogênio amadurecem, a intensidade competitiva no mercado de energia renovável da República da Irlanda está definida para aumentar.
Líderes do Setor de Energia Renovável da República da Irlanda
-
ESB Generation & Trading
-
SSE Renewables
-
Statkraft Ireland Ltd
-
Energia Group
-
Greencoat Renewables plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Renovável da República da Irlanda Empresas cobertas neste relatório
- Statkraft Ireland Ltd
- Electricité de France SA (EDF Renewables)
- RES Group UK & Ireland Ltd
- Mainstream Renewable Power Ltd
- Ørsted A/S
- Energia Group
- SSE Renewables (SSE plc)
- ESB Generation & Trading
- Bord Gáis Energy (Centrica plc)
- Greencoat Renewables plc
- Brookfield Renewable Partners L.P.
- ABO Wind AG
- Vestas Wind Systems A/S
- Simply Blue Group
- Lightsource BP Renewables
- BayWa r.e. Ireland Ltd
- NTR plc
- DP Energy Ireland Ltd
- Neoen S.A.
- Galetech Energy Developments
Oportunidades de mercado e perspectivas futuras
A execução de infraestrutura de rede e habilitadora parece ser o espaço em branco mais evidente para transferir capacidade renovável adicional do pipeline para a operação, dados os desafios documentados de congestionamento e corte em nós costeiros. A Irlanda também formalizou sinais importantes de investimento em rede através do National Development Plan 2026-2030, incluindo 3,5 bilhões de EUR para infraestrutura elétrica (1,5 bilhão de EUR para a ESB Networks e 2,0 bilhões de EUR para a EirGrid). O quadro PR6 da CRU sustenta um envelope de investimento mais amplo para 2026-2030 (até 18,9 bilhões de EUR) para a rede e infraestrutura elétrica. Em conjunto, estes programas criam oportunidades de curto prazo para promotores e OEMs em inversores formadores de rede, condensadores síncronos e hibridização ligada a armazenamento, que resolvem restrições de corte e conexão.
A eólica offshore e a aquisição corporativa de energia solar continuam a abrir vias escaláveis para o mercado, enquanto as reformas regulatórias e de planeamento visam reduzir os tempos de ciclo. A oportunidade offshore é apoiada por ações governamentais, como o Orçamento de 2026, que atribui 8 milhões de EUR a um programa de levantamento de locais offshore para reduzir o risco de futuros leilões ORESS, juntamente com o quadro político mais amplo para energia renovável offshore e o planeamento espacial marítimo orientado por planos. A aquisição corporativa continua a ser um motor comercial visível, incluindo 450 MW de PPAs solares executados em 2024-2025 e um referencial de hiperescala estabelecido pelo PPA solar de 72 MW da Microsoft, o Lenalea, a menos de 60 EUR por MWh. Isto sustenta a procura contínua por energia solar em escala de utilidade e armazenamento colocalizado onde o acesso à rede possa ser garantido. Os participantes do mercado também têm agora um caminho legislativo mais claro para modelos de conexão alternativos através da política Private Wires, e a aprovação do governo para redigir o Private Wires Bill (2026), que visa vias de investimento privado para infraestrutura de geração e armazenamento que servem grandes consumidores de energia.
Desenvolvimentos industriais recentes em Mercado de Energia Renovável da República da Irlanda
- Julho de 2026: A Energy Dome anunciou um contrato comercial com a Google para construir um projeto de bateria à base de carbono de 23 MW/200 MWh na Irlanda. A empresa disse que o projeto tinha garantido terreno, autorização de planeamento e um contrato de capacidade de 10 anos com a EirGrid, reforçando o caso de investimento para armazenamento de longa duração que pode estabilizar renováveis variáveis e reduzir a exposição a cortes.
- Novembro de 2025: A ESB e a Orsted afirmaram que a sua joint venture ganhou direitos provisórios para desenvolver o local eólico offshore Tonn Nua, de 900 MW, ao largo do Condado de Waterford, num leilão de eólica offshore. A atribuição avança um projeto offshore de grande escala através do pipeline de desenvolvimento e sinaliza interesse competitivo contínuo na eólica offshore irlandesa, apesar da complexidade de custos e licenciamento.
- Outubro de 2025: A SSE Renewables concluiu e entrou em operação com o parque eólico Yellow River, de 101 MW, em Rhode, Condado de Offaly. O comissionamento expandiu a base operacional de eólica onshore da SSE Renewables na Irlanda e adicionou geração incremental num mercado onde a repotenciação e novos projetos onshore continuam centrais para os acréscimos de capacidade de curto prazo.
Mercado de Energia Renovável da República da Irlanda Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Neste estudo, o mercado é definido como a capacidade de geração de eletricidade renovável instalada na República da Irlanda, monitorada em gigawatts nas principais tecnologias renováveis que se conectam à rede elétrica ou são formalmente reconhecidas no âmbito dos programas nacionais.
Exclusões do escopo: Excluímos a microgeração não registada que não consta nas estatísticas nacionais, bem como as receitas provenientes da negociação de certificados de energia renovável e da incineração de resíduos para geração de energia.
Visão Geral da Segmentação
- Por Tecnologia
- Energia Solar (FV e CSP)
- Energia Eólica (Onshore e Offshore)
- Energia Hidráulica (Pequena, Grande, Armazenamento por Bombeamento)
- Bioenergia
- Geotérmica
- Energia Oceânica (Maré e Ondas)
- Por Usuário Final
- Concessionárias
- Comercial e Industrial
- Residencial
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a série de dados de base referente à capacidade instalada, adições e desativações por tecnologia, alinhando-a posteriormente com as metas nacionais e as realidades da rede elétrica. Recorremos a fontes públicas como as estatísticas e balanços energéticos da SEAI, as publicações da EirGrid sobre conexões e desenvolvimento da rede, as atualizações regulatórias da CRU e os conjuntos de dados de eletricidade e energias renováveis do Eurostat.
Além disso, verificamos os sinais de política e licitação por meio de comunicados governamentais sobre leilões e regimes de apoio, cruzando as informações com anúncios de promotores, documentos de planeamento e registos de empresas quando disponíveis. Para esclarecimentos específicos, consultámos também assinaturas pagas que auxiliam na obtenção de informações financeiras e de inteligência empresarial, notícias e dados financeiros, bases de dados de patentes e acompanhamento de concursos e contratos, o que apoiou a verificação de cronogramas e padrões de entrada em operação. As fontes documentais aqui listadas são meramente ilustrativas, tendo sido consultadas muitas outras referências públicas para recolher dados, validar pressupostos e clarificar lacunas.
Entrevistas Primárias e Inquéritos
Utilizamos entrevistas e inquéritos com promotores de projetos irlandeses, empresas de serviços públicos, fornecedores de equipamentos, especialistas em redes elétricas, reguladores e compradores de energia. Os respondentes ajudam a clarificar datas de entrada em operação, preços de leilão, atrasos de conexão, taxas de utilização e pressupostos de projetos que os dados públicos irlandeses não explicam de forma completa.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | Diretores executivos (CXOs): 20% |
| Nível médio: 55% | Líderes funcionais/de unidade: 30% |
| Empresas de menor porte: 20% | Gestores: 50% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído por meio de uma reconstrução descendente a partir dos registos de capacidade instalada por tecnologia e das adições planeadas, convertidos posteriormente numa série anual consistente para o país. Corroborámos os totais com verificações ascendentes seletivas, incluindo pipelines de projetos amostrados, cronogramas típicos de entrada em operação e verificações de canal sobre o calendário de entrega de equipamentos, sempre que passível de verificação razoável.
Os principais dados de entrada no modelo incluem adições e desativações anuais de capacidade, sinais de fila de conexão à rede e de restrições, volumes adjudicados em leilões e prazos de entrega, fatores de capacidade típicos por tecnologia e metas de política que afetam o ritmo de construção. Uma vez que o calendário é muito relevante no setor das energias renováveis, o modelo incorpora também os prazos de construção, os ciclos de repotenciação de ativos mais antigos e a divisão entre capacidade à escala de serviço público e capacidade atrás do contador acreditada, quando esta informação consta nas estatísticas nacionais.
A previsão utiliza análise de cenários apoiada por suavização de tendências para a série histórica, com cenários ancorados ao ritmo dos leilões, à prontidão da rede e às taxas esperadas de conclusão de projetos discutidas pelos entrevistados. Nos casos em que os detalhes ao nível do projeto eram incompletos, as lacunas foram tratadas aplicando rácios de conclusão conservadores ao pipeline visível e reequilibrando as perspetivas para corresponder às restrições realistas de rede e de política.
Ciclo de Validação de Dados e Atualização
A validação é realizada em camadas, de modo a que os números finais não dependam de um único conjunto de dados. Os resultados são comparados com sinais independentes, como os relatórios nacionais de capacidade instalada, as listas de adjudicação de leilões, as atualizações de conexão à rede e os padrões de construção observados de ano para ano, sendo as exceções analisadas antes da aprovação final.
Caso uma variação seja significativa, revisitamos os pressupostos subjacentes ao calendário de entrada em operação, às desativações ou ao âmbito tecnológico e, quando necessário, voltamos a contactar os especialistas relevantes para confirmar o que mudou. Os relatórios são atualizados anualmente, com atualizações intercalares quando uma mudança material de política, um resultado de leilão ou um evento de desenvolvimento da rede seja suscetível de alterar a previsão, sendo realizada uma revisão final antes da entrega para que os clientes recebam a perspetiva mais atual.
Estimativa do Mercado de Energia Renovável da República da Irlanda da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas para as energias renováveis na Irlanda frequentemente não coincidem porque diferentes equipas medem variáveis distintas e atualizam os seus pressupostos em momentos diferentes. Algumas fontes reportam a capacidade instalada em GW, enquanto outras convertem o setor em receitas utilizando preços de equipamentos, custos de projetos ou despesas mais amplas de transição energética, o que pode alterar os valores mesmo quando a construção física é semelhante.
Neste relatório, o momento da atualização é tratado como uma variável de dimensionamento, uma vez que alterações de entrada em operação no final do ano, instantâneos cambiais e o preço assumido por MW podem todos influenciar o resultado, mesmo que a capacidade física permaneça a mesma. Esta disciplina orientada para a atualização é também a razão pela qual a série baseada em GW se mantém estável sob as verificações aplicadas pela Mordor Intelligence.
Comparação de referência
| Fonte | Dimensão do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 7,93 GW (2025) | |
| Consultora Regional A | 3,90 mil milhões de USD (2023) | Avalia o mercado em termos de receitas em USD e utiliza 2023 como ano de base, pelo que os resultados dependem de pressupostos de capex e preços em vez de capacidade instalada, podendo o momento da atualização não captar alterações tardias de entrada em operação. |
| Editora Setorial B | 14,90 mil milhões de USD (2023) | Utiliza um enquadramento de valor mais amplo com crescimento de horizonte mais longo e diferentes definições de ano de base, o que pode misturar o âmbito tecnológico e o calendário cambial, inflacionando assim os valores em comparação com um limite baseado em capacidade. |
A tabela evidencia principalmente uma incompatibilidade de unidades e âmbito, uma vez que a estimativa baseada em GW acompanha a construção física, enquanto as outras duas figuras representam interpretações monetizadas associadas a escolhas de preços e modelação. Quando o âmbito é mantido consistente e o ritmo de atualização se alinha com os eventos de entrada em operação e de política, o intervalo estreita-se e a perspetiva de mercado torna-se mais fácil de replicar de ano para ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de energia renovável da República da Irlanda em 2026?
A capacidade instalada atinge 9,12 GW em 2026, e está prevista para dobrar para 18,75 GW até 2031.
Qual tecnologia lidera as novas adições de capacidade no período 2026-2031?
A energia eólica offshore ancora o crescimento com um pipeline de 7 GW, apoiado por projetos de fundo fixo e flutuantes programados para 2028-2031.
Qual esquema de apoio sustenta a maioria dos novos projetos?
O Esquema de Apoio à Eletricidade Renovável (RESS) concedeu 2,9 GW nos leilões 3-5 durante 2024-2025, fornecendo contratos de preço fixo de 15 anos aos vencedores.
Por que os PPAs corporativos são importantes na Irlanda?
Compradores de hiperpotência assinaram 450 MW de PPAs solares em 2024-2025, estabelecendo benchmarks de preços abaixo dos níveis do RESS e acelerando a economia solar mercantil.
Qual é o principal desafio de rede enfrentado pelos desenvolvedores?
O congestionamento nos nós costeiros do Sudoeste e Oeste causa cortes de energia superiores a 11% da produção eólica, pendente de grandes atualizações de transmissão previstas para 2028.
Qual é a velocidade de crescimento da energia solar residencial?
As remessas dobraram em 2024, e a capacidade de energia solar em telhados residenciais está projetada para crescer a um CAGR de 25,4% até 2031 sob o Esquema de Apoio à Microgeração.