
Tamanho e Participação do Mercado de Spoiler Traseiro
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.36 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.76 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
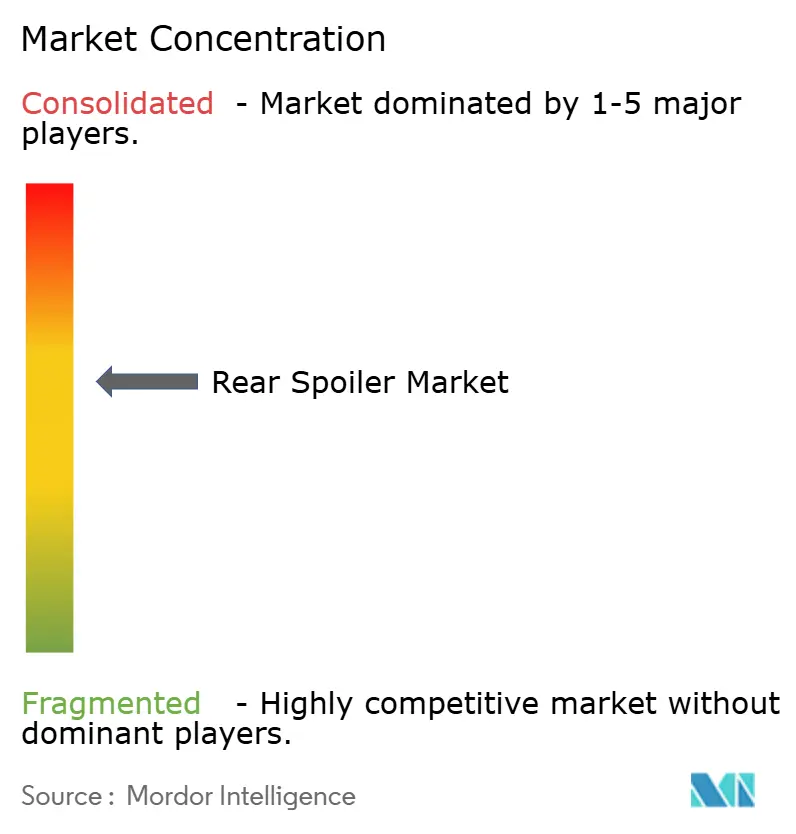
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Spoiler Traseiro por Mordor Intelligence
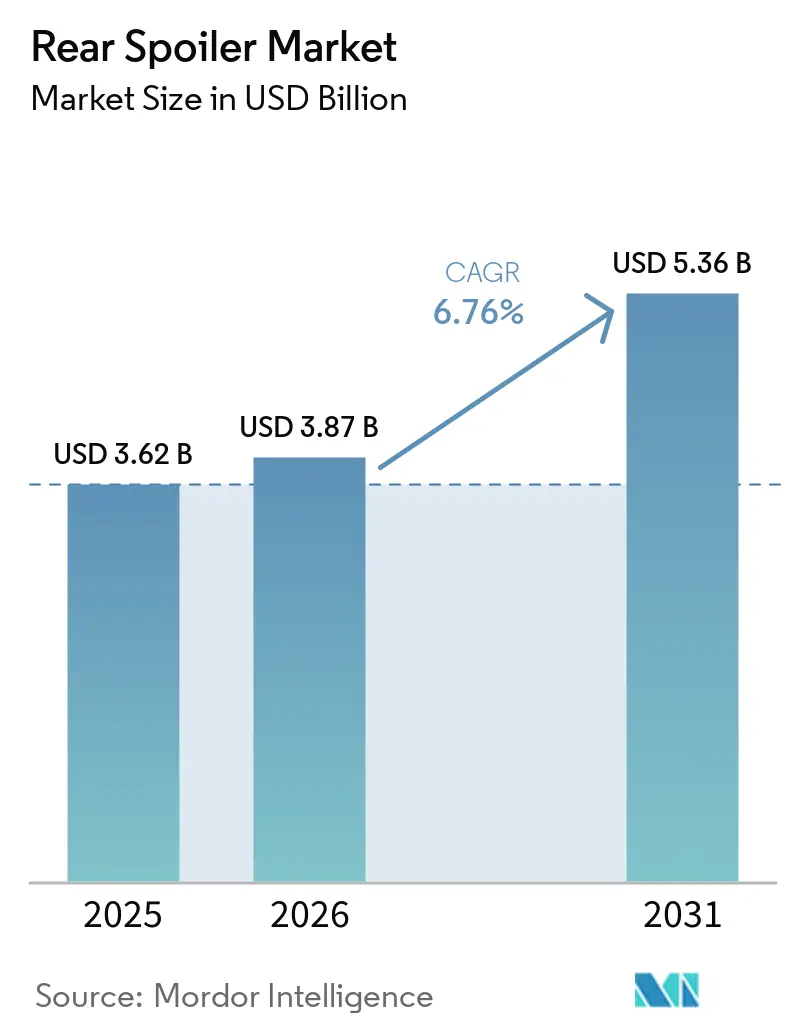
O mercado de spoiler traseiro foi avaliado em 3,62 bilhões de USD em 2025 e está projetado para crescer de 3,87 bilhões de USD em 2026 para 5,36 bilhões de USD até 2031, a um CAGR de 6,76% durante o período de previsão (2026–2031). O aumento do escrutínio regulatório sobre a aerodinâmica dos veículos, a rápida eletrificação das frotas globais e a crescente popularidade de elementos de design esportivo em modelos convencionais estão impulsionando a demanda. As montadoras estão tratando os spoilers como dispositivos funcionais de extensão de autonomia, em vez de acessórios cosméticos. Os fornecedores Tier 1 estão combinando compósitos leves com atuação mecatrônica para criar sistemas ativos que se integram perfeitamente aos recursos avançados de assistência ao condutor. A pressão paralela de custos sobre resinas e fibra de carbono está impulsionando estratégias de materiais duplos que equilibram acessibilidade e diferenciação premium. Em conjunto, essas forças mantêm o mercado de spoiler traseiro em uma trajetória de crescimento saudável, apesar da volatilidade das matérias-primas e das emergentes regulamentações sobre microplásticos.
Principais Conclusões do Relatório
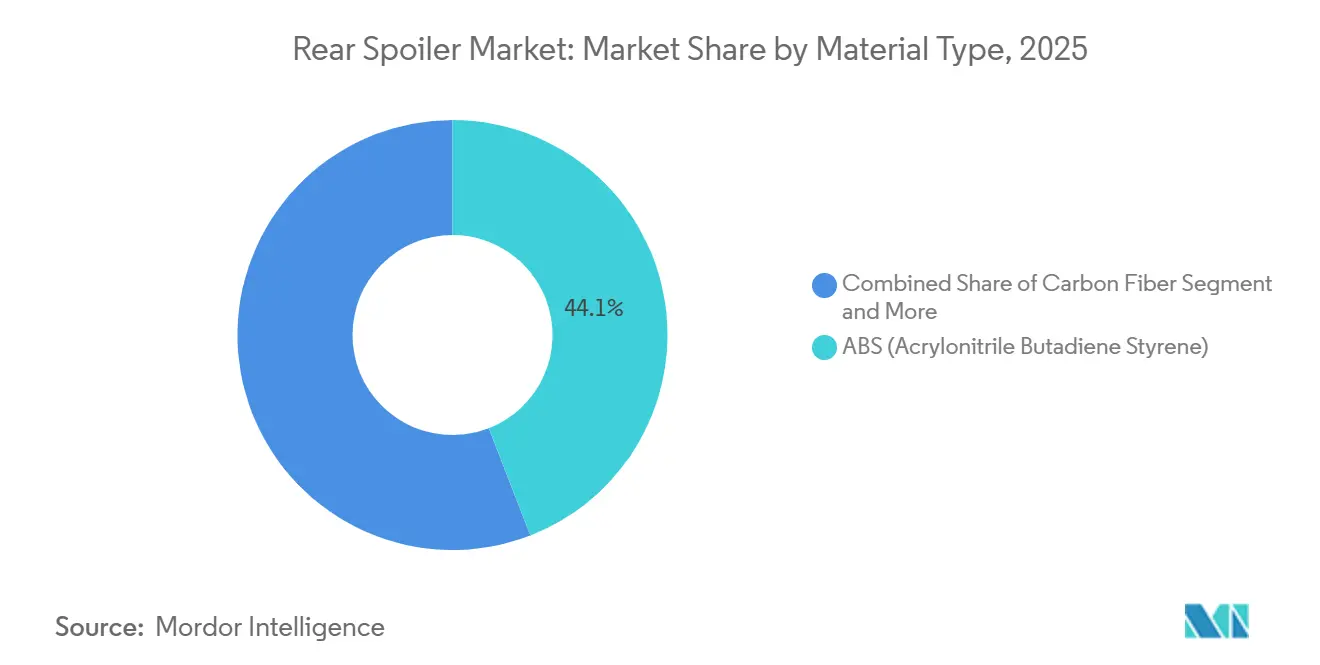
- Por tipo de material, o ABS (Acrilonitrila Butadieno Estireno) capturou 44,13% da participação do mercado de spoiler traseiro em 2025, enquanto a fibra de carbono está prevista para expandir a um CAGR de 10,66% até 2031.
- Por tipo de sistema, as unidades passivas lideraram com 63,26% da participação do mercado de spoiler traseiro em 2025; os spoilers ativos estão avançando a um CAGR de 12,45% até 2031.
- Por tipo de veículo, os hatchbacks responderam por 39,13% do mercado de spoiler traseiro em 2025, enquanto os SUVs registraram o CAGR mais rápido de 11,78% no período 2026-2031.
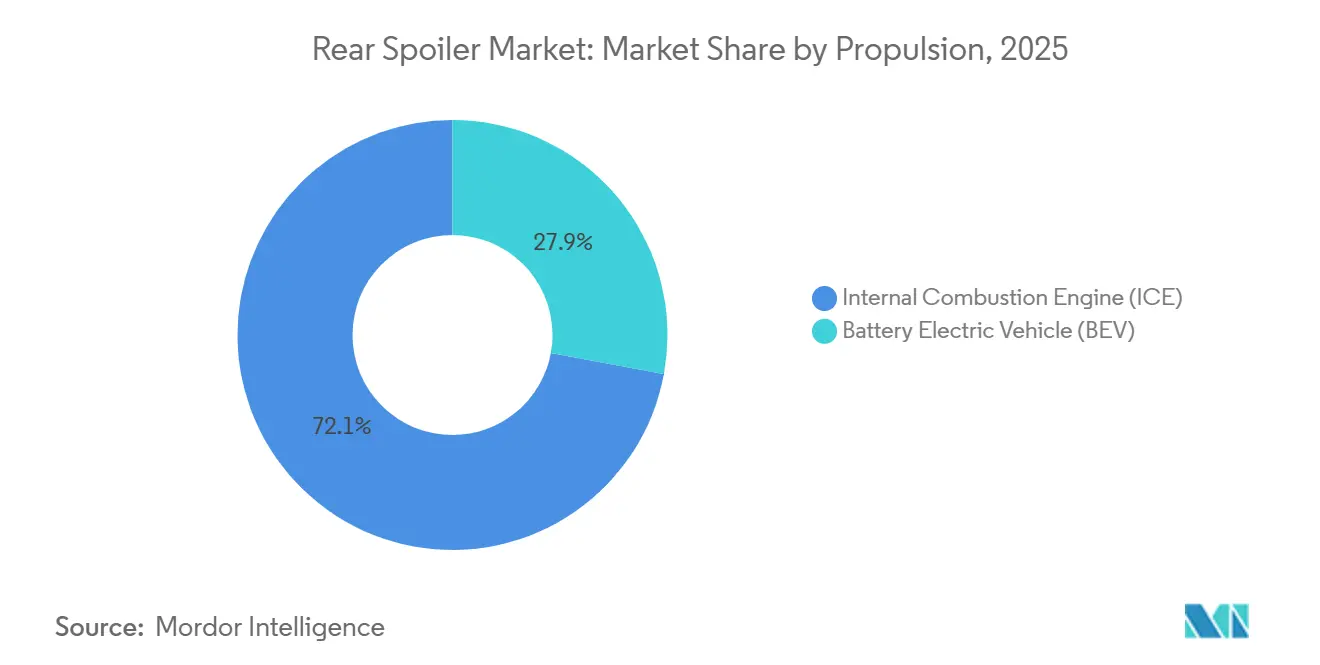
- Por propulsão, os veículos com motor de combustão interna detinham 72,05% da participação do mercado de spoiler traseiro em 2025, enquanto os veículos elétricos a bateria estão projetados para crescer a um CAGR de 13,92% até 2031.
- Por canal de distribuição, as instalações de OEM dominaram, com 69,12% da participação do mercado de spoiler traseiro em 2025, enquanto as receitas do mercado de reposição estão crescendo a um CAGR de 9,41% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por 47,32% da participação do mercado de spoiler traseiro em 2025 e está projetada para crescer a um CAGR de 9,95% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Spoiler Traseiro
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das Vendas de VEs para Maximizar a Autonomia | +2.0% | China, UE e América do Norte | Médio prazo (2 a 4 anos) |
| Regras de CO₂ e Eficiência de Combustível | +1.8% | UE, Índia, China, Global | Médio prazo (2 a 4 anos) |
| Produção de SUVs e Hatchbacks | +1.5% | Núcleo da Ásia-Pacífico, expansão para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| ADAS e Gestão Térmica | +1.2% | América do Norte, UE, segmentos premium do Japão | Longo prazo (≥ 4 anos) |
| Estética Esportiva e Personalização | +0.9% | América do Norte, Europa, Japão, Índia emergente e Brasil | Curto prazo (≤ 2 anos) |
| Spoiler Fabricado por Manufatura Aditiva e Personalização | +0.4% | América do Norte, Europa, segmentos de nicho | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Vendas de VEs para Maximizar a Autonomia por Meio da Redução de Arrasto
A adoção de veículos elétricos a bateria está disparando, e os spoilers traseiros são um recurso fácil para ganhar alguns quilômetros extras de autonomia. Estudos sobre veículos elétricos a bateria populares documentam reduções de arrasto superiores a 10% quando a esteira traseira é adequadamente gerenciada, traduzindo-se em melhorias mensuráveis de eficiência. Como o aumento da capacidade da bateria é dispendioso, o retorno sobre o investimento aerodinâmico mantém o mercado de spoiler traseiro em destaque para os planejadores de programas de veículos elétricos na China, na Europa e nos Estados Unidos.
Regras Mais Rígidas de CO₂ e Eficiência de Combustível Estão Impulsionando o Aliviamento Aerodinâmico de Peso
Metas globais de eficiência mais rígidas estão elevando os spoilers de acessórios estilísticos a dispositivos aerodinâmicos de missão crítica. As normas preliminares CAFE Estágio 3 da Índia para 2027-28 obrigam as montadoras a recuperar cada vantagem fracional de arrasto, e trabalhos validados de CFD mostram que superfícies traseiras otimizadas podem reduzir significativamente os coeficientes [1]"Estudo de CFD sobre Redução de Arrasto por Spoiler," Instituto Internacional de Tecnologia e Aplicações de Energia, iieta.org. Designs ativos que giram de 0° em cruzeiro para 45° em frenagem desbloqueiam benefícios de modo duplo sem penalidade em tempo integral, impulsionando o mercado de spoiler traseiro para mais fundo na mecatrônica e nos compósitos leves. Fornecedores capazes de atender simultaneamente aos requisitos de durabilidade, atuação e emissões garantem maior valor de conteúdo por veículo.
Crescimento Global da Produção de SUVs e Hatchbacks
Em todo o mundo, as vendas de veículos leves novos atingiram 16,2 milhões de unidades em 2025; SUVs e hatchbacks juntos respondem pela maior parte, e cada um normalmente carrega pelo menos um spoiler instalado de fábrica. Na América do Norte, as caminhonetes leves dominaram as vendas em 2025. Enquanto isso, na Índia, um aumento festivo em 2025 impulsionou a demanda por hatchbacks. À medida que os volumes de vendas aumentam, as montadoras estão padronizando os spoilers para atender às metas regulatórias e alcançar diferenciação de estilo. Essa tendência está impulsionando um crescimento consistente no mercado de spoiler traseiro.
Integração Ativa de Aerodinâmica com ADAS e Gestão Térmica
Os spoilers modernos fazem mais do que empurrar o ar para baixo. Os sistemas patenteados pelas principais montadoras variam o ângulo de ataque para corrigir subesterçamento, complementar o resfriamento dos freios ou até mesmo capturar calor de escapamento por meio de geradores termoelétricos integrados [2]"Spoiler com Gerador Termoelétrico Integrado," SAE International, sae.org. À medida que a integração de sensores aumenta, os spoilers traseiros estão evoluindo para módulos multifuncionais que gerenciam arrasto, força de pressão e fluxo de calor em tempo real, impulsionando a demanda por designs compostos inteligentes. Essa mudança reflete um movimento mais amplo da indústria em direção a componentes que respondem ativamente às condições de condução, em vez de servir a um único propósito estático.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo da Fibra de Carbono e Compósitos | −1.0% | América do Norte, segmentos premium da UE | Médio prazo (2 a 4 anos) |
| Volatilidade da Cadeia de Suprimentos | −0.8% | Global, aguda em regiões dependentes de importação | Médio prazo (2 a 4 anos) |
| Interferência de Sensor de Radar | −0.6% | América do Norte, UE e Japão | Curto prazo (≤ 2 anos) |
| Regulamentações sobre Liberação de Microplásticos | −0.5% | UE inicialmente, possível expansão global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo da Fibra de Carbono e Compósitos Avançados
Em janeiro de 2026, a Toray anunciou aumentos de preços para fibras de grau aeroespacial, destacando pressões inflacionárias persistentes. Essa tendência limitou a adoção de componentes de carbono em acabamentos convencionais. Embora alternativas de filamento grosso e conteúdo reciclado proporcionem algum alívio de custo, a fibra de carbono permanece significativamente mais cara do que o ABS. Consequentemente, a penetração da fibra de carbono permanece baixa em volume, restringindo as oportunidades de crescimento no mercado de spoiler traseiro, a menos que surjam alternativas de fibra mais acessíveis.
Volatilidade da Cadeia de Suprimentos para Resinas e Polímeros Especiais
Em 2025-2026, os produtores enfrentaram preços flutuantes de ABS e nylon enquanto trabalhavam para recuperar margens. Os preços do ABS na América do Norte variaram, enquanto as alternativas de importação, embora menos caras, apresentavam riscos tarifários. Essas flutuações de preços criaram desafios de orçamento, particularmente para programas de spoiler com metas de custo rígidas. As equipes de compras encontraram dificuldades crescentes para fechar contratos estáveis, e os estouros de custos tornaram-se mais comuns à medida que as cotações de matérias-primas mudavam entre as fases de planejamento e produção, comprimindo as margens já estreitas em toda a cadeia de suprimentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: Dominância do ABS Cede Espaço à Aceleração da Fibra de Carbono
O ABS respondeu por 44,13% do mercado de spoiler traseiro em 2025, sustentado por seu baixo custo e infraestrutura estabelecida de moldagem por injeção. A fibra de carbono está crescendo a um CAGR de 10,66%, impulsionada pela demanda por redução de peso em veículos elétricos, embora os recentes aumentos de preços estejam comprimindo as margens. O ABS permanece a escolha padrão para veículos de mercado de massa devido à sua facilidade de processamento e compatibilidade com linhas de produção de alto volume, tornando difícil sua substituição apesar do crescente interesse em materiais alternativos.
Os acabamentos de veículos sensíveis ao custo utilizam ABS com revestimento em molde, um processo que elimina a pintura secundária e reduz as emissões da planta em aproximadamente 60%. Os veículos elétricos premium, por outro lado, utilizam fibras de alta qualidade T700 ou T800 para spoilers estruturais, enquanto os componentes cosméticos de carbono forjado atendem à demanda de personalização sem aumentar significativamente os custos. Essas estratégias distintas de materiais posicionam tanto o ABS quanto a fibra de carbono como materiais relevantes no mercado de spoiler traseiro. À medida que as montadoras equilibram metas de desempenho com pressões de custo, a seleção de materiais continua a refletir prioridades mais amplas em todos os segmentos de veículos.


Por Tipo de Sistema: Spoilers Passivos Retêm Volume, Sistemas Ativos Capturam Valor
As soluções passivas detinham 63,26% do mercado de spoiler traseiro em 2025, refletindo a importância da eficiência de custos e da simplicidade na produção de hatchbacks em alto volume. Os fabricantes continuam a favorecer os designs passivos porque não requerem sistemas de controle eletrônico, reduzem a complexidade da montagem e diminuem significativamente os custos por unidade. Isso os torna particularmente atraentes para hatchbacks de entrada e médio porte, onde a sensibilidade ao preço é alta. As unidades ativas estão projetadas para crescer 12,45% ao ano, integrando atuadores elétricos ou de liga com memória de forma que inclinam, recolhem ou transladam em resposta a dados de velocidade e guinada.
Os fornecedores estão promovendo complementos de gerador termoelétrico e canais de ventilação que capturam calor de escapamento ou resfriam baterias, posicionando o spoiler como um módulo multifuncional. Essas adições permitem que as montadoras extraiam maior valor de um único componente, melhorando o gerenciamento térmico sem adicionar sistemas separados. A exposição à garantia permanece uma preocupação; no entanto, os benefícios de eficiência continuam a garantir o investimento das montadoras e a expandir o conjunto de valor do mercado de spoiler traseiro, tornando-o um segmento comercialmente atraente tanto para fornecedores estabelecidos quanto para novos entrantes.
Por Tipo de Veículo: Crescimento dos SUVs Supera a Liderança de Volume dos Hatchbacks
Os hatchbacks responderam por 39,13% do mercado de spoiler traseiro em 2025, enquanto os SUVs estão crescendo a um CAGR de 11,78% à medida que os crossovers ganham popularidade nos mercados globais. As unidades montadas no teto reduzem o arrasto aerodinâmico atrás de carrocerias de veículos mais altas, enquanto as asas do mercado de reposição atendem às preferências de estilo de desempenho. À medida que as preferências dos consumidores se deslocam para veículos maiores, os fabricantes estão cada vez mais integrando spoilers como recursos padrão em vez de complementos opcionais, refletindo a crescente importância tanto da eficiência aerodinâmica quanto do apelo visual em todos os segmentos de veículos.
O retorno da produção para os Estados Unidos após tarifas significativas apresenta aos fornecedores locais uma oportunidade de garantir novos contratos de spoiler para SUVs. Cupês esportivos e MPVs, embora menores em volume, estão impulsionando a experimentação com materiais de carbono e aerodinâmica ativa, inovações que estão sendo gradualmente adotadas em acabamentos convencionais no mercado de spoiler traseiro. Essa transferência de tecnologia entre segmentos está encurtando os ciclos de desenvolvimento, permitindo que os fabricantes tragam recursos aerodinâmicos derivados do desempenho para uma gama mais ampla de veículos a preços competitivos.
Por Propulsão: Otimização Aerodinâmica dos VEBs Impulsiona o Crescimento Mais Rápido
As plataformas de combustão interna ainda respondem por 72,05% do mercado de spoiler traseiro em 2025, enquanto os veículos elétricos a bateria estão crescendo a um CAGR de 13,92%, sublinhando a importância da eficiência energética. Uma redução de arrasto em um popular crossover elétrico a bateria resultou em melhoria da eficiência energética, demonstrando a contribuição do spoiler para a autonomia do veículo. À medida que as montadoras buscam maior autonomia sem aumentar o tamanho da bateria, os componentes aerodinâmicos como os spoilers estão se tornando uma ferramenta prática no desenvolvimento de veículos, particularmente para modelos de veículos elétricos a bateria de mercado de massa, onde cada ganho de eficiência afeta diretamente o apelo ao consumidor.
As montadoras chinesas estão integrando spoilers nas fases iniciais de design para alcançar coeficientes de arrasto abaixo de 0,25, o que está impulsionando o crescimento do mercado de spoiler traseiro na Ásia. As oportunidades para fornecedores estão cada vez mais focadas em módulos combinados — spoilers, difusores e iluminação — entregues como kits prontos para instalação que reduzem o tempo de lançamento no mercado dos veículos elétricos a bateria. Essa abordagem permite que os fabricantes simplifiquem a montagem, reduzam custos e atendam às metas aerodinâmicas cada vez mais rígidas. À medida que a concorrência entre as montadoras chinesas se intensifica, a pressão para entregar veículos aerodinamicamente otimizados a preços competitivos está impulsionando a adoção de spoilers integrados ainda mais na produção convencional.
Por Canal de Distribuição: Dominância do OEM Coexiste com a Vitalidade do Pós-venda
O equipamento de OEM respondeu por 69,12% do mercado de spoiler traseiro em 2025, à medida que as montadoras cada vez mais incluem kits aerodinâmicos com upgrades de acabamento. As linhas GR da Toyota e os pacotes STI da Subaru refletem os esforços dos fabricantes para manter a receita de acessórios internamente. À medida que a demanda dos consumidores por estéticas mais esportivas cresce, as montadoras estão integrando spoilers e difusores diretamente nos níveis de acabamento de fábrica, reduzindo a necessidade de modificações pós-compra e garantindo consistência de design, precisão de ajuste e cobertura de garantia em suas linhas de veículos.
O segmento de mercado de reposição está crescendo a um CAGR de 9,41%, com fornecedores oferecendo asas de carbono forjado com preços entre 849 USD e 2.999 USD, bem como kits de spoiler dianteiro de ABS para consumidores com orçamento limitado. A compatibilidade com calibração de ADAS e materiais transparentes a radar estão emergindo como principais diferenciais, sustentando a demanda em todas as faixas de preço no mercado de spoiler traseiro. Os entusiastas que buscam personalização além das opções de fábrica continuam a impulsionar as vendas do mercado de reposição, levando os fornecedores a ampliar as opções de materiais e garantir compatibilidade com os sistemas modernos de assistência ao condutor.
Análise Geográfica
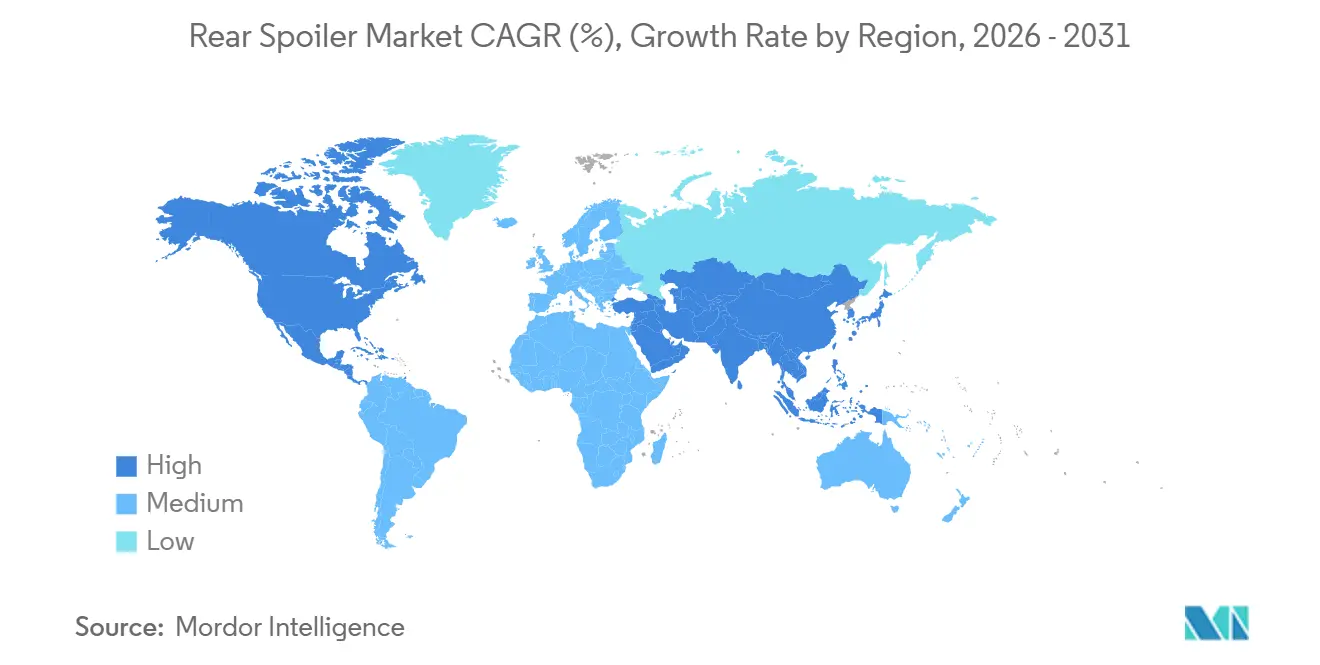
A Ásia-Pacífico respondeu por 47,32% do mercado de spoiler traseiro em 2025 e está projetada para crescer a um CAGR de 9,95% até 2031. O aumento da renda disponível no Sudeste Asiático está incentivando os consumidores a investir na personalização de veículos, e os programas de adoção de veículos elétricos apoiados pelo governo na China e na Índia estão aumentando constantemente o volume de veículos que requerem componentes aerodinâmicos, tornando a região um motor de crescimento fundamental para os fabricantes de spoiler traseiro.
Em 2025, a Europa produziu veículos enquanto definia o tom regulatório. Com as regras de microplásticos REACH e os próximos mandatos de perda de pellets, os fornecedores estão se voltando para compósitos reciclados [3]"Texto do Regulamento REACH Entrada 78," Comissão Europeia, europa.eu. Essa mudança apresenta aos primeiros adotantes uma vantagem competitiva no mercado de spoiler traseiro. Os fabricantes alemães premium estão lançando plataformas para aerodinâmica ativa e intensiva em carbono que estão sendo gradualmente adotadas a jusante. Metas de emissões mais rígidas também estão levando as montadoras a explorar materiais de spoiler leves que contribuem para a eficiência geral do veículo, reforçando o papel da Europa como ponto de referência regulatório e tecnológico para o mercado global.
A América do Norte registrou uma estabilização na produção de veículos em 2025. No entanto, o domínio dos SUVs e caminhonetes leves manteve os pedidos de spoiler fortes. A demanda local é sustentada pelo reshoring impulsionado por tarifas e por um mercado de acessórios em crescimento. Os fornecedores dos Estados Unidos com expertise em materiais compatíveis com ADAS estão ganhando vantagem competitiva no mercado doméstico. A preferência dos consumidores por estéticas orientadas ao desempenho, combinada com uma rede de mercado de reposição bem estabelecida, continua a sustentar uma demanda constante por spoilers traseiros tanto nos canais de OEM quanto de reposição na região.

Cenário Competitivo
O mercado de spoiler traseiro está testemunhando uma série de desenvolvimentos estratégicos. O segmento de exteriores da Magna International demonstrou forte desempenho em 2025. Após a venda de sistemas de iluminação e teto em 2026, a Magna está aguçando seu foco em módulos aerodinâmicos integrados. Essa mudança reflete uma tendência mais ampla da indústria na qual os fornecedores Tier 1 estão simplificando seus portfólios para se concentrar em componentes de alto valor e orientados por tecnologia que se alinham com os requisitos em evolução das montadoras e os padrões de desempenho aerodinâmico dos veículos.
Em 2026, a unidade de Exteriores e Iluminação da OPMOBILITY registrou crescimento robusto. Sua joint venture YFPO expandida está bem posicionada para se beneficiar do crescente mercado de veículos elétricos a bateria da China, produzindo para-choques, spoilers e iluminação de assinatura. A aquisição da Dr. Schneider pela Samvardhana Motherson aumentou sua capacidade de polímeros de alta qualidade e adicionou expertise em iluminação inteligente, permitindo o empacotamento de spoilers com LEDs embutidos. Esses movimentos sinalizam coletivamente uma mudança em direção a componentes externos multifuncionais que combinam funções estruturais e de iluminação em uma única montagem.
Os especialistas privados estão estabelecendo nichos distintos dentro do mercado. O crescimento da ADRO sublinha a escalabilidade dos players do mercado de reposição focados em design no segmento de spoiler traseiro. A Mutares está consolidando ativos de iluminação, teto e exteriores para construir um portfólio amplo que oferece às montadoras soluções aerodinâmicas completas. À medida que as plataformas de veículos se diversificam em arquiteturas elétricas e híbridas, esses especialistas estão cada vez mais bem posicionados para atender às montadoras que buscam soluções externas flexíveis e econômicas sem compromissos de fornecimento de longo prazo.
Líderes do Setor de Spoiler Traseiro
Samvardhana Motherson Automotive Systems Group B.V.
Flex-N-Gate Group
MONTAPLAST GmbH
TOYODA GOSEI Co., Ltd.
OPMOBILITY SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Hyundai Motor apresentou o IONIQ 3, um hatchback compacto totalmente elétrico com um novo estilo de carroceria "Aero Hatch" projetado para otimizar a eficiência aerodinâmica e o espaço interior. O veículo apresenta uma parte dianteira baixa que transita para uma linha de teto que se estende sobre os ocupantes dianteiros e traseiros antes de inclinar-se para baixo para encontrar o spoiler traseiro.
- Março de 2026: A Toyota Motor Corporation lançou o novo RAV4 (PHEV) no Japão. O RAV4 (PHEV) é construído sobre uma plataforma híbrida energeticamente eficiente usando um sistema híbrido plug-in. O veículo apresenta um spoiler dianteiro e um spoiler traseiro tipo asa.


Escopo do Relatório Global do Mercado de Spoiler Traseiro
O mercado de Spoiler Traseiro é segmentado por tipo de material, tipo de sistema, tipo de veículo, propulsão, canal de distribuição e geografia. Por Tipo de Material, o mercado é segmentado em ABS (Acrilonitrila Butadieno Estireno), Fibra de Carbono, Fibra de Vidro, Chapa Metálica e Outros. Por Tipo de Sistema, o mercado é segmentado em Spoiler Ativo e Spoiler Passivo. Por Tipo de Veículo, o mercado é segmentado em Hatchbacks, Veículos Utilitários Esportivos (SUVs), Veículos Multiuso (MPVs) e Carros Esportivos. Por Propulsão, o mercado é segmentado em Motor de Combustão Interna (MCI) e Veículo Elétrico a Bateria (VEB). Por Canal de Distribuição, o mercado é segmentado em Fabricante de Equipamento Original (OEM) e Mercado de Reposição. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e Restante da América do Norte), América do Sul (Brasil, Argentina e Restante da América do Sul), Europa (Reino Unido, Alemanha, Espanha, Itália, França, Rússia e Restante da Europa), Ásia-Pacífico (Índia, China, Japão, Coreia do Sul e Restante da Ásia-Pacífico) e Oriente Médio e África (Emirados Árabes Unidos, Arábia Saudita, Turquia, Egito, África do Sul e Restante do Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| ABS (Acrilonitrila Butadieno Estireno) |
| Fibra de Carbono |
| Fibra de Vidro |
| Chapa Metálica |
| Outros |
| Spoiler Ativo |
| Spoiler Passivo |
| Hatchback |
| Veículo Utilitário Esportivo (SUVs) |
| Veículo Multiuso (MPV) |
| Carros Esportivos |
| Motor de Combustão Interna (MCI) |
| Veículo Elétrico a Bateria (BEV) |
| Fabricante de Equipamento Original (OEM) |
| Pós-venda |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| Espanha | |
| Itália | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | ABS (Acrilonitrila Butadieno Estireno) | |
| Fibra de Carbono | ||
| Fibra de Vidro | ||
| Chapa Metálica | ||
| Outros | ||
| Por Tipo de Sistema | Spoiler Ativo | |
| Spoiler Passivo | ||
| Por Tipo de Veículo | Hatchback | |
| Veículo Utilitário Esportivo (SUVs) | ||
| Veículo Multiuso (MPV) | ||
| Carros Esportivos | ||
| Por Propulsão | Motor de Combustão Interna (MCI) | |
| Veículo Elétrico a Bateria (BEV) | ||
| Por Canal de Distribuição | Fabricante de Equipamento Original (OEM) | |
| Pós-venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| Espanha | ||
| Itália | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de spoiler traseiro até 2031?
O tamanho do mercado de spoiler traseiro está projetado para atingir 5,36 bilhões de USD até 2031, expandindo a um CAGR de 6,76% no período 2026-2031.
Qual segmento de material está crescendo mais rapidamente?
Espera-se que os spoilers de fibra de carbono registrem um CAGR de 10,66% até 2031, à medida que as plataformas premium e de VEBs priorizam a economia de peso.
Qual região lidera o crescimento da demanda?
A Ásia-Pacífico comanda quase metade da receita global e está registrando um CAGR de 9,95% até 2031, impulsionada pelos aumentos de produção da China e da Índia.
Qual é a perspectiva para spoilers em veículos elétricos a bateria?
As aplicações em VEBs crescem a um CAGR de 13,92% à medida que os OEMs utilizam spoilers para extrair autonomia extra sem adicionar capacidade de bateria dispendiosa.
Qual região oferece as maiores perspectivas de crescimento?
A Ásia-Pacífico apresenta as perspectivas mais fortes com um CAGR projetado de 10,71% até 2030, impulsionado pelo avanço dos veículos elétricos na China e pelo boom de SUVs na Índia.
Quem são os inovadores notáveis no espaço do mercado de pós-venda?
Empresas como ADRO, Vorsteiner e Anderson Composites estão avançando em designs de fibra de carbono e aproveitando o comércio eletrônico para alcançar entusiastas globais.
Página atualizada pela última vez em:



