
Tamaño y Participación del Mercado de Alerón Trasero
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.87 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.36 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.76 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
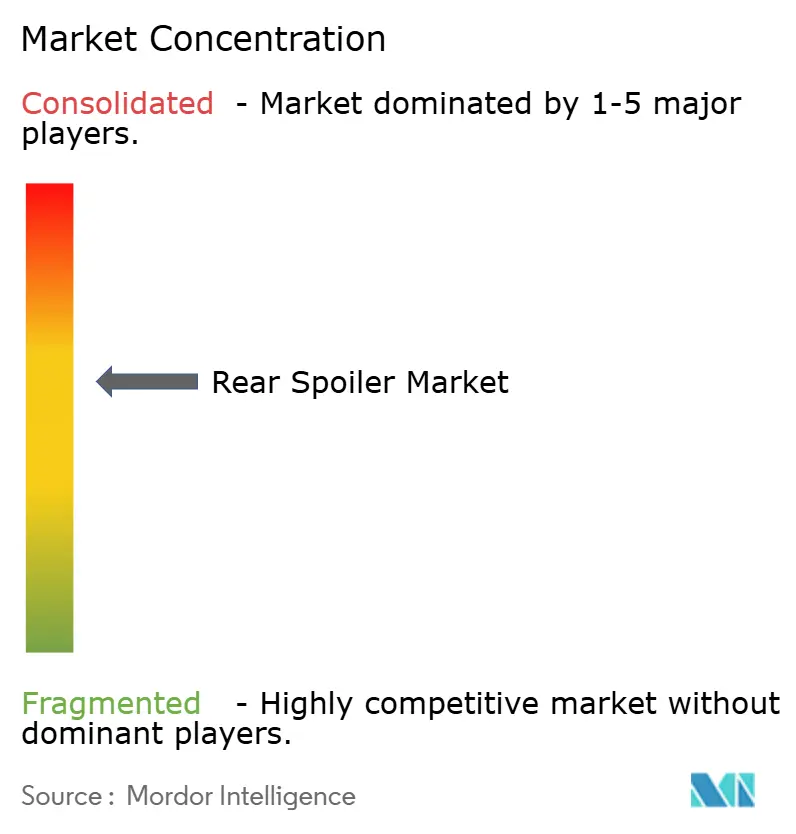
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alerón Trasero por Mordor Intelligence
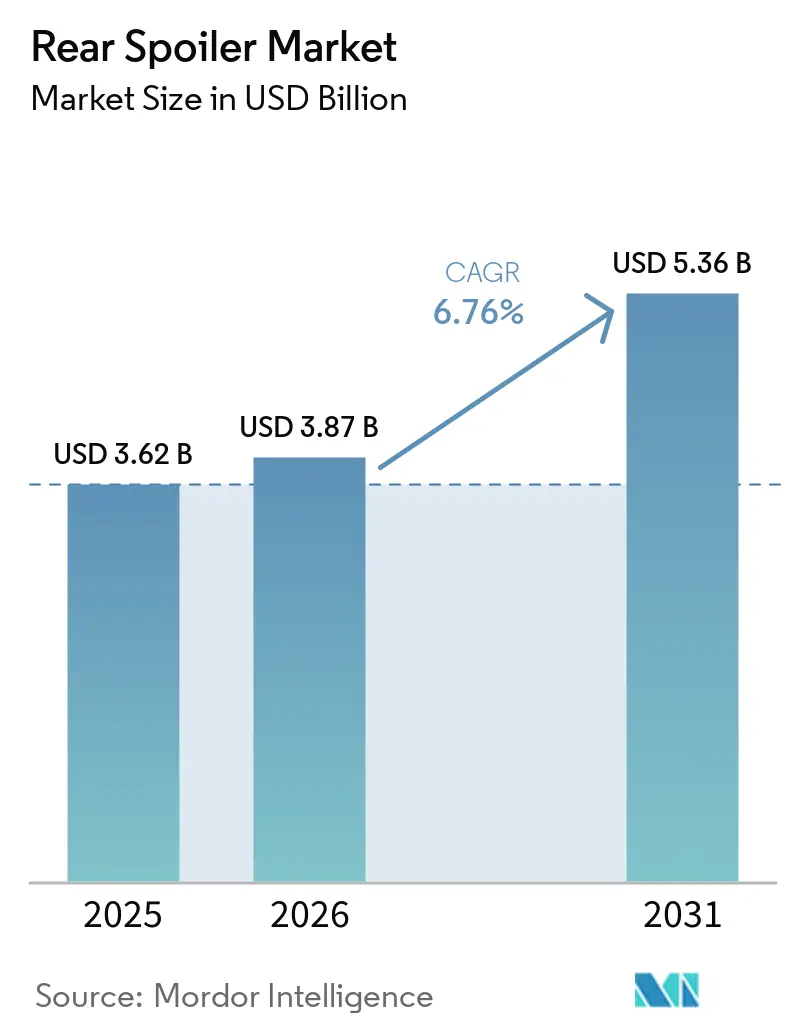
El mercado de alerón trasero fue valorado en 3,62 mil millones de USD en 2025 y se proyecta que crezca desde 3,87 mil millones de USD en 2026 hasta 5,36 mil millones de USD para 2031, a una CAGR del 6,76% durante el período de pronóstico (2026–2031). El mayor escrutinio regulatorio sobre la aerodinámica vehicular, la rápida electrificación de las flotas globales y la creciente popularidad de los diseños deportivos en los modelos convencionales están impulsando la demanda al alza. Los fabricantes de automóviles están tratando los alerones como dispositivos funcionales para ampliar la autonomía en lugar de accesorios cosméticos. Los proveedores de nivel 1 están combinando compuestos ligeros con actuación mecatrónica para crear sistemas activos que se integran perfectamente con las funciones avanzadas de asistencia al conductor. La presión paralela de costos sobre las resinas y la fibra de carbono está impulsando estrategias de doble material que equilibran la asequibilidad y la diferenciación premium. En conjunto, estas fuerzas mantienen al mercado de alerón trasero en una saludable trayectoria de crecimiento a pesar de la volatilidad de las materias primas y las emergentes regulaciones sobre microplásticos.
Conclusiones Clave del Informe
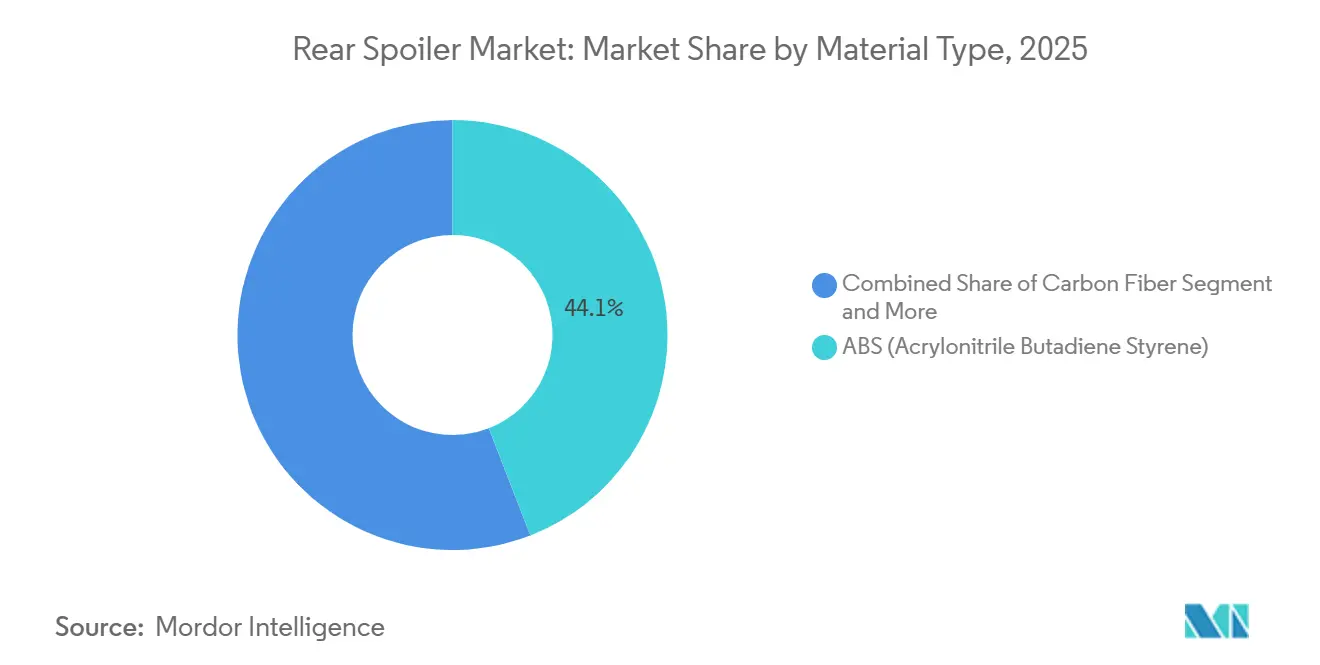
- Por tipo de material, el ABS (Acrilonitrilo Butadieno Estireno) capturó el 44,13% de la cuota del mercado de alerón trasero en 2025, mientras que se prevé que la fibra de carbono se expanda a una CAGR del 10,66% hasta 2031.
- Por tipo de sistema, las unidades pasivas lideraron con el 63,26% de la cuota del mercado de alerón trasero en 2025; los alerones activos avanzan a una CAGR del 12,45% hasta 2031.
- Por tipo de vehículo, los hatchbacks representaron el 39,13% del mercado de alerón trasero en 2025, mientras que los SUV registraron la CAGR más rápida del 11,78% durante 2026-2031.
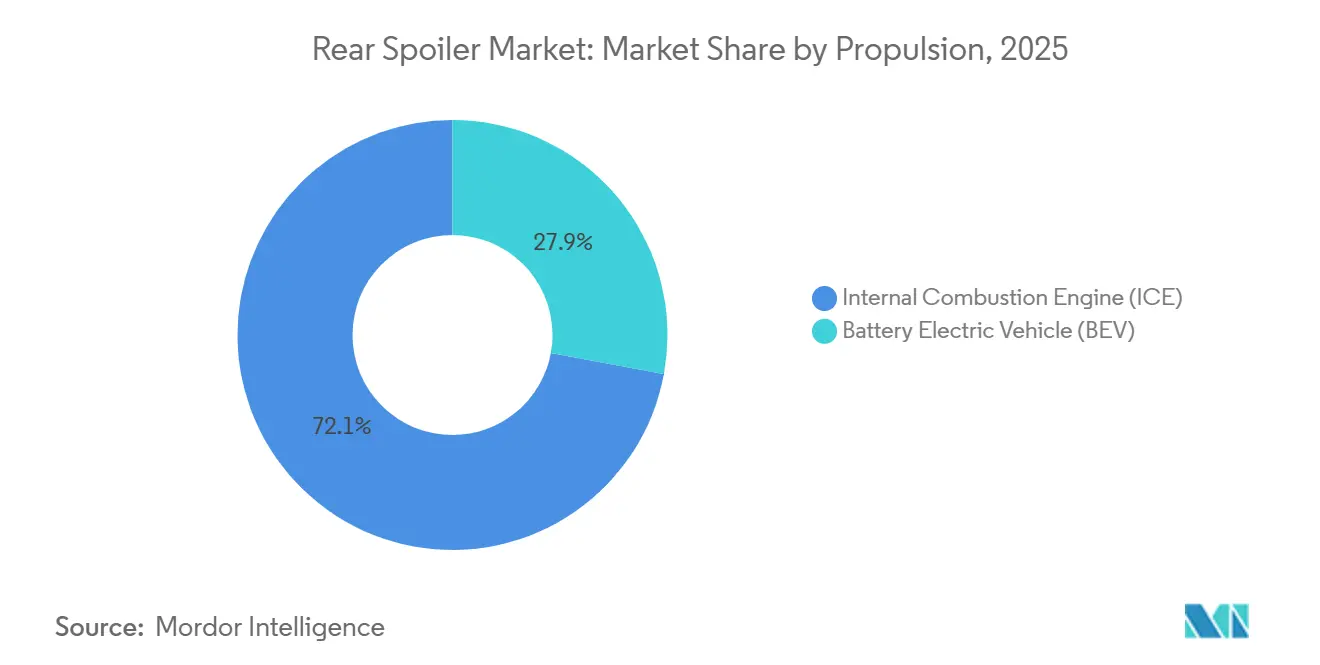
- Por propulsión, los vehículos de motor de combustión interna mantuvieron el 72,05% de la cuota del mercado de alerón trasero en 2025, mientras que se proyecta que los vehículos eléctricos de batería crezcan a una CAGR del 13,92% hasta 2031.
- Por canal de distribución, las instalaciones de fabricantes de equipos originales dominaron, con el 69,12% de la cuota del mercado de alerón trasero en 2025, mientras que los ingresos del mercado de posventa están creciendo a una CAGR del 9,41% hasta 2031.
- Por geografía, Asia-Pacífico representó el 47,32% de la cuota del mercado de alerón trasero en 2025 y se proyecta que crezca a una CAGR del 9,95% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Alerón Trasero
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ventas de Vehículos Eléctricos para Maximizar la Autonomía | +2.0% | China, la UE y América del Norte | Mediano plazo (2-4 años) |
| Normas de CO₂ y Eficiencia de Combustible | +1.8% | UE, India, China, Global | Mediano plazo (2-4 años) |
| Producción de SUV y Hatchback | +1.5% | Núcleo de Asia-Pacífico, expansión hacia América del Norte y Europa | Largo plazo (≥ 4 años) |
| ADAS y Gestión Térmica | +1.2% | América del Norte, UE, segmentos premium de Japón | Largo plazo (≥ 4 años) |
| Estética Deportiva y Personalización | +0.9% | América del Norte, Europa, Japón, India emergente y Brasil | Corto plazo (≤ 2 años) |
| Fabricación Aditiva y Personalización de Alerones | +0.4% | América del Norte, Europa, segmentos de nicho | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de las Ventas de Vehículos Eléctricos para Maximizar la Autonomía Mediante la Reducción de la Resistencia Aerodinámica
La adopción de vehículos eléctricos de batería se está disparando, y los alerones traseros son un mecanismo sencillo para ganar algunos kilómetros adicionales de autonomía. Los estudios sobre vehículos eléctricos de batería populares documentan reducciones de resistencia aerodinámica superiores al 10% una vez que la estela trasera se gestiona adecuadamente, lo que se traduce en mejoras de eficiencia medibles. Dado que aumentar la capacidad de la batería es costoso, el retorno de la inversión aerodinámica mantiene al mercado de alerón trasero en la mente de los planificadores de programas de vehículos eléctricos en China, Europa y los Estados Unidos.
Las Normas Más Estrictas de CO₂ y Eficiencia de Combustible Impulsan el Aligeramiento Aerodinámico
Los objetivos de eficiencia global más estrictos están elevando los alerones de accesorios estilísticos a dispositivos aerodinámicos de misión crítica. Las normas preliminares CAFE Etapa 3 de India para 2027-28 obligan a los fabricantes de equipos originales a recuperar cada ventaja fraccional de resistencia aerodinámica, y el trabajo validado de dinámica de fluidos computacional muestra que las superficies traseras optimizadas pueden reducir significativamente los coeficientes [1]"Estudio de CFD sobre la reducción de resistencia aerodinámica de alerones," Instituto Internacional de Tecnología y Aplicaciones Energéticas, iieta.org. Los diseños activos que rotan desde 0° en crucero hasta 45° en frenado desbloquean beneficios de doble modo sin penalización a tiempo completo, impulsando al mercado de alerón trasero hacia la mecatrónica y los compuestos ligeros. Los proveedores capaces de cumplir simultáneamente con los requisitos de durabilidad, actuación y emisiones aseguran un mayor valor de contenido por vehículo.
Crecimiento Global de la Producción de SUV y Hatchback
A nivel mundial, las ventas de vehículos ligeros nuevos alcanzaron 16,2 millones de unidades en 2025; los SUV y los hatchbacks juntos representan la mayor parte, y cada uno típicamente lleva al menos un alerón instalado de fábrica. En América del Norte, las camionetas ligeras dominaron las ventas en 2025. Mientras tanto, en India, un aumento festivo en 2025 impulsó la demanda de hatchbacks. A medida que los volúmenes de ventas aumentan, los fabricantes de equipos originales están estandarizando los alerones para cumplir con los objetivos regulatorios y lograr diferenciación estilística. Esta tendencia está impulsando un crecimiento constante en el mercado de alerón trasero.
Integración Activa de Aerodinámica con ADAS y Gestión Térmica
Los alerones modernos hacen más que empujar el aire hacia abajo. Los sistemas patentados por los principales fabricantes de automóviles varían el ángulo de ataque para corregir el subviraje, complementar el enfriamiento de los frenos, o incluso capturar el calor del escape mediante generadores termoeléctricos integrados [2]"Alerón con generador termoeléctrico integrado," SAE International, sae.org. A medida que aumenta la integración de sensores, los alerones traseros están evolucionando hacia módulos multifuncionales que gestionan la resistencia aerodinámica, la carga aerodinámica y el flujo de calor en tiempo real, impulsando la demanda de diseños compuestos inteligentes. Este cambio refleja un movimiento más amplio de la industria hacia componentes que responden activamente a las condiciones de conducción en lugar de servir a un único propósito estático.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo de la Fibra de Carbono y los Compuestos | −1.0% | América del Norte, segmentos premium de la UE | Mediano plazo (2-4 años) |
| Volatilidad de la Cadena de Suministro | −0.8% | Global, aguda en regiones dependientes de importaciones | Mediano plazo (2-4 años) |
| Interferencia con Sensores de Radar | −0.6% | América del Norte, la UE y Japón | Corto plazo (≤ 2 años) |
| Regulaciones sobre Desprendimiento de Microplásticos | −0.5% | UE inicialmente, posible expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de la Fibra de Carbono y los Compuestos Avanzados
En enero de 2026, Toray anunció aumentos de precios para fibras de grado aeroespacial, destacando las persistentes presiones inflacionarias. Esta tendencia ha limitado la adopción de componentes de carbono en los acabados convencionales. Aunque las alternativas de filamento grueso y el contenido reciclado proporcionan cierto alivio de costos, la fibra de carbono sigue siendo significativamente más cara que el ABS. En consecuencia, la penetración de la fibra de carbono sigue siendo baja en volumen, lo que limita las oportunidades de crecimiento en el mercado de alerón trasero a menos que surjan alternativas de fibra más asequibles.
Volatilidad de la Cadena de Suministro para Resinas y Polímeros Especiales
En 2025-2026, los productores enfrentaron fluctuaciones en los precios del ABS y el nailon mientras trabajaban para recuperar márgenes. Los precios del ABS en América del Norte variaron, mientras que las alternativas de importación, aunque menos costosas, conllevaban riesgos arancelarios. Estas fluctuaciones de precios crearon desafíos presupuestarios, particularmente para los programas de alerones con objetivos de costos estrictos. Los equipos de adquisiciones encontraron cada vez más difícil asegurar contratos estables, y los sobrecostos se volvieron más comunes a medida que las cotizaciones de materias primas cambiaban entre las fases de planificación y producción, comprimiendo los ya escasos márgenes en toda la cadena de suministro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: El Dominio del ABS Cede Ante la Aceleración de la Fibra de Carbono
El ABS representó el 44,13% del mercado de alerón trasero en 2025, respaldado por su bajo costo y la infraestructura de moldeo por inyección establecida. La fibra de carbono está creciendo a una CAGR del 10,66%, impulsada por la demanda de reducción de peso en los vehículos eléctricos, aunque los recientes aumentos de precios están comprimiendo los márgenes. El ABS sigue siendo la opción predeterminada para los vehículos de mercado masivo debido a su facilidad de procesamiento y compatibilidad con las líneas de producción de alto volumen, lo que hace difícil desplazarlo a pesar del creciente interés en materiales alternativos.
Los acabados de vehículos sensibles al costo utilizan ABS con recubrimiento en molde, un proceso que elimina la pintura secundaria y reduce las emisiones de la planta en aproximadamente un 60%. Los vehículos eléctricos premium, por el contrario, utilizan fibras de alta calidad T700 o T800 para alerones estructurales, mientras que los componentes cosméticos de carbono forjado abordan la demanda de personalización sin aumentar significativamente los costos. Estas distintas estrategias de materiales posicionan tanto al ABS como a la fibra de carbono como materiales relevantes en el mercado de alerón trasero. A medida que los fabricantes de automóviles equilibran los objetivos de rendimiento con las presiones de costos, la selección de materiales continúa reflejando prioridades más amplias en los segmentos de vehículos.


Por Tipo de Sistema: Los Alerones Pasivos Retienen el Volumen, los Sistemas Activos Capturan el Valor
Las soluciones pasivas mantuvieron el 63,26% del mercado de alerón trasero en 2025, lo que refleja la importancia de la eficiencia de costos y la simplicidad en la producción de hatchbacks de alto volumen. Los fabricantes continúan favoreciendo los diseños pasivos porque no requieren sistemas de control electrónico, reducen la complejidad del ensamblaje y reducen significativamente los costos por unidad. Esto los hace particularmente atractivos para los hatchbacks de gama de entrada y media donde la sensibilidad al precio es alta. Se proyecta que las unidades activas crezcan a un 12,45% anual, integrando actuadores eléctricos o de aleación con memoria de forma que inclinan, retraen o trasladan en respuesta a datos de velocidad y guiñada.
Los proveedores están promoviendo complementos de generadores termoeléctricos y canales de ventilación que capturan el calor del escape o enfrían las baterías, posicionando el alerón como un módulo multifuncional. Estas adiciones permiten a los fabricantes de equipos originales extraer mayor valor de un solo componente, mejorando la gestión térmica sin agregar sistemas separados. La exposición a garantías sigue siendo una preocupación; sin embargo, los beneficios de eficiencia continúan asegurando la inversión de los fabricantes de equipos originales y expandiendo el conjunto de valor del mercado de alerón trasero, convirtiéndolo en un segmento comercialmente atractivo tanto para los proveedores establecidos como para los nuevos participantes.
Por Tipo de Vehículo: El Crecimiento de los SUV Supera el Liderazgo en Volumen de los Hatchback
Los hatchbacks representaron el 39,13% del mercado de alerón trasero en 2025, mientras que los SUV están creciendo a una CAGR del 11,78% a medida que los crossovers ganan popularidad en los mercados globales. Las unidades montadas en el techo reducen la resistencia aerodinámica detrás de carrocerías de vehículos más altas, mientras que los alerones del mercado de posventa satisfacen las preferencias de estilo deportivo. A medida que las preferencias de los consumidores se desplazan hacia vehículos más grandes, los fabricantes están integrando cada vez más los alerones como características estándar en lugar de complementos opcionales, lo que refleja la creciente importancia tanto de la eficiencia aerodinámica como del atractivo visual en los segmentos de vehículos.
El traslado de la producción de vuelta a los Estados Unidos tras aranceles significativos presenta a los proveedores locales una oportunidad para asegurar nuevos contratos de alerones para SUV. Los cupés deportivos y los vehículos multipropósito, aunque de menor volumen, están impulsando la experimentación con materiales de carbono y aerodinámica activa, innovaciones que se están adoptando gradualmente en los acabados convencionales dentro del mercado de alerón trasero. Esta transferencia de tecnología entre segmentos está acortando los ciclos de desarrollo, permitiendo a los fabricantes llevar características aerodinámicas derivadas del rendimiento a una gama más amplia de vehículos a precios competitivos.
Por Propulsión: La Optimización Aerodinámica de los Vehículos Eléctricos de Batería Impulsa el Crecimiento Más Rápido
Las plataformas de combustión interna todavía representan el 72,05% del mercado de alerón trasero en 2025, mientras que los vehículos eléctricos de batería están creciendo a una CAGR del 13,92%, lo que subraya la importancia de la eficiencia energética. Una reducción de la resistencia aerodinámica en un popular crossover de vehículo eléctrico de batería resultó en una mayor eficiencia energética, demostrando la contribución del alerón a la autonomía del vehículo. A medida que los fabricantes de automóviles buscan mayor autonomía sin aumentar el tamaño de la batería, los componentes aerodinámicos como los alerones se están convirtiendo en una herramienta práctica en el desarrollo de vehículos, particularmente para los modelos de vehículos eléctricos de batería de mercado masivo donde cada ganancia de eficiencia afecta directamente el atractivo para el consumidor.
Los fabricantes de equipos originales chinos están integrando alerones en las etapas iniciales de diseño para lograr coeficientes de resistencia aerodinámica inferiores a 0,25, lo que está impulsando el crecimiento del mercado de alerón trasero en Asia. Las oportunidades para los proveedores se centran cada vez más en módulos combinados —alerones, difusores e iluminación— entregados como kits listos para instalar que reducen el tiempo de comercialización de los vehículos eléctricos de batería. Este enfoque permite a los fabricantes agilizar el ensamblaje, reducir costos y cumplir con los objetivos aerodinámicos cada vez más estrictos. A medida que la competencia entre los fabricantes de automóviles chinos se intensifica, la presión para entregar vehículos aerodinámicamente optimizados a precios competitivos está impulsando la adopción de alerones integrados más profundamente en la producción convencional.
Por Canal de Distribución: El Dominio OEM Coexiste con la Vitalidad del Mercado de Posventa
La instalación por parte del fabricante de equipos originales representó el 69,12% del mercado de alerón trasero en 2025, ya que los fabricantes de automóviles agrupan cada vez más los kits aerodinámicos con mejoras de acabado. La línea GR de Toyota y los paquetes STI de Subaru reflejan los esfuerzos de los fabricantes por retener los ingresos de accesorios internamente. A medida que crece la demanda de los consumidores por estéticas más deportivas, los fabricantes de automóviles están integrando alerones y difusores directamente en los niveles de acabado de fábrica, reduciendo la necesidad de modificaciones posteriores a la compra y garantizando la coherencia del diseño, la precisión del ajuste y la cobertura de garantía en sus líneas de vehículos.
El segmento del mercado de posventa está creciendo a una CAGR del 9,41%, con proveedores que ofrecen alerones de carbono forjado con precios entre 849 USD y 2.999 USD, así como kits de labio de ABS para consumidores con presupuesto ajustado. La compatibilidad con la calibración de los sistemas avanzados de asistencia al conductor y los materiales transparentes al radar están emergiendo como diferenciadores clave, apoyando la demanda en todos los niveles de precios en el mercado de alerón trasero. Los entusiastas que buscan personalización más allá de las opciones de fábrica continúan impulsando las ventas del mercado de posventa, lo que lleva a los proveedores a ampliar las opciones de materiales y garantizar la compatibilidad con los sistemas modernos de asistencia al conductor.
Análisis Geográfico
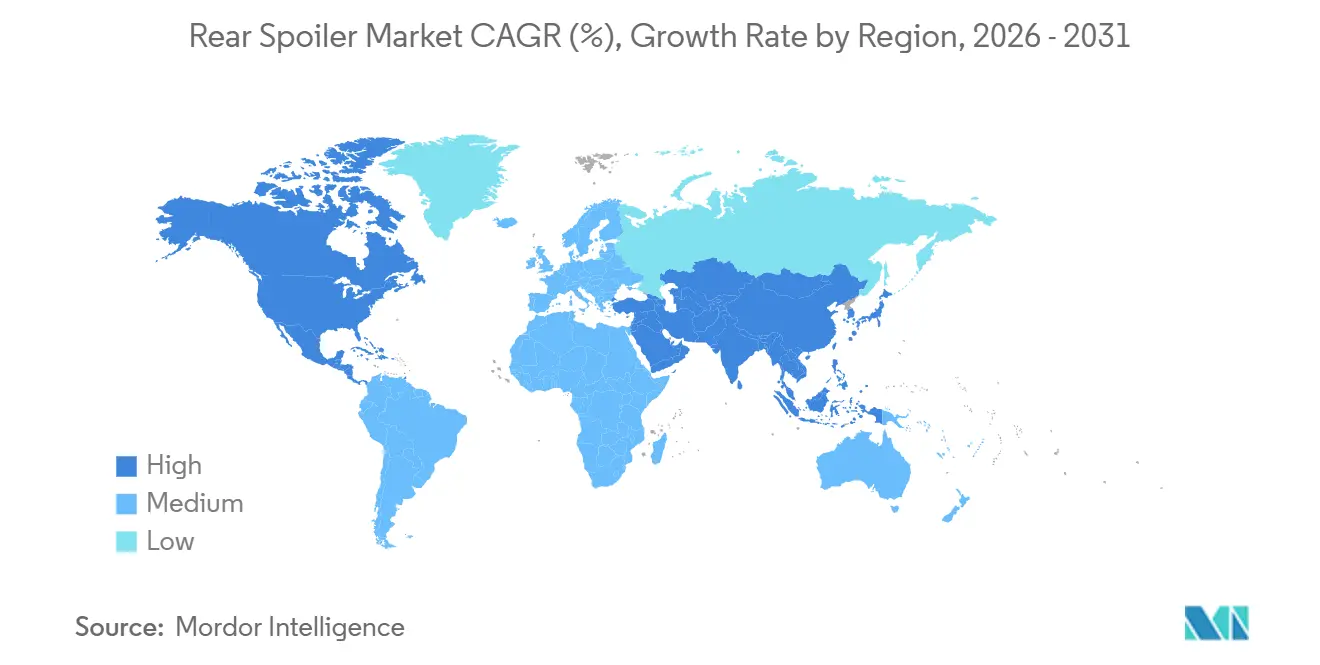
Asia-Pacífico representó el 47,32% del mercado de alerón trasero en 2025 y se proyecta que crezca a una CAGR del 9,95% hasta 2031. El aumento de los ingresos disponibles en el sudeste asiático está alentando a los consumidores a invertir en la personalización de vehículos, y los programas de adopción de vehículos eléctricos respaldados por el gobierno en China e India están aumentando constantemente el volumen de vehículos que requieren componentes aerodinámicos, convirtiendo a la región en un motor de crecimiento clave para los fabricantes de alerones traseros.
En 2025, Europa produjo vehículos mientras marcaba la pauta regulatoria. Con las normas REACH sobre microplásticos y los próximos mandatos sobre pérdida de pellets, los proveedores están pivotando hacia compuestos reciclados [3]"Texto del Reglamento REACH Entrada 78," Comisión Europea, europa.eu. Este cambio presenta a los primeros adoptantes una ventaja competitiva en el mercado de alerón trasero. Los fabricantes alemanes premium están lanzando plataformas para aerodinámica activa e intensiva en carbono que se están adoptando gradualmente en la cadena de valor. Los objetivos de emisiones más estrictos también están impulsando a los fabricantes de automóviles a explorar materiales de alerones ligeros que contribuyan a la eficiencia general del vehículo, reforzando el papel de Europa como punto de referencia regulatorio y tecnológico para el mercado global.
América del Norte registró una estabilización en la producción de vehículos en 2025. Sin embargo, el dominio de los SUV y las camionetas ligeras ha mantenido fuertes los pedidos de alerones. La demanda local está respaldada por la relocalización impulsada por aranceles y un mercado de accesorios en crecimiento. Los proveedores de los Estados Unidos con experiencia en materiales compatibles con los sistemas avanzados de asistencia al conductor están ganando una ventaja competitiva en el mercado doméstico. La preferencia de los consumidores por estéticas orientadas al rendimiento, combinada con una red de posventa bien establecida, continúa sosteniendo una demanda constante de alerones traseros tanto en los canales de fabricantes de equipos originales como de reposición en la región.

Panorama Competitivo
El mercado de alerón trasero está siendo testigo de una serie de desarrollos estratégicos. El segmento de exteriores de Magna International demostró un sólido desempeño en 2025. Tras la venta de sus sistemas de iluminación y techo en 2026, Magna está agudizando su enfoque en módulos aerodinámicos integrados. Este cambio refleja una tendencia más amplia de la industria en la que los proveedores de nivel 1 están simplificando sus carteras para centrarse en componentes de alto valor y orientados a la tecnología que se alinean con los requisitos cambiantes de los fabricantes de equipos originales y los estándares de rendimiento aerodinámico de los vehículos.
En 2026, la unidad de Exteriores e Iluminación de OPMOBILITY registró un crecimiento sólido. Su ampliada empresa conjunta YFPO está bien posicionada para beneficiarse del creciente mercado de vehículos eléctricos de batería de China mediante la producción de parachoques, alerones e iluminación de firma. La adquisición de Dr. Schneider por parte de Samvardhana Motherson ha aumentado su capacidad de polímeros de alta calidad y ha añadido experiencia en iluminación inteligente, lo que permite el empaquetado de alerones con LED integrados. Estos movimientos señalan colectivamente un cambio hacia componentes exteriores multifuncionales que combinan funciones estructurales y de iluminación dentro de un único ensamblaje.
Los especialistas privados están estableciendo nichos distintos dentro del mercado. El crecimiento de ADRO subraya la escalabilidad de los actores del mercado de posventa centrados en el diseño en el segmento de alerón trasero. Mutares está consolidando activos de iluminación, techo y exteriores para construir una cartera amplia que ofrezca a los fabricantes de equipos originales soluciones aerodinámicas completas. A medida que las plataformas de vehículos se diversifican entre arquitecturas eléctricas e híbridas, estos especialistas están cada vez mejor posicionados para atender a los fabricantes de equipos originales que buscan soluciones exteriores flexibles y rentables sin compromisos de suministro a largo plazo.
Líderes de la Industria de Alerón Trasero
Samvardhana Motherson Automotive Systems Group B.V.
Flex-N-Gate Group
MONTAPLAST GmbH
TOYODA GOSEI Co., Ltd.
OPMOBILITY SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Hyundai Motor presentó el IONIQ 3, un hatchback compacto totalmente eléctrico con un nuevo estilo de carrocería "Aero Hatch" diseñado para optimizar la eficiencia aerodinámica y el espacio interior. El vehículo presenta una parte delantera baja que se transforma en una línea de techo que se extiende sobre los ocupantes delanteros y traseros antes de inclinarse hacia abajo para encontrarse con el alerón trasero.
- Marzo de 2026: Toyota Motor Corporation lanzó el nuevo RAV4 (PHEV) en Japón. El RAV4 (PHEV) está construido sobre una plataforma híbrida de alta eficiencia energética que utiliza un sistema híbrido enchufable. El vehículo cuenta con un alerón de labio delantero y un alerón trasero tipo ala.


Alcance del Informe Global del Mercado de Alerón Trasero
El mercado de alerón trasero está segmentado por tipo de material, tipo de sistema, tipo de vehículo, propulsión, canal de distribución y geografía. Por tipo de material, el mercado está segmentado en ABS (Acrilonitrilo Butadieno Estireno), fibra de carbono, fibra de vidrio, chapa metálica y otros. Por tipo de sistema, el mercado está segmentado en alerón activo y alerón pasivo. Por tipo de vehículo, el mercado está segmentado en hatchbacks, vehículos utilitarios deportivos (SUV), vehículos multipropósito (MPV) y autos deportivos. Por propulsión, el mercado está segmentado en motor de combustión interna (MCI) y vehículo eléctrico de batería (VEB). Por canal de distribución, el mercado está segmentado en fabricante de equipos originales (OEM) y mercado de posventa. Por geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y resto de América del Norte), América del Sur (Brasil, Argentina y resto de América del Sur), Europa (Reino Unido, Alemania, España, Italia, Francia, Rusia y resto de Europa), Asia-Pacífico (India, China, Japón, Corea del Sur y resto de Asia-Pacífico) y Oriente Medio y África (Emiratos Árabes Unidos, Arabia Saudita, Turquía, Egipto, Sudáfrica y resto de Oriente Medio y África). Las previsiones del mercado se proporcionan en términos de valor (USD).
| ABS (Acrilonitrilo Butadieno Estireno) |
| Fibra de Carbono |
| Fibra de Vidrio |
| Chapa Metálica |
| Otros |
| Alerón Activo |
| Alerón Pasivo |
| Hatchback |
| Vehículo Utilitario Deportivo (SUV) |
| Vehículo Multipropósito (MPV) |
| Autos Deportivos |
| Motor de Combustión Interna (MCI) |
| Vehículo Eléctrico de Batería (VEB) |
| Fabricante de Equipos Originales (OEM) |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Italia | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | ABS (Acrilonitrilo Butadieno Estireno) | |
| Fibra de Carbono | ||
| Fibra de Vidrio | ||
| Chapa Metálica | ||
| Otros | ||
| Por Tipo de Sistema | Alerón Activo | |
| Alerón Pasivo | ||
| Por Tipo de Vehículo | Hatchback | |
| Vehículo Utilitario Deportivo (SUV) | ||
| Vehículo Multipropósito (MPV) | ||
| Autos Deportivos | ||
| Por Propulsión | Motor de Combustión Interna (MCI) | |
| Vehículo Eléctrico de Batería (VEB) | ||
| Por Canal de Distribución | Fabricante de Equipos Originales (OEM) | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Italia | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de alerón trasero en 2031?
Se proyecta que el tamaño del mercado de alerón trasero alcance los 5,36 mil millones de USD en 2031, expandiéndose a una CAGR del 6,76% durante 2026-2031.
¿Qué segmento de material está creciendo más rápido?
Se espera que los alerones de fibra de carbono registren una CAGR del 10,66% hasta 2031, ya que las plataformas premium y de vehículos eléctricos de batería priorizan el ahorro de peso.
¿Qué región lidera el crecimiento de la demanda?
Asia-Pacífico concentra casi la mitad de los ingresos globales y registra una CAGR del 9,95% hasta 2031, impulsada por el aumento de la producción en China e India.
¿Cuál es la perspectiva para los alerones en vehículos eléctricos de batería?
Las aplicaciones en vehículos eléctricos de batería crecen a una CAGR del 13,92% a medida que los OEM aprovechan los alerones para obtener autonomía adicional sin añadir costosa capacidad de batería.
¿Qué región ofrece las mejores perspectivas de crecimiento?
Asia-Pacífico muestra las perspectivas más sólidas con una CAGR proyectada del 10,71% hasta 2030, impulsada por el auge de los vehículos eléctricos en China y el boom de los SUV en India.
¿Quiénes son los innovadores destacados en el espacio del mercado de posventa?
Empresas como ADRO, Vorsteiner y Anderson Composites están avanzando en diseños de fibra de carbono y aprovechando el comercio electrónico para llegar a entusiastas de todo el mundo.
Última actualización de la página el:



