
Heckflügel-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 3.87 Milliarden US-Dollar |
| Marktgröße (2031) | 5.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.76 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
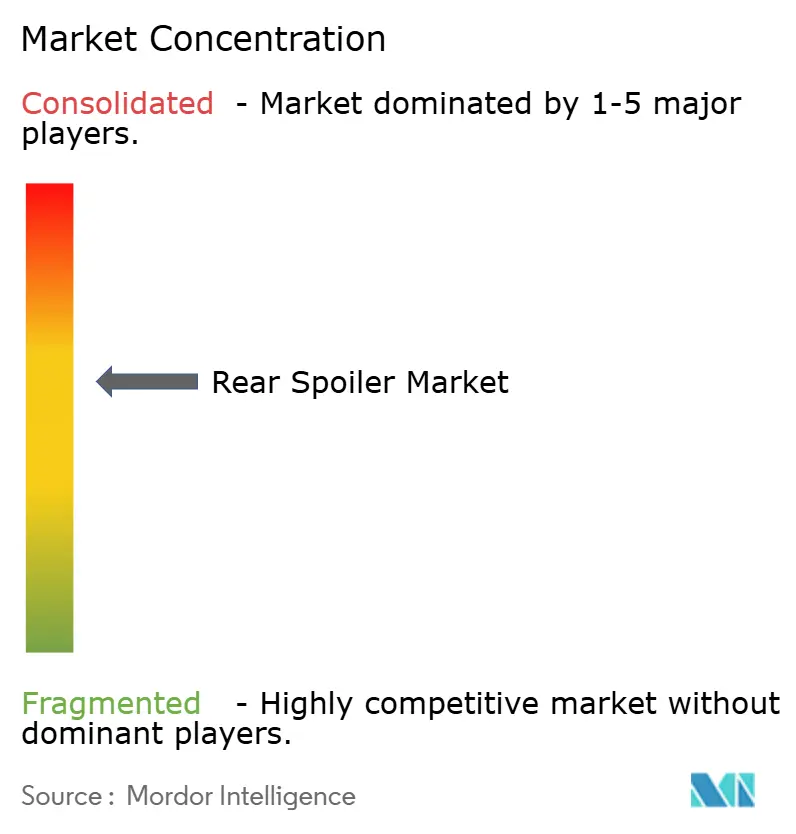
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Heckflügel-Marktanalyse von Mordor Intelligence
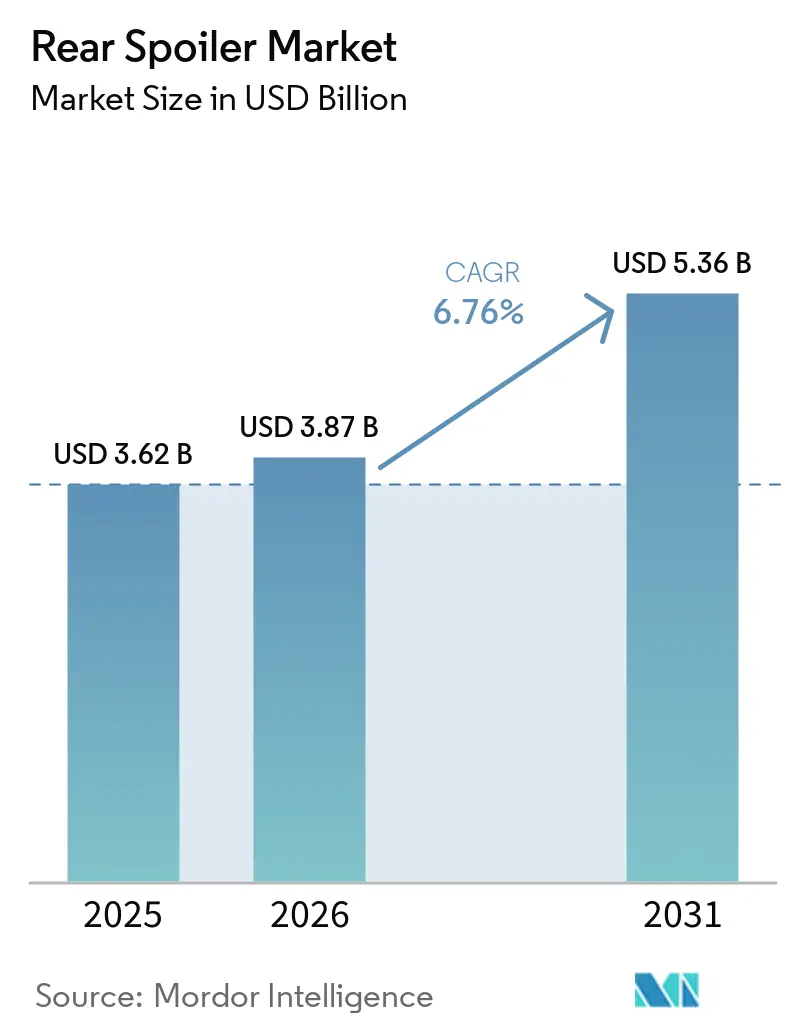
Der Heckflügel-Markt wurde im Jahr 2025 auf 3,62 Milliarden USD bewertet und soll von 3,87 Milliarden USD im Jahr 2026 auf 5,36 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,76 % während des Prognosezeitraums (2026–2031). Verschärfte regulatorische Anforderungen an die Fahrzeugaerodynamik, die rasche Elektrifizierung globaler Fahrzeugflotten und die wachsende Beliebtheit sportlicher Designelemente in Serienmodellen treiben die Nachfrage in die Höhe. Automobilhersteller betrachten Spoiler zunehmend als funktionale Reichweitenverlängerungskomponenten statt als kosmetische Zusätze. Tier-1-Zulieferer kombinieren Leichtbauverbundwerkstoffe mit mechatronischer Aktuierung, um aktive Systeme zu entwickeln, die sich nahtlos in Fahrerassistenzfunktionen integrieren lassen. Gleichzeitiger Kostendruck bei Harzen und Kohlefasern fördert Dual-Material-Strategien, die Erschwinglichkeit und Premium-Differenzierung in Einklang bringen. Insgesamt halten diese Kräfte den Heckflügel-Markt trotz Rohstoffvolatilität und aufkommender Mikroplastik-Regulierungen auf einem gesunden Wachstumskurs.
Wichtigste Erkenntnisse des Berichts
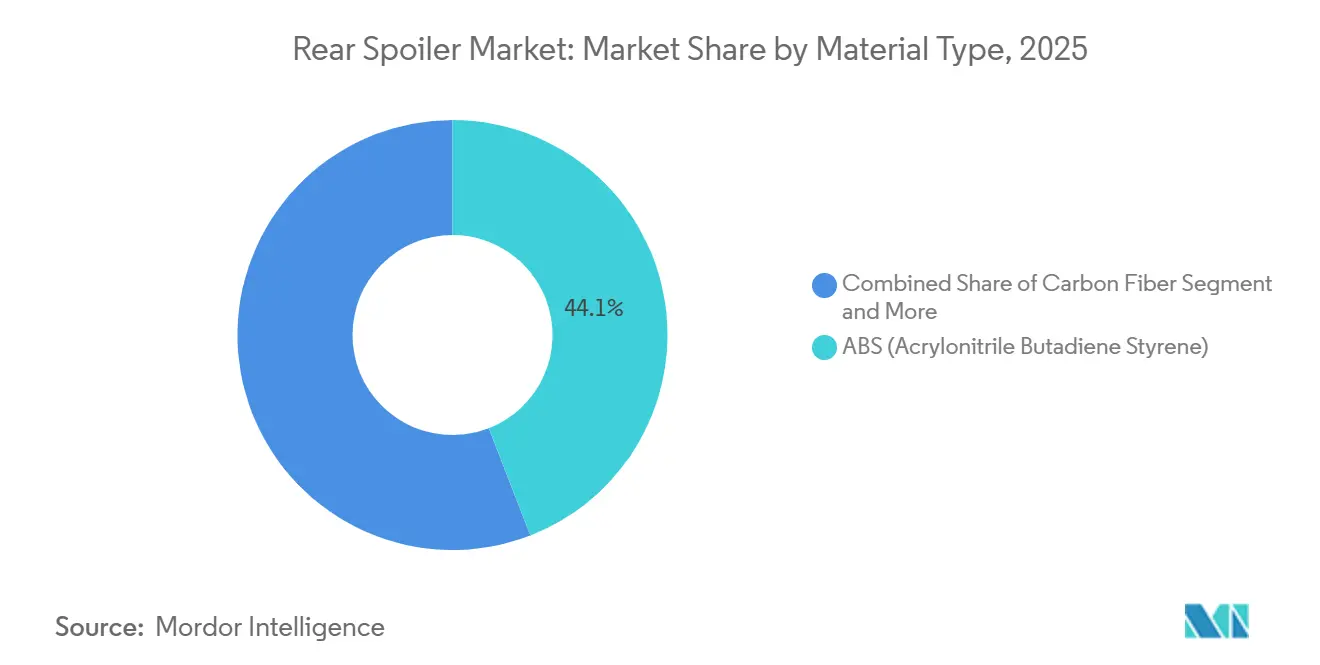
- Nach Materialtyp entfiel auf ABS (Acrylnitril-Butadien-Styrol) im Jahr 2025 ein Marktanteil von 44,13 % am Heckflügel-Markt, während Kohlefaser bis 2031 mit einem CAGR von 10,66 % wachsen soll.
- Nach Systemtyp führten passive Einheiten mit einem Marktanteil von 63,26 % am Heckflügel-Markt im Jahr 2025; aktive Spoiler entwickeln sich bis 2031 mit einem CAGR von 12,45 %.
- Nach Fahrzeugtyp entfielen auf Schräghecklimousinen 39,13 % des Heckflügel-Marktes im Jahr 2025, während SUVs mit dem schnellsten CAGR von 11,78 % über 2026–2031 verzeichneten.
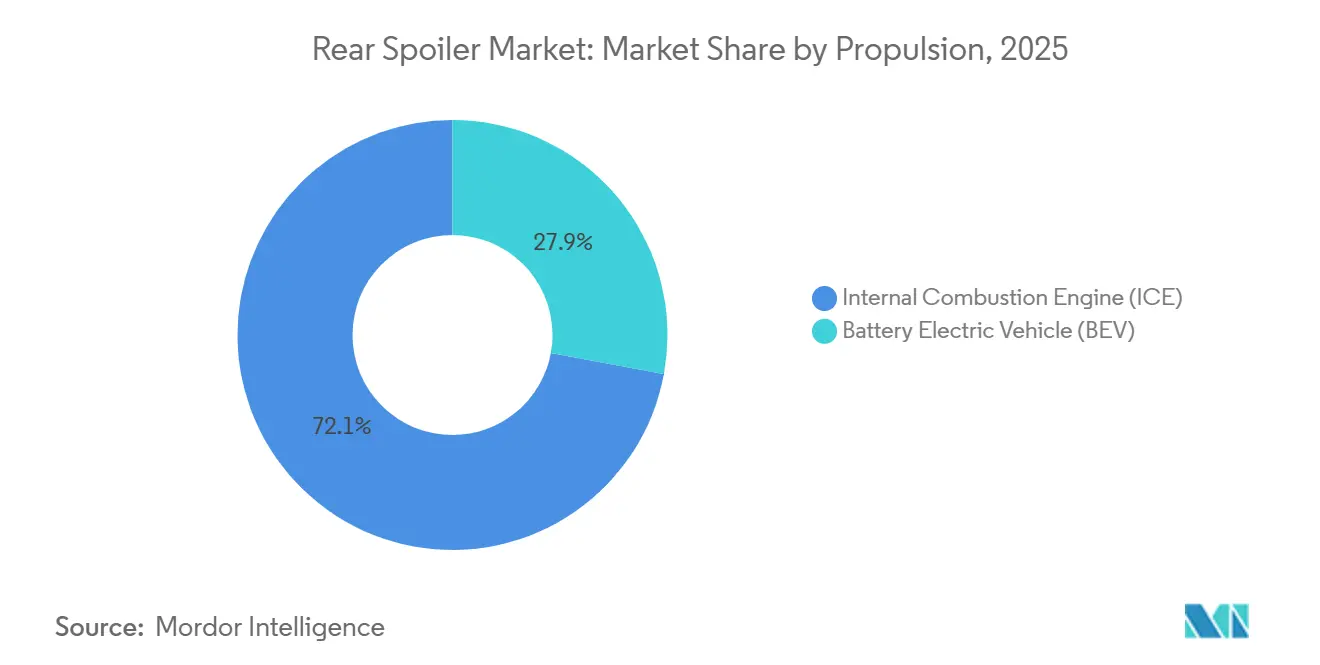
- Nach Antriebsart hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2025 einen Marktanteil von 72,05 % am Heckflügel-Markt, während batterieelektrische Fahrzeuge bis 2031 voraussichtlich mit einem CAGR von 13,92 % wachsen werden.
- Nach Vertriebskanal dominierten OEM-Installationen mit einem Marktanteil von 69,12 % am Heckflügel-Markt im Jahr 2025, während die Aftermarket-Umsätze bis 2031 mit einem CAGR von 9,41 % steigen.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Marktanteil von 47,32 % am Heckflügel-Markt, der bis 2031 voraussichtlich mit einem CAGR von 9,95 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Heckflügel-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EV-Verkäufe zur Maximierung der Reichweite | +2.0% | China, die EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| CO₂- und Kraftstoffeffizienzvorschriften | +1.8% | EU, Indien, China, global | Mittelfristig (2–4 Jahre) |
| SUV- und Schrägheckproduktion | +1.5% | Asiatisch-pazifischer Raum als Kern, Ausweitung auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| ADAS und Wärmemanagement | +1.2% | Nordamerika, EU, Japan – Premiumsegmente | Langfristig (≥ 4 Jahre) |
| Sportliche Ästhetik und Personalisierung | +0.9% | Nordamerika, Europa, Japan, aufstrebendes Indien und Brasilien | Kurzfristig (≤ 2 Jahre) |
| Additiv gefertigte und individualisierte Spoiler | +0.4% | Nordamerika, Europa, Nischensegmente | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende EV-Verkäufe zur Maximierung der Reichweite durch Luftwiderstandsreduzierung
Die Akzeptanz batterieelektrischer Fahrzeuge steigt rasant, und Heckflügel sind ein einfaches Mittel, um einige zusätzliche Kilometer Reichweite zu gewinnen. Studien zu gängigen batterieelektrischen Fahrzeugen belegen Luftwiderstandsreduzierungen von über 10 %, sobald der Heckbereich aerodynamisch optimiert wird, was zu messbaren Effizienzverbesserungen führt. Da die Erhöhung der Batteriekapazität kostspielig ist, bleibt der aerodynamische Return on Investment für den Heckflügel-Markt bei EV-Programmplanern in China, Europa und den Vereinigten Staaten ein zentrales Thema.
Strengere CO₂- und Kraftstoffeffizienzvorschriften treiben aerodynamisches Leichtbaudesign voran
Strengere globale Effizienzvorschriften erheben Spoiler von stilistischen Accessoires zu sicherheitskritischen Aerodynamikkomponenten. Indiens Entwurf der CAFE-Stufe-3-Normen für 2027–28 zwingt OEMs dazu, jeden Bruchteil eines Luftwiderstandsvorteils zurückzugewinnen, und validierte CFD-Arbeiten zeigen, dass optimierte Heckaußenflächen die Koeffizienten erheblich reduzieren können [1]"CFD-Studie zur Spoiler-Luftwiderstandsreduzierung," Internationales Institut für Energietechnologie und Anwendungen, iieta.org. Aktive Designs, die von 0° im Reisemodus bis zu 45° beim Bremsen rotieren, erschließen Doppelnutzen ohne dauerhaften Nachteil und treiben den Heckflügel-Markt tiefer in die Mechatronik und Leichtbauverbundwerkstoffe. Zulieferer, die gleichzeitig Anforderungen an Haltbarkeit, Aktuierung und Emissionen erfüllen können, sichern sich einen höheren Wertanteil pro Fahrzeug.
Globales Wachstum der SUV- und Schrägheckproduktion
Weltweit erreichten die Neuzulassungen von Pkw im Jahr 2025 16,2 Millionen Einheiten; SUVs und Schräghecklimousinen zusammen machen den Löwenanteil aus, und jedes dieser Fahrzeuge trägt typischerweise mindestens einen werkseitig montierten Spoiler. In Nordamerika dominierten leichte Nutzfahrzeuge die Verkaufszahlen im Jahr 2025. Unterdessen steigerte in Indien ein Festtagsanstieg im Jahr 2025 die Nachfrage nach Schräghecklimousinen. Mit steigenden Verkaufsvolumina standardisieren OEMs Spoiler, um regulatorische Ziele zu erfüllen und eine stilistische Differenzierung zu erzielen. Dieser Trend treibt ein kontinuierliches Wachstum im Heckflügel-Markt voran.
Aktive Aero-Integration mit ADAS und Wärmemanagement
Moderne Spoiler tun mehr als nur Luft nach unten zu drücken. Von führenden Automobilherstellern patentierte Systeme variieren den Anstellwinkel, um Untersteuern zu korrigieren, die Bremskühlung zu unterstützen oder sogar Abwärme über integrierte thermoelektrische Generatoren zu nutzen [2]"Thermoelektrischer Generator-integrierter Spoiler," SAE International, sae.org. Mit zunehmender Sensorintegration entwickeln sich Heckflügel zu multifunktionalen Modulen, die Luftwiderstand, Abtrieb und Wärmefluss in Echtzeit steuern, was die Nachfrage nach intelligenten Verbunddesigns antreibt. Dieser Wandel spiegelt eine breitere Branchenbewegung hin zu Komponenten wider, die aktiv auf Fahrbedingungen reagieren, anstatt einem einzigen statischen Zweck zu dienen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für Kohlefaser und Verbundwerkstoffe | −1.0% | Nordamerika, EU-Premiumsegmente | Mittelfristig (2–4 Jahre) |
| Lieferkettenvolatilität | −0.8% | Global, besonders ausgeprägt in importabhängigen Regionen | Mittelfristig (2–4 Jahre) |
| Radarsensor-Interferenz | −0.6% | Nordamerika, EU und Japan | Kurzfristig (≤ 2 Jahre) |
| Mikroplastik-Abrieb-Regulierungen | −0.5% | Zunächst EU, mögliche globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Kohlefaser und fortschrittliche Verbundwerkstoffe
Im Januar 2026 kündigte Toray Preiserhöhungen für Fasern in Luft- und Raumfahrtqualität an, was auf anhaltenden Inflationsdruck hinweist. Dieser Trend hat die Akzeptanz von Kohlefaserkomponenten in Serienausstattungen eingeschränkt. Obwohl Alternativen mit großen Faserbündeln und recycelter Inhalt eine gewisse Kostenentlastung bieten, bleibt Kohlefaser deutlich teurer als ABS. Folglich bleibt die Durchdringung von Kohlefaser volumenmäßig gering, was die Wachstumschancen im Heckflügel-Markt einschränkt, sofern keine erschwinglicheren Faseralternativen entstehen.
Lieferkettenvolatilität bei Spezialharzen und Polymeren
In den Jahren 2025–2026 sahen sich Hersteller schwankenden ABS- und Nylonpreisen gegenüber, während sie versuchten, ihre Margen zu erholen. Die ABS-Preise in Nordamerika variierten, während Importalternativen, obwohl günstiger, Zollrisiken mit sich brachten. Diese Preisschwankungen schufen Budgetierungsherausforderungen, insbesondere für Spoiler-Programme mit strengen Kostenzielen. Beschaffungsteams fanden es zunehmend schwierig, stabile Verträge abzuschließen, und Kostenüberschreitungen wurden häufiger, da sich Rohstoffangebote zwischen der Planungs- und Produktionsphase verschoben und die ohnehin schon knappen Margen in der gesamten Lieferkette weiter drückten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: ABS-Dominanz weicht der Kohlefaser-Beschleunigung
ABS machte im Jahr 2025 44,13 % des Heckflügel-Marktes aus, unterstützt durch seine niedrigen Kosten und die etablierte Spritzgussinfrastruktur. Kohlefaser wächst mit einem CAGR von 10,66 %, angetrieben durch die Nachfrage nach Gewichtsreduzierung in Elektrofahrzeugen, obwohl jüngste Preiserhöhungen die Margen komprimieren. ABS bleibt die Standardwahl für Massenmarktfahrzeuge aufgrund seiner einfachen Verarbeitbarkeit und Kompatibilität mit Hochvolumen-Produktionslinien, was es trotz wachsendem Interesse an alternativen Materialien schwer verdrängen lässt.
Kostensensible Fahrzeugausstattungen verwenden In-Mold-beschichtetes ABS, ein Verfahren, das sekundäres Lackieren überflüssig macht und die Werksemissionen um etwa 60 % reduziert. Premium-Elektrofahrzeuge hingegen verwenden hochwertige T700- oder T800-Fasern für strukturelle Spoiler, während geschmiedete Kohlefaser-Kosmetikkomponenten den Personalisierungsbedarf decken, ohne die Kosten wesentlich zu erhöhen. Diese unterschiedlichen Materialstrategien positionieren sowohl ABS als auch Kohlefaser als relevante Materialien im Heckflügel-Markt. Da Automobilhersteller Leistungsziele mit Kostendruck in Einklang bringen, spiegelt die Materialauswahl weiterhin die übergeordneten Prioritäten in den verschiedenen Fahrzeugsegmenten wider.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Systemtyp: Passive Spoiler behalten das Volumen, aktive Systeme gewinnen an Wert
Passive Lösungen hielten im Jahr 2025 einen Anteil von 63,26 % am Heckflügel-Markt, was die Bedeutung von Kosteneffizienz und Einfachheit in der Hochvolumen-Schräghecklimousinen-Produktion widerspiegelt. Hersteller bevorzugen weiterhin passive Designs, da sie keine elektronischen Steuerungssysteme erfordern, die Montagekomplexit reduzieren und die Stückkosten erheblich senken. Dies macht sie besonders attraktiv für Einstiegs- und Mittelklasse-Schräghecklimousinen, bei denen die Preissensibilität hoch ist. Aktive Einheiten sollen jährlich um 12,45 % wachsen und integrieren elektrische oder Formgedächtnislegierungs-Aktuatoren, die sich in Reaktion auf Geschwindigkeits- und Gierdaten neigen, einfahren oder verschieben.
Zulieferer bewerben thermoelektrische Generator-Zusätze und Belüftungskanäle, die Abwärme nutzen oder Batterien kühlen, und positionieren den Spoiler als multifunktionales Modul. Diese Ergänzungen ermöglichen es OEMs, aus einer einzigen Komponente einen höheren Mehrwert zu ziehen und das Wärmemanagement zu verbessern, ohne separate Systeme hinzuzufügen. Das Garantierisiko bleibt ein Anliegen; die Effizienzvorteile sichern jedoch weiterhin OEM-Investitionen und erweitern den Wertpool des Heckflügel-Marktes, was ihn zu einem kommerziell attraktiven Segment sowohl für etablierte Zulieferer als auch für neue Marktteilnehmer macht.
Nach Fahrzeugtyp: SUV-Wachstum übertrifft die Volumenführerschaft der Schrägheckfahrzeuge
Schräghecklimousinen machten im Jahr 2025 39,13 % des Heckflügel-Marktes aus, während SUVs mit einem CAGR von 11,78 % wachsen, da Crossover-Fahrzeuge weltweit an Beliebtheit gewinnen. Dachmontierte Einheiten reduzieren den aerodynamischen Luftwiderstand hinter höheren Fahrzeugkarosserien, während Aftermarket-Spoiler sportliche Styling-Präferenzen bedienen. Da sich die Verbraucherpräferenzen hin zu größeren Fahrzeugen verschieben, integrieren Hersteller Spoiler zunehmend als Serienausstattung statt als optionale Zusätze, was die wachsende Bedeutung sowohl aerodynamischer Effizienz als auch visueller Attraktivität in verschiedenen Fahrzeugsegmenten widerspiegelt.
Die Rückverlagerung der Produktion in die Vereinigten Staaten infolge erheblicher Zölle bietet lokalen Zulieferern die Möglichkeit, neue SUV-Spoiler-Aufträge zu sichern. Sportliche Coupés und Mehrzweckfahrzeuge treiben trotz geringerer Volumina Experimente mit Kohlefasermaterialien und aktiver Aerodynamik voran – Innovationen, die nach und nach in Serienausstattungen des Heckflügel-Marktes übernommen werden. Dieser segmentübergreifende Technologietransfer verkürzt Entwicklungszyklen und ermöglicht es Herstellern, leistungsabgeleitete aerodynamische Merkmale zu wettbewerbsfähigen Preisen einem breiteren Fahrzeugspektrum zugänglich zu machen.
Nach Antrieb: Aerodynamische Optimierung von batterieelektrischen Fahrzeugen treibt das schnellste Wachstum
Verbrennungsmotorplattformen machen im Jahr 2025 noch immer 72,05 % des Heckflügel-Marktes aus, während batterieelektrische Fahrzeuge mit einem CAGR von 13,92 % wachsen, was die Bedeutung der Energieeffizienz unterstreicht. Eine Luftwiderstandsreduzierung bei einem gängigen Crossover-Elektrofahrzeug führte zu einer verbesserten Energieeffizienz und demonstrierte den Beitrag des Spoilers zur Fahrzeugreichweite. Da Automobilhersteller auf größere Reichweiten ohne Vergrößerung der Batterie drängen, werden aerodynamische Komponenten wie Spoiler zu einem praktischen Werkzeug in der Fahrzeugentwicklung, insbesondere für Massenmarkt-Elektrofahrzeuge, bei denen jeder Effizienzgewinn die Verbraucherattraktivität direkt beeinflusst.
Chinesische OEMs integrieren Spoiler bereits in frühen Designphasen, um Luftwiderstandsbeiwerte unter 0,25 zu erreichen, was das Wachstum im Heckflügel-Markt in Asien antreibt. Zulieferchancen konzentrieren sich zunehmend auf Kombinationsmodule – Spoiler, Diffusoren und Beleuchtung –, die als einbaufertige Bausätze geliefert werden und die Markteinführungszeit für Elektrofahrzeuge verkürzen. Dieser Ansatz ermöglicht es Herstellern, die Montage zu rationalisieren, Kosten zu senken und strengere aerodynamische Ziele zu erfüllen. Da der Wettbewerb unter chinesischen Automobilherstellern zunimmt, treibt der Druck, aerodynamisch optimierte Fahrzeuge zu wettbewerbsfähigen Preisen zu liefern, die Akzeptanz integrierter Spoiler weiter in die Serienproduktion.
Nach Vertriebskanal: OEM-Dominanz koexistiert mit Aftermarket-Vitalität
Die OEM-Erstausrüstung machte im Jahr 2025 69,12 % des Heckflügel-Marktes aus, da Automobilhersteller Aerodynamikpakete zunehmend mit Ausstattungsupgrades bündeln. Toyotas GR Line und Subarus STI-Pakete spiegeln die Bemühungen der Hersteller wider, Zubehöreinnahmen im eigenen Haus zu behalten. Da die Verbrauchernachfrage nach sportlicherer Ästhetik wächst, integrieren Automobilhersteller Spoiler und Diffusoren direkt in werksseitige Ausstattungsniveaus, was den Bedarf an nachträglichen Modifikationen reduziert und Designkonsistenz, Passgenauigkeit und Garantieabdeckung in ihren Fahrzeugprogrammen sicherstellt.
Das Aftermarket-Segment wächst mit einem CAGR von 9,41 %, wobei Zulieferer geschmiedete Kohlefaser-Spoiler zu Preisen zwischen 849 USD und 2.999 USD sowie ABS-Lippensätze für preisbewusste Verbraucher anbieten. ADAS-Kalibrierungskompatibilität und radartransparente Materialien entwickeln sich zu wichtigen Differenzierungsmerkmalen, die die Nachfrage über alle Preissegmente im Heckflügel-Markt hinweg unterstützen. Enthusiasten, die über Werksoptionen hinaus personalisieren möchten, treiben weiterhin den Aftermarket-Absatz voran und veranlassen Zulieferer, die Materialauswahl zu erweitern und die Kompatibilität mit modernen Fahrerassistenzsystemen sicherzustellen.
Geografische Analyse
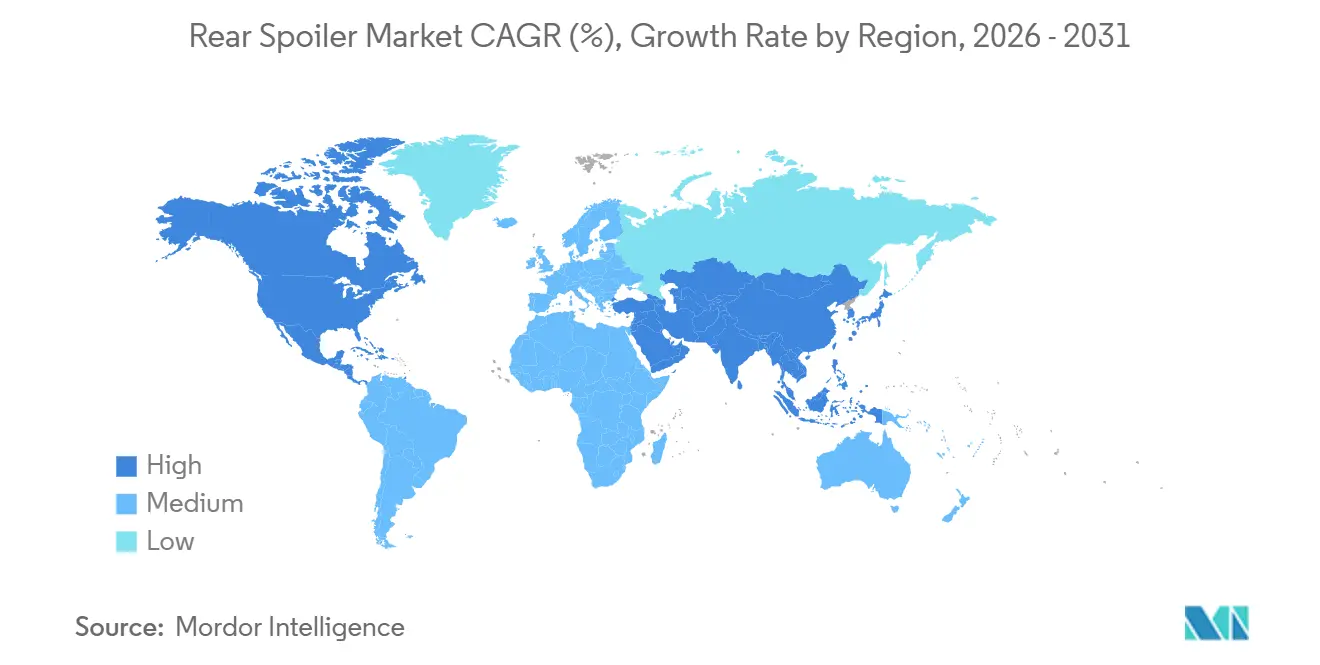
Der asiatisch-pazifische Raum machte im Jahr 2025 47,32 % des Heckflügel-Marktes aus und soll bis 2031 mit einem CAGR von 9,95 % wachsen. Steigende verfügbare Einkommen in Südostasien ermutigen Verbraucher, in die Fahrzeugindividualisierung zu investieren, und staatlich geförderte Elektrofahrzeug-Adoptionsprogramme in China und Indien erhöhen stetig das Volumen der Fahrzeuge, die aerodynamische Komponenten benötigen, was die Region zu einem wichtigen Wachstumstreiber für Heckflügel-Hersteller macht.
Im Jahr 2025 produzierte Europa Fahrzeuge und setzte gleichzeitig den regulatorischen Ton. Mit den REACH-Mikroplastik-Vorschriften und bevorstehenden Pelletverlust-Mandaten schwenken Zulieferer auf recycelte Verbundwerkstoffe um [3]"REACH-Eintrag 78 Regulierungstext," Europäische Kommission, europa.eu. Dieser Wandel verschafft frühen Anwendern einen Wettbewerbsvorteil im Heckflügel-Markt. Führende deutsche Hersteller lancieren Plattformen für aktive, kohlefaserintensive Aerodynamik, die nach und nach von nachgelagerten Herstellern übernommen werden. Strengere Emissionsziele veranlassen Automobilhersteller auch dazu, leichte Spoilermaterialien zu erkunden, die zur Gesamteffizienz des Fahrzeugs beitragen, und stärken Europas Rolle als regulatorischen und technologischen Referenzpunkt für den globalen Markt.
Nordamerika verzeichnete im Jahr 2025 eine Stabilisierung der Fahrzeugproduktion. Die Dominanz von SUVs und leichten Nutzfahrzeugen hat die Spoiler-Aufträge jedoch stark gehalten. Die lokale Nachfrage wird durch zollgetriebene Rückverlagerung und einen wachsenden Zubehörmarkt gestützt. Zulieferer aus den Vereinigten Staaten mit Expertise in ADAS-kompatiblen Materialien gewinnen einen Wettbewerbsvorteil auf dem Inlandsmarkt. Die Verbraucherpräferenz für leistungsorientierte Ästhetik, kombiniert mit einem gut etablierten Aftermarket-Netzwerk, hält die stetige Nachfrage nach Heckflügeln sowohl in OEM- als auch in Ersatzkanälen in der Region aufrecht.

Wettbewerbslandschaft
Der Heckflügel-Markt erlebt eine Reihe strategischer Entwicklungen. Das Außenbereich-Segment von Magna International zeigte im Jahr 2025 eine starke Leistung. Nach dem Verkauf von Beleuchtungs- und Dachsystemen im Jahr 2026 schärft Magna seinen Fokus auf integrierte Aerodynamikmodule. Dieser Wandel spiegelt einen breiteren Branchentrend wider, bei dem Tier-1-Zulieferer ihre Portfolios straffen, um sich auf hochwertige, technologiegetriebene Komponenten zu konzentrieren, die mit den sich entwickelnden OEM-Anforderungen und Fahrzeugaerodynamik-Leistungsstandards übereinstimmen.
Im Jahr 2026 verzeichnete die Außenbereich- und Beleuchtungseinheit von OPMOBILITY ein robustes Wachstum. Das erweiterte YFPO-Gemeinschaftsunternehmen ist gut positioniert, um vom wachsenden Elektrofahrzeugmarkt Chinas zu profitieren, indem es Stoßfänger, Spoiler und Signaturbeleuchtung produziert. Die Übernahme von Dr. Schneider durch Samvardhana Motherson hat die Hochleistungspolymerkapazität erhöht und Smart-Beleuchtungs-Expertise hinzugefügt, was die Bündelung von Spoilern mit integrierten LEDs ermöglicht. Diese Schritte signalisieren gemeinsam eine Verlagerung hin zu multifunktionalen Außenkomponenten, die strukturelle und Beleuchtungsfunktionen in einer einzigen Baugruppe vereinen.
Private Spezialisten etablieren eigenständige Nischen innerhalb des Marktes. Das Wachstum von ADRO unterstreicht die Skalierbarkeit designorientierter Aftermarket-Akteure im Heckflügel-Segment. Mutares konsolidiert Beleuchtungs-, Dach- und Außenbereich-Assets, um ein breites Portfolio aufzubauen, das OEMs vollständige Aerodynamiklösungen bietet. Da sich Fahrzeugplattformen über elektrische und hybride Architekturen hinweg diversifizieren, sind diese Spezialisten zunehmend gut positioniert, um OEMs zu bedienen, die flexible, kosteneffektive Außenlösungen ohne langfristige Lieferverpflichtungen suchen.
Heckflügel-Branchenführer
Samvardhana Motherson Automotive Systems Group B.V.
Flex-N-Gate Group
MONTAPLAST GmbH
TOYODA GOSEI Co., Ltd.
OPMOBILITY SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Hyundai Motor stellte den IONIQ 3 vor, eine vollständig elektrische kompakte Schräghecklimousine mit einem neuen „Aero Hatch”-Karosseriedesign, das auf die Optimierung der aerodynamischen Effizienz und des Innenraumplatzes ausgelegt ist. Das Fahrzeug verfügt über eine niedrige Frontpartie, die in eine Dachlinie übergeht, die sich über die vorderen und hinteren Insassen erstreckt, bevor sie nach unten zum Heckflügel abfällt.
- März 2026: Toyota Motor Corporation brachte den neuen RAV4 (PHEV) in Japan auf den Markt. Der RAV4 (PHEV) basiert auf einer energieeffizienten Hybridplattform mit einem Plug-in-Hybridsystem. Das Fahrzeug verfügt über einen vorderen Lippenspoiler und einen flügelförmigen Heckflügel.


Globaler Heckflügel-Markt Berichtsumfang
Der Heckflügel-Markt ist nach Materialtyp, Systemtyp, Fahrzeugtyp, Antriebsart, Vertriebskanal und Geografie segmentiert. Nach Materialtyp ist der Markt in ABS (Acrylnitril-Butadien-Styrol), Kohlefaser, Glasfaser, Blech und Sonstige segmentiert. Nach Systemtyp ist der Markt in aktiven Spoiler und passiven Spoiler segmentiert. Nach Fahrzeugtyp ist der Markt in Schräghecklimousinen, Sport Utility Vehicles (SUVs), Mehrzweckfahrzeuge (MPVs) und Sportwagen segmentiert. Nach Antriebsart ist der Markt in Verbrennungsmotor (ICE) und batterieelektrisches Fahrzeug (BEV) segmentiert. Nach Vertriebskanal ist der Markt in Erstausrüster (OEM) und Aftermarket segmentiert. Nach Geografie ist der Markt in Nordamerika (Vereinigte Staaten, Kanada und übriges Nordamerika), Südamerika (Brasilien, Argentinien und übriges Südamerika), Europa (Vereinigtes Königreich, Deutschland, Spanien, Italien, Frankreich, Russland und übriges Europa), asiatisch-pazifischer Raum (Indien, China, Japan, Südkorea und übriger asiatisch-pazifischer Raum) sowie Naher Osten und Afrika (Vereinigte Arabische Emirate, Saudi-Arabien, Türkei, Ägypten, Südafrika und übriger Naher Osten und Afrika) segmentiert. Die Marktprognosen werden in Werten (USD) angegeben.
| ABS (Acrylnitril-Butadien-Styrol) |
| Kohlefaser |
| Glasfaser |
| Blech |
| Sonstige |
| Aktiver Spoiler |
| Passiver Spoiler |
| Schrägheck |
| Sport Utility Vehicle (SUV) |
| Mehrzweckfahrzeug (MPV) |
| Sportwagen |
| Verbrennungsmotor (ICE) |
| Batterieelektrofahrzeug (BEV) |
| Erstausrüster (OEM) |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | ABS (Acrylnitril-Butadien-Styrol) | |
| Kohlefaser | ||
| Glasfaser | ||
| Blech | ||
| Sonstige | ||
| Nach Systemtyp | Aktiver Spoiler | |
| Passiver Spoiler | ||
| Nach Fahrzeugtyp | Schrägheck | |
| Sport Utility Vehicle (SUV) | ||
| Mehrzweckfahrzeug (MPV) | ||
| Sportwagen | ||
| Nach Antrieb | Verbrennungsmotor (ICE) | |
| Batterieelektrofahrzeug (BEV) | ||
| Nach Vertriebskanal | Erstausrüster (OEM) | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Heckflügel-Markt bis 2031 sein?
Die Heckflügel-Marktgröße wird voraussichtlich bis 2031 5,36 Milliarden USD erreichen und dabei über 2026–2031 eine CAGR von 6,76 % verzeichnen.
Welches Materialsegment wächst am schnellsten?
Kohlefaser-Spoiler werden bis 2031 voraussichtlich eine CAGR von 10,66 % verzeichnen, da Premium- und batterieelektrische Fahrzeugplattformen Gewichtseinsparungen priorisieren.
Welche Region führt das Nachfragewachstum an?
Der asiatisch-pazifische Raum vereint fast die Hälfte des globalen Umsatzes auf sich und verzeichnet bis 2031 einen CAGR von 9,95 %, angetrieben durch Produktionssteigerungen in China und Indien.
Wie ist die Aussicht für Spoiler bei batterieelektrischen Fahrzeugen?
Anwendungen bei batterieelektrischen Fahrzeugen wachsen mit einer CAGR von 13,92 %, da OEMs Spoiler nutzen, um zusätzliche Reichweite zu erzielen, ohne kostspielige Batteriekapazität hinzuzufügen.
Welche Region bietet die höchsten Wachstumsaussichten?
Der asiatisch-pazifische Raum zeigt mit einer prognostizierten CAGR von 10,71 % bis 2030 die stärksten Aussichten, angetrieben durch Chinas Elektrofahrzeugboom und Indiens SUV-Wachstum.
Wer sind bemerkenswerte Innovatoren im Aftermarket-Bereich?
Unternehmen wie ADRO, Vorsteiner und Anderson Composites treiben Kohlefaserdesigns voran und nutzen E-Commerce, um globale Enthusiasten zu erreichen.
Seite zuletzt aktualisiert am:



