
リアスポイラー市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 3.87 十億米ドル |
| 市場規模 (2031) | 5.36 十億米ドル |
| Growth Rate (2026 - 2031) | 6.76 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリアスポイラー市場分析
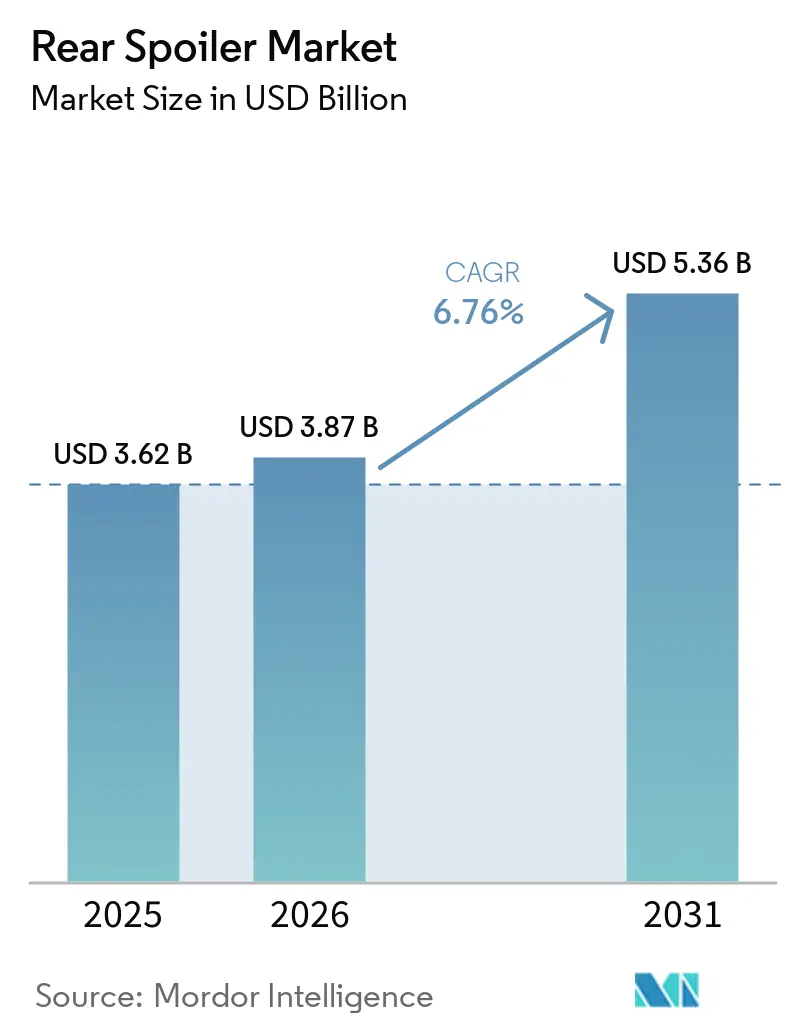
リアスポイラー市場は2025年に36.2億米ドルと評価され、2026年の38.7億米ドルから2031年には53.6億米ドルへと成長し、予測期間(2026年〜2031年)のCAGRは6.76%と予測されています。車両空力性能に対する規制当局の監視強化、世界的な車両電動化の急速な進展、そして主流モデルにおけるスポーティなデザインの人気拡大が需要を押し上げています。自動車メーカーはスポイラーを単なる外観上の付加物ではなく、航続距離を延ばす機能的なデバイスとして位置づけています。ティア1サプライヤーは、軽量複合材料とメカトロニクス式アクチュエーションを融合させ、先進運転支援機能とシームレスに統合されるアクティブシステムを開発しています。樹脂およびカーボンファイバーに対するコスト圧力が高まる中、手頃な価格とプレミアム差別化のバランスを取るデュアルマテリアル戦略が促進されています。これらの要因が相まって、原材料の価格変動や新興のマイクロプラスチック規制にもかかわらず、リアスポイラー市場は健全な成長軌道を維持しています。
レポートの主要ポイント
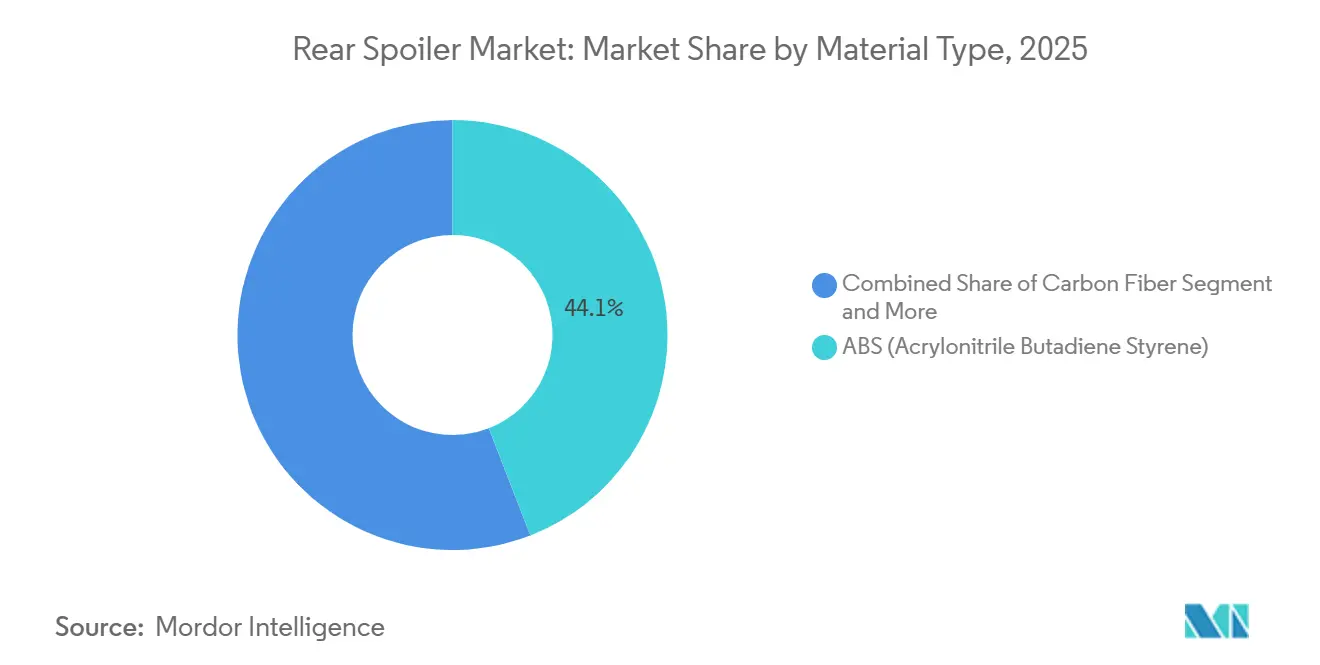
- 素材タイプ別では、ABS(アクリロニトリル・ブタジエン・スチレン)が2025年のリアスポイラー市場シェアの44.13%を占め、カーボンファイバーは2031年までに10.66%のCAGRで拡大すると予測されています。
- システムタイプ別では、パッシブユニットが2025年のリアスポイラー市場シェアの63.26%をリードし、アクティブスポイラーは2031年にかけて12.45%のCAGRで進展しています。
- 車両タイプ別では、ハッチバックが2025年のリアスポイラー市場の39.13%を占め、SUVは2026〜2031年にかけて最速のCAGR11.78%を記録しています。
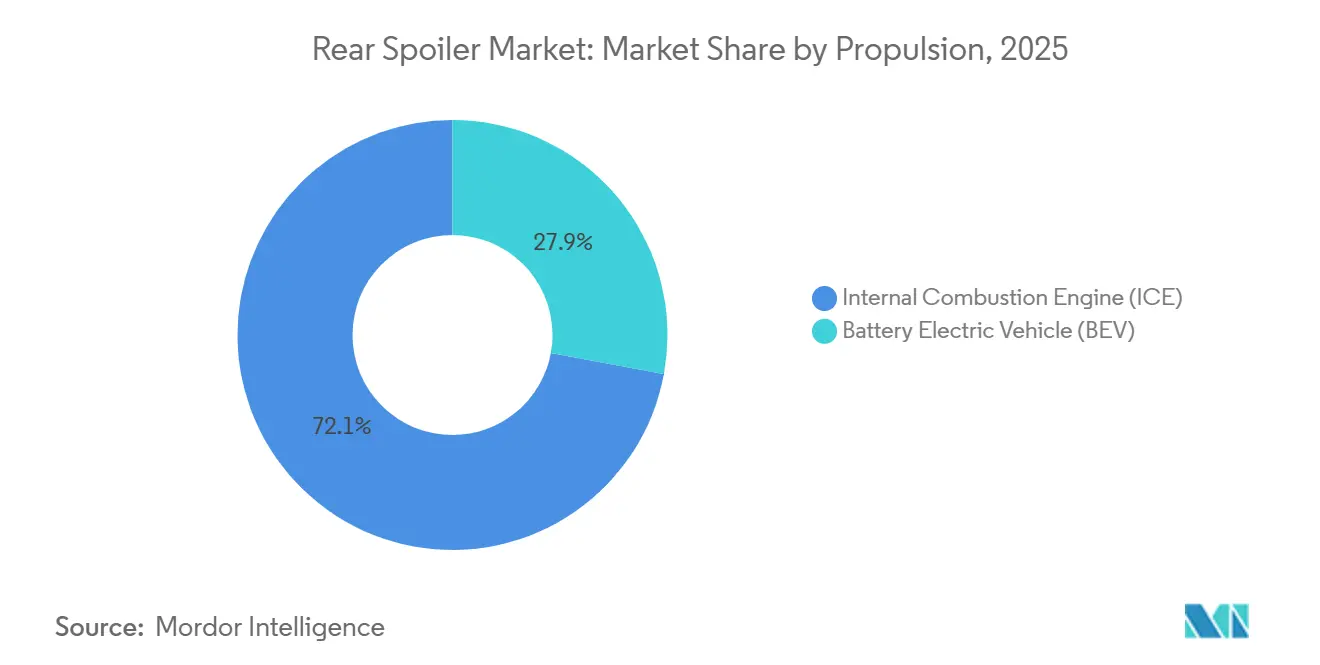
- 推進方式別では、内燃機関車が2025年のリアスポイラー市場シェアの72.05%を保持し、バッテリー電気自動車は2031年にかけて13.92%のCAGRで成長すると予測されています。
- 流通チャネル別では、OEM取り付けが優勢で、2025年のリアスポイラー市場シェアの69.12%を占め、アフターマーケット収益は2031年にかけて9.41%のCAGRで拡大しています。
- 地域別では、アジア太平洋地域が2025年のリアスポイラー市場シェアの47.32%を占め、2031年にかけて9.95%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルリアスポイラー市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV販売による航続距離最大化 | +2.0% | 中国、EU、北米 | 中期(2~4年) |
| CO₂および燃費規制 | +1.8% | EU、インド、中国、グローバル | 中期(2〜4年) |
| SUVおよびハッチバック生産 | +1.5% | アジア太平洋中核、北米・欧州への波及 | 長期(4年以上) |
| ADASおよび熱管理 | +1.2% | 北米、EU、日本のプレミアムセグメント | 長期(4年以上) |
| スポーティな美観とパーソナライゼーション | +0.9% | 北米、欧州、日本、新興インド、ブラジル | 短期(2年以内) |
| 付加製造によるスポイラーカスタマイゼーション | +0.4% | 北米、欧州、ニッチセグメント | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
空気抵抗低減によるEV販売増加と航続距離最大化
バッテリー電気自動車の普及が急速に進む中、リアスポイラーは数キロメートルの航続距離延長を実現する手軽なレバーとなっています。人気のある電気自動車(BEV)に関する研究では、リア後流を適切に管理することで10%を超える空気抵抗低減が記録されており、これが測定可能な効率改善につながっています。バッテリー容量の増加はコストがかかるため、空力面での投資対効果が、中国、欧州、米国のEVプログラム担当者にとってリアスポイラー市場を常に重要な検討事項として位置づけています。
CO₂および燃費規制の強化が空力軽量化を推進
世界的な効率規制の強化により、スポイラーはスタイリング上のアクセサリーからミッションクリティカルな空力デバイスへと昇格しています。インドの2027〜28年向けCAFEステージ3規制草案は、OEMに対してわずかな空気抵抗の優位性も取り戻すことを求めており、最適化されたリア面が抵抗係数を大幅に削減できることが検証済みのCFD研究によって示されています[1]「スポイラーによる空気抵抗低減に関するCFD研究」、国際エネルギー技術・応用研究所、iieta.org。クルーズ時の0°からブレーキング時の45°まで回転するアクティブデザインは、常時ペナルティなしにデュアルモードの利点を引き出し、リアスポイラー市場をメカトロニクスおよび軽量複合材料の領域へと深く押し込んでいます。耐久性、アクチュエーション、排出要件を同時に満たせるサプライヤーは、車両1台あたりのコンテンツ価値をより高く確保できます。
世界のSUVおよびハッチバック生産の成長
世界全体で2025年の新型乗用車販売台数は1,620万台に達し、SUVとハッチバックが大部分を占め、それぞれ通常少なくとも1つの工場装着スポイラーを搭載しています。北米では、2025年に軽トラックが販売を牽引しました。一方、インドでは2025年の祝祭シーズンの需要急増がハッチバックの需要を押し上げました。販売台数の増加に伴い、OEMは規制目標の達成とスタイリング差別化のためにスポイラーを標準化しています。この傾向がリアスポイラー市場の安定した成長を牽引しています。
ADASおよび熱管理とのアクティブ空力統合
現代のスポイラーは単に空気を下方に押し込む以上の機能を果たします。主要自動車メーカーが特許を取得したシステムは、アンダーステアを修正したり、ブレーキ冷却を補完したり、統合された熱電発電機を介して排気熱を回収したりするために迎え角を変化させます[2]「熱電発電機統合スポイラー」、SAEインターナショナル、sae.org。センサー統合が進むにつれ、リアスポイラーは空気抵抗、ダウンフォース、熱流をリアルタイムで管理する多機能モジュールへと進化しており、スマートコンポジット設計への需要を高めています。この変化は、単一の静的な目的を果たすのではなく、走行条件に積極的に対応するコンポーネントへという業界全体の動きを反映しています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カーボンファイバーおよび複合材料のコスト | −1.0% | 北米、EUプレミアムセグメント | 中期(2~4年) |
| サプライチェーンの不安定性 | −0.8% | グローバル、輸入依存地域で深刻 | 中期(2〜4年) |
| レーダーセンサーの干渉 | −0.6% | 北米、EU、日本 | 短期(2年以内) |
| マイクロプラスチック放出規制 | −0.5% | EU先行、世界的な拡大の可能性 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
カーボンファイバーおよび先進複合材料の高コスト
2026年1月、東レは航空宇宙グレードのファイバーの値上げを発表し、持続的なインフレ圧力を浮き彫りにしました。この傾向により、主流トリムへのカーボンコンポーネントの採用が制限されています。大トウ代替品やリサイクルコンテンツがある程度のコスト緩和をもたらしているものの、カーボンファイバーはABSと比較して依然として大幅に高価です。その結果、カーボンファイバーの普及率は数量ベースで低いままあり、より手頃なファイバー代替品が登場しない限り、リアスポイラー市場における成長機会を制約しています。
特殊樹脂およびポリマーのサプライチェーン不安定性
2025〜2026年にかけて、生産者はマージン回復に取り組む中でABSおよびナイロン価格の変動に直面しました。北米のABS価格は変動し、輸入代替品はより安価ではあるものの関税リスクを伴っていました。これらの価格変動は、特に厳格なコスト目標を持つスポイラープログラムにとって予算編成上の課題を生み出しました。調達チームは安定した契約の締結がますます困難になり、計画段階と生産段階の間で原材料の見積もりが変動するにつれてコスト超過が増加し、サプライチェーン全体でもともと薄いマージンをさらに圧迫しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:ABSの優位性がカーボンファイバーの加速に道を譲る
ABSは2025年のリアスポイラー市場の44.13%を占め、その低コストと確立されたインジェクションモールドインフラに支えられています。カーボンファイバーは電気自動車における軽量化需要に牽引されて10.66%のCAGRで成長していますが、最近の価格上昇がマージンを圧迫しています。ABSは加工のしやすさと大量生産ラインとの適合性から、大衆市場向け車両のデフォルト選択肢であり続けており、代替材料への関心が高まっているにもかかわらず代替が困難な状況です。
コスト重視の車両トリムでは、二次塗装を不要にし、工場排出量を約60%削減するインモールドコーティングABSが使用されています。一方、プレミアムEVでは構造用スポイラーに高グレードのT700またはT800ファイバーが使用され、鍛造カーボンの外観コンポーネントはコストを大幅に増加させることなくパーソナライゼーション需要に対応しています。これらの異なる素材戦略により、ABSとカーボンファイバーの両方がリアスポイラー市場において関連性の高い素材として位置づけられています。自動車メーカーが性能目標とコスト圧力のバランスを取る中、素材選択は車両セグメント全体にわたるより広い優先事項を反映し続けています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


システムタイプ別:パッシブスポイラーが数量を維持、アクティブシステムが価値を獲得
パッシブソリューションは2025年のリアスポイラー市場の63.26%を占め、大量生産ハッチバックにおけるコスト効率とシンプルさの重要性を反映しています。メーカーは電子制御システムを必要とせず、組み立ての複雑さを軽減し、ユニットあたりのコストを大幅に削減できるパッシブデザインを引き続き好んでいます。これにより、価格感度が高いエントリーレベルおよびミドルレンジのハッチバックにとって特に魅力的な選択肢となっています。アクティブユニットは年率12.45%で成長すると予測されており、速度およびヨーデータに応じて傾斜、格納、または移動する電動またはSMAアクチュエーターを統合しています。
サプライヤーは排気熱を回収したりバッテリーを冷却したりする熱電発電機アドオンおよびベンティングチャネルを推進し、スポイラーを多機能モジュールとして位置づけています。これらの追加機能により、OEMは単一コンポーネントからより大きな価値を引き出し、別個のシステムを追加することなく熱管理を改善できます。保証リスクは依然として懸念事項ですが、効率上の利点がOEM投資を確保し続け、リアスポイラー市場の価値プールを拡大させており、既存サプライヤーと新規参入者の両方にとって商業的に魅力的なセグメントとなっています。
車両タイプ別:SUVの成長がハッチバックの数量リーダーシップを上回る
ハッチバックは2025年のリアスポイラー市場の39.13%を占め、クロスオーバーが世界市場で人気を集める中、SUVはCAGR11.78%で成長しています。ルーフマウントユニットはより背の高い車体後方の空気抵抗を低減し、アフターマーケットウィングはパフォーマンススタイリングの好みに対応しています。消費者の嗜好がより大型の車両へとシフトするにつれ、メーカーはスポイラーをオプションの付加物ではなく標準機能として統合するケースが増えており、車両セグメント全体にわたる空力効率と視覚的魅力の両方の重要性の高まりを反映しています。
大幅な関税を受けた米国への生産回帰は、地元サプライヤーに新たなSUVスポイラー契約を獲得する機会をもたらしています。スポーティなクーペやMPVは数量こそ少ないものの、カーボン素材とアクティブ空力のための実験を推進しており、これらのイノベーションはリアスポイラー市場内の主流トリムへと徐々に採用されています。このセグメント間の技術移転は開発サイクルを短縮し、メーカーが競争力のある価格でより幅広い車両にパフォーマンス由来の空力機能を提供できるようにしています。
推進方式別:BEVの空力最適化が最速成長を牽引
内燃機関プラットフォームは2025年のリアスポイラー市場の72.05%を依然として占めており、BEVは13.92%のCAGRで成長し、エネルギー効率の重要性を強調しています。人気のあるクロスオーバーBEVにおける空気抵抗低減がエネルギー効率の改善をもたらし、車両航続距離へのスポイラーの貢献を実証しました。自動車メーカーがバッテリーサイズを増加させることなく航続距離の延長を追求する中、スポイラーのような空力コンポーネントは車両開発における実用的なツールとなっており、特にすべての効率向上が消費者の魅力に直接影響する大衆市場向けBEVモデルにおいて重要です。
中国のOEMは0.25未満の空気抵抗係数を達成するために設計の初期段階からスポイラーを統合しており、これがアジアにおけるリアスポイラー市場の成長を牽引しています。サプライヤーの機会は、BEVの市場投入時間を短縮するすぐに取り付け可能なキットとして提供されるスポイラー、ディフューザー、照明の組み合わせモジュールにますます集中しています。このアプローチにより、メーカーは組み立てを合理化し、コストを削減し、厳格化する空力目標を達成できます。中国の自動車メーカー間の競争が激化するにつれ、競争力のある価格で空力最適化された車両を提供するプレッシャーが、統合スポイラーの採用を主流生産へとさらに押し進めています。
流通チャネル別:OEMの優位性とアフターマーケットの活力が共存
OEM取り付けは2025年のリアスポイラー市場の69.12%を占め、自動車メーカーがトリムアップグレードに空力キットをバンドルするケースが増えています。トヨタのGRラインとスバルのSTIパッケージは、メーカーがアクセサリー収益を自社内に留めようとする取り組みを反映しています。スポーティな外観への消費者需要が高まるにつれ、自動車メーカーはスポイラーとディフューザーを工場トリムレベルに直接統合し、購入後の改造の必要性を減らし、車両ラインナップ全体にわたるデザインの一貫性、取り付け精度、保証カバレッジを確保しています。
アフターマーケットセグメントは9.41%のCAGRで成長しており、サプライヤーは849米ドルから2,999米ドルの価格帯の鍛造カーボンウィングや、コスト重視の消費者向けABSリップキットを提供しています。ADASキャリブレーション互換性とレーダー透過素材がリアスポイラー市場における価格帯全体の需要を支える主要な差別化要因として台頭しています。工場オプションを超えたパーソナライゼーションを求めるエンスージアストアフターマーケット販売を牽引し続けており、サプライヤーは素材の選択肢を拡大し、現代の運転支援システムとの互換性を確保するよう促されています。
地域分析
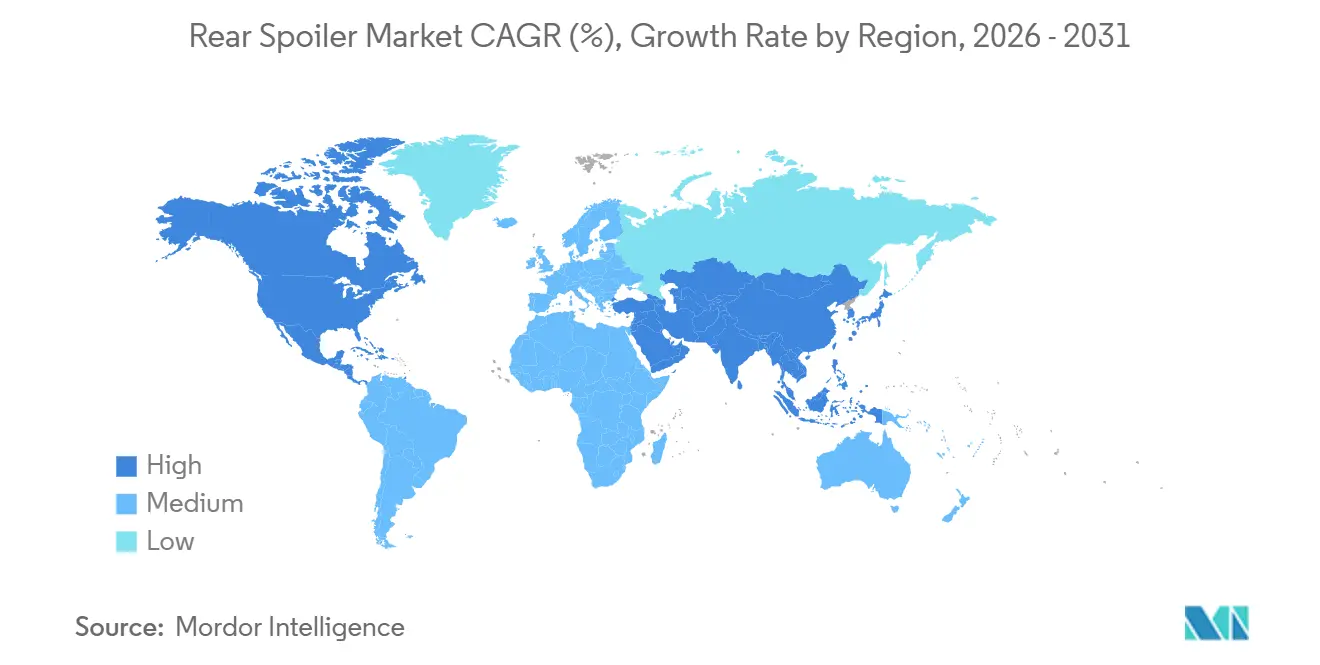
アジア太平洋地域は2025年のリアスポイラー市場の47.32%を占め、2031年にかけて9.95%のCAGRで成長すると予測されています。東南アジア全体で可処分所得が上昇し、消費者が車両カスタマイズへの投資を増やしており、中国とインドにおける政府支援のEV普及プログラムが空力コンポーネントを必要とする車両の数量を着実に増加させており、同地域はリアスポイラーメーカーにとって主要な成長ドライバーとなっています。
2025年、欧州は車両を生産しながら規制の方向性を示しました。REACHマイクロプラスチック規制とペレット損失に関する今後の義務化により、サプライヤーはリサイクル複合材料へのシフトを進めています[3]「REACH第78項規制文書」、欧州委員会、europa.eu。このシフトは、リアスポイラー市場において早期採用者に競争上の優位性をもたらしています。ドイツのプレミアムメーカーはアクティブでカーボン集約型の空力技術向けプラットフォームを立ち上げており、これが下流へと徐々に採用されています。より厳格な排出目標も、自動車メーカーが車両全体の効率に貢献する軽量スポイラー素材の探求を促しており、欧州が世界市場における規制および技術の基準点としての役割を強化しています。
北米は2025年に車両生産の安定化を記録しました。しかし、SUVと軽トラックの優勢がスポイラー受注を堅調に維持しています。地域需要は関税主導のリショアリングと成長するアクセサリー市場に支えられています。ADAS対応素材に精通した米国サプライヤーが国内市場で競争上の優位性を獲得しています。パフォーマンス志向の外観への消費者嗜好と確立されたアフターマーケットネットワークが相まって、同地域のOEMおよび交換チャネルの両方でリアスポイラーへの安定した需要を維持し続けています。

競合環境
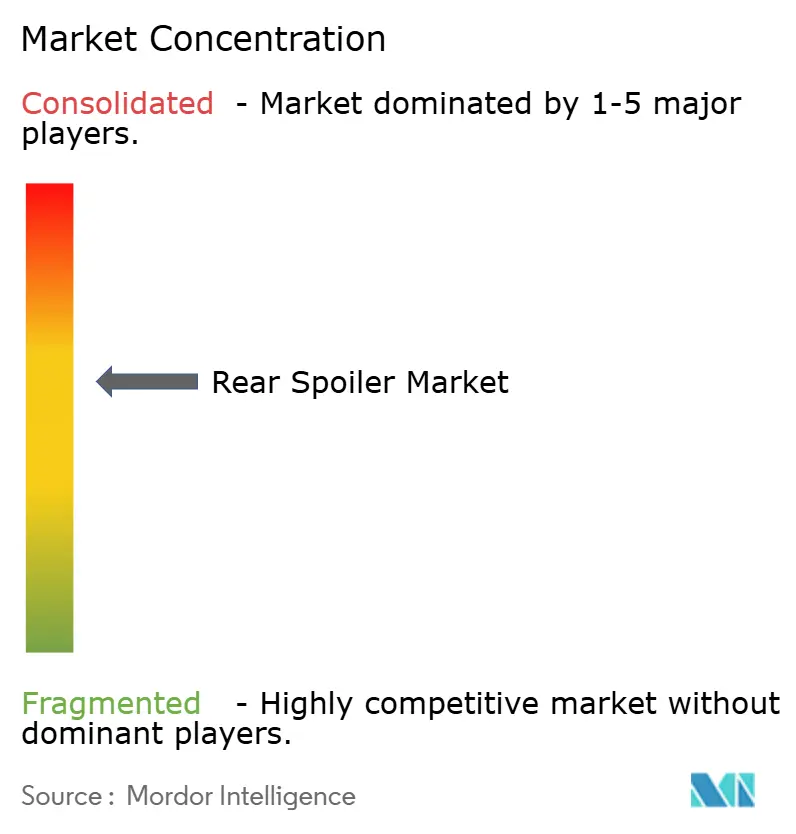
リアスポイラー市場は一連の戦略的展開を目撃しています。Magna International Inc.のエクステリアセグメントは2025年に好調なパフォーマンスを示しました。2026年の照明およびルーフシステムの売却に続き、Magna International Inc.は統合空力モジュールへの注力を強化しています。このシフトは、ティア1サプライヤーが進化するOEM要件と車両空力性能基準に沿った高付加価値・技術主導型コンポーネントに集中するためにポートフォリオを合理化しているという業界全体のトレンドを反映しています。
2026年、OPMOBILITY SEのエクステリア&ライティングユニットは堅調な成長を記録しました。拡大されたYFPOジョイントベンチャーは、バンパー、スポイラー、シグネチャー照明を生産することで中国の成長するBEV市場から恩恵を受ける好位置にあります。Samvardhana Motherson Automotive Systems Group B.V.によるDr. Schneiderの買収は、高グレードポリマー能力を強化し、スマート照明の専門知識を追加し、LEDを埋め込んだスポイラーのパッケージングを可能にしました。これらの動きは総じて、単一のアセンブリ内で構造機能と照明機能を組み合わせた多機能エクステリアコンポーネントへのシフトを示しています。
プライベートスペシャリストは市場内で明確なニッチを確立しています。ADROの長は、リアスポイラーセグメントにおけるデザイン重視のアフターマーケットプレイヤーのスケーラビリティを強調しています。Mutaresは照明、ルーフ、エクステリア資産を統合し、OEMに完全な空力ソリューションを提供する幅広いポートフォリオを構築しています。車両プラットフォームが電気およびハイブリッドアーキテクチャ全体で多様化するにつれ、これらのスペシャリストは長期的な供給コミットメントなしに柔軟でコスト効率の高いエクステリアソリューションを求めるOEMにサービスを提供するうえでますます有利な立場に置かれています。
リアスポイラー産業リーダー
Samvardhana Motherson Automotive Systems Group B.V.
Flex-N-Gate Group
MONTAPLAST GmbH
TOYODA GOSEI Co., Ltd.
OPMOBILITY SE
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年4月:現代自動車はIONIQ 3を発表しました。これは空力効率と室内空間を最適化するために設計された新しい「エアロハッチ」ボディスタイルを特徴とする完全電動コンパクトハッチバックです。この車両は低いフロントエンドを持ち、前後の乗員の上を通るルーフラインへと移行し、リアスポイラーに向かって傾斜しながら下降します。
- 2026年3月:トヨタ自動車は日本で新型RAV4(PHEV)を発売しました。RAV4(PHEV)はプラグインハイブリッドシステムを使用したエネルギー効率の高いハイブリッドプラットフォームに基づいて構築されています。この車両はフロントリップスポイラーとウィングタイプのリアスポイラーを特徴としています。


グローバルリアスポイラー市場レポートの調査範囲
リアスポイラー市場は、素材タイプ、システムタイプ、車両タイプ、推進方式、流通チャネル、および地域によってセグメント化されています。素材タイプ別では、市場はABS(アクリロニトリル・ブタジエン・スチレン)、カーボンファイバー、ファイバーグラス、シートメタル、およびその他にセグメント化されています。システムタイプ別では、市場はアクティブスポイラーとパッシブスポイラーにセグメント化されています。車両タイプ別では、市場はハッチバック、スポーツユーティリティビークル(SUV)、多目的車(MPV)、およびスポーツカーにセグメント化されています。推進方式別では、市場は内燃機関(ICE)とバッテリー電気自動車(BEV)にセグメント化されています。流通チャネル別では、市場は純正部品メーカー(OEM)とアフターマーケットにセグメント化されています。地域別では、市場は北米(米国、カナダ、およびその他の北米)、南米(ブラジル、アルゼンチン、およびその他の南米)、欧州(英国、ドイツ、スペイン、イタリア、フランス、ロシア、およびその他の欧州)、アジア太平洋(インド、中国、日本、韓国、およびその他のアジア太平洋)、ならびに中東・アフリカ(アラブ首長国連邦、サウジアラビア、トルコ、エジプト、南アフリカ、およびその他の中東・アフリカ)にセグメント化されています。市場予測は価値(米ドル)ベースで提供されています。
| ABS(アクリロニトリルブタジエンスチレン) |
| カーボンファイバー |
| ファイバーグラス |
| 板金 |
| その他 |
| アクティブスポイラー |
| パッシブスポイラー |
| ハッチバック |
| スポーツユーティリティビークル(SUV) |
| 多目的車(MPV) |
| スポーツカー |
| 内燃機関(ICE) |
| バッテリー電気自動車(BEV) |
| 純正装備メーカー(OEM) |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| 素材タイプ別 | ABS(アクリロニトリルブタジエンスチレン) | |
| カーボンファイバー | ||
| ファイバーグラス | ||
| 板金 | ||
| その他 | ||
| システムタイプ別 | アクティブスポイラー | |
| パッシブスポイラー | ||
| 車両タイプ別 | ハッチバック | |
| スポーツユーティリティビークル(SUV) | ||
| 多目的車(MPV) | ||
| スポーツカー | ||
| 推進方式別 | 内燃機関(ICE) | |
| バッテリー電気自動車(BEV) | ||
| 流通チャネル別 | 純正装備メーカー(OEM) | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031までにリアスポイラー市場はどのくらいの規模になりますか?
リアスポイラー市場規模は2031年までに5.36 ビリオン 米ドルに達し、2026〜2031年にかけてCAGR 6.76%で拡大する見込みです。
最も成長が速い素材セグメントはどれですか?
カーボンファイバースポイラーは、プレミアムおよびBEVプラットフォームが軽量化を優先する中、2031年にかけてCAGR 10.66%を記録すると予測されています。
需要成長をリードしている地域はどこですか?
アジア太平洋地域は世界収益のほぼ半分を占め、中国とインドの生産増強に牽引されて2031年にかけて9.95%のCAGRで推移しています。
バッテリー電気自動車向けスポイラーの見通しはどうですか?
OEMがコストのかかるバッテリー容量を追加せずに航続距離を延ばすためにスポイラーを活用する中、BEVアプリケーションはCAGR 13.92%で成長しています。
最も高い成長見通しを示す地域はどこですか?
アジア太平洋地域は中国のEV急増とインドのSUVブームに牽引され、2030年までに予測CAGR 10.71%で最も強い見通しを示しています。
アフターマーケット分野における注目すべきイノベーターはどこですか?
ADRO、Vorsteiner、Anderson Compositesなどの企業がカーボンファイバーデザインを進化させ、eコマースを活用してグローバルなエンスージアストにリーチしています。
最終更新日:



