
Taille et part du marché des spoilers arrière
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.87 Milliards de dollars |
| Taille du Marché (2031) | 5.36 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.76 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
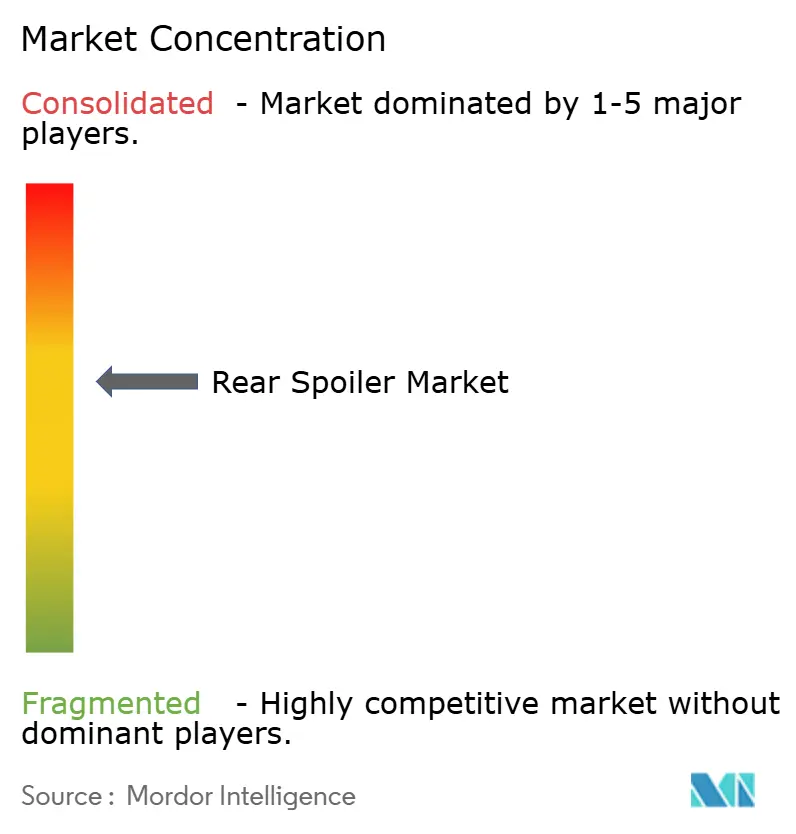
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des spoilers arrière par Mordor Intelligence
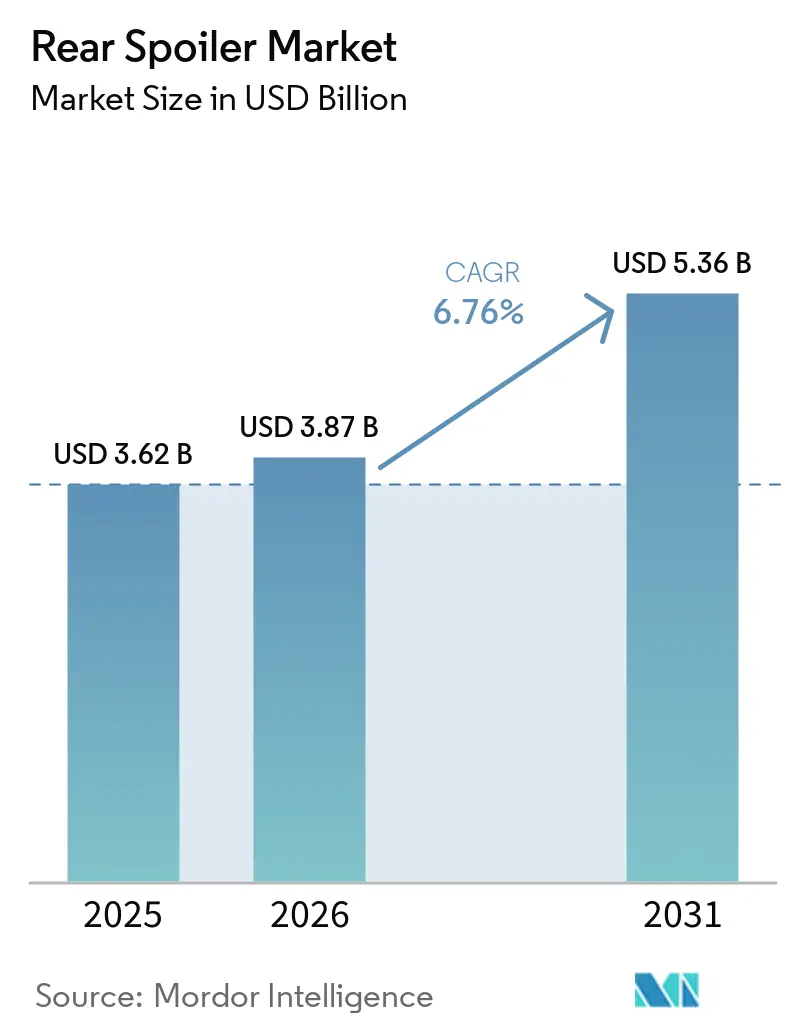
Le marché des spoilers arrière était évalué à 3,62 milliards USD en 2025 et devrait croître de 3,87 milliards USD en 2026 à 5,36 milliards USD d'ici 2031, à un CAGR de 6,76 % durant la période de prévision (2026–2031). Le renforcement du contrôle réglementaire sur l'aérodynamique des véhicules, l'électrification rapide des flottes mondiales et la popularité croissante des lignes de design sportif sur les modèles grand public orientent la demande à la hausse. Les constructeurs automobiles considèrent désormais les spoilers comme des dispositifs fonctionnels permettant d'augmenter l'autonomie plutôt que comme de simples accessoires cosmétiques. Les fournisseurs de rang 1 associent des composites légers à des actionneurs mécatroniques pour créer des systèmes actifs s'intégrant parfaitement aux fonctions d'aide à la conduite avancées. La pression simultanée sur les coûts des résines et des fibres de carbone incite à des stratégies bi-matériaux équilibrant accessibilité et différenciation haut de gamme. L'ensemble de ces forces maintient le marché des spoilers arrière sur une trajectoire de croissance saine malgré la volatilité des matières premières et l'émergence de réglementations sur les microplastiques.
Principaux enseignements du rapport
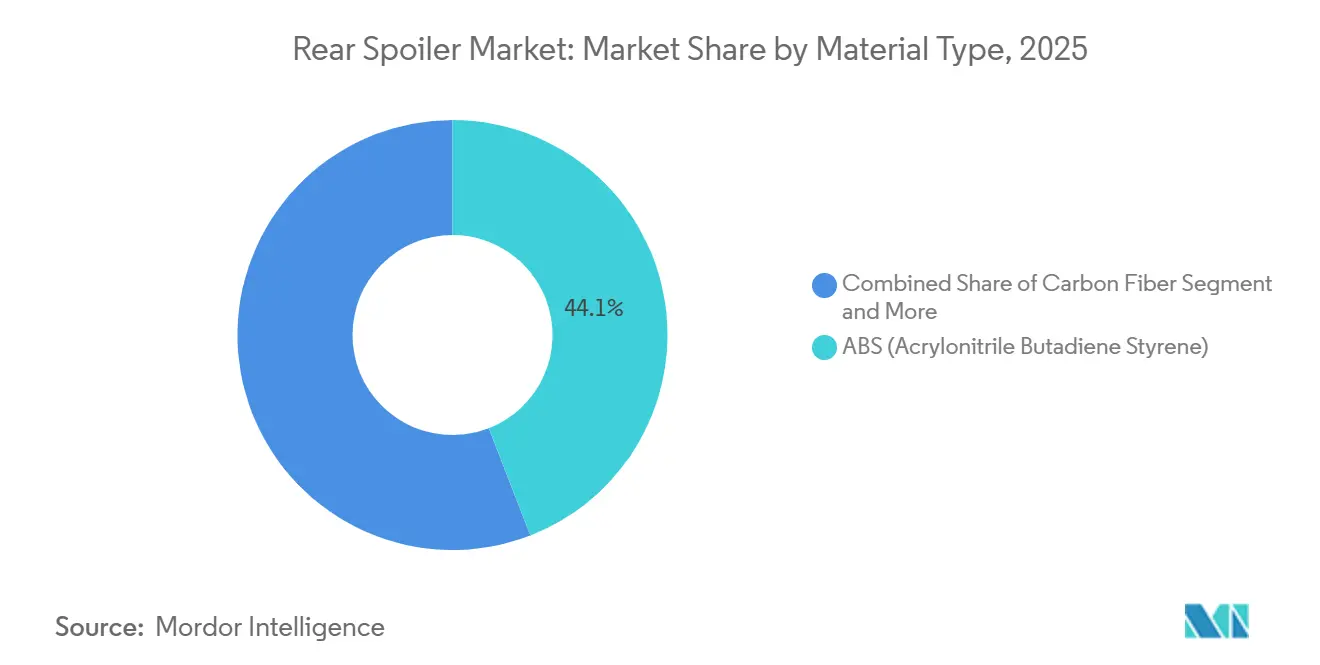
- Par type de matériau, l'ABS (Acrylonitrile Butadiène Styrène) a capté 44,13 % de la part de marché des spoilers arrière en 2025, tandis que la fibre de carbone devrait progresser à un CAGR de 10,66 % jusqu'en 2031.
- Par type de système, les unités passives ont dominé avec 63,26 % de la part de marché des spoilers arrière en 2025 ; les spoilers actifs progressent à un CAGR de 12,45 % jusqu'en 2031.
- Par type de véhicule, les berlines à hayon représentaient 39,13 % du marché des spoilers arrière en 2025, tandis que les SUV affichaient le CAGR le plus rapide de 11,78 % sur 2026-2031.
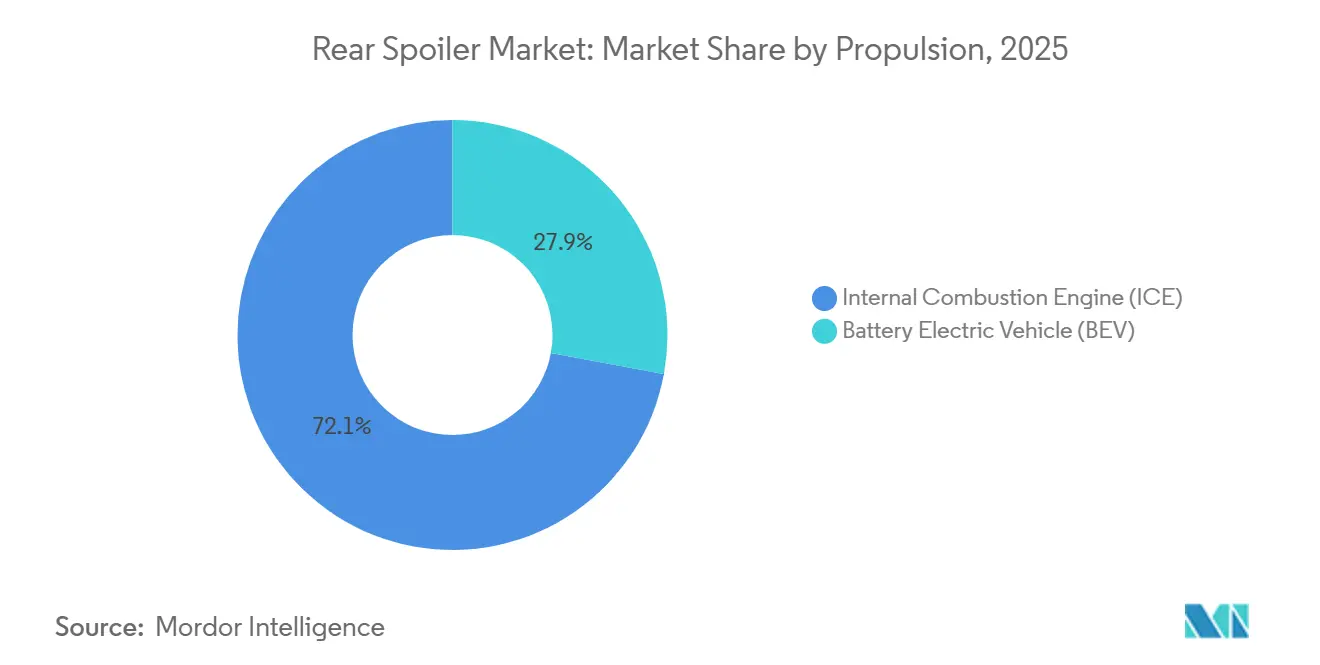
- Par motorisation, les véhicules à moteur à combustion interne détenaient 72,05 % de la part de marché des spoilers arrière en 2025, tandis que les véhicules électriques à batterie devraient croître à un CAGR de 13,92 % jusqu'en 2031.
- Par canal de distribution, les installations OEM dominaient, avec 69,12 % de la part de marché des spoilers arrière en 2025, tandis que les revenus du marché secondaire progressent à un CAGR de 9,41 % jusqu'en 2031.
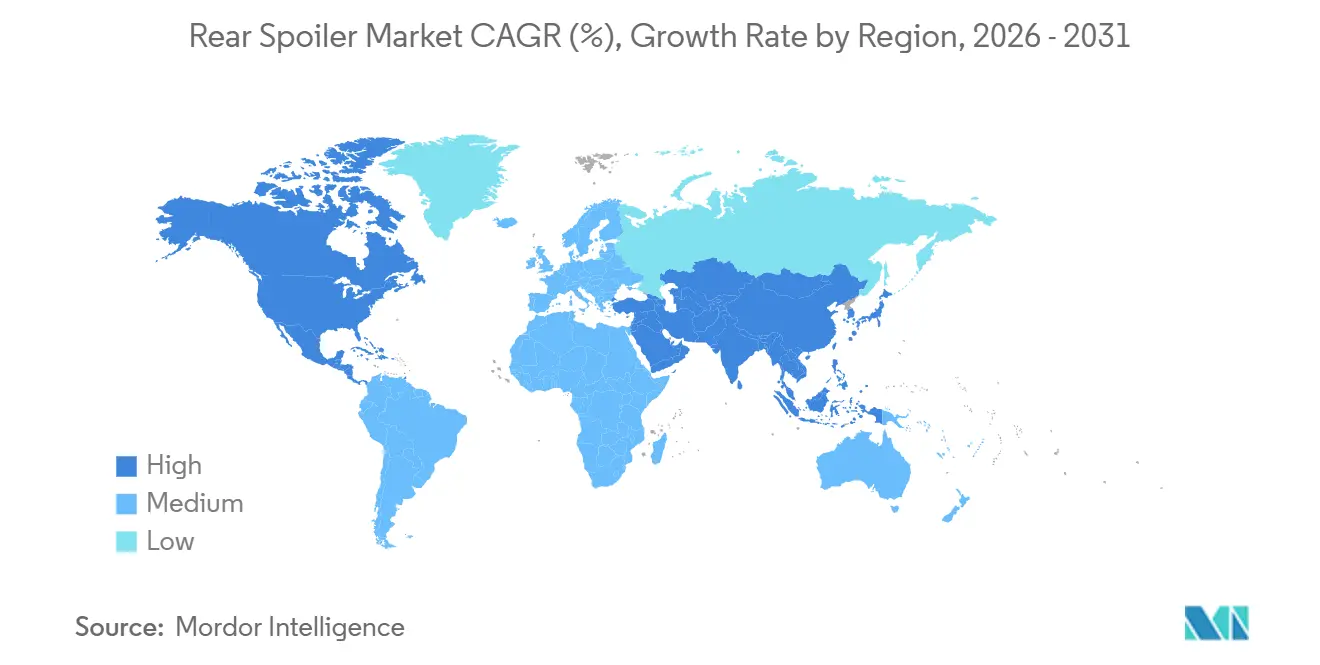
- Par zone géographique, l'Asie-Pacifique représentait 47,32 % de la part de marché des spoilers arrière en 2025 et devrait croître à un CAGR de 9,95 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Ventes de VE pour Maximiser l'Autonomie | +2.0% | Chine, Union Européenne et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Réglementations sur le CO₂ et l'Efficacité Énergétique | +1.8% | UE, Inde, Chine, Mondial | Moyen terme (2 à 4 ans) |
| Production de SUV et de Berlines à Hayon | +1.5% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| ADAS et Gestion Thermique | +1.2% | Amérique du Nord, UE, segments premium du Japon | Long terme (≥ 4 ans) |
| Esthétique Sportive et Personnalisation | +0.9% | Amérique du Nord, Europe, Japon, Inde émergente et Brésil | Court terme (≤ 2 ans) |
| Spoilers Fabriqués par Fabrication Additive et Personnalisation | +0.4% | Amérique du Nord, Europe, segments de niche | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des Ventes de VE pour Maximiser l'Autonomie par la Réduction de la Traînée
L'adoption des véhicules électriques à batterie est en plein essor, et les spoilers arrière constituent un levier facile pour gagner quelques kilomètres d'autonomie supplémentaires. Des études portant sur des véhicules électriques à batterie populaires documentent des réductions de traînée supérieures à 10 % une fois le sillage arrière correctement maîtrisé, se traduisant par des améliorations d'efficacité mesurables. Étant donné que l'augmentation de la capacité des batteries est coûteuse, le retour sur investissement aérodynamique maintient le marché des spoilers arrière au premier plan des préoccupations des responsables de programmes de véhicules électriques en Chine, en Europe et aux États-Unis.
Des Réglementations Plus Strictes sur le CO₂ et l'Efficacité Énergétique Stimulent l'Allègement Aérodynamique
Des objectifs d'efficacité mondiaux plus stricts élèvent les spoilers du rang d'accessoires stylistiques à celui de dispositifs aérodynamiques essentiels. Les normes CAFE Stage 3 indiennes en projet pour 2027-28 contraignent les constructeurs à récupérer chaque fraction d'avantage en termes de traînée, et des travaux de simulation numérique des fluides validés montrent que des surfaces arrière optimisées peuvent réduire significativement les coefficients [1]. Les conceptions actives qui pivotent de 0° en croisière à 45° en freinage offrent des avantages en double mode sans pénalité permanente, poussant le marché des spoilers arrière plus profondément dans la mécatronique et les composites légers. Les fournisseurs capables de satisfaire simultanément aux exigences de durabilité, d'actionnement et d'émissions obtiennent une valeur de contenu par véhicule plus élevée.
Croissance Mondiale de la Production de SUV et de Berlines à Hayon
Dans le monde entier, les ventes de véhicules légers neufs ont atteint 16,2 millions d'unités en 2025 ; les SUV et les berlines à hayon représentent ensemble la part du lion, et chacun est généralement équipé d'au moins un spoiler monté en usine. En Amérique du Nord, les camions légers ont dominé les ventes en 2025. Parallèlement, en Inde, une hausse festive en 2025 a stimulé la demande de berlines à hayon. À mesure que les volumes de ventes augmentent, les constructeurs standardisent les spoilers pour atteindre les objectifs réglementaires et se différencier sur le plan stylistique. Cette tendance soutient une croissance régulière du marché des spoilers arrière.
Intégration Aérodynamique Active avec l'ADAS et la Gestion Thermique
Les spoilers modernes font bien plus que pousser l'air vers le bas. Les systèmes brevetés par les grands constructeurs automobiles font varier l'angle d'attaque pour corriger le sous-virage, compléter le refroidissement des freins, ou même récupérer la chaleur des gaz d'échappement via des générateurs thermoélectriques intégrés [2]. À mesure que l'intégration des capteurs progresse, les spoilers arrière évoluent vers des modules multifonctionnels gérant la traînée, l'appui aérodynamique et les flux thermiques en temps réel, stimulant la demande de conceptions composites intelligentes. Cette évolution reflète une tendance industrielle plus large vers des composants qui répondent activement aux conditions de conduite plutôt que de remplir un seul rôle statique.
Analyse de l'impact des freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût de la Fibre de Carbone et des Composites | −1.0% | Amérique du Nord, segments premium de l'UE | Moyen terme (2 à 4 ans) |
| Volatilité de la Chaîne d'Approvisionnement | −0.8% | Mondial, aiguë dans les régions dépendantes des importations | Moyen terme (2 à 4 ans) |
| Interférences avec les Capteurs Radar | −0.6% | Amérique du Nord, UE et Japon | Court terme (≤ 2 ans) |
| Réglementations sur les Émissions de Microplastiques | −0.5% | UE dans un premier temps, possible extension mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé de la Fibre de Carbone et des Composites Avancés
En janvier 2026, Toray a annoncé des hausses de prix pour les fibres de qualité aérospatiale, soulignant des pressions inflationnistes persistantes. Cette tendance a limité l'adoption de composants en carbone dans les finitions grand public. Bien que les alternatives à grande mèche et les matières recyclées offrent un certain allègement des coûts, la fibre de carbone reste nettement plus chère que l'ABS. Par conséquent, la pénétration de la fibre de carbone reste faible en volume, limitant les opportunités de croissance sur le marché des spoilers arrière à moins que des alternatives de fibres plus abordables n'émergent.
Volatilité de la Chaîne d'Approvisionnement pour les Résines et Polymères Spéciaux
En 2025-2026, les producteurs ont fait face à des fluctuations des prix de l'ABS et du nylon alors qu'ils cherchaient à reconstituer leurs marges. Les prix de l'ABS en Amérique du Nord ont varié, tandis que les alternatives à l'importation, bien que moins chères, comportaient des risques tarifaires. Ces fluctuations de prix ont créé des difficultés budgétaires, notamment pour les programmes de spoilers soumis à des objectifs de coûts stricts. Les équipes d'approvisionnement ont eu de plus en plus de mal à sécuriser des contrats stables, et les dépassements de coûts sont devenus plus fréquents à mesure que les devis de matières premières évoluaient entre les phases de planification et de production, comprimant des marges déjà étroites tout au long de la chaîne d'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Matériau :
La Domination de l'ABS Cède la Place à l'Accélération de la Fibre de CarboneL'ABS représentait 44,13 % du marché des spoilers arrière en 2025, soutenu par son faible coût et son infrastructure de moulage par injection bien établie. La fibre de carbone progresse à un CAGR de 10,66 %, portée par la demande de réduction de poids dans les véhicules électriques, bien que les récentes hausses de prix compriment les marges. L'ABS reste le choix par défaut pour les véhicules grand public en raison de sa facilité de mise en œuvre et de sa compatibilité avec les lignes de production à fort volume, ce qui le rend difficile à déloger malgré l'intérêt croissant pour les matériaux alternatifs.
Les finitions de véhicules sensibles aux coûts utilisent de l'ABS revêtu en moule, un procédé qui élimine la peinture secondaire et réduit les émissions des usines d'environ 60 %. Les véhicules électriques haut de gamme, en revanche, utilisent des fibres T700 ou T800 de haute qualité pour les spoilers structurels, tandis que les composants cosmétiques en carbone forgé répondent à la demande de personnalisation sans augmenter significativement les coûts. Ces stratégies matériaux distinctes positionnent à la fois l'ABS et la fibre de carbone comme des matériaux pertinents sur le marché des spoilers arrière. Alors que les constructeurs équilibrent les objectifs de performance et les contraintes de coûts, le choix des matériaux continue de refléter les priorités plus larges des différents segments de véhicules.

Par Type de Système :
Les Spoilers Passifs Conservent le Volume, les Systèmes Actifs Captent la ValeurLes solutions passives détenaient 63,26 % du marché des spoilers arrière en 2025, reflétant l'importance de l'efficacité des coûts et de la simplicité dans la production à fort volume de berlines à hayon. Les fabricants continuent de privilégier les conceptions passives car elles ne nécessitent aucun système de commande électronique, réduisent la complexité d'assemblage et abaissent significativement les coûts unitaires. Cela les rend particulièrement attractives pour les berlines à hayon d'entrée de gamme et de milieu de gamme où la sensibilité au prix est élevée. Les unités actives devraient croître à 12,45 % par an, intégrant des actionneurs électriques ou en alliage à mémoire de forme qui s'inclinent, se rétractent ou se déplacent en réponse aux données de vitesse et de lacet.
Les fournisseurs promeuvent des compléments de générateurs thermoélectriques et des canaux de ventilation qui récupèrent la chaleur des gaz d'échappement ou refroidissent les batteries, positionnant le spoiler comme un module multifonctionnel. Ces ajouts permettent aux constructeurs d'extraire une valeur accrue d'un seul composant, améliorant la gestion thermique sans ajouter de systèmes séparés. L'exposition aux garanties reste une préoccupation ; cependant, les avantages en termes d'efficacité continuent de sécuriser les investissements des constructeurs et d'élargir le vivier de valeur du marché des spoilers arrière, en faisant un segment commercialement attractif tant pour les fournisseurs établis que pour les nouveaux entrants.
Par Type de Véhicule :
La Croissance des SUV Dépasse le Leadership en Volume des Berlines à HayonLes berlines à hayon représentaient 39,13 % du marché des spoilers arrière en 2025, tandis que les SUV progressent à un CAGR de 11,78 % à mesure que les crossovers gagnent en popularité sur les marchés mondiaux. Les unités montées sur le toit réduisent la traînée aérodynamique derrière les carrosseries de véhicules plus hautes, tandis que les ailerons de marché secondaire répondent aux préférences stylistiques de performance. À mesure que les préférences des consommateurs se déplacent vers des véhicules plus grands, les fabricants intègrent de plus en plus les spoilers comme équipements de série plutôt que comme options, reflétant l'importance croissante de l'efficacité aérodynamique et de l'attrait visuel dans les différents segments de véhicules.
Le retour de la production aux États-Unis à la suite de droits de douane significatifs offre aux fournisseurs locaux l'opportunité de décrocher de nouveaux contrats de spoilers pour SUV. Les coupés sportifs et les monospaces, bien que moins importants en volume, stimulent l'expérimentation avec des matériaux en carbone et l'aérodynamique active, des innovations progressivement adoptées dans les finitions grand public au sein du marché des spoilers arrière. Ce transfert de technologie entre segments raccourcit les cycles de développement, permettant aux fabricants d'apporter des caractéristiques aérodynamiques dérivées de la performance à une gamme plus large de véhicules à des prix compétitifs.
Par Propulsion :
L'Optimisation Aérodynamique des VEB Stimule la Croissance la Plus RapideLes plateformes à combustion interne représentent encore 72,05 % du marché des spoilers arrière en 2025, tandis que les véhicules électriques à batterie progressent à un CAGR de 13,92 %, soulignant l'importance de l'efficacité énergétique. Une réduction de la traînée sur un crossover électrique à batterie populaire a entraîné une amélioration de l'efficacité énergétique, démontrant la contribution du spoiler à l'autonomie du véhicule. Alors que les constructeurs cherchent à augmenter l'autonomie sans accroître la taille des batteries, les composants aérodynamiques tels que les spoilers deviennent un outil pratique dans le développement des véhicules, notamment pour les modèles de véhicules électriques à batterie grand public où chaque gain d'efficacité affecte directement l'attrait pour les consommateurs.
Les constructeurs automobiles chinois intègrent les spoilers dès les premières phases de conception pour atteindre des coefficients de traînée inférieurs à 0,25, ce qui stimule la croissance du marché des spoilers arrière en Asie. Les opportunités pour les fournisseurs se concentrent de plus en plus sur des modules combinés — spoilers, diffuseurs et éclairages — livrés sous forme de kits prêts à installer qui réduisent le délai de mise sur le marché des véhicules électriques à batterie. Cette approche permet aux fabricants de rationaliser l'assemblage, de réduire les coûts et d'atteindre des objectifs aérodynamiques de plus en plus stricts. À mesure que la concurrence entre les constructeurs automobiles chinois s'intensifie, la pression pour livrer des véhicules aérodynamiquement optimisés à des prix compétitifs pousse l'adoption de spoilers intégrés plus loin dans la production grand public.
Par Canal de Distribution :
La Domination des Équipementiers Coexiste avec la Vitalité du Marché SecondaireLe montage OEM représentait 69,12 % du marché des spoilers arrière en 2025, les constructeurs regroupant de plus en plus les kits aérodynamiques avec les mises à niveau de finition. La gamme GR Line de Toyota et les packages STI de Subaru reflètent les efforts des constructeurs pour conserver les revenus des accessoires en interne. À mesure que la demande des consommateurs pour des esthétiques plus sportives augmente, les constructeurs intègrent les spoilers et les diffuseurs directement dans les niveaux de finition d'usine, réduisant le besoin de modifications après achat et garantissant la cohérence du design, la précision de montage et la couverture de garantie dans leurs gammes de véhicules.
Le segment du marché secondaire progresse à un CAGR de 9,41 %, avec des fournisseurs proposant des ailerons en carbone forgé dont les prix varient entre 849 USD et 2 999 USD, ainsi que des kits de lèvre en ABS pour les consommateurs soucieux de leur budget. La compatibilité avec le calibrage des systèmes d'aide à la conduite avancés et les matériaux transparents aux radars émergent comme des différenciateurs clés, soutenant la demande à tous les niveaux de prix sur le marché des spoilers arrière. Les passionnés cherchant une personnalisation au-delà des options d'usine continuent de stimuler les ventes sur le marché secondaire, incitant les fournisseurs à élargir les choix de matériaux et à assurer la compatibilité avec les systèmes d'aide à la conduite modernes.
Analyse géographique
Marché des Spoilers Arrière en Asie-Pacifique
L'Asie-Pacifique représentait 47,32 % du marché des spoilers arrière en 2025 et devrait croître à un CAGR de 9,95 % jusqu'en 2031. La hausse des revenus disponibles en Asie du Sud-Est incite les consommateurs à investir dans la personnalisation de leurs véhicules, et les programmes gouvernementaux d'adoption des véhicules électriques en Chine et en Inde augmentent régulièrement le volume de véhicules nécessitant des composants aérodynamiques, faisant de la région un moteur de croissance clé pour les fabricants de spoilers arrière.
Marché des Spoilers Arrière en Europe
En 2025, l'Europe produisait des véhicules tout en définissant le cadre réglementaire. Avec les règles REACH sur les microplastiques et les mandats à venir sur les pertes de granulés, les fournisseurs se tournent vers les composites recyclés [3]. Cette transition offre aux premiers adoptants un avantage concurrentiel sur le marché des spoilers arrière. Les constructeurs automobiles allemands haut de gamme lancent des plateformes pour une aérodynamique active à forte intensité de carbone, progressivement adoptées en aval. Des objectifs d'émissions plus stricts poussent également les constructeurs à explorer des matériaux de spoilers allégés contribuant à l'efficacité globale du véhicule, renforçant ainsi le rôle de l'Europe comme référence réglementaire et technologique pour le marché mondial.
Marché des Spoilers Arrière en Amérique du Nord
L'Amérique du Nord a enregistré une stabilisation de sa production de véhicules en 2025. Cependant, la prédominance des SUV et des camionnettes légères a maintenu les commandes de spoilers à un niveau élevé. La demande locale est soutenue par la relocalisation induite par les droits de douane et un marché des accessoires en pleine croissance. Les fournisseurs des États-Unis disposant d'une expertise dans les matériaux compatibles avec les systèmes ADAS gagnent un avantage concurrentiel sur le marché intérieur. La préférence des consommateurs pour une esthétique orientée performance, combinée à un réseau de rechange bien établi, continue de soutenir une demande stable de spoilers arrière dans les canaux OEM et de remplacement de la région.
Paysage concurrentiel
Le marché des spoilers arrière est le témoin d'une série de développements stratégiques. Le segment extérieur de Magna International a affiché de solides performances en 2025. À la suite de la cession de ses systèmes d'éclairage et de toit en 2026, Magna affine sa concentration sur les modules aérodynamiques intégrés. Cette évolution reflète une tendance industrielle plus large dans laquelle les fournisseurs de rang 1 rationalisent leurs portefeuilles pour se concentrer sur des composants à haute valeur ajoutée et à forte intensité technologique, alignés sur les exigences évolutives des constructeurs et les normes de performance aérodynamique des véhicules.
En 2026, l'unité Extérieur & Éclairage d'OPMOBILITY a enregistré une croissance robuste. Sa coentreprise YFPO élargie est bien positionnée pour bénéficier du marché croissant des véhicules électriques à batterie en Chine en produisant des pare-chocs, des spoilers et des éclairages de signature. L'acquisition du Dr. Schneider par Samvardhana Motherson a accru sa capacité en polymères de haute qualité et ajouté une expertise en illumination intelligente, permettant l'intégration de spoilers avec des LED embarquées. Ces mouvements signalent collectivement une évolution vers des composants extérieurs multifonctionnels combinant fonctions structurelles et d'éclairage au sein d'un seul assemblage.
Les spécialistes privés établissent des niches distinctes au sein du marché. La croissance d'ADRO souligne la scalabilité des acteurs du marché secondaire axés sur le design dans le segment des spoilers arrière. Mutares consolide des actifs d'éclairage, de toit et d'extérieur pour constituer un portefeuille large offrant aux constructeurs des solutions aérodynamiques complètes. À mesure que les plateformes de véhicules se diversifient entre architectures électriques et hybrides, ces spécialistes sont de mieux en mieux positionnés pour servir les constructeurs à la recherche de solutions extérieures flexibles et rentables sans engagements d'approvisionnement à long terme.
Leaders du secteur des spoilers arrière
-
Samvardhana Motherson Automotive Systems Group B.V.
-
Flex-N-Gate Group
-
MONTAPLAST GmbH
-
TOYODA GOSEI Co., Ltd.
-
OPMOBILITY SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Spoilers Arrière
- Magna International Inc.
- OPMOBILITY SE
- Samvardhana Motherson Automotive Systems Group B.V.
- INOAC Corporation
- Aisin Corporation
- DAR Spoilers
- Flex-N-Gate Group
- MONTAPLAST GmbH
- TOYODA GOSEI Co., Ltd.
- JSG Innotech Pvt. Ltd.
- Vorsteiner Inc.
- ABT Sportsline GmbH
- DaikyoNishikawa Corporation
- Minoru Kasei Co., Ltd.
- Takagi Seiko Corporation
- FALTEC Co., Ltd.
Recent Industry Developments in Marché des Spoilers Arrière
- Avril 2026 : Hyundai Motor a présenté l'IONIQ 3, une berline à hayon compacte entièrement électrique dotée d'un nouveau style de carrosserie « Aero Hatch » conçu pour optimiser l'efficacité aérodynamique et l'espace intérieur. Le véhicule présente une face avant basse qui se prolonge en une ligne de toit s'étendant au-dessus des occupants avant et arrière avant de s'incliner vers le bas pour rejoindre le spoiler arrière.
- Mars 2026 : Toyota Motor Corporation a lancé le nouveau RAV4 (PHEV) au Japon. Le RAV4 (PHEV) est construit sur une plateforme hybride économe en énergie utilisant un système hybride rechargeable. Le véhicule est équipé d'un spoiler avant de lèvre et d'un spoiler arrière de type aileron.
Portée du rapport mondial sur le marché des spoilers arrière
Le marché des spoilers arrière est segmenté par type de matériau, type de système, type de véhicule, motorisation, canal de distribution et zone géographique. Par type de matériau, le marché est segmenté en ABS (Acrylonitrile Butadiène Styrène), fibre de carbone, fibre de verre, tôle et autres. Par type de système, le marché est segmenté en spoiler actif et spoiler passif. Par type de véhicule, le marché est segmenté en berlines à hayon, véhicules utilitaires sport (SUV), véhicules multiusages (MPV) et voitures de sport. Par motorisation, le marché est segmenté en moteur à combustion interne (MCI) et véhicule électrique à batterie (VEB). Par canal de distribution, le marché est segmenté en équipementier d'origine (OEM) et marché secondaire. Par zone géographique, le marché est segmenté en Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), Amérique du Sud (Brésil, Argentine et reste de l'Amérique du Sud), Europe (Royaume-Uni, Allemagne, Espagne, Italie, France, Russie et reste de l'Europe), Asie-Pacifique (Inde, Chine, Japon, Corée du Sud et reste de l'Asie-Pacifique) et Moyen-Orient et Afrique (Émirats arabes unis, Arabie saoudite, Turquie, Égypte, Afrique du Sud et reste du Moyen-Orient et de l'Afrique). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| ABS (Acrylonitrile Butadiène Styrène) |
| Fibre de carbone |
| Fibre de verre |
| Tôle |
| Autres |
| Spoiler actif |
| Spoiler passif |
| Hayon |
| Véhicule utilitaire sport (SUV) |
| Véhicule multifonction (VMF) |
| Voitures de sport |
| Moteur à combustion interne (MCI) |
| Véhicule électrique à batterie (VEB) |
| Équipementier d'origine (OEM) |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | ABS (Acrylonitrile Butadiène Styrène) | |
| Fibre de carbone | ||
| Fibre de verre | ||
| Tôle | ||
| Autres | ||
| Par type de système | Spoiler actif | |
| Spoiler passif | ||
| Par type de véhicule | Hayon | |
| Véhicule utilitaire sport (SUV) | ||
| Véhicule multifonction (VMF) | ||
| Voitures de sport | ||
| Par propulsion | Moteur à combustion interne (MCI) | |
| Véhicule électrique à batterie (VEB) | ||
| Par canal de distribution | Équipementier d'origine (OEM) | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle sera la taille du marché des spoilers arrière d'ici 2031 ?
La taille du marché des spoilers arrière devrait atteindre 5,36 milliards USD d'ici 2031, progressant à un CAGR de 6,76 % sur 2026-2031.
Quel segment de matériau connaît la croissance la plus rapide ?
Les spoilers en fibre de carbone devraient afficher un CAGR de 10,66 % jusqu'en 2031, les plateformes haut de gamme et VEB privilégiant les économies de poids.
Quelle région mène la croissance de la demande ?
L'Asie-Pacifique représente près de la moitié des revenus mondiaux et affiche un CAGR de 9,95 % jusqu'en 2031, porté par la hausse de la production en Chine et en Inde.
Quelles sont les perspectives pour les spoilers sur les véhicules électriques à batterie ?
Les applications VEB progressent à un CAGR de 13,92 % alors que les équipementiers utilisent les spoilers pour gagner de l'autonomie supplémentaire sans augmenter la coûteuse capacité des batteries.
Quelle région offre les meilleures perspectives de croissance ?
L'Asie-Pacifique affiche les perspectives les plus solides avec un TCAC projeté de 10,71 % jusqu'en 2030, porté par l'essor des véhicules électriques en Chine et le boom des SUV en Inde.
Qui sont les innovateurs notables dans l'espace du marché secondaire ?
Des entreprises telles qu'ADRO, Vorsteiner et Anderson Composites font progresser les designs en fibre de carbone et exploitent le commerce électronique pour atteindre les passionnés du monde entier.