
Tamanho e Participação do Mercado de Tintas Condutoras
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.11 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.92 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
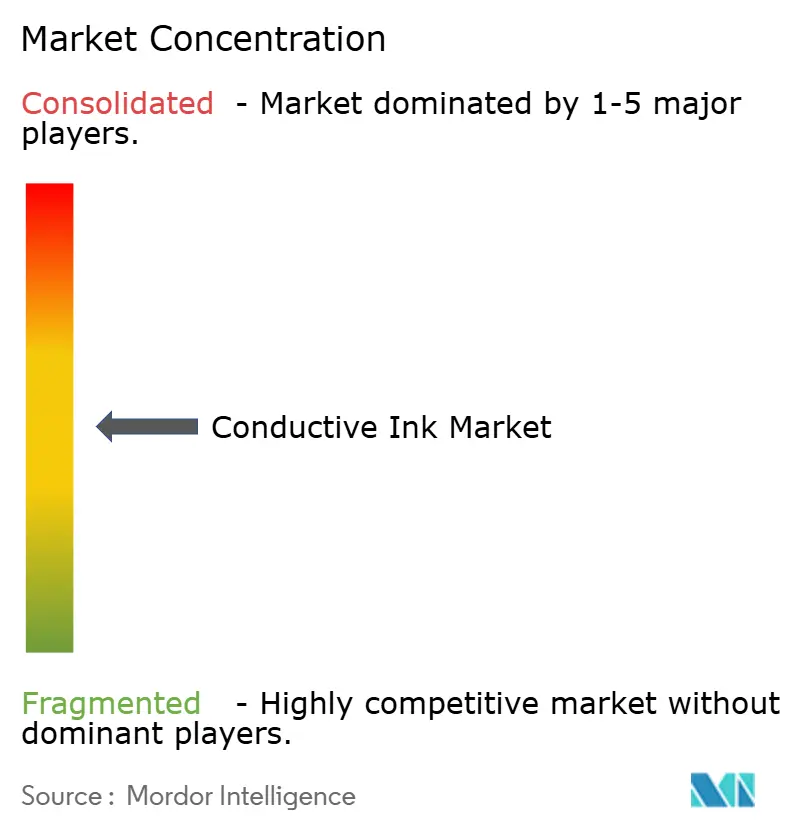
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tintas Condutoras por Mordor Intelligence
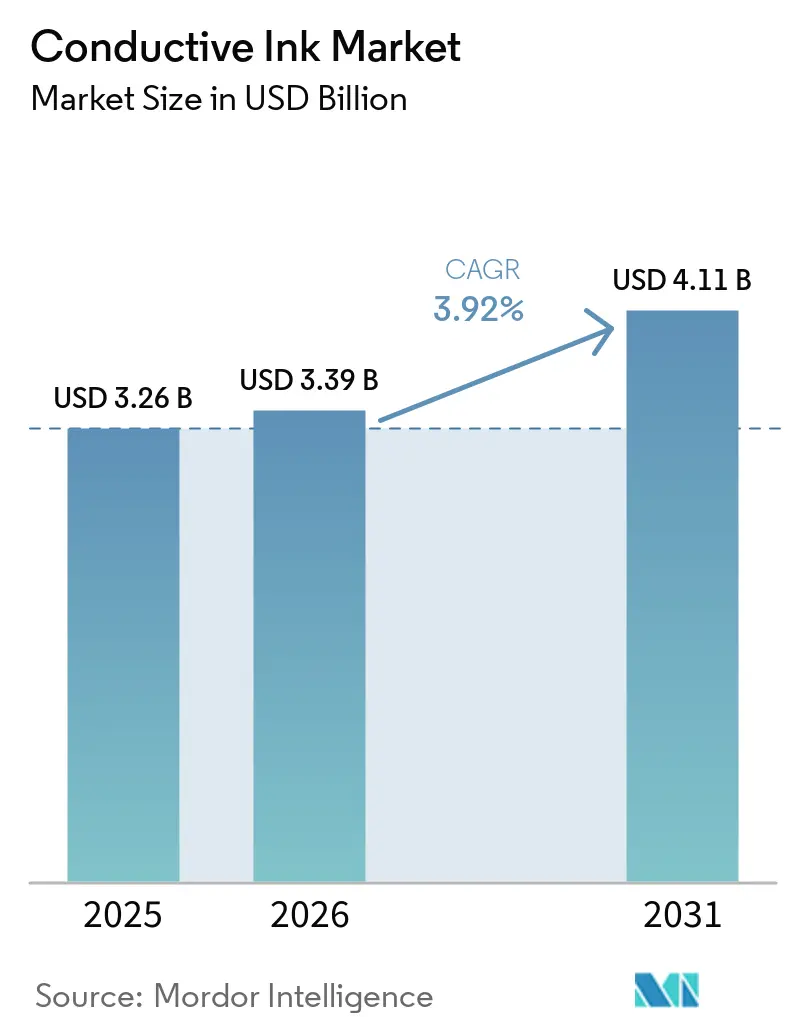
O tamanho do Mercado de Tintas Condutoras em 2026 é estimado em USD 3,39 bilhões, crescendo a partir do valor de 2025 de USD 3,26 bilhões com projeções para 2031 mostrando USD 4,11 bilhões, crescendo a um CAGR de 3,92% entre 2026 e 2031. A demanda estável por fotovoltaicos, os crescentes volumes de semicondutores e o avanço da eletrônica flexível sustentam esse caminho de crescimento moderado. Formulações à base de Grafeno abrem novas oportunidades ao reduzir o uso de prata enquanto adicionam vantagens de flexibilidade. As cadeias de abastecimento integradas da Ásia-Pacífico e as políticas de energia renovável mantêm a região no centro da demanda global. Enquanto isso, a volatilidade de custos da prata e do cobre leva os produtores a adotarem materiais híbridos ou alternativos que ainda atendem às metas de confiabilidade.
Principais Conclusões do Relatório
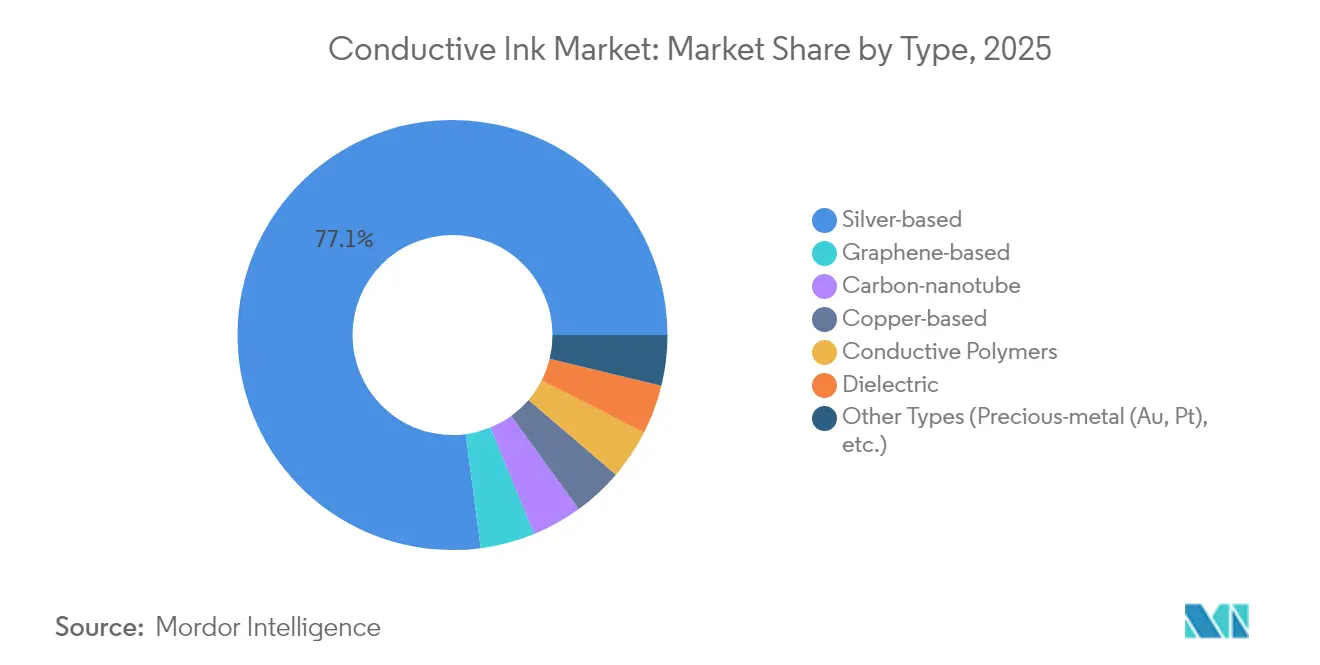
- Por tipo, as tintas à base de prata lideraram com 77,10% da participação no mercado de tintas condutoras em 2025; as tintas à base de grafeno registram o CAGR mais rápido de 4,88% até 2031.
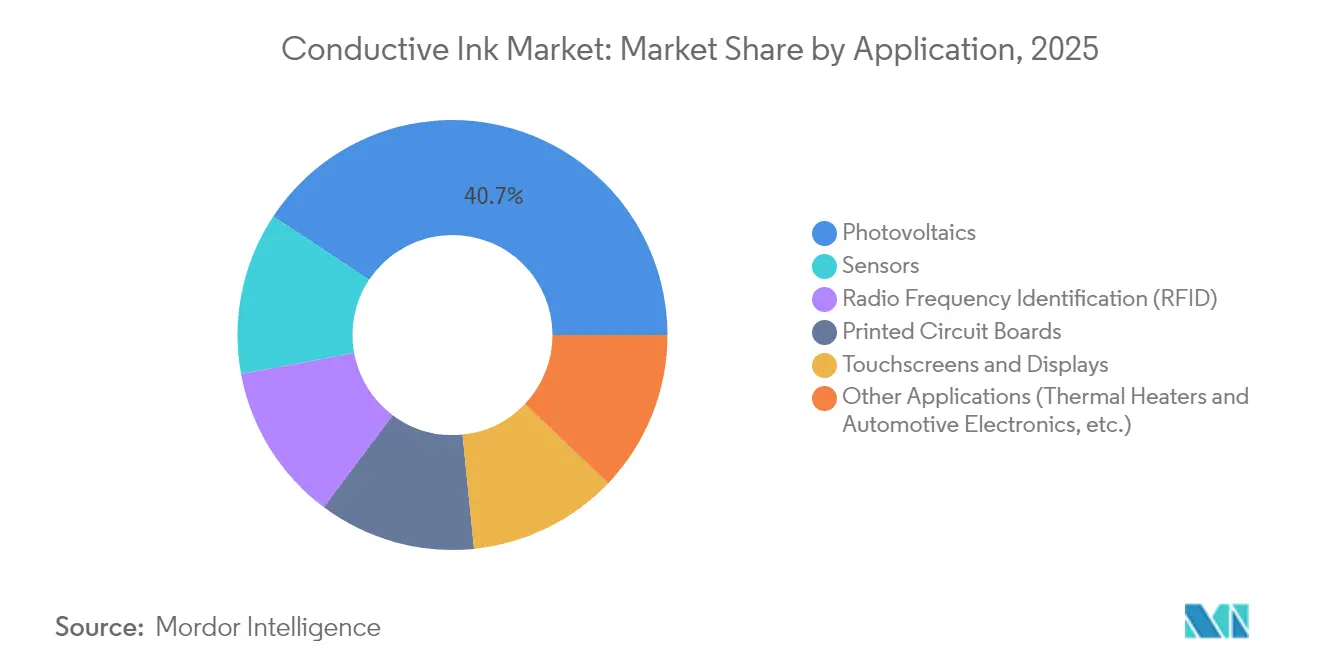
- Por aplicação, os fotovoltaicos geraram 40,70% da receita em 2025, enquanto os sensores exibem o CAGR mais forte de 4,63% até 2031.
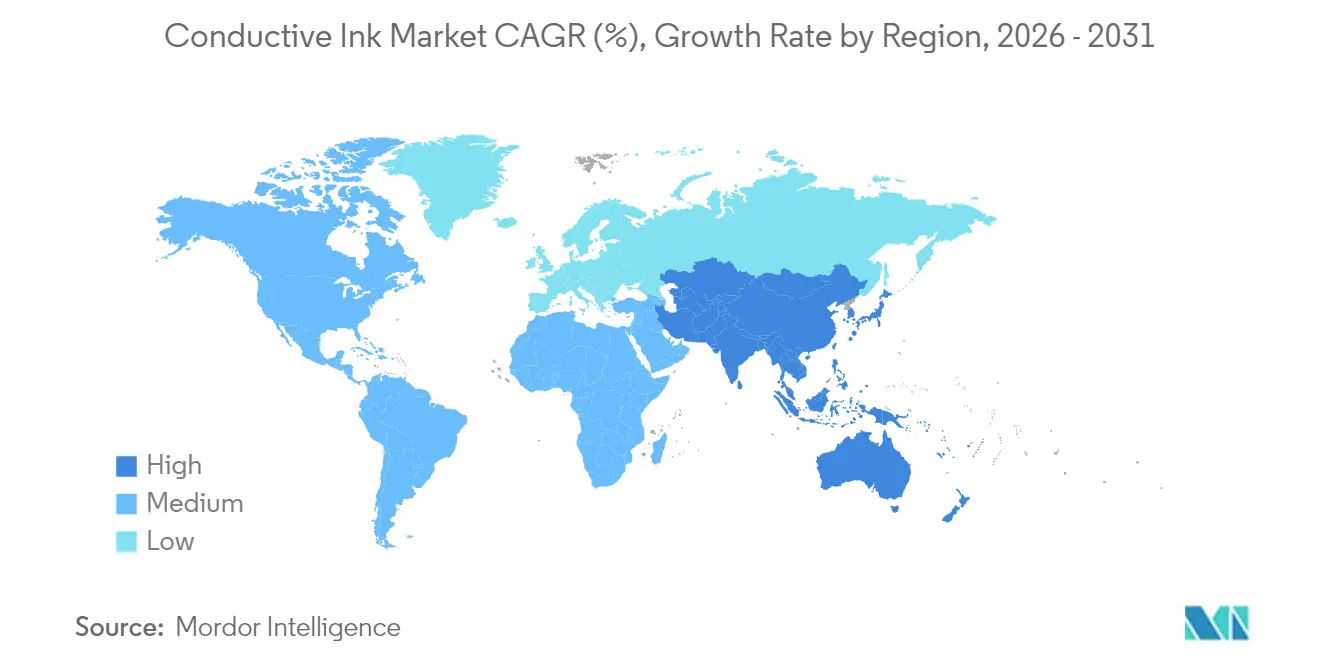
- Por geografia, a Ásia-Pacífico deteve 45,20% do tamanho do mercado de tintas condutoras em 2025 e continua sendo a região de crescimento mais rápido com CAGR de 4,58% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Tinta Condutora*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento na instalação de painéis solares | +1.20% | China, Índia, Oriente Médio | Médio prazo (2 a 4 anos) |
| Crescimento da demanda por placas de circuito impresso | +0.90% | Ásia-Pacífico, América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Expansão da eletrônica flexível e vestível | +0.80% | América do Norte, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Transição das montadoras para aquecedores transparentes de nanofios de prata | +0.60% | América do Norte, Europa, China | Médio prazo (2 a 4 anos) |
| Comercialização de tintas híbridas grafeno/prata com baixo teor de Ag | +0.40% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento na Instalação de Painéis Solares
As construções solares globais mantêm o consumo de pasta de prata em crescimento, com 700 milhões de oz utilizados em 2024, um salto de 7% em relação ao ano anterior. As células do tipo N de maior eficiência dependem de dedos de prata mais espessos, aumentando o uso de tinta por painel. As políticas chinesas e indianas que exigem grandes instalações solares estendem o pipeline de demanda até 2030. A Agência Internacional de Energia afirma que a energia solar adicionará mais de 60% da capacidade renovável nesta década[1]Agência Internacional de Energia, "Renováveis 2024," iea.org . Cada gigawatt incremental, portanto, se traduz em maior demanda no mercado de tintas condutoras, reforçando o crescimento de longo prazo.
Crescimento da Demanda por Placas de Circuito Impresso
As placas de interconexão de alta densidade exigem impressão de linhas finas que as tintas à base de prata oferecem, e as remessas de PCBs norte-americanos cresceram 11,3% em fevereiro de 2025 com uma proporção livro-a-faturamento de 1,33. A relocalização de capacidade da China para a Tailândia e o Vietnã amplia a base de manufatura da Ásia-Pacífico. A expansão de HDI está alinhada ao objetivo do mercado de tintas condutoras de reduzir perdas resistivas em traços menores. Os ciclos de produção de entrega rápida também se beneficiam de circuitos serigrafiados que reduzem as etapas de gravação. À medida que a demanda continua superando a oferta, os fornecedores de tinta asseguram contratos plurianuais com fabricantes de placas.
Expansão da Eletrônica Flexível e Vestível
Os dispositivos vestíveis requerem tintas que se estirem, mas mantenham a condutividade. Estudos científicos relatam polímeros condutores que mantêm os caminhos elétricos intactos sob flexão repetida[2]MDPI, "Polímeros Condutores para Eletrônica Flexível," mdpi.com . Métodos de impressão como jato de tinta e serigrafia reduzem o custo de fabricação para têxteis inteligentes e supercapacitores flexíveis. Monitores de saúde habilitados por IA se conectam por meio desses circuitos, adicionando volume ao mercado de tintas condutoras. A tendência vai além da eletrônica de consumo para a robótica suave e os patches biomédicos, cada um gerando formulações de tinta específicas.
Transição das Montadoras para Aquecedores Transparentes de Nanofios de Prata
Os fabricantes de equipamentos originais automotivos substituem grades opacas por aquecedores transparentes que atendem às metas de eficiência e estilo dos veículos elétricos. A tinta Activegrid da DuPont atinge 93% de transmitância mantendo-se abaixo de 20 Ω/sq após testes de durabilidade. Os prazos de qualificação de três a cinco anos significam que os programas já iniciados chegarão à produção em massa antes de 2030. Os aquecedores transparentes também aparecem em sensores de sistemas avançados de assistência ao condutor, multiplicando a demanda por unidade. O segmento automotivo cresce assim de um nicho para uma fatia considerável do mercado de tintas condutoras.
Análise de Impacto das Restrições do Mercado de Tinta Condutora*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços da prata e do cobre | -0.80% | Global | Curto prazo (≤ 2 anos) |
| Problemas de oxidação e confiabilidade em tintas à base de cobre | -0.50% | Global | Médio prazo (2 a 4 anos) |
| Limites de rendimento dos processos de tinta de grafeno rolo a rolo | -0.30% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Problemas de Oxidação e Confiabilidade em Tintas à Base de Cobre
As nanopartículas de cobre se oxidam rapidamente, adicionando camadas resistivas que prejudicam o desempenho do circuito. O revestimento polimérico reduz a oxidação, mas aumenta a viscosidade e a complexidade de impressão. Ligantes avançados podem atingir resistividade de 158 µΩ·cm, mas exigem fornos de refluxo em atmosfera inerte que elevam o custo de capital. Essas exigências de processamento limitam a penetração do cobre em produtos de alta confiabilidade, como sensores médicos ou circuitos aeroespaciais, mantendo a prata à frente apesar de seu preço premium.
Limites de Rendimento dos Processos de Tinta de Grafeno Rolo a Rolo
As linhas de CVD atuais atingem no máximo cerca de 1 m/min antes que a qualidade do grafeno se deteriore[3]Sociedade de Pesquisa de Materiais, "Grafeno CVD Rolo a Rolo," mrs.org . Velocidades mais altas criam domínios cristalinos menores, reduzindo a mobilidade da folha. O programa GRAFOL investiu EUR 10,5 milhões para fechar essa lacuna, mas a alta produção comercial ainda está a anos de distância. O gargalo restringe a adoção do grafeno a nichos de alto valor onde o preço tolera uma produção mais lenta. Até que a produção escale, a maior parte do mercado de tintas condutoras permanecerá ancorada em sistemas à base de metal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Tinta Condutora
Por Tipo:
O Domínio da Prata Enfrenta a Inovação do GrafenoAs composições de prata forneceram 77,10% do mercado de tintas condutoras em 2025, evidenciando sua condutividade incomparável para aplicações fotovoltaicas e placas de circuito. As tintas à base de grafeno, embora menores atualmente, crescem a um CAGR de 4,88%, oferecendo redução de custos e benefícios de flexibilidade. As misturas híbridas de grafeno-prata preenchem a lacuna de desempenho, facilitando a transição das pastas totalmente à base de prata. As trilhas de cobre permanecem limitadas à eletrônica de baixo custo porque a oxidação requer químicas protetoras que aumentam as etapas do processo. Os nanotubos de carbono e as classes de polímeros condutores atendem a nichos elásticos e resistentes a produtos químicos, como e-têxteis e biopatches.
O impulso de comercialização também eleva as tintas dielétricas, que permitem arquiteturas multicamadas ao isolar trilhas adjacentes, juntamente com aplicações de tinta não condutora. Formulações de grafeno à base de água que se aproximam de 1,5 × 10⁴ S/m de condutividade ameaçam a prata em sensores que podem tolerar resistência moderada. As formulações de metais preciosos que utilizam ouro e platina permanecem reservadas para dispositivos aeroespaciais ou implantáveis, onde o custo cede lugar à confiabilidade crítica para a missão. No geral, o desempenho, e não apenas o preço, dita as escolhas, garantindo a liderança da prata mesmo com o crescimento das alternativas no mercado mais amplo de tintas condutoras.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Aplicação:
A Liderança dos Fotovoltaicos Impulsiona a Inovação em SensoresOs fotovoltaicos responderam por 40,70% do tamanho do mercado de tintas condutoras em 2025, porque cada wafer do tipo N agora possui dedos de prata mais espessos para obter eficiências de célula mais altas. O avanço da IoT torna os sensores o caso de uso de crescimento mais rápido, avançando a um CAGR de 4,63% até 2031, à medida que patches de saúde e monitores industriais diminuem e se flexibilizam. As etiquetas RFID sustentam a demanda incremental da digitalização da logística, enquanto as telas sensíveis ao toque atingem um platô com a saturação dos smartphones.
A inferência de IA na borda exige caminhos térmicos robustos, levando os projetistas a adotarem tintas com melhor dissipação de calor. Sistemas de grafeno biocompatíveis abrem novos caminhos na eletrônica médica vestível, onde as alergias a metais restringem o uso de prata. As montadoras exploram a eletrônica em molde para controles de cockpit, outro canal que favorece os circuitos imprimíveis. À medida que cada novo uso emerge, ele amplia o mercado de tintas condutoras, criando uma onda contínua de oportunidades em vez de um único pico de crescimento dominante.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
Mercado de Tinta Condutora na APAC
A Ásia-Pacífico deteve 45,20% da receita de 2025 e registra um CAGR de 4,58% até 2031. Os mandatos de energia renovável da China, a construção de gigafábricas na Índia e o boom de embalagem de chips na Coreia do Sul formam um ecossistema de reforço mútuo. O Japão fornece pastas especiais e cabeças de impressão que ajustam o desempenho. A Tailândia e o Vietnã absorvem capacidade à medida que as marcas mitigam riscos geopolíticos, permanecendo, contudo, dentro da rede de valor regional. Esse agrupamento reduz os custos logísticos e acelera a iteração de produtos — vantagens difíceis de replicar por outras regiões.
Mercado de Tinta Condutora nas Américas e na EMEA
A América do Norte ocupa a segunda posição, apoiada por incentivos políticos que favorecem cadeias de suprimentos domésticas de veículos elétricos e eletrônicos de defesa. A Lei CHIPS aloca capital para novas fábricas, internalizando a demanda por interposers impressos. Os fornecedores automotivos adotam aquecedores transparentes e circuitos de gerenciamento de baterias que dependem de tintas de prata e grafeno. As regulamentações enfatizam a segurança de materiais críticos, pressionando as empresas de tinta a obter insumos regionalmente ou a reciclar metais, como a Henkel já demonstra. A Europa prioriza a sustentabilidade, valorizando as químicas à base de água que estão em conformidade com o REACH e o RoHS. Os fabricantes de equipamentos originais desenvolvem diretrizes de design circular que especificam pastas recicláveis. Os veículos elétricos lideram a adoção de coletores de corrente avançados para baterias que necessitam de materiais imprimíveis de baixa resistência. Enquanto isso, a América do Sul e o Oriente Médio e África registram crescentes investimentos em fazendas solares, mas a limitada capacidade local de conversão significa que muitas tintas ainda chegam da Ásia-Pacífico ou da Europa. Esses mercados emergentes ampliam a abrangência geográfica do mercado de tintas condutoras, sem, contudo, deslocar os líderes regionais existentes.

Análise da cadeia de valor
Os insumos upstream incluem prata, cobre e condutores à base de carbono, além de aglutinantes, solventes, dispersantes e modificadores de reologia que ajustam a imprimibilidade para deposição por serigrafia, jato de tinta ou jato de aerossol. Em 2026, a Henkel firmou parceria com a Brilliant Matters para codesenvolver tintas de prata serigrafáveis alinhadas à fabricação de alto rendimento de painéis fotovoltaicos orgânicos em rolo a rolo, conectando o desenvolvimento de materiais à produção escalável.
As atividades downstream dependem do ajuste fino de formulações, da qualificação piloto e do acesso ao mercado por meio de distribuidores e redes de fabricantes OEM. A Electroninks expandiu seu alcance de mercado em 2026 ao disponibilizar tintas de nanopartículas de ouro e prata através da Sigma-Aldrich em maio de 2026, e colaborações com a SAKATA INX e a SIIX no Japão em junho de 2026 conectam o know-how de formulação a ecossistemas locais de fabricação de eletrônicos.
Panorama Competitivo
O mercado de tintas condutoras permanece moderadamente fragmentado. As barreiras incluem profundo conhecimento em ciência dos materiais, capacidade de validação em linha piloto e redes de serviço globais. DuPont, Henkel, Sun Chemical e Heraeus aproveitam a integração vertical, desde a metalurgia do pó até a engenharia de aplicações, conferindo-lhes uma vantagem no suporte turnkey. Os portfólios de patentes fortalecem as posições ao limitar as janelas de formulação dos concorrentes.
A inovação agora se concentra na redução de custos e na conformidade ambiental. O lançamento em 2025 da Henkel de tintas de prata reciclada mostra como os participantes estabelecidos se orientam para insumos mais ecológicos sem comprometer o desempenho. A DuPont se prepara para separar sua unidade de eletrônica como Qnity, aguçando seu foco em materiais avançados para displays e vidros automotivos. Startups como a Haydale impulsionam o grafeno funcionalizado por plasma que reduz os carregamentos de prata sem perda de desempenho. As parcerias entre fabricantes de cabeças de impressão e formuladores de tinta aceleram a adoção, pois o co-desenvolvimento reduz os tempos de qualificação de linha.
A resiliência da cadeia de suprimentos tornou-se estratégica. Os grandes players abastecem a prata de múltiplas fontes e investem na fabricação regional de pastas para amortecer as interrupções logísticas. Empresas menores se diferenciam por meio da personalização rápida para projetos de IoT ou biomédicos de nicho, passando despercebidas pelos concorrentes maiores. A atividade de fusões e aquisições está prestes a aumentar à medida que os fornecedores estabelecidos adquirem boutiques de tecnologia para preencher lacunas de capacidade. A mudança em direção a formulações híbridas sugere que a próxima fronteira competitiva é ajustar as sinergias metal-carbono, em vez de uma mudança total em relação aos metais preciosos.
Líderes do Setor de Tintas Condutoras
DuPont
Henkel AG & Co. KGaA
Heraeus Holding
NovaCentrix
Sun Chemical
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Tinta Condutora
- AdNano Technologies Pvt Ltd,
- Celanese Corporation
- Creative Materials
- Daicel Corporation
- DuPont
- Henkel AG & Co. KGaA
- Heraeus Holding
- IDTechEx Ltd
- InkTec Co. Ltd.
- Johnson Matthey
- Nano Dimension
- NovaCentrix
- Parker Hannifin Corp
- Sun Chemical
- TEKRA, LLC.
- Vorbeck Materials Corp

Oportunidades de mercado e perspectivas futuras
A maior oportunidade permanece na redução da exposição a metais preciosos, preservando a condutividade de linhas finas e a confiabilidade de longo prazo em aplicações de alto volume, como fotovoltaica, encapsulamento de semicondutores e placas de circuito impresso. As tintas à base de prata mantêm uma participação de 77,10% em 2025, e a fotovoltaica representou 40,70% da receita de 2025, o que pressiona os fornecedores a reduzir a carga de prata ou substituí-la em camadas selecionadas. A inovação em materiais está, portanto, convergindo para abordagens de cobre revestido de prata e sistemas híbridos que equilibram condutividade, adesão e durabilidade.
A Henkel também destacou conceitos de tintas condutoras focados em custo na LOPEC 2026, incluindo a tecnologia de cobre revestido de prata voltada a mitigar a volatilidade dos preços de matérias-primas. Outra área de oportunidade é a simplificação de processos para substratos sensíveis à temperatura e fabricação de alto rendimento, onde tintas de cura a baixa temperatura, curáveis por UV ou sem sinterização reduzem a complexidade dos equipamentos e ampliam a adoção em eletrônicos flexíveis e superfícies inteligentes. Em junho de 2026, a Electroninks lançou uma tinta condutora de prata curável por UV (EI-1169) para deposição por jato de tinta voltada ao blindagem EMI e ao encapsulamento de semicondutores. Separadamente, o projeto Horizon Europe REFORM relatou uma prova de conceito para uma tinta condutora totalmente orgânica, sem sinterização, que cura a 20 C em julho de 2026, refletindo os esforços contínuos para estender a eletrônica impressa a plásticos, papel e outros materiais de baixo orçamento térmico, ao mesmo tempo em que facilita a integração de linhas.
Desenvolvimento Recente da Indústria no Mercado de Tinta Condutora
- Junho de 2026: A Henkel e a Brilliant Matters anunciaram uma parceria estratégica para codesenvolver tintas de prata serigrafáveis para a fabricação eficiente e de alto rendimento de painéis fotovoltaicos orgânicos (OPV). A colaboração alinha a formulação de tintas às necessidades de produção em rolo a rolo, ajudando a reduzir os ciclos de qualificação para linhas de PV impressas e reforça a OPV como via de comercialização para pastas condutoras avançadas.
- Maio de 2026: A Electroninks começou a distribuir tintas de nanopartículas de ouro e prata através da Sigma-Aldrich, ampliando o acesso a pesquisadores e fabricantes de pequena escala. Essa distribuição apoia aplicações de eletrônicos impressos em fase de prototipagem e estágio inicial.
- Fevereiro de 2024: A Heraeus Electronics adquiriu a linha de negócios de tintas eletrônicas PriElex da Kayaku. A aquisição amplia o portfólio de tintas eletrônicas da Heraeus e melhora sua capacidade de atender clientes de eletrônicos impressos com um conjunto mais amplo de materiais qualificados.


Mercado de Tinta Condutora Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange tintas condutoras formuladas que são impressas ou depositadas para formar um caminho eletricamente condutor em um substrato para usos relacionados à eletrônica e à energia. Os valores de receita são capturados para tintas utilizadas em aplicações como fotovoltaica (FV), RFID, sensores, telas sensíveis ao toque, displays e padrões de circuitos impressos.
Exclusões de escopo: Excluímos revestimentos condutores e químicas de galvanoplastia vendidos principalmente como tintas, sprays ou banhos quando não são fornecidos e utilizados como tintas condutoras imprimíveis.
Visão Geral da Segmentação
- Por Tipo
- À base de prata
- À base de cobre
- À base de grafeno
- Nanotubos de carbono
- Polímeros Condutores
- Dielétrico
- Outros Tipos (Metais Preciosos (Au, Pt), etc.)
- Por Aplicação
- Fotovoltaicos
- Identificação por Radiofrequência (RFID)
- Sensores
- Telas Sensíveis ao Toque e Displays
- Placas de Circuito Impresso
- Outras Aplicações (Aquecedores Térmicos e Eletrônica Automotiva, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho de pesquisa documental começa pelo mapeamento dos sinais de demanda que tipicamente impulsionam os volumes de tinta condutora, conectando-os em seguida aos padrões de consumo de tinta por aplicação. Apoiamo-nos em fontes públicas como o Departamento do Censo dos Estados Unidos, a Comissão de Comércio Internacional dos Estados Unidos (estatísticas de importação e exportação), o Eurostat, o UN Comtrade e estatísticas governamentais de energia e energia solar, que ajudam a ancorar as tendências de produção de eletrônicos e de energia fotovoltaica.
Para evitar a dependência excessiva de um único conjunto de dados, a base de evidências é distribuída entre relatórios anuais de empresas e apresentações a investidores, periódicos técnicos sobre eletrônica impressa e bases de dados de patentes para orientação sobre materiais e formulações, além de publicações de associações comerciais. Em alguns casos, também utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, consultas de patentes e verificações de importação e exportação em nível de remessa, principalmente para confirmar intervalos em vez de forçar o modelo. Essas fontes de pesquisa documental são meramente ilustrativas, e outras referências públicas foram utilizadas para verificações cruzadas e esclarecimentos durante o estudo.
Entrevistas Primárias e Pesquisas
As discussões primárias foram utilizadas para confirmar como as tintas são precificadas e comercializadas nos principais casos de uso, e para compreender onde a adoção está crescendo ou desacelerando (por exemplo, em RFID, FV e sensores impressos). Conversamos com fornecedores de materiais, formuladores, conversores downstream e especialistas do lado das aplicações na APAC, EMEA e nas Américas, de modo que as mudanças regionais de fabricação e os ciclos de qualificação foram refletidos nas premissas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 14% | APAC: 44% |
| Nível intermediário: 42% | Líderes funcionais/de unidade: 29% | EMEA: 35% |
| Participantes menores: 19% | Gerentes: 57% | Américas: 21% |
Dimensionamento de Mercado e Previsão
A construção central utiliza uma abordagem de cima para baixo, na qual a demanda por aplicação é reconstruída a partir da atividade do mercado final e, em seguida, convertida em valor de tinta usando faixas típicas de carregamento, rendimento e preço. Para a tinta condutora, os insumos relevantes incluem tendências de produção de eletrônica impressa, adições de instalações de energia fotovoltaica, direção do volume de etiquetas RFID, produção de módulos de display flexível e touch, e a participação de circuitos que migram de padrões gravados para impressos.
Esses totais foram corroborados com aproximações seletivas de baixo para cima, como um preço médio de venda amostrado multiplicado por uma verificação de volume para químicas de tinta comuns, além de uma verificação de sanidade de receita de fornecedores para linhas expostas onde há divulgação. Quando uma visão de baixo para cima está incompleta devido à receita de empresas privadas não estar visível, a lacuna é tratada aplicando taxas de captura conservadoras vinculadas ao footprint de fabricação observado e ao feedback do canal.
As previsões foram produzidas usando análise de cenários apoiada pelo consenso de especialistas sobre o ritmo de substituição, movimentação de preços de materiais (notadamente prata e cobre) e cronogramas de qualificação em eletrônica. O resultado é mantido reproduzível, com cada premissa principal rastreada até um indicador de demanda ou uma contribuição de entrevista e, em seguida, submetida a testes de sensibilidade.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo são verificados em relação a sinais independentes, incluindo a direção da produção regional de eletrônicos, o ritmo de implantação de energia fotovoltaica e as mudanças nos fluxos comerciais de matérias-primas e intermediários relevantes. Se alguma região ou aplicação apresentar um salto inesperado, as premissas são revisadas e ligações de acompanhamento são acionadas para confirmar se trata de uma mudança real ou de um artefato de modelagem.
Antes da aprovação final, os números passam por uma revisão analítica em múltiplas etapas, na qual a economia unitária, as taxas de crescimento e os níveis implícitos de penetração são comparados com o que os respondentes descreveram como realista. O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como oscilações acentuadas nos preços de insumos ou grandes mudanças de capacidade. Imediatamente antes da entrega, uma atualização final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Tinta Condutora da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para tinta condutora nem sempre coincidem porque o escopo é definido de forma diferente e porque as premissas de precificação e adoção são atualizadas em cronogramas distintos. As diferenças também surgem quando uma estimativa utiliza previsões de longo prazo e outra permanece mais próxima das realidades de capacidade e qualificação de curto prazo.
Algumas publicações parecem incorporar categorias adjacentes, como revestimentos condutores ou materiais mais amplos de eletrônica impressa, o que pode elevar os totais mesmo que os volumes de tinta permaneçam inalterados. No dimensionamento da Mordor Intelligence, a receita é contabilizada apenas para tintas vendidas como formulações condutoras imprimíveis para aplicações definidas, e os valores são alinhados a indicadores de demanda por aplicação e faixas de preço médio de venda confirmadas em entrevistas, em vez de depender de uma única expansão baseada em CAGR.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,39 bilhões de USD (2026) | |
| Publicador de Pesquisa do Setor A | 3,24 bilhões de USD (2024) | Utiliza um ano base de 2024 e um enquadramento de produto mais amplo por tipo de produto e aplicação, o que pode alterar os totais dependendo de se as receitas de materiais de eletrônica impressa relacionados estão incluídas. A longa janela de previsão também amplifica as premissas de crescimento e pode afastar o valor implícito de 2026 das verificações de demanda de curto prazo. |
| Publicador Global B | 4,26 bilhões de USD (2026) | Provavelmente aplica uma estrutura de segmentação mais ampla (tecnologia, substrato e uso final) que pode incorporar linhas de gastos adicionais além da receita exclusiva de tintas. O valor mais elevado para 2026 também pode resultar de premissas mais agressivas de progressão do preço médio de venda, especialmente se os custos de insumos de metais preciosos forem repassados mais rapidamente do que os ciclos contratuais típicos. |
Em conjunto, a dispersão é explicada principalmente pelo que é contabilizado como receita de tinta versus materiais adjacentes, além da velocidade com que se assume que os preços e a adoção avançarão em RFID, FV e sensores impressos. Nossa abordagem permanece transparente porque cada total por aplicação pode ser rastreado até um sinal de demanda, uma premissa de conversão e uma faixa de preços que pode ser verificada e atualizada.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de tintas condutoras?
O mercado de tintas condutoras é avaliado em USD 3,39 bilhões em 2026 e deve atingir USD 4,11 bilhões até 2031.
Qual segmento detém a maior participação no mercado de tintas condutoras?
As tintas à base de prata lideram com uma participação de 77,10% em 2025, em grande parte devido ao seu uso em células fotovoltaicas.
Qual aplicação está crescendo mais rapidamente no mercado de tintas condutoras?
As aplicações em sensores crescem a um CAGR de 4,63% até 2031 com a proliferação de dispositivos IoT e vestíveis.
Por que a Ásia-Pacífico domina o mercado de tintas condutoras?
A região abriga cadeias de suprimentos integradas de eletrônica, fortes metas de energia renovável e políticas governamentais de apoio, resultando em uma participação de receita de 45,20% em 2025.
Como as oscilações nos preços das matérias-primas estão afetando o setor de tintas condutoras?
A volatilidade nos preços da prata e do cobre pressiona as margens, levando os fornecedores a adotar materiais híbridos ou reciclados e modelos de precificação dinâmica.
Página atualizada pela última vez em:



