
Tamanho e Participação do Mercado de Equipamentos de Qualidade de Energia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 20.3 Bilhões de dólares |
| Tamanho do Mercado (2031) | 28.26 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.83 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Qualidade de Energia pela Mordor Intelligence
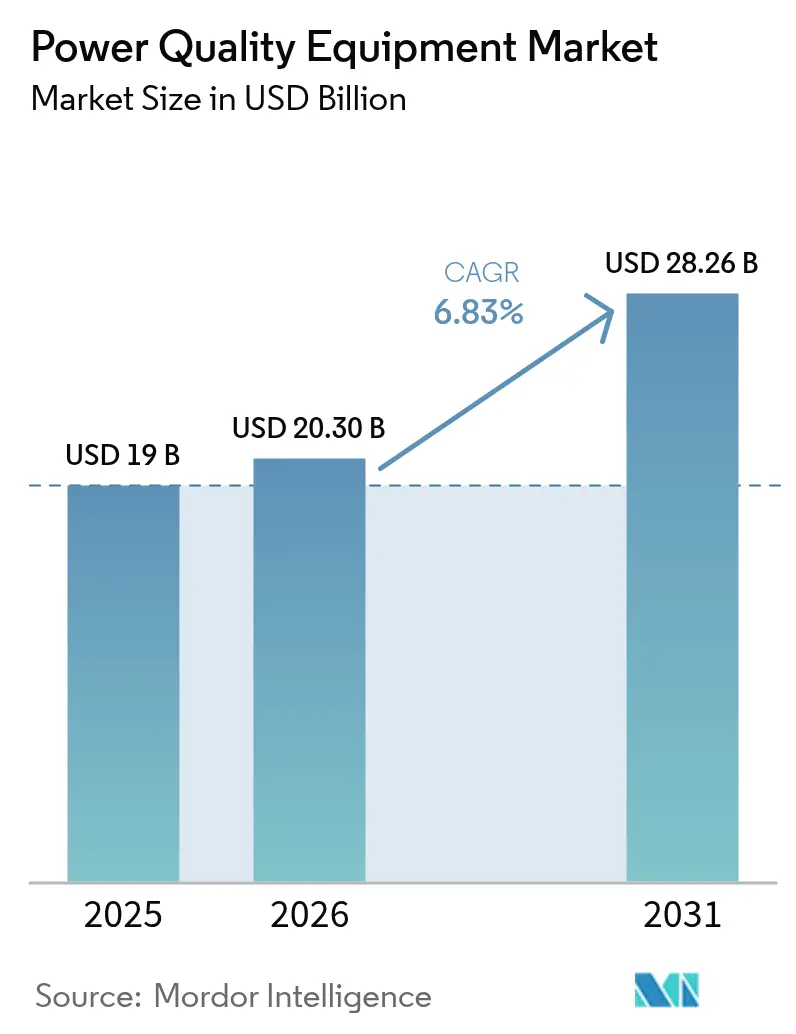
O tamanho do Mercado de Equipamentos de Qualidade de Energia foi avaliado em USD 19 bilhões em 2025 e estima-se que cresça de USD 20,3 bilhões em 2026 para atingir USD 28,26 bilhões até 2031, a um CAGR de 6,83% durante o período de previsão (2026-2031).
A crescente digitalização das fábricas, a expansão da capacidade de energia renovável e a rápida construção de centros de dados evidenciam por que até mesmo distúrbios de energia de microssegundos se traduzem agora em custosas paralisações em indústrias globais. Concessionárias e fabricantes estão migrando da proteção reativa para sistemas preditivos orientados por software que diagnosticam e corrigem problemas em tempo real. A crescente implantação de eletrônica de potência avançada, algoritmos de aprendizado de máquina e controles de rede bidirecionais está redefinindo a qualidade de energia de uma tarefa de manutenção de nicho para um habilitador estratégico de eletrificação e sustentabilidade. A Ásia-Pacífico detém quase metade da demanda global, sustentada por investimentos recordes em redes na China e pela expansão de renováveis na Índia.
Principais Conclusões do Relatório
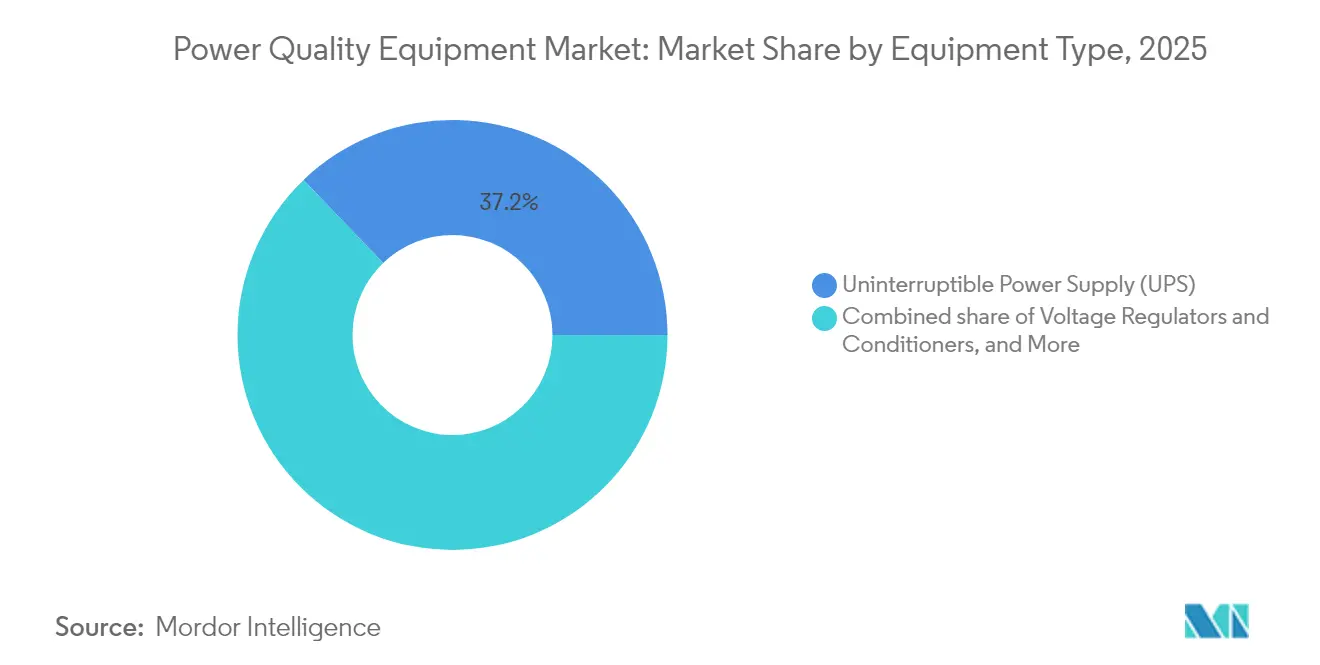
- Por tipo de equipamento, os sistemas de Fonte de Alimentação Ininterrupta capturaram 37,18% da participação do mercado de equipamentos de qualidade de energia em 2025. Os reguladores e condicionadores de tensão estão avançando a um CAGR de 9,62% até 2031, o ritmo mais rápido dentro do mercado de equipamentos de qualidade de energia.
- Por fase, as soluções trifásicas lideraram com 60,05% de participação do mercado de equipamentos de qualidade de energia em 2025, enquanto os produtos monofásicos estão posicionados para um CAGR de 7,12% até 2031.
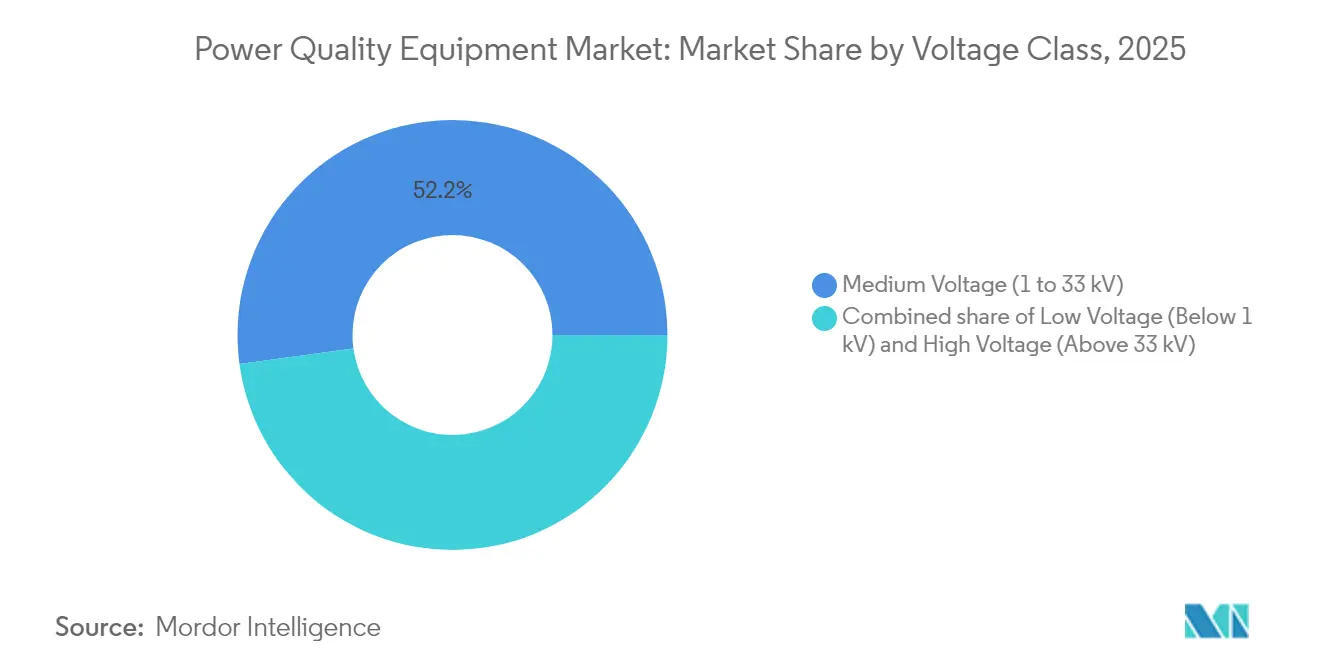
- Por classe de tensão, os dispositivos de média tensão responderam por 52,15% de participação do tamanho do mercado de equipamentos de qualidade de energia em 2025; as unidades de baixa tensão têm previsão de registrar o maior CAGR de 8,01% até 2031.
- Por aplicação, projetos de integração de renováveis e centros de dados representaram conjuntamente 32,45% do tamanho do mercado de equipamentos de qualidade de energia em 2025, enquanto a infraestrutura de recarga rápida de veículos elétricos está projetada para expandir a um CAGR de 9,08% entre 2026 e 2031.
- Por usuário final, instalações comerciais e industriais detiveram 62,35% de participação de mercado em 2025; as concessionárias constituem a base de usuários de crescimento mais rápido, a um CAGR de 7,18% até 2031.
- Por geografia, a Ásia-Pacífico respondeu pela maior participação, de 48,05% em 2025, e também deve crescer mais rapidamente, a um CAGR de 8,22% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento rápido de eletrônicos sensíveis em processos da Indústria 4.0 | +1.8% | Global, com ganhos iniciais na Alemanha, China e Japão | Médio prazo (2-4 anos) |
| Expansão de centros de dados que exigem energia de alta disponibilidade | +1.5% | Global, concentrado na América do Norte e núcleo da APAC | Curto prazo (≤ 2 anos) |
| Investimentos em redes inteligentes e modernização de T&D | +1.2% | Global, com transbordamento para economias em desenvolvimento | Longo prazo (≥ 4 anos) |
| Normas rigorosas globais de qualidade de energia (IEEE 519, EN 50160) | +0.9% | Global, com aplicação regulatória na UE e América do Norte | Médio prazo (2-4 anos) |
| Eletrificação de embarcações marítimas impulsionando a demanda por mitigação harmônica | +0.6% | Global, com ganhos iniciais na Noruega, Países Baixos e Singapura | Longo prazo (≥ 4 anos) |
| Eletrolisadores de hidrogênio verde no local que necessitam de energia ultrarrefinada | +0.4% | UE, Austrália, Oriente Médio, com transbordamento para APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento rápido de eletrônicos sensíveis em processos da Indústria 4.0
As linhas de manufatura de precisão agora dependem de temporização de sub-microssegundos e controles orientados por IA que toleram mínima variação de tensão. A reaprovação em 2024 das regras de imunidade a afundamentos de tensão SEMI F47 intensificou a demanda por restauradores dinâmicos de tensão e filtros ativos capazes de agir em milissegundos [1]SEMI, "Norma de Imunidade a Afundamentos de Tensão SEMI F47 Reaprovada," semi.org. O risco de paralisação em fábricas de semicondutores e plantas automotivas eleva a continuidade de energia de um custo de manutenção a um diferencial competitivo. À medida que as fábricas incorporam mais modelos de aprendizado de máquina, a energia limpa e contínua torna-se essencial para a precisão algorítmica, impulsionando o mercado de equipamentos de qualidade de energia.
Expansão de centros de dados que exigem energia de alta disponibilidade
As densidades de rack tendendo a 1 MW e os clusters de IA com resfriamento líquido impõem metas rígidas de regulação de tensão de ±1%, que as topologias de fontes de alimentação ininterrupta legadas têm dificuldade em cumprir. Os operadores de hiperescala implantam arquiteturas modulares que distribuem funções de filtragem e bateria, eliminando pontos únicos de falha enquanto reduzem perdas [2]Vertiv, "Tendências de Centros de Dados 2025," vertiv.com. Bombas de resfriamento e trocadores de calor em fileira adicionam distorção harmônica, intensificando a demanda por filtros ativos. Com os centros de dados absorvendo agora 3-4% da eletricidade global, a distribuição inteligente de energia que se adapta a cargas de trabalho em tempo real está reformulando o mercado de equipamentos de qualidade de energia.
Investimentos em redes inteligentes e modernização de T&D
Os gastos com sistemas de distribuição de concessionárias subiram para USD 50,9 bilhões em 2023, e os desembolsos com armazenamento saltaram sete vezes em um ano, catalisando a adoção de STATCOMs e reguladores de tensão avançados [3]Administração de Informações de Energia dos EUA, "Investimentos em Infraestrutura de Rede Impulsionam Aumento nos Gastos das Concessionárias," eia.gov. A classificação dinâmica de linhas e os inversores formadores de rede aumentam a capacidade de transferência sem novas linhas, mas também exigem controle harmônico preciso. A infraestrutura avançada de medição oferece às concessionárias visibilidade até o medidor do cliente, possibilitando correções direcionadas de qualidade de energia que reforçam o crescimento de longo prazo do mercado de equipamentos de qualidade de energia.
Normas rigorosas globais de qualidade de energia (IEEE 519, EN 50160)
A atualização de 2022 do IEEE 519 apertou os limites de distorção de corrente no ponto de acoplamento comum, levando fabricantes e concessionárias a adotar monitoramento em tempo real com ações corretivas automatizadas. Estudos de campo mostram que 37% das instalações nos EUA ultrapassam os limites harmônicos, sinalizando demanda latente por retrofits. A EN 50160 complementa as regras do IEEE em toda a Europa, garantindo compatibilidade de equipamentos em redes transfronteiriças e impulsionando continuamente a aquisição de instrumentos que verificam a conformidade.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo inicial de soluções avançadas de qualidade de energia | -1.1% | Global, afetando particularmente mercados emergentes | Curto prazo (≤ 2 anos) |
| Escassez de profissionais qualificados em análise de qualidade de energia | -0.8% | Global, agudo nas regiões APAC e MEA | Médio prazo (2-4 anos) |
| Surgimento de transformadores de estado sólido reduzindo a demanda autônoma de qualidade de energia | -0.5% | América do Norte e UE, mercados de adoção inicial | Longo prazo (≥ 4 anos) |
| Acionamentos com frente ativa do OEM reduzindo as vendas de filtros no mercado de reposição | -0.3% | Global, concentrado em centros de automação industrial | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo inicial de soluções avançadas de qualidade de energia
Os STATCOMs em escala de concessionária custam de USD 1 a 3 milhões por unidade e frequentemente exigem valores iguais em engenharia e comissionamento, estendendo os períodos de retorno para até cinco anos em algumas regiões. Flutuações cambiais e tarifas de importação inflacionam ainda mais os preços para compradores em países em desenvolvimento. Os fornecedores estão contra-atacando com a modularização dos sistemas, permitindo atualizações faseadas que se adequam aos ciclos orçamentários, enquanto o financiamento baseado em serviços converte despesas de capital em fluxos de opex previsíveis; no entanto, a adoção de curto prazo no mercado de equipamentos de qualidade de energia permanece limitada.
Escassez de profissionais qualificados em análise de qualidade de energia
As instalações modernas combinam eletrônica de potência, controles e análise de dados, mas os currículos universitários estão atrasados, produzindo menos técnicos para configurar e manter tais sistemas. Empresas do Sudeste Asiático e do Golfo frequentemente importam engenheiros expatriados, elevando os custos dos projetos e prolongando os cronogramas. Os esquemas de certificação do setor e as academias de fornecedores estão se expandindo, mas a lacuna entre oferta e demanda deve persistir até 2028, moderando o crescimento do setor de equipamentos de qualidade de energia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
Os Sistemas de Fonte de Alimentação Ininterrupta Lideram o MercadoOs sistemas de Fonte de Alimentação Ininterrupta detiveram 37,18% do mercado de equipamentos de qualidade de energia em 2025, demonstrando seu papel crítico na proteção de servidores, dispositivos médicos e controladores industriais. Os reguladores e condicionadores de tensão lideram o crescimento a um CAGR de 9,62% até 2031, refletindo a crescente sensibilidade da eletrônica a até mesmo pequenas excursões de tensão. Os modelos inteligentes de fonte de alimentação ininterrupta com manutenção preditiva melhoram o tempo de atividade e reduzem os custos do ciclo de vida, consolidando ainda mais a dominância do segmento. Os filtros harmônicos desfrutam de demanda estável em meio à adoção mais ampla de inversores de frequência variável em fábricas.
Os compensadores estáticos de VAR e as plataformas STATCOM estão ganhando tração à medida que as redes integram maior energia renovável, criando oportunidades para implantações de média tensão que estabilizam tensão e frequência em tempo real. O lançamento em 2025 da Socomec de uma fonte de alimentação ininterrupta de alta densidade com 99% de eficiência ressalta como os fornecedores combinam economia de espaço com ganhos de energia, reforçando a expansão geral do tamanho do mercado de equipamentos de qualidade de energia. Os dispositivos de proteção contra surtos também se beneficiam da norma atualizada IEC 61643-01:2024, enquanto os comutadores de transferência estática penetram em campi de missão crítica que não podem tolerar nem mesmo interrupções de milissegundos.


Por Fase:
Dominância Trifásica em Aplicações IndustriaisAs arquiteturas trifásicas comandaram 60,05% de participação do mercado de equipamentos de qualidade de energia em 2025, pois fábricas, refinarias e torres comerciais preferem sua maior eficiência e equilíbrio de carga inerente. Os controladores avançados agora medem e corrigem cada fase de forma independente, minimizando o desequilíbrio e reduzindo o estresse nos transformadores. As unidades monofásicas estão projetadas para crescer a um CAGR de 7,12%, impulsionadas por inversores solares residenciais e pequenos estabelecimentos comerciais onde a simplicidade supera os ganhos de eficiência.
Os carregadores residenciais de veículos elétricos e os painéis fotovoltaicos em telhados especificam cada vez mais filtros monofásicos inteligentes que se comunicam com plataformas de gestão predial. Enquanto isso, os usuários industriais padronizam projetos trifásicos para aproveitar as economias de escala em cabeamento e equipamentos de manobra à medida que a eletrificação global acelera, consolidando a dominância de longo prazo dentro do mercado de equipamentos de qualidade de energia.
Por Classe de Tensão:
Liderança de Média Tensão Reflete Foco em InfraestruturaOs sistemas de média tensão (1–33 kV) responderam por 52,15% de participação do tamanho do mercado de equipamentos de qualidade de energia em 2025, servindo como interface entre a transmissão de alta tensão e o uso final de baixa tensão. Os alimentadores de distribuição experimentam diversas fontes harmônicas, levando as concessionárias a instalar dispositivos dinâmicos de VAR em subestações. Os produtos de baixa tensão crescerão mais rapidamente a um CAGR de 8,01% até 2031, à medida que residências e pequenas empresas adicionam cargas inteligentes que exigem condicionamento local.
As soluções de alta tensão sustentam a demanda em renováveis voltadas para exportação, como a energia eólica offshore, ilustrada pela implantação de STATCOM da Hitachi Energy em Hornsea 4, que estabiliza a tensão nos cabos submarinos. Os equipamentos modulares de baixa tensão também ganham terreno graças a projetos plug-and-play que podem ser instalados em painéis existentes sem interrupções, sustentando o impulso para o mercado mais amplo de equipamentos de qualidade de energia.
Por Aplicação:
A Integração de Renováveis Lidera a Transformação do MercadoOs projetos de integração de renováveis e centros de dados capturaram conjuntamente 32,45% de participação do mercado de equipamentos de qualidade de energia em 2025, à medida que as redes absorvem a produção variável de energia solar e eólica, enquanto os provedores de nuvem exigem disponibilidade quase perfeita. Os sistemas de armazenamento de energia em baterias formadores de rede agora entregam serviços de energia e qualidade de energia, fazendo a ponte entre a geração intermitente e as cargas digitais sensíveis.
A infraestrutura de recarga rápida de veículos elétricos tem previsão de registrar o maior CAGR de 9,08% até 2031, exigindo supressão harmônica em tempo real para proteger alimentadores adjacentes. As instalações de petróleo e gás mantêm demanda resiliente por condicionadores de energia robustos em locais remotos, enquanto a eletrificação marítima introduz requisitos de nicho para filtros harmônicos resistentes à corrosão, adicionando diversidade ao setor de equipamentos de qualidade de energia.
Por Usuário Final:
Dominância Comercial e IndustrialOs usuários comerciais e industriais detiveram 62,35% de participação do mercado de equipamentos de qualidade de energia em 2025, pois paralisações em fábricas ou hospitais podem custar milhões por incidente. As concessionárias, no entanto, estão posicionadas para um CAGR de 7,18% até 2031, impulsionadas por incentivos regulatórios para integrar recursos de energia distribuída, garantindo ao mesmo tempo a qualidade da tensão.
As cooperativas elétricas agora pilotam tarifas de energia premium que incluem monitoramento harmônico em tempo real, oferecendo serviços diferenciados a inquilinos de alta tecnologia. Os clientes residenciais adotam inversores-condicionadores combinados integrados a pacotes de energia fotovoltaica em telhado e bateria, ampliando a base de usuários do mercado de equipamentos de qualidade de energia.

Análise Geográfica
Mercado de Equipamentos de Qualidade de Energia da APAC
A Ásia-Pacífico manteve 48,05% de participação de mercado em 2025 e está projetada para um CAGR de 8,22% até 2031, ancorada pelo investimento de 88,7 bilhões de USD da China em redes elétricas em 2025 e pela expansão de energias renováveis da Índia, que juntos demandam condicionamento sofisticado. Inovadores regionais como a Huawei Digital Power implantam armazenamento de formação de rede que combina controle de frequência com arbitragem de energia, acelerando a adoção. O Japão e a Coreia do Sul agregam impulso por meio de melhorias de qualidade de energia impulsionadas por semicondutores que atendem a rigorosos critérios de imunidade a afundamentos de tensão.
Mercado de Equipamentos de Qualidade de Energia da América do Norte
A América do Norte ocupa o segundo lugar, impulsionada pela construção de data centers de hiperescala e por planos de modernização de serviços públicos de 1,42 bilhões de USD na Pensilvânia, com ênfase em regulação avançada de tensão. Os incentivos fiscais federais para o fortalecimento da rede intensificam os gastos com STATCOMs e filtros harmônicos, enquanto os investimentos canadenses em pesquisa de HVDC cultivam expertise nacional, reforçando assim a demanda regional no mercado de equipamentos de qualidade de energia.
Mercado de Equipamentos de Qualidade de Energia da Europa
A Europa concentra-se na integração de energias renováveis e na descarbonização industrial, exemplificada pelo primeiro STATCOM de formação de rede de 300 MVAr da Alemanha, que estabiliza uma rede com alta participação de energia eólica. As pressões de conformidade com a EN 50160 levam os locais comerciais a implantar monitoramento permanente. A agenda de independência energética da UE fomenta a aquisição de dispositivos eficientes de qualidade de energia que reduzem as perdas em clusters industriais eletrificados, sustentando a expansão constante do mercado de equipamentos de qualidade de energia.


Panorama regulatório
Os requisitos de qualidade de energia são moldados por normas internacionais de medição e compatibilidade, juntamente com regras de implementação específicas por região que afetam a forma como medidores, filtros e dispositivos de correção ativa são especificados. A IEC 61000-4-30:2025 (publicada em outubro de 2025) reforçou a padronização dos métodos de medição de qualidade de energia para sistemas de 50/60 Hz, enquanto a IEC TS 62749:2026 (publicada em março de 2026) atualizou os métodos de avaliação para redes públicas de baixa, média e alta tensão de até 230 kV, apoiando uma avaliação e relato mais consistentes do lado das concessionárias.
No lado dos equipamentos, a EN IEC 63497:2026 (publicada em abril de 2026 pela CENELEC) fornece uma estrutura de produto para dispositivos de correção ativa conectados em derivação, incluindo geradores estáticos de VAR e filtros harmônicos ativos, moldando os testes de conformidade e a aquisição na Europa. A China implementou a GB/T 19862-2025 em fevereiro de 2026, atualizando os requisitos gerais para equipamentos de monitoramento de qualidade de energia, juntamente com os princípios da GB/Z 44118.1-2024 para gestão técnica de qualidade de energia (implementados em setembro de 2024). Na UE, o Regulamento (UE) 2025/2052 da Comissão (promulgado em outubro de 2025) acrescenta requisitos de ecodesign para fontes de alimentação externas, o que reforça as considerações de eficiência e interoperabilidade que se estendem às arquiteturas conectadas de condicionamento de energia usadas em instalações comerciais e industriais.
Cenário Competitivo
O mercado de equipamentos de qualidade de energia exibe consolidação moderada, pois Schneider Electric, ABB, Eaton e Siemens coletivamente alavancam plantas globais e amplos portfólios para garantir projetos multinacionais. Os participantes estabelecidos cada vez mais integram análises em nuvem ao hardware, transformando produtos em plataformas baseadas em assinatura que preveem falhas e automatizam o envio de serviços.
Alianças estratégicas e aquisições seletivas se intensificam: a parceria de 2025 da Eaton com a Siemens Energy acelera as implantações de centros de dados turnkey, enquanto a aquisição do SEAM Group pela ABB estende os serviços de ciclo de vida em locais norte-americanos. Os concorrentes asiáticos exploram vantagens de custo e apoio estatal para penetrar em mercados emergentes, pressionando as margens tradicionais e empurrando os participantes estabelecidos para camadas de software de maior valor.
As escassezes de componentes desde 2023 provocaram pesadas injeções de capital: a Hitachi Energy comprometeu um adicional de USD 250 milhões para capacidade de transformadores, e a HD Hyundai Electric anunciou USD 274 milhões para expandir plantas nos EUA e na Coreia. Essas iniciativas ressaltam uma corrida estratégica para localizar a produção perto dos centros de demanda de alto crescimento, moldando ainda mais a competição dentro do setor de equipamentos de qualidade de energia.
Líderes do Setor de Equipamentos de Qualidade de Energia
Siemens AG
Schneider Electric SE
Eaton Corporation plc
ABB Ltd / Hitachi Energy (FACTS combinado)
Vertiv Holdings Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Equipamentos de Qualidade de Energia
- Hitachi Energy Ltd
- Siemens AG
- Eaton Corporation plc
- Emerson Electric Co.
- Schneider Electric SE
- General Electric Co.
- Toshiba Corp.
- Schaffner Holding AG
- MTE Corporation
- Active Power Inc.
- ABB Ltd
- Vertiv Holdings Co.
- Huawei Digital Power
- Mitsubishi Electric Corp.
- Delta Electronics Inc.
- Piller Power Systems
- Socomec SA
- Legrand SA
- K-Star
- Kehua Tech

Oportunidades de mercado e perspectivas futuras
As atualizações de padronização estão criando demanda de curto prazo por monitoramento e verificação prontos para conformidade, particularmente onde concessionárias e grandes instalações precisam de métodos harmonizados e qualificações de dispositivos. A IEC 61000-4-30:2025 e a IEC TS 62749:2026 elevam o padrão para medição consistente e avaliação de rede até 230 kV, enquanto a implementação da GB/T 19862-2025 na China (fevereiro de 2026) e os princípios de gestão técnica da GB/Z 44118.1-2024 institucionalizam programas de qualidade de energia que favorecem medidores modernos, monitores permanentes e plataformas habilitadas para análise de dados. No lado corretivo, a EN IEC 63497:2026 esclarece as expectativas de EMC, segurança e desempenho para dispositivos de correção ativa conectados em derivação (incluindo filtros harmônicos ativos e geradores estáticos de VAR), apoiando uma seleção e qualificação de produtos mais padronizadas.
A localização da cadeia de suprimentos e a expansão de capacidade em torno da infraestrutura de data centers e da rede elétrica também estão criando uma demanda operacional por equipamentos de qualidade de energia integrados a quadros de distribuição, transformadores e blocos de energia modulares. Em abril de 2026, a Eaton anunciou um investimento de USD 30 milhões para uma instalação de fabricação de quadros de distribuição de 370.000 pés quadrados em Bellevue, Nebraska, orientada para sistemas de energia modulares e escaláveis para data centers. Em junho de 2026, a Hitachi Energy iniciou as obras de uma expansão de USD 457 milhões em South Boston, Virgínia, para criar o maior site do país para produção de grandes transformadores de potência, e a Siemens divulgou novos investimentos ligados à demanda de infraestrutura de energia proveniente de IA e data centers (incluindo um plano relatado de EUR 300 milhões para expandir a produção de quadros de distribuição em Frankfurt e Offenbach, Alemanha, em julho de 2026). Esses movimentos expandem a disponibilidade de infraestrutura elétrica upstream, onde a mitigação harmônica, a regulação de tensão e o monitoramento são cada vez mais especificados como parte de arquiteturas de energia empacotadas e de alta disponibilidade.
Recent Industry Developments in Mercado de Equipamentos de Qualidade de Energia
- Julho de 2026: A ABB anunciou a aquisição da especialista francesa em eletrônica de potência de carboneto de silício (SiC), a Advantics. O negócio fortalece o acesso da ABB a comutação de alta eficiência e blocos de conversão de maior densidade de potência, apoiando arquiteturas de conversão de energia de próxima geração usadas em sistemas de carregamento rápido e de energia CC, onde o desempenho de qualidade de energia é fundamental.
- Março de 2026: A Eaton colaborou com a NVIDIA para revelar sua plataforma Beam Rubin DSX para data centers de IA, centrada em infraestrutura de energia modular da rede ao chip. O lançamento reforça uma transição para blocos de energia integrados e conteinerizados que combinam funções de conversão, monitoramento e condicionamento para reduzir os prazos de implantação de cargas digitais de alta densidade.
- Julho de 2024: A IEC publicou a IEC 61000-2-4:2024, definindo níveis de compatibilidade para perturbações conduzidas de baixa frequência em ambientes elétricos industriais. A atualização consolida expectativas de compatibilidade mais rígidas em instalações industriais e apoia a adoção mais ampla de equipamentos de monitoramento e mitigação para validar e manter condições de energia conformes.


Mercado de Equipamentos de Qualidade de Energia Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de equipamentos de qualidade de energia é definido como a receita obtida com dispositivos usados para monitorar, corrigir e manter a qualidade da energia elétrica, permitindo que usuários finais e operadores de rede reduzam distúrbios como harmônicos, quedas de tensão e transitórios.
Exclusões de escopo: excluímos serviços de instalação elétrica de rotina e quadros de distribuição gerais que não são vendidos principalmente para monitoramento ou correção de qualidade de energia.
Visão geral da segmentação
- Por Tipo de Equipamento
- Fonte de Alimentação Ininterrupta (UPS)
- Filtros Harmônicos
- Compensadores Estáticos de VAR (SVC/STATCOM)
- Medidores de Qualidade de Energia
- Dispositivos de Proteção contra Surtos
- Filtros Ativos de Potência
- Comutadores de Transferência Estática
- Reguladores e Condicionadores de Tensão
- Outros Tipos de Equipamentos
- Por Fase
- Monofásico
- Trifásico
- Por Classe de Tensão
- Baixa Tensão (Abaixo de 1 kV)
- Média Tensão (1 a 33 kV)
- Alta Tensão (Acima de 33 kV)
- Por Aplicação
- Integração de Renováveis
- Automação e Robótica
- Infraestrutura de Recarga Rápida de Veículos Elétricos
- Operações de Petróleo e Gás
- Plataformas Marítimas e Offshore
- Outros
- Por Usuário Final
- Concessionárias
- Comercial e Industrial
- Residencial
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Austrália
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Chile
- Resto da América do Sul
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Egito
- Resto do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com o mapeamento do limite de produto e dos centros de demanda para equipamentos de qualidade de energia, ligando-os depois a sinais do sistema elétrico publicados regularmente. Utilizamos fontes públicas como a Agência Internacional de Energia (tendências de demanda de eletricidade e rede), a Administração de Informações de Energia dos EUA (indicadores de consumo de energia), o material de programa do Departamento de Energia dos EUA sobre confiabilidade da rede, e orientações sobre normas de qualidade de energia de documentos do IEEE e da IEC que esclarecem quais problemas específicos esses produtos abordam.
Para manter os números fundamentados, também revisamos relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa para entender os padrões típicos de adoção pelos usuários finais e a direção de preços. Em alguns pontos, utilizamos assinaturas pagas apenas para inteligência financeira de empresas, verificações de linhas comerciais de embarque e consultas de patentes, principalmente para reduzir lacunas onde as divulgações públicas não eram suficientemente detalhadas. As fontes listadas aqui não são exaustivas, e muitas outras referências públicas e do setor também foram usadas para verificações cruzadas e esclarecimentos.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentrou em validar como a demanda é efetivamente acionada e como os compradores decidem entre hardware corretivo e ferramentas de monitoramento, de forma que nossas premissas não se baseassem apenas em narrativas publicadas. Conversamos com uma combinação de fabricantes, parceiros de canal, concessionárias e grandes usuários industriais nas principais regiões, e depois usamos suas contribuições para confirmar o momento de adoção, os ciclos típicos de substituição e a faixa prática de movimento do ASP por família de produtos.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos: 21% | APAC: 39% |
| Nível médio: 49% | Líderes funcionais/de unidade: 20% | EMEA: 37% |
| Participantes menores: 22% | Gerentes: 59% | Américas: 24% |
Dimensionamento e Previsão de Mercado
O dimensionamento começou com uma construção top-down que reconstrói o conjunto de receitas endereçáveis a partir de onde o estresse de qualidade de energia é mais visível, e onde os gastos corretivos são normalmente orçados, e só então os totais são finalizados. Em termos práticos, ancoramos o modelo ao crescimento do consumo de eletricidade e às áreas de foco de confiabilidade da rede, e depois aplicamos premissas de adoção e intensidade de gastos entre os principais grupos de usuários finais que normalmente implantam esses sistemas.
As principais entradas usadas para moldar o modelo incluíram o ritmo de adições de carga industrial, a integração de renováveis que aumenta a volatilidade de tensão e harmônicos, a expansão de data centers e cargas críticas comerciais, as necessidades típicas de correção ligadas a eventos de distorção harmônica e queda de tensão, e uma progressão realista de ASP por categoria de equipamento (incluindo mudanças de mix em direção a monitoramento e controles digitais). Após a formação do conjunto total, verificações bottom-up seletivas foram realizadas usando indicações amostradas de receita de fornecedores, feedback de canal sobre volumes e faixas de ASP para ajustar qualquer superestimação nos primeiros anos. Onde as divulgações das empresas não eram claramente atribuíveis, a receita foi alocada usando indicações de mix de produtos e fatores de divisão baseados em entrevistas.
A previsão utilizou análise de cenários apoiada por consenso de especialistas sobre a rapidez com que a densidade de cargas críticas e os gastos com modernização da rede irão evoluir, e então os cenários foram traduzidos em um caso base único que mantém as taxas de crescimento consistentes com sinais observáveis de eletricidade e infraestrutura.
Validação de Dados e Ciclo de Atualização
A validação foi feita por meio de múltiplos pontos de verificação para que o viés de fonte única não dominasse o número final. Comparamos os resultados do modelo com sinais independentes, como a direção da demanda de eletricidade, iniciativas públicas de confiabilidade da rede e a dispersão observada de adoção por tipo de usuário final compartilhada nas entrevistas, e depois investigamos qualquer variação que parecesse fora do padrão.
Antes da aprovação final, as premissas e os cálculos intermediários foram revisados entre analistas, seguidos por uma verificação final de variância no nível regional e por família de equipamentos. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram a lógica de demanda ou de preços, como mudanças importantes de política de rede ou uma movimentação acentuada no capex industrial. Pouco antes da entrega, realizamos uma nova revisão para garantir que os últimos lançamentos públicos e aprendizados de entrevistas estejam refletidos.
Tamanho do Mercado de Equipamentos de Qualidade de Energia da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para equipamentos de qualidade de energia podem parecer muito distantes entre si, e isso geralmente ocorre porque o limite entre monitoramento, correção e equipamentos de energia adjacentes é tratado de forma diferente por cada publicador. As diferenças também aparecem quando uma estimativa se apoia em totais amplos de equipamentos elétricos, em vez de vincular o modelo a fatores de demanda específicos de qualidade de energia.
Sinais de confiabilidade elétrica, verificações de adoção por usuários finais provenientes de entrevistas e regras de escopo no nível do produto são as evidências que mantêm a Mordor Intelligence alinhada a um conjunto de demanda replicável, em vez de contabilizar categorias próximas que não abordam diretamente harmônicos, eventos de tensão ou resultados de condicionamento de energia.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 20,30 bilhões de USD (2026) | |
| Publicação do Setor A | 33,23 bilhões de USD (2024) | Esta estimativa parece usar um conjunto de produtos mais amplo e um ano-base anterior, e também pode refletir um tratamento diferente de dispositivos de monitoramento e eletrônicos de borda da rede que não são sempre adquiridos para uso corretivo de qualidade de energia. |
| Resumo de Agência de Notícias B | 41,10 bilhões de USD (2024) | A diferença é consistente com uma definição mais ampla que combina múltiplas categorias de equipamentos de condicionamento de energia e relacionados à distribuição, além de diferenças no momento cambial e na cadência de atualização que podem elevar o valor declarado de 2024. |
A tabela mostra que a maior parte da dispersão é explicada pelo alinhamento de escopo e de ano, e não por uma divergência quanto à direção do crescimento. Ao manter as inclusões vinculadas a funções claras de qualidade de energia e validar a adoção e as faixas de ASP com dados de campo, o tamanho de mercado resultante permanece transparente e mais fácil de replicar quando as premissas são atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de equipamentos de qualidade de energia e o crescimento projetado?
O tamanho do mercado de equipamentos de qualidade de energia é de USD 20,3 bilhões em 2026 e tem previsão de atingir USD 28,26 bilhões até 2031 a um CAGR de 6,83%.
Qual categoria de equipamento lidera as receitas globais?
Os sistemas de Fonte de Alimentação Ininterrupta dominam com 37,18% de participação de mercado em 2025, refletindo seu papel central na proteção da infraestrutura digital.
Qual área de aplicação está se expandindo mais rapidamente?
A infraestrutura de recarga rápida de veículos elétricos está projetada para crescer a um CAGR de 9,08% entre 2026 e 2031, à medida que a adoção de veículos elétricos acelera.
Por que a Ásia-Pacífico é o maior mercado regional?
Os recordes de investimentos em redes na China e as agressivas expansões de renováveis na Índia elevam a Ásia-Pacífico a 48,05% de participação e ao maior CAGR de 8,22%.
Qual grande restrição poderia desacelerar a adoção?
Os altos custos iniciais de soluções avançadas, especialmente STATCOMs e filtros dinâmicos, limitam a adoção de curto prazo entre usuários sensíveis ao preço.
Como os fornecedores estão enfrentando a lacuna de competências em análise de qualidade de energia?
Os fabricantes lançaram academias de treinamento globais e programas de certificação para ampliar o quadro de engenheiros qualificados capazes de implantar sistemas modernos.
Página atualizada pela última vez em:



