
Tamanho e Participação do Mercado de Gestão de Facilities da Polônia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
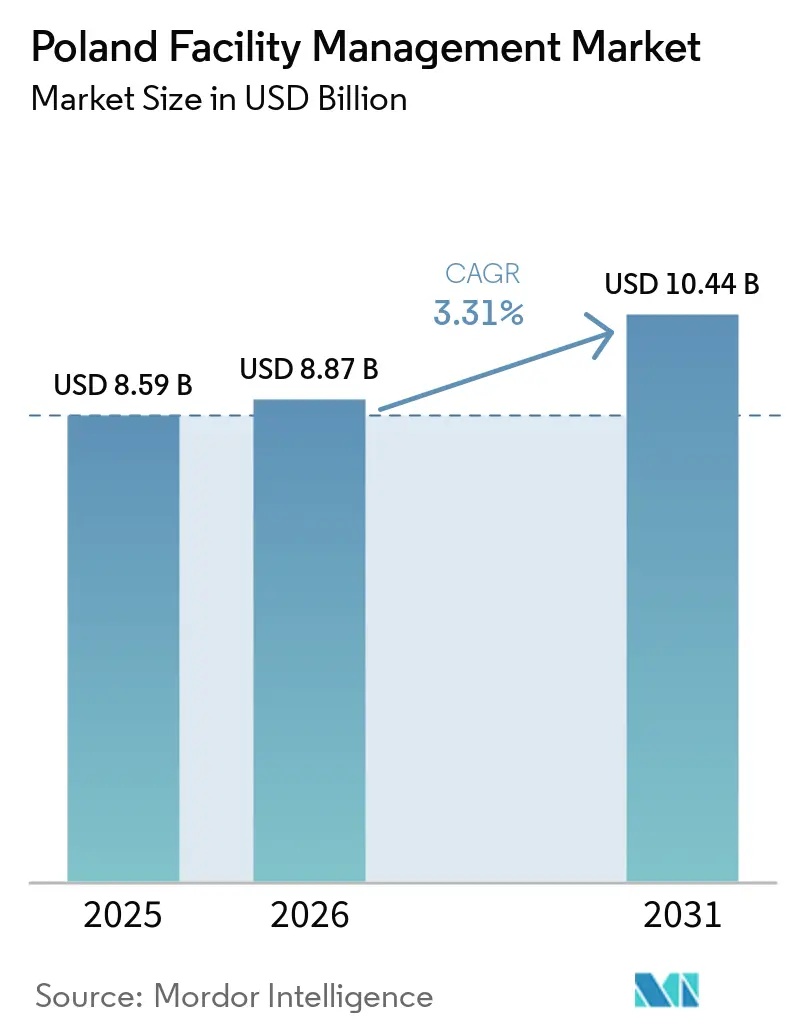
| Tamanho do mercado no ano base (2025) | 8.59 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.44 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.31 % |
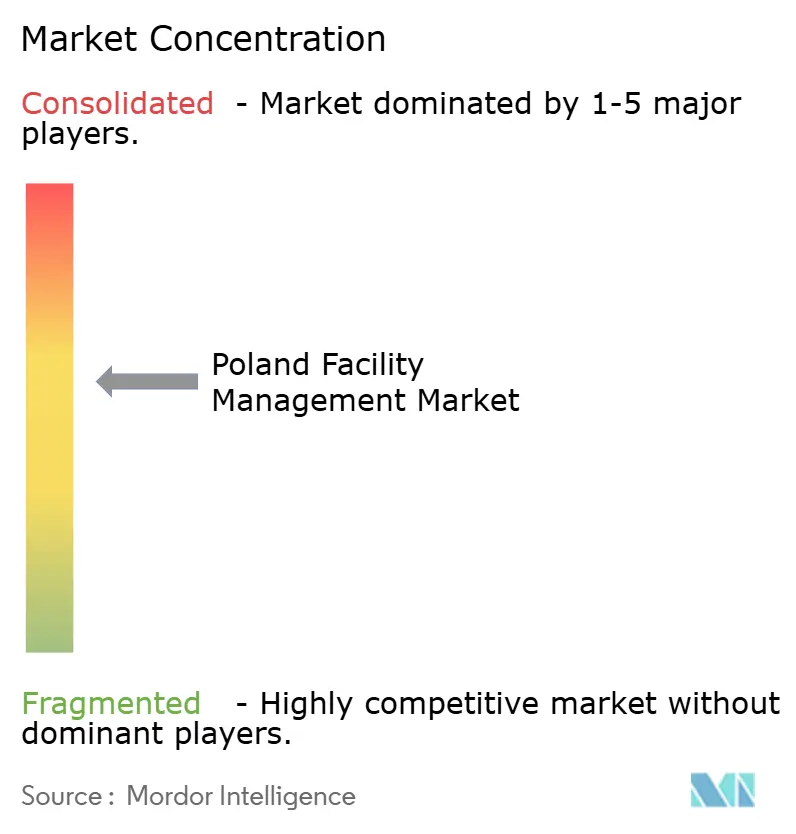
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Facilities da Polônia pela Mordor Intelligence
O tamanho do mercado de gestão de instalações na Polônia em 2026 é estimado em 8,87 bilhões de USD, crescendo a partir do valor de 2025 de 8,59 bilhões de USD, com projeções para 2031 indicando 10,44 bilhões de USD, crescendo a uma CAGR de 3,31% no período de 2026 a 2031. Essa expansão foi sustentada por um pipeline nacional de investimentos de PLN 700 bilhões (179,83 bilhões de USD), por uma decisiva mudança corporativa em direção à terceirização e pela persistente modernização da infraestrutura. Os serviços terceirizados representaram 63,7% do mercado de gestão de instalações na Polônia em 2024, indicando uma preferência estruturalmente consolidada dos clientes por operadores profissionais capazes de navegar em regulamentações cada vez mais rigorosas de mão de obra e segurança. A demanda por imóveis comerciais, especialmente por escritórios de alto padrão em Varsóvia, Cracóvia e Wrocław, impulsionou o volume de serviços, enquanto o segmento institucional e de infraestrutura pública emergiu como o usuário final de crescimento mais rápido, impulsionado por programas de retrofit energético financiados pela UE. As margens dos fornecedores, no entanto, continuaram a se comprimir à medida que a inflação salarial superou a indexação dos contratos, impulsionando o investimento acelerado em tecnologia em monitoramento habilitado por IoT e soluções de gêmeo digital.
Principais Conclusões do Relatório
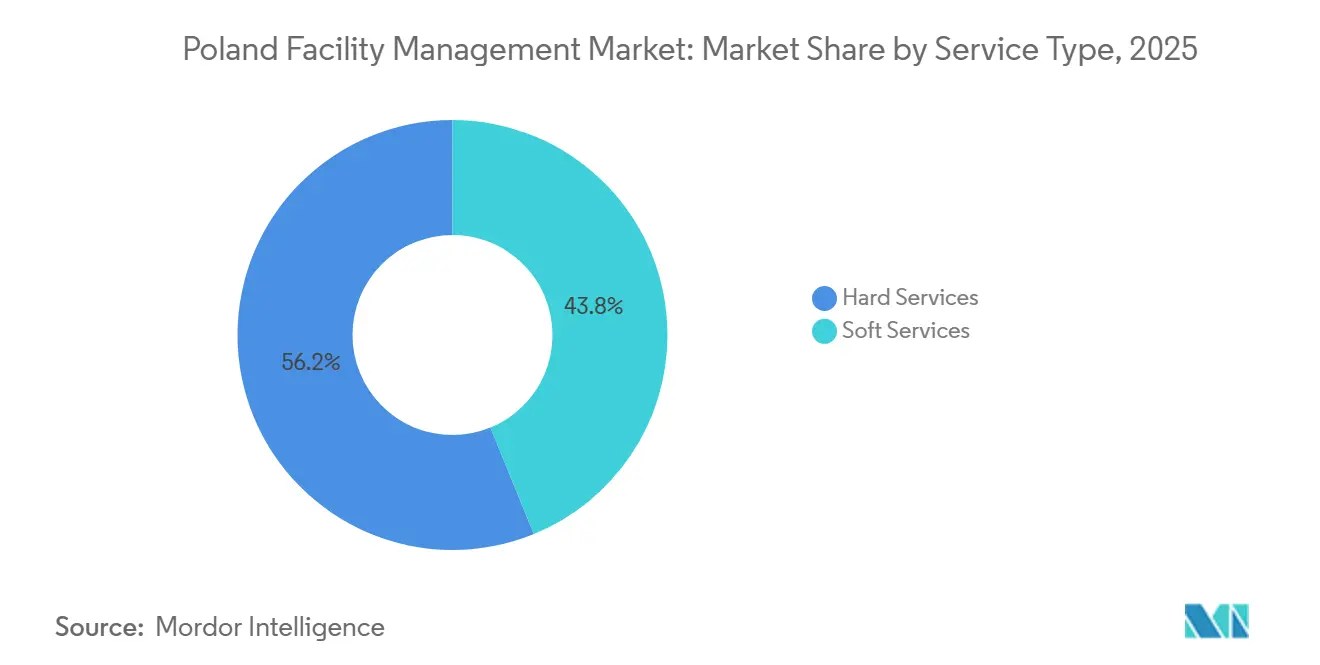
- Por tipo de serviço, os serviços técnicos (hard services) detinham 56,18% da participação do mercado de gestão de instalações na Polônia em 2025, enquanto os serviços de suporte (soft services) devem crescer a uma CAGR de 4,72% até 2031.
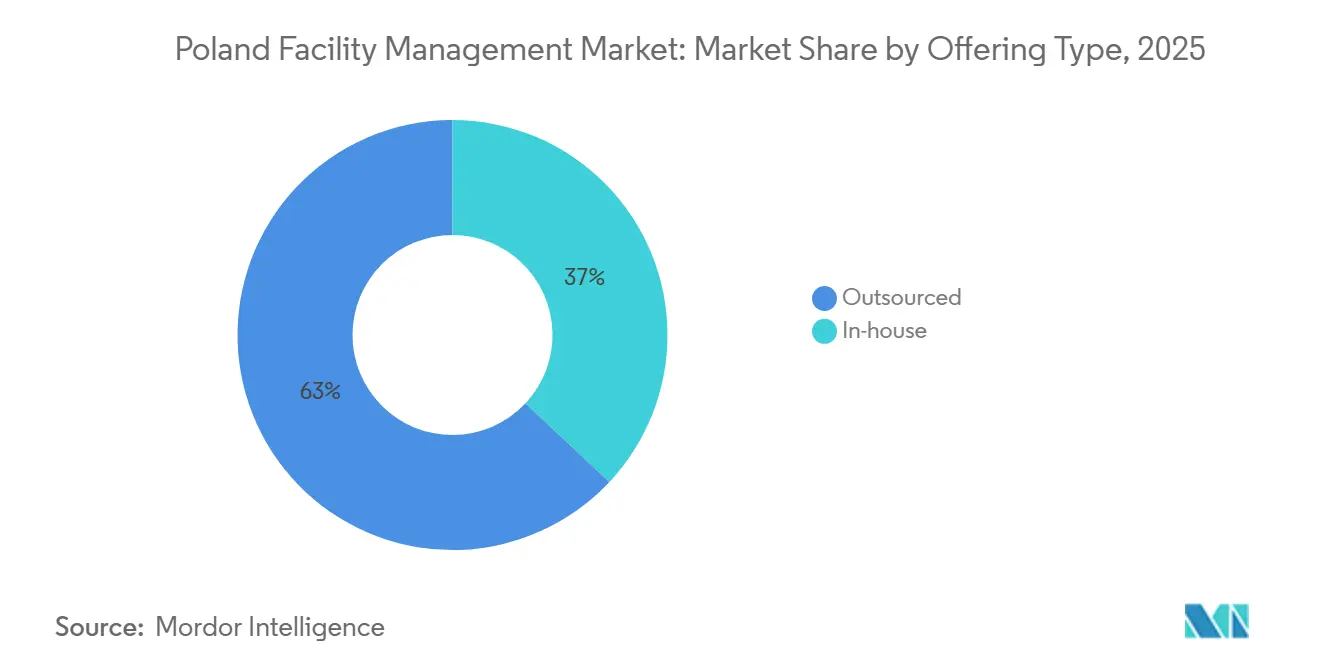
- Por tipo de oferta, os modelos terceirizados responderam por 63,02% do tamanho do mercado de gestão de instalações na Polônia em 2025 e devem se expandir a uma CAGR de 4,32% até 2031.
- Por setor de usuário final, o segmento comercial liderou com 37,34% de participação na receita em 2025, enquanto o segmento institucional e de infraestrutura pública avança a uma CAGR de 4,74% no período de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Gestão de Facilities da Polônia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tendência corporativa de terceirização de operações prediais não essenciais | +1.2% | Global, com ganhos iniciais em Varsóvia, Cracóvia, Wrocław | Médio prazo (2-4 anos) |
| Expansão do estoque de imóveis comerciais Classe A e sua ocupação nas principais metrópoles polonesas | +0.8% | Varsóvia, Cracóvia, Łódź, Wrocław, Poznań | Curto prazo (≤ 2 anos) |
| Pipeline nacional de infraestrutura impulsionando requisitos de O&M de longo prazo | +1.0% | Nacional, com concentração nos corredores de transporte | Longo prazo (≥ 4 anos) |
| Regulamentações cada vez mais rígidas de mão de obra e normas de segurança que exigem conformidade profissional em gestão de facilities | +0.6% | Nacional, com aplicação mais rigorosa nas principais metrópoles | Médio prazo (2-4 anos) |
| Programas de retrofit energético de edifícios públicos financiados pela UE impulsionando a demanda por gestão de facilities integrada | +0.9% | Nacional, com prioridade nas instalações do setor público | Médio prazo (2-4 anos) |
| Pressão dos investidores por serviços de gestão de facilities alinhados aos critérios ESG vinculados à divulgação da Taxonomia da UE | +0.7% | Núcleo da APAC, com transbordamento para os principais polos comerciais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Tendência corporativa de terceirização de operações prediais não essenciais
Até 2025, muitas grandes empresas haviam agrupado limpeza, segurança e manutenção em contratos integrados que proporcionaram economias de custo de 15 a 20% em comparação com equipes internas.[1] A terceirização mostrou-se particularmente atraente para centros de serviços compartilhados que empregam mais de 400.000 profissionais, onde a inflação salarial de 7 a 8% ao ano forçou os executivos a conter os gastos não relacionados ao pessoal. Parceiros de gestão de facilities certificados também reduziram o risco de conformidade no âmbito do regime de saúde ocupacional da Polônia, que exige treinamento periódico de segurança para cada categoria de trabalho. À medida que os padrões de trabalho híbrido se estabilizaram, cresceu a demanda por escopos de serviço flexíveis capazes de se ajustar às flutuações de ocupação.
Expansão do estoque de imóveis comerciais Classe A e sua ocupação nas principais metrópoles polonesas
Somente Varsóvia registrou 286.700 m² de absorção líquida em 2022, quase o triplo dos níveis de 2021. Uma recuperação de 140% nos investimentos em imóveis comerciais para EUR 5 bilhões (USD 5,81 bilhões) em 2024 sinalizou a renovada confiança dos proprietários. Os incorporadores priorizaram edifícios energeticamente eficientes para atender às exigências ESG dos inquilinos, levando os fornecedores de gestão de facilities a implementar a otimização de sistemas de HVAC baseada em sensores, que reduziu as contas de energia em até 35%. Ativos de maior especificação requerem supervisão contínua de sistemas MEP, reforçando a demanda por serviços técnicos em todo o mercado de gestão de facilities da Polônia.
Pipeline nacional de infraestrutura impulsionando requisitos de O&M de longo prazo
A agenda de investimentos públicos de PLN 700 bilhões (USD 190,84 bilhões) divulgada para 2025 destinou PLN 180 bilhões para modernização ferroviária e PLN 65 bilhões (USD 17,72 bilhões) para modernização da rede elétrica. O projeto do Porto de Comunicação Central sozinho envolve PLN 44,7 bilhões (USD 12,19 bilhões) para o maior hub intermodal da Europa, com previsão de atender 34 milhões de passageiros anualmente até 2032. Esses ativos exigem contratos de O&M por múltiplas décadas, favorecendo empresas de gestão de facilities com capacidade técnica nacional e conhecimento do setor de transportes.
Regulamentações cada vez mais rígidas de mão de obra e normas de segurança que exigem conformidade profissional em gestão de facilities
O aumento do salário mínimo para PLN 4.242 brutos em janeiro de 2024 e as atualizações mais rigorosas do código de obras em agosto de 2024 elevaram a complexidade de conformidade para os proprietários. As inspeções pontuais da Inspetoria Estatal do Trabalho foram ampliadas, expondo empresas sem suporte de gestão de facilities certificado a penalidades. Consequentemente, as organizações passaram a depender cada vez mais de fornecedores externos credenciados em saúde e segurança ocupacional, segurança contra incêndio e normas de acessibilidade.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A rápida inflação salarial está corroendo as margens de lucro dos fornecedores de gestão de facilities | -0.9% | Nacional, com pressão aguda nas principais metrópoles | Curto prazo (≤ 2 anos) |
| Base de subcontratados altamente fragmentada, causando variabilidade na qualidade dos serviços | -0.6% | Nacional, com concentração nas regiões de intensa construção | Médio prazo (2-4 anos) |
| Lenta adoção de ferramentas digitais nas instalações do setor público com sistemas legados | -0.4% | Nacional, com desafios específicos em municípios menores | Longo prazo (≥ 4 anos) |
| Emigração de pessoal técnico certificado, criando lacunas de competências em serviços técnicos | -0.8% | Nacional, com impacto severo nas regiões de fronteira | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida inflação salarial corroendo as margens de lucro dos fornecedores de gestão de facilities
As empresas de construção ofereceram aumentos salariais de 20% e bônus de indicação em 2024 para preencher uma lacuna de 100.000 trabalhadores, impulsionando os custos de mão de obra muito além da indexação dos contratos. A mão de obra representa tipicamente entre 60% e 70% das despesas com serviços no mercado de gestão de facilities da Polônia, de modo que os fornecedores enfrentaram forte compressão de margens quando os reajustes anuais de preços permaneceram atrelados à inflação geral em vez de às tendências salariais. Nas áreas metropolitanas, a concorrência intensa por técnicos licenciados elevou ainda mais os salários, compelindo as empresas de gestão de facilities a acelerar a automação e renegociar acordos plurianuais.
Base de subcontratados altamente fragmentada causando variabilidade na qualidade dos serviços
A Autoridade Europeia do Trabalho sinalizou o setor de construção da Polônia pelo amplo uso de pequenos subcontratados e normas de trabalho inconsistentes que dificultavam a supervisão.[2] As empresas principais de gestão de facilities gastaram mais em triagem e treinamento para garantir qualidade uniforme nos serviços mecânicos, elétricos e de segurança contra incêndio. A fragmentação também limitou a escalabilidade, dificultando a entrega consistente para clientes com presença nacional e moderando o potencial de crescimento no mercado de gestão de facilities da Polônia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Oferta: liderança da terceirização, aceleração da gestão de facilities integrada
A terceirização capturou 63,02% da participação de receita em 2025 e está no caminho de uma CAGR de 4,32% até 2031, à medida que as empresas transferiram funções não essenciais para especialistas externos. Os centros de serviços compartilhados relataram eficiências de custo de até 20% após a transição para contratos de múltiplos serviços. A entrega interna persistiu em ambientes de alta segurança, como fábricas de defesa e determinados ativos públicos, mas permaneceu intensiva em custos. Dentro da terceirização, a gestão de facilities integrada cresceu mais rapidamente; modelos de fornecedor único reduziram o risco de interface e permitiram relatórios ESG consistentes, uma demanda fundamental dos investidores no âmbito da taxonomia da UE. As soluções de gestão de facilities agrupadas atraíram empresas de médio porte que buscavam economias de escopo sem a complexidade contratual total, enquanto os contratos de serviço único continuaram onde prevaleciam preocupações com especialização de nicho ou responsabilidade.
Os fornecedores escalaram por meio de tecnologia: etiquetas de IoT rastrearam a utilização de ativos e gêmeos digitais simularam o comportamento dos edifícios para otimizar cronogramas preventivos. A Kontakt.io, sediada em Cracóvia, obteve EUR 12 milhões (USD 13,92 milhões) do Banco Europeu de Investimentos em 2024 para implementar tais soluções, proporcionando economias de energia de até 35% nas instalações piloto. A promessa da automação de aliviar a pressão de mão de obra consolidou ainda mais a participação terceirizada no mercado de gestão de facilities da Polônia.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Setor de Usuário Final: escala comercial, velocidade do setor público
O setor imobiliário comercial, liderado por escritórios, varejo e logística, contribuiu com 37,34% da receita de 2025. A absorção de escritórios Classe A em Varsóvia e a recuperação de investimentos de EUR 5 bilhões (USD 5,81 bilhões) em 2024 sustentaram os volumes de gestão de facilities, enquanto o estoque de armazéns ultrapassou 31,5 milhões de m² com a maturação do comércio eletrônico. Os ocupantes corporativos demandaram painéis de energia sofisticados e análises de ocupação, elevando o conteúdo técnico dos contratos de serviço. Hotéis e complexos de uso misto enfatizaram experiências de hóspedes consistentes com a marca, integrando serviços técnicos e de suporte em estruturas baseadas em resultados.
As instalações institucionais e de infraestrutura pública estão projetadas para crescer a uma CAGR de 4,74%, impulsionadas por EUR 15,51 bilhões (USD 18,03 bilhões) para projetos de energia verde no âmbito do Mecanismo de Recuperação e Resiliência da Polônia. Os subsídios para retrofit energético estimularam a demanda por gestão de facilities integrada capaz de documentar reduções de carbono. Os estabelecimentos de saúde requerem protocolos de controle de infecções e manutenção de equipamentos médicos, exigindo preços premium para operadores certificados. As plantas industriais e de processos investiram na Indústria 4.0 e necessitaram de suporte contínuo de disponibilidade operacional, mantendo demanda estável por capacidade de competências técnicas no setor de gestão de facilities da Polônia.
Por Tipo de Serviço: dominância dos serviços técnicos, impulso dos serviços de suporte
Os serviços técnicos responderam por 56,18% da receita em 2025, sustentados por projetos ferroviários e energéticos de grande escala que exigiram manutenção especializada de sistemas MEP, gestão de ativos e sistemas de proteção contra incêndio. A escala do segmento o coloca no núcleo do mercado de gestão de facilities da Polônia, especialmente à medida que os ativos de infraestrutura envelhecem e requerem suporte ao longo do ciclo de vida. Os serviços de suporte cresceram mais rapidamente, a uma CAGR de 4,72% até 2031, graças ao foco dos empregadores em saúde, limpeza e experiência dos ocupantes em ambientes de escritório flexíveis. Os programas integrados de local de trabalho agruparam limpeza, recepção, catering e tarefas técnicas menores em soluções de fatura única, apoiando a experiência do usuário enquanto gerenciavam a volatilidade de custos. À medida que as normas ambientais se tornaram mais rígidas, os protocolos de limpeza passaram a especificar cada vez mais tecnologias de microfibra e produtos químicos com rótulo ecológico, elevando os níveis de qualificação e os requisitos de documentação.
Uma parcela crescente dos contratos de serviços técnicos incorporou cláusulas baseadas em desempenho que vinculavam a remuneração do fornecedor a metas de consumo de energia. Estudos de caso em retrofits de escolas públicas registraram economias de utilidade de 35 a 46% após melhorias nos sistemas de HVAC e nas envolventes dos edifícios. Esses resultados validaram as estratégias de manutenção orientadas por dados e fortaleceram a demanda por plataformas de análise preditiva em todo o mercado de gestão de facilities da Polônia no nível de subsegmento. Os fornecedores de serviços de suporte também adotaram sensores de ocupação em tempo real para alinhar a frequência de limpeza ao fluxo real de pessoas, garantindo economias de mão de obra que compensaram parcialmente a inflação salarial.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Análise Geográfica
Varsóvia gerou uma parcela significativa da receita nacional em 2025, apoiada em sua força de trabalho de serviços empresariais de 400.000 profissionais e em seu estoque de escritórios de alto padrão. O crescimento da absorção líquida e a ocupação sustentada acima de 90% nas zonas prime sustentaram os volumes de serviços, enquanto grandes multinacionais assinaram contratos integrados de gestão de instalações de longo prazo cobrindo campi com múltiplas torres. Wrocław, Gdańsk e Poznań responderam coletivamente por cerca de 40% da demanda, cada uma apoiada por corredores logísticos e clusters universitários que atraíram investimentos estrangeiros diretos.
Łódź emergiu como uma alternativa de investimento aos custos da capital, aproveitando melhores ligações ferroviárias e aluguéis de escritórios mais baixos. A região da Silésia manteve contratos estáveis provenientes da indústria pesada e da mineração, enquanto mercados costeiros como Gdańsk e Szczecin se expandiram por meio da modernização portuária. Municípios menores enfrentaram problemas de migração de edifícios legados e adoção digital mais lenta, convidando os fornecedores de gestão de instalações a implementar plataformas escaláveis baseadas em nuvem, capazes de realizar diagnósticos remotos.
Os portfólios inter-regionais tornaram-se mais comuns à medida que investidores domésticos ingressaram em múltiplos voivodatos. Os clientes exigiram métricas consistentes de nível de serviço, levando as empresas de gestão de instalações a padronizar procedimentos e centralizar as operações de help desk em todo o mercado de gestão de instalações polonês. Registros de ativos automatizados e fluxos de trabalho móveis apoiaram equipes de campo dispersas por amplos territórios, reduzindo o tempo de deslocamento e garantindo conformidade uniforme.
Panorama regulatório
Os requisitos de conformidade da GI polonesa foram reforçados até 2026, abrangendo trabalho e segurança, governança digital e qualificações formalizadas. Os principais pilares incluem o salário mínimo bruto de PLN 4.242 (janeiro de 2024) e as atualizações do código de construção (agosto de 2024), que aumentaram a exigência de documentação e a prontidão para inspeções. Em junho de 2026, a qualificação de mercado Realizowanie usług facility management (facility manager) foi incluída no Sistema Integrado de Qualificações da Polônia (ZSK) (Monitor Polski 2026, pos. 570), apoiando a padronização de treinamento e a verificação de competências em contratos de GI terceirizados e integrados.
As obrigações digitais e tecnológicas também se tornaram mais relevantes para os prestadores de GI que atendem usuários finais regulados, como energia, transporte e infraestrutura digital. Em fevereiro de 2026, a Polônia assinou uma emenda à Lei do Sistema Nacional de Cibersegurança implementando a NIS2, ampliando as expectativas de governança e responsabilidade para entidades essenciais e importantes e elevando o padrão exigido dos operadores de instalações que apoiam sites com uso intensivo de TIC. Separadamente, o Sejm aprovou uma Lei sobre sistemas de inteligência artificial em 11 de junho de 2026, estabelecendo a Comissão para o Desenvolvimento e Segurança da Inteligência Artificial (KRiBSI) como autoridade de fiscalização de mercado, adicionando considerações de governança para casos de uso de GI que incluem monitoramento, análise e automação habilitados por IA nas operações de edifícios.
Análise da cadeia de valor
A cadeia de valor da GI na Polônia começa com insumos como mão de obra (limpeza, segurança, técnicos), equipamentos e consumíveis, peças de reposição para sistemas MEP/HVAC e de incêndio e, cada vez mais, software e dispositivos conectados (BMS, sensores IoT, análise de dados). A prestação de serviços é realizada por prestadores principais de GI (fornecedores integrados ou combinados) que projetam SLAs, mobilizam equipes multidisciplinares, operam centrais de atendimento e mantêm registros de conformidade, enquanto subcontratados especializados apoiam escopos regulados e de nicho, como proteção contra incêndio, elevadores, refrigeração e trabalhos elétricos. Em um mercado onde a fragmentação de subcontratados pode gerar variabilidade e maiores custos de supervisão, essa divisão entre entrega principal e execução subcontratada torna-se uma restrição operacional recorrente.
No estágio final da cadeia, proprietários de imóveis, ocupantes e operadores públicos e de infraestrutura adquirem serviços por meio de contratos de GI de serviço único, combinados ou integrados, com fornecedores de tecnologia e plataformas de PropTech assumindo um papel maior na execução. Em grandes centros como Varsóvia e Wroclaw, o monitoramento de energia, os fluxos automatizados de manutenção e os relatórios de ESG estão cada vez mais integrados às operações diárias. Plataformas de software que apoiam orquestração, registros de ativos e comunicações automatizadas estão substituindo relatórios mais manuais em portfólios dispersos, adicionando uma camada de integração entre prestadores de GI e fornecedores digitais, na qual a captura de dados, o alinhamento de cibersegurança e a interoperabilidade com os sistemas de TI dos clientes fazem parte da prestação de serviços, e não apenas uma função de back-office.
Cenário Competitivo
Os dez maiores players controlaram a maior parte da receita em 2024, indicando concentração moderada. Marcas globais como ISS Facility Services Polska, Sodexo Polska e Compass Group Poland aproveitaram as melhores práticas internacionais, conjuntos tecnológicos e relacionamentos com clientes em múltiplos países para garantir grandes contratos. Os líderes locais Impel Group e OKIN Facility Poland competiram com flexibilidade de preços e familiaridade regional. Todos os segmentos investiram em soluções digitais: sensores inteligentes, agendamento de manutenção baseado em aprendizado de máquina e painéis centralizados de gestão de energia. O déficit de mão de obra qualificada intensificou a economia da automação; robôs de limpeza sem contato e ferramentas de gestão de força de trabalho guiadas por IA entraram em operações piloto, reduzindo tarefas manuais de baixo valor.
A capacidade em ESG tornou-se um diferencial fundamental. Fornecedores com métricas demonstráveis de redução de carbono venceram licitações do setor público vinculadas às divulgações da taxonomia da UE. Por exemplo, a ISS nomeou um Diretor de ESG do Grupo em julho de 2024 para incorporar a sustentabilidade em todas as linhas de serviço.[4] Enquanto isso, a Sescom atraiu novos investidores em maio de 2024 para financiar a expansão europeia e fortalecer contratos de desempenho energético no exterior. As discussões de fusões e aquisições se intensificaram em torno de empresas técnicas especializadas, à medida que os fornecedores integrados de gestão de instalações buscaram aprofundar as competências em serviços técnicos e reduzir a dependência de subcontratados voláteis.
A pressão sobre as margens direcionou o mercado para a precificação baseada em resultados. Os contratos vinculam cada vez mais os pagamentos a métricas de disponibilidade, energia ou satisfação, em vez de horas de trabalho, alinhando incentivos e recompensando a inovação tecnológica. Os investidores valorizaram os fornecedores capazes de escalar esses modelos, apoiando a consolidação contínua e reforçando a ascendência das soluções integradas no mercado de gestão de instalações na Polônia.
Líderes do Setor de Gestão de Facilities da Polônia
-
ISS Facility Services Polska
-
Sodexo Polska Sp. z o.o.
-
Impel Group
-
Compass Group Poland
-
Engie Services FM Poland
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
O espaço em branco está se expandindo em torno de soluções de GI integradas, prontas para conformidade e habilitadas por tecnologia, para clientes com maiores encargos de governança e ativos dispersos. A emenda de fevereiro de 2026 à Lei do Sistema Nacional de Cibersegurança (implementação da NIS2) cria uma demanda prática por prestadores capazes de alinhar as operações do site a requisitos mais rígidos de TIC e gestão de riscos, especialmente entre entidades essenciais e importantes nos setores de energia, transporte e infraestrutura digital. Ao mesmo tempo, a inclusão, em junho de 2026, da qualificação de facility manager no ZSK da Polônia apoia a sinalização padronizada de capacidade em licitações, dando aos grandes compradores uma base para diferenciar prestadores por competências verificadas, e não apenas pelo preço.
A digitalização operacional também está avançando de projetos-piloto para implantações em escala, o que abre espaço para plataformas que unificam ordens de serviço, inspeções, registros de ativos e relatórios em portfólios com múltiplos sites. Um ponto de evidência é o programa de digitalização de agosto de 2025, abrangendo 550 sites de manutenção, substituindo relatórios manuais por uma abordagem única de orquestração, além da adoção mais ampla de PropTech (sensores IoT e análise de energia baseada em IA) no setor imobiliário comercial para gestão de energia e divulgação de ESG. Com modelos terceirizados já dominantes (participação de 63,02% em 2025), a oportunidade se concentra em atualizar o conteúdo dos contratos em direção a um desempenho baseado em resultados (energia, disponibilidade, experiência do usuário) e em fortalecer a capacidade de serviços técnicos para programas de modernização de infraestrutura, nos quais os prestadores podem reduzir a volatilidade dos subcontratados ao criar mais capacidade técnica interna e garantia de qualidade padronizada entre as voivodias.
Desenvolvimentos recentes do setor
- Julho de 2026: A Sodexo garantiu um contrato global de serviços de alimentação no ambiente de trabalho com a Meta Platforms, abrangendo mais de 130 locais em mais de 30 países. A conquista reforça a mudança em direção a contratações multinacionais e modelos de serviço padronizados que os líderes globais de GI podem replicar em mercados locais como a Polônia. Para as organizações de entrega polonesas, isso eleva o padrão de governança orientada por dados, consistência e relatórios vinculados a ESG em serviços de alimentação corporativa e ambiente de trabalho.
- Junho de 2026: A ISS estendeu e expandiu uma parceria de longa data com uma grande organização de defesa no norte da Europa, ampliando o escopo, com o acordo atualizado tendo início no terceiro trimestre de 2026. A expansão reforça a preferência dos compradores por pacotes de serviços integrados sob estruturas de longa duração, um modelo cada vez mais replicado em grandes contratos de GI corporativos e do setor público. Também sinaliza investimento contínuo em capacidade de serviços técnicos e processos de garantia necessários para ambientes críticos.
- Agosto de 2025: Avançou um programa de digitalização abrangendo 550 sites de manutenção, substituindo relatórios manuais por uma abordagem única de orquestração. A mudança apoia a gestão de energia e a divulgação de ESG, e está alinhada com a adoção mais ampla de PropTech no setor imobiliário comercial.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este relatório, o mercado de gestão de instalações na Polônia é definido como o valor dos serviços utilizados para operar, manter e apoiar edifícios e instalações em toda a Polônia, abrangendo tanto serviços técnicos (hard services) quanto serviços de suporte (soft services) prestados por equipes internas ou contratos terceirizados.
Exclusões do escopo: Este dimensionamento exclui a construção pura e as vendas isoladas de equipamentos nos casos em que um serviço contínuo de gestão de instalações não está contratado ou orçado.
Visão Geral da Segmentação
- Por Tipo de Oferta
- Interno
- Terceirizado
- Gestão de Facilities Único
- Gestão de Facilities Agrupada
- Gestão de Facilities Integrada
- Por Setor de Usuário Final
- Comercial (TI e Telecomunicações, Varejo e Armazenagem)
- Hotelaria (Hotéis, Estabelecimentos de Alimentação e Restaurantes)
- Institucional e Infraestrutura Pública (Governo, Educação, Transporte)
- Saúde (Instalações Públicas e Privadas)
- Industrial e de Processos (Manufatura, Energia, Mineração)
- Outros Setores de Usuários Finais (Habitação Multifamiliar, Entretenimento, Esportes e Lazer)
- Por Tipo de Serviço
- Serviços Técnicos
- Gestão de Ativos
- Serviços de Sistemas MEP e HVAC
- Sistemas de Incêndio e Segurança
- Outros Serviços Técnicos de Gestão de Facilities
- Serviços de Suporte
- Suporte de Escritório e Segurança
- Serviços de Limpeza
- Serviços de Catering
- Outros Serviços de Suporte de Gestão de Facilities
- Serviços Técnicos
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto da demanda e para manter as premissas vinculadas à atividade real no estoque de edifícios da Polônia. Apoiamo-nos em fontes públicas como o Statistics Poland (GUS) para indicadores de construção e uso de edifícios, o Eurostat para séries comparáveis de negócios e preços, e a Comissão Europeia para programas de edifícios públicos e sinais de renovação.
Para vincular o mercado à forma como a gestão de instalações é adquirida e prestada, revisamos materiais de portais de contratação pública poloneses e da UE, séries de mão de obra e salários, e orientações abertas sobre desempenho energético e eficiência de edifícios utilizadas em projetos de retrofit. Relatórios anuais de empresas, apresentações a investidores e imprensa de negócios de reputação foram então utilizados para validar o mix de serviços, a intenção de terceirização e os padrões de repasse de custos. Quando necessário, assinaturas pagas para dados financeiros de empresas e verificações de importação e exportação em nível de remessa ajudaram a verificar a escala dos fornecedores e a cruzar alguns dados de preços. As fontes listadas são meramente ilustrativas, e muitos outros documentos e bases de dados públicos também foram consultados para validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Realizamos entrevistas e pesquisas com gestores de instalações, compradores de serviços, líderes de operações e gestores financeiros que atuam na Polônia. O feedback deles é utilizado para testar taxas de terceirização, preços de serviços, pressão sobre a mão de obra, padrões de renovação de contratos e lacunas nos dados públicos antes de o modelo ser finalizado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 30% |
| Players menores: 25% | Gestores: 55% |
Dimensionamento do Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo que reconstrói o pool de demanda de gestão de instalações da Polônia a partir da base ativa de edifícios não residenciais e institucionais, aplicando então taxas de adoção de serviços e terceirização por segmento de usuário final. O resultado é corroborado com verificações seletivas de baixo para cima, como valores de contratos amostrados por tipo de instalação, verificações de sanidade da receita dos fornecedores e aproximações de volume multiplicado pelo preço médio para alguns serviços comuns, que são então utilizadas para ajustar os totais quando surgem lacunas.
Os insumos utilizados no modelo incluem: área de piso atendida estimada por principais tipos de edifícios, penetração da terceirização para contratações individuais, agrupadas e integradas, tendências de disponibilidade de mão de obra e salários para funções de limpeza e técnicas, direção dos custos de energia e utilidades que afeta a intensidade da manutenção, e comportamento típico de indexação de contratos. Onde determinadas linhas de serviço são sub-reportadas em divulgações públicas, preenchemos as lacunas usando faixas obtidas em entrevistas e as cruzamos com padrões de adjudicação de contratos públicos e faixas de preços observadas.
Para as previsões, baseamo-nos principalmente na análise de cenários, pois a demanda por gestão de instalações na Polônia é moldada por uma combinação de ocupação de escritórios, manutenção de infraestrutura pública e ciclos de renovação que podem mudar rapidamente. O cenário base está ancorado no consenso de especialistas sobre o momentum de terceirização, expectativas de inflação salarial e atividade de retrofit de edifícios, e então é testado com trajetórias conservadoras e agressivas antes de a previsão final ser consolidada.
Ciclo de Validação de Dados e Atualização
Os resultados são validados por meio de verificações cruzadas com sinais independentes, incluindo movimentação de emprego em serviços, atividade de contratação pública e o gasto implícito por metro quadrado para tipos comuns de instalações. Quando um segmento apresenta um salto acentuado, verificamos novamente as premissas dos fatores determinantes, reexecutamos a lógica de precificação e recontatamos alguns entrevistados para confirmar se a mudança é real ou apenas um artefato de modelagem.
Antes da aprovação final, o modelo e os resultados passam por uma revisão analítica em múltiplas etapas, na qual os valores discrepantes são questionados e a lógica é tornada rastreável até insumos claros. O relatório é atualizado em ciclo anual, e atualizações intermediárias são realizadas quando eventos relevantes alteram custos ou padrões de demanda. Imediatamente antes da entrega, realizamos uma revisão final para garantir que os indicadores públicos e notícias mais recentes tenham sido incorporados.
Dimensionamento do Mercado de Gestão de Instalações na Polônia pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para gestão de instalações na Polônia podem parecer muito distantes entre si, mesmo quando aparentam cobrir os mesmos serviços. Isso geralmente se deve ao que é contabilizado como gestão de instalações, se a prestação interna está incluída e como os valores dos contratos são tratados quando os serviços são agrupados.
A tabela mostra uma ampla variação, em grande parte porque algumas estimativas misturam categorias adjacentes, como tecnologia de edifícios, ou restringem o escopo apenas aos serviços terceirizados, o que altera o total de forma significativa. Também destaca como o momento cambial e a progressão dos preços podem alterar o valor, uma vez que os contratos vinculados a salários e os ciclos de manutenção impulsionados por energia não se inflacionam de forma uniforme a cada ano. Sob o escopo da Mordor Intelligence, o valor de 2025 reflete a prestação de serviços de gestão de instalações tanto em modelos internos quanto terceirizados, em vez de combinar a gestão de instalações com gastos mais amplos em tecnologia de edifícios.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,59 bilhões de USD (2025) | |
| Publicador do Setor A | 2,80 bilhões de USD (2024) | Este valor combina gestão de instalações com um enfoque em tecnologia de edifícios e está vinculado a um ano base diferente, de modo que os gastos exclusivos com serviços e a prestação interna não são capturados de forma consistente. |
| Associação Setorial B | 12,40 bilhões de USD (2019) | Esta estimativa reflete um ano mais antigo e é frequentemente enquadrada em torno do valor de gestão de instalações terceirizada em moeda local, o que pode inflar os totais quando convertida e quando o limite de terceirização é definido de forma diferente. |
Tomados em conjunto, a comparação sugere que as maiores diferenças decorrem dos limites de escopo e do ano utilizado, e não de divergências sobre a direção da demanda. Ao manter o dimensionamento vinculado à atividade de construção, ao comportamento de terceirização e a insumos repetíveis de preços e adoção, podemos explicar o total e atualizá-lo de forma clara quando os sinais subjacentes se alterarem.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de gestão de facilities da Polônia?
O mercado foi avaliado em USD 8,87 bilhões em 2026 e está projetado para atingir USD 10,44 bilhões até 2031.
Qual tipo de serviço domina os contratos de gestão de facilities da Polônia?
Os serviços técnicos lideraram com 56,18% de participação de receita em 2025, impulsionados pelas intensas necessidades de infraestrutura e manutenção técnica.
Por que os modelos terceirizados são preferidos na Polônia?
Os serviços terceirizados proporcionaram reduções de custo de 15 a 20% em comparação com equipes internas e simplificaram a conformidade com as regulamentações de mão de obra e segurança.
Qual segmento de usuário final está se expandindo mais rapidamente?
As instalações institucionais e de infraestrutura pública estão previstas para crescer a uma CAGR de 4,74% com base nos retrofits energéticos financiados pela UE e nos mandatos de edificações verdes.
Como a tecnologia está alterando a entrega de serviços?
Sensores de IoT, gêmeos digitais e manutenção orientada por IA reduziram as contas de energia em até 35% e mitigaram a escassez de mão de obra.
Quais desafios de mão de obra afetam os fornecedores de gestão de facilities?
A inflação salarial de até 20% e a emigração de técnicos certificados comprimem as margens e estimulam investimentos em automação.