
Tamanho e Participação do Mercado de Terapêuticos de Proteínas Plasmáticas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
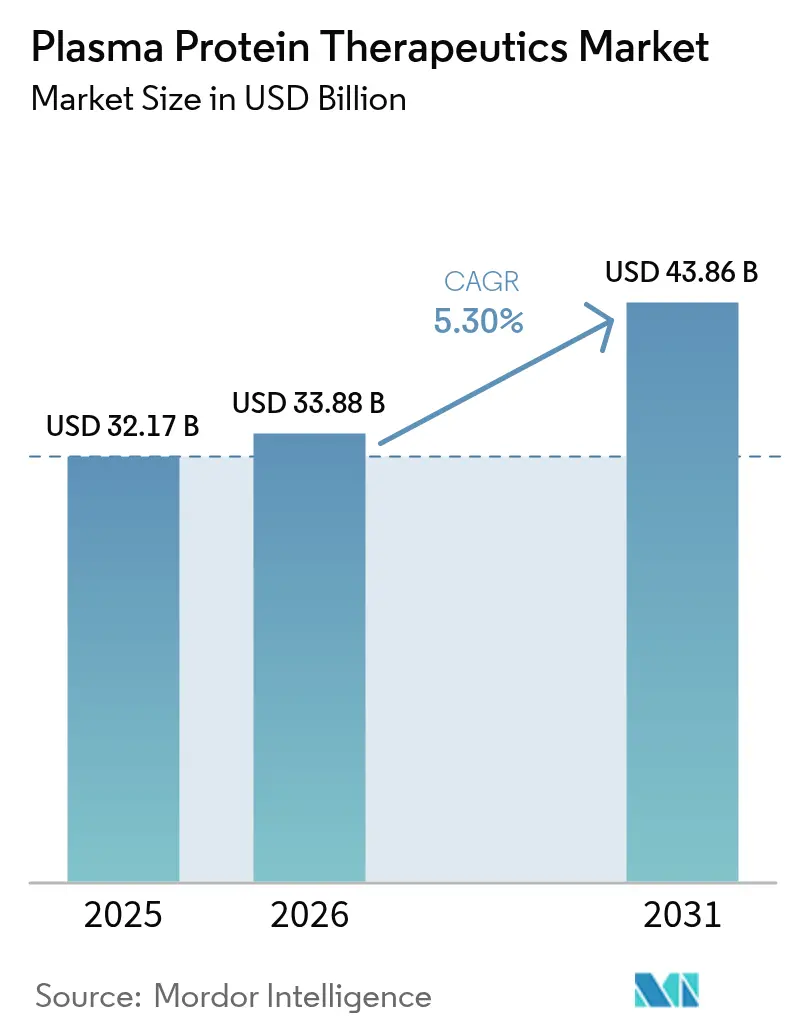
| Tamanho do Mercado (2026) | 33.88 Bilhões de dólares |
| Tamanho do Mercado (2031) | 43.86 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.30 % |
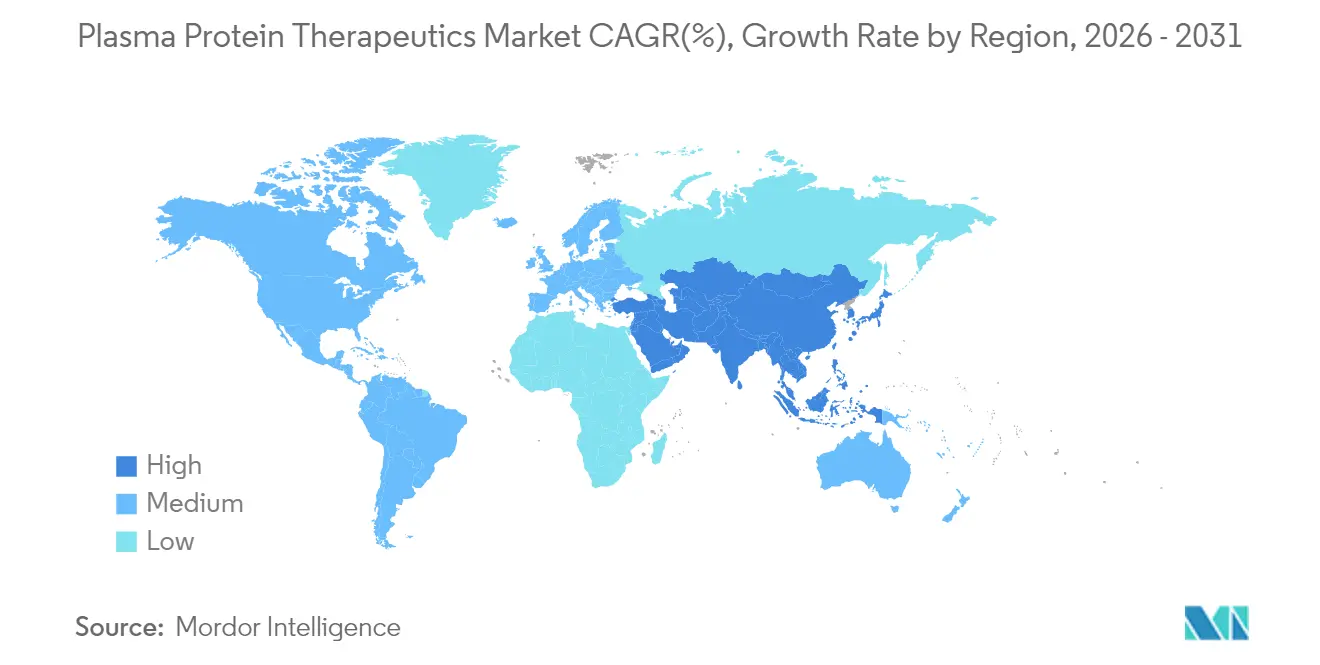
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapêuticos de Proteínas Plasmáticas por Mordor Intelligence
Espera-se que o tamanho do mercado de Terapêuticos de Proteínas Plasmáticas cresça de USD 32,17 bilhões em 2025 para USD 33,88 bilhões em 2026 e está previsto para atingir USD 43,86 bilhões até 2031 a um CAGR de 5,3% no período 2026-2031.
As imunoglobulinas continuam sendo a espinha dorsal econômica do mercado de terapêuticos de proteínas plasmáticas, capturando 42,60% das receitas de 2024, enquanto tecnologias de coleta de próxima geração — como o Sistema de Doação de Plasma Rika, aprovado pela FDA — estão reduzindo os tempos de doação de 75 para 35 minutos, aliviando restrições de oferta de longa data. A Ásia-Pacífico avança a um CAGR projetado de 7,87% impulsionado por grandes projetos de infraestrutura, incluindo a instalação de fracionamento de 600.000 litros da Indonésia. O impulso competitivo é evidenciado por um salto de 15% no lucro da CSL Behring em 2024 e pela reformulação de governança da Grifols voltada para uma execução mais ágil. Os obstáculos regulatórios persistem, mas ferramentas de aumento de rendimento, como o algoritmo iNomi da Haemonetics, que eleva o volume de plasma em 9–12%, estão ampliando as margens e fortalecendo o plasma de fornecimento.
Principais Conclusões do Relatório
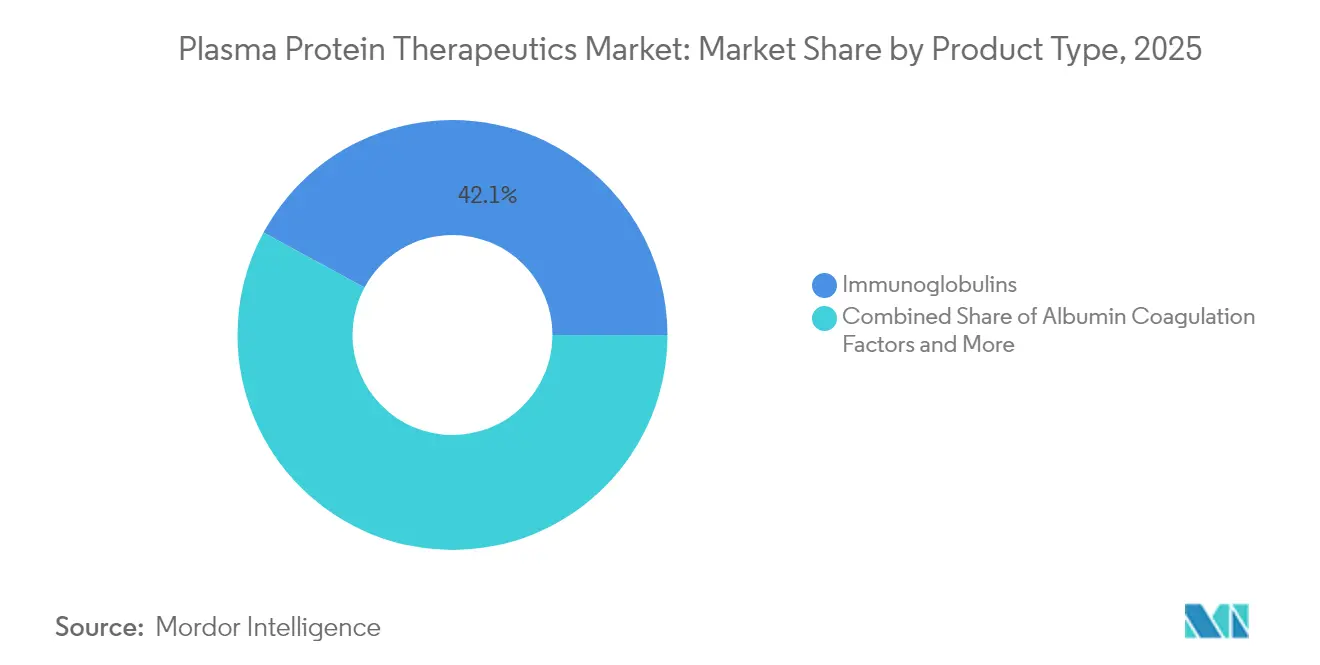
- Por tipo de produto, as imunoglobulinas lideraram com 42,10% da participação do mercado de terapêuticos de proteínas plasmáticas em 2025, enquanto a alfa-1 antitripsina deve expandir a um CAGR de 5,92% até 2031.
- Por aplicação, os distúrbios de imunologia e neurologia responderam por 47,30% do tamanho do mercado de terapêuticos de proteínas plasmáticas em 2025, enquanto os distúrbios respiratórios devem crescer a um CAGR de 7,31% até 2031.
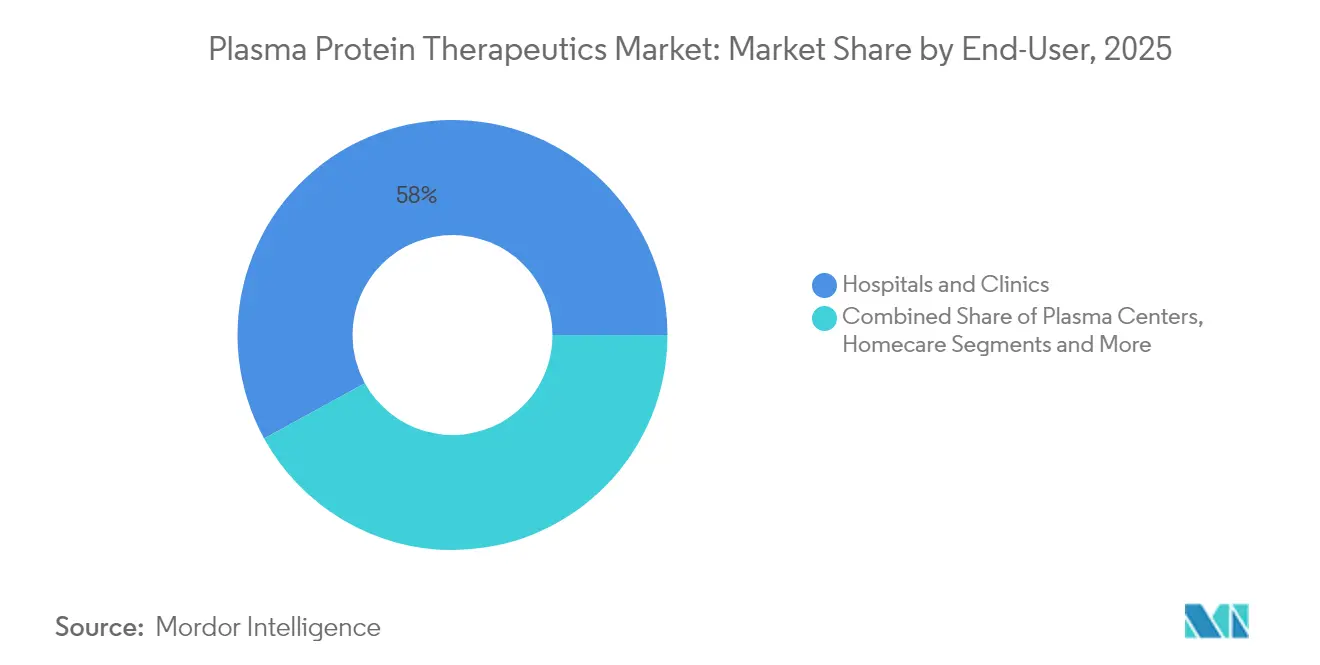
- Por usuário final, hospitais e clínicas detinham 58,00% das receitas em 2025; os centros de plasma registram o CAGR projetado mais rápido, de 6,35%, para 2026-2031.
- Por região, a Ásia-Pacífico é a geografia de crescimento mais rápido com um CAGR de 7,61%, enquanto a América do Norte manteve a maior base de receita com 41,10% em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Terapia de Imunoglobulina Subcutânea Domiciliar | +1.20% | América do Norte e Europa, emergindo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão dos Centros de Coleta de Plasma | +1.50% | Global, concentrado na América do Norte | Curto prazo (≤ 2 anos) |
| Aumento da Incidência de Doenças Autoimunes e Neurológicas | +0.80% | Global, maior em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fatores de Coagulação de Meia-Vida Estendida no Japão e na Coreia do Sul | +0.70% | Ásia-Pacífico com expansão global | Médio prazo (2-4 anos) |
| Intensificação do Investimento em P&D | +0.60% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Imunoglobulinas Hiperimunes para Novas Ameaças Virais | +0.30% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente da Terapia de Imunoglobulina Subcutânea Domiciliar
A aprovação pela FDA de um rótulo expandido do XEMBIFY em julho de 2024[1] permite que pacientes sem tratamento prévio iniciem a terapia subcutânea sem dosagem intravenosa anterior, reduzindo assim as visitas à clínica e ampliando a população elegível. Dados da Fase 4 confirmam que a dosagem quinzenal mantém os níveis totais de Ig, melhorando a adesão. A infusão domiciliar reduz a utilização de recursos de saúde em 69% em comparação com a administração intravenosa, resultando em economias para os pagadores e maiores margens para os fabricantes. A logística direta ao paciente abre novos fluxos de receita, enquanto a melhoria da qualidade de vida impulsiona a preferência do paciente pela autoadministração. Os fabricantes estão respondendo com aplicativos de suporte de enfermagem e programas de bombas vestíveis que reduzem ainda mais o ônus do tratamento.
Expansão dos Centros de Coleta de Plasma
A implantação do sistema Rika pela CSL Plasma em quase metade de sua rede nos EUA reduz as sessões de doação para 35 minutos, um ganho de rendimento de 30-50% que aumenta diretamente o volume de plasma. Simultaneamente, a FDA está elaborando diretrizes de doadores baseadas em risco que substituem as restrições rígidas baseadas em tempo por avaliações individuais, com expectativa de ampliar o grupo de doadores elegíveis. Essas medidas aliviam um gargalo crônico de oferta que prejudica o mercado de terapêuticos de proteínas plasmáticas. Os centros avançados também implantam lounges de conforto e reservas digitais, melhorando a retenção de doadores. Em conjunto, a expansão da infraestrutura estabelece barreiras de capital mais elevadas que as empresas menores têm dificuldade em superar, reforçando as vantagens dos incumbentes.
Aumento da Incidência de Doenças Autoimunes e Neurológicas
O aprimoramento dos diagnósticos elevou o catálogo de imunodeficiências primárias reconhecidas de 250 em 2003 para mais de 400 variantes em 2025. Indicações terapêuticas mais amplas — cobrindo CIDP, síndrome de Guillain-Barré e miastenia gravis — estão desbloqueando uma demanda sustentada por imunoglobulinas. A Biotest da Grifols espera vendas acumuladas nos EUA de aproximadamente USD 1 bilhão do Yimmugo[2] nos próximos sete anos, evidenciando a tração comercial. Neurologistas especializados consideram cada vez mais a IVIg como terapia de primeira linha, prolongando a duração do tratamento por paciente. O crescimento paralelo nas indicações de dermatologia autoimune, como no tratamento do pênfigo, acrescenta volume incremental. Essas mudanças epidemiológicas sustentam um crescimento estável de demanda de dois dígitos para proteínas derivadas do plasma.
Aumento da Aprovação de Fatores de Coagulação de Meia-Vida Estendida no Japão e na Coreia do Sul
Os reguladores no Japão e na Coreia do Sul estão acelerando os produtos de fator IX e VIII de meia-vida estendida (MHE), permitindo que os intervalos de infusão se estendam de três vezes por semana para uma vez a cada 7-14 dias. A melhoria eleva a adesão entre os pacientes com hemofilia e reduz o consumo geral de fator por ano de vida ajustado pela qualidade, tornando o preço premium aceitável para os pagadores. O HEMGENIX da CSL Behring, uma terapia gênica única para hemofilia B, obteve decisões positivas de reembolso em vários estados europeus, sinalizando uma mudança global em direção a abordagens curativas. As empresas pioneiras em MHE e terapia gênica capturam participação duradoura e podem aproveitar evidências do mundo real da Ásia-Pacífico para acelerar aprovações em outros lugares.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições Persistentes de Oferta de Plasma Devido à Escassez de Doadores na Europa | -1.20% | Europa, com efeitos de transbordamento para a capacidade global de fracionamento | Médio prazo (2-4 anos) |
| Pressões de Preço dos Sistemas de Licitação Nacional no Brasil, Turquia e Tailândia | -0.80% | Brasil, Turquia, Tailândia, com potencial expansão para outros mercados emergentes | Curto prazo (≤ 2 anos) |
| Atrasos Rigorosos na Validação da Capacidade de Fracionamento pela FDA dos EUA | -1.10% | Estados Unidos, afetando cadeias de suprimentos globais e disponibilidade de produtos | Médio prazo (2-4 anos) |
| Alto Custo e Reembolso Limitado para Alfa-1 Antitripsina na Ásia Emergente | -0.70% | Mercados emergentes da APAC, particularmente Índia e Sudeste Asiático, com impacto gradual na China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rígidas para o Manuseio de Produtos de Proteínas Plasmáticas
A FDA exige volumes de coleta específicos por doador[3], calculados por sexo, peso e hematócrito, o que adiciona complexidade ao fluxo de trabalho e um ônus de validação de software. As economias emergentes enfrentam obstáculos adicionais, incluindo infraestrutura limitada de cadeia de frio e processos de licenciamento mais lentos, que podem atrasar o lançamento de produtos. A agenda de orientações da FDA para 2025[4] lista cinco novos documentos sobre componentes sanguíneos, sinalizando mais turbulências regulatórias. Os grandes incumbentes aproveitam equipes internas de assuntos regulatórios para navegar pelas regras em constante mudança, consolidando o poder de mercado.
Alto Custo e Reembolso Limitado
As terapias de proteínas plasmáticas requerem de 7 a 12 meses desde a coleta até o frasco acabado, imobilizando capital de giro significativo. Os pagadores europeus agora empregam avaliações baseadas em valor, frequentemente contestando preços premium para novos biológicos. Uma escassez regional projetada de plasma de 4 a 8 milhões de litros até 2025 força importações e infla os custos de aquisição. Os formuladores de políticas avaliam incentivos de coleta doméstica, mas a implementação fica atrás da expansão do mercado, sustentando o ciclo de restrição de custos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dominância das Imunoglobulinas e Impulso na Alfa-1 AntitripsinaAs imunoglobulinas geraram 42,10% da receita de 2025, demonstrando a maior participação individual no mercado de terapêuticos de proteínas plasmáticas em um portfólio que abrange imunodeficiências primárias e distúrbios neurológicos. O crescimento sustentado do segmento é impulsionado por formulações subcutâneas que migram a terapia do hospital para o domicílio, ampliando ainda mais a demanda. Inovações como o XEMBIFY da Grifols, que registrou crescimento anual de vendas de 15,8%, exemplificam a resiliência desta categoria. Simultaneamente, a arena dos fatores de coagulação está se voltando para curas baseadas em genes; o impulso de aprovação do HEMGENIX da CSL Behring sublinha a substituição gradual da terapia de reposição por intervenções potencialmente únicas.
Os produtos de alfa-1 antitripsina representam o nicho de expansão mais rápida, avançando a um CAGR previsto de 5,92% até 2031, à medida que programas de diagnóstico precoce descobrem pacientes com DAAT latente. Os pipelines de edição gênica liderados pela Prime Medicine prometem potencial de modificação da doença, atraindo investidores institucionais. Os inibidores de C1 esterase preservam um papel especializado, porém essencial, no manejo do angioedema hereditário, com adoção constante impulsionada pela maior conscientização diagnóstica. As imunoglobulinas hiperimunes, por sua vez, estão conquistando novos territórios ao visar doenças infecciosas emergentes, oferecendo aos fabricantes uma proteção de receita anticíclica.

Por Aplicação:
Imunologia e Neurologia na Vanguarda com Respiratório em AscensãoOs distúrbios de imunologia e neurologia responderam por 47,30% do tamanho do mercado de terapêuticos de proteínas plasmáticas em 2025, refletindo a amplitude das indicações cobertas pelas imunoglobulinas. Dados clínicos confirmam a eficácia da IVIg em CIDP e síndrome de Guillain-Barré, sustentando arcos terapêuticos de vários anos. Os hospitais utilizam calculadoras de dosagem de IgG protocolizadas para otimizar a utilização, garantindo volumes de aquisição previsíveis. Em paralelo, as aplicações dermatológicas — como no tratamento do pênfigo — estão ganhando reconhecimento, diversificando o alcance clínico.
Os distúrbios respiratórios registram a trajetória mais acentuada, com um CAGR projetado de 7,31%, ancorado pela terapia de aumento para DAAT. Um estudo longitudinal de 2025 confirmou uma desaceleração significativa do declínio da densidade pulmonar nos genótipos PiSZ e PiZZ quando a terapia é iniciada precocemente. A hematologia permanece fundamental; os fatores de coagulação de meia-vida estendida reduzem a frequência de infusão e melhoram a adesão à profilaxia. Os usos de albumina e concentrados de complexo protrombínico em cuidados intensivos se ampliam à medida que estudos randomizados, incluindo um ensaio de cirurgia cardíaca de 2025, demonstram hemostasia melhorada em relação ao plasma congelado news-medical.net.
Por Usuário Final:
Hospitais Mantêm a Primazia enquanto os Centros de Plasma AceleramHospitais e clínicas dispensaram 58,00% do volume de 2025, refletindo a complexidade das infusões intravenosas que exigem monitoramento no local. A automação de farmácias e as suítes de infusão especializadas agilizam o fluxo, mas os incentivos dos pagadores para cuidados domiciliares estão moderando gradualmente a dominância hospitalar. A proliferação de produtos subcutâneos leva os hospitais universitários a lançar programas de treinamento de pacientes, facilitando a transição para a autoadministração.
Os centros de plasma representam o grupo de usuários finais de crescimento mais rápido, com previsão de expansão a um CAGR de 6,35%. A iniciativa REACH da CSL, operacional em quase 350 centros, utiliza análises de experiência do cliente para melhorar a satisfação e a retenção de doadores. Máquinas avançadas com tecnologia iNomi otimizam o volume de coleta de forma individualizada, aumentando a eficiência e o rendimento. Clínicas especializadas e prestadores de saúde domiciliar formam um grupo pequeno, mas crescente, capitalizando a telemedicina para supervisionar infusões remotas e integrar o monitoramento de adesão.
Análise Geográfica
Mercado de Terapêuticas com Proteínas Plasmáticas da América do Norte
A América do Norte deteve 41,10% da receita global em 2025, sustentada por mais de 1.000 instalações de coleta de plasma licenciadas pela FDA e ampla cobertura de seguros. A aprovação pela FDA do dispositivo Rika, que reduz pela metade o tempo de coleta, responde diretamente à adequação do fornecimento. Regulamentações pendentes baseadas em risco para doadores poderão ampliar ainda mais a base de doadores elegíveis e consolidar a liderança regional. Os fabricantes se beneficiam de sólidos ecossistemas de reembolso, embora contratos baseados em valor estejam emergindo para terapias gênicas de alto custo, remodelando os modelos de precificação de longo prazo.
Mercado de Terapêuticas com Proteínas Plasmáticas da Ásia-Pacífico
Prevê-se que a Ásia-Pacífico cresça a um CAGR de 7,61%, o ritmo mais acelerado globalmente. O mercado de hemoderivados da China é impulsionado pelo investimento de localização de 15 milhões de USD da Terumo, previsto para 2025. A futura planta de fracionamento de 600.000 litros da Indonésia exemplifica a colaboração público-privada voltada à redução da dependência de importações. Japão e Coreia do Sul concedem aprovações aceleradas para fatores de coagulação de meia-vida estendida, posicionando a sub-região como um ambiente de teste de inovação.
Mercado de Terapêuticas com Proteínas Plasmáticas da EMEA e América do Sul
A Europa mantém importância estratégica, mas enfrenta uma lacuna projetada de 4 a 8 milhões de litros de plasma até 2025, o que tem gerado apelos por 2 milhões de doadores adicionais. O Regulamento SoHO proposto reforça a segurança dos doadores e a qualidade, mas pode impor custos adicionais de conformidade. Ainda assim, recentes decisões positivas de reembolso para o HEMGENIX ilustram a disposição dos pagadores em financiar terapias transformadoras. O Oriente Médio e África e a América do Sul, embora menores, estão se beneficiando da expansão gradual do diagnóstico e de campanhas de educação de doadores, preparando o terreno para uma adoção constante.
Cenário Competitivo
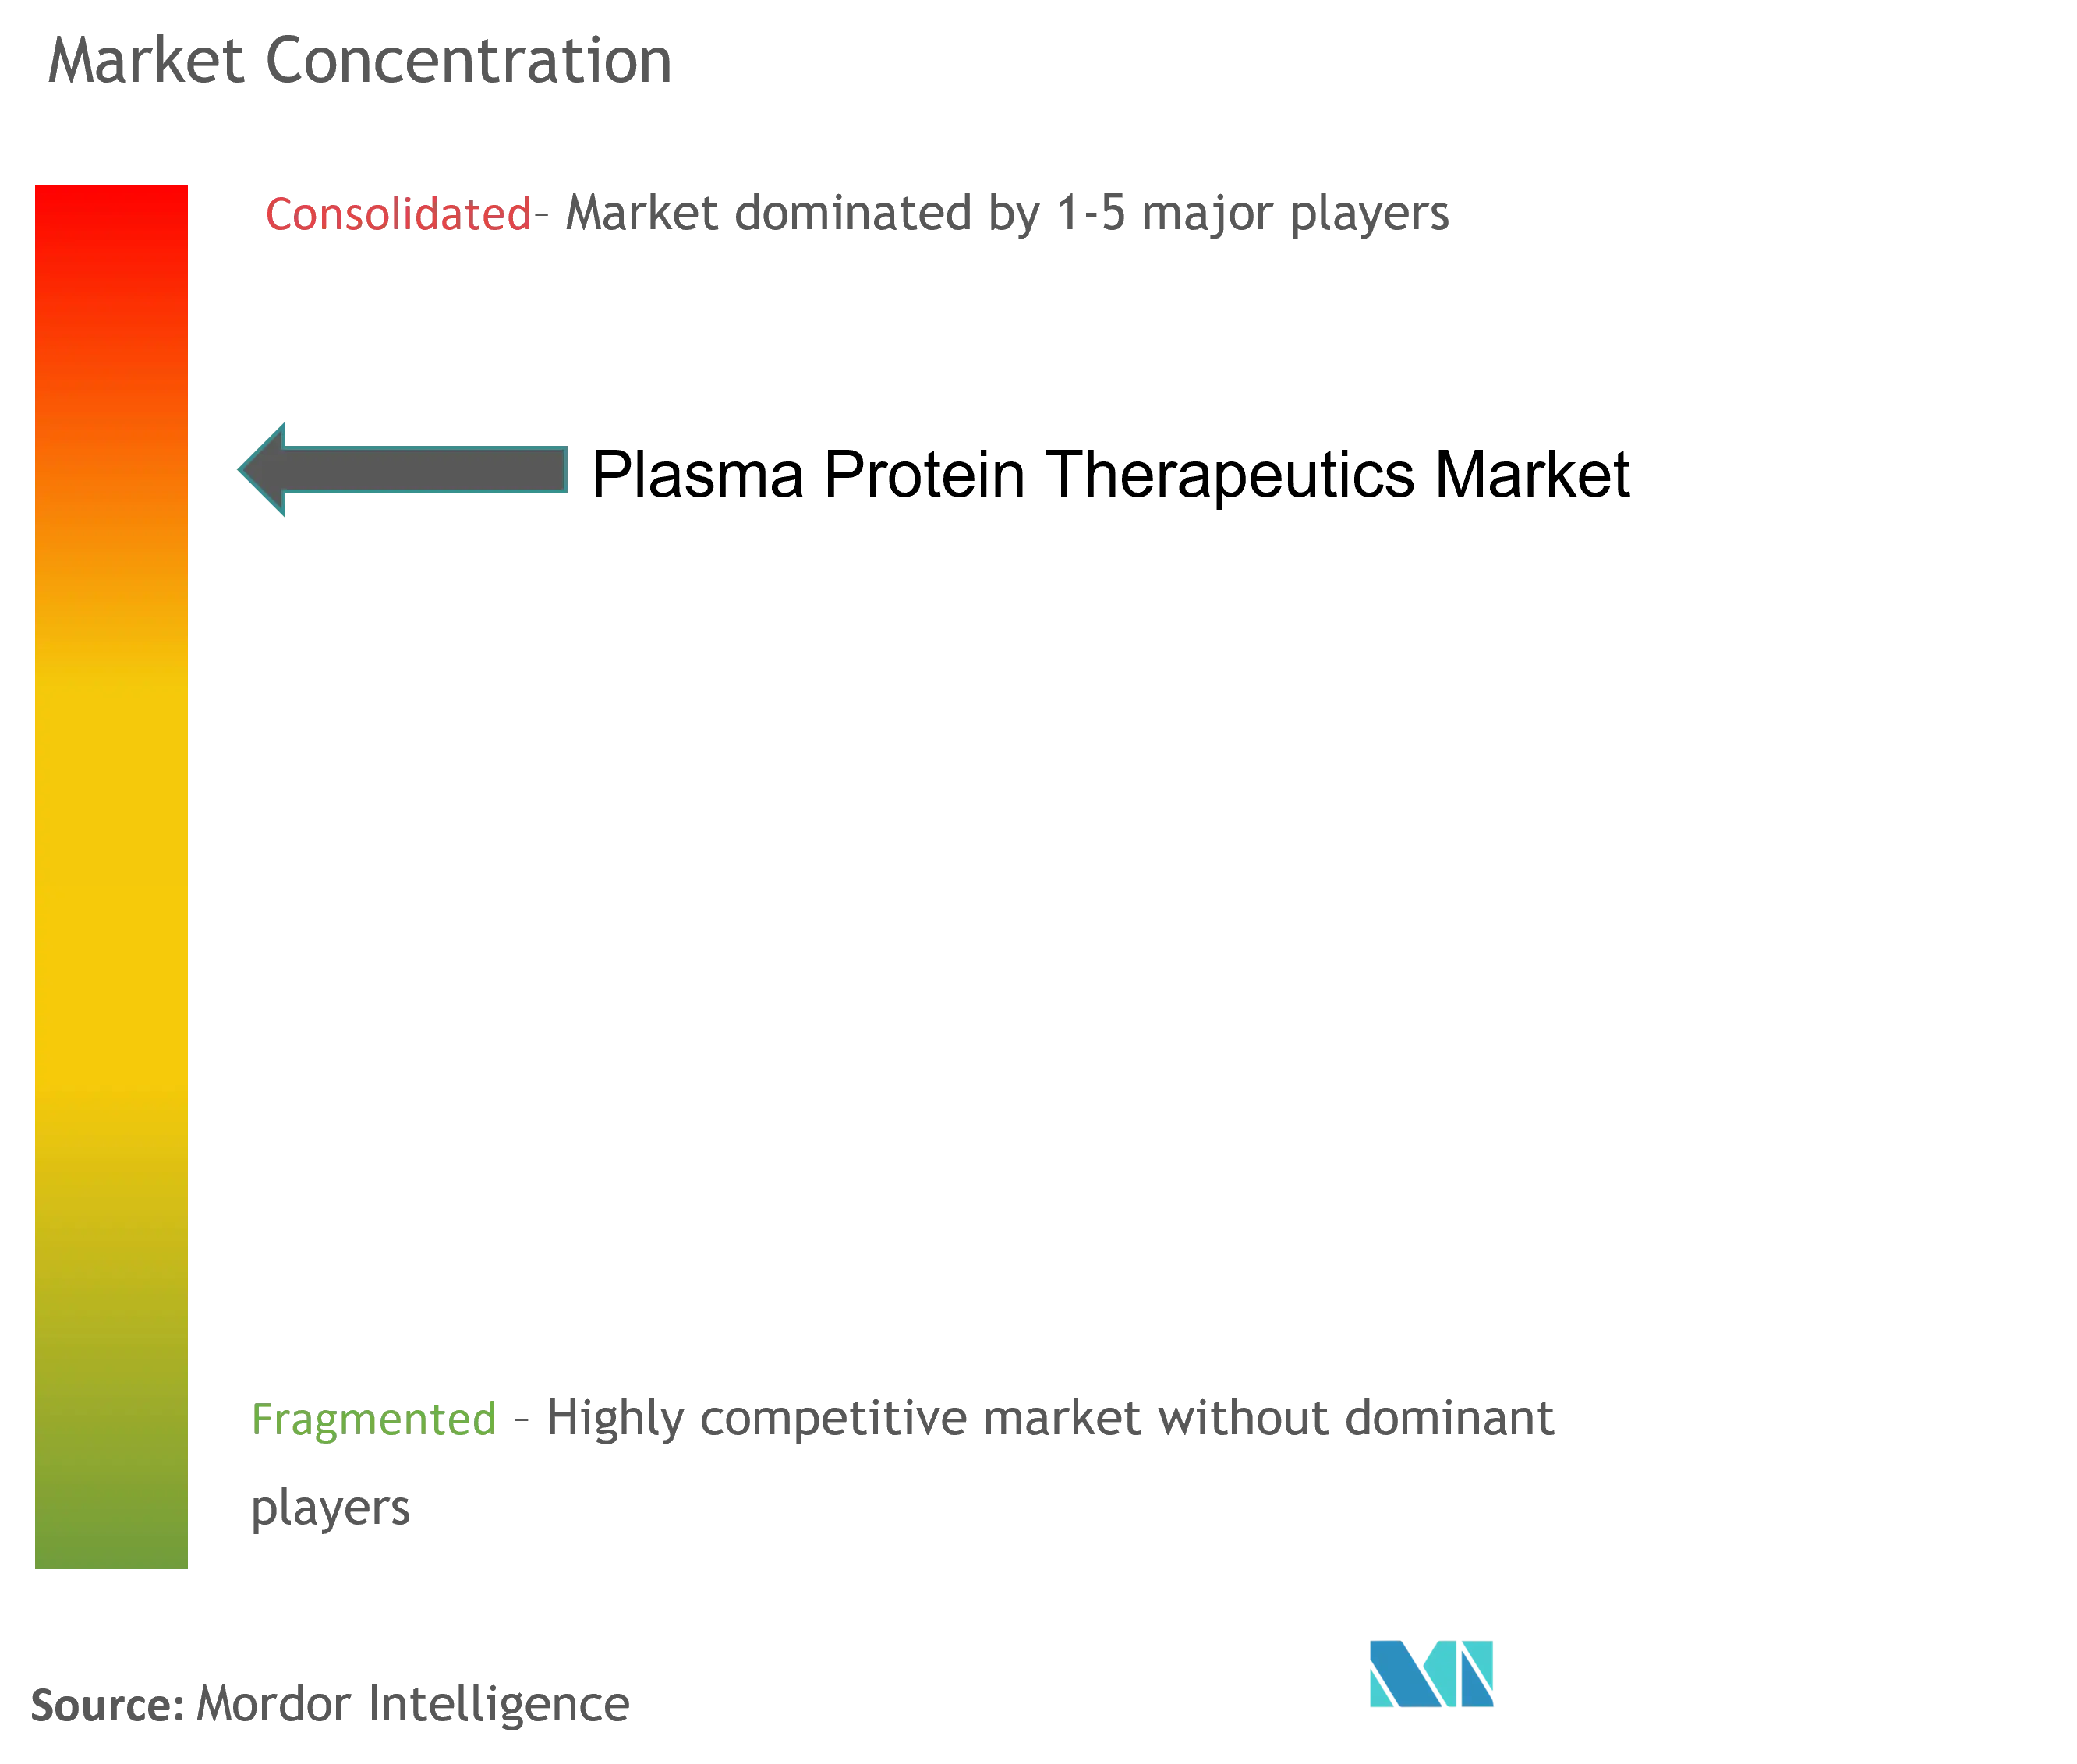
O mercado de terapêuticos de proteínas plasmáticas é moderadamente concentrado, com CSL Behring, Takeda, Grifols, Octapharma e Kedrion controlando coletivamente uma participação de receita dominante. A mudança de governança da Grifols em fevereiro de 2024 separou a gestão executiva da propriedade familiar, elevando Nacho Abia como CEO para aprimorar o foco operacional. A CSL Behring reportou um lucro líquido de USD 2,91 bilhões em 2024, impulsionado pela demanda por imunoglobulinas e ganhos de eficiência na coleta.
A integração vertical permanece a estratégia predominante; as empresas líderes possuem centros de doadores, plantas de fracionamento e farmácias especializadas, garantindo controle sobre qualidade e margem. A diferenciação tecnológica está se intensificando: a plataforma Persona da Haemonetics adiciona 9–12% mais plasma por doação, oferecendo um ROI atraente para grandes operadores de centros. Enquanto isso, o filtro de remoção de vírus Planova FG1 da Asahi Kasei acelera o processamento a jusante, reduzindo falhas de lote e reforçando a confiabilidade do fornecimento.
A diversificação geográfica é outra característica marcante. A CSL desinvestiu suas operações de plasma em Wuhan por USD 185 milhões, realocando capital para localizar terapias de maior valor em toda a China. A Octapharma investe em expansões de capacidade na Suíça e na Suécia, enquanto a Kedrion busca parcerias na América Latina para garantir rotas de fracionamento. Os players menores se concentram em produtos hiperimunes de nicho, frequentemente aproveitando a fabricação por contrato para contornar desvantagens de escala.
Líderes do Setor de Terapêuticos de Proteínas Plasmáticas
-
Octapharma USA Inc.
-
Takeda Pharmaceutical Company Limited
-
Biotest UK
-
Grifols, S.A.
-
CSL Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terapêuticas com Proteínas Plasmáticas Empresas cobertas neste relatório
- CSL Behring
- Takeda Pharmaceuticals
- Grifols
- Octapharma
- Kedrion Biopharma
- China Biologics Products
- GC Pharma (Green Cross Corp.)
- Biotest
- Bio Products Laboratory Ltd (BPL)
- ADMA Biologics
- Kamada Ltd.
- LFB S.A.
- Sanquin Plasma Products B.V.
- Hualan Biological
- Bharat Serums & Vaccines Ltd.
- Emergent Bio Solutions
- Intas Pharmaceuticals Ltd. (Accord)
- Prothya Biosolutions
- Shenzhen Kangtai Biological Products
- ProMetic BioTherapeutics Inc.
Desenvolvimentos industriais recentes em Mercado de Terapêuticas com Proteínas Plasmáticas
- Maio de 2025: A Prime Medicine revelou um programa pré-clínico de Deficiência de Alfa-1 Antitripsina usando Edição Prime, visando um pedido de IND/CTA em 2026.
- Abril de 2025: O KRRO-110 recebeu designação de medicamento órfão para o tratamento de DAAT.
- Fevereiro de 2025: A CSL vendeu os ativos de plasma de Wuhan para a Chengdu Rongsheng por USD 185 milhões.
Escopo do Relatório Global do Mercado de Terapêuticos de Proteínas Plasmáticas
A terapia de proteínas plasmáticas trata condições médicas distintas, restaurando proteínas ausentes ou inadequadas encontradas no plasma para permitir que seus receptores levem vidas mais saudáveis e produtivas. Os pacientes que dependem de terapias de proteínas plasmáticas geralmente requerem infusões regulares ao longo de suas vidas.
O Mercado de Terapêuticos de Proteínas Plasmáticas é Segmentado por Produto (Imunoglobulina, Albumina, Fator VIII Derivado do Plasma e Outros Produtos), Aplicação (Hemofilia, Púrpura Trombocitopênica Idiopática, Imunodeficiências Primárias e Outras Aplicações) e Geografia (América do Norte (Estados Unidos, Canadá e México), Europa (Alemanha, Reino Unido, França, Itália, Espanha e Restante da Europa), Ásia-Pacífico (China, Japão, Índia, Austrália, Coreia do Sul e Restante da Ásia-Pacífico), Oriente Médio e África (CCG, África do Sul e Restante do Oriente Médio e África) e América do Sul (Brasil, Argentina e Restante da América do Sul)). O relatório oferece valor (em USD milhões) para os segmentos acima.
Visão geral da segmentação
| Imunoglobulinas | Ig Intravenosa |
| Ig Subcutânea | |
| Imunoglobulinas Hiperimunes (Anti-D, Hep B, Varicela, VSR e outras) | |
| Fatores de Coagulação de Albumina | |
| Fatores de Coagulação | Fator VIII |
| Fator IX | |
| Fator de von Willebrand | |
| Concentrado de Fibrinogênio | |
| Alfa-1 Antitripsina | |
| Inibidor de C1 Esterase | |
| Outras Proteínas Derivadas do Plasma |
| Distúrbios de Imunologia e Neurologia | Imunodeficiência Primária (IDP) |
| Imunodeficiência Secundária | |
| Polineuropatia Desmielinizante Inflamatória Crônica (CIDP) | |
| Miastenia Gravis | |
| Distúrbios de Hematologia e Coagulação | Hemofilia A |
| Hemofilia B | |
| Doença de von Willebrand | |
| Distúrbios Respiratórios | |
| Cuidados Intensivos e Trauma | |
| Outros |
| Hospitais e Clínicas |
| Centros de Plasma Especializados |
| Cuidados Domiciliares |
| Institutos de Pesquisa e Acadêmicos |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Tipo de Produto | Imunoglobulinas | Ig Intravenosa |
| Ig Subcutânea | ||
| Imunoglobulinas Hiperimunes (Anti-D, Hep B, Varicela, VSR e outras) | ||
| Fatores de Coagulação de Albumina | ||
| Fatores de Coagulação | Fator VIII | |
| Fator IX | ||
| Fator de von Willebrand | ||
| Concentrado de Fibrinogênio | ||
| Alfa-1 Antitripsina | ||
| Inibidor de C1 Esterase | ||
| Outras Proteínas Derivadas do Plasma | ||
| Por Aplicação | Distúrbios de Imunologia e Neurologia | Imunodeficiência Primária (IDP) |
| Imunodeficiência Secundária | ||
| Polineuropatia Desmielinizante Inflamatória Crônica (CIDP) | ||
| Miastenia Gravis | ||
| Distúrbios de Hematologia e Coagulação | Hemofilia A | |
| Hemofilia B | ||
| Doença de von Willebrand | ||
| Distúrbios Respiratórios | ||
| Cuidados Intensivos e Trauma | ||
| Outros | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Centros de Plasma Especializados | ||
| Cuidados Domiciliares | ||
| Institutos de Pesquisa e Acadêmicos | ||
| Por Geografia (Valor) | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Terapêuticos de Proteínas Plasmáticas?
O Mercado de Terapêuticos de Proteínas Plasmáticas é de USD 33,88 bilhões em 2026.
O que está impulsionando o crescimento no mercado de terapêuticos de proteínas plasmáticas?
O crescimento é impulsionado por tecnologias mais rápidas de coleta de plasma, aumento dos diagnósticos de distúrbios autoimunes e neurológicos e aprovações regulatórias de terapia de imunoglobulina subcutânea domiciliar.
Qual categoria de produto detém a maior participação de receita?
As imunoglobulinas dominam com 42,10% da receita de 2025, beneficiando-se de indicações expandidas em neurologia e imunologia.
Como as novas tecnologias estão melhorando o fornecimento de plasma?
Dispositivos como o Sistema de Doação de Plasma Rika reduzem o tempo de coleta para 35 minutos e algoritmos como o iNomi aumentam o rendimento em até 12%, impulsionando o fornecimento geral.
Quais desafios limitam a expansão do mercado?
Regulamentações rígidas de manuseio aumentam os custos de conformidade, e as pressões de reembolso restringem a precificação premium, reduzindo em aproximadamente 2% o CAGR potencial.
As terapias gênicas representam uma ameaça para os produtos plasmáticos tradicionais?
Terapias gênicas como o HEMGENIX oferecem potencial curativo para distúrbios selecionados, mas a amplitude das indicações para proteínas derivadas do plasma garante demanda contínua no médio prazo.