
Tamanho e Participação do Mercado de Serviços de Alimentação das Filipinas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 18.41 Bilhões de dólares |
| Tamanho do Mercado (2026) | 21.04 Bilhões de dólares |
| Tamanho do Mercado (2031) | 40.98 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.26 % |
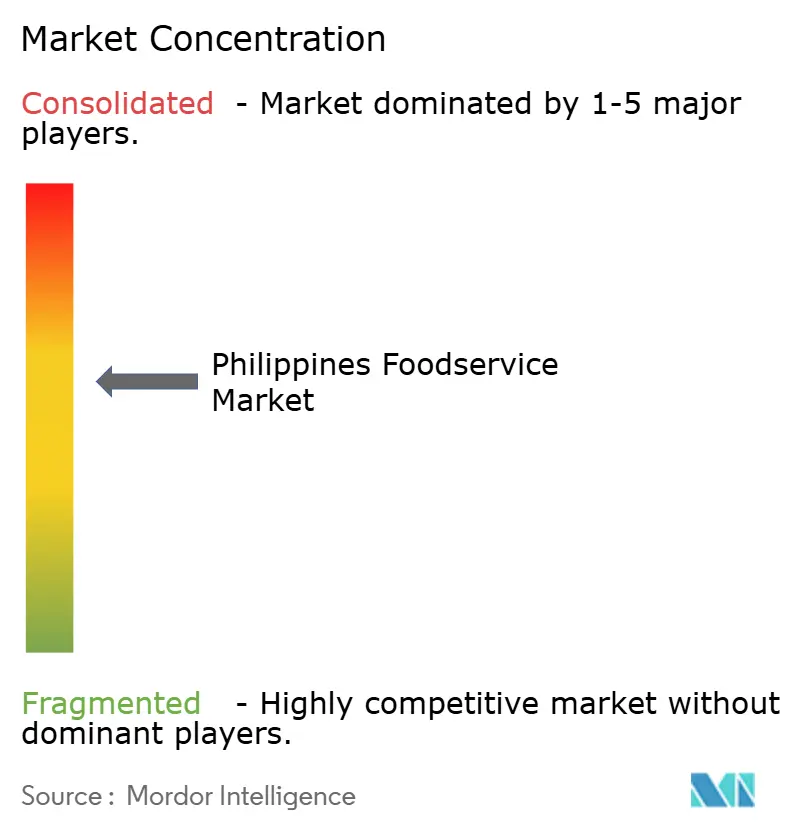
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Alimentação das Filipinas por Mordor Intelligence
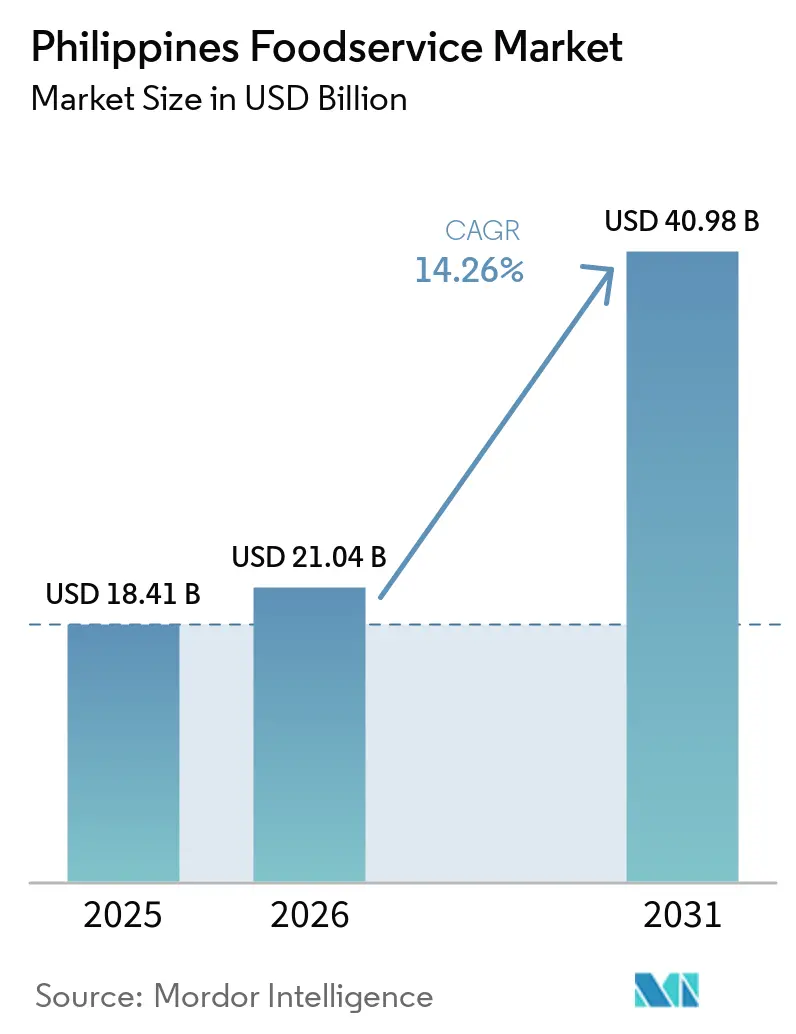
Espera-se que o tamanho do mercado de foodservice das Filipinas cresça de 18,41 bilhões de USD em 2025 para 21,04 bilhões de USD em 2026, com previsão de atingir 40,98 bilhões de USD até 2031, a um CAGR de 14,26% no período de 2026 a 2031. Fatores como a migração urbana sustentada, uma classe média em expansão com maior poder de compra e o aumento da penetração de smartphones estão impulsionando o tráfego tanto nos ambientes físicos quanto nos digitais. Este ambiente dinâmico é propício para formatos inovadores e franquias em expansão. Operadores habilidosos em atendimento omnicanal, gestão rigorosa da cadeia de suprimentos e localização de cardápios estão colhendo recompensas significativas, especialmente nas áreas densamente povoadas da Grande Manila. À medida que os proprietários reavaliaram os espaços de varejo, as cozinhas virtuais estão transitando de participantes de nicho para concorrentes do mercado principal. Enquanto isso, os espaços de jantar no local, projetados para apelo nas redes sociais, estão capitalizando o desejo dos consumidores por experiências dignas do Instagram. Neste cenário competitivo, a adoção de tecnologia — desde a automação de cozinhas até promoções baseadas em inteligência artificial — está se mostrando o principal diferencial para garantir a fidelização dos clientes.
Principais Conclusões do Relatório
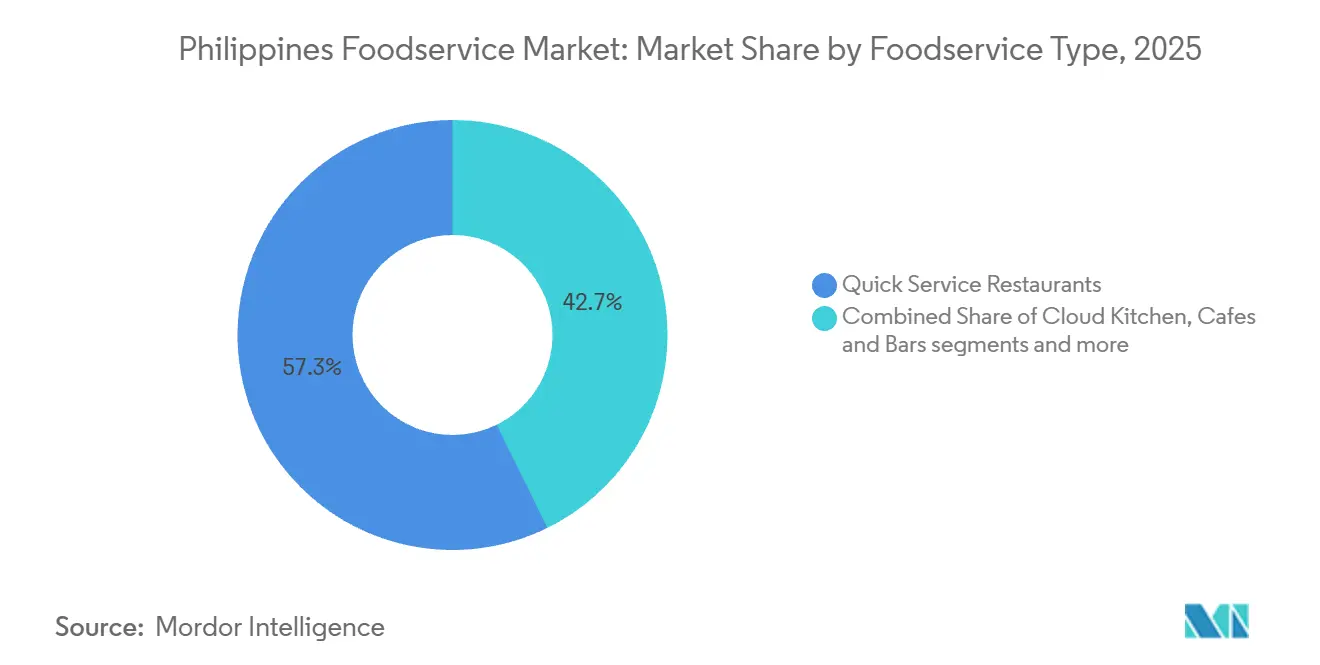
- Por tipo de foodservice, os restaurantes de serviço rápido lideraram com 57,28% de participação na receita em 2025, enquanto as cozinhas virtuais têm previsão de expansão a um CAGR de 24,85% até 2031.
- Por ponto de venda, os operadores independentes detinham 74,42% da participação no mercado de foodservice das Filipinas em 2025, mas os conceitos em rede estão avançando a um CAGR de 14,98% até 2031.
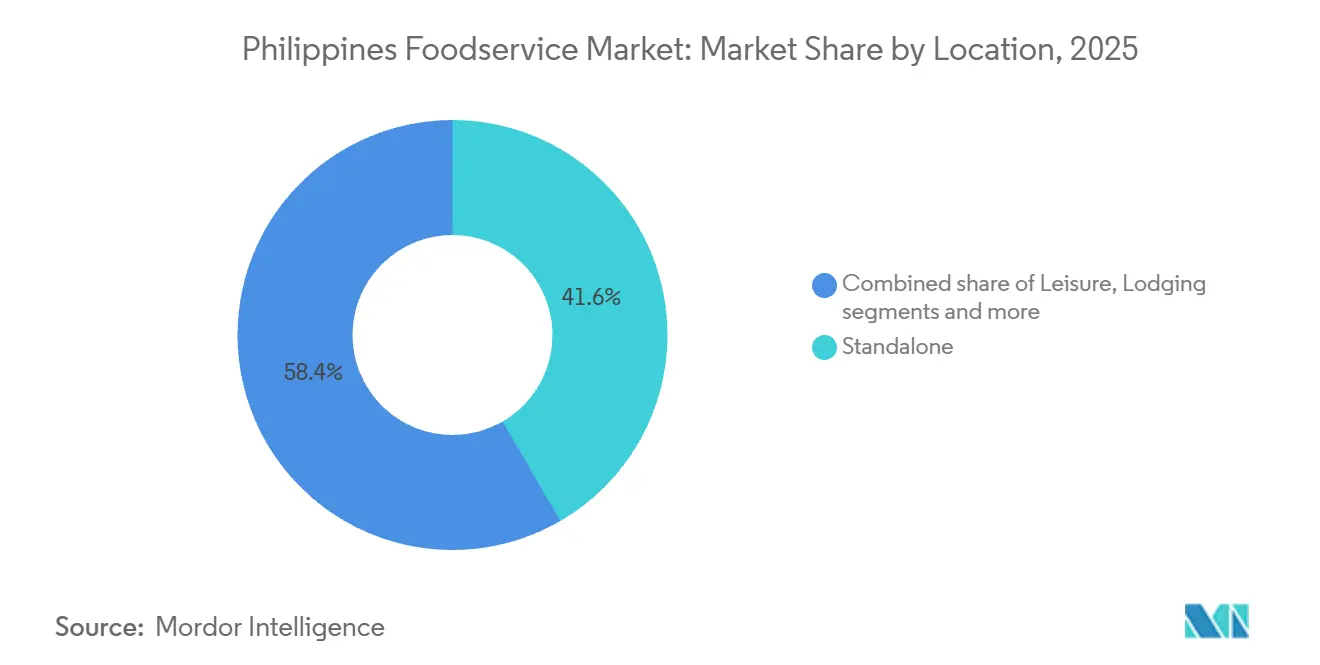
- Por localização, as lojas autônomas capturaram 41,63% dos gastos em 2025, enquanto os estabelecimentos em hospedagens têm projeção de crescimento a um CAGR de 14,91% até 2031, à medida que os gastos com turismo se recuperam.
- Por tipo de serviço, o jantar no local manteve uma participação de 52,64% em 2025, mas a entrega está acelerando a um CAGR de 15,78% com base no alcance das plataformas digitais e nos ganhos em infraestrutura de retirada na calçada.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de cozinhas virtuais e cozinhas fantasma nas principais cidades | +3.2% | Região Metropolitana de Manila, Cebu, Davão com expansão para cidades do interior | Médio prazo (2-4 anos) |
| Formatos de jantar no local experienciais e amigáveis às redes sociais | +2.8% | Centros urbanos em todo o país, concentrados na RCN e em centros regionais | Curto prazo (≤ 2 anos) |
| Forte cultura de cafés e conceitos modernos de chá impulsionando os períodos do dia | +2.1% | Nacional, com ganhos iniciais em Manila, Cebu, Baguio | Médio prazo (2-4 anos) |
| Formatos omnicanal e infraestrutura de retirada na calçada | +2.4% | Região Metropolitana de Manila e principais centros urbanos, expandindo para cidades de segundo nível | Curto prazo (≤ 2 anos) |
| Foco em sustentabilidade: redução do desperdício alimentar e fornecimento responsável | +1.9% | Implementação nacional, liderada pelas principais redes | Longo prazo (≥ 4 anos) |
| Personalização e formatos de montagem própria impulsionando a fidelização | +2.6% | Millennials urbanos e a geração Z em todo o país | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Cozinhas Virtuais e Cozinhas Fantasma nas Principais Cidades
As cozinhas virtuais estão transformando o setor de serviços de alimentação nas Filipinas ao eliminar a necessidade de operações de atendimento ao público e permitir que múltiplas marcas operem a partir de uma única instalação de produção. Este modelo reduz significativamente o investimento de capital em 40-50% em comparação com restaurantes tradicionais, permitindo que as empresas testem novas ideias com menor risco financeiro. A crescente preferência por modelos online para offline (O2O), com a maioria dos consumidores favorecendo esta abordagem, levou o GrabFood a focar em experiências omnicanal integradas. Esta mudança criou uma forte demanda por cozinhas virtuais, especialmente nas áreas urbanas densamente povoadas da Região Metropolitana de Manila. Além disso, o Departamento de Comércio e Indústria, em parceria com a Jollibee Foods Corporation, está apoiando o crescimento das micro, pequenas e médias empresas (MPMEs) introduzindo estruturas de cozinhas virtuais. Essas estruturas fornecem aos operadores menores acesso a plataformas de entrega, o que é especialmente importante em um mercado onde os estabelecimentos independentes representam 75% da participação de mercado, mas muitas vezes carecem de recursos para estabelecer vitrines tradicionais em áreas de alto tráfego.
Formatos de Jantar no Local Experienciais e Amigáveis às Redes Sociais
Os restaurantes estão se transformando em espaços projetados para a criação de conteúdo, impulsionados pelo fato de que a maioria dos consumidores recorre a avaliações no aplicativo antes de escolher onde jantar, e os públicos mais jovens são fortemente influenciados pelo conteúdo gerado pelo usuário. Um exemplo notável é o lançamento em setembro de 2024 do conceito de café JolliBrews da Jollibee, que combina bebidas de alta qualidade com interiores visualmente atraentes e adequados para o Instagram para encorajar o compartilhamento nas redes sociais. De acordo com os operadores, os locais otimizados para redes sociais atraem 25-30% mais tráfego de pedestres e podem cobrar preços mais altos por experiências únicas que os formatos tradicionais de Restaurantes de Serviço Rápido não conseguem oferecer. Esta mudança vai além da estética, incorporando jantar interativo, apresentações de alimentos personalizadas e preparação teatral de refeições, todas transformando o ato de jantar em experiências compartilháveis. No mercado altamente competitivo da Região Metropolitana de Manila, essa abordagem tem se mostrado eficaz, pois criar experiências memoráveis e envolventes agora desempenha um papel mais crítico na atração de clientes do que simplesmente competir por preço ou conveniência.
Forte Cultura de Café e Conceitos Modernos de Chá Impulsionando Períodos do Dia
A cultura do café nas Filipinas está evoluindo rapidamente, preenchendo lacunas nas ocasiões de consumo que os restaurantes tradicionais de serviço rápido e serviço completo não abordaram plenamente. Essas lacunas são mais evidentes durante os períodos da manhã e à tarde, quando os trabalhadores de escritório buscam alternativas às opções de refeições padrão. A aquisição de USD 340 milhões da Compose Coffee pela Jollibee em outubro de 2024 destaca a crescente importância do café premium na captura desses intervalos de tempo específicos. A Compose Coffee, a segunda maior rede de café da Coreia do Sul com mais de 2.400 lojas, representa um movimento estratégico para fortalecer a posição da Jollibee nesse mercado. Os consumidores filipinos estão se tornando mais conhecedores sobre café, demonstrando interesse em fatores como origem, técnicas de preparo e perfis de sabor. Essa mudança impulsionou o crescimento de conceitos modernos de chá e cafeterias especializadas, que estão capitalizando a tendência de premiumização. A expansão para esses intervalos de tempo é particularmente lucrativa em áreas comerciais, onde o fluxo constante de pedestres ao longo do dia proporciona oportunidades para gerar receita além dos picos habituais de almoço e jantar.
Foco em Sustentabilidade: Redução de Desperdício Alimentar e Abastecimento Responsável
A Jollibee Foods Corporation firmou parceria com a SWAPP e a Nutricycle para converter 1.572 toneladas métricas de resíduos alimentares em fertilizante em maio de 2025. Esta iniciativa não apenas destaca a escala operacional necessária para alcançar uma sustentabilidade significativa, mas também reduz custos ao diminuir as taxas de descarte. Da mesma forma, a Mang Inasal atingiu o status de zero resíduos enviados a aterros sanitários em suas operações de comissária, estabelecendo um alto padrão para o setor. No entanto, operadores menores podem ter dificuldades em replicar essa conquista sem investimento de capital substancial. O Programa Mundial de Alimentos identificou riscos relacionados ao clima que ameaçam a segurança alimentar nas Filipinas, enfatizando a necessidade de práticas de fornecimento responsável para fortalecer a resiliência da cadeia de suprimentos, em vez de focar apenas em reduções de custos de curto prazo. Além disso, a conscientização dos consumidores sobre questões ambientais está crescendo, especialmente entre os millennials urbanos, que consideram cada vez mais a sustentabilidade ao escolher onde jantar. Essa tendência oferece uma vantagem competitiva para empresas que conseguem demonstrar genuinamente seus esforços ambientais, ao mesmo tempo em que eleva as expectativas gerais para todos os participantes do mercado.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas na cadeia de suprimentos de perecíveis e limitações da cadeia de frio | -1.8% | Nacional, agudo em áreas do interior e províncias insulares | Médio prazo (2-4 anos) |
| Custos indiretos de conformidade com segurança alimentar, rastreabilidade e sustentabilidade | -1.4% | Implementação nacional, maior impacto em operadores menores | Longo prazo (≥ 4 anos) |
| Resistência dos consumidores a itens ultraprocessados | -1.2% | Centros urbanos, espalhando-se para mercados do interior | Médio prazo (2-4 anos) |
| Escassez de mão de obra e alta rotatividade de funcionários | -1.5% | Nacional, mais agudo na Região Metropolitana de Manila e destinos turísticos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas na Cadeia de Abastecimento de Perecíveis e Limitações de Cadeia de Frio
A geografia arquipelágica das Filipinas cria desafios logísticos significativos, com os custos de transporte com controle de temperatura aumentando entre 15% e 25% em comparação ao transporte ambiente em suas 7.641 ilhas. Essa disparidade de custos complica a movimentação de produtos perecíveis, especialmente para empresas que dependem de logística de cadeia de frio. A análise do Programa Mundial de Alimentos sobre vulnerabilidades climáticas e riscos à segurança alimentar destaca a natureza frágil da cadeia de suprimentos, o que impacta diretamente a disponibilidade de ingredientes e a estabilidade dos preços. Embora o Departamento de Agricultura tenha introduzido a Ordem Administrativa nº 20 em abril de 2024 para simplificar os procedimentos de importação agrícola, ela não aborda a falta de infraestrutura adequada de armazenamento a frio nas áreas provinciais[1]. Essa deficiência prejudica a consistência do cardápio para operadores que gerenciam múltiplos estabelecimentos. Os operadores menores são desproporcionalmente afetados, pois carecem de recursos para investir em sistemas dedicados de cadeia de frio ou negociar melhores tarifas com os prestadores de serviços logísticos.
Escassez de Mão de Obra e Alta Rotatividade de Funcionários
O setor de serviços de alimentação das Filipinas continua a enfrentar desafios significativos de mão de obra, mesmo com sua grande população em idade ativa. Esses desafios decorrem principalmente da concorrência com o setor de terceirização de processos empresariais (BPO), que atrai trabalhadores oferecendo salários mais altos e melhores condições de trabalho. Para resolver problemas de força de trabalho, o McDonald's fez parceria com o TESDA para criar um programa de treinamento especializado para Restaurantes de Serviço Rápido (RSRs), sinalizando o reconhecimento do setor sobre a necessidade de desenvolvimento sistemático da força de trabalho. A alta rotatividade de funcionários, especialmente em cargos de nível inicial, continua sendo uma questão crítica. Essa rotatividade aumenta as despesas de treinamento e impacta negativamente a qualidade do serviço durante os períodos em que os novos funcionários ainda estão aprendendo os processos operacionais. O problema é mais pronunciado na Região Metropolitana de Manila e nos principais destinos turísticos, onde o aumento do custo de vida supera o crescimento dos salários. Como resultado, muitos trabalhadores são forçados a assumir múltiplos empregos ou a se mudar para áreas mais acessíveis. A adoção de serviços de caixa remotos, onde funcionários baseados nas Filipinas atendem mercados internacionais, mostra como a tecnologia pode ajudar a mitigar a escassez de mão de obra. No entanto, esta solução está amplamente limitada a operadores maiores com os recursos financeiros para investir em sistemas avançados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço de Alimentação:
Dominância dos Restaurantes de Serviço Rápido Encontra a Inovação das Cozinhas VirtuaisEm 2025, os restaurantes de serviço rápido (QSRs) detêm uma participação de mercado expressiva de 57,28%, impulsionados por players locais que combinam efetivamente acessibilidade com relevância cultural para atrair os consumidores filipinos. A Jollibee Foods Corporation exemplifica essa abordagem ao oferecer opções de cardápio localizadas e expandir sua presença por meio de aproximadamente 200.000 pontos de franquia em todo o país. Essa estratégia destaca como os operadores de QSR alcançam eficiência operacional ao mesmo tempo em que atendem às preferências de sabor regionais. O segmento se beneficia de redes de cadeia de suprimentos bem estabelecidas, programas padronizados de treinamento de funcionários e forte fidelidade à marca, que coletivamente reduzem os custos de aquisição de clientes em comparação com concorrentes mais novos. O modelo de QSR permanece resiliente ao atender às necessidades de consumidores urbanos ocupados que valorizam velocidade e consistência em detrimento de experiências gastronômicas elaboradas, garantindo receita estável mesmo durante desafios econômicos.
As cozinhas virtuais estão emergindo como o segmento de crescimento mais rápido, com um CAGR projetado de 24,85% até 2031. Este modelo está transformando a economia do foodservice ao eliminar as despesas de atendimento ao público, que normalmente representam entre 30% e 40% do orçamento de um restaurante tradicional. Ao focar na entrega, os operadores podem testar múltiplos conceitos de marca a partir de uma única cozinha, reduzindo o investimento de capital em 40% a 50% em comparação com restaurantes convencionais, ao mesmo tempo em que oferecem opções diversificadas de cardápio para atender às variadas preferências dos consumidores. O Departamento de Comércio e Indústria, em parceria com a Jollibee Foods Corporation, está apoiando o crescimento das micro, pequenas e médias empresas (MPMEs) por meio da introdução de estruturas de cozinhas virtuais. Essas estruturas fornecem aos operadores menores acesso a plataformas de entrega, contornando os altos custos associados às fachadas comerciais tradicionais. Em áreas densamente povoadas como a Grande Manila, onde os altos custos imobiliários tornam os espaços de restaurantes tradicionais inacessíveis para novas marcas, as cozinhas virtuais oferecem uma solução prática. O rápido crescimento do segmento reflete a mudança nos hábitos dos consumidores, com a maioria deles preferindo agora opções omnicanal que priorizam a conveniência em detrimento dos aspectos sociais de jantar fora.

Por Estabelecimento:
Resiliência Independente em Meio à Consolidação das RedesEm 2025, os pontos de venda independentes dominam o mercado de foodservice filipino com uma participação de 74,42%, refletindo a forte cultura empreendedora gastronômica do país. Esses estabelecimentos familiares atuam como centros comunitários, preservando tradições culinárias regionais que as redes têm dificuldade em replicar. Sua flexibilidade permite ajustes rápidos no cardápio com base em ingredientes sazonais, festivais locais e preferências do bairro, evitando os atrasos dos processos corporativos. As baixas barreiras de entrada e a preferência dos filipinos por apoiar negócios locais conferem aos independentes uma vantagem competitiva duradoura. Eles oferecem pratos regionais autênticos como Bicol Express e Lechon, mantendo a autenticidade cultural e práticas de fornecimento que as redes têm dificuldade em padronizar.
Os pontos de venda em rede estão crescendo a um CAGR de 14,98% até 2031, impulsionados pela demanda por qualidade consistente, serviço padronizado e marcas confiáveis. O investimento de 12,8 milhões de USD da Fruitas Holdings em agosto de 2024, incluindo uma participação de 60% na rede de frango assado Mang Bok's, destaca a forte confiança dos investidores em modelos escaláveis. As redes se beneficiam de economias de 10% a 15% nos custos de ingredientes por meio de eficiências na cadeia de suprimentos e utilizam tecnologia para gestão de estoque, relacionamento com clientes e otimização de cardápios. A consolidação está se acelerando à medida que as redes aproveitam o reconhecimento de marca para garantir localizações privilegiadas em shoppings e distritos comerciais. O plano de expansão de PHP 100 milhões (1,8 milhão de USD) do Kuya J Food Group em junho de 2024, juntamente com a abertura a parcerias com investidores, ressalta a importância de escalar para competir com os líderes de mercado.
Por Localização:
Flexibilidade Autônoma Versus Crescimento em HospedagemEm 2025, as localizações autônomas detêm uma participação de mercado de 41,63%, destacando o foco dos operadores no controle da marca e na flexibilidade. Essa estratégia ajuda os restaurantes a construir identidades únicas, definir seus próprios horários e se adaptar rapidamente às mudanças do mercado sem depender de aprovações de shoppings ou estabelecimentos de hospedagem. Em meados de 2025, os operadores de alimentos e bebidas lideraram a demanda por espaços de varejo, favorecendo locais autônomos por sua capacidade de oferecer experiências gastronômicas personalizadas. Este formato funciona bem para redes locais e operadores independentes, que priorizam conexões com a comunidade e cardápios personalizados em detrimento dos benefícios de fluxo de pessoas de shoppings ou hotéis.
Os estabelecimentos em hospedagens estão crescendo mais rapidamente, com um CAGR de 14,91% até 2031, impulsionados pela recuperação do turismo e melhorias na infraestrutura. O pipeline do setor hoteleiro inclui 158 estabelecimentos com 40.084 quartos, criando oportunidades significativas para operadores de foodservice. O turismo impulsiona a demanda por opções gastronômicas que atendam tanto aos hóspedes de hotéis quanto aos locais que buscam experiências premium. As parcerias com hospedagens proporcionam demanda constante e uma plataforma para apresentar a culinária filipina a visitantes internacionais, que podem promover a marca no exterior. As localizações de varejo, lazer e viagem atendem a necessidades distintas: o varejo se beneficia do fluxo de pessoas em centros comerciais, o lazer capta os gastos recreativos e as viagens atendem ao público dos centros de transporte.
Por Tipo de Serviço:
Estabilidade do Jantar no Local Encontra a Aceleração da EntregaEm 2025, os serviços de jantar no local comandam uma participação de mercado de 52,64%, um testemunho dos valores culturais filipinos que priorizam as refeições em comunidade, reuniões familiares e as conexões sociais fomentadas durante as refeições compartilhadas. Essa preferência ressalta uma tradição em que jantar transcende a mera subsistência; os filipinos frequentemente permanecem por 2 a 3 horas nos restaurantes durante as reuniões familiares de fim de semana, um contraste marcante com a média de 30 a 45 minutos para as refeições nos dias de semana. A estreia do conceito de café JolliBrews da Jollibee em setembro de 2024 ressalta uma tendência: os operadores estão criando experiências de jantar no local com interiores amigáveis às redes sociais, com o objetivo de aumentar o tempo de permanência e o conteúdo gerado pelos usuários, elevando assim a visibilidade da marca. Os formatos tradicionais de jantar no local normalmente apresentam valores de transação 20% a 30% mais altos do que os pedidos de entrega, capitalizando oportunidades de venda adicional de bebidas, sobremesas e itens premium, especialmente quando os clientes estão em grupos. O segmento de jantar no local prospera com elementos experienciais — como demonstrações de culinária ao vivo, serviço à mesa e um ambiente enriquecido por música e decoração — que a entrega não consegue replicar.
Os serviços de entrega estão em trajetória ascendente, com um CAGR de 15,78% até 2031. Esse crescimento é alimentado por uma preferência de 90% dos consumidores por experiências omnicanal, impulsionada pela penetração de plataformas digitais e melhorias de infraestrutura que ampliam a cobertura de entrega pelos corredores urbanos movimentados da Grande Manila. A implementação de chatbots pelo McDonald's em 2024 para recrutamento em 635 lojas destaca os investimentos em tecnologia essenciais para as operações de entrega. Esses investimentos garantem a qualidade durante o transporte e gerenciam com habilidade os volumes de pedidos, que podem superar a capacidade de jantar no local durante os horários de pico. O crescente segmento de entrega abre caminho para marcas de entrega exclusiva e cozinhas virtuais. Essas entidades podem otimizar os layouts de cozinha para o cumprimento ágil de pedidos, dispensando a necessidade de espaço para refeições.
Análise Geográfica
A Região Metropolitana de Manila permanece líder do mercado de serviços de alimentação das Filipinas, mas as cidades secundárias estão ganhando força com investimentos crescentes e gastos dos consumidores. A densa população da Região da Capital Nacional, a infraestrutura avançada e as rendas disponíveis mais altas a tornam ideal para restaurantes premium e marcas internacionais. No entanto, no primeiro semestre de 2025, a maioria da demanda por varejo de alimentos e bebidas veio de fora da Região Metropolitana de Manila, destacando o crescente interesse nos mercados do interior com menor concorrência e melhores custos imobiliários.
Cebu e Davão estão se tornando mercados secundários importantes, impulsionados por uma classe média em crescimento, infraestrutura melhorada e crescimento econômico regional. Conceitos gastronômicos antes exclusivos de Manila estão agora se expandindo para essas cidades. O plano da Chooks-to-Go de abrir 1.900 pontos em todo o país reflete a mudança em direção à diversificação geográfica para reduzir a dependência do ambiente competitivo e caro da Região Metropolitana de Manila. O Departamento de Comércio e Indústria apoia essa expansão com assistência técnica e financeira para os operadores que entram em áreas pouco atendidas. Projetos de infraestrutura que melhoram o transporte e a logística apoiam ainda mais esse crescimento regional.
A recuperação do turismo está criando novas oportunidades em destinos como Boracay, Palawan e Bohol, onde os visitantes internacionais impulsionam a demanda por restaurantes premium e experienciais. Um investimento hoteleiro de USD 4,5 bilhões sinaliza uma demanda sustentada por serviços de alimentação destinados aos viajantes. A diversificação geográfica ajuda os operadores a capturar crescimento em centros regionais emergentes, mantendo presença na Região Metropolitana de Manila. Os mercados do interior também oferecem custos de mão de obra mais baixos e menor concorrência por talentos, abordando desafios como alta rotatividade de funcionários e pressões salariais na Região Metropolitana de Manila.
Cenário Competitivo
O mercado de foodservice das Filipinas é moderadamente consolidado, com uma combinação de redes internacionais, marcas domésticas e players regionais competindo nos segmentos de serviço rápido, serviço completo e cafés. Os principais players, como Jollibee Foods Corporation, Alliance Global Group, Inc. (McDonald's Philippines), Max's Group, Inc., Shakey's Pizza Asia Ventures, Inc. e Starbucks Corporation, mantêm uma posição sólida por meio de extensas redes de pontos de venda, cadeias de suprimentos eficientes e inovação consistente de produtos. Seu patrimônio de marca estabelecido e economias de escala permitem que dominem os centros urbanos, enquanto as redes locais continuam a fortalecer sua presença ao atender às preferências de sabor regionais e oferecer opções de cardápio acessíveis.
A adoção de tecnologia emerge como um diferencial competitivo fundamental, com os principais operadores implementando sistemas de inteligência artificial, quiosques de autoatendimento e plataformas omnicanal integradas que aumentam a eficiência operacional ao mesmo tempo em que melhoram as experiências dos clientes. A implementação de inteligência artificial pelo Jollibee Group e a implantação de chatbots pelo McDonald's em 635 lojas demonstram a escala da transformação tecnológica necessária para manter vantagens competitivas em um mercado cada vez mais digital.
Existem oportunidades em segmentos pouco atendidos, como gastronomia casual premium, conceitos voltados para a saúde e especialização em culinária regional, onde os operadores podem estabelecer liderança de mercado antes que os concorrentes maiores reconheçam esses nichos. O ambiente regulatório, supervisionado pelo Departamento de Comércio e Indústria e pela Agência de Administração de Alimentos e Medicamentos das Filipinas, cria estruturas de conformidade que favorecem operadores com sistemas de qualidade estabelecidos, ao mesmo tempo em que podem limitar a entrada no mercado para concorrentes com capital insuficiente.
Líderes do Setor de Serviços de Alimentação das Filipinas
-
Jollibee Foods Corporation
-
Starbucks Corporation
-
Max's Group, Inc.
-
Shakey's Pizza Asia Ventures, Inc.
-
Alliance Global Group, Inc. (McDonald's PH)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Alimentação das Filipinas Empresas cobertas neste relatório
- Berjaya Corporation Bhd.
- Bounty Agro Ventures, Inc.
- Three Bears Group (Domino's Pizza)
- Alliance Global Group, Inc. (McDonald’s Philippines)
- Inspire Brands, Inc.
- Jollibee Foods Corporation
- Mary Grace Foods Inc.
- Max’s Group, Inc.
- Restaurant Brands International Inc.
- Seven & I Holdings Co., Ltd.
- Shakey's Pizza Asia Ventures, Inc.
- Rustan Group of Companies (Starbucks Corporation)
- Figaro Culinary Group, Inc
- Udenna Group
- Yum! Brands, Inc.
- Fruitas Holdings Inc.
- Philippine Pizza, Inc.
- One Food Group
- Red Ribbon Bakeshop Inc.
- ArmyNavy Burger Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços de Alimentação das Filipinas
- Outubro de 2025: A OldTown White Coffee da Malásia anunciou seu plano de expansão de P400 milhões nas Filipinas, com foco em Visayas e Mindanao ao longo dos próximos cinco anos, ancorado por seu licenciado filipino Del Mundo Group e uma presença crescente a partir das inaugurações em Zamboanga City. De acordo com a empresa, o investimento financiará 20 novos pontos de venda, divididos igualmente entre Mindanao e Visayas, com base na presença de 11 lojas da marca desde sua estreia em 2023 e com foco em centros regionais emergentes além da Grande Manila.
- Março de 2025: A Eat Pizza abriu sua segunda filial filipina no SM Mall of Asia após estrear no SM North EDSA, sinalizando uma expansão constante do conceito coreano de pizza "slide" de 10 polegadas localmente em 2025. A loja do MOA fica no 3º andar do North Entertainment Mall. Ela apresenta as pizzas retangulares individuais e os sabores de inspiração coreana da marca, com a administração indicando que mais localizações estão previstas para este ano à medida que o impulso cresce.
- Fevereiro de 2025: A ZUS Coffee da Malásia adicionou 150 novas lojas filipinas em 2025, acelerando após superar 100 pontos de venda aproximadamente 16 meses após sua entrada no mercado e se posicionando como uma das redes de café de crescimento mais rápido do mercado.
Escopo do Relatório do Mercado de Serviços de Alimentação das Filipinas
O mercado de foodservice das Filipinas é segmentado por tipo de foodservice, ponto de venda, localização e tipo de serviço. Por tipo de foodservice, o mercado é segmentado em cafés e bares, cozinha virtual, restaurantes de serviço completo e restaurantes de serviço rápido. Por ponto de venda, o mercado é segmentado em rede e independente. Por localização, o mercado é segmentado em lazer, hospedagem, varejo, autônomo e viagem. Por tipo de serviço, o mercado é segmentado em jantar no local, para viagem e entrega. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Cafés e Bares | Por Culinária | Bares e Pubs |
| Cafés | ||
| Bares de Sucos/Vitaminas/Sobremesas | ||
| Cafeterias Especializadas em Café e Chá | ||
| Cozinha Virtual | ||
| Restaurantes de Serviço Completo | Por Culinária | Asiática |
| Europeia | ||
| Latino-Americana | ||
| Oriente Médio | ||
| Norte-Americana | ||
| Outras Culinárias de Restaurantes de Serviço Completo | ||
| Restaurantes de Serviço Rápido | Por Culinária | Padarias |
| Hambúrguer | ||
| Sorvete | ||
| Culinárias à Base de Carne | ||
| Pizza | ||
| Outras Culinárias de Restaurantes de Serviço Rápido |
| Estabelecimentos de Rede |
| Estabelecimentos Independentes |
| Lazer |
| Hospedagem |
| Varejo |
| Autônomo |
| Viagem |
| Jantar no Local |
| Para Viagem |
| Entrega |
| Tipo de Serviço de Alimentação | Cafés e Bares | Por Culinária | Bares e Pubs |
| Cafés | |||
| Bares de Sucos/Vitaminas/Sobremesas | |||
| Cafeterias Especializadas em Café e Chá | |||
| Cozinha Virtual | |||
| Restaurantes de Serviço Completo | Por Culinária | Asiática | |
| Europeia | |||
| Latino-Americana | |||
| Oriente Médio | |||
| Norte-Americana | |||
| Outras Culinárias de Restaurantes de Serviço Completo | |||
| Restaurantes de Serviço Rápido | Por Culinária | Padarias | |
| Hambúrguer | |||
| Sorvete | |||
| Culinárias à Base de Carne | |||
| Pizza | |||
| Outras Culinárias de Restaurantes de Serviço Rápido | |||
| Estabelecimento | Estabelecimentos de Rede | ||
| Estabelecimentos Independentes | |||
| Localização | Lazer | ||
| Hospedagem | |||
| Varejo | |||
| Autônomo | |||
| Viagem | |||
| Tipo de Serviço | Jantar no Local | ||
| Para Viagem | |||
| Entrega | |||
Definição de mercado
- RESTAURANTES DE SERVIÇO COMPLETO - Um estabelecimento de serviço de alimentação onde os clientes são acomodados em uma mesa, fazem seu pedido a um atendente e são servidos à mesa.
- RESTAURANTES DE SERVIÇO RÁPIDO - Um estabelecimento de serviço de alimentação que oferece aos clientes conveniência, velocidade e opções de alimentos a preços mais baixos. Os clientes geralmente se servem e levam seus próprios alimentos até suas mesas.
- CAFÉS E BARES - Um tipo de negócio de serviço de alimentação que inclui bares e pubs licenciados para servir bebidas alcoólicas para consumo, cafés que servem refrescos e refeições leves, bem como cafeterias e chás especializados, bares de sobremesas, bares de vitaminas e bares de sucos.
- COZINHA VIRTUAL - Um negócio de serviço de alimentação que utiliza uma cozinha comercial para fins de preparação de alimentos apenas para entrega ou para viagem, sem clientes para jantar no local.
| Palavra-chave | Definição |
|---|---|
| Atum Albacora | É uma das menores espécies de atum encontrada nos seis estoques distintos conhecidos globalmente nos oceanos Atlântico, Pacífico e Índico, bem como no Mar Mediterrâneo. |
| Carne Angus | É carne bovina derivada de uma raça específica de gado originária da Escócia. Requer certificação da Associação Americana de Angus para receber o selo de qualidade "Certified Angus Beef". |
| Culinária asiática | Inclui ofertas de serviço completo em restaurantes que servem culinárias de culturas como chinesa, indiana, coreana, japonesa, bengali, do Sudeste Asiático, etc. |
| Valor Médio do Pedido | É o valor médio de todos os pedidos feitos pelos clientes em um estabelecimento de serviço de alimentação. |
| Bacon | É carne salgada ou defumada proveniente das costas ou dos lados de um porco. |
| Bares e Pubs | É um estabelecimento de bebidas licenciado para servir bebidas alcoólicas para consumo nas instalações. |
| Black Angus | É carne bovina derivada de uma raça de vacas de pelagem preta que não têm chifres. |
| BRC | Consórcio Britânico de Varejo (British Retail Consortium) |
| Hambúrguer | É um sanduíche composto por um ou mais bifes de carne bovina cozidos, colocados dentro de um pão fatiado. |
| Café | É um estabelecimento de serviço de alimentação que serve vários refrescos (principalmente café) e refeições leves. |
| Cafés e Bares | É um tipo de negócio de serviço de alimentação que inclui bares e pubs licenciados para servir bebidas alcoólicas para consumo, cafés que servem refrescos e refeições leves, bem como cafeterias e chás especializados, bares de sobremesas, bares de vitaminas e bares de sucos. |
| Cappuccino | É uma bebida italiana de café que é tradicionalmente preparada com partes iguais de espresso duplo, leite vaporizado e espuma de leite vaporizado. |
| CFIA | Agência Canadense de Inspeção de Alimentos (Canadian Food Inspection Agency) |
| Estabelecimento de Rede | Refere-se a um estabelecimento de serviço de alimentação que compartilha marcas, opera em vários locais, tem gestão central e práticas comerciais padronizadas. |
| Filé de Frango | Refere-se à carne de frango preparada a partir dos músculos peitoral menor de uma ave. |
| Cozinha Virtual | Refere-se a uma cozinha virtual. |
| Coquetel | É uma bebida alcoólica mista feita com um único destilado ou uma combinação de destilados, misturados com outros ingredientes como sucos, xaropes aromatizados, água tônica, shrubs e amargos. |
| Edamame | É um prato japonês preparado com grãos de soja (colhidos antes de amadurecerem ou endurecerem) e cozidos em sua vagem. |
| EFSA | Autoridade Europeia para a Segurança dos Alimentos (European Food Safety Authority) |
| ERS | Serviço de Pesquisa Econômica do USDA (Economic Research Service of the USDA) |
| Espresso | É uma forma concentrada de café, servida em doses. |
| Culinária europeia | Inclui ofertas de serviço completo em restaurantes que servem culinárias de culturas como italiana, francesa, alemã, inglesa, holandesa, dinamarquesa, etc. |
| FDA | Administração de Alimentos e Medicamentos (Food and Drug Administration) |
| Filé Mignon | É um corte de carne retirado da extremidade menor do contrafilé. |
| Flank Steak | É um corte de bife bovino retirado do flanco, que fica à frente do quarto traseiro de uma vaca. |
| Serviço de Alimentação | Refere-se à parte do setor alimentar que inclui empresas, instituições e companhias que preparam refeições fora de casa. Inclui restaurantes, cantinas escolares e hospitalares, operações de catering e muitos outros formatos. |
| Salsicha Frankfurt | Também conhecida como frankfurter ou Würstchen, é um tipo de linguiça defumada altamente temperada, popular na Áustria e na Alemanha. |
| FSANZ | Padrões Alimentares Austrália Nova Zelândia (Food Standards Australia New Zealand) |
| FSIS | Serviço de Segurança e Inspeção de Alimentos (Food Safety and Inspection Service) |
| FSSAI | Autoridade de Segurança e Padrões Alimentares da Índia (Food Safety and Standards Authority of India) |
| Restaurante de serviço completo | Refere-se a um estabelecimento de serviço de alimentação onde os clientes são acomodados em uma mesa, fazem seu pedido a um atendente e são servidos à mesa. |
| Cozinha Fantasma | Refere-se a uma cozinha virtual. |
| GLA | Área Bruta Locável (Gross Leasable Area) |
| Glúten | É uma família de proteínas encontradas em grãos, incluindo trigo, centeio, espelta e cevada. |
| Carne alimentada com grãos | É carne bovina derivada de gado que foi alimentado com uma dieta suplementada com soja, milho e outros aditivos. As vacas alimentadas com grãos também podem receber antibióticos e hormônios de crescimento para engordá-las mais rapidamente. |
| Carne alimentada com capim | É carne bovina derivada de gado que foi alimentado exclusivamente com capim como ração. |
| Presunto | Refere-se à carne suína retirada da perna de um porco. |
| HoReCa | Hotéis, Restaurantes e Cafés (Hotels, Restaurants and Cafes) |
| Estabelecimento Independente | Refere-se a um estabelecimento de serviço de alimentação que opera com um único ponto ou está estruturado como uma pequena rede com no máximo três locais. |
| Suco | É uma bebida feita a partir da extração ou prensagem do líquido natural contido em frutas e vegetais. |
| Latino-Americana | Inclui ofertas de serviço completo em restaurantes que servem culinárias de culturas como mexicana, brasileira, argentina, colombiana, etc. |
| Latte | É um café à base de leite composto por uma ou duas doses de espresso, leite vaporizado e uma fina camada de leite espumado. |
| Lazer | Refere-se ao serviço de alimentação oferecido como parte de um negócio de recreação, como arenas esportivas, zoológicos, cinemas e museus. |
| Hospedagem | Refere-se às ofertas de serviço de alimentação em hotéis, motéis, pousadas, casas de férias, etc. |
| Macchiato | É uma bebida de café expresso com uma pequena quantidade de leite, geralmente espumado. |
| Culinárias à base de carne | Inclui itens alimentares como frango frito, bife, costelas, etc., onde a carne é o ingrediente principal do prato. |
| Culinária do Oriente Médio | Inclui ofertas de serviço completo em restaurantes que servem culinárias de culturas como árabe, libanesa, iraniana, israelense, etc. |
| Mocktail | É uma bebida mista não alcoólica. |
| Mortadela | É uma grande linguiça italiana ou frios feitos de carne de porco finamente picada ou moída e curada a quente, que incorpora pelo menos 15% de pequenos cubos de gordura suína. |
| Norte-Americana | Inclui ofertas de serviço completo em restaurantes que servem culinárias de culturas como americana, canadense, caribenha, etc. |
| Pastrami | Refere-se a uma carne bovina altamente temperada e defumada, tipicamente servida em fatias finas. |
| PDO | Denominação de Origem Protegida (Protected Designation of Origin): É o nome de uma região geográfica ou área específica reconhecida por regras oficiais para produzir determinados alimentos com características especiais relacionadas à localização. |
| Pepperoni | É uma variedade americana de salame picante feito de carne curada. |
| Pizza | É um prato feito tipicamente de massa de pão achatada coberta com uma mistura saborosa que geralmente inclui tomates e queijo e frequentemente outros ingredientes e assada. |
| Cortes primários | Refere-se às principais seções da carcaça. |
| Restaurante de serviço rápido | Refere-se a um estabelecimento de serviço de alimentação que oferece aos clientes conveniência, velocidade e opções de alimentos a preços mais baixos. Os clientes geralmente se servem e levam seus próprios alimentos até suas mesas. |
| Varejo | Refere-se a um estabelecimento de serviço de alimentação dentro de um shopping, complexo comercial ou edifício comercial imobiliário, onde outros negócios também operam. |
| Salame | É uma linguiça curada composta de carne fermentada e seca ao ar. |
| Gordura saturada | É um tipo de gordura em que as cadeias de ácidos graxos têm apenas ligações simples. É geralmente considerada não saudável. |
| Linguiça | É um produto à base de carne feito de carne finamente picada e temperada, que pode ser fresca, defumada ou em conserva e que é então geralmente recheada em uma tripa. |
| Vieira | É um molusco comestível com uma concha com nervuras em duas partes. |
| Seitan | É um substituto de carne à base de plantas feito de glúten de trigo. |
| Quiosque de autoatendimento | Refere-se a um sistema de ponto de venda (PDV) de autopedido por meio do qual os clientes fazem e pagam seus próprios pedidos nos quiosques, possibilitando um serviço totalmente sem contato e sem atrito. |
| Vitamina | É uma bebida feita colocando-se todos os ingredientes em um recipiente e processando-os juntos, sem remover a polpa. |
| Cafeterias especializadas em café e chá | Refere-se a um estabelecimento de serviço de alimentação que serve apenas vários tipos de chá ou café. |
| Autônomo | Refere-se a restaurantes que possuem uma infraestrutura independente e não estão conectados a nenhum outro negócio. |
| Sushi | É um prato japonês de arroz temperado com vinagre, geralmente com açúcar e sal, acompanhado por uma variedade de ingredientes, como frutos do mar — frequentemente crus — e vegetais. |
| Viagem | Refere-se às ofertas de serviço de alimentação como refeições em aviões, jantar em trens de longa distância e serviços de alimentação em cruzeiros. |
| Carne Wagyu | É carne bovina derivada de qualquer uma das quatro linhagens de uma raça de gado japonês preto ou vermelho, valorizado por sua carne altamente marmoreada. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas, e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão estão em termos nominais. A inflação é considerada para o valor médio do pedido e é prevista de acordo com as taxas de inflação previstas nos países.
- Etapa 3: Validar e Finalizar: Nesta importante etapa, todos os números de mercado, variáveis e chamadas de analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os entrevistados são selecionados em todos os níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura




