
Tamanho e Participação do Mercado de Pharma 4.0
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 25.37 Bilhões de dólares |
| Tamanho do Mercado (2032) | 54.41 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.48 % |
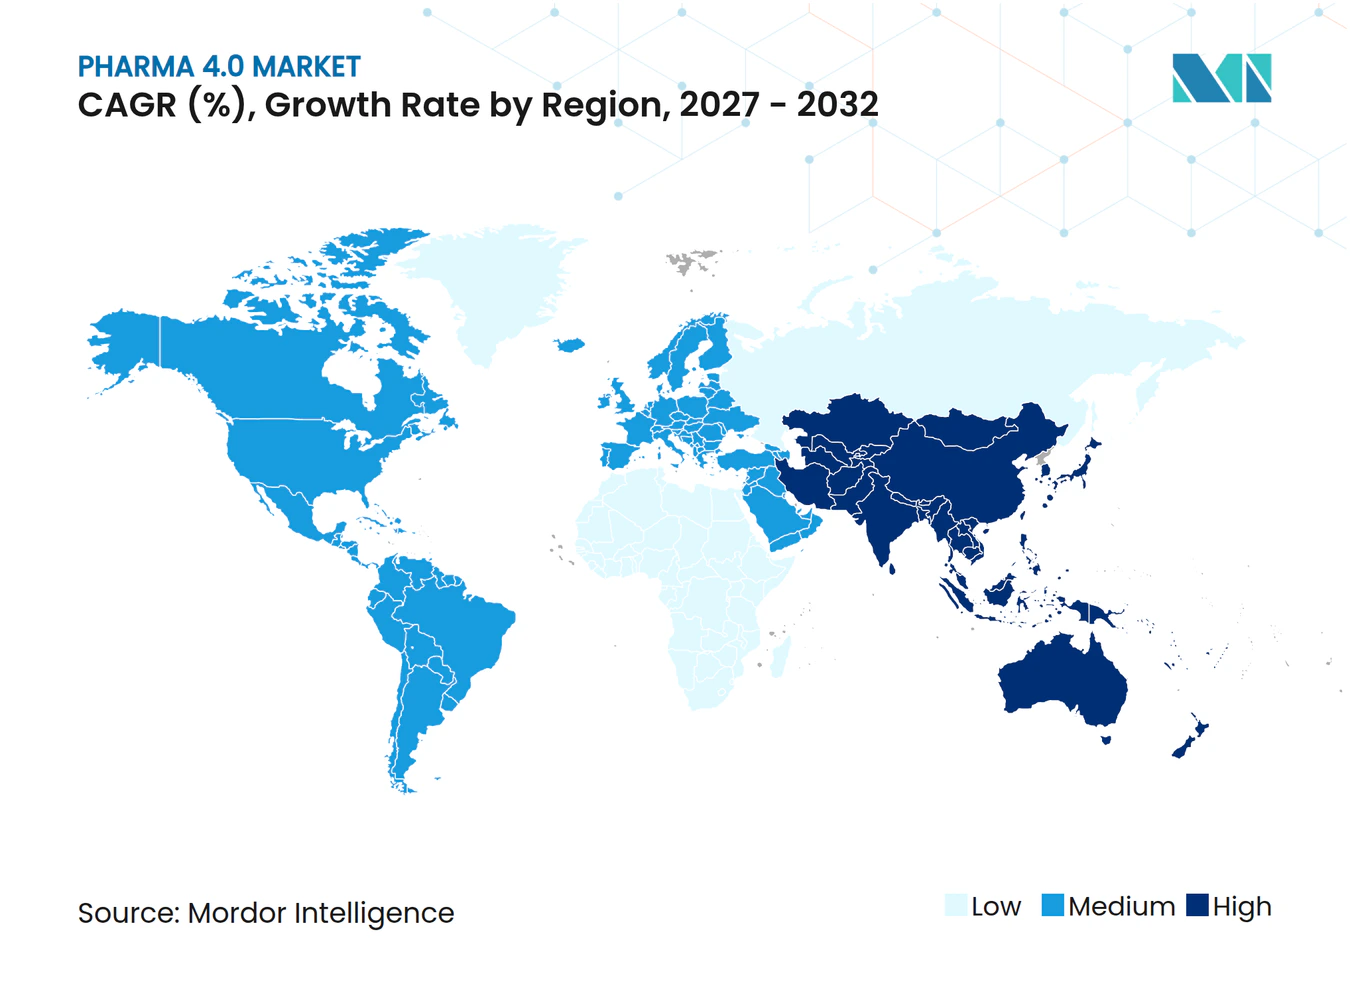
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pharma 4.0 por Mordor Intelligence
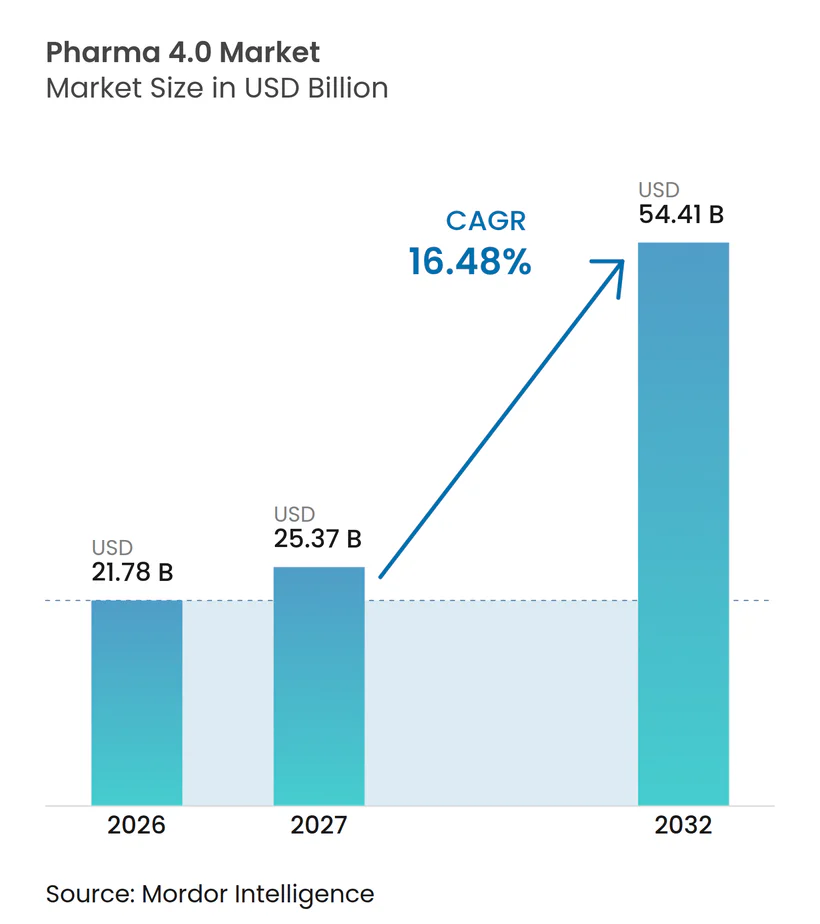
O tamanho do Mercado de Pharma 4.0 tem projeção de expandir de 21,78 bilhões de USD em 2026 e 25,37 bilhões de USD em 2027 para 54,41 bilhões de USD até 2032, registrando um CAGR de 16,48% entre 2027 e 2032.
Incentivos governamentais, pressão regulatória pela integridade de dados e frameworks de validação nativos em nuvem em maturação estão se alinhando para acelerar investimentos digitais que encurtam os ciclos de transferência de tecnologia, reduzem a latência de liberação de lotes e viabilizam a produção centrada no paciente em escala. Plantas definidas por software, análises preditivas de ativos e ambientes de gêmeos digitais estão convergindo para reduzir investigações de desvios, ao mesmo tempo em que desbloqueiam flexibilidade multiproduto.[1] A intensidade competitiva está aumentando à medida que os incumbentes ampliam seus portfólios de automação para as camadas de qualidade, cadeia de suprimentos e tomada de decisão baseada em IA, enquanto os hiperescaladores de nuvem cortejam cargas de trabalho de ciências da vida com blueprints GxP pré-validados. À medida que a inovaão migra de maquinário para orquestração de dados, as economias de escopo começam a eclipsar as vantagens tradicionais de escala, remodelando as curvas de custo de longo prazo em todo o mercado de Pharma 4.0.
Principais Conclusões do Relatório
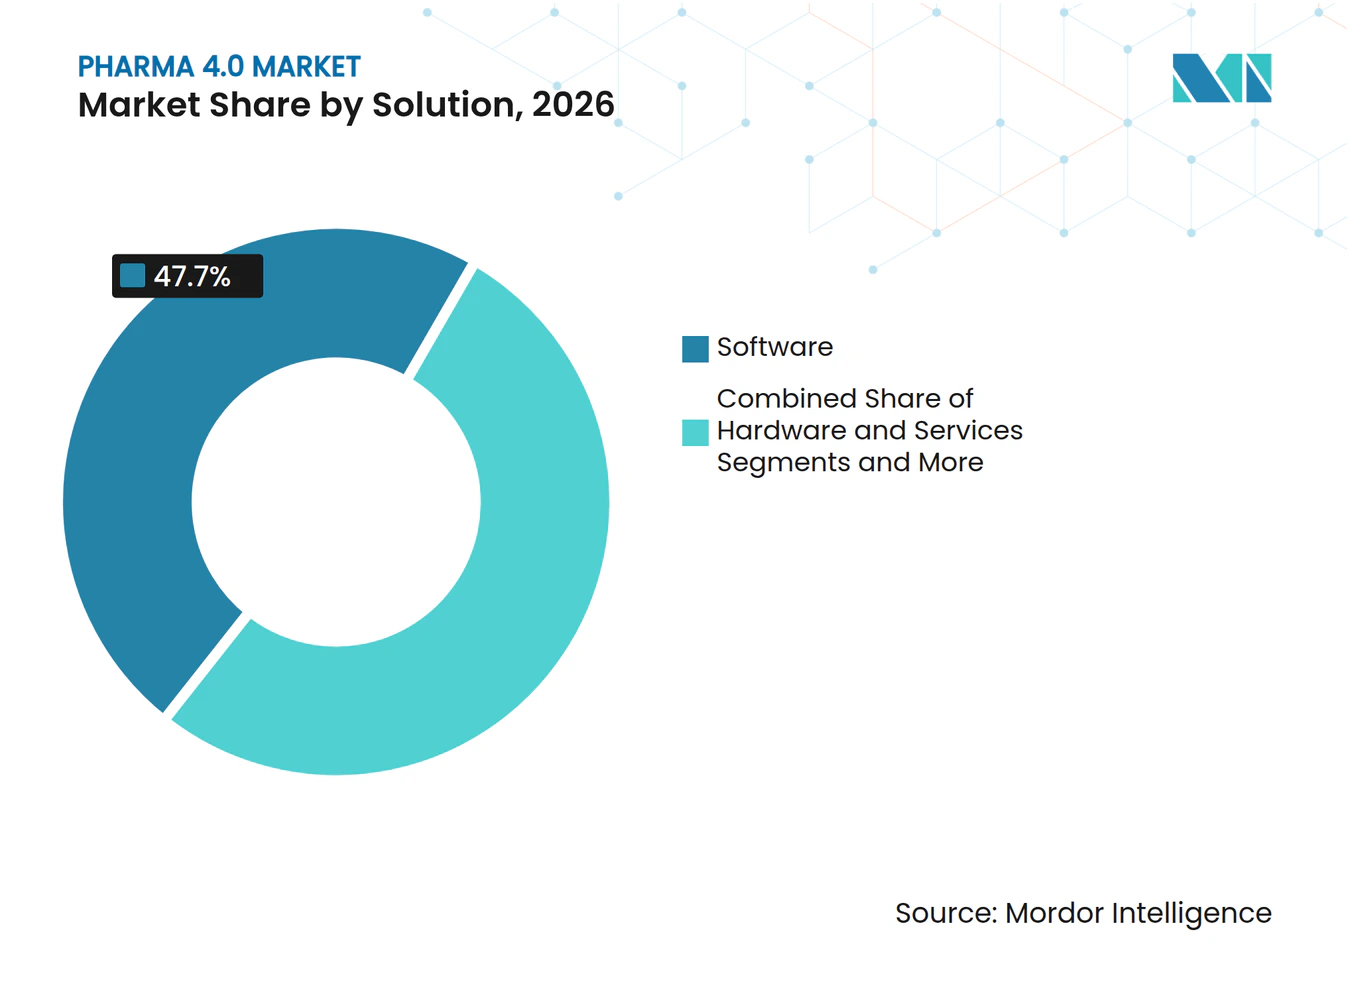
- Por solução, o software deteve 47,7% da participação de receita em 2026, enquanto os serviços têm previsão de crescer a um CAGR de 18,2% até 2032.
- Por tecnologia, a IIoT comandou 29,5% da participação do mercado de Pharma 4.0 em 2026; as plataformas de gêmeos digitais têm projeção de expansão a um CAGR de 22,4% até 2032.
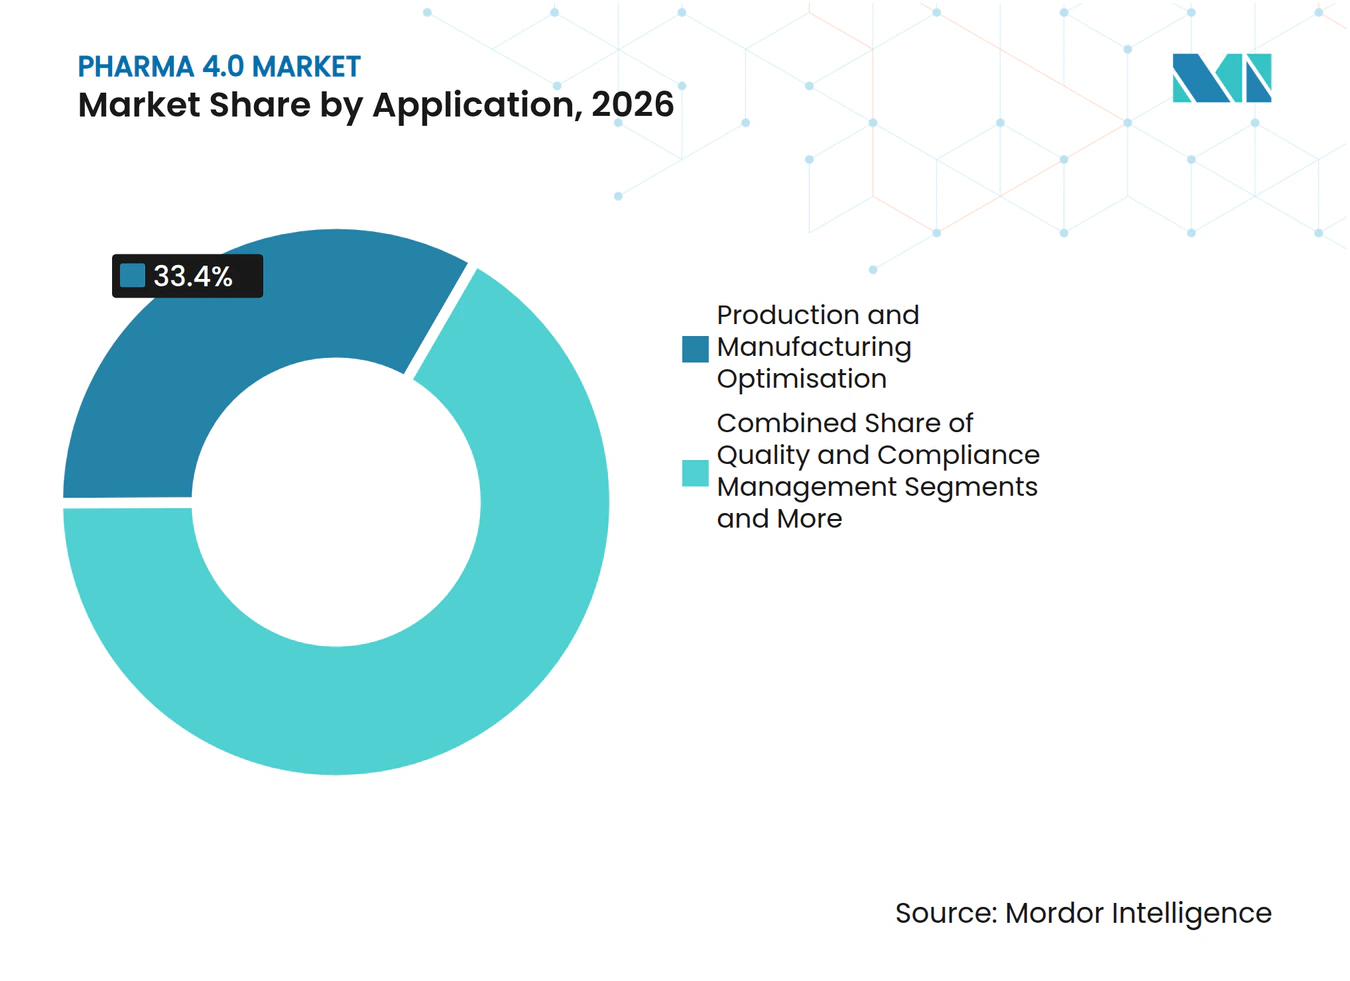
- Por aplicação, a otimização de produção e manufatura representou 33,4% do tamanho do mercado de Pharma 4.0 em 2026 e avança a um CAGR de 18,0% até 2032.
- Por usuário final, as grandes empresas farmacêuticas lideraram com 38,4% de participação de mercado em 2026, enquanto as CDMOs estão posicionadas para o CAGR mais rápido, de 17,5%, até 2032.
- Por modelo de implantação, os sistemas baseados em nuvem capturaram 60,8% de participação em 2026 e também registram a perspectiva de CAGR mais elevada, de 21,5%.
- Por geografia, a América do Norte dominou com 35,8% em 2026; a Ásia-Pacífico tem projeção de registrar o CAGR mais rápido, de 17,6%, até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Pressão regulatória por integridade e rastreabilidade de dados de ponta a ponta | +2.80% | América do Norte, UE como adotantes iniciais | Médio prazo (2 a 4 anos) |
| Adoção crescente de medicina personalizada exigindo manufatura flexível | +2.10% | América do Norte, UE, APAC em expansão | Longo prazo (≥ 4 anos) |
| Investimentos crescentes em infraestrutura de fábricas inteligentes por grandes empresas farmacêuticas | +1.90% | Polos farmacêuticos globais | Curto prazo (≤ 2 anos) |
| Expansão das CDMOs impulsionando a padronização digital | +1.70% | Global, surto na APAC | Médio prazo (2 a 4 anos) |
| Rápida maturação de plataformas GxP nativas em nuvem reduzindo barreiras de adoção | +1.40% | Liderança da América do Norte | Curto prazo (≤ 2 anos) |
| Incentivos governamentais para modernização da manufatura farmacêutica doméstica | +1.20% | EUA, UE, Índia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão Regulatória por Integridade e Rastreabilidade de Dados de Ponta a Ponta
A demanda por proveniência de produto serializada e em tempo real está forçando as empresas a adotar modelos de dados comuns que eliminam a reconciliação em papel e o atraso nos pacotes de lote. A orientação final do DSCSA da FDA, combinada com a ênfase da EMA na validação de manufatura contínua, está deslocando os custos de conformidade da mão de obra em documentação para o investimento em plataformas digitais. Pilotos de blockchain agora demonstram troca segura de dados ponto a ponto em fluxos de trabalho de embalagem, distribuição e recall. Empresas que fundem camadas de serialização, qualidade e ERP realizam auditorias em horas em vez de semanas, liberando capacidade para programas de lançamento rápido e licitações.
Adoção Crescente de Medicina Personalizada Exigindo Manufatura Flexível
À medida que as terapias gênicas, celulares e de RNA avançam para volumes comerciais, os tamanhos de lote diminuem enquanto a complexidade de variantes aumenta. Módulos de sala limpa modulares e conjuntos de uso único são combinados com regras de MES que configuram automaticamente receitas por paciente, reduzindo o tempo de troca para minutos. Formas de dosagem impressas em 3D estendem o conceito a terapêuticos orais, com plataformas de jato de tinta produzindo comprimidos específicos por regime em farmácias hospitalares. A mudança transfere valor da produção em linha para algoritmos de agendamento adaptativo capazes de gerenciar centenas de microlotes com precisão GMP.
Investimentos Crescentes em Infraestrutura de Fábricas Inteligentes por Grandes Empresas Farmacêuticas
Os fabricantes de primeiro nível estão canalizando capex de vários bilhões de dólares para plantas ricas em sensores que alimentam modelos de controle de processo avançado. A expansão da Eli Lilly nos EUA destina robótica e IA como habilitadores centrais para portfólios de insulina e oncologia. Da mesma forma, várias instalações Lighthouse do WEF documentaram ganhos de produção de dois dígitos após a implantação de agendamento em malha fechada, testes de liberação em linha e manutenção preditiva. Essas provas de conceito reduzem o risco de implantações maiores e estabelecem casos de referência de ROIC para o mercado mais amplo de Pharma 4.0.
Expansão das Organizações de Desenvolvimento e Manufatura por Contrato Impulsionando a Padronização Digital
As CDMOs gerenciam um mosaico de sistemas de qualidade de clientes e, portanto, gravitam em direção a pilhas abertas e baseadas em nuvem que aceleram a transferência de tecnologia e os relatórios de genealogia de lotes. A aquisição da Catalent pela Novo Holdings exemplifica o prêmio estratégico atribuído a instalações multilocatárias digitalmente unificadas. À medida que a participação de terceirização aumenta, as empresas patrocinadores devem se alinhar com os protocolos de dados das CDMOs ou abrir mão da agilidade, tornando a interoperabilidade entre empresas uma linha de base competitiva.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto dispêndio de capital inicial para digitalização de plantas | -2.30% | Mercados emergentes mais afetados | Curto prazo (≤ 2 anos) |
| Desafios de interoperabilidade entre sistemas de OT e TI proprietários | -1.80% | Redes multissítio em todo o mundo | Médio prazo (2 a 4 anos) |
| Processos rigorosos de validação e conformidade prolongam os ciclos de implantação | -1.50% | Global | Médio prazo (2 a 4 anos) |
| Visibilidade limitada de ROI para PMEs em regiões emergentes | -1.10% | APAC, LATAM, MEA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Dispêndio de Capital Inicial para Digitalização de Plantas
Ao considerar equipamentos, segurança cibernética e requalificação da força de trabalho, os orçamentos totais de retrofit digital para um grande sítio de biológicos podem ultrapassar USD 100 milhões. Enquanto as grandes farmacêuticas garantem envelopes de investimento plurianuais, os fabricantes de médio porte frequentemente adiam projetos, perpetuando lacunas de produtividade. Programas de incentivos financeiros suavizam o impacto do capex, mas ainda exigem que as empresas justifiquem retornos em cinco anos em relação à utilização existente das linhas.
Desafios de Interoperabilidade entre Sistemas de Automação e TI Proprietários
Décadas de implantações de DCS e MES específicas de fornecedores criam silos de dados que resistem à integração plug-and-play. As iniciativas O-PAS e as extensões OPC UA prometem redes abertas, mas a tolerância zero a tempo de inatividade da indústria farmacêutica retarda a adoção em campo.[2] A validação paralela durante a migração eleva o custo e a complexidade do projeto, moderando o impulso de curto prazo no mercado de Pharma 4.0.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Solução:
A Consolidação de Software Remodela os Modelos OperacionaisO software capturou 47,7% da receita de 2026, à medida que os fabricantes priorizaram a orquestração de dados em detrimento dos ciclos de atualização de hardware. Suítes integradas de MES, QMS e análises avançadas agora ancoram os roteiros de plataforma, criando engajamentos plurianuais que protegem os fornecedores da erosão de preços. Ao mesmo tempo, o subsegmento de serviços está acelerando a um CAGR de 18,2%, refletindo a preferência dos clientes por contratos baseados em resultados que agrupam implementação, validação e otimização contínua. Essas tendências consolidam coletivamente a transição do mercado de Pharma 4.0 para fluxos de receita recorrentes e impulsionam a consolidação entre fornecedores independentes de software.
A crescente dependência de serviços gerenciados alivia o ônus das capacidades internas de ciência de dados, permitindo que as empresas escalem projetos-piloto globalmente sem picos derivados de contratação de pessoal. Consequentemente, os fornecedores estratégicos implantam centros de excelência próximos aos principais clusters, reforçando os custos de migraço. O acordo global da Merck com a Siemens ilustra como frameworks de fornecedor único podem harmonizar fluxos de trabalho de registros de lotes e controle de robótica dentro de uma única arquitetura de governança. Tais alianças tornam a titularidade de plataforma uma alavanca competitiva central no mercado de Pharma 4.0.


Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tecnologia:
As Bases do IIoT Viabilizam Avanços em Gêmeos DigitaisA IIoT deteve uma liderança de receita de 29,5% em 2026, fornecendo a densidade de sensores e a camada de protocolo que sustentam as ambições de fábrica inteligente. Gateways de borda traduzem dados de sistemas de controle em feeds de séries temporais consumíveis por análises em nuvem, fechando lacunas de visibilidade que historicamente mascaravam perdas de desempenho. Enquanto isso, os ambientes de gêmeos digitais têm previsão de crescer a um CAGR de 22,4%, enriquecendo o comissionamento virtual, a previsão de desvios em tempo real e a modelagem de escalonamento. Essa mudança incorpora a simulação na governança diária da produção, reduzindo solicitações de alterações de engenharia e ciclos de CAPA.
As cadeias de ferramentas de inteligência artificial elevam ainda mais o poder preditivo, viabilizando a liberação sem intervenção humana com base em espectroscopia em linha e modelagem multivariada de PK/PD. As simulações de pacientes virtuais da Sanofi, por exemplo, reduziram o tempo de design de ensaios clínicos ao mesmo tempo em que orientam as janelas de parâmetros de manufatura contínua. À medida que a fidelidade dos gêmeos melhora, as empresas iteram mais rapidamente ao longo dos ciclos de vida das moléculas, enraizando o pensamento digital-first no setor de Pharma 4.0.
Por Aplicação:
A Otimização da Produção Lidera a Ascensão da Manutenção PreditivaA otimização de produção e manufatura representou 33,4% dos gastos de 2026, sublinhando a demanda por melhoria de rendimento, agilidade de receitas e métricas de acerto na primeira tentativa. Programadores multicamadas orquestram biorreatores de uso único, linhas de blister alimentadas em rolo e logística de cadeia fria em um único plano de comando, reduzindo os prazos de entrega para terapêuticas prioritárias. Além disso, a otimização de produção e manufatura está posicionada para um CAGR de 18,0%.
Modelos de IA treinados em dados de vibração, temperatura e oxigênio dissolvido agora sinalizam desvios horas antes da variância de especificação, permitindo intervenção planejada durante as janelas de limpeza. Instalações que integram alertas de manutenção a fluxos de trabalho de e-logbook evitam a reinserção entre sistemas, reduzindo a sobrecarga de conformidade. A integração dessas capacidades consolida ainda mais o fosso competitivo em torno dos operadores ricos em dados no mercado de Pharma 4.0.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final:
As Grandes Farmacêuticas Ancoram a Curva de Expansão das CDMOsAs grandes empresas farmacêuticas responderam por 38,4% da demanda de 2026, capitalizando em balanços patrimoniais ricos em caixa para converter linhas legadas em nós inteligentes. No entanto, a comunidade de CDMOs está expandindo a um CAGR de 17,5%, impulsionada por plataformas multilocatárias que entregam capacidade validada sem despesas de capital do patrocinador. Essa terceirização estrutural eleva as taxas de utilização e dissemina as melhores práticas por dezenas de moléculas, criando um ciclo de retroalimentação que acelera a adoção de padrões digitais.
Para as empresas patrocinadoras, a parceria com CDMOs digitalmente maduras reduz o atrito na transferência de tecnologia, permite a personalização em estágio avançado e reduz os riscos das obrigações globais de fornecimento. À medida que as CDMOs refinam arquiteturas de dados comuns, estabelecem padrões de fato que se propagam pelo tamanho do mercado de Pharma 4.0 e remodelam os roteiros dos fornecedores.
Por Modelo de Implantação:
A Governança em Nuvem Desbloqueia a Escalabilidade GlobalAs implantações em nuvem capturaram 60,8% dos gastos de 2026 e mantiveram a trajetória de crescimento mais elevada, com um CAGR de 21,5%, impulsionadas por blueprints GxP robustos e regimes de atualização com tempo de inatividade zero. Serviços nativos como streaming de eventos e aprendizado de máquina gerenciado agilizam a implantação de casos de uso em toda a planta sem o atrito de licenciamento local. A arquitetura também viabiliza análises federadas, permitindo que operadores multissítio comparem OEE, energia e taxas de rejeição em tempo quase real.
Instâncias locais persistem onde restrições de soberania de dados ou latência dominam, mas hubs híbridos cada vez mais conectam redes de controle a análises em nuvem por meio de clusters de borda. Essa coexistência minimiza o risco de substituição completa, ao mesmo tempo em que garante que as empresas possam iterar rapidamente à medida que as orientações regulatórias evoluem, consolidando ainda mais a nuvem como padrão de referência no mercado de Pharma 4.0.
Análise Geográfica
Mercado de Pharma 4.0 na América do Norte e LATAM
A América do Norte manteve uma participação de receita de 35,8% em 2026, impulsionada por 15 bilhões de USD em dotações para biotecnologia e créditos da Lei de Redução da Inflação que subsidiam investimentos domésticos em automação. Corredores de produção em múltiplos estados aproveitam as orientações harmonizadas da FDA e da Health Canada, viabilizando registros de manufatura contínua que reduzem os ciclos de revisão. O crédito fiscal de 40% sobre maquinário de Porto Rico aprofunda a especialização da região em biológicos, ampliando sua presença exportadora na América Latina. O aumento das aprovações de biológicos mantém a utilização elevada, garantindo que a vantagem em tamanho do mercado de Pharma 4.0 persista no médio prazo.
Mercado de Pharma 4.0 na APAC
A Ásia-Pacífico tem previsão de registrar o CAGR mais rápido, de 17,6%, sustentada pelas reformas do Titular de Autorização de Comercialização da China, que desbloqueiam escala para inovadores de médio porte, e pelos desembolsos do PLI da Índia, que recompensam a digitalização das BPF. O Japão e a Coreia do Sul contribuem por meio de robótica de alta precisão, enquanto os parques farmacêuticos de Singapura estabelecem referências de desenvolvimento de talentos. À medida que as cadeias de suprimentos regionais visam à autossuficiência em vacinas, as plataformas de dados unificadas tornam-se essenciais para a liberação de QP transfronteiriça, solidificando a contribuição de longo prazo da Ásia-Pacífico para o mercado de Pharma 4.0.
Mercado de Pharma 4.0 na Europa
A Europa ocupa uma posição de destaque graças à Estratégia para as Ciências da Vida de julho de 2025, que canaliza financiamento para nós de produção de terapias avançadas e ensaios multinacionais.[3] A Alemanha e os países nórdicos são pioneiros em plantas movidas a energia renovável, alinhando o investimento digital com os compromissos ESG. A Diretiva de Relatórios de Sustentabilidade Corporativa incentiva as empresas a implementar painéis de carbono em tempo real nas camadas de MES, elevando as expectativas de transparência no diálogo sobre participação de mercado de Pharma 4.0.
Cenário Competitivo
Concentração do Mercado
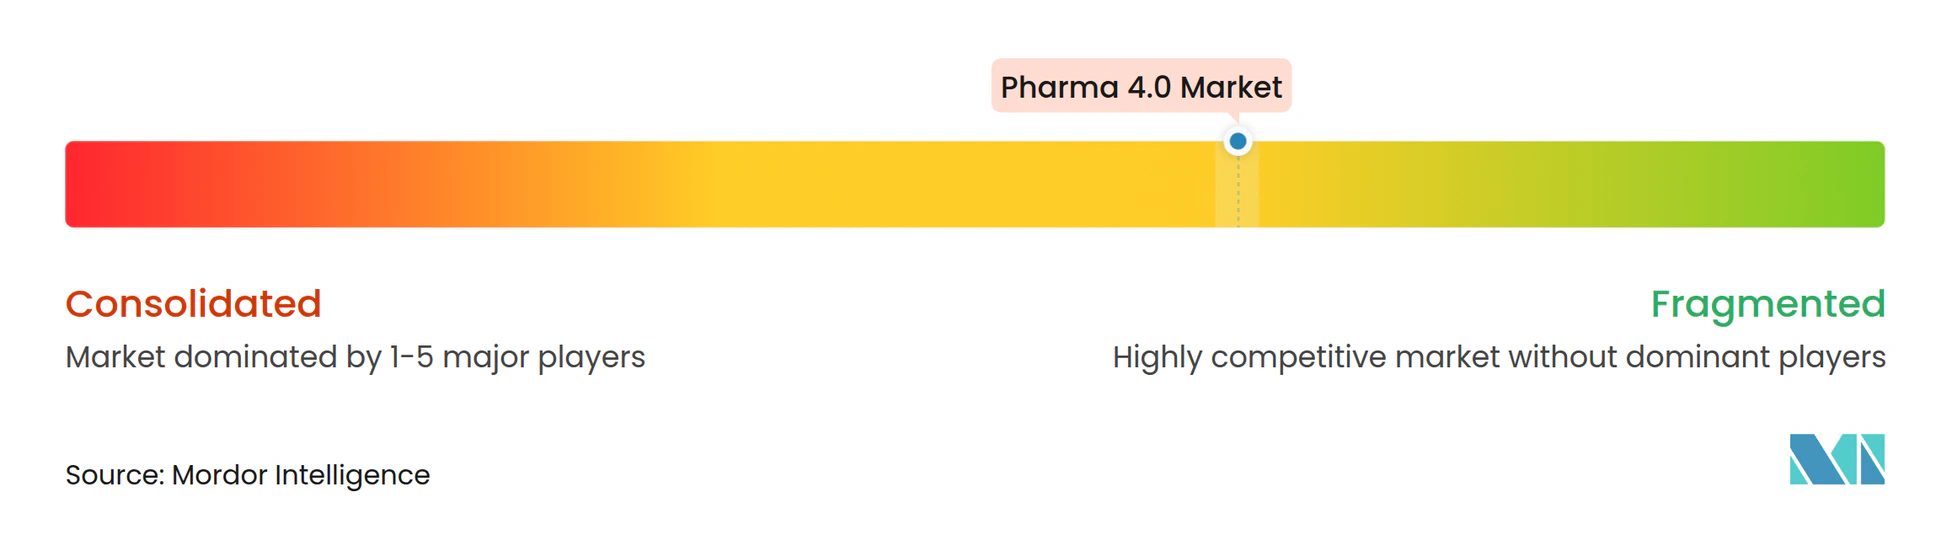
O cenário de fornecedores situa-se em uma faixa de fragmentação moderada, onde os cinco principais fornecedores detêm coletivamente pouco menos de 45% do total de vendas. Siemens, Rockwell e Emerson estendem o legado de CLP para módulos de agendamento por IA e registros eletrônicos de lote, aproveitando a fidelidade da base instalada para venda cruzada de análises. Por outro lado, AWS, Microsoft e Google incorporam zonas de pouso validadas, orquestração de banco de dados e suítes de gestão de risco de modelos adaptadas a contextos cGMP, reduzindo a lacuna entre os ecossistemas de TI e OT.
As parcerias ancoram o crescimento: o acordo da Merck com a Siemens consolida 50 sítios sob uma única espinha dorsal digital, prometendo gestão unificada de desvios e alocação preditiva de recursos. A parceria da NVIDIA com a Novo Nordisk treinará modelos de fundação que preveem gargalos de dobramento de proteínas e orientam ajustes de processo a montante, ilustrando a cocriação de hardware e IA. Os especialistas em segurança cibernética agora agrupam blueprints de confiança zero com consoles de gestão de patches de OT, um adjunto necessário à medida que as plantas expõem APIs a CDMOs terceirizadas e reguladores.
Espaço em branco permanece em camadas de interoperabilidade plug-and-play capazes de harmonizar tags de DCS legados com esquemas de nuvem sem revalidação. Os fornecedores que abordam esse ponto de dor estão posicionados para capturar participação desproporcional à medida que o mercado de Pharma 4.0 migra para ciclos de software perenes e governança integrada do ciclo de vida.
Líderes do Setor de Pharma 4.0
-
Siemens AG
-
Rockwell Automation
-
IBM Corporation
-
Emerson Electric Co.
-
Honeywell International
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pharma 4.0 Empresas cobertas neste relatório
- Siemens Healthineers
- Rockwell Automation
- Emerson Electric
- Honeywell International
- IBM
- SAP
- Werum IT Solutions (Körber)
- Schneider Electric SE
- ABB Ltd
- GE Digital
- PTC Inc.
- Dassault Systèmes SE
- Cognex
- Sartorius
- Thermo Fisher Scientific
- Bosch Rexroth AG
- Amazon Web Services (AWS)
- Microsoft Azure
- Accenture (Industry X)
- Tetra Pak International
Desenvolvimentos industriais recentes em Mercado de Pharma 4.0
- Junho de 2025: A NVIDIA fez parceria com a Novo Nordisk e a DCAI no supercomputador Gefion, que acelera o treinamento de modelos de IA generativa para conjuntos de dados de pesquisa e clínicos.
- Abril de 2025: A Pfizer e a Flagship Pioneering lançaram um pacto de descoberta multialvo que utiliza a plataforma Logica da Valo Health para acelerar os pipelines de terapia autoimune.
- Janeiro de 2025: A NVIDIA revelou colaborações farmacêuticas na Conferência de Saúde JP Morgan com a IQVIA e a Illumina, com o objetivo de aproveitar a IA para design de medicamentos, identificação de pacientes e análises comerciais.
- Junho de 2024: A TraceLink submeteu o Trace-Histories, uma proposta piloto de DSCSA baseada em blockchain que suporta rastreabilidade interoperável da cadeia de suprimentos.
Escopo do Relatório Global do Mercado de Pharma 4.0
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Internet Industrial das Coisas (IIoT) |
| Inteligência Artificial e Big Data |
| Computação em Nuvem e de Borda |
| Realidade Aumentada/Virtual |
| Blockchain |
| Impressão 3D / Manufatura Aditiva |
| Soluções de Segurança Cibernética |
| Otimização de Produção e Manufatura |
| Gestão de Qualidade e Conformidade |
| Cadeia de Suprimentos e Logística |
| Descoberta e Desenvolvimento de Medicamentos |
| Gestão de Ensaios Clínicos |
| Embalagem e Rotulagem |
| Manutenção e Gestão de Ativos |
| Empresas Farmacêuticas e de Biotecnologia |
| Organizações de Desenvolvimento e Manufatura por Contrato (CDMOs) |
| Laboratórios de Pesquisa |
| Institutos Acadêmicos e Governamentais |
| Local |
| Baseado em Nuvem |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Solução | Hardware | |
| Software | ||
| Serviços | ||
| Por Tecnologia | Internet Industrial das Coisas (IIoT) | |
| Inteligência Artificial e Big Data | ||
| Computação em Nuvem e de Borda | ||
| Realidade Aumentada/Virtual | ||
| Blockchain | ||
| Impressão 3D / Manufatura Aditiva | ||
| Soluções de Segurança Cibernética | ||
| Por Aplicação | Otimização de Produção e Manufatura | |
| Gestão de Qualidade e Conformidade | ||
| Cadeia de Suprimentos e Logística | ||
| Descoberta e Desenvolvimento de Medicamentos | ||
| Gestão de Ensaios Clínicos | ||
| Embalagem e Rotulagem | ||
| Manutenção e Gestão de Ativos | ||
| Por Usuário Final | Empresas Farmacêuticas e de Biotecnologia | |
| Organizações de Desenvolvimento e Manufatura por Contrato (CDMOs) | ||
| Laboratórios de Pesquisa | ||
| Institutos Acadêmicos e Governamentais | ||
| Por Modelo de Implantação | Local | |
| Baseado em Nuvem | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de Pharma 4.0?
O tamanho do Mercado de Pharma 4.0 atingiu 25,37 bilhões de USD em 2027 e tem previsão de crescer para 54,41 bilhões de USD até 2032.
Qual região detém a maior participação do mercado de Pharma 4.0?
A América do Norte liderou com 38,4% de participação de mercado em 2026, apoiada por incentivos federais e adoção antecipada de regulamentações de manufatura contínua.
Qual segmento está crescendo mais rapidamente dentro do Pharma 4.0?
A tecnologia de gêmeos digitais tem projeção de expandir ao CAGR mais elevado, de 22,4%, até 2032, à medida que os fabricantes integram a modelagem virtual ao controle de processos.
Por que as CDMOs são importantes para a adoção do Pharma 4.0?
As CDMOs aceleram a padronização digital ao operar plataformas multilocatárias baseadas em nuvem que suportam diversos sistemas de qualidade dos patrocinadores, reduzindo assim as barreiras de integração.
Como as políticas governamentais estão influenciando os investimentos em Pharma 4.0?
Iniciativas como os créditos da Lei de Redução da Inflação dos EUA e a Estratégia de Ciências da Vida da UE oferecem isenções fiscais e financiamento que subsidiam diretamente equipamentos de fábrica inteligente e infraestrutura digital.
Qual é o maior desafio para empresas menores que ingressam no Pharma 4.0?
O alto dispêndio de capital inicial e o ROI incerto dificultam que as PMEs, particularmente em mercados emergentes, financiem atualizações de plantas digitais em escala completa.