
Tamanho e Participação do Mercado de Gestão de Benefícios Farmacêuticos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
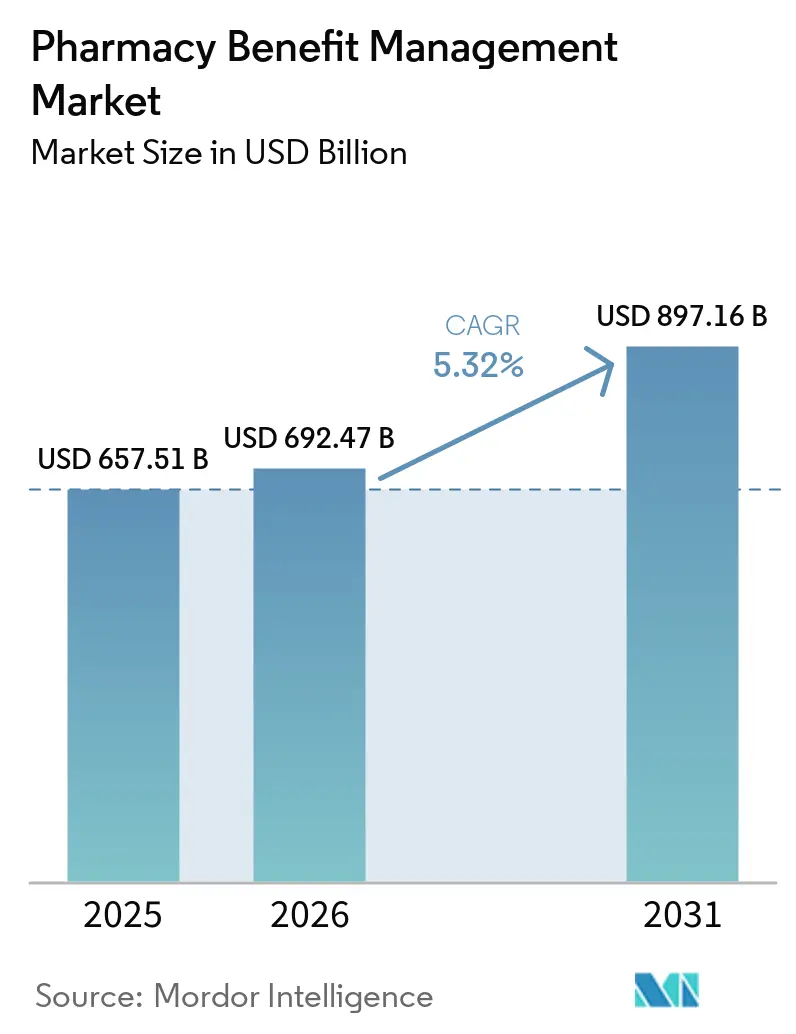
| Tamanho do Mercado (2026) | 692.47 Bilhões de dólares |
| Tamanho do Mercado (2031) | 897.16 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Benefícios Farmacêuticos por Mordor Intelligence
O tamanho do mercado de gestão de benefícios farmacêuticos deve crescer de USD 657,51 bilhões em 2025 para USD 692,47 bilhões em 2026 e está previsto para atingir USD 897,16 bilhões até 2031 a um CAGR de 5,32% no período 2026-2031. O aumento dos gastos com medicamentos prescritos — agora representando 27,0% dos desembolsos médicos dos empregadores — ressalta a crescente dependência dos gestores de benefícios farmacêuticos (PBMs) para o controle de custos. A expansão também reflete a crescente utilização de medicamentos especializados, o maior escrutínio dos empregadores sobre os contratos de benefícios e os investimentos em tecnologia que simplificam os fluxos de trabalho de processamento de sinistros e autorização prévia. A América do Norte lidera o mercado de Gestão de Benefícios Farmacêuticos com 46,3% de participação na receita, enquanto a Ásia-Pacífico registra o crescimento mais rápido à medida que a cobertura se expande na China e na Índia. A intensidade competitiva permanece elevada à medida que os PBMs verticalmente integrados consolidam o poder de compra, mesmo com novos participantes transparentes corroendo os modelos baseados em rebates.
Principais Conclusões do Relatório
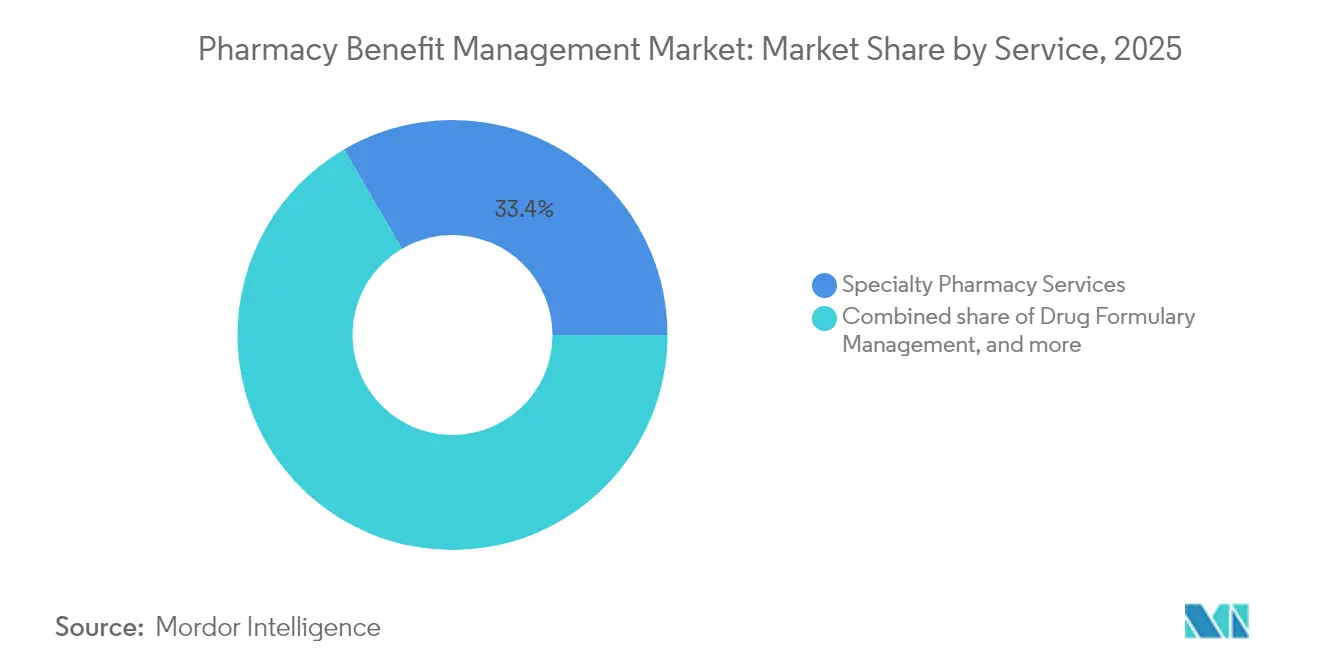
- Por serviço, os serviços de farmácia especializada lideraram com 33,42% de participação na receita em 2025, enquanto o processamento de sinistros e adjudicação está posicionado para um CAGR de 7,12% até 2031.
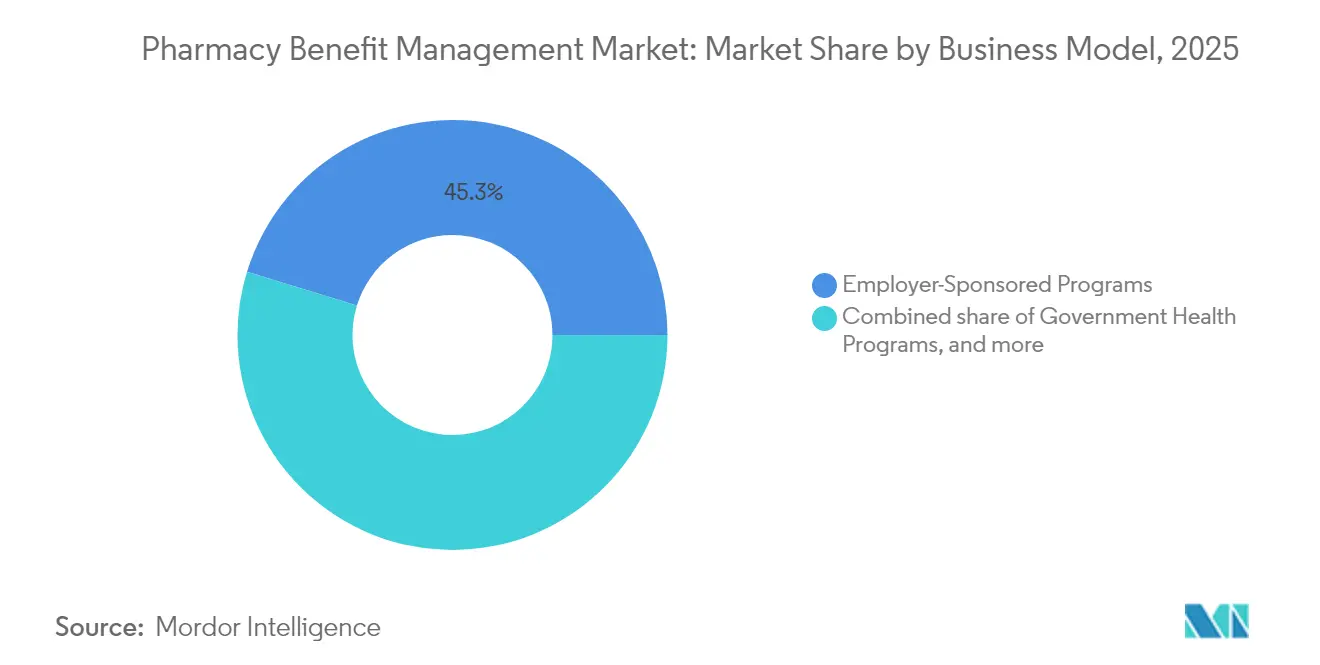
- Por modelo de negócio, os programas patrocinados por empregadores controlaram 45,25% da participação no mercado de gestão de benefícios farmacêuticos em 2025; os programas governamentais de saúde apresentam o crescimento mais rápido com um CAGR de 6,45% até 2031.
- Por usuário final, as organizações de gestão de benefícios farmacêuticos e as farmácias de varejo detinham conjuntamente 75,00% de participação em 2025; as farmácias de pedido por correio estão projetadas para se expandir a um CAGR de 7,78% até 2031.
- Por região, a América do Norte dominou com 45,88% em 2025, enquanto a Ásia-Pacífico deve registrar um CAGR de 7,29%, elevando a região a USD 159,86 bilhões até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Gestão de Benefícios de Farmácia*
| Análise de Impacto dos Fatores Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada dos custos de medicamentos especializados | +1.9% | Global | Longo prazo (≥ 4 anos) |
| Expansão dos grupos de cobertura pública e privada | +1.3% | América do Norte, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Transição para benefícios farmacêuticos baseados em valor | +1.1% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Transformação digital e automação de fluxos de trabalho | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Crescente demanda por transparência de custos e modelos de precificação de repasse | +1.0% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Consolidação e integração vertical ao longo da cadeia de fornecimento de medicamentos | +0.8% | América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada dos Gastos com Medicamentos Prescritos e Complexidade Terapêutica
Os medicamentos especializados representaram 54% dos gastos hospitalares com medicamentos em 2025, pressionando os pagadores a adotar modelos de gestão de benefícios de farmácia que integrem expertise clínica com controles de utilização. A popularidade dos agonistas do GLP-1 para diabetes e obesidade pode elevar essa classe terapêutica para além de 100 bilhões de USD em cinco anos, exigindo regras mais rígidas de formulário e edições de terapia escalonada. Os pipelines de oncologia e os medicamentos órfãos aumentam a complexidade, enquanto a multimorbidade impulsiona a polifarmácia em todas as faixas etárias. As gestoras de benefícios de farmácia que implantam análises avançadas podem coordenar regimes terapêuticos, sinalizar duplicações e negociar contratos baseados em indicações que equilibrem resultados com acessibilidade. Essas pressões sustentam a demanda contínua por soluções do mercado de Gestão de Benefícios de Farmácia até 2030.
Expansão dos Grupos de Cobertura de Saúde Pública e Privada
O Medicare Parte D está previsto para atingir 36% dos gastos com medicamentos nos EUA até 2032, acima dos níveis de 2024. A Lei de Redução da Inflação limita os custos diretos do Parte D em USD 2.000 para 18,7 milhões de membros a partir de 2025. Os empregadores comerciais estão simultaneamente relicitando contratos, com 52% explorando novos parceiros de gestão de benefícios farmacêuticos dentro de três anos. À medida que os grupos de cobertura se ampliam, os PBMs que dominam as diferentes regras de formulário, mandatos de vacinação e obrigações de relatórios ganham vantagens de escala. O crescimento contínuo de matrículas no Ayushman Bharat da Índia e no seguro de funcionários urbanos da China adiciona ventos favoráveis regionais, aprimorando as perspectivas do mercado de Gestão de Benefícios Farmacêuticos.
Transição para Benefícios Farmacêuticos Baseados em Valor e Vinculados a Resultados
Os modelos de reembolso baseados em desempenho estão indo além dos projetos piloto, com 54% dos executivos esperando pelo menos um salto de 50% nos contratos baseados em resultados até 2025. Os PBMs aplicam análises preditivas para estratificar os membros por risco, acionar intervenções de adesão e quantificar os custos subsequentes evitados. As evidências do mundo real complementam os dados de ECR nas avaliações de medicamentos, informando a precificação baseada em indicação e os mecanismos de economia compartilhada. Métricas transparentes melhoram a confiança dos empregadores e podem moderar os apelos legislativos por uma supervisão mais rigorosa dos PBMs. Os modelos baseados em valor também incentivam os fabricantes a apoiar as promessas clínicas com garantias de reembolso ou substituição, reforçando a inovação no mercado de Gestão de Benefícios Farmacêuticos.
Transformação Digital e Automação de Fluxos de Trabalho nas Operações de Gestão de Benefícios Farmacêuticos
Setenta e sete por cento dos líderes de saúde classificam a inteligência artificial como uma das principais prioridades tecnológicas para 2025. Mecanismos de sinistros nativos em nuvem aceleram as aprovações de autorização prévia, identificam fraudes e reduzem os custos médios de adjudicação por prescrição. A plataforma Judi Health da Capital Rx une sinistros médicos e farmacêuticos, eliminando os silos de dados que inflacionam o custo total de atendimento. A automação libera os farmacêuticos para o aconselhamento clínico, aumenta o rendimento nas instalações de pedido por correio e fornece aos empregadores painéis de gastos em tempo quase real. Esses avanços sustentam a previsão de CAGR de 7,5% para os serviços de Processamento de Sinistros e aprofundam o fosso digital do mercado de Gestão de Benefícios Farmacêuticos.
Análise de Impacto das Restrições do Mercado de Gestão de Benefícios de Farmácia*
| Análise de Impacto dos Fatores Restritivos | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensificação do escrutínio legislativo e regulatório | −1.4% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Erosão da economia de rebates pela concorrência de biossimilares e genéricos | −1.1% | Global | Longo prazo (≥ 4 anos) |
| Litígios e pressão sobre margens decorrentes da reforma de farmácias independentes/DIR | −1.0% | América do Norte | Curto prazo (≤ 2 anos) |
| Barreiras de privacidade de dados e interoperabilidade que limitam as análises avançadas | −0.8% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Intensificação do Escrutínio Legislativo e Regulatório das Práticas de Gestão de Benefícios Farmacêuticos
As legislaturas estaduais apresentaram 34 projetos de lei específicos sobre gestão de benefícios farmacêuticos para a sessão de 2025, abrangendo proibições de precificação diferencial e direitos de auditoria. O relatório preliminar da FTC de janeiro de 2025 afirmou que os Três Grandes capturaram USD 7,3 bilhões em margens excessivas de genéricos especializados entre 2017 e 2022. Propostas federais, como a Lei de Pacientes Antes dos Monopólios, separariam os PBMs de suas afiliadas seguradoras e farmacêuticas, elevando o risco estrutural para as empresas verticalmente integradas. Os custos de conformidade e as renegociações contratuais podem reduzir as margens e desacelerar os pipelines de aquisição, moderando a expansão do mercado de Gestão de Benefícios Farmacêuticos no curto prazo.
Erosão da Economia de Rebates pela Concorrência de Biossimilares e Genéricos
Os biossimilares do Humira inundaram os formulários em 2025, corroendo os pools de rebates que sustentavam os fluxos de receita dos PBMs. A diferença bruto-líquido para medicamentos de marca atingiu USD 334 bilhões em 2023, mas está se estreitando à medida que os pagadores redirecionam os rebates para o alívio de prêmios. A autoridade de negociação de preços do Medicare limita a alavancagem de rebates em terapias de alto gasto, enquanto os empregadores pressionam por modelos de repasse como o CostVantage da CVS Health, que transfere 100% dos rebates até 2028. Os PBMs devem cultivar receitas alternativas — programas clínicos, análise de dados e taxas administrativas opcionais — reduzindo a dependência de rebates e reformulando a economia de longo prazo do mercado de Gestão de Benefícios Farmacêuticos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Gestão de Benefícios de Farmácia
Por Serviço:
Processamento de Sinistros Impulsiona a Transformação DigitalOs Serviços de Farmácia Especializada capturaram 33,42% da receita de 2025 à medida que os biológicos complexos proliferaram em oncologia e no tratamento de doenças raras. Equipes de cuidados unificadas, logística de cadeia fria e acompanhamento de adesão definem esta linha de serviço de alto envolvimento, ancorando a liderança do mercado de Gestão de Benefícios Farmacêuticos entre as categorias de serviço. O Processamento de Sinistros e Adjudicação deve crescer a um CAGR de 7,12% até 2031, impulsionado por mecanismos de sinistros habilitados por IA que reduzem as taxas de erro e identificam gastos desnecessários. O lançamento do Judi Health™ pela Capital Rx em fevereiro de 2025 exemplifica a transição para plataformas integradas nativas em nuvem que reconciliam sinistros médicos e farmacêuticos em tempo real.
A Gestão de Formulários Farmacológicos continua a se transformar de grades de níveis de preços para cartões de avaliação centrados em resultados que ponderam evidências do mundo real e métricas relatadas pelos pacientes. O Design e Consultoria de Planos de Benefícios ajuda os empregadores a avaliar programas maximizadores de copagamento e isenções de cobertura de GLP-1 à medida que essa classe ganha indicações para controle de peso. Juntos, esses serviços consultivos complementam a receita baseada em transações e apoiam uma adoção mais ampla de arranjos transparentes de repasse em todo o mercado de Gestão de Benefícios Farmacêuticos.


Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Modelo de Negócio:
Programas Governamentais Reformulam a Dinâmica do MercadoOs Programas Patrocinados por Empregadores mantiveram 45,25% de participação de mercado em 2025, refletindo o papel central do seguro vinculado ao emprego na área de saúde dos EUA. O maior foco da alta direção na inflação dos medicamentos direciona a demanda para a precificação de repasse, exclusões de formulários e garantias baseadas em valor que limitam surpresas orçamentárias. O tamanho do mercado de Gestão de Benefícios Farmacêuticos para Programas Governamentais de Saúde deve avançar a um CAGR de 6,45%, auxiliado pela expansão do Medicaid e pelo limite de desembolso direto no Medicare Parte D.
A Gestão de Seguros de Saúde Comerciais combina planos patrocinados por prestadores e produtos de câmbio, exigindo que os PBMs sincronizem as regras de benefício entre os níveis metálicos. Os Programas de Cartão de Desconto Direto ao Consumidor proliferam por meio de aplicativos digitais que publicam preços baseados no NADAC e oferecem vantagens de entrega por correio. O movimento Custo Mais de Mark Cuban ressalta o apetite do consumidor por preços transparentes à vista, pressionando os incumbentes a modernizar os designs de benefícios dentro do mercado mais amplo de Gestão de Benefícios Farmacêuticos.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Usuário Final:
Farmácias de Pedido por Correio Aceleram o CrescimentoAs Organizações de Gestão de Benefícios Farmacêuticos e as Farmácias de Varejo controlaram conjuntamente 75,00% da receita de dispensação em 2025, refletindo as redes de lojas duradouras e a propriedade verticalmente integrada. A participação de mercado de Gestão de Benefícios Farmacêuticos das Farmácias de Pedido por Correio está no caminho para se expandir mais rapidamente, a um CAGR de 7,78%, à medida que a entrega domiciliar se alinha com programas de adesão a cuidados crônicos e os incentivos de fornecimento por 90 dias do Medicare. A análise da FTC mostra que as farmácias de pedido por correio de propriedade dos PBMs receberam reembolsos de até 200 vezes mais que as independentes para determinados produtos oncológicos, intensificando o debate político.
Os sistemas hospitalares buscam credenciamento em farmácia especializada para capturar margens de infusão e coordenar pacotes baseados em valor. Os entrantes de telessaúde combinam prescrição virtual com centros de dispensação automatizados, ampliando o acesso e reforçando a direção omnicanal do mercado de Gestão de Benefícios Farmacêuticos.
Análise Geográfica
Mercado de Gestão de Benefícios de Farmácia na América do Norte
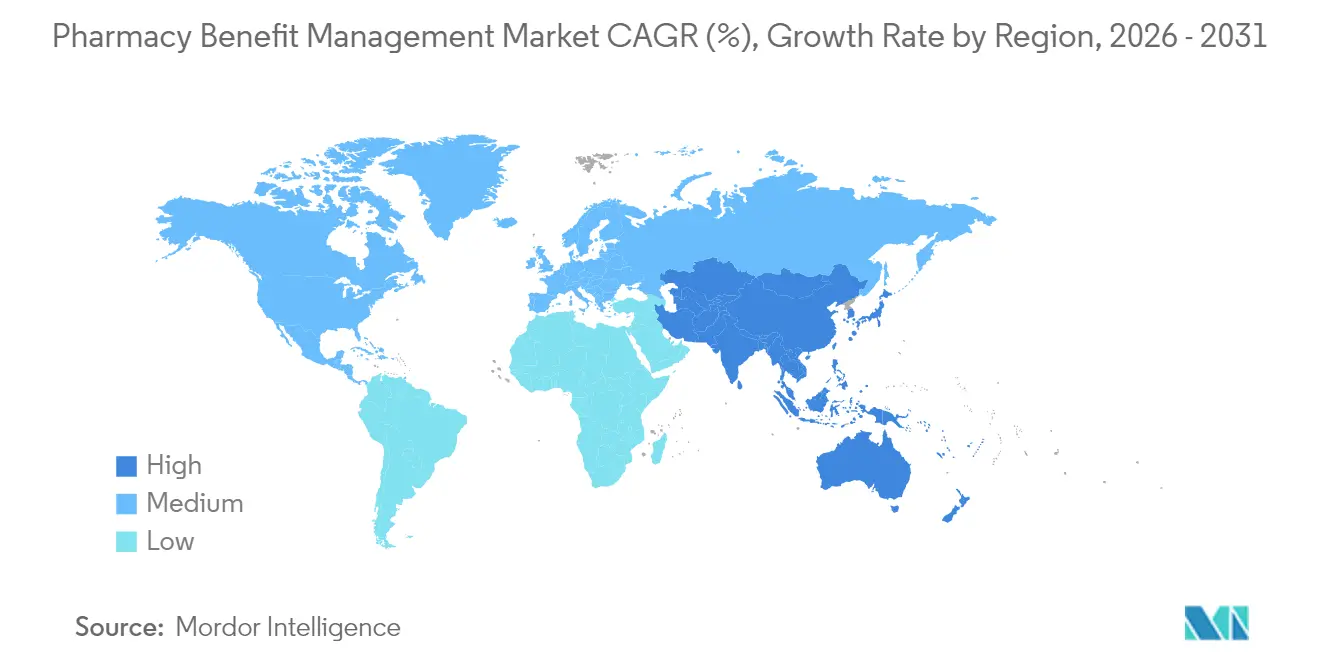
A América do Norte liderou com 45,88% da receita de 2025, sustentada pela intensidade dos gastos com medicamentos nos EUA e pela profunda penetração da gestão de benefícios de farmácia na região. A tríade oligopolista de gestão de benefícios de farmácia da região impulsiona o ativismo político, evidenciado pelos 170 projetos de lei estaduais apresentados em 2024 para restringir o spread pricing e os clawbacks Bloomberg Law. As disposições da Lei de Redução da Inflação que entram em vigor em 2025 reformulam a matemática dos formulários, provocando a reescrita de contratos e a redistribuição dos fluxos de rebates dentro do mercado de Gestão de Benefícios de Farmácia.
Mercado de Gestão de Benefícios de Farmácia na EMEA e América do Sul
A Ásia-Pacífico registra uma perspectiva de CAGR de 7,29%, a mais rápida globalmente. Somente a China está projetada para atingir 159,86 bilhões de USD até 2031, impulsionada pela crescente prevalência de doenças crônicas e por medidas políticas para centralizar a aquisição de medicamentos em grandes volumes. O crescimento da Índia decorre do esquema de Incentivo Vinculado à Produção e da expansão dos pontos de venda de genéricos Jan Aushadhi para 10.500 unidades até março de 2025. O foco do Japão em P&D biofarmacêutico e no reembolso baseado em valor pode impulsionar a adoção de medicamentos especializados, ampliando o escopo para serviços similares à gestão de benefícios de farmácia, apesar dos ventos contrários demográficos. A Europa mantém volume considerável sob regras de preços de referência e estruturas de ATS. As negociações AMNOG da Alemanha e o Esquema Voluntário para Precificação de Medicamentos de Marca do Reino Unido pressionam as gestoras de benefícios de farmácia a demonstrar compensações de custos além das concessões de preço de tabela. O Oriente Médio e África e a América do Sul contribuem com participações modestas, mas apresentam demanda acelerada à medida que modelos de seguro-saúde obrigatório são implementados. A aquisição unificada de medicamentos de alto custo pelo Brasil ressalta o apetite da região pela gestão centralizada de benefícios no mercado global de Gestão de Benefícios de Farmácia.
Panorama regulatório
Os PBMs enfrentam maior supervisão nos Estados Unidos, com agências federais e legisladores concentrando-se em práticas de precificação e integração vertical que moldam os gastos com medicamentos de empregadores e governo. Em janeiro de 2025, a Federal Trade Commission (FTC) emitiu um relatório provisório da equipe técnica alegando que os três maiores PBMs geraram 7,3 bilhões de dólares em margens de dispensação de genéricos especializados entre 2017 e 2022, adicionando impulso a medidas de transparência, direitos de auditoria e restrições à precificação por spread.
No lado do Medicare, a CMS finalizou mudanças de política e técnicas para o Ano Contratual de 2026, com vigência a partir de 3 de junho de 2025, para operacionalizar atualizações da Parte D, incluindo o Medicare Prescription Payment Plan, que permite aos beneficiários diluir os custos diretos ao longo de parcelas mensais. Em fevereiro de 2026, o Consolidated Appropriations Act, 2026 introduziu reformas federais para PBMs que desvinculam a remuneração dos PBMs da Parte D do Medicare dos preços dos medicamentos ou dos descontos (rebates), ao mesmo tempo em que empurram os acordos comerciais para um repasse mais completo de descontos, aumentando as exigências de conformidade e de relatórios para PBMs e patrocinadores de planos.
Análise da cadeia de valor
A cadeia de valor dos PBMs começa com os patrocinadores de planos e pagadores, incluindo empregadores, patrocinadores de planos Medicare Parte D, organizações de cuidado gerenciado do Medicaid e seguradoras de saúde comerciais, que definem as metas de benefícios e delegam a administração aos PBMs. Nesse modelo operacional, os PBMs gerenciam a contratação de formulário e de descontos com fabricantes, a contratação de rede com farmácias de varejo e especializadas, e programas clínicos como gestão de utilização e intervenções de adesão, apoiados por infraestrutura de processamento e adjudicação de sinistros; a dispensação ocorre por meio de canais de varejo, pedidos pelo correio e farmácia especializada, cada vez mais dentro de grupos verticalmente integrados ligados a seguradoras e ativos farmacêuticos.
A monetização e o fluxo de caixa dependem de taxas administrativas, precificação por spread e/ou repasse (pass-through), e descontos de fabricantes e outras remunerações, enquanto dados e análises apoiam a autorização prévia, a detecção de fraudes e os programas vinculados a resultados. As ações regulatórias estão mudando os incentivos e as transferências ao longo da cadeia: o Consolidated Appropriations Act, 2026 tem como alvo a desvinculação da remuneração e o repasse de descontos, enquanto o Departamento do Trabalho dos EUA propôs, em janeiro de 2026, exigências de divulgação de taxas de PBM focadas na ERISA, aumentando a necessidade de relatórios mais padronizados para os fiduciários dos empregadores. O escrutínio da FTC e ações relacionadas envolvendo grandes entidades afiliadas a PBMs também elevam as expectativas de transparência, influenciando os termos de contratação entre PBMs, farmácias e patrocinadores de planos.
Cenário Competitivo
Concentração do Mercado
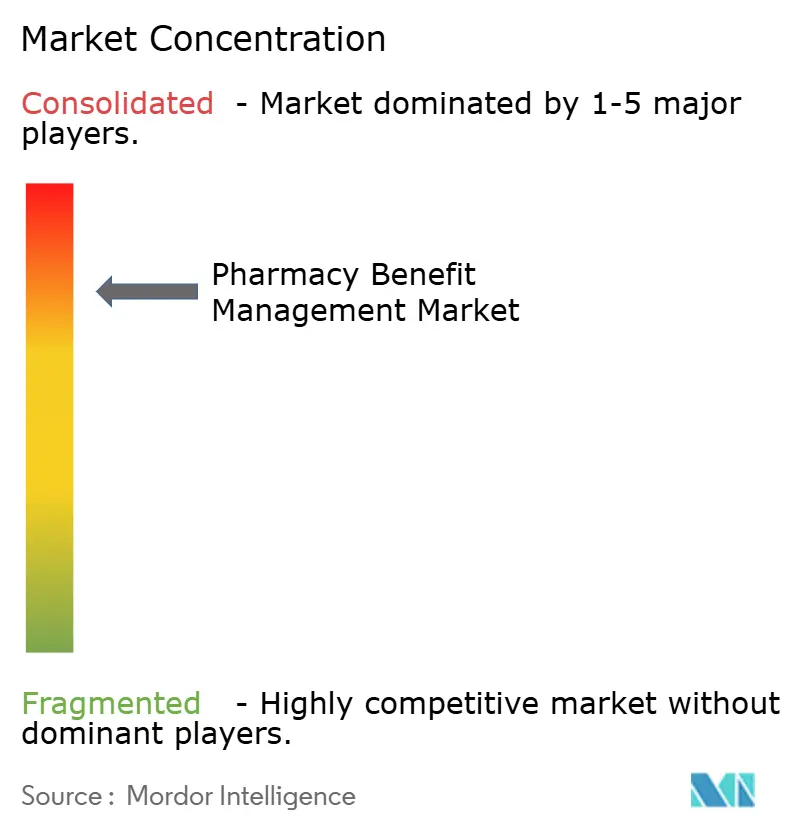
O mercado de Gestão de Benefícios Farmacêuticos permanece altamente concentrado: CVS Caremark, Express Scripts e OptumRx processaram cerca de 80% dos sinistros dos EUA em 2024. A integração vertical vincula esses PBMs a seguradoras e farmácias de varejo ou pedido por correio, fortalecendo o poder de negociação, mas levantando preocupações com conflito de interesses. A Associação Médica Americana sinalizou potencial risco anticompetitivo em mercados onde os dois principais PBMs lidam com 80-90% das prescrições[1].
As prioridades estratégicas enfatizam economias de escala, controle de redes de medicamentos especializados e investimentos em repositórios de dados que alimentam intervenções preditivas de adesão. A CVS informou que 75% dos membros comerciais adotaram dois ou mais recursos de seu pacote TrueCost até o final de 2024, sinalizando tração para modelos baseados em taxas e repasse. A Express Scripts avança em canais de farmácia digital, enquanto a OptumRx integra conjuntos de dados de saúde comportamental para melhorar a segurança dos medicamentos.
Os PBMs desafiantes — Capital Rx, SmithRx, Navitus — ganham participação por meio de precificação de rede transparente e taxas fixas baixas. O índice de Custo Médio Nacional de Aquisição de Medicamentos da Capital Rx alimenta um modelo de câmara de compensação que alinha os custos de aquisição com as faturas dos clientes, atraindo o interesse de planos Blues regionais. As startups testam robôs de autorização prévia baseados em IA e mecanismos de cupom para consumidores, ampliando o funil de inovação para o mercado de Gestão de Benefícios Farmacêuticos.
O escrutínio regulatório aguça o risco competitivo. O relatório de janeiro de 2025 da FTC pode estimular medidas estruturais, enquanto as audiências no Congresso examinam as disparidades de reembolso nas farmácias de pedido por correio. Os incumbentes estão se diversificando para infusão domiciliar, terapêutica digital e alinhamento com atenção primária para compensar a compressão das margens, sinalizando uma era de reposicionamento adaptativo.
Líderes do Setor de Gestão de Benefícios Farmacêuticos
-
Optum Inc.
-
CVS Health (Caremark)
-
Express Scripts (Cigna Evernorth)
-
Humana Pharmacy Solutions
-
Prime Therapeutics LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Benefícios de Farmácia Empresas cobertas neste relatório
- Optum
- CVS Health (Caremark)
- Express Scripts (Cigna Evernorth)
- Humana Pharmacy Solutions
- Prime Therapeutics LLC
- Elevance Health (CarelonRx)
- Centene Corp. (Envolve Health)
- MedImpact Healthcare Systems
- Magellan Rx Management
- SS&C Technologies Inc.
- Elixir Rx Solutions LLC
- Abarca Health
- Navitus Health Solutions
- Benecard Services LLC
- ProCare Rx
- CaptureRx
- ClearScript (Fairview)
- Change Healthcare (Optum Insight)
- Kroger Prescription Plans
Oportunidades de mercado e perspectivas futuras
A contratação com foco em transparência é um espaço em branco atual, à medida que os patrocinadores de planos respondem a reformas federais e ao escrutínio de fiscalização que limitam a economia impulsionada por descontos e por spread. O Consolidated Appropriations Act, 2026 estabelece um caminho de conformidade rumo ao repasse de descontos, taxas e remunerações alternativas para contratos celebrados ou renovados a partir de 3 de agosto de 2028, e o Departamento do Trabalho dos EUA propôs, em janeiro de 2026, regras de divulgação de taxas sob a ERISA, aumentando a demanda por relatórios auditáveis de PBM para fiduciários de empregadores autossegurados. Paralelamente, grandes players já estabelecidos estão migrando para modelos baseados em taxas, incluindo a Optum Rx, que introduziu um modelo transparente de cuidado farmacêutico baseado em taxas em maio de 2026, o que cria oportunidades para PBMs e provedores de plataformas capazes de operacionalizar a precificação desvinculada, divulgações padronizadas e painéis em tempo real para clientes.
A modernização tecnológica também é uma oportunidade comercial de curto prazo, à medida que PBMs e pagadores investem em mecanismos de processamento de sinistros nativos em nuvem e em uma integração mais estreita entre dados médicos e farmacêuticos para reduzir o atrito administrativo e apoiar benefícios farmacêuticos baseados em valor. O lançamento do Judi Health, da Capital Rx, em fevereiro de 2025, reflete a demanda por processamento unificado de sinistros médicos e farmacêuticos, e combinações como a de Abarca Health e LucyRx (anunciada em junho de 2026) apontam para o apetite dos compradores por plataformas modernas de PBM capazes de escalar em programas comerciais e governamentais. Com os medicamentos especializados representando 54% dos gastos hospitalares com medicamentos em 2025 e os empregadores reportando que os medicamentos prescritos representam 27,0% dos gastos médicos, os PBMs que combinam serviços de farmácia especializada com contratação vinculada a resultados, troca de dados interoperável e estruturas de precificação auditáveis têm uma diferenciação mais clara sob a trajetória política atual.
Desenvolvimento Recente do Setor no Mercado de Gestão de Benefícios de Farmácia
- Julho de 2026: a CVS Caremark anunciou um acordo com a Federal Trade Commission dos EUA para resolver questões em curso relacionadas à transparência e à acessibilidade nas práticas de PBM. Os compromissos aumentaram a ênfase em relatórios e em uma economia mais clara nas práticas de desconto e contratação de rede, reforçando a mudança do mercado em direção a modelos de contratação de PBM auditáveis.
- Maio de 2026: a Optum Rx introduziu um modelo transparente de cuidado farmacêutico baseado em taxas, afastando-se de abordagens vinculadas aos preços de tabela dos medicamentos ou ao volume de prescrições. O programa também delineou uma transição das compras coletivas para taxas de serviço fixas até o final de 2027, apoiando uma adoção mais ampla de construções de precificação de repasse e desvinculada entre os segmentos de clientes.
- Março de 2024: a Prime Therapeutics e a Capital Rx formaram uma aliança estratégica voltada a melhorar a eficiência do processamento de sinistros e aumentar a transparência. A parceria fortaleceu o posicionamento competitivo de plataformas modernas de PBM nativas em nuvem ao combinar escala voltada aos pagadores com capacidades mais recentes de adjudicação e dados.
Mercado de Gestão de Benefícios de Farmácia Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor dos serviços prestados para gerir os benefícios de medicamentos prescritos para patrocinadores de planos, incluindo suporte ao design de benefícios, processamento de sinistros, gestão de redes e programas de acesso a medicamentos (como suporte a pedidos por correio e farmácias especializadas).
Exclusões de escopo: cartões de desconto em medicamentos independentes que não gerem um benefício completo de prescrição estão excluídos do tamanho deste mercado.
Visão Geral da Segmentação
- Por Serviço
- Serviços de Farmácia Especializada
- Gestão de Formulários Farmacológicos
- Design e Consultoria de Planos de Benefícios
- Outros Serviços
- Por Modelo de Negócio
- Programas Governamentais de Saúde
- Programas Patrocinados por Empregadores
- Gestão de Seguros de Saúde Comerciais
- Programas de Cartão de Desconto Direto ao Consumidor
- Por Usuário Final
- Organizações de Gestão de Benefícios Farmacêuticos (Internas e Externas)
- Farmácias de Pedido por Correio
- Farmácias de Varejo
- Outros Usuários Finais
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Começamos mapeando como os benefícios de prescrição são administrados e pagos nos principais sistemas de saúde, uma vez que as receitas das gestoras de benefícios de farmácia podem ser contabilizadas de forma diferente entre tipos de pagadores e países. Para o ambiente de demanda, consultamos indicadores públicos de saúde e prescrição de fontes como as Estatísticas de Saúde da OCDE, os Centros de Serviços Medicare e Medicaid dos EUA (CMS), a FDA dos EUA (aprovações de medicamentos e painéis públicos relacionados) e o Banco Mundial (contexto macroeconômico e de gastos em saúde). Também utilizamos sinais de política e estrutura de mercado de fontes como o Registro Federal dos EUA e materiais públicos de associações de farmácias e pagadores para compreender as tendências de design de benefícios e as práticas de gestão de utilização.
No lado da oferta e comercial, analisamos registros de empresas, relatórios anuais, transcrições de chamadas de resultados e apresentações para investidores para capturar mudanças no mix de serviços (especialidade, correio, rebates e taxas administrativas) e exposição geográfica. Uma assinatura paga de dados financeiros e inteligência empresarial é utilizada seletivamente para padronizar as linhas de receita reportadas, e uma base de dados de patentes é usada para rastrear temas tecnológicos vinculados à adjudicação de sinistros e ferramentas de rede de farmácias. As fontes documentais mencionadas acima são ilustrativas e não exaustivas, e outros documentos e conjuntos de dados públicos também foram revisados durante a coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar como as receitas são reconhecidas e o que está incluído nos contratos de gestão de benefícios de farmácia, uma vez que o mesmo contrato pode incluir administração, spread, rebates e serviços de farmácia de formas diferentes. Conversamos com uma combinação de partes interessadas patrocinadoras de planos, líderes de benefícios do lado do pagador, funções operacionais de gestoras de benefícios de farmácia e participantes do canal de farmácias nas principais regiões, para que nossas premissas sobre penetração, lógica de precificação e limites de serviço possam ser validadas e refinadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 14% | APAC: 49% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 41% | EMEA: 30% |
| Participantes menores: 16% | Gestores: 45% | Américas: 21% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído principalmente por meio de uma estrutura de cima para baixo, na qual os sinais de gastos com saúde e prescrições são reconstruídos em um conjunto endereçável de administração de benefícios de prescrição, ajustado pela proporção de atividade gerida por meio de contratos no estilo de gestão de benefícios de farmácia por região. Corroboramos os totais com aproximações seletivas de baixo para cima, como verificações amostrais de preço e volume para categorias de serviços principais e verificações cruzadas com divulgações públicas de receita onde os relatórios são comparáveis.
Algumas variáveis práticas são utilizadas como insumos do modelo e tratadas como direcionadores indicativos, e não como medidas perfeitas. Estas incluem o crescimento do volume de prescrições e mudanças no mix em direção a medicamentos especializados, a parcela de vidas seguradas sob benefícios de farmácia geridos, proxies de comportamento de rebates e descontos refletidos nos comentários dos pagadores, penetração de atendimento por correio e de farmácias especializadas, e mudanças de política que afetam os requisitos de reembolso e transparência. Onde os dados por país são escassos, preenchemos as lacunas com benchmarks de regiões similares validados por meio de entrevistas, e aplicamos intervalos conservadores para que o modelo não reaja excessivamente a picos pontuais.
Para as previsões, baseamo-nos em análise de cenários apoiada por suavização exponencial dos direcionadores subjacentes, uma vez que o mercado é sensível a regulamentações, mudanças contratuais e ondas de adoção de medicamentos especializados. A perspectiva futura é ancorada na utilização esperada, no aperto do design de benefícios e no ritmo de crescimento dos medicamentos especializados, sendo então revisada com os respondentes primários para confirmar que a direção e a magnitude são realistas.
Ciclo de Validação de Dados e Atualização
Validamos os resultados triangulando o modelo com sinais independentes, incluindo o movimento dos gastos com saúde por região, a direção da utilização de prescrições e a intensidade de serviço implícita discutida nas atualizações públicas de pagadores e canais. Outliers são sinalizados e os direcionadores são verificados novamente para que o timing de câmbio, o risco de dupla contagem e itens pontuais incomuns não se reflitam nos totais finais.
Antes da aprovação, o trabalho é revisado em etapas por outro analista, seguido de uma verificação final de consistência entre as premissas e as taxas de crescimento.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças de política, movimentos contratuais significativos ou mudanças nas expectativas do pipeline de medicamentos especializados. Imediatamente antes da entrega, realizamos uma verificação rápida dos dados para garantir que as informações públicas mais recentes estejam refletidas na narrativa e nos números do mercado.
Estimativa do Mercado de Gestão de Benefícios de Farmácia da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores publicados do mercado de gestão de benefícios de farmácia podem parecer muito distintos porque algumas fontes tratam o mercado principalmente como um conjunto de receitas dos EUA, enquanto outras tentam expressar um valor global onde as estruturas contratuais e as convenções de reporte diferem. As diferenças também decorrem de se a estimativa contabiliza apenas as taxas de administração de benefícios ou também inclui a economia de farmácias dentro de modelos integrados.
Sinais de vidas cobertas, direção da utilização de prescrições e totais públicos de gastos dos pagadores são utilizados como verificações de limite, e essas verificações são o que vincula a estimativa da Mordor Intelligence a um conjunto global definido de atividade de gestão de benefícios de farmácia, onde cartões de desconto independentes não são contabilizados e os pacotes contratuais são normalizados antes da totalização.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 692,47 bilhões de USD (2026) | |
| Periódico Setorial A | 680,00 bilhões de USD (2029) | Este valor é enquadrado para os Estados Unidos e utiliza um ano de previsão posterior, portanto reflete uma fronteira geográfica e um timing diferentes de uma estimativa global para 2026. |
| Preprint Acadêmico B | 600,00 bilhões de USD (2024) | Este número é descrito como superando um limite e não separa claramente o que está contabilizado dentro dos pacotes contratuais de gestão de benefícios de farmácia, o que pode alterar os totais dependendo das inclusões. |
Em conjunto, a dispersão é explicada principalmente pela geografia e pelas partes do pacote contratual tratadas como valor de gestão de benefícios de farmácia. Ao ancorar o modelo em sinais observáveis de utilização e gastos, normalizando o que está no escopo antes da previsão, a estimativa permanece mais fácil de rastrear até um conjunto repetível de insumos.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de Gestão de Benefícios Farmacêuticos?
O mercado atingiu USD 692,47 bilhões em 2026 e está projetado para crescer para USD 897,16 bilhões até 2031 a um CAGR de 5,32%.
Por que os medicamentos especializados são tão importantes para os PBMs?
Os medicamentos especializados representam 54,0% dos gastos hospitalares com medicamentos em 2025, portanto os pagadores dependem dos PBMs para gerenciamento clínico personalizado e negociação de preços.
Qual é o grau de concentração do setor de PBM nos EUA?
CVS Caremark, Express Scripts e OptumRx processaram cerca de 80% dos sinistros de prescrição dos EUA em 2024.
Qual será o impacto da Lei de Redução da Inflação sobre os PBMs?
A partir de 2025, os custos diretos do Parte D são limitados a USD 2.000, e as negociações de preços para medicamentos selecionados alterarão as estruturas de rebates, reformulando os modelos de receita dos PBMs.
Qual segmento de serviço está se expandindo mais rapidamente?
O Processamento de Sinistros e Adjudicação está previsto para crescer 7,12% ao ano até 2031, à medida que as plataformas de IA simplificam a tomada de decisões em tempo real.
Qual região verá o crescimento mais rápido de gestão de benefícios farmacêuticos?
A Ásia-Pacífico está projetada para registrar um CAGR de 7,29%, com a China sozinha no caminho para atingir USD 159,86 bilhões até 2031.