
Dimensão e Quota do Mercado de Ferramentas de Finanças Pessoais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
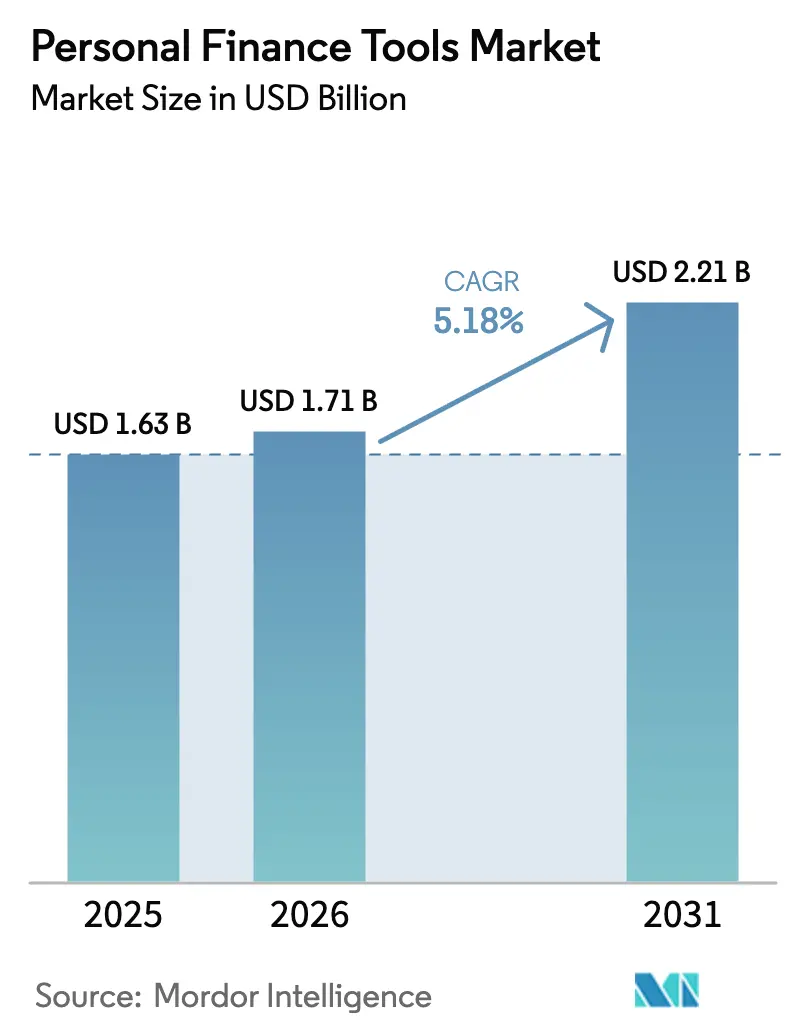
| Tamanho do Mercado (2026) | 1.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.21 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ferramentas de Finanças Pessoais pela Mordor Intelligence
A dimensão do mercado de ferramentas de finanças pessoais em 2026 é estimada em USD 1,71 mil milhões, crescendo a partir do valor de 2025 de USD 1,63 mil milhões, com projeções para 2031 a apontar para USD 2,21 mil milhões, crescendo a uma CAGR de 5,18% no período 2026-2031. Esta expansão ocorre à medida que as regulamentações de open banking, os motores de IA generativa e os acordos de finanças incorporadas redefinem o panorama competitivo, impulsionando atualizações rápidas às arquiteturas de partilha de dados e ao design de experiência do utilizador. As plataformas baseadas em dispositivos móveis desfrutam de ciclos de envolvimento diário mais amplos, e a infraestrutura em nuvem suporta uma iteração de funcionalidades mais rápida, enquanto os custos crescentes de aquisição de clientes levam os fornecedores a priorizar a monetização por utilizador em detrimento do volume puro de downloads. A fadiga de subscrições está a empurrar os fornecedores para modelos de taxa por transação que alinham a receita com os fluxos de pagamento, e a penetração de smartphones em economias emergentes está a desbloquear novos segmentos endereçáveis a custos de integração mais baixos. A IA generativa impulsiona agora a previsão de fluxo de caixa em tempo real e os alertas personalizados, criando barreiras à mudança mesmo quando os quadros regulatórios garantem a portabilidade de dados. A intensidade competitiva mantém-se elevada à medida que os neobancos integram dashboards diretamente nas contas à ordem, comprimindo o mercado endereçável total autónomo para ferramentas de finanças pessoais, ao mesmo tempo que expandem a superfície de monetização do ecossistema global.
Principais Conclusões do Relatório
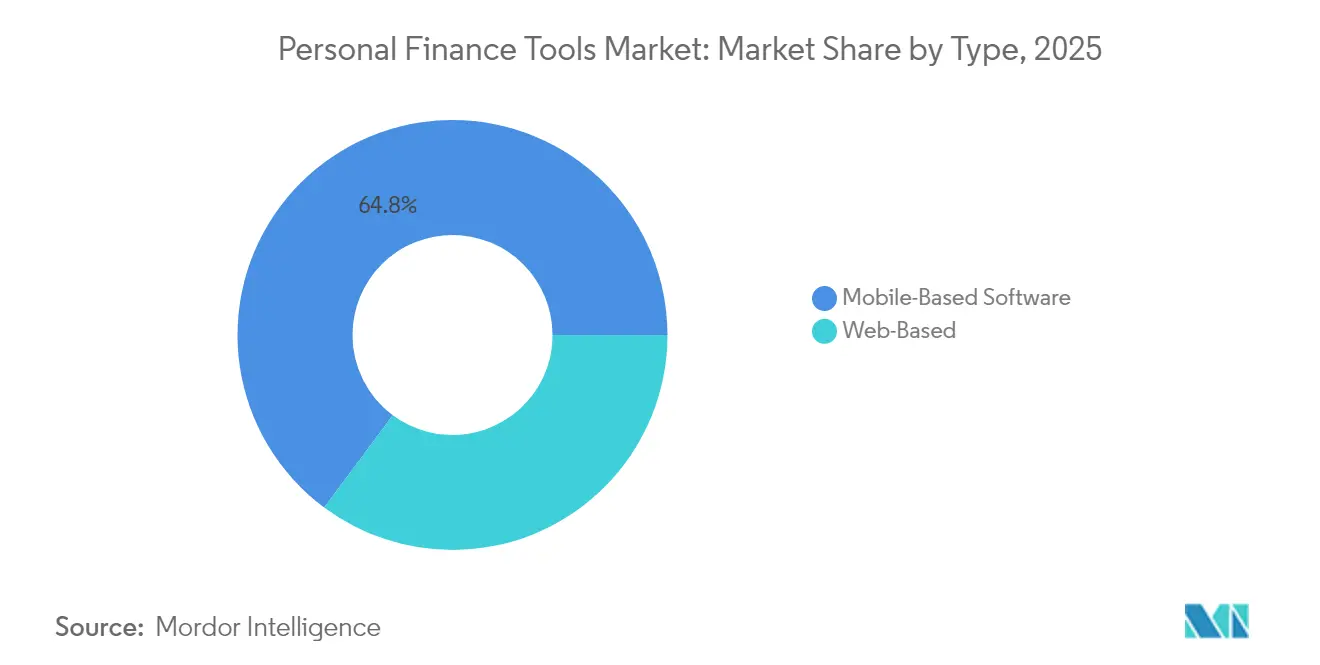
- Por tipo, o software baseado em dispositivos móveis liderou com uma quota de receita de 64,82% em 2025; espera-se que o segmento avance a uma CAGR de 8,12% até 2031.
- Por modelo de implementação, as soluções baseadas em nuvem detinham 77,45% da quota do mercado de ferramentas de finanças pessoais em 2025, sendo que este segmento registou também a CAGR projetada mais elevada, de 9,35%, até 2031.
- Por utilizador final, os consumidores individuais representaram 65,90% da receita de 2025, ao passo que os utilizadores de pequenas empresas registaram a CAGR mais rápida, de 7,65%, de 2025 a 2031.
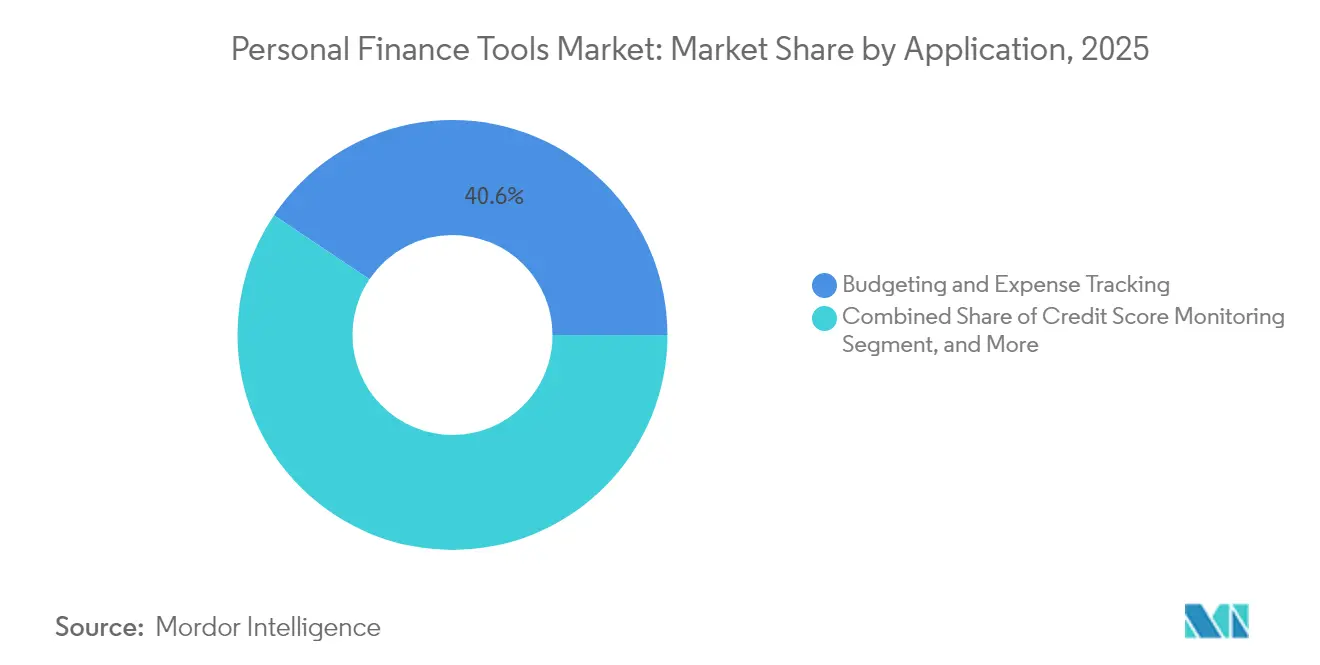
- Por aplicação, a orçamentação e o acompanhamento de despesas captaram 40,60% da receita em 2025; as aplicações de investimento e gestão de património estão projetadas para expandir a uma CAGR de 10,62%.
- Por modelo de receita, as subscrições geraram 58,90% da receita em 2025, contudo os modelos de taxa por transação estão a crescer a uma CAGR de 9,88% até 2031.
- Por geografia, a América do Norte contribuiu com 37,40% da receita em 2025, enquanto a Ásia-Pacífico está prevista para crescer a uma CAGR de 8,55%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Adoção Acelerada de APIs de Open Banking | +1.2% | Europa, Reino Unido, Estados Unidos, Canadá, Austrália | Médio prazo (2-4 anos) |
| Crescente Penetração de Smartphones em Economias Emergentes | +0.9% | Ásia-Pacífico, Médio Oriente, África, América Latina | Longo prazo (≥ 4 anos) |
| Crescente Preferência por Modelos de Subscrição | +0.6% | Global, com concentração na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Parcerias de Finanças Incorporadas entre Fintechs e Bancos | +1.1% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Estratégias de Envolvimento do Cliente Baseadas em Gamificação | +0.5% | Global, mais forte na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção de IA Generativa para Insights Hiperpersonalizados | +1.3% | Global, adoção precoce nos Estados Unidos, Reino Unido, Singapura | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Acelerada de APIs de Open Banking
Os reguladores estão a exigir APIs padronizadas que permitem a aplicações licenciadas aceder a saldos, transações e instruções de pagamento sem armazenar credenciais de acesso, pondo assim fim às frágeis práticas de screen scraping. As regras da Secção 1033 dos Estados Unidos conferem os mesmos direitos de portabilidade, embora os grandes bancos façam pressão por implementações faseadas. O Direito do Consumidor de Dados da Austrália expande-se para incluir dados de hipotecas e cartões de crédito, impulsionando os downloads de fintechs e elevando o padrão para as velocidades de atualização em tempo real. Um acesso mais rápido permite que as aplicações gerem alertas preditivos de fluxo de caixa, ofertas automatizadas de negociação de faturas e dashboards consolidados em segundos. Os fornecedores que ficarem para trás na integração de APIs arriscam a perda de utilizadores para plataformas que oferecem visibilidade instantânea e mudança sem fricções.
Adoção de IA Generativa para Insights Hiperpersonalizados
Os principais fornecedores integram modelos de linguagem de grande dimensão em assistentes de despesas que traduzem dados de transações em planos de ação em linguagem corrente.[1]Intuit, "Resultados do Ano Fiscal 2024 da Intuit," investors.intuit.com O assistente de investimento com IA da SoFi analisa a volatilidade, os aspetos fiscais e as necessidades de rebalanceamento, convertendo os insights em fluxos de execução com um único toque. A tecnologia ingere dados não estruturados, como recibos de correio eletrónico e convites de calendário, apresentando lembretes proativos antes de o utilizador gastar em excesso. A Revolut reporta aumentos de dois dígitos no envolvimento e uma redução nos pedidos de suporte graças aos insights impulsionados por IA. A conformidade com a Lei da IA da União Europeia acrescenta requisitos de transparência, mas favorece os incumbentes com recursos suficientes para suportar os protocolos de mitigação de enviesamentos.
Parcerias de Finanças Incorporadas entre Fintechs e Bancos
Os bancos regionais estão cada vez mais a adotar, em regime de marca branca, widgets de orçamentação, consultoria robótica e construção de crédito provenientes de fintechs, com o objetivo de reter os nativos digitais. A participação minoritária do JPMorgan na Acorns permite que os clientes de contas à ordem automatizem a poupança de arredondamento, aumentando assim o sucesso de venda cruzada de produtos de investimento. O crédito incorporado na Revolut comprime as etapas entre o insight e o desembolso do empréstimo, ilustrando como as parcerias diluem a linha entre ferramentas e serviços bancários essenciais.[2]Revolut, "Relatório Anual 2024 da Revolut," revolut.com Os reguladores exigem agora padrões idênticos de capital e de prevenção do branqueamento de capitais para os produtos incorporados, elevando o nível de conformidade e reforçando a confiança do consumidor.
Crescente Penetração de Smartphones em Economias Emergentes
A Índia, a Indonésia e o Vietname ultrapassaram o limiar de 80% de penetração de smartphones, permitindo que as ferramentas de primeira abordagem móvel alcancem utilizadores sem acesso a computadores de secretária ou a agências bancárias.[3]GSMA Intelligence, "Economia Móvel da Ásia-Pacífico 2024," gsma.com Os sistemas de pagamento instantâneo, como o Pix e o UPI, geram dados ricos que as aplicações utilizam para a categorização de despesas em tempo real, sem necessitar de vinculação externa de contas. O ecossistema M-Pesa do Quénia incorpora alertas de orçamentação que reduzem a taxa de abandono entre os utilizadores que poupam pela primeira vez. Os fornecedores ainda enfrentam barreiras relacionadas com a baixa literacia financeira, o que impulsiona o investimento em tutoriais localizados e fluxos de trabalho simplificados.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Violações de Cibersegurança Que Minam a Confiança dos Utilizadores | -0.8% | Global, agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Baixa Literacia Financeira entre Utilizadores de Primeira Vez | -0.5% | Ásia-Pacífico, África, América Latina | Longo prazo (≥ 4 anos) |
| Elevada Taxa de Abandono de Clientes Devido a Baixos Custos de Mudança | -0.6% | Global, mais pronunciado na América do Norte | Médio prazo (2-4 anos) |
| Incerteza Regulatória em Torno da Propriedade dos Dados do Consumidor | -0.7% | Estados Unidos, União Europeia, Reino Unido | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Violações de Cibersegurança Que Minam a Confiança dos Utilizadores
Um incidente de ransomware em 2024 comprometeu 2,1 milhões de contas, desencadeando cancelamentos em todo o setor e um decreto de consentimento de alto perfil da FTC (Comissão Federal do Comércio) que exigiu a autenticação multifator. Os reguladores podem aplicar multas até 4% da receita, como ilustrado pela penalização de GBP 18 milhões (USD 23 milhões) sobre a Revolut por notificação tardia de violação. Os inquéritos revelam que mais de um terço dos consumidores desconhece os benefícios de segurança da agregação via API em detrimento do armazenamento de credenciais, mantendo assim a perceção de risco elevada. Os fornecedores que investem em encriptação de conhecimento zero e login biométrico incorrem em custos anuais próximos de USD 1,2 milhões, pressionando as empresas mais pequenas e empurrando o setor de ferramentas de finanças pessoais para a consolidação.
Incerteza Regulatória em Torno da Propriedade dos Dados do Consumidor
A Secção 1033 oferece direitos de portabilidade de dados, mas carece de definições claras de responsabilidade, levando os bancos a contestar o quadro regulatório em tribunal. A implementação da PSD2 na Europa varia consoante o Estado-membro, resultando em janelas de reautenticação que obrigam os fornecedores multinacionais a manter uma lógica de conformidade fragmentada. A Austrália impõe regras recíprocas de partilha de dados às fintechs, acrescentando custos indiretos sem vantagem imediata de receitas. Tal divergência infla os custos legais e atrasa os lançamentos de produtos, prejudicando mais os novos participantes com menos recursos financeiros do que os incumbentes com maior liquidez.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
O Envolvimento Móvel Supera as Interfaces WebAs soluções baseadas em dispositivos móveis geraram a maior fatia do mercado de ferramentas de finanças pessoais, captando 64,82% da receita em 2025 e avançando a uma CAGR esperada de 8,12% até 2031. As sessões diárias de utilizadores têm uma média de 4,2, suportadas por login biométrico, alertas push e insights de despesas com geolocalização que os navegadores de desktop têm dificuldade em replicar. O motor de cashback no momento do pagamento da Revolut aumentou o volume médio de transações por utilizador em 19%, demonstrando como os contextos nativos de smartphones elevam a monetização por sessão.
O segmento mantém o impulso à medida que as super-aplicações colocam separadores de orçamentação e investimento ao lado de pagamentos e transporte por aplicação, incorporando as ferramentas de finanças pessoais em ecossistemas de estilo de vida mais amplos. Em contrapartida, as plataformas baseadas na web mantêm uma posição junto dos entusiastas da preparação fiscal e das pequenas empresas que valorizam as exportações para folha de cálculo e a reconciliação em múltiplas janelas. No entanto, as disparidades de envolvimento permanecem acentuadas, empurrando os fornecedores com prioridade para a web a lançar aplicações web progressivas ou híbridas para manter a visibilidade no espaço do ecrã inicial. A conformidade com as políticas das lojas da Apple e do Google acrescenta fricção, mas a maior retenção compensa a comissão de 15% a 30% sobre as compras integradas na aplicação para os níveis premium.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Modelo de Implementação:
A Infraestrutura em Nuvem Acelera a InovaçãoAs plataformas alojadas na nuvem representaram 77,45% dos gastos de 2025 e apresentam uma CAGR de 9,35%, sublinhando as economias de escala do SaaS multi-inquilino. Os pipelines de entrega contínua permitem lançamentos de funcionalidades quinzenais, acelerando as melhorias visíveis pelo utilizador em comparação com a cadência trimestral típica das atualizações locais. A Intuit reduziu os custos de aprovisionamento de servidores em quase um terço após migrar as cargas de trabalho do QuickBooks e reafectar as poupanças para a investigação em IA.
As implementações locais persistem principalmente em boutiques de gestão de patrimónios e bancos regionais, que estão vinculados a mandatos de residência de dados. Estes clientes citam o controlo de latência e as chaves de encriptação soberanas como compensações que justificam o maior encargo de pessoal. Os principais fornecedores de nuvem pública respondem a estas objeções com centros de dados regionais e serviços de chaves geridas pelo cliente, erodindo gradualmente as justificações para as implementações locais. À medida que a clareza regulatória aumenta, a quota do mercado de ferramentas de finanças pessoais para soluções locais deverá encolher abaixo de 20,00% até 2031.
Por Utilizador Final:
As Pequenas Empresas Aceleram a AdoçãoOs consumidores individuais representam 65,90% da receita de 2025, mas as pequenas empresas estão a expandir-se ao ritmo mais rápido, com uma CAGR de 7,65%, tornando-as a alavanca de crescimento fundamental para o mercado de ferramentas de finanças pessoais. Os trabalhadores independentes valorizam os dashboards unificados que separam as despesas dedutíveis das despesas pessoais, reduzindo as horas de preparação fiscal. A visão de dupla contabilidade da Wave aumentou a conversão para o seu nível de faturação pago por dois dígitos, confirmando o potencial de lucro do segmento de pequenas empresas.
Os segmentos de consumidores permanecem os principais impulsionadores de volume, atraídos pela orçamentação freemium, pelas sequências de poupança gamificadas e pelos monitores gratuitos de pontuação de crédito. Contudo, a receita média por consumidor ronda os USD 4,20 por mês, contra USD 18,50 para os subscritores de pequenas empresas que também adquirem complementos de processamento de salários e financiamento de faturas. A adjacência de venda cruzada torna os utilizadores empresariais uma cobertura estratégica contra os ciclos de gastos suaves dos consumidores, especialmente quando os incumbentes do banking móvel atraem utilizadores individuais com ofertas integradas.
Por Aplicação:
As Ferramentas de Gestão de Património Ganham VelocidadeA orçamentação e o acompanhamento de despesas retiveram 40,60% da receita de 2025, confirmando a sua relevância contínua como necessidade de entrada. No entanto, os módulos de investimento e gestão de patrimónios superam o mercado de ferramentas de finanças pessoais mais amplo a uma CAGR de 10,62%, impulsionados por robô-conselheiros que oferecem agora negociação fracionada e recolha automatizada de perdas fiscais. A IRA com criptomoedas da Betterment atraiu USD 420 milhões em entradas de capital num trimestre, sublinhando o poder de compra dos aforradores millennials e da Geração Z que procuram alocações diversificadas.
A monitorização da pontuação de crédito comanda a participação de nível intermédio através de modelos freemium financiados por afiliados, enquanto os casos de uso de redução de dívidas e declaração de impostos servem segmentos mais restritos ligados a épocas ou necessidades específicas. Os módulos de gestão de patrimónios proporcionam um maior valor ao longo da vida graças às comissões baseadas em ativos, o que ajuda a compensar o maior encargo regulatório que o registo na SEC implica. A mudança sublinha uma evolução do mix de receitas dos logótipos de orçamentação para a monetização de longa cauda de ativos geridos, reforçando o imperativo estratégico de integrar dados de mercado em tempo real e análises avançadas.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Modelo de Receita:
As Taxas de Transação SobemAs taxas de subscrição contribuíram com 58,90% do rendimento de 2025, contudo as cobranças de transações à medida que se vai consumindo estão a crescer a uma taxa anual de 9,88%, refletindo a fadiga dos utilizadores com as faturas mensais acumuladas. O modelo de taxa por operação de capital da Revolut gerou USD 38 milhões em receita incremental, apelando a segmentos sensíveis ao preço que não estavam dispostos a atualizar para os níveis premium.
O modelo freemium continua a ser um funil de aquisição de clientes, mas penaliza as margens se os custos de servidor e suporte superarem as receitas publicitárias. O preço alinhado às transações alinha o potencial de crescimento do fornecedor com a atividade do utilizador, embora introduza volatilidade macroeconómica, como demonstrado quando a receita de pagamento de faturas do PayPal diminuiu durante uma recessão do comércio a retalho. Os portefólios de preços combinados que misturam subscrições com isenções de taxas podem suavizar os fluxos de caixa enquanto suportam o posicionamento de produtos em diferentes níveis, uma tática que deverá definir a estratégia de mix de receitas ao longo da década.
Análise Geográfica
Mercado de Ferramentas de Finanças Pessoais da América do Norte
A América do Norte representou 37,40% da receita de 2025, impulsionada pela alta penetração de cartões, padrões maduros de open banking e sinergias de venda cruzada entre painéis de orçamento e produtos de crédito. O roteiro de open banking do Canadá promete nova conectividade via API até 2026, adicionando ventos favorveis ao crescimento de usuários. A expansão do CoDi no México para 42 milhões de usuários oferece aos aplicativos um canal para incorporar orçamento em torno de entradas de remessas, uma proposta atraente para famílias que dependem de transferências internacionais. Os crescentes custos de aquisição, agora próximos de 68 USD por usuário, reforçam a importância da retenção e da profundidade de monetização.
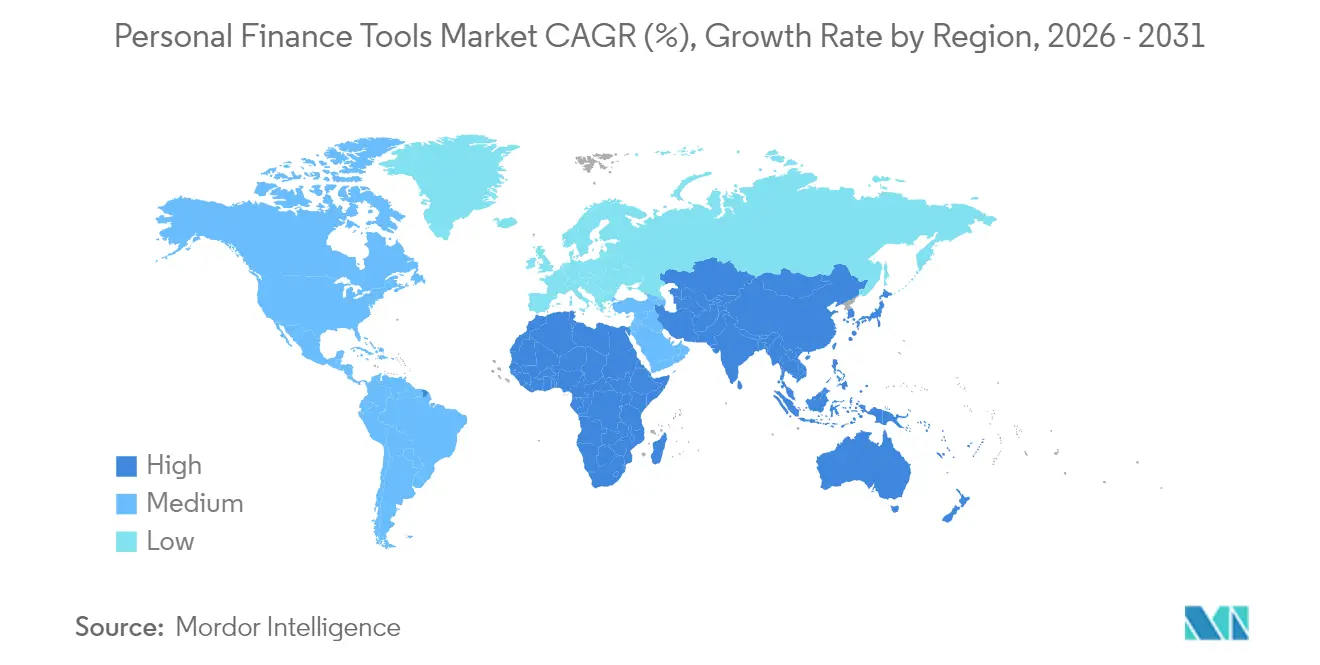
Mercado de Ferramentas de Finanças Pessoais da Ásia-Pacífico
A região da Ásia-Pacífico apresenta o crescimento mais expressivo, avançando a um CAGR de 8,55%, impulsionado pela saturação de 80% de smartphones na Índia, Indonésia e Vietnã, bem como por estruturas de apoio como o sistema Account Aggregator da Índia. Em dezembro de 2024, o UPI processou 16,7 bilhões de pagamentos, gerando dados granulares que os aplicativos de orçamento podem analisar sem a fricção de vinculação de contas. O mandato do Japão para APIs bancárias até 2026 abrirá um segmento demográfico de alta renda, porém pouco atendido, composto por idosos, enquanto os super-aplicativos dominam na China, deixando espaço limitado para novas soluções independentes. As populações sem acesso a serviços bancários no Sudeste Asiático permanecem um campo inexplorado para propostas móveis com foco em poupança, alinhando agendas de inclusão financeira ao crescimento comercial.
Mercado de Ferramentas de Finanças Pessoais da EMEA e da América do Sul
A Europa representa um território maduro, porém rico em oportunidades. Os mandatos de latência da PSD2 garantem APIs com tempo de resposta inferior a 500 milissegundos, aprimorando a experiência do usuário em alertas de gastos e iniciação de pagamentos. A cobertura ampliada do Reino Unido agora inclui contas de poupança e cartões de crédito, permitindo que os neobancos agreguem saldos entre instituições e aumentem o engajamento. O Sul da Europa apresenta atraso na adoção de pagamentos digitais, mas o lançamento da identidade digital na Espanha reduz a fricção no processo de integração para provedores internacionais. Em contraste, a América do Sul, o Oriente Médio e a África apresentam níveis variados de maturidade; no entanto, o Pix no Brasil e o M-Pesa no Quênia demonstram que pagamentos instantâneos e interfaces mobile-first podem gerar massa crítica quando a interoperabilidade e as baixas tarifas coincidem.

Panorama regulatório
A regulamentação está convergindo em torno do acesso autorizado pelo consumidor a dados financeiros, deslocando a agregação de métodos baseados em credenciais para APIs governadas e direitos de portabilidade mais claros. Nos Estados Unidos, o Consumer Financial Protection Bureau finalizou sua regra sobre direitos de dados financeiros pessoais nos termos da Seção 1033, e as ações de 2026 incluem o cronograma inicial de conformidade para grandes instituições, o que está impulsionando as ferramentas de finanças pessoais em direção ao compartilhamento padronizado de dados, gestão de consentimento e controles de risco de terceiros. No Canadá, o Consumer-Driven Banking Act avançou uma estrutura nacional para compartilhamento seguro de dados e visa explicitamente o screen scraping, reforçando a necessidade de agregação compatível e auditável.
Os requisitos de governança para produtos financeiros digitais voltados ao consumidor também estão se tornando mais rígidos. No Reino Unido, a Financial Conduct Authority continua a operacionalizar o Consumer Duty ao longo de 2026, incluindo consultas sobre escopo e proporcionalidade, e observações atualizadas sobre boas e más práticas para aprovação de produtos e monitoramento de resultados. Na União Europeia, a Comissão Europeia está avançando com o arcabouço de Acesso a Dados Financeiros (FiDA) juntamente com a modernização de pagamentos, o que amplia o perímetro de dados abordável além das contas de pagamento tradicionais e eleva a exigência de conformidade em termos de transparência, controles de acesso e gestão de responsabilidade para fornecedores que operam em múltiplas jurisdições.
Panorama Competitivo
O mercado de ferramentas de finanças pessoais apresenta uma fragmentação moderada. Os cinco principais fornecedores controlam cerca de 42% da quota, deixando amplo espaço para especialistas regionais e novos intervenientes verticalmente específicos. Os neobancos como a Revolut e a N26 incluem dashboards gratuitamente, comprimindo as contagens de downloads para aplicações autónomas e empurrando os incumbentes para contratos de marca branca com bancos tradicionais. A Intuit reposicionou os utilizadores do Mint para o Credit Karma, sinalizando uma viragem para fluxos de receita orientados por transações que monetizam comissões de afiliados em detrimento das subscrições.
O ecossistema joga uma estratégia dominante à medida que as empresas adicionam módulos de preparação fiscal, crédito ou seguros para fidelizar os utilizadores em ciclos de envolvimento multi-serviço. A aquisição de uma startup de declaração de impostos pela SoFi alargou a sua cadeia de valor e reduziu a taxa de abandono ao oferecer o acompanhamento de deduções ao longo do ano dentro do mesmo dashboard. O PayPal aproveita a escala da carteira digital para integrar a automatização do pagamento de faturas e ferramentas de negociação, recolhendo dados que alimentam ofertas direcionadas. A Revolut oferece agora empréstimos pessoais no mesmo ecrã, reduzindo a janela de ação entre o insight e a aprovação do crédito.
Os novos desafiantes alavancam a IA e as interfaces conversacionais. O assistente baseado em texto da Cleo atraiu 1,2 milhões de utilizadores em seis meses, contornando as vistas de contabilidade tradicionais. As contas de poupança ligadas a DeFi anunciam rendimentos superiores, mas enfrentam ceticismo regulatório, moderando a adoção. Os algoritmos proprietários continuam a ser um diferenciador: a Intuit registou patentes para modelos preditivos de fluxo de caixa que avisam os utilizadores com 30 dias de antecedência sobre insuficiências de liquidez, elevando o nível de precisão dos insights. Os crescentes deveres de conformidade ao abrigo da Lei da IA da UE e da Secção 1033 privilegiam os intervenientes de escala com equipas jurídicas internas, encorajando a consolidação ao longo do horizonte de previsão.
Líderes do Setor de Ferramentas de Finanças Pessoais
Quicken Inc.
Intuit Inc.
PayPal Holdings Inc.
Betterment LLC
Revolut Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ferramentas de Finanças Pessoais
- Quicken Inc.
- Intuit Inc.
- Personal Capital Corporation
- Finicity Corporation
- PayPal Holdings Inc.
- Betterment LLC
- Revolut Ltd.
- Qube Money Inc.
- You Need A Budget LLC
- Acorns Grow Incorporated
- BlackRock Inc.
- NerdWallet Inc.
- SoFi Technologies Inc.
- Robinhood Markets Inc.
- Rocket Money Inc.
- Oportun Inc.
- Money Dashboard Ltd.
- Stash Financial Inc.
- N26 GmbH
- Klarna Bank AB

Oportunidades de mercado e perspectivas futuras
A expansão das finanças abertas e a implementação dos direitos de dados do consumidor estão criando espaço para ferramentas capazes de padronizar consentimento, identidade e normalização de dados entre bancos e geografias. Movimentos de produtos e plataformas em 2026 também apontam para uma distribuição mais ampla, além dos aplicativos independentes de finanças pessoais. A OpenAI introduziu uma experiência de finanças pessoais para usuários do ChatGPT Pro nos Estados Unidos, com conexão de contas via Plaid, trazendo uma interface nativa de IA para o fluxo de trabalho de finanças pessoais e mudando a forma como os fornecedores buscam aquisição de usuários. Ao mesmo tempo, a Visa anunciou um serviço de Assistente Financeiro com IA para instituições financeiras incorporarem insights baseados em IA dentro de aplicativos bancários nativos, reforçando a mudança em direção a experiências incorporadas, nas quais as funções de finanças pessoais se inserem em jornadas mais amplas do ecossistema.
Uma segunda área de oportunidade é a inteligência com percepção de risco e capacidade de ação, avançando de painéis de categorização para orientações proativas ligadas a fluxos de trabalho de pagamentos, crédito e impostos. A Plaid lançou uma abordagem baseada em modelo fundacional focada em analisar sequências de eventos financeiros e padrões de comportamento para reduzir riscos de devolução de pagamentos e inadimplência, o que apoia caminhos de monetização capazes de demonstrar resultados mensuráveis. Na Europa, o trabalho de implementação da PSD3 e do FiDA em curso em 2026 fornece um impulso regulatório para um acesso mais amplo às APIs em diversas categorias de contas, incentivando os fornecedores a expandirem além do orçamento para orquestração de patrimônio, crédito e pagamento de contas, mantendo-se alinhados às obrigações em evolução de IA e dever de consumidor.
Recent Industry Developments in Mercado de Ferramentas de Finanças Pessoais
- Julho de 2026: A Edward Jones investiu na Quicken, adquirindo uma participação minoritária para aprofundar a integração entre o software de finanças pessoais Quicken e o planejamento financeiro conduzido por consultores. O investimento conecta uma plataforma de orçamento e acompanhamento de mercado de massa com um grande canal de distribuição de gestão de patrimônio, intensificando a pressão competitiva sobre ferramentas independentes que não possuem caminhos de aconselhamento e investimento apoiados por instituições.
- Maio de 2026: A OpenAI lançou uma experiência de finanças pessoais para usuários do ChatGPT Pro nos Estados Unidos, permitindo que os consumidores conectem contas por meio do Plaid para análise financeira dentro de uma interface de IA. Isso amplia o campo de batalha das ferramentas de finanças pessoais para plataformas conversacionais e eleva o padrão de conectividade de dados, controles de privacidade e recomendações explicáveis.
- Novembro de 2025: A Robinhood Markets introduziu um pacote de otimização fiscal dentro de seu aplicativo de investimentos, incluindo colheita automatizada de perdas fiscais e ferramentas para gerar relatórios prontos para fins fiscais em negociações de criptomoedas. Ao incorporar fluxos de trabalho fiscais em um produto voltado para investimentos, a Robinhood aumentou a sobreposição competitiva com plataformas de impostos e finanças pessoais que dependem de engajamento sazonal.


Mercado de Ferramentas de Finanças Pessoais Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este relatório, o mercado de ferramentas de finanças pessoais é definido como a receita gerada por softwares e ferramentas digitais que ajudam pessoas e pequenas empresas a planejar, acompanhar e melhorar suas finanças cotidianas em áreas como orçamento, gastos, poupança e tarefas relacionadas à gestão de dinheiro.
Exclusões de escopo: excluímos softwares de contabilidade de uso geral, sistemas bancários centrais e ferramentas de processamento de pagamentos puros que não oferecem recursos de gestão de finanças pessoais.
Visão geral da segmentação
- Por Tipo
- Baseado na Web
- Software Baseado em Dispositivos Móveis
- Por Modelo de Implementação
- Baseado em Nuvem
- Local
- Por Utilizador Final
- Utilizadores de Pequenas Empresas
- Consumidores Individuais
- Por Aplicação
- Orçamentação e Acompanhamento de Despesas
- Investimento e Gestão de Património
- Monitorização de Pontuação de Crédito
- Gestão de Dívidas e Planeamento de Empréstimos
- Declaração de Impostos e Conformidade
- Por Modelo de Receita
- Subscrição
- Freemium
- Taxa de Transação
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Resto da Ásia-Pacífico
- Médio Oriente e África
- Médio Oriente
- Arábia Saudita
- Emirados Árabes Unidos
- Resto do Médio Oriente
- África
- África do Sul
- Egito
- Resto de África
- Médio Oriente
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa definindo o que está sendo vendido, quem paga e como as receitas se manifestam, e então construímos uma visão estruturada dos sinais de oferta e demanda. Analisamos fontes públicas como as séries de gastos do consumidor do U.S. Bureau of Labor Statistics, dados de crédito ao consumidor do Federal Reserve, publicações de bancos de consumo do FDIC, indicadores de finanças domésticas da OCDE e séries macroeconômicas do FMI para entender o ambiente de gastos em torno das ferramentas de gestão de dinheiro.
Para conectar esses sinais ao mercado, também utilizamos registros de empresas e apresentações a investidores para mapear modelos de receita (assinatura, freemium e baseado em transações), além de imprensa confiável e documentação de produtos para validar a cobertura de recursos, como orçamento, planejamento de dívidas e monitoramento de pontuação de crédito. Em alguns casos, recorremos a conjuntos de dados pagos para informações financeiras e notícias de empresas, além de bases de dados de patentes para identificar para onde a inovação de produtos está se movendo (por exemplo, recursos de automação e orientação liderada por IA). As fontes de pesquisa documental listadas aqui são apenas ilustrativas, e utilizamos muitos outros documentos e bases de dados públicos para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar rigorosamente pelo que os usuários realmente pagam, como o preço muda quando recursos específicos são incluídos e como a adoção varia por plataforma, preferência de implantação e tipo de usuário. Conversamos com uma combinação de líderes de produto, equipes de vendas e parcerias, profissionais financeiros e usuários informados em várias regiões para validar suposições sobre taxas de conversão, receita média por usuário e o papel dos bancos e canais de distribuição fintech.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | Executivos (CXOs): 14% | APAC: 44% |
| Nível médio: 44% | Líderes funcionais/de unidade: 41% | EMEA: 30% |
| Participantes menores: 19% | Gerentes: 45% | Américas: 26% |
Dimensionamento e previsão de mercado
Dimensionamos o mercado usando uma lógica combinada de cima para baixo (top-down) e de baixo para cima (bottom-up) para que o número final permaneça realista e reprodutível. No lado top-down, o conjunto de demanda foi reconstruído usando indicadores como a base ativa de usuários de banco digital, a intensidade de uso de aplicativos e web para ferramentas de orçamento e dinheiro, a divisão de monetização entre assinatura e conversão freemium, e os pontos de preço típicos para usuários individuais e de pequenas empresas. Onde a plataforma é relevante, também consideramos como o software baseado em dispositivos móveis difere dos padrões de uso baseados na web, já que os níveis de engajamento e conversão podem alterar a participação paga.
Esses totais foram então corroborados usando aproximações seletivas de baixo para cima, incluindo consolidações a partir de uma amostra de fornecedores, verificações de canal sobre níveis de preços, e construções simples de preço médio de venda (ASP) multiplicado pelo volume de usuários para categorias de aplicação-chave, como orçamento e rastreamento de despesas, gestão de dívidas e planejamento de empréstimos, e investimento e gestão de patrimônio. Quando as divulgações de receita das empresas estavam incompletas, as lacunas foram tratadas por meio de benchmarking com pares com composição de modelo de receita e presença regional semelhantes, e depois refinadas com base no feedback das entrevistas. Para a previsão, utilizamos análise de cenários ancorada em visões de consenso a partir de dados primários, com fatores-chave incluindo ciclos de crédito ao consumidor, comportamento de poupança das famílias, viabilização do open banking e o ritmo de expansão de recursos que pode elevar a conversão paga ao longo do tempo.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação entre sinais independentes, de modo que um único ponto de dados não domine o resultado. Nossos analistas realizam verificações de variância entre regiões, modelos de receita e divisões de plataforma, e então os valores discrepantes são revisados em relação a evidências de suporte, como mudanças de preços, reposicionamento de produtos ou mudanças macroeconômicas que podem afetar os gastos discricionários com software.
Antes da aprovação final, as premissas são revisadas em várias etapas, e os respondentes são recontatados quando uma mudança na cadeia de valor ou uma alteração de preços cria uma discrepância visível com as entradas anteriores. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que afetam a adoção ou a monetização. Antes da entrega, é realizada uma revisão final por analistas para que os clientes recebam a visão mais atualizada, alinhada ao escopo e às definições declaradas.
Tamanho do mercado de ferramentas de finanças pessoais da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para ferramentas de finanças pessoais podem parecer muito distantes entre si porque o escopo tende a mudar de um estudo para outro, e a lógica de precificação também altera a forma como o valor é contabilizado. As diferenças geralmente decorrem de a estimativa focar apenas nas receitas de software ou também incluir serviços adjacentes, além de como a base de usuários pagantes é definida entre web e dispositivos móveis.
Alguns números publicados incorporam um conjunto mais amplo de aplicativos de finanças do consumidor e receitas de serviços financeiros relacionados, o que pode elevar o total rapidamente. Na Mordor Intelligence, o valor só é contabilizado quando uma ferramenta oferece funções de gestão de finanças pessoais e gera receita por meio de assinatura, conversão freemium ou taxas de transação, e é mantido separado de pagamentos puros, sistemas bancários centrais e software de contabilidade geral.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,71 bilhão de USD (2026) | |
| Revista Especializada A | 3,42 bilhões de USD (2025) | Utiliza uma definição de software mais ampla, rotulada como software de gestão de finanças pessoais, que pode incluir módulos de finanças pessoais de estilo empresarial mais amplos e um grupo maior de receita paga do que a contagem focada em ferramentas. |
| Editora Setorial B | 28,51 bilhões de USD (2025) | Concentra-se em aplicativos móveis de finanças pessoais e aplica uma visão expansiva de receita da economia de aplicativos, que pode incorporar categorias de aplicativos não comparáveis e fluxos de monetização além das funções das ferramentas de finanças pessoais. |
A tabela mostra que a maior parte da variação é explicada pelo que é incluído e por como a monetização é tratada, e não por uma única premissa de crescimento. Ao manter o modelo de receita vinculado a funções claras das ferramentas e verificar a adoção e a precificação por meio de entrevistas e sinais públicos, fornecemos um número de mercado mais fácil de auditar e reutilizar para o planejamento.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de ferramentas de finanças pessoais?
O mercado está avaliado em USD 1,71 mil milhões em 2026 e está previsto atingir USD 2,21 mil milhões até 2031.
Qual é o segmento de aplicação que está a expandir mais rapidamente?
As ferramentas de investimento e gestão de patrimónios estão projetadas para crescer a uma CAGR de 10,62% até 2031, superando os módulos de orçamentação.
Por que razão os modelos de taxa por transação estão a ganhar popularidade?
Os utilizadores demonstram fadiga com as subscrições, e o preço por transação permite que os fornecedores alinhem a receita com o volume de pagamentos, impulsionando uma CAGR de 9,88% para este modelo.
Qual região adicionará mais novos utilizadores até 2031?
A Ásia-Pacífico lidera o crescimento com uma CAGR de 8,55%, graças à elevada penetração de smartphones e às políticas de suporte ao open banking.
De que forma as APIs de open banking impactam a experiência do utilizador?
As APIs padronizadas permitem a partilha de dados em tempo real, possibilitando alertas instantâneos de fluxo de caixa e reduzindo as falhas de login em comparação com o screen scraping legado.
Que medidas de segurança reduzem o risco de violação para as aplicações de finanças pessoais?
A encriptação de conhecimento zero, a autenticação biométrica e o login obrigatório multifator reduzem a exposição de credenciais e melhoram a confiança dos utilizadores.
Página atualizada pela última vez em:



