
Tamanho e Participação do Mercado de Ferramentas de Integração Contínua
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
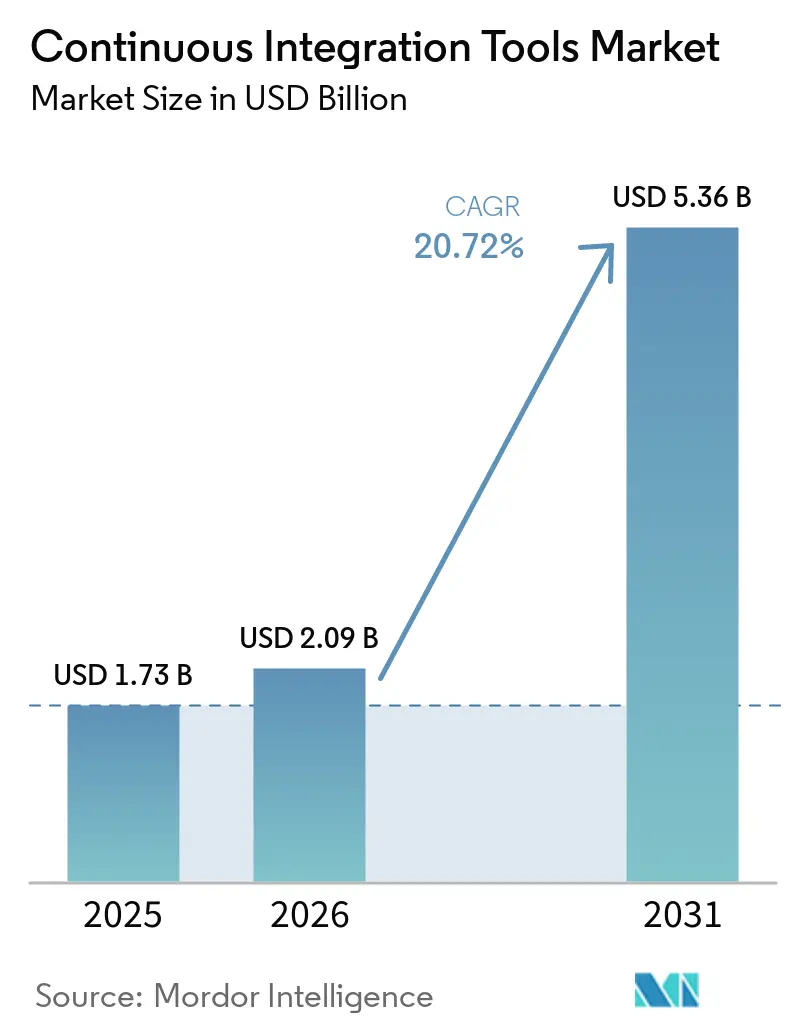
| Tamanho do Mercado (2026) | 2.09 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.36 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 20.72 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ferramentas de Integração Contínua por Mordor Intelligence
O tamanho do Mercado de Ferramentas de Integração Contínua deve crescer de 1,73 bilhões de USD em 2025 para 2,09 bilhões de USD em 2026 e está previsto para atingir 5,36 bilhões de USD até 2031, a um CAGR de 20,72% no período de 2026 a 2031.
Esse rápido crescimento decorre da compressão dos ciclos de lançamento pelas empresas para horas, da adoção de arquiteturas multinuvem e da incorporação de verificações de segurança mais cedo no pipeline. Os fornecedores que se alinham com a codificação assistida por IA, a automação de segurança da cadeia de suprimentos de software e a flexibilidade de implantação híbrida estão capturando uma demanda desproporcional. A adoção de SaaS nativo em nuvem continua sendo uma tendência dominante, mas não é mais hegemônica. Setores regulamentados estão cada vez mais pilotando modelos híbridos para manter cargas de trabalho sensíveis no local, enquanto preservam a escalabilidade da nuvem. A intensidade competitiva está aumentando à medida que plataformas bem financiadas expandem para suítes DevSecOps de ponta a ponta, enquanto os incumbentes de código aberto defendem sua participação por meio de ecossistemas de plugins e ofertas de suporte empresarial.
Principais Conclusões do Relatório
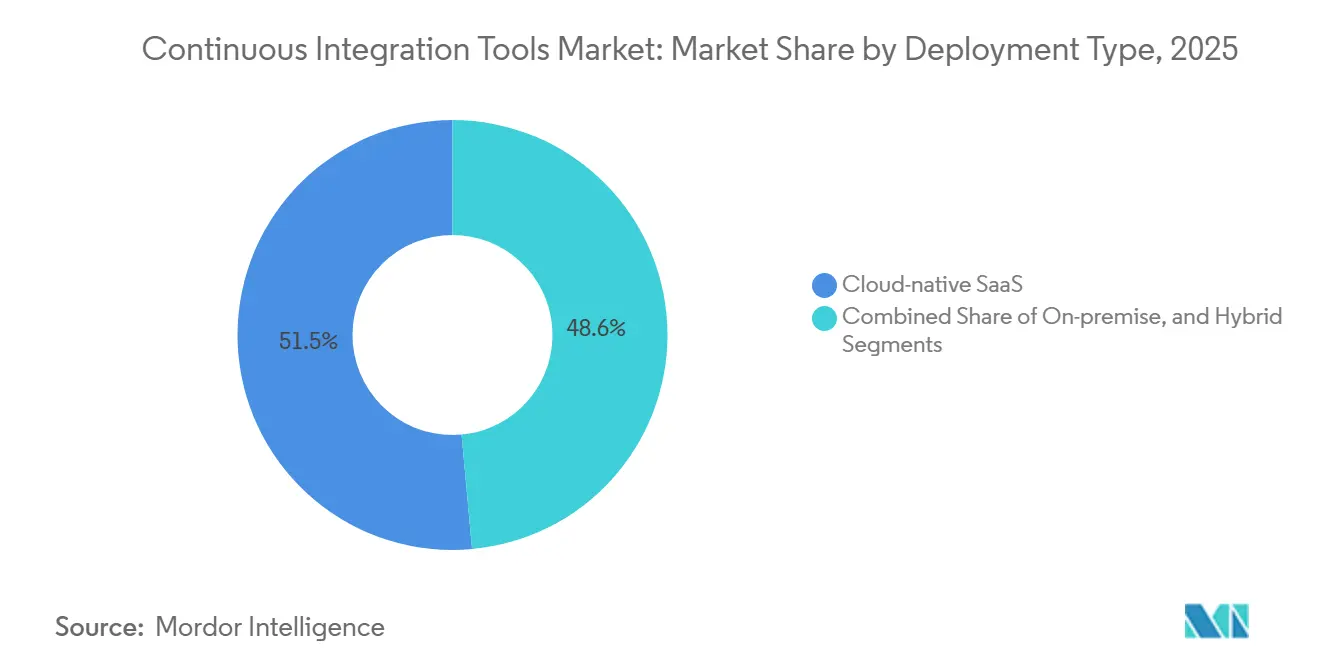
- Por tipo de implantação, o SaaS nativo em nuvem detinha 51,45% da participação no mercado de ferramentas de integração contínua em 2025, enquanto a implantação híbrida deve se expandir a um CAGR de 23,52% até 2031.
- Por porte organizacional, as grandes empresas detinham 60,58% do tamanho do mercado de ferramentas de integração contínua em 2025; as pequenas e médias empresas devem avançar a um CAGR de 21,22% até 2031.
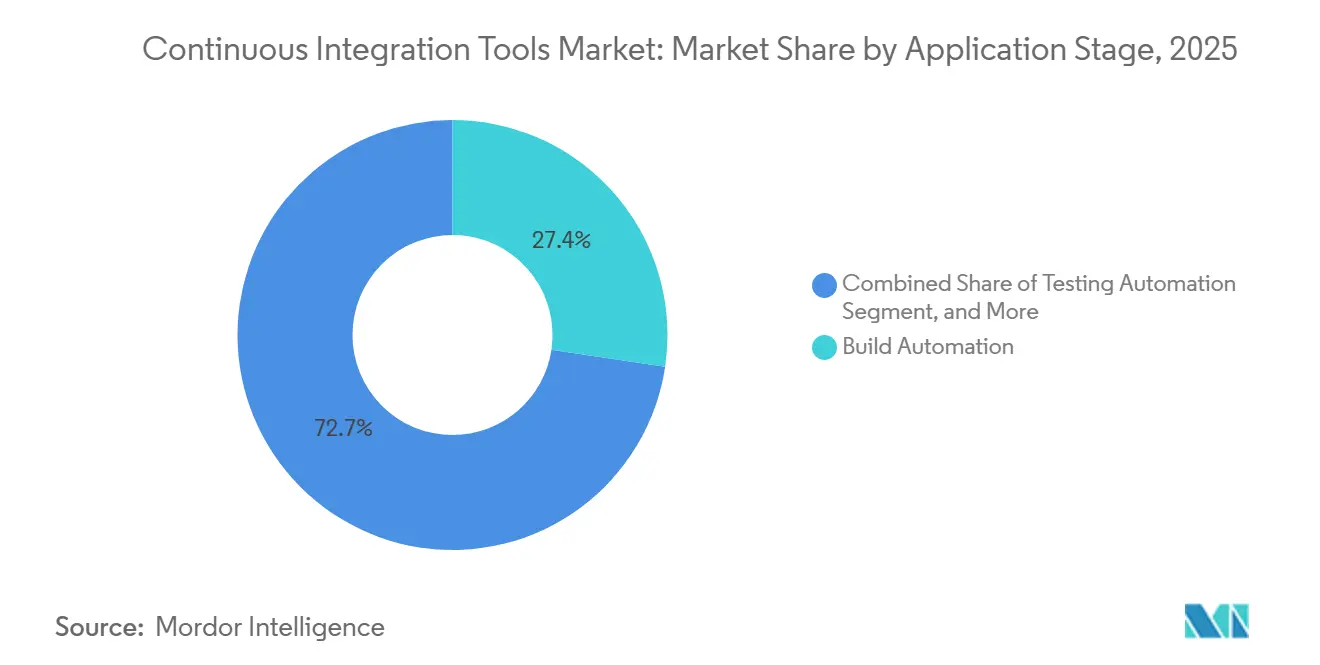
- Por estágio de aplicação, a automação de build deve liderar com uma participação de receita de 27,35% em 2025; a automação de testes deve crescer a um CAGR de 24,10% até 2031.
- Por setor de usuário final, TI e telecomunicações capturaram 26,12% do mercado de ferramentas de integração contínua em 2025, enquanto o setor de saúde e ciências da vida deve registrar o crescimento mais rápido, com um CAGR de 22,28% até 2031.
- Por geografia, a América do Norte respondeu por 36,05% da receita de 2025, enquanto a Ásia-Pacífico deve registrar um CAGR de 22,32% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescente adoção de DevOps e ciclos de lançamento mais curtos | +6.2% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Desenvolvimento crescente de software nativo em nuvem | +5.8% | Global; forte impulso na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão do modelo de trabalho remoto/híbrido | +3.4% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| A codificação assistida por IA aumenta a frequência de builds | +4.1% | América do Norte, Europa e Ásia-Pacífico emergente | Médio prazo (2-4 anos) |
| Mandatos de segurança shift-left | +2.9% | Estados Unidos, União Europeia | Longo prazo (≥ 4 anos) |
| Foco na segurança da cadeia de suprimentos (SBOM) | +2.2% | Setores governamentais e regulados em todo o mundo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente adoção de DevOps e necessidade de ciclos de lançamento mais curtos
As empresas estão rearquitetando seus pipelines de entrega para acompanhar os concorrentes nativos em nuvem que implantam dezenas de vezes por dia. Uma pesquisa da IBM de 2024 revela que 83% dos executivos classificam a modernização como prioridade máxima, mas apenas 27% concluíram a transição [1]. Essa lacuna de execução alimenta o investimento contínuo em plataformas que consolidam build, teste e implantação em um único fluxo de trabalho automatizado. As cadeias de ferramentas integradas também reduzem as transferências, eliminando a latência causada por soluções pontuais. Consequentemente, os fornecedores que oferecem suítes consolidadas estão deslocando progressivamente os servidores de configuração padrão no mercado de ferramentas de integração contínua.
Desenvolvimento crescente de software nativo em nuvem
Estima-se que o estoque global de aplicações nativas em nuvem atinja 750 milhões até 2025. Os microsserviços em contêineres exigem pipelines de CI/CD capazes de orquestrar builds simultâneos, ambientes de teste dinâmicos e implantações no estilo GitOps. Soluções legadas, como o Jenkins auto-hospedado, dependem de plug-ins para atender a essas necessidades, gerando overhead adicional de manutenção. As empresas, portanto, tendem a preferir ofertas com integração nativa ao Kubernetes e suporte multinuvem, reforçando os modelos híbridos e SaaS dentro do mercado de ferramentas de integração contínua.
A codificação assistida por IA aumenta a frequência de builds
O GitHub Copilot superou 15 milhões de usuários em 2025, quadruplicando sua base de usuários em relação ao ano anterior. Os pull requests gerados por IA aumentam o volume de builds que devem ser executados continuamente, ao mesmo tempo em que mantêm os gates de qualidade. As plataformas estão respondendo com seleção inteligente de testes, remediação automatizada e análises preditivas de falhas. Soluções que incorporam essas salvaguardas orientadas por IA reduzem o esforço dos desenvolvedores e desbloqueiam ciclos mais rápidos, consolidando sua posição no mercado de ferramentas de integração contínua.
Expansão dos modelos de trabalho remoto/híbrido
Equipes distribuídas de forma permanente impulsionam as organizações a adotarem serviços de CI hospedados em nuvem e baseados em navegador, acessíveis pelos desenvolvedores de qualquer lugar. O crescimento sustentado de receita da CircleCI, que atingiu USD 750 milhões, ilustra a demanda por pipelines SaaS entre equipes globalmente dispersas. As pequenas empresas, em particular, evitam custos iniciais de infraestrutura por meio do consumo pay-as-you-go, ampliando assim a demanda endereçável e democratizando capacidades outrora restritas aos orçamentos das Fortune 500 dentro do mercado de ferramentas de integração contínua.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Escassez de competências em engenharia de plataformas | -3.8% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Complexidade da cadeia de ferramentas legada e custo de migração | -2.9% | Global, grandes empresas | Longo prazo (≥ 4 anos) |
| Escrutínio crescente dos custos de nuvem (FinOps) | -2.1% | Empresas sensíveis a custos em todo o mundo | Curto prazo (≤ 2 anos) |
| Soberania regulatória de dados para CI SaaS | -1.7% | União Europeia, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de competências em engenharia de plataformas CI/CD
A demanda por profissionais capazes de criar scripts de pipelines, proteger clusters Kubernetes e gerenciar implantações GitOps supera a oferta, gerando atrasos nas contratações e aumento das taxas de consultoria. A escassez eleva o custo total de propriedade e retarda os cronogramas de adoção. Os fornecedores respondem com designers de pipeline low-code e serviços gerenciados que reduzem a necessidade de expertise interna. Ainda assim, a lacuna de talentos dificulta a velocidade de adoção das ferramentas de integração contínua em ambientes empresariais complexos.
Complexidade da cadeia de ferramentas legada e custos de migração
Empresas que personalizaram o Jenkins com centenas de plug-ins enfrentam meses de refatoração e retestes antes de trocar de plataforma. O risco de tempo de inatividade durante a migração leva muitas organizações a adiarem as atualizações, apesar dos benefícios de produtividade reconhecidos. Essa inércia concede aos incumbentes estabelecidos um amortecedor contra novos entrantes, moderando o potencial de crescimento geral do mercado de ferramentas de integração contínua.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Implantação:
Os modelos híbridos colmatam as lacunas de segurança empresarialA implantação de SaaS nativo em nuvem manteve a receita por eliminar a manutenção de infraestrutura e acelerar a integração. A implantação híbrida, no entanto, deve registrar o maior CAGR de 23,52%, evidenciando que os compradores de setores regulamentados desejam controle local sobre cargas de trabalho sensíveis. O tamanho do mercado de ferramentas de integração contínua para implementações híbridas deve se expandir acentuadamente à medida que os fornecedores lançam modelos de implantação flexíveis que espelham as recomendações de confiança zero do NIST.SP 800-204D. Os provedores de SaaS que incorporam execução de agentes privados ou chaves de criptografia gerenciadas pelo cliente abordam as barreiras de conformidade sem comprometer a vantagem de usabilidade que originalmente impulsionou a adoção da nuvem.
As empresas adotam cada vez mais uma postura de "melhor dos dois mundos", hospedando trabalhadores de build no local enquanto aproveitam painéis em nuvem para visibilidade e análise. Essa arquitetura limita a saída de dados, mas preserva o dimensionamento elástico para cargas de trabalho em pico — um equilíbrio que ressoa no mercado de ferramentas de integração contínua. Os fornecedores capazes de sincronizar repositórios de artefatos, gerenciamento de segredos e aplicação de políticas em todos os ambientes estão emergindo como parceiros preferenciais.


Por Porte da Organização:
A aceleração das PMEs democratiza as capacidades empresariaisAs grandes empresas detêm atualmente 60,58% da participação de receita, refletindo sua liderança histórica em maturidade DevOps e disponibilidade de recursos. No entanto, o tamanho do mercado de ferramentas de integração contínua atribuído às pequenas e médias empresas está crescendo rapidamente devido à acessibilidade dos preços baseados em consumo e dos níveis freemium. Os planos de entrada da CircleCI a USD 360 por assento ilustram as baixas barreiras para start-ups. À medida que as PMEs escalam, naturalmente aumentam as horas de uso, impulsionando a receita recorrente dos fornecedores.
A tendência de democratização amplia a base de clientes e pressiona os fornecedores a simplificarem a integração com modelos opinados, governança automatizada e verificação de segurança incorporada. Essas melhorias também beneficiam as grandes organizações que buscam reduzir a sobrecarga interna, criando um ciclo virtuoso que sustenta a expansão do mercado de ferramentas de integração contínua.
Por Estágio de Aplicação:
A automação de testes torna-se o campo de batalha da diferenciaçãoA automação de build é uma necessidade básica, mantendo a maior participação de 27,35%. No entanto, a automação de testes, que se expande a um CAGR de 24,10%, agora orienta os critérios de compra à medida que as empresas priorizam a garantia de qualidade shift-left. A participação no mercado de ferramentas de integração contínua para casos de teste gerados por IA e seleção inteligente está crescendo, à medida que plataformas como a Harness incorporam modelos de aprendizado de máquina que reduzem os conjuntos de regressão em 60% enquanto preservam a cobertura.
Os estágios de lançamento, implantação e feedback não são mais complementos opcionais; os compradores tratam cada vez mais a orquestração de ponta a ponta como um requisito fundamental. Os provedores que incorporam entrega progressiva, controles canary e reversão automatizada podem reduzir o tempo médio de reparo e aprimorar a experiência do cliente, elevando ainda mais as barreiras de migração no mercado de ferramentas de integração contínua.


Por Setor do Usuário Final:
A conformidade na área da saúde impulsiona um crescimento inesperadoTI e telecomunicações capturaram 26,12% da receita em 2025, graças à sua cultura DevOps madura. Saúde e ciências da vida, no entanto, devem registrar a taxa de crescimento mais forte, de 22,28%, à medida que as regras da FDA e do PCI DSS impulsionam a adoção da geração de SBOM e da rastreabilidade. As plataformas que automatizam evidências de conformidade estão vencendo pilotos entre fabricantes de dispositivos médicos, redes hospitalares e empresas de biotecnologia.
BFSI, varejo e manufatura também aceleram a adoção para atender a casos de uso de transformação digital e Indústria 4.0, mas seu ritmo de crescimento é moderado em comparação com a saúde. Os fornecedores que adaptam pacotes de políticas pré-configurados para HIPAA, PCI DSS v4 e auditorias SOC 2 se diferenciam neste segmento do mercado de ferramentas de integração contínua.
Análise Geográfica
Mercado de Ferramentas de Integração Contínua da América do Norte
A América do Norte contribui com 36,05% da receita, impulsionada pela profunda penetração de DevOps, capital de risco e aquisições de defesa que agora exigem relatórios de SBOM. As empresas dos Estados Unidos preferem suítes abrangentes que combinam integração contínua, entrega contínua, varredura de segurança e provisionamento de infraestrutura, reforçando a consolidação de plataformas no mercado de ferramentas de integração contínua. Canadá e México proporcionam crescimento complementar por meio de iniciativas de nearshoring e adoção de nuvem entre fabricantes de médio porte.
Mercado de Ferramentas de Integração Contínua da Ásia-Pacífico
A região Ásia-Pacífico deve experimentar o crescimento mais rápido, com um CAGR de 22,32%. Os incentivos governamentais na Índia, na Coreia do Sul e em Singapura subsidiam a migração para a nuvem; no entanto, as leis de localização de dados levam os compradores a optar por implantações híbridas. A preferência da China por modelos de IA em nuvem privada se alinha com executores no local gerenciados a partir de planos de controle hospedados, abrindo uma oportunidade para fornecedores flexíveis. O mandato de SBOM do CERT-In de 2024 também impulsiona a demanda por automação de conformidade em toda a Índia.
Mercado de Ferramentas de Integração Contínua da Europa
A Europa mantém um ritmo constante sustentado pelo GDPR e pelo próximo Ato de Resiliência Cibernética da UE, ambos os quais elevam os requisitos de segurança da cadeia de suprimentos. Os compradores validam soluções capazes de garantir a residência de dados e produzir trilhas de auditoria automatizadas, direcionando o orçamento para fornecedores com hospedagem regional e certificados de criptografia. Alemanha, França e Reino Unido permanecem os maiores contribuintes, enquanto os países escandinavos e da Europa Oriental representam uma demanda greenfield em expansão no mercado de ferramentas de integração contínua.
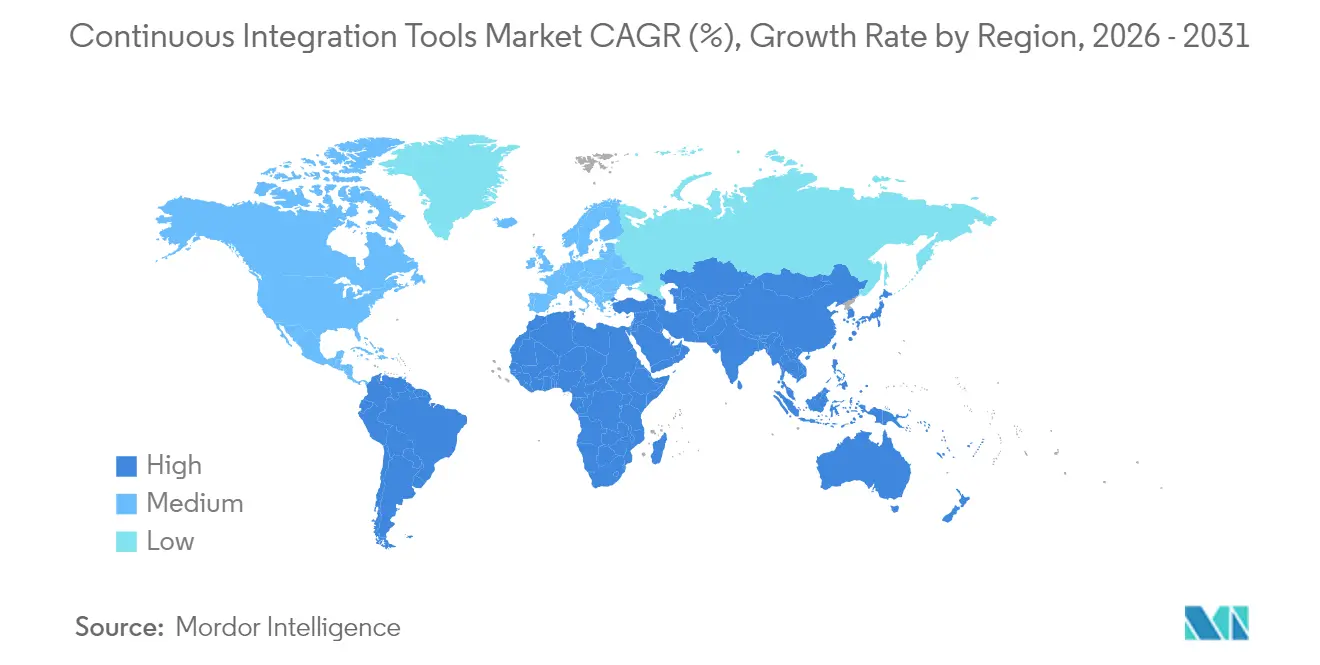
Panorama regulatório
A adoção de ferramentas de integração contínua (CI) em ambientes regulados está cada vez mais ligada a padrões de software seguro apoiados pelo governo que incorporam controles de segurança em pipelines automatizados. Nos Estados Unidos, as diretrizes do NIST vinculadas à Ordem Executiva 14028 elevam as expectativas em relação a artefatos de segurança da cadeia de suprimentos de software, como SBOMs e atestados assinados, posicionando o CI/CD como um ponto de aplicação em vez de uma conveniência para desenvolvedores. O NIST SP 800-204D estrutura as estratégias de pipeline DevSecOps em torno de proveniência, atestado e integração de SBOM, o que aumenta a demanda por plataformas de CI capazes de produzir evidências legíveis por máquina e aplicar políticas como código.
Em 2026, o NIST NCCoE avançou seu trabalho sobre Práticas de Desenvolvimento, Segurança e Operações de Software Seguro (DevSecOps), incluindo uma versão para comentário público em março de 2026 e uma atualização do projeto em 20 de maio de 2026. Isso indica a evolução contínua da orientação de implementação alinhada ao SSDF para pipelines operacionais. Com o NIST SP 800-218 (SSDF) posicionado como referência primária para a segurança de software federal, os requisitos das ferramentas de CI se estendem para a validação contínua de controles e a rastreabilidade pronta para auditoria. Como resultado, os padrões de implantação híbrida ganham tração para organizações que equilibram residência de dados e retenção de evidências com a automação em escala de nuvem.
Análise da cadeia de valor
A cadeia de valor de ferramentas de CI começa com entradas de código e artefatos (repositórios de origem, registros de pacotes, contêineres, dados de teste e segredos) e uma camada de orquestração que executa builds, testes e lançamentos por meio de runners e agentes em infraestrutura de nuvem e on-premise. No início da cadeia, ecossistemas de código aberto e projetos de padronização moldam a direção do produto, particularmente em torno de assinatura e proveniência. As abordagens de atestado de pipeline usadas em ferramentas como Tekton Chains, junto com padrões de assinatura de artefatos no estilo Sigstore, são cada vez mais tratadas como blocos de construção essenciais para pipelines de nível empresarial. À medida que as expectativas de segurança da cadeia de suprimentos aumentam, arquiteturas repetíveis de build e proveniência, incluindo abordagens FRSCA e OSS Rebuild, e camadas de aplicação de políticas que bloqueiam dependências arriscadas dentro dos pipelines, estão sendo incorporadas mais profundamente nas implementações de CI.
No fim da cadeia, a distribuição e a monetização se concentram em marketplaces SaaS e vendas empresariais diretas, enquanto integradores de sistemas e consultorias de DevOps apoiam a migração de pilhas de plugins no estilo Jenkins legado para plataformas gerenciadas e runners híbridos. O ecossistema também está se consolidando por meio de aquisições que incorporam capacidades adjacentes a plataformas centradas em CI, como a aquisição da Propolis (testes de QA autônomos) pela Datadog em janeiro de 2026, e da Adaptive ML (RLOps agêntico) em junho de 2026. A aquisição da Codecov pela Harness em junho de 2026 adiciona inteligência de cobertura mais próxima da governança de entrega. Essas mudanças empurram mais testes, análises de qualidade e verificação de segurança para a camada de plataforma, aumentando os custos de troca e elevando as necessidades de integração entre SCM, identidade, segredos, observabilidade e ferramentas de segurança.
Cenário Competitivo
Concentração do Mercado
Principais Empresas no Mercado de Ferramentas de Integração Contínua
O mercado apresenta fragmentação moderada. O Jenkins ainda alimenta muitos pipelines, mas sua participação de 47,13% está sendo erodida lentamente à medida que as empresas buscam ofertas gerenciadas. O Bitbucket da Atlassian retém uma fatia de 18,36%, aproveitando a integração com o Jira e o Confluence, enquanto a CircleCI detém 5,85% por meio de uma abordagem SaaS amigável ao desenvolvedor. Apesar do peso dos incumbentes, o capital de risco continua a fluir; a Harness acumulou USD 425 milhões e fundiu-se com a Traceable em março de 2025 para oferecer DevSecOps nativo em IA em escala empresarial.
Os padrões estratégicos destacam a convergência em torno de plataformas full-stack. A GitLab agrupa controle de código-fonte, verificação de segurança e implantação, posicionando-se como uma interface única do commit à produção. A Microsoft impulsiona o GitHub Actions integrado ao Azure enquanto camada o Copilot AI para fidelizar desenvolvedores. A aquisição do HashiCorp pela IBM estende o OpenShift com infraestrutura como código e aplicação de políticas, fechando lacunas de orquestração[2]. Essas movimentações intensificam a diferenciação com base na amplitude do ecossistema e na automação orientada por IA no mercado de ferramentas de integração contínua.
As oportunidades de espaço em branco concentram-se na otimização inteligente de custos, no isolamento multilocatário para cargas de trabalho altamente reguladas e na atestação gerada automaticamente alinhada com os princípios de confiança zero recomendados pelo NIST. Participantes de nicho inovam nessas áreas, mas os grandes players possuem musculatura de go-to-market para transformar avanços em produtos rapidamente. Como resultado, fusões adicionais são prováveis, e espera-se que o mercado se consolide em torno de 5 a 6 plataformas de amplo espectro, capazes de atender tanto clientes da Fortune 100 quanto start-ups no mercado de ferramentas de integração contínua.
Estrutura de Mercado Dinâmica com Fortes Tendências de Consolidação
O mercado de ferramentas de integração contínua apresenta uma combinação de conglomerados tecnológicos globais e provedores especializados de soluções DevOps que competem pela participação de mercado. Grandes players como IBM, Microsoft e AWS aproveitam sua extensa infraestrutura de nuvem e relacionamentos empresariais para oferecer soluções de CI integradas como parte de plataformas de desenvolvimento mais amplas. Enquanto isso, players especializados como GitLab, CircleCI e CloudBees focam em oferecer capacidades de CI de melhor categoria com amplas possibilidades de integração profunda. O mercado está testemunhando uma consolidação crescente por meio de aquisições estratégicas, como evidenciado pela CloudBees adquirindo a CodeShip, pela Harness adquirindo a Drone.io e por movimentações similares destinadas a expandir capacidades técnicas e alcance de mercado.
A dinâmica competitiva é caracterizada por alta intensidade de rivalidade, com empresas competindo em fatores como facilidade de integração, capacidades de automação e modelos de precificação. Os participantes do mercado estão cada vez mais focados em soluções específicas para setores e requisitos de conformidade, particularmente em setores regulados. O surgimento de plataformas de código aberto e o desenvolvimento orientado pela comunidade também influenciaram o cenário competitivo, com empresas adotando abordagens híbridas que combinam soluções proprietárias com compatibilidade de código aberto. Os ecossistemas de parceiros desempenham um papel crucial no sucesso do mercado, com fornecedores formando alianças para aprimorar suas ofertas de serviços e expandir sua base de clientes.
Inovação e Integração Impulsionam o Sucesso no Mercado
Para que os players incumbentes mantenham e ampliem sua participação de mercado, várias estratégias-chave emergiram como fatores críticos de sucesso. Estes incluem investimento contínuo em P&D para aprimorar as capacidades de automação, recursos de segurança melhorados e integração perfeita com ferramentas e plataformas populares de desenvolvimento de software. As empresas precisam focar no desenvolvimento de soluções específicas para setores que abordem requisitos exclusivos de conformidade e regulatórios em diferentes segmentos. A construção de ecossistemas de parceiros robustos, a oferta de opções de implantação flexíveis e o fornecimento de serviços de suporte abrangentes também são essenciais para manter uma vantagem competitiva. Além disso, os incumbentes devem equilibrar a necessidade de padronização com capacidades de personalização para atender a requisitos diversos de clientes.
Novos entrantes e concorrentes no mercado podem ganhar terreno focando em casos de uso especializados ou verticais do setor onde os players maiores possam ter lacunas em suas ofertas. A inovação em áreas como inteligência artificial, aprendizado de máquina e análises avançadas para fluxos de trabalho de CI/CD apresenta oportunidades de diferenciação. As barreiras de entrada relativamente moderadas em termos de requisitos de capital permitem que novos players entrem com soluções inovadoras, embora precisem superar desafios relacionados ao reconhecimento de marca e à confiança empresarial. O risco de substituição é relativamente baixo devido à natureza essencial do software de CI no desenvolvimento de software moderno, mas as empresas devem se manter à frente das mudanças tecnológicas e das metodologias de desenvolvimento em evolução para permanecerem relevantes.
Líderes do Setor de Ferramentas de Integração Contínua
-
Atlassian Corporation PLC
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Circle Internet Services, Inc.
-
GitLab, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ferramentas de Integração Contínua Empresas cobertas neste relatório
- Atlassian Corporation Plc
- Amazon Web Services, Inc. (AWS)
- Microsoft Corporation (Azure DevOps and GitHub)
- GitLab Inc.
- Circle Internet Services, Inc. (CircleCI)
- CloudBees, Inc.
- JetBrains s.r.o.
- IBM Corporation
- Micro Focus International Plc (OpenText)
- Buddy Works sp. z o.o. sp. k.
- Thoughtworks, Inc.
- Travis CI GmbH
- CodeShip GmbH
- Bitrise Ltd.
- Harness Inc.
- Buildkite Pty Ltd.
- Semaphore (Rendered Text d.o.o.)
- Drone.io (Harness)
- AppVeyor Systems Inc.
- SUSE LLC (Rancher Pipelines)
Oportunidades de mercado e perspectivas futuras
Uma oportunidade primária é o CI/CD agêntico que inclui controles de governança para empresas reguladas que adotam desenvolvimento assistido por IA. Em 2026, os roteiros dos fornecedores mostram uma mudança de pipelines YAML estáticos para fluxos de trabalho orientados por agentes, nos quais os agentes configuram pipelines, corrigem vulnerabilidades e otimizam a execução, ao mesmo tempo em que atendem aos requisitos de política, auditabilidade e controle de acesso. A GitLab avançou nessa direção com sua GitLab Duo Agent Platform, que atingiu disponibilidade geral em janeiro de 2026, e adicionou recursos empresariais como suporte a modelos auto-hospedados e visibilidade da cadeia de suprimentos com o lançamento do GitLab 19.0 em maio de 2026. Isso apoia compradores que desejam automação agêntica sem enviar prompts ou artefatos sensíveis para serviços externos não gerenciados.
Outra oportunidade é o fortalecimento da infraestrutura de CI e as capacidades de controle de custos à medida que o volume de builds aumenta com código gerado por IA e maior frequência de testes. O GitHub Actions destacou temas de fortalecimento de segurança para 2026, incluindo fluxos de trabalho determinísticos, tratamento mais granular de segredos e controles nativos projetados para reduzir a superfície de ataque do CI/CD, o que cria espaço para os fornecedores empacotarem proteções semelhantes em ambientes híbridos e multicloud. No lado da experiência do desenvolvedor, o investimento está se direcionando para ferramentas que tornam os pipelines mais componíveis e portáteis, incluindo o JetBrains TeamCity 2026.1 (maio de 2026), que adiciona uma nova CLI e suporte ao Model Context Protocol (MCP). Isso alinha os fluxos de trabalho de CI com os ecossistemas de agentes emergentes e reduz o atrito ao integrar o CI com pilhas de ferramentas de IA. Essas mudanças favorecem plataformas que combinam aplicação de políticas, evidências rastreáveis e flexibilidade de runners tanto em execução SaaS quanto on-premise.
Desenvolvimentos industriais recentes em Mercado de Ferramentas de Integração Contínua
- Junho de 2026: a Atlassian anunciou a disponibilidade geral das Merge Queues para o Bitbucket Cloud, automatizando o sequenciamento de pull requests com verificações obrigatórias antes da fusão. Isso melhora a confiabilidade do CI ao reduzir fusões falhas e retrabalho, e transfere mais do fluxo de trabalho de validação para o Bitbucket Cloud nativo, em vez de scripts de pipeline personalizados.
- Junho de 2025: a Microsoft lançou o GitHub Secret Protection e o GitHub Code Security como ofertas independentes para o Azure DevOps. Isso ampliou o acesso à varredura de segurança e aos controles de segredos para equipes que permanecem no Azure DevOps, reforçando a tendência de segurança "shift-left" que sustenta a demanda por ferramentas de CI com salvaguardas integradas e orientadas por políticas.
- Novembro de 2024: a Microsoft anunciou a disponibilidade geral dos Managed DevOps Pools para o Azure DevOps, para simplificar o gerenciamento de agentes de build e implantação. Ao transferir as operações de pools de agentes para um modelo gerenciado, as organizações podem reduzir a sobrecarga de infraestrutura de CI e escalar a capacidade de runners com menos recursos de engenharia de plataforma.
Mercado de Ferramentas de Integração Contínua Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange ferramentas de software utilizadas para compilar, integrar e validar automaticamente alterações de código, de modo que as equipes de desenvolvimento possam detectar problemas precocemente e lançar atualizações com mais rapidez. Aplica-se tanto a ambientes em nuvem quanto a ambientes no local, com o uso rastreado nos principais setores.
Exclusões de escopo: Excluímos categorias mais amplas de DevOps que não estão diretamente vinculadas à execução de integração contínua, como monitoramento autônomo de operações de TI e software geral de gerenciamento de projetos.
Visão Geral da Segmentação
- Por Tipo de Implantação
- Local
- SaaS nativo em nuvem
- Híbrido
- Por Porte da Empresa do Usuário Final
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Por Estágio de Aplicação
- Automação de Build
- Automação de Testes
- Lançamento e Implantação
- Monitoramento e Feedback
- Por Setor do Usuário Final
- TI e Telecomunicações
- BFSI
- Varejo e Comércio Eletrônico
- Saúde e Ciências da Vida
- Mídia e Entretenimento
- Educação
- Manufatura
- Governo e Setor Público
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a verificação das tendências da atividade de desenvolvimento de software e da movimentação dos orçamentos em direção à entrega baseada em nuvem. Revisamos indicadores públicos e fontes de normas, como o Bureau of Labor Statistics dos Estados Unidos, as publicações do Instituto Nacional de Padrões e Tecnologia dos Estados Unidos sobre desenvolvimento seguro de software e as estatísticas de economia digital da OCDE, que nos ajudaram a fundamentar os impulsionadores de demanda e o contexto de adoção.
Em seguida, conectamos esse contexto a sinais reportados pelas empresas, como relatórios anuais, notas de resultados, apresentações para investidores e documentação de produtos que esclarece como os recursos de integração contínua são empacotados e precificados. Para a higiene do mercado, também utilizamos fontes como registros na SEC dos Estados Unidos, periódicos revisados por pares de engenharia de software e bancos de dados abertos de patentes para validar a evolução de recursos e os padrões de comercialização. Utilizamos adicionalmente assinaturas pagas para dados financeiros e inteligência de empresas, e outra para notícias e dados financeiros, principalmente para acelerar verificações cruzadas entre regiões e reduzir atualizações perdidas. Essas fontes são ilustrativas, e muitas outras referências públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário foi utilizado para confirmar o que os compradores realmente pagam pela capacidade de integração contínua e como os gastos são divididos entre assinaturas em nuvem e implantações no local. Conversamos com uma combinação de provedores de ferramentas, integradores de sistemas e usuários corporativos, e coletamos respostas nas Américas, EMEA e APAC, para que as curvas de adoção regionais e as faixas de preços pudessem ser normalizadas antes da modelagem final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Executivos de alto nível (CXOs): 13% | APAC: 47% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 29% | EMEA: 33% |
| Players menores: 17% | Gerentes: 58% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma visão de cima para baixo, na qual a atividade de entrega de software e as prioridades de automação empresarial são traduzidas em um conjunto de gastos realista para ferramentas de integração contínua, e então filtradas por padrões de implantação e adoção típica entre os setores. Para manter os totais práticos, corroboramos isso com verificações seletivas de baixo para cima, incluindo preços de assinatura amostrados por plano, contagens estimadas de usuários ativos ou faixas de licenças, e feedback de canais sobre tamanhos típicos de contratos para diferentes faixas empresariais.
Alguns insumos-chave que moldaram o modelo incluem a intensidade de adoção da nuvem empresarial, as tendências de headcount de desenvolvedores, a frequência de lançamentos de software, a participação da integração contínua entregue como SaaS versus software instalado e a progressão de preços observada à medida que recursos como automação de pipeline e verificações de segurança se tornam mais agrupados. Quando lacunas apareceram nas verificações de baixo para cima, utilizamos faixas conservadoras e as normalizamos usando o feedback das entrevistas, e então retestamos os resultados em relação aos totais de cima para baixo. As previsões foram construídas usando análise de cenários apoiada por linhas de tendência curtas sobre os principais impulsionadores, e a visão final foi ajustada somente quando múltiplos sinais apontavam na mesma direção.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de triangulação entre múltiplos sinais, incluindo o crescimento implícito pelos impulsionadores de adoção, verificações de sanidade de preços e indicadores independentes da atividade de entrega de software. As variações são sinalizadas quando as divisões regionais ou as participações de implantação se desviam muito do que as entrevistas e os sinais públicos sugerem, e então as premissas subjacentes são revisadas antes da aprovação interna.
O relatório é atualizado anualmente, e revisões intermediárias são acionadas quando eventos relevantes deslocam a demanda, os preços ou o empacotamento de uma forma que impacta os totais do mercado. Antes da entrega, realizamos uma revisão atualizada para garantir que as divulgações públicas mais recentes e as mudanças reportadas na mídia estejam refletidas nos números e na narrativa finais.
Estimativa do Mercado de Ferramentas de Integração Contínua da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores de mercado publicados para ferramentas de integração contínua podem diferir mesmo quando parecem se referir ao mesmo espaço, porque a linha de escopo não é definida no mesmo lugar e as premissas de precificação variam por modelo de implantação. As diferenças também decorrem da frequência com que o modelo é atualizado e se verificações por entrevistas são utilizadas para validar faixas de contratos do mundo real.
A orquestração de lançamento de entrega contínua autônoma e os gastos mais amplos com plataformas DevOps estão fora da cobertura da Mordor Intelligence aqui, o que mantém o valor de 2026 vinculado a ferramentas de build, integração e validação de integração contínua, em vez de uma cesta de automação mais ampla. Outras estimativas podem ampliar a cesta para incluir itens de pipeline adjacentes, ou podem aplicar um crescimento agressivo do preço médio de venda de SaaS sem verificar se os orçamentos dos compradores e as contagens de licenças se movem em paralelo entre as regiões.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,09 bilhões de USD (2026) | |
| Consultoria Global A | 3,10 bilhões de USD (2026) | Inclui gastos mais amplos com automação de pipeline de CI/CD e gerenciamento de lançamentos, e utiliza um aumento mais rápido do preço médio de venda de SaaS que não está consistentemente ancorado ao crescimento de licenças e ao comportamento de renovação. |
| Publicação Especializada do Setor B | 1,60 bilhões de USD (2026) | Utiliza uma lista de fornecedores mais restrita focada em instalações no local e tende a subestimar as assinaturas em nuvem e os contratos corporativos abrangentes que agrupam recursos de integração contínua em pilhas maiores de ferramentas para desenvolvedores. |
A diferença decorre principalmente de se as categorias de pipeline adjacentes são contabilizadas e de como os preços de assinatura em nuvem são projetados ano a ano. Ao vincular o escopo à execução de integração contínua e reverificar premissas-chave como o mix de implantação e as faixas típicas de contratos, a estimativa permanece mais fácil de rastrear até insumos claros e etapas reproduzíveis.
Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Ferramentas de Integração Contínua?
Estima-se que o tamanho do Mercado de Ferramentas de Integração Contínua atinja USD 2,09 bilhões em 2026 e cresça a um CAGR de 20,72% para atingir USD 5,36 bilhões até 2031.
Qual será o tamanho do mercado de ferramentas de integração contínua em 2031?
Projeta-se que o tamanho do mercado de ferramentas de integração contínua atinja USD 5,36 bilhões até 2031.
Qual modelo de implantação está crescendo mais rapidamente?
A implantação híbrida é o modelo de crescimento mais rápido, avançando a um CAGR de 23,52% à medida que as empresas equilibram controle com escalabilidade em nuvem.
Por que a automação de testes está ganhando impulso?
A geração de testes orientada por IA e os mandatos de qualidade shift-left estão impulsionando a automação de testes a um CAGR de 24,10%, tornando-a o estágio de aplicação de expansão mais rápida.
Qual região terá o maior crescimento?
A Ásia-Pacífico está posicionada para o maior crescimento regional, registrando um CAGR de 22,32% até 2031, devido a iniciativas digitais governamentais e crescentes requisitos de conformidade.