
Dimensão e Quota do Mercado de Serviços de Código Aberto
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
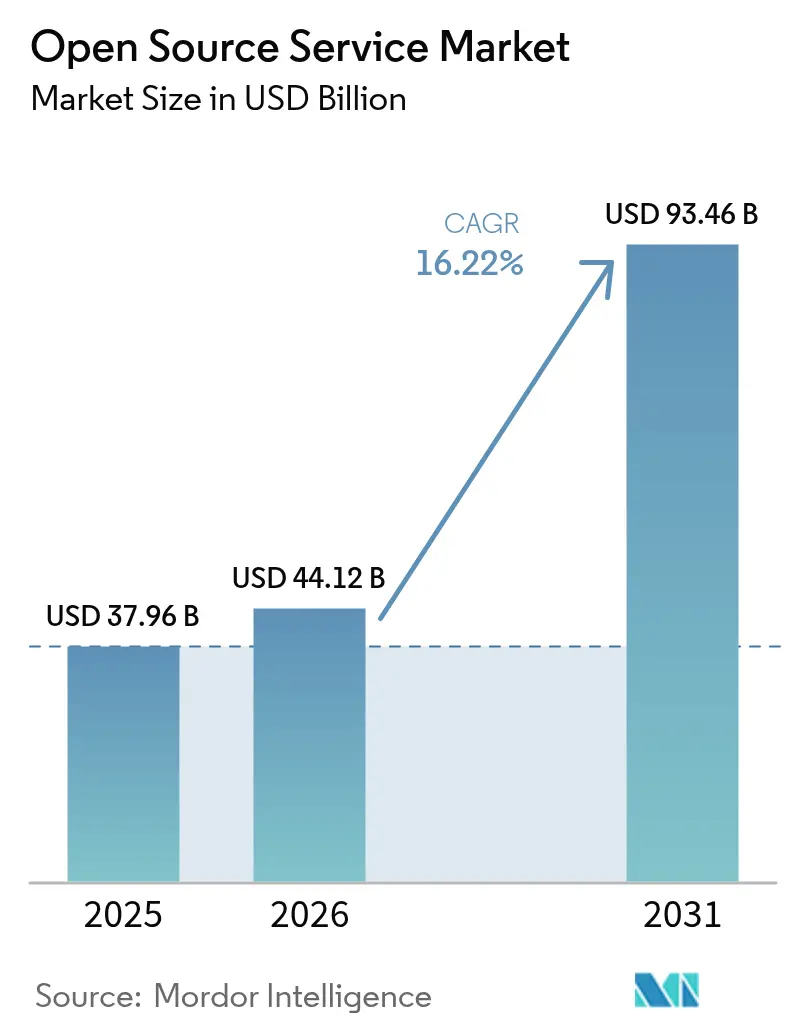
| Tamanho do Mercado (2026) | 44.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 93.46 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 16.22 % |
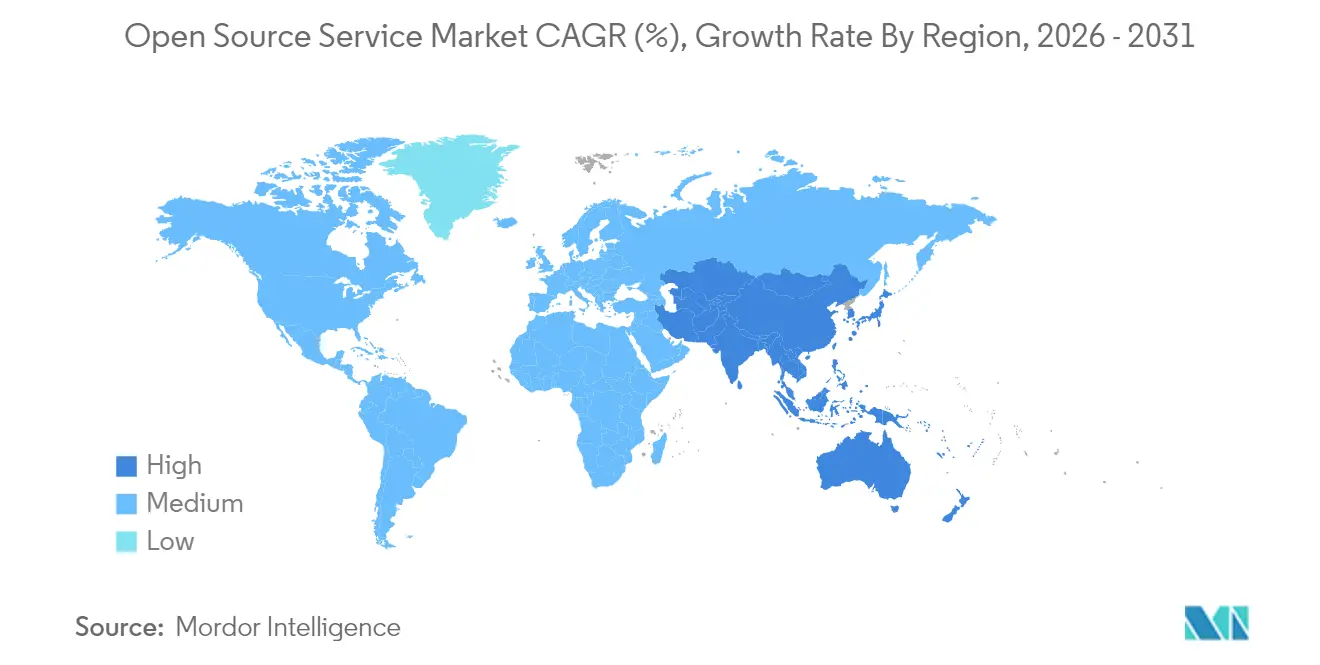
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
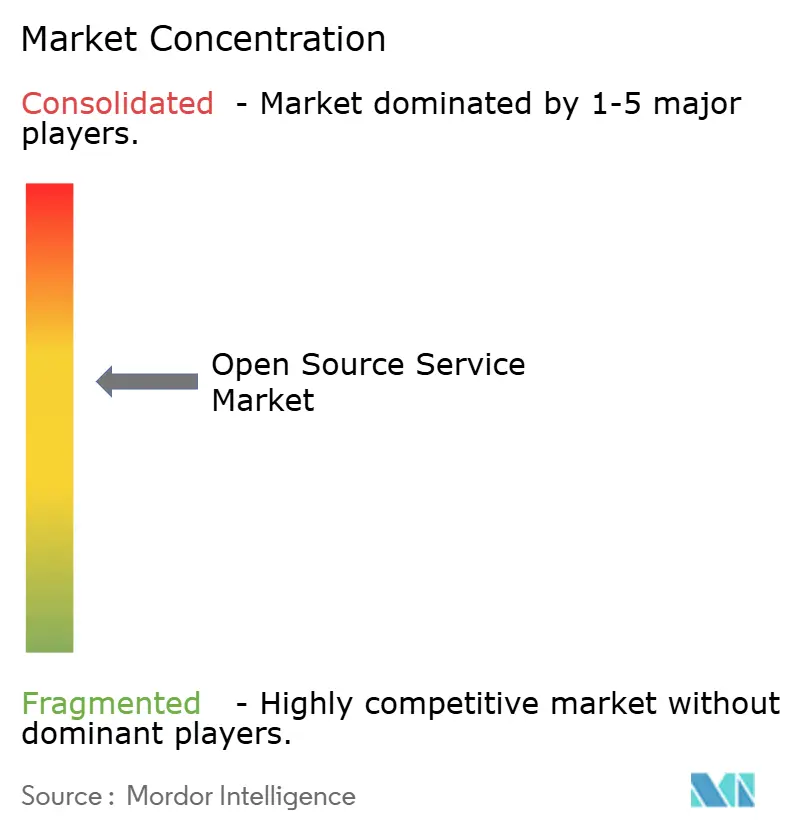
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Código Aberto por Mordor Intelligence
Espera-se que a dimensão do mercado de Serviços de Código Aberto cresça de USD 37,96 mil milhões em 2025 para USD 44,12 mil milhões em 2026, com previsão de atingir USD 93,46 mil milhões até 2031, a uma CAGR de 16,22% ao longo de 2026-2031. O foco crescente das empresas na soberania digital, na redução da dependência de fornecedores e na otimização de custos está a transformar o mercado de Serviços de Código Aberto num pilar estratégico dos orçamentos de transformação. As organizações encaram cada vez mais o código desenvolvido pela comunidade como um acelerador de inovação, com 96% a manter ou expandir a utilização de código aberto. O impulso regulatório — como a Lei dos Mercados Digitais da UE e o mandato de código aberto da Suíça — continua a orientar as aquisições para padrões abertos[1]Comissão Europeia, "Lei dos Mercados Digitais: Designação de Guardiões," ec.europa.eu. A complexidade de implementação impulsiona as receitas de serviços, uma vez que 93% dos gestores de contratação ainda enfrentam dificuldades em encontrar talentos qualificados. A escassez de competências, o aumento das expectativas de segurança e a adoção de arquiteturas híbridas de nuvem mantêm o crescimento dos serviços geridos à frente da consultoria, enquanto as implantações locais continuam relevantes para setores sensíveis aos dados.
Principais Conclusões do Relatório
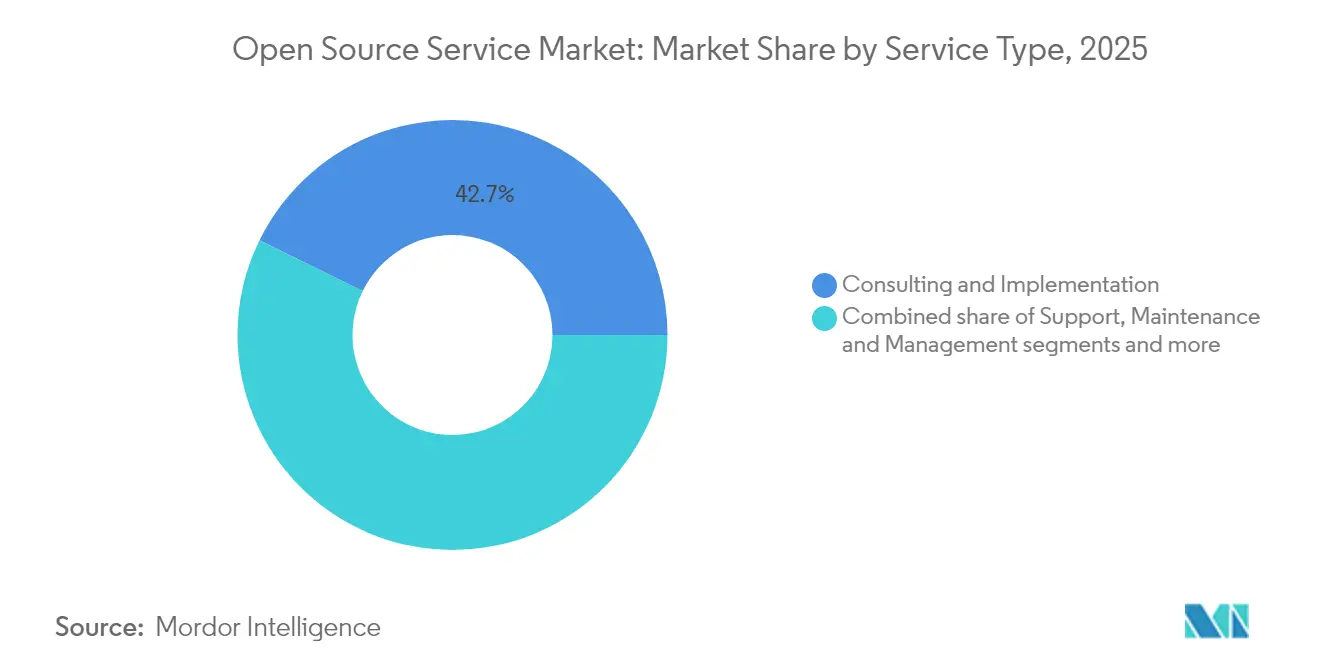
- Por tipo de serviço, a Consultoria e Implementação liderou com 42,74% da quota do mercado de Serviços de Código Aberto em 2025, enquanto os Serviços Geridos deverão expandir-se a uma CAGR de 17,6% até 2031.
- Por modo de implantação, o ambiente local deteve 67,78% da dimensão do mercado de Serviços de Código Aberto em 2025; a implantação em nuvem avança a uma CAGR de 18,03% até 2031.
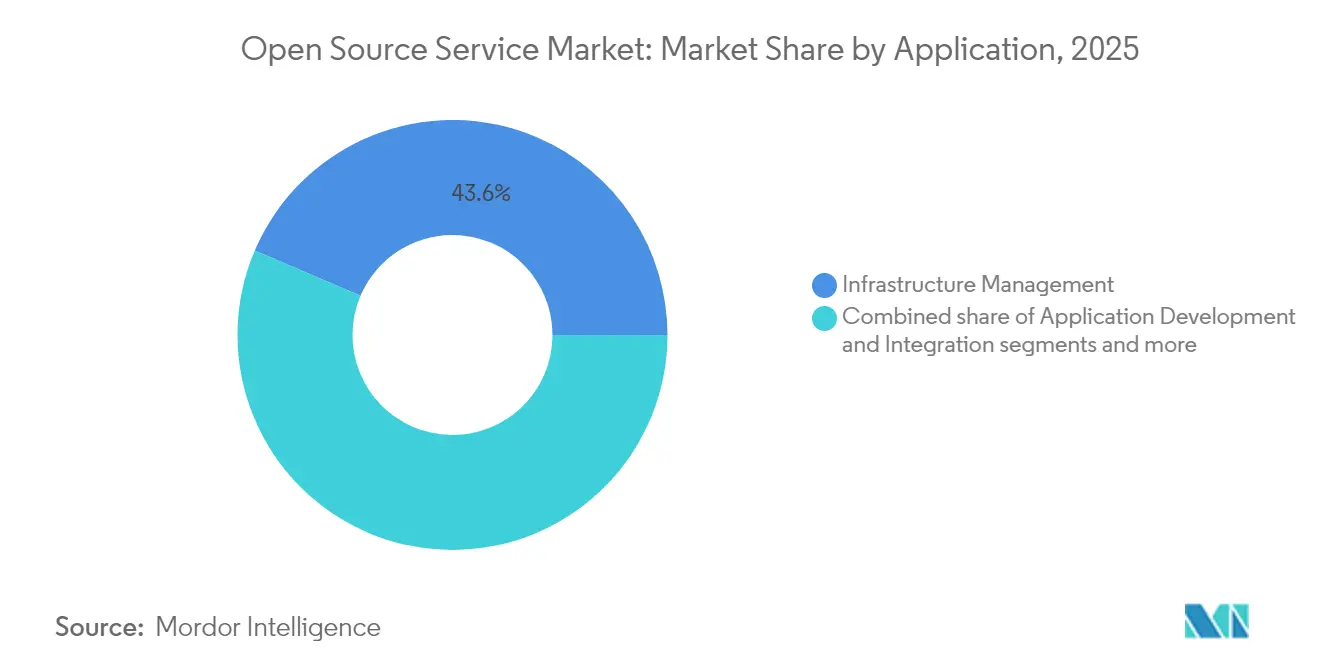
- Por aplicação, a Gestão de Infraestrutura representou 43,58% da dimensão do mercado de Serviços de Código Aberto em 2025, e a Gestão de Dados e Análise tem previsão de crescer a uma CAGR de 17,28%.
- Por setor do utilizador final, TI e Telecomunicações captou 26,35% da quota de receitas em 2025, enquanto a Saúde e Ciências da Vida apresenta a CAGR mais elevada, de 16,61%, até 2031.
- Por geografia, a América do Norte contribuiu com 37,35% das receitas em 2025; a Ásia-Pacífico é a região de crescimento mais rápido, com uma CAGR de 16,92% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Redução do custo total de propriedade e do tempo de comercialização | +3.2% | Global, com maior impacto na Ásia-Pacífico e América Latina | Médio prazo (2-4 anos) |
| Flexibilidade de interoperabilidade e personalização | +2.8% | Global, particularmente UE devido à conformidade com a Lei dos Mercados Digitais | Longo prazo (≥ 4 anos) |
| Aumento abrupto da adoção de arquiteturas nativas de nuvem e DevOps | +4.1% | América do Norte e UE liderando, Ásia-Pacífico a acompanhar | Curto prazo (≤ 2 anos) |
| Orçamentos de transformação digital empresarial | +3.5% | Global, concentrado nos mercados desenvolvidos | Médio prazo (2-4 anos) |
| Impulso para padrões abertos impulsionado pela Lei dos Mercados Digitais da UE | +1.9% | UE em primeiro lugar, com repercussões noutros mercados regulados | Longo prazo (≥ 4 anos) |
| Evitar a dependência de fornecedores orientada pela sustentabilidade | +1.7% | UE e América do Norte liderando, adoção global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Redução do Custo Total de Propriedade e do Tempo de Comercialização
As organizações adotam o código aberto para reduzir as taxas de licenciamento e acelerar a disponibilização de soluções. Em 2025, 53% citaram a redução de custos como o principal impulso para a adoção. As empresas de serviços financeiros ilustram esta mudança: 78% relataram maior valor decorrente de implementações de código aberto e 90% consideraram a abordagem vital para as operações futuras. A prototipagem rápida em projetos de IA, possibilitada por frameworks livremente disponíveis, reduz os ciclos de aquisição; contudo, a necessidade de implementações de produção seguras alimenta os contratos de suporte pagos.
Aumento Abrupto da Adoção de Arquiteturas Nativas de Nuvem e DevOps
As empresas que perseguem a contentorização e o GitOps dependem fortemente de ferramentas de código aberto, impulsionando a procura por consultoria especializada. A utilização de contentores abrange agora 90% das empresas inquiridas, com 86% a executar clusters Kubernetes, enquanto 85% necessitam de assistência profissional para gerir estes ambientes. Grupos de telecomunicações como a Deutsche Telekom aplicam estas práticas para rearquitetar redes 5G, comprovando a escalabilidade dos padrões abertos.
Orçamentos de Transformação Digital Empresarial
Os gastos globais em serviços geridos ultrapassaram USD 100 mil milhões em 2023, com 15% dos contratos ligados a iniciativas de IA. O setor da manufactura exemplifica a mudança: 93% das empresas lançaram novos projetos de IA durante 2024, muitos assentes em cadeias de ferramentas de código aberto. Os investigadores da área da saúde também recorrem a bases de código comunitário para genómica e I&D colaborativa, estreitando o vínculo entre os orçamentos de TI e os serviços profissionais de código aberto.
Flexibilidade de Interoperabilidade e Personalização
A integração entre plataformas e a transparência do código facilitam a conformidade regulatória. A Lei dos Mercados Digitais da UE designou seis guardiões, obrigando as empresas a privilegiar padrões abertos para evitar o aprisionamento a ecossistemas. A migração do setor público alemão para o openDesk e o requisito legal da Suíça para a transparência do software governamental demonstram como a política catalisa a procura de serviços.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Preocupações com segurança e vulnerabilidades | -2.4% | Global; grave em setores regulados | Curto prazo (≤ 2 anos) |
| Escassez de talentos qualificados em código aberto | -1.8% | Global; grave na Ásia-Pacífico e mercados emergentes | Médio prazo (2-4 anos) |
| Complexidade de conformidade com licenças | -1.2% | UE e América do Norte devido à regulamentação rigorosa | Médio prazo (2-4 anos) |
| Risco de abandono de projetos comunitários | -0.9% | Global; empresas menores que dependem de ferramentas de nicho mais afetadas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Segurança e Vulnerabilidades
Embora 91% das instituições financeiras expressem confiança na segurança do código aberto, ataques de elevada visibilidade à cadeia de abastecimento elevam a perceção de risco. A retirada, em abril de 2025, do financiamento federal para o sistema CVE complica o rastreio de vulnerabilidades. Falhas recentes no Linux e no Ruby-SAML evidenciam longos prazos de descoberta, levando as empresas a adquirir serviços profissionais de monitorização e correção.
Escassez de Talentos Qualificados em Código Aberto
Noventa e três por cento dos gestores de contratação têm dificuldade em recrutar candidatos qualificados. Os engenheiros certificados exigem remunerações premium, particularmente nos domínios de nuvem, contentorização e cibersegurança. A Red Hat formou mais de 200 000 estudantes através do seu programa Academy para mitigar a escassez. As restrições de mão de obra prolongam os prazos dos projetos e elevam os custos, moderando a expansão global do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Consultoria Lidera enquanto os Serviços Geridos AceleramA Consultoria e Implementação manteve uma quota de 42,74% do mercado de Serviços de Código Aberto em 2025, à medida que as empresas lidavam com migrações complexas. Os Serviços Geridos, contudo, têm previsão de registar uma CAGR de 17,6%, dado que as empresas pivotam para contratações orientadas para resultados e otimização contínua. As empresas que enfrentam a proliferação de contentores — 85% necessitam de apoio para cargas de trabalho de produção — preferem contratos geridos de longo prazo a suporte ad-hoc.
A Formação e Certificação cresce rapidamente porque 52% dos gestores privilegiam contratações certificadas, enquanto o Suporte, Manutenção e Gestão permanece um serviço essencial para organizações que escalem pilhas diversificadas. O mercado de Serviços de Código Aberto beneficia desta estrutura de procura por camadas, transformando a escassez de competências em oportunidades de receitas recorrentes para os fornecedores de serviços.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Modo de Implantação:
A Nuvem Ganha Impulso Apesar da Dominância do Ambiente LocalO ambiente local deteve 67,78% da dimensão do mercado de Serviços de Código Aberto em 2025, refletindo necessidades regulatórias e de soberania de dados. No entanto, as implantações em nuvem avançam a uma CAGR de 18,03%, à medida que as arquiteturas híbridas se normalizam. Os operadores de telecomunicações relatam 77% de eficácia nas migrações para a nuvem, mas mantêm ambientes privados para cargas de trabalho sensíveis.
A adoção de contentores esbate as distinções entre modos de implantação, dado que 90% das empresas executam código contentorizado tanto em ambientes locais como em plataformas de nuvem pública. Esta convergência mantém o mercado de Serviços de Código Aberto resiliente entre modelos de infraestrutura e expande o âmbito endereçável para especialistas em integração.
Por Aplicação:
A Gestão de Infraestrutura Lidera enquanto a Análise de Dados Cresce RapidamenteA Gestão de Infraestrutura representou 43,58% das receitas em 2025, sustentada por projetos de modernização. A Gestão de Dados e Análise deverá crescer 17,28% anualmente, impulsionada por cargas de trabalho de IA generativa que requerem plataformas de dados escaláveis e de baixo custo. Empresas farmacêuticas e de manufactura ilustram esta mudança, integrando análise de código aberto em iniciativas de I&D e manutenção preditiva.
O Desenvolvimento e Integração de Aplicações e a Segurança e Conformidade também ganham relevo, à medida que as equipas de DevOps padronizam em APIs abertas e os reguladores apertam as regras de tratamento de dados. A multiplicidade de casos de utilização garante que o mercado de Serviços de Código Aberto se mantenha diversificado, limitando a dependência excessiva de qualquer categoria isolada.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Setor do Utilizador Final:
TI e Telecomunicações Amadurecem enquanto a Saúde AceleraTI e Telecomunicações contribuíram com 26,35% das receitas em 2025, refletindo uma penetração profundamente enraizada do Linux e do Kubernetes. A Saúde e Ciências da Vida tem previsão de expandir 16,61% anualmente, impulsionada por investigação colaborativa e cargas de trabalho de bioinformática. O BFSI continua a ampliar a sua pegada de código aberto; 52% dos bancos já operam Escritórios Formais de Programas de Código Aberto.
Os mandatos governamentais na Alemanha e na Suíça alimentam a procura do setor público, enquanto o setor da manufactura alavanca plataformas de código aberto para a automação da Indústria 4.0. A proliferação entre setores sustenta o crescimento de longo prazo do mercado de Serviços de Código Aberto.
Análise Geográfica
Mercado de Serviços de Código Aberto da América do Norte
A América do Norte respondeu por 37,35% da receita de 2025 graças à adoção corporativa madura, a um amplo conjunto de talentos e ao apoio de capital de risco para startups comerciais de código aberto. Consórcios de serviços financeiros como o FINOS incentivam o compartilhamento de código, e fusões e aquisições de grande escala — como a compra da HashiCorp pela IBM por 6,4 bilhões de USD — demonstram que os incumbentes estão reforçando seus portfólios de código aberto. A proposta de valor da região concentra-se em projetos de consultoria complexos e de alta margem.
Mercado de Serviços de Código Aberto da APAC
A Ásia-Pacífico é a região de crescimento mais rápido, com CAGR projetado de 16,92% até 2031. A China posiciona o código aberto como um pilar da autossuficiência tecnológica, enquanto o setor de serviços de TI da Índia exporta expertise para o mundo inteiro. As organizações da APAC lideram as métricas globais de modernização, com 67% utilizando ferramentas de infraestrutura de código aberto. As operadoras de telecomunicações no Japão, na Coreia do Sul e na Austrália implantam núcleos 5G baseados em Kubernetes, sustentando o impulso regional de serviços.
Mercado de Serviços de Código Aberto da Europa
A trajetória da Europa se beneficia da Lei dos Mercados Digitais e de programas nacionais de soberania. A implantação do openDesk na Alemanha e a lei federal suíça EMBAG estão impulsionando a migração para longe de suítes proprietárias. Prestadores de serviços com conhecimento em conformidade e equipes de entrega multilíngues capturam a demanda crescente, tornando as perspectivas do mercado de Serviços de Código Aberto robustas em todo o continente.

Panorama regulatório
As regras de política e aquisição estão cada vez mais vinculando a adoção de código aberto a obrigações de garantia de software e interoperabilidade. Na Europa, a Lei dos Mercados Digitais continua a impulsionar padrões abertos em ecossistemas digitais regulados, enquanto a Lei de Resiliência Cibernética da UE introduz um conceito explícito de administradores de software de código aberto e vincula o uso comercial de código aberto em produtos digitais a processos de cibersegurança, incluindo tratamento e divulgação de vulnerabilidades. A Comissão Europeia também reforçou a direção do setor público por meio de trabalhos atualizados sobre ecossistemas digitais abertos e iniciativas de governança de código aberto em 2026, complementando políticas nacionais de código aberto rastreadas pela Interoperable Europe.
Nos Estados Unidos, as diretrizes federais têm se deslocado para requisitos de segurança baseados em risco, em vez de mandatos uniformes e padronizados. O Memorando M-26-05 do Escritório de Administração e Orçamento dos EUA, de janeiro de 2026, orientou as agências para políticas de segurança de software e hardware específicas por agência e baseadas em risco, enquanto a CISA continuou a publicar orientações e roteiros focados na segurança de software de código aberto. Nas aquisições governamentais e de infraestrutura crítica, as práticas de Lista de Materiais de Software (SBOM) estão se tornando cada vez mais exigências dos compradores, o que aumenta a carga de conformidade e documentação frequentemente transferida para provedores de serviços especializados em código aberto.
Análise da cadeia de valor
A cadeia de valor começa com comunidades e fundações upstream que produzem projetos essenciais (por exemplo, componentes cloud native hospedados pela CNCF), passa por mantenedores e distribuidores comerciais (incluindo fornecedores de Linux corporativo e Kubernetes), plataformas de nuvem que empacotam código aberto em ofertas gerenciadas, e integradores de sistemas e empresas de serviços de TI que oferecem consultoria, implementação, migração e operações. Ferramentas de segurança e plataformas de gestão de artefatos atravessam toda a cadeia, fornecendo inteligência de dependências, verificação, política como código e integração com CI/CD que ajudam as empresas a operar código aberto em escala.
Movimentos recentes do ecossistema indicam onde o valor de serviço está sendo criado, à medida que os metadados da cadeia de suprimentos de software e os pontos de controle se consolidam em fluxos de trabalho mais integrados e em menor número. Exemplos incluem a expansão, em setembro de 2024, da parceria entre JFrog e GitHub para exibir metadados de artefatos nos fluxos de trabalho dos desenvolvedores, e colaborações de 2025, como a da Anchore com a Chainguard para imagens reforçadas mais verificação e política, e a parceria da CNCF com a Docker para ampliar o suporte de infraestrutura aos mantenedores. Essas integrações tendem a aumentar a demanda por trabalhos de implementação e operações gerenciadas, especialmente em torno de imagens de contêineres, grafos de conhecimento de dependências e automação contínua de conformidade.
Panorama Competitivo
O mercado de Serviços de Código Aberto apresenta uma concentração de nível médio, onde os fornecedores globais de tecnologia competem com especialistas focados. A Red Hat lidera no Linux empresarial e nas plataformas de contentorização OpenShift, mantendo aproximadamente USD 2 mil milhões de receitas anuais enquanto alimenta ecossistemas de parceiros. A aquisição do Rancher pela SUSE aprimorou o seu perfil em Kubernetes, e o Ubuntu da Canonical desfruta de uma ampla presença em nuvem pública.
Fornecedores de plataforma como a AWS, a Google e a Oracle integram pilhas de código aberto em carteiras mais amplas de serviços de nuvem, subsidiando cruzadamente o suporte com receitas de plataforma. Fornecedores emergentes — como a Crunchy Data para PostgreSQL ou a Grafana Labs para observabilidade — abordam nichos de crescimento e tornam-se frequentemente alvos de aquisição. O acordo de USD 250 milhões da Snowflake com a Crunchy Data sublinha o crescente interesse em ofertas de base de dados como serviço.
O foco competitivo está a deslocar-se do suporte de quebra-correção para serviços geridos, integração de IA e soluções verticais. O software de contentorização é ilustrativo: a Red Hat detém uma quota de 47,8% através de programas de formação proativos, enquanto a SUSE comanda 3,9% após consolidar o Rancher. Os novos participantes no mercado diferenciam-se através de ferramentas de segurança e automação de conformidade, aproveitando a persistente lacuna de talentos para estabelecer preços de contratos premium no mercado de Serviços de Código Aberto.
Líderes do Setor de Serviços de Código Aberto
Red Hat Inc.
Oracle Corporation
Cisco Systems, Inc.
Infosys Limited
Hewlett Packard Enterprise Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Código Aberto
- Accenture plc
- Atos SE
- AWS (Amazon Web Services)
- Cisco Systems Inc.
- Deloitte
- Google LLC
- HCL Technologies
- Hewlett Packard Enterprise
- IBM Corporation
- Infosys Ltd.
- NTT Data
- Oracle Corporation
- Red Hat Inc.
- SUSE
- Tata Consultancy Services (TCS)
- Tech Mahindra
- VMware (Tanzu)
- Wipro Ltd.
- Canonical Ltd.
- HashiCorp

Oportunidades de mercado e perspectivas futuras
Os serviços gerenciados voltados para a segurança são o principal espaço em branco, à medida que os compradores operacionalizam a resposta a vulnerabilidades, práticas de SBOM e controles da cadeia de suprimentos em grafos de dependências complexos. Iniciativas do setor em 2026 também geram demanda direta para contratações de serviços, incluindo o lançamento pela Linux Foundation do Akrites, que reúne grandes fornecedores (incluindo AWS, Google, IBM, Microsoft, NVIDIA e Red Hat) em torno de resposta a incidentes compartilhada e divulgação coordenada de vulnerabilidades para projetos críticos de código aberto. Isso sustenta a demanda por provedores capazes de implementar monitoramento contínuo, orquestração de patches e programas de divulgação de vulnerabilidades em ambientes híbridos.
As cargas de trabalho impulsionadas por IA também estão mudando o mix de serviços em direção a blocos de construção de plataforma padronizados e testáveis para Kubernetes e pilhas de aplicações agênticas. A CNCF expandiu seu trabalho de Conformidade de IA para Kubernetes em março de 2026, com plataformas de IA para Kubernetes certificadas subindo para 31 (incluindo OVHcloud, SpectroCloud, JD Cloud e China Unicom Cloud), criando espaço para avaliação, habilitação de conformidade e operações gerenciadas em torno de plataformas cloud native com capacidade de IA. Paralelamente, esforços da Linux Foundation, como o lançamento operacional da x402 Foundation em julho de 2026 para administrar um protocolo de pagamentos aberto para transações nativas da internet, destacam a demanda emergente por serviços de integração, governança e operações seguras para novos padrões abertos que coexistem com o software de infraestrutura central.
Recent Industry Developments in Mercado de Serviços de Código Aberto
- Julho de 2026: IBM e Red Hat expandiram o Lightwell com novas ofertas comerciais focadas em remediação automatizada de vulnerabilidades para software de código aberto. O lançamento acrescentou recursos como um catálogo de dependências e tratamento coordenado de patches e ameaças, fortalecendo operações de nível empresarial em torno do risco da cadeia de suprimentos e ampliando o escopo endereçável para serviços de segurança gerenciados.
- Junho de 2025: a Snowflake anunciou a aquisição da Crunchy Data por cerca de 250 milhões de dólares para construir o Snowflake Postgres, uma oferta empresarial de PostgreSQL. O movimento acelerou o investimento dos fornecedores em plataformas de dados de código aberto comercializadas, ampliando a demanda por migração, otimização e serviços contínuos de banco de dados gerenciados.
- Abril de 2024: a IBM concluiu a aquisição da HashiCorp por 6,4 bilhões de dólares, expandindo as capacidades de automação em infraestrutura de nuvem híbrida. Isso aumentou a carga de integração em ambientes heterogêneos e sustentou consultoria e serviços gerenciados de maior valor ligados a Infraestrutura como Código e operações de plataforma.


Mercado de Serviços de Código Aberto Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este relatório, o mercado inclui receitas obtidas por provedores de serviços terceirizados para consultoria, integração, implantação, hospedagem, suporte, operações gerenciadas e treinamento vinculados a software licenciado sob licenças de código aberto aprovadas pela OSI, abrangendo casos de uso tanto empresariais quanto do setor público.
Exclusões de escopo: não incluímos taxas de licença de código fechado, nem fluxos de receita não relacionados a serviços que não estejam conectados à entrega ou operação de software de código aberto.
Visão geral da segmentação
- Por Tipo de Serviço
- Consultoria e Implementação
- Suporte, Manutenção e Gestão
- Serviços Geridos
- Formação e Certificação
- Por Modo de Implantação
- Ambiente Local
- Nuvem
- Por Aplicação
- Gestão de Infraestrutura
- Desenvolvimento e Integração de Aplicações
- Gestão de Dados e Análise
- Segurança e Conformidade
- Por Setor do Utilizador Final
- Serviços Bancários, Financeiros e Seguros (BFSI)
- TI e Telecomunicações
- Manufactura
- Governo e Setor Público
- Saúde e Ciências da Vida
- Outros Setores do Utilizador Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- Médio Oriente
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Resto do Médio Oriente
- África
- África do Sul
- Egito
- Nigéria
- Resto de África
- Médio Oriente
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou mapeando onde a receita de serviços de código aberto aparece em registros públicos, conectando depois esses padrões a sinais de adoção e à capacidade de mão de obra necessária para prestar os serviços. Recorremos a fontes confiáveis e de acesso livre, como dados do U.S. Bureau of Labor Statistics sobre funções de TI, séries de uso de TIC empresarial do Eurostat, indicadores da economia digital da OCDE e dados do Banco Mundial sobre valor agregado de TIC e serviços, para delinear a intensidade da demanda por região.
Também revisamos orientações de licenciamento aberto da Open Source Initiative, páginas de aquisições públicas e política digital de grandes governos, e periódicos revisados por pares sobre adoção empresarial de código aberto e modelos de suporte. Além disso, utilizamos registros corporativos, apresentações a investidores e coberturas de imprensa confiáveis para verificar declarações sobre o mix de serviços e tendências de precificação. Quando necessário, usamos acesso por assinatura paga a informações financeiras corporativas e notícias para padronizar a receita de serviços reportada e reduzir a contagem duplicada entre estruturas corporativas. Esses exemplos não são exaustivos, e fontes públicas adicionais foram consultadas para coletar dados, validar hipóteses e esclarecer definições.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em confirmar pelo que os compradores realmente pagam em serviços de código aberto, e como os contratos são precificados e renovados entre regiões e setores. Conversamos com provedores de serviços, integradores de sistemas, especialistas em serviços gerenciados e tomadores de decisão de TI corporativa. Em seguida, realizamos ligações de recontato direcionadas para preencher lacunas encontradas nos dados documentais e confirmar faixas de preços e padrões de renovação.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | Diretores executivos: 12% | APAC: 46% |
| Nível médio: 41% | Líderes funcionais/de unidade: 31% | EMEA: 31% |
| Players menores: 22% | Gerentes: 57% | Américas: 23% |
Dimensionamento de mercado e previsão
O dimensionamento utilizou uma combinação top-down e bottom-up. Partimos dos gastos com serviços de TI corporativos e indicadores de adoção de código aberto para reconstruir o conjunto de serviços endereçável, aplicando depois filtros para a parcela de cargas de trabalho que exige suporte de entrega externo. Para manter os totais realistas, corroboramos os resultados com verificações seletivas bottom-up, como valores médios amostrados de contratos multiplicados por volumes estimados de negócios, e consolidações limitadas de fornecedores em grandes regiões.
As entradas do modelo incluem o ritmo de migração para a nuvem para cargas de trabalho corporativas, a base instalada de ambientes Linux corporativo e do tipo Kubernetes que tipicamente geram suporte pago, a divisão entre serviços gerenciados e trabalho por projeto, taxas médias faturáveis por região e o comportamento de renovação para suporte e operações gerenciadas. Para provedores menores, onde a visão bottom-up era mais limitada, usamos faixas construídas a partir de utilização e precificação obtidas em entrevistas, normalizadas para que a longa cauda não inflasse o total.
Para a previsão, utilizamos análise de cenários, pois a demanda é sensível aos orçamentos macro de TI e a mudanças na arquitetura corporativa e nas expectativas de conformidade. As taxas de crescimento para a penetração de serviços gerenciados, movimentação de preços e adoção regional foram definidas para corresponder ao que especialistas descreveram como realista, sendo depois verificadas em relação a padrões históricos.
Validação de dados e ciclo de atualização
Os resultados foram verificados em relação a sinais independentes, como o mix de serviços reportado em registros públicos, indicadores de disponibilidade de mão de obra e referências de adoção em nuvem. Essas verificações ajudaram a identificar anomalias que poderiam indicar contagem duplicada ou uma hipótese de preço por carga de trabalho pouco realista. Quando surgiram grandes variações por região ou categoria de serviço, recontatamos as fontes para verificar se o fator determinante era escopo, precificação ou tempo.
Cada rodada do modelo inclui revisões de analistas em múltiplas etapas antes da aprovação final, e verificações de razoabilidade são aplicadas em todas as camadas. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas quando eventos relevantes alteram a demanda, incluindo mudanças regulatórias, grandes mudanças de plataforma ou reajustes abruptos nos orçamentos de TI. Antes da entrega, um analista realiza uma varredura final de atualização para que os clientes recebam a visão mais recente.
Comparação do tamanho do mercado de serviços de código aberto da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para serviços de código aberto frequentemente diferem, em parte porque as empresas combinam itens de receita de formas diferentes, usam anos-base distintos e convertem moedas usando diferentes momentos de referência de taxas. A dispersão também é influenciada por se as operações gerenciadas são tratadas como uma linha de serviço dedicada de código aberto ou absorvidas em serviços de nuvem gerenciados mais amplos.
As taxas de licença de complementos de código fechado estão fora do escopo da Mordor Intelligence. Estimativas que agrupam assinaturas proprietárias com entrega de serviços podem, portanto, resultar em valores mais altos, mesmo quando as hipóteses de adoção são semelhantes. As diferenças também surgem da forma como as renovações de suporte são contabilizadas (valor total do contrato versus valor apenas de serviço), e se os provedores menores são modelados usando verificações práticas de utilização e precificação ou simplesmente escalados a partir de taxas de crescimento gerais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 44,12 bilhões de dólares (2026) | |
| Periódico Setorial A | 30,60 bilhões de dólares (2024) | Utiliza um ano-base anterior e uma cesta de serviços mais ampla, o que pode misturar gastos gerais de implementação e consultoria sem separar consistentemente operações gerenciadas e receita apenas de suporte. |
| Pesquisa Setorial B | 33,90 bilhões de dólares (2023) | Fixa o mercado em um ano-base diferente e pode incluir construções agrupadas de assinatura e suporte, o que torna as comparações apenas de serviço menos consistentes. |
A tabela indica que a maior parte da variação vem de diferenças nos anos-base e do agrupamento de receita vinculada a assinaturas com a entrega de serviços. Ao manter a definição apenas de serviço consistente e reverificar a precificação e o comportamento de renovação por meio de entrevistas, chegamos a um número rastreável que pode ser atualizado de forma repetível conforme as entradas mudam.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de Serviços de Código Aberto?
A dimensão do mercado de Serviços de Código Aberto situou-se em USD 44,12 mil milhões em 2026 e tem previsão de atingir USD 93,46 mil milhões até 2031.
Qual é o segmento de crescimento mais rápido no mercado de Serviços de Código Aberto?
Os Serviços Geridos são o segmento de serviço de crescimento mais rápido, com previsão de uma CAGR de 17,6% até 2031, dado que as empresas procuram contratações orientadas para resultados.
Por que razão as empresas estão a migrar para soluções de código aberto?
Os impulsionadores incluem um menor custo total de propriedade, um tempo de comercialização mais rápido, impulsos regulatórios para a interoperabilidade e a flexibilidade para personalizar o código de acordo com necessidades únicas.
Qual região registará o crescimento mais elevado?
Espera-se que a Ásia-Pacífico expanda a uma CAGR de 16,92%, impulsionada pelas iniciativas de código aberto da China e pela crescente pegada de serviços de TI da Índia.
Quais são os principais desafios que enfrenta o mercado de Serviços de Código Aberto?
As principais restrições são as preocupações com segurança e vulnerabilidades, a complexidade de conformidade com licenças e a escassez global de profissionais qualificados em código aberto.
Quem são as principais empresas no mercado de Serviços de Código Aberto?
Os principais intervenientes incluem a Red Hat, a IBM, a SUSE, a Canonical, a AWS e empresas especializadas como a Crunchy Data e a Grafana Labs, cada uma focada em diferentes camadas do ecossistema.
Página atualizada pela última vez em:



