
Análise do Mercado de Serviços de TI por Mordor Intelligence
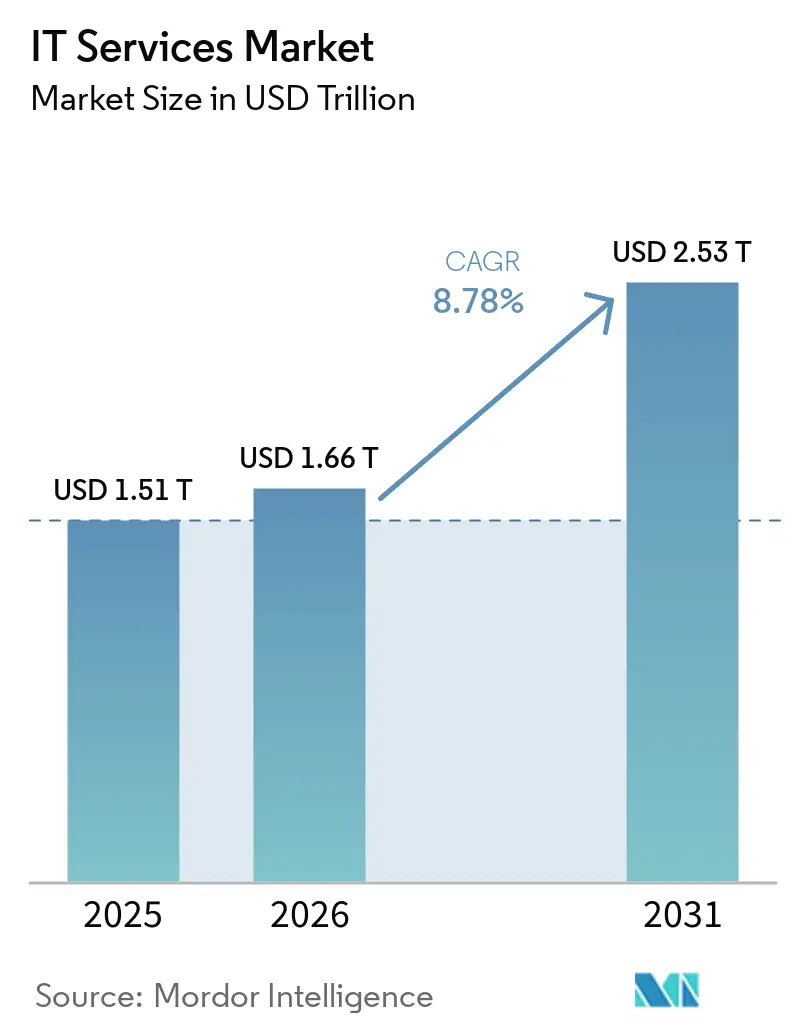
O tamanho do mercado de serviços de TI deve aumentar de 1,66 trilhões de USD em 2026 para 1,81 trilhões de USD em 2027 e atingir 2,79 trilhões de USD até 2032, crescendo a um CAGR de 9,04% no período de 2027 a 2032.
A modernização digital e a IA criam oportunidades de implementação, enquanto a adoção de nuvem híbrida estende o trabalho para uma gestão contínua. Na Índia, a entrega transfronteiriça oferece aos provedores uma forma de atender clientes internacionais por meio de trabalho de software e processos de negócios executados remotamente. O investimento em saúde em sistemas de registros e plataformas empresariais pode favorecer provedores capazes de coordenar transições relacionadas. Provedores com práticas certificadas em torno de uma plataforma principal, ou com parcerias especializadas, podem alocar pessoal para essa gama de trabalhos, enquanto a pressão sobre preços e as restrições de competências limitam o quanto disso se converte em receita. Como os clientes podem dividir o trabalho entre provedores concorrentes, um fornecedor sem especialistas escassos para alocar em obrigações operacionais de longo prazo pode ganhar a primeira atribuição, mas não o trabalho subsequente.
Principais Conclusões do Relatório
- Por tipo de serviço, a terceirização de TI (ITO) detinha uma participação de 27,49% no mercado de serviços de TI em 2026, enquanto os serviços gerenciados de segurança têm previsão de crescimento mais rápido, com um CAGR de 12,58% no período de 2027 a 2032.
- Entre os tamanhos de empresa, as grandes empresas lideraram com uma participação de 68,83% no tamanho do mercado de serviços de TI em 2026, enquanto as pequenas e médias empresas (PMEs) têm projeção de crescimento mais rápido, com um CAGR de 11,15% no período de 2027 a 2032.
- Dentro dos modelos de entrega, a entrega offshore representou 47,66% da receita de serviços em 2026, e a entrega nearshore tem o CAGR projetado mais rápido, de 10,41%, no período de 2027 a 2032.
- Entre os setores de usuários finais, o setor bancário, de serviços financeiros e seguros (BFSI) liderou com 24,24% da receita de serviços em 2026, enquanto saúde e ciências da vida têm previsão de crescimento mais rápido, com um CAGR de 11,27% no período de 2027 a 2032.
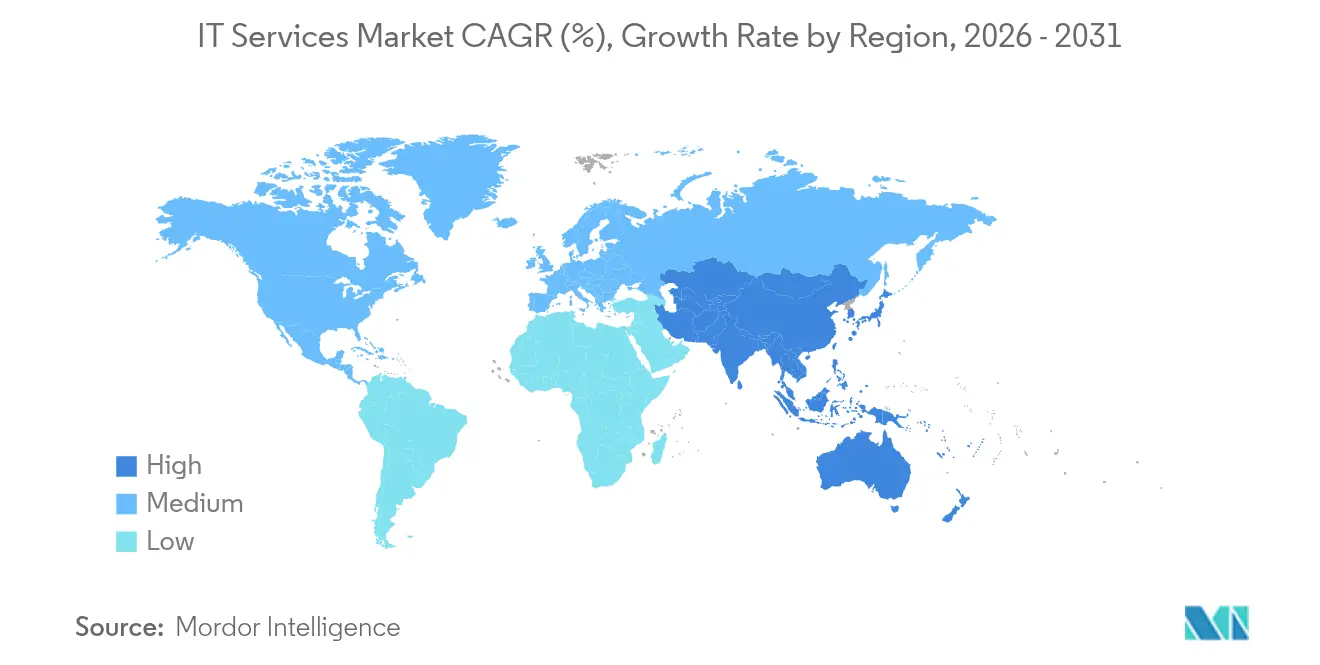
- Geograficamente, a América do Norte liderou com 36,83% da receita de serviços em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento mais rápido, com um CAGR de 11,4% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Serviços de TI*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da transformação digital no pós-COVID-19 | +3.4% | Reino Unido | Médio prazo (2 a 4 anos) |
| Boom da migração para nuvem híbrida | +2.6% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Escalada do cenário de ameaças cibernéticas | +1.8% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Aumento dos gastos empresariais com IA e análise de dados | +3% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adoção de plataformas de nuvem específicas por setor | +0.9% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Auditorias de TI Verde orientadas pela sustentabilidade | +0.5% | Estados-membros da União Europeia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da transformação digital pós-COVID-19
A Pesquisa de Valor Tecnológico 2025 da Deloitte constatou que os orçamentos de iniciativas digitais das organizações pesquisadas aumentaram de 7,5% da receita em 2024 para 13,7% em 2025. A pesquisa abrangeu 548 tomadores de decisão de negócios e tecnologia em 5 setores, em organizações com receita anual de pelo menos 500 milhões de USD. A maior parcela da receita aponta para uma maior prioridade financeira para iniciativas digitais entre as empresas pesquisadas, criando oportunidades para o mercado de serviços de TI. A medida combina orçamentos de tecnologia e negócios alocados a iniciativas digitais. Fornecedores que atuam em ambas as categorias orçamentárias podem atender a uma parcela maior desse escopo financiado do que uma oferta restrita ao departamento de TI.
Boom de migração para nuvem híbrida
A adoção de nuvem híbrida cria uma oportunidade de serviço em torno das conexões entre ambientes, indo além da transferência inicial de cargas de trabalho. A pesquisa global de inverno de 2025 da Flexera, realizada com 753 profissionais técnicos e líderes executivos, constatou que 73% das organizações pesquisadas operavam ambientes de nuvem híbrida, um aumento de 3 pontos percentuais em relação ao ano anterior. Para os fornecedores, essa base operacional sustenta o trabalho de integração de ambientes públicos e privados, ao mesmo tempo em que responde às tendências em evolução do mercado de serviços de TI na gestão de nuvem híbrida. Como o percentual de 73% contabiliza ambientes que já combinam ambientes públicos e privados, a maioria das organizações pesquisadas já passou da fase de escolha de um modelo híbrido para a fase de operação de um. Um fornecedor no setor de serviços de TI cuja oferta se encerra quando as cargas de trabalho foram migradas atende à fase anterior do trabalho, enquanto aquele remunerado pela gestão contínua permanece engajado durante o período em que o ambiente é operado.
Panorama crescente de ciberameaças
A exploração de vulnerabilidades torna comercialmente importante a conexão entre o monitoramento de segurança e a engenharia corretiva para fornecedores de serviços empresariais. No conjunto de dados de violações da Verizon de novembro de 2024 a outubro de 2025, cobrindo organizações em 145 países, a exploração de vulnerabilidades representou 31% dos vetores de acesso inicial conhecidos em violações sem erro e sem uso indevido, em comparação com 13% para abuso de credenciais.[1] A exploração tornou-se o principal vetor pela primeira vez nos 19 anos de história do relatório. Esse padrão sustenta o crescimento do mercado de serviços de TI ao aumentar a demanda por serviços que conectam a identificação de vulnerabilidades com a priorização e implementação de correções nos sistemas afetados. Uma oferta exclusivamente de monitoramento deixa o trabalho corretivo fora de seu escopo, de modo que fornecedores que combinam detecção e remediação podem atender a ambas as partes de uma atribuição de resposta a vulnerabilidades.
Aumento do gasto empresarial em IA e análise de dados
O financiamento empresarial de IA cria uma oportunidade de serviços quando as organizações combinam suas alocações com a responsabilidade externa pela entrega de uma solução utilizável. Na pesquisa global de novembro de 2025 do Capgemini Research Institute, realizada com 1.205 organizações em 15 países, os respondentes esperavam que as iniciativas de IA recebessem em média 5% dos orçamentos anuais de negócios em 2026, ante 3% em 2025. A mesma pesquisa constatou que 81% contrataram integradores de sistemas ou fornecedores especializados em IA para a entrega de soluções.[2] A análise do mercado de serviços de TI destaca como o aumento das alocações planejadas e o engajamento externo relatado tornam a entrega de soluções uma oportunidade concreta para fornecedores que atendem a iniciativas de IA. Para os integradores, a alternativa da entrega por fornecedores especializados significa que uma alocação maior de IA por parte do cliente não precisa se tornar um único mandato amplo de implementação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão de comoditização de preços de serviços | -1.3% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez global de talentos e rotatividade | -1.1% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Barreiras geopolíticas de soberania de dados | -0.5% | Índia | Médio prazo (2 a 4 anos) |
| Custos de conformidade com relatórios de carbono do Escopo 3 | -0.3% | Estados Unidos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão de comoditização de preços de serviços
Atribuições adicionais não precisam gerar crescimento de receita proporcional quando os clientes podem dividir seu trabalho entre provedores concorrentes. Em seu relatório de 2025, a EPAM Systems Inc. afirmou que os clientes tendiam a contratar múltiplos provedores, limitando sua receita e participação de mercado e exercendo pressão descendente sobre os preços dos provedores concorrentes. Como os clientes dividem o trabalho entre provedores, ganhar uma atribuição não garante o trabalho subsequente, de modo que o crescimento de um fornecedor depende de licitações repetidas aos preços vigentes.
Escassez global de talentos e rotatividade
A disponibilidade de especialistas pode restringir o volume de trabalho de clientes que um fornecedor de serviços pode entregar, mesmo quando há demanda. A pesquisa de outubro de 2025 do ManpowerGroup, realizada em 41 países, constatou que 75% dos empregadores do setor de Informação relataram escassez de talentos. O relatório do exercício fiscal de 2026 da Accenture identificou um risco condicional caso não conseguisse adequar as competências dos funcionários aos tipos ou volumes de serviços demandados pelos clientes. A capacidade relevante é, portanto, o número de contratos que um fornecedor pode alocar com as competências necessárias, e não seu total de funcionários. A Accenture investiu aproximadamente 1 bilhão de USD em aprendizagem e desenvolvimento profissional no exercício fiscal de 2026, representando uma resposta de um fornecedor. Para provedores que expandem serviços especializados, o ônus comercial remanescente é o custo e o tempo necessários para preparar pessoas para atribuições faturáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Serviços de TI
Por Tipo de Serviço:
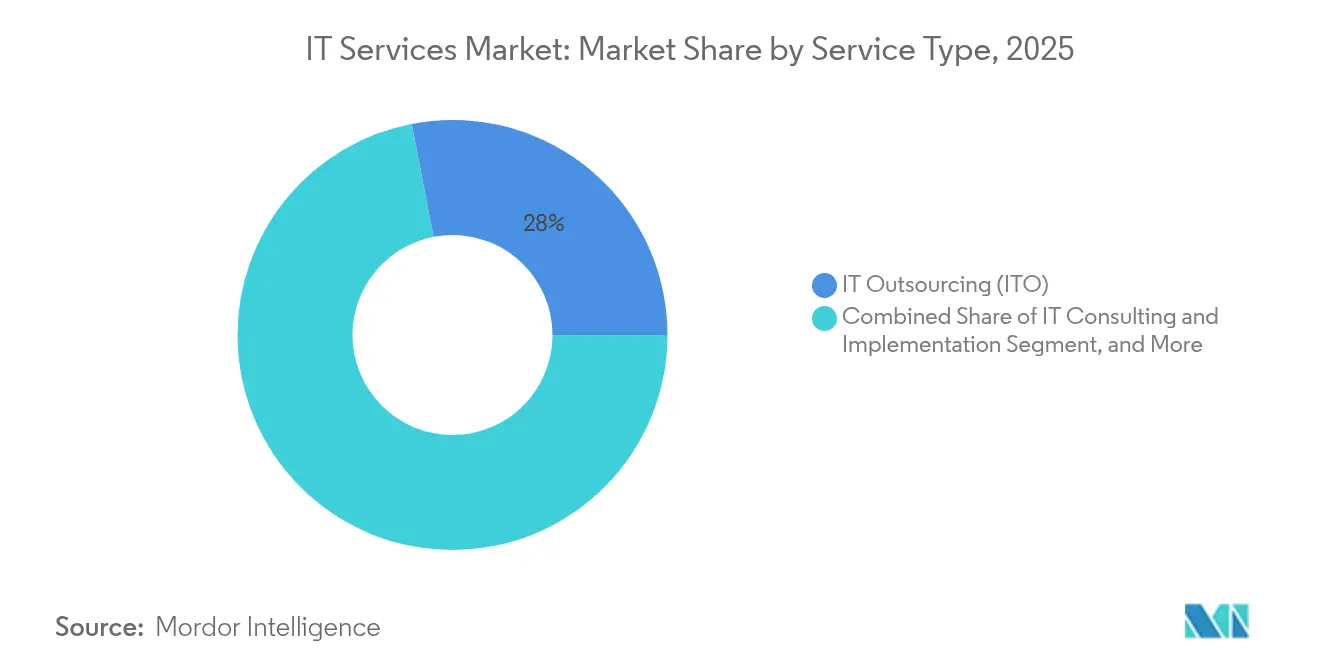
Escala de Terceirização Atende à Demanda Recorrente de SegurançaA terceirização de TI (ITO) representou uma participação de 27,49% no tamanho do mercado de serviços de TI em 2026. No maior segmento, a Capgemini anunciou em 27 de agosto de 2025 um acordo plurianual para fornecer à Aptiv serviços globais de suporte de TI, infraestrutura e operações digitais. Reunir suporte, infraestrutura e operações digitais em um único acordo torna o fornecedor responsável pelo desempenho conjunto dessas camadas, e não por uma única entrega. O prazo plurianual estende essa responsabilidade ao longo de períodos de serviço sucessivos. Um concorrente, portanto, teria de licitar pelo escopo operacional combinado em vez de por um único componente, o que favorece fornecedores capazes de operar as três camadas.
Os serviços gerenciados de segurança constituem o segmento de crescimento mais rápido, com um CAGR projetado de 12,58% no período de 2027 a 2032. A Cycurion reportou 183.887 USD em receita de prática de serviços gerenciados de segurança no segundo trimestre de 2026, em comparação com 35.555 USD no segundo trimestre de 2025. A empresa descreveu um pacote de ferramentas de software de cibersegurança, monitoramento especializado ininterrupto e serviços de resolução de violações, contabilizado como uma única obrigação de desempenho entregue ao longo do tempo, tipicamente de forma mensal. A receita atingiu cerca de 5,2 vezes o nível do ano anterior a partir de uma base pequena, ilustrando a demanda por monitoramento em pacote e resposta a violações em um único fornecedor. À medida que um fornecedor adiciona clientes, essa obrigação de serviço contínuo requer capacidade de monitoramento especializado juntamente com a implantação de software.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Tamanho de Empresa do Usuário Final:
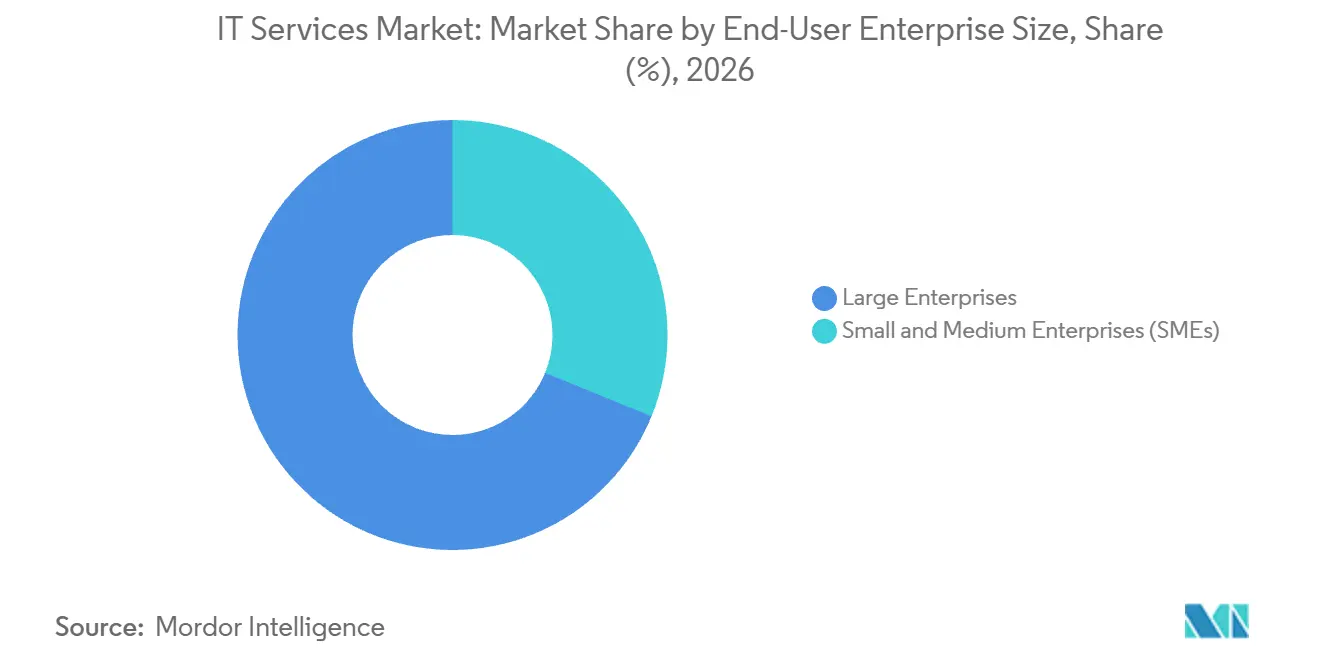
Amplos Programas de ERP Concentram o Trabalho EmpresarialAs grandes empresas representaram uma participação de 68,83% no mercado de serviços de TI em 2026. Sob um acordo plurianual concluído no final de 2025, a Nokia planejava migrar seu ambiente de planejamento de recursos empresariais (ERP) para o ambiente de nuvem da SAP no Microsoft Azure, abrangendo processos, dados, aplicações e modelos operacionais. A Nokia havia estado consolidando múltiplos sistemas ERP em um ambiente unificado SAP S/4HANA como parte de seu programa de ERP de próxima geração. Para o maior segmento, essa amplitude torna a oportunidade comercial uma atribuição de transformação conectada, abrangendo as responsabilidades de negócios e técnicas definidas no programa. A migração planejada requer serviços que cubram processos e modelos operacionais, além de aplicações, de modo que uma proposta apenas de aplicações atende apenas a uma parte do escopo pretendido pela Nokia.
As pequenas e médias empresas (PMEs) são o segmento de crescimento mais rápido, com um CAGR projetado de 11,15% no período de 2027 a 2032. O Eurostat reportou que 49,3% das pequenas empresas da UE com 10 a 49 funcionários ou trabalhadores autônomos utilizaram serviços de nuvem pagos em 2025, um aumento de 7,48 pontos percentuais em relação a 2023. O aumento mostra mais pequenas empresas pagando por serviços de nuvem, o que amplia a base de compradores de pequenas empresas para trabalhos de implantação e suporte. Os provedores podem atender a essa base de clientes dispersa com atribuições de nuvem repetíveis dimensionadas para empresas individuais na faixa de 10 a 49 pessoas.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Modelo de Implantação:
Escala Offshore e Expansão Nearshore EspecializadaA entrega offshore foi o maior segmento, representando 47,66% da receita de serviços em 2026. O Banco de Reserva da Índia reportou 202,7 bilhões de USD em exportações de serviços de software transfronteiriços no Modo 1 em 2025-26, abrangendo serviços de computação e serviços habilitados por TI e de processos de negócios. Esse modo representou 84,7% das exportações de serviços de software da Índia no mesmo período. Esse peso torna o fornecimento transfronteiriço a principal rota pela qual os exportadores indianos de serviços de software alcançam clientes, de modo que seu crescimento depende da capacidade de entrega e não de uma base de clientes local.
A entrega nearshore é o segmento de crescimento mais rápido, com um CAGR projetado de 10,41% no período de 2027 a 2032. A Ness Digital Engineering anunciou a inauguração de sua sede no México em Zapopan em 6 de outubro de 2025, como parte de sua estratégia de engenharia de IA nearshore. Em 2025, a Confiz reportou que seu hub na América Latina, com operações na Costa Rica e no México, tornou-se seu terceiro maior em número de funcionários em poucos meses após a expansão. O hub tinha como objetivo aproximar o modelo de serviços da Confiz dos clientes norte-americanos. Em conjunto, a nova sede da Ness Digital Engineering no México e o número de funcionários da Confiz na América Latina mostram provedores adicionando capacidade nearshore no México e na Costa Rica, tanto como sede de engenharia quanto como hub de entrega com pessoal.
Por Vertical do Usuário Final:
Escala Financeira e Investimento Fundamental em SaúdeO BFSI foi o maior segmento, representando 24,24% da receita de serviços em 2026. A Accenture reportou 14 bilhões de USD em receita do exercício fiscal de 2026 de seu grupo de Serviços Financeiros, ante 12,77 bilhões de USD no exercício fiscal de 2025, abrangendo bancos e mercados de capitais e seguros. Bancos e mercados de capitais forneceram 71% da receita do grupo no exercício fiscal de 2026, com seguros contribuindo com os 29% restantes. Uma prática construída sobre contratos bancários precisaria, portanto, de ganhos separados em seguros para ampliar sua base de receita em ambas as partes do grupo de serviços financeiros.
Saúde e ciências da vida formam o segmento de crescimento mais rápido, com um CAGR projetado de 11,27% no período de 2027 a 2032. Na pesquisa global de 2026 da KPMG, 40% de 128 líderes de saúde relataram gastos anuais em tecnologia digital de 50 milhões a 100 milhões de USD. A pesquisa abrangeu organizações com receitas anuais acima de 1 bilhão de USD, com investimento focado principalmente em registros eletrônicos de saúde, ERP e plataformas de nuvem. Para os provedores, esses orçamentos fundamentais tornam o sequenciamento de entrega importante, pois um contrato pode envolver registros de saúde, sistemas de negócios e hospedagem. A abertura é a implementação nesses sistemas fundamentais, de modo que um especialista em saúde precisa de capacidade de entrega de ERP e nuvem além da expertise em registros de saúde.
Análise Geográfica
Mercado de Serviços de TI da América do Norte
A América do Norte representou uma participação de 36,83% no mercado de serviços de TI em 2026, tornando-se a maior geografia. A Cognizant reportou 4,13 bilhões de USD em receita na América do Norte no segundo trimestre de 2026, atribuída pelo endereço de faturamento do cliente, com substancialmente toda a receita regional relacionada a clientes dos Estados Unidos. Os serviços da empresa incluem consultoria, desenvolvimento de aplicações e integração de sistemas, além de manutenção terceirizada de aplicações, infraestrutura, segurança e serviços de processos de negócios. Como a Cognizant atribui receita pelo endereço de faturamento do cliente e substancialmente toda ela se relaciona a clientes dos Estados Unidos, o negócio norte-americano do provedor é, na prática, um negócio de clientes dos Estados Unidos.
Mercado de Serviços de TI da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR projetado de 11,4% no período de 2027 a 2032. Em 17 de dezembro de 2025, a Cognizant anunciou um contrato de 5 anos com a especialista em seguros de saúde Bupa Hong Kong para fornecer uma solução de processamento de negócios como serviço (BPaaS) orientada por IA para modernização de sinistros. A Cognizant descreveu o contrato como seu maior negócio de serviços de Operações Intuitivas e Automação em Hong Kong. O programa de sinistros de seguradoras anunciado demonstra demanda por terceirização de seguros de saúde habilitada por IA na escala do maior negócio de Operações Intuitivas e Automação da Cognizant em Hong Kong.
América do Sul, Europa e Oriente Médio e África apresentam diferentes rotas de serviço, combinando investimento em entrega regional com uso estabelecido de plataformas de nuvem. Na América do Sul, a DXC Technology Company abriu seu escritório em Buenos Aires em 8 de agosto de 2025, com um papel planejado de hub de engajamento de clientes e entrega para clientes regionais. Na Europa, 26,08% das empresas da UE que utilizavam serviços de nuvem pagos usavam plataformas para desenvolvimento, teste ou implantação de aplicações em 2025, na pesquisa que abrangia empresas com pelo menos 10 funcionários ou trabalhadores autônomos. No Oriente Médio e África, a TTEC Holdings abriu um site de serviços de experiência do cliente no Cairo, Egito, em 5 de fevereiro de 2025, para expandir suas operações de clientes globais. No Egito, o novo site atende aos clientes globais da TTEC, enquanto o hub de Buenos Aires é voltado para clientes regionais, de modo que as 2 aberturas se baseiam em bases de clientes diferentes.
Edições regionais
Todas as regiões
Estrutura Regulatória e Perspectivas
A comparação examina jurisdições selecionadas sob a perspectiva de fornecedores de serviços de TI que processam informações de clientes. A atratividade da política depende de quão claramente os fornecedores podem alocar responsabilidades de tratamento de dados e manter os controles que seus relacionamentos com clientes exigem. A supervisão contratual, os deveres de cibersegurança no nível do provedor e as regras de processamento de dados pessoais criam diferentes compromissos de qualificação e operação.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China |
|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comércio (FTC) | Autoridade Nacional de Proteção de Dados (ANPD) | Escritório Federal de Segurança da Informação (BSI) | Administração do Ciberespaço da China, com outras autoridades atuando dentro de suas competências |
| Instrumentos ou direção principais | Regra de Salvaguardas, 16 CFR § 314.4(f), para instituições financeiras cobertas pela FTC | Lei de dados pessoais LGPD, Artigos 39 e 46 | Regime nacional de implementação e registro de cibersegurança NIS2 para entidades cobertas | Lei de Proteção de Informações Pessoais (PIPL), Artigo 21, sobre processamento confiado |
| Efeito comercial | Clientes cobertos exigem salvaguardas contratuais e avaliações periódicas de provedores baseadas em risco | Os operadores seguem as instruções do controlador; os controladores verificam a conformidade; ambos adotam medidas de segurança | Os provedores cobertos enfrentam deveres de cibersegurança, notificação de incidentes e registro | Os provedores confiados seguem os limites de processamento acordados e precisam do consentimento do processador comitente para subcontratar |
| Atratividade atual da política | Mdio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||
A classificação dos Estados Unidos reflete salvaguardas contratuais para clientes financeiros cobertos pela FTC, com a proposta de agosto de 2026 de estender a autorização de coleta de informações apoiando a continuidade dessa estrutura. A classificação média do Brasil reflete os deveres existentes de segurança de dados, com padrões mínimos em elaboração interna e sem consulta pública até 25 de setembro de 2026, apontando para um endurecimento prospectivo. A lei de implementação NIS2 da Alemanha está em vigor desde 6 de dezembro de 2025, e o BSI informa que o prazo de registro passou, de modo que os provedores cobertos têm deveres contínuos de cibersegurança e notificação de incidentes. Os deveres do Artigo 21 da China exigem o consentimento do processador comitente antes que um provedor confiado subcontrate o processamento de informações pessoais, restringindo mudanças na cadeia de entrega e sustentando uma classificação média sem mudança esperada.
Etapas da Cadeia de Valor
A cadeia de valor compara como os fornecedores capturam receita em consultoria, provisionamento de nuvem, integração e operações contínuas. A Amazon Web Services vende capacidade de computação Amazon EC2 sob demanda, faturada por hora ou segundo com um mínimo de 60 segundos, vinculando o modelo de receita deste serviço ao consumo. Isso separa as taxas de projeto do implementador da receita de consumo do operador de infraestrutura, tornando o modelo operacional consequente para quem retém valor após a implantação.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Consultoria e design operacional | Provedores de consultoria como Wipro Limited e International Business Machines Corporation | Taxas de serviços de consultoria | Traduzir objetivos amplos de transformação em um escopo implementável | Acordar o design operacional antes de comprometer as etapas de implementação |
| Provisionamento de infraestrutura de nuvem | Operadores de infraestrutura de nuvem como a Amazon Web Services | Taxas de uso do EC2 sob demanda com mínimo de 60 segundos | Exposição ao consumo conforme as cargas de trabalho variam | Adequar os recursos provisionados ao uso medido |
| Integração de sistemas | Integradores de sistemas como a Bechtle AG | Taxas de serviços de integração | Transferências em um ambiente de múltiplos fornecedores | Atribuir a propriedade da interface e testar as transições antes da implantação |
| Operações de TI gerenciadas | Provedores de serviços gerenciados como a Bechtle AG | Taxas de serviços de operações contínuas | Manter a continuidade entre infraestrutura e serviços de nuvem | Estabelecer a propriedade de escalonamento e os procedimentos de recuperação em todo o ambiente gerenciado |
| Fonte: Mordor Intelligence | ||||
A Bechtle combina integração de sistemas com serviços de nuvem e gerenciados, ilustrando como um único provedor pode abranger implementação e operação. Combinar essas funções pode reduzir a ambiguidade nas transferências, mas também concentra a responsabilidade pelas escolhas de design e pelas operações subsequentes. Como um único provedor responde então tanto pelo design quanto pela operação, o cliente tem uma única parte responsável pelo desempenho que suas taxas operacionais contínuas cobrem.
Panorama Competitivo
Concentração do Mercado
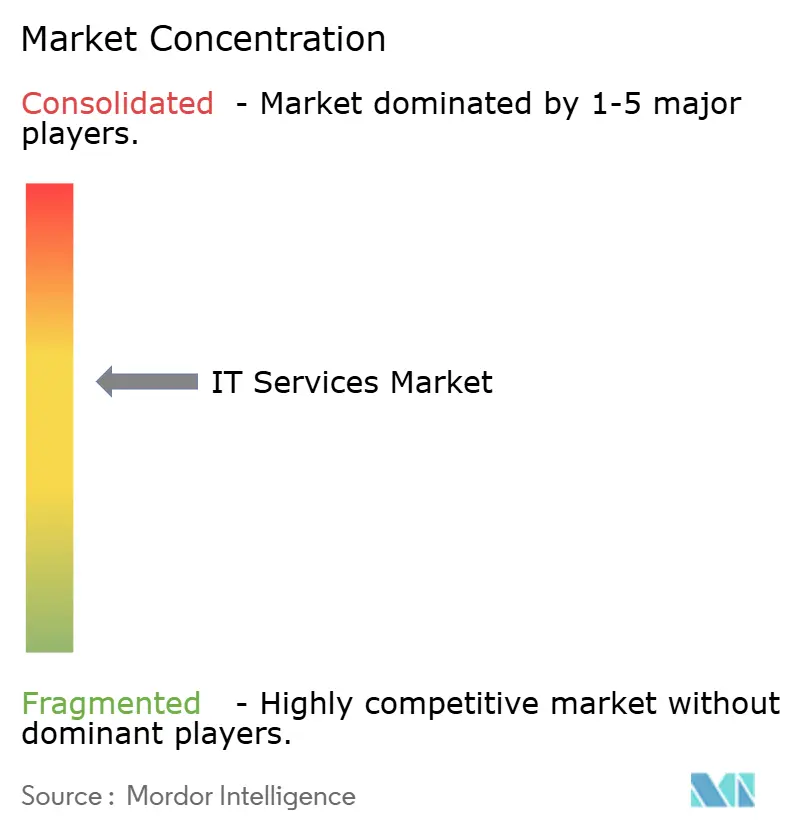
A concorrência combina grandes grupos de serviços com fornecedores de engenharia localizados, criando uma estrutura de fornecedores dispersa. Os principais fornecedores incluem Accenture plc, International Business Machines Corporation (IBM), Tata Consultancy Services Limited (TCS), Cognizant Technology Solutions Corporation e Capgemini SE. A TCS fornece transformação de TI, a Cognizant oferece processos de negócios como serviço e a Capgemini fornece suporte de TI, infraestrutura e operações digitais. Em 5 de outubro de 2026, a Accenture concluiu a aquisição da Mjølner Informatics da Norlys, adicionando aproximadamente 400 profissionais com capacidades de engenharia de software, digital e embarcada na Dinamarca. A expertise da Mjølner em energia, serviços públicos e manufatura e seus clientes no oeste da Dinamarca agregam profundidade setorial e uma base de clientes regional à capacidade de engenharia dinamarquesa da Accenture.
A estratégia de parceiros de plataforma da IBM organiza a entrega especializada em torno de um ecossistema tecnológico compartilhado, criando uma forma de combinar escala de força de trabalho com um amplo mandato de transformação. Em 29 de abril de 2025, a IBM anunciou uma Prática Microsoft dentro da IBM Consulting, reunindo mais de 33.000 profissionais certificados pela Microsoft nos mercados em que seu negócio de consultoria operava. O escopo declarado da prática abrangia nuvem, IA, dados e segurança, com trabalhos de transformação que iam da estratégia à implementação e à otimização contínua. Um concorrente que busque o mesmo mandato de ponta a ponta deve corresponder tanto ao quadro de profissionais certificados quanto à cobertura pós-implementação, em vez de competir apenas na estratégia inicial.
A contratação pública baseada em soberania acomoda fornecedores que desenvolvem sua própria tecnologia e parcerias que combinam operação por empresas da UE com uma plataforma internacional. Em 17 de abril de 2026, a Comissão Europeia anunciou quatro contratos de nuvem soberana, um deles para uma parceria belga-francesa-luxemburguesa liderada pela Proximus.[3] A Proximus/S3NS alcançou o nível SEAL-2 em uma parceria que utiliza a S3NS, uma joint venture entre Thales e Google Cloud, Clarence e Mistral, em um ambiente técnico baseado em Google Cloud operado exclusivamente por empresas da UE. Os outros três adjudicatários, Post Telecom com seus parceiros, STACKIT e Scaleway, desenvolvem sua própria tecnologia e alcançaram o nível mais elevado SEAL-3. A Comissão adjudicou quatro contratos para evitar a dependência de um único fornecedor, de modo que a qualificação de soberania sustentou múltiplas rotas de fornecimento em vez de um fornecedor exclusivo.
Líderes do Setor de Serviços de TI
-
Accenture plc
-
International Business Machines Corporation (IBM)
-
Tata Consultancy Services Limited (TCS)
-
Cognizant Technology Solutions Corporation
-
Capgemini SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de TI Empresas cobertas neste relatório
- Accenture plc
- International Business Machines Corporation (IBM)
- Tata Consultancy Services Limited (TCS)
- Infosys Limited
- Cognizant Technology Solutions Corporation
- Capgemini SE
- Wipro Limited
- HCL Technologies Limited
- DXC Technology Company
- Atos Group
- Fujitsu Limited
- NTT DATA Group Corporation
- CGI Inc.
- L&T Technology Services Limited
- Tech Mahindra Limited
- EPAM Systems Inc.
- Endava plc
- Globant S.A.
- LTM Limited
- Sopra Steria Group SA
- Rackspace Technology Inc.
- Virtusa Corporation
- Persistent Systems Limited
- UST Global Inc.
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam suporte em nuvem, governança de segurança e prontidão para saída para compradores do setor público do Reino Unido, incluindo o Departamento de Trabalho e Pensões (DWP). O G-Cloud 15 começou em 6 de agosto de 2026, fornecendo uma rota para hospedagem em nuvem, software e suporte. Seus contratos de chamada podem durar até 60 meses. Essa combinação torna um escopo de serviço contínuo relevante para fornecedores cujas capacidades de planejamento, migração e operação correspondam aos requisitos de nuvem do comprador.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Abordagem recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Suporte de nuvem de longo prazo para o setor público | Nova rota de compra de serviços de nuvem com prazos de chamada estendidos possíveis | Compradores de nuvem do setor público do Reino Unido | Empacotar um serviço delimitado de operações e suporte em nuvem | Manter a responsabilidade operacional ao longo de um prazo de serviço estendido | Provedores de nuvem gerenciada como Accenture plc |
| Implementação de governança de segurança em nuvem | Acesso à contratação de nuvem juntamente com uma política de segurança operativa do DWP | Proprietários de sistemas e serviços de nuvem do DWP | Mapear as responsabilidades de segurança em um escopo operacional entregável | Coordenar a propriedade de segurança em todo o serviço de nuvem | Especialistas em governança de segurança em nuvem |
| Prontidão para saída de serviços críticos | Acesso ao suporte em nuvem juntamente com planos de saída obrigatórios para serviços críticos | Proprietários de serviços críticos de nuvem do DWP | Documentar e testar a portabilidade segura e oportuna de dados e serviços | Coordenar a transferência de dados e a continuidade do serviço durante os testes de saída | Provedores de planejamento e migração em nuvem como Accenture plc |
| Fonte: Mordor Intelligence | |||||
A política de segurança em nuvem do DWP, atualizada em 7 de outubro de 2026, abrange seus sistemas e serviços hospedados em nuvem, enquanto seus serviços críticos de nuvem exigem estratégias de saída documentadas e testadas. A abertura central é conectar a operação contínua em nuvem com responsabilidades verificáveis de segurança e transição dentro do escopo de serviço aplicável. Para os serviços críticos do DWP, a portabilidade testada torna a eventual saída parte da proposta de serviço desde o início.
Desenvolvimento Recente do Setor no Mercado de Serviços de TI
- Out 2026: A Accenture concluiu a aquisição da Mjølner Informatics da Norlys, adicionando aproximadamente 400 profissionais e expandindo as capacidades de engenharia de software e digital na Dinamarca.
- Set 2026: A Capgemini concluiu a venda da Capgemini Government Solutions, sua subsidiária que atende ao governo federal dos Estados Unidos, para a ITC Federal.
- Ago 2026: A Porsche concordou em vender a MHP, consultoria de gestão e TI com sede na Alemanha, para a TCS, sujeito a aprovações regulatórias e de concorrência, com a MHP mantendo sua marca e operação independente.
Mercado de Serviços de TI Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de serviços de TI mede os gastos anuais de organizações com serviços de TI de terceiros, avaliados como receita do fornecedor pelos serviços prestados a clientes organizacionais. Abrange a demanda em todo o mundo, com as vendas classificadas por serviço, tamanho de empresa, modelo de entrega, setor do cliente e geografia.
Exclusões de escopo: Vendas puras de produtos de hardware, vendas de licenças de software empacotado e receitas de conectividade de telecomunicações estão excluídas.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Consultoria e Implementação de TI
- Outsourcing de TI (ITO)
- Outsourcing de Processos de Negócio (BPO)
- Serviços Geridos de Segurança
- Serviços de Nuvem e Plataforma
- Por Tamanho de Empresa do Utilizador Final
- Pequenas e Médias Empresas (PME)
- Grandes Empresas
- Por Modelo de Implantação
- Entrega Onshore
- Entrega Nearshore
- Entrega Offshore
- Por Setor Vertical do Utilizador Final
- BFSI
- Manufatura
- Governo e Setor Público
- Saúde e Ciências da Vida
- Retalho e Bens de Consumo
- Telecomunicações e Média
- Logística e Transporte
- Energia e Utilities
- Outros Setores Verticais do Utilizador Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Médio Oriente e África
- Médio Oriente
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Médio Oriente
- África
- África do Sul
- Nigéria
- Egito
- Restante de África
- Médio Oriente
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas como os relatórios de Progresso e Tendências Digitais do Banco Mundial ajudam a acompanhar a produção e o fornecimento transfronteiriço de serviços de TI, enquanto as estatísticas de TIC empresarial do Eurostat mostram a adoção de nuvem paga e o uso de serviços pelas empresas. O Bureau of Economic Analysis dos EUA fornece tabelas de comércio de serviços por tipo e destino que podem servir como um sinal de oferta independente, e o Relatório de Investigações de Violação de Dados da Verizon fornece evidências de incidentes relevantes para a demanda de segurança gerenciada.
Relatórios anuais e materiais para investidores de empresas ajudam a verificar a receita de serviços reportada, a exposição a clientes e geografias e a capacidade de entrega, enquanto a imprensa de reputação e os anúncios públicos de contratos acrescentam contexto sobre adjudicações de terceirização e programas de nuvem ou segurança. Essas fontes ilustrativas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
A pesquisa primária incluiria entrevistas com executivos e líderes funcionais em fornecedores de serviços de TI, compradores empresariais e consultores de sourcing ou tecnologia nas regiões APAC, EMEA e Américas. As discussões testariam as evidências secundárias sobre limites de serviço, gastos de clientes, precificação e mix de entrega, e os fatores que moldam a demanda entre setores e tamanhos de empresa. Onde as opiniões ou os números reportados divergirem, os analistas esclareceriam o serviço ou período específico envolvido e triangulariam a resposta com divulgações de empresas, evidências públicas de contratos e indicadores estatísticos independentes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 20% | APAC: 40% |
| Nível intermediário: 50% | Líderes Funcionais/de Unidade: 35% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento de Mercado e Previsão
O modelo começa de cima para baixo com os gastos mundiais de organizações com serviços de TI de terceiros, avaliados como receita do fornecedor, e depois estima o valor anual por tipo de serviço, tamanho de empresa, modelo de entrega, setor do cliente e geografia. Divulgações históricas de receita e crescimento, orçamentos de tecnologia empresarial, adoção de nuvem paga, investimento em transformação digital e IA, necessidades de cibersegurança e capacidade e precificação dos fornecedores de serviços fornecem indicadores de demanda endereçável e receita realizada. Dados públicos de comércio oferecem uma verificação separada sobre a entrega transfronteiriça, em vez de um substituto para os gastos globais. Uma regressão multivariada pode relacionar esses indicadores ao crescimento histórico do mercado, com análise de cenários utilizada onde a adoção de nuvem, programas de IA, regulação ou pressão de preços poderiam produzir trajetórias materialmente diferentes. As participações de segmento são construídas a partir de evidências disponíveis de receita de fornecedores e compradores, divulgações de mix de serviços e indicadores de demanda consistentes, e depois verificadas para garantir que as categorias cubram o mercado definido. Verificações pontuais de baixo para cima podem comparar totalizações de receita de fornecedores ou preços de serviços amostrados com volumes de entrega onde ambos sejam sustentáveis. Especialistas primários podem verificar se a direção e o momento de cada variável se adequam às condições de contratação, precificação e entrega, enquanto lacunas em observações comparáveis são preenchidas com anos adjacentes, tendências de receita divulgadas e cenários claramente delimitados, em vez de precisão sem suporte.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de fornecedores, indicadores do lado do comprador, dados de comércio e evidências de entrevistas, e depois investigam valores discrepantes, períodos inconsistentes e diferenças materiais entre sinais independentes antes da aprovação. O modelo é atualizado anualmente, revisado entre ciclos quando aquisições, regulação, gastos com tecnologia ou grandes eventos econômicos alteram materialmente a demanda, e submetido a uma nova verificação antes da entrega. Um acompanhamento com o respondente é acionado quando uma discrepância material de escopo ou período permanece sem resolução.
Tamanho do Mercado de Serviços de TI da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de serviços de TI mede os gastos anuais de organizações com serviços de TI de terceiros, avaliados como receita do fornecedor pelos serviços prestados a clientes organizacionais.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Divulgações históricas de receita e crescimento, orçamentos de tecnologia empresarial, adoção de nuvem paga, investimento em transformação digital e IA, necessidades de cibersegurança e capacidade e precificação dos fornecedores de serviços fornecem indicadores de demanda endereçável e receita realizada.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,81 T USD (2027) | |
| Consultoria Global A | 1,55 T USD (2026) | Com base em 2026, esta estimativa está 14,4% abaixo do valor de 2027 deste relatório de 1,81 T USD, 1 ano depois. Sua definição exclui infraestrutura como serviço e plataforma como serviço, reduzindo a receita de serviços coberta. |
| Consultoria Global B | 1,6 T USD (2025) | Com base em 2025, esta estimativa está 11,6% abaixo do valor de 2027 deste relatório de 1,81 T USD, 2 anos depois. Seu ano de medição publicado precede o ano do relatório, de modo que o instantâneo anterior do mercado contribui para o valor mais baixo. |
Os analistas da Mordor Intelligence triangulam divulgações de fornecedores, indicadores do lado do comprador, dados de comércio e evidências de entrevistas, e depois investigam valores discrepantes, períodos inconsistentes e diferenças materiais entre sinais independentes antes da aprovação.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de serviços de TI?
Projeta-se que cresça de 1,81 trilhões de USD em 2027 para 2,79 trilhões de USD até 2032, a um CAGR de 9,04% no período de 2027 a 2032.
Quais forças estão expandindo a demanda por serviços de TI?
Modernização digital, nuvem híbrida, cibersegurança e IA são os principais impulsionadores. Na pesquisa de novembro de 2025 da Capgemini, 81% das organizações contrataram integradores de sistemas ou fornecedores especializados em IA para a entrega de soluções de IA.
Qual categoria lidera a receita de serviços de TI?
A terceirização de TI detinha 27,49% da receita de serviços em 2026. Os serviços gerenciados de segurança são o segmento de crescimento mais rápido, com um CAGR projetado de 12,58% no período de 2027 a 2032.
Quais são as principais empresas que fornecem serviços de TI?
Os principais provedores incluem Accenture plc, International Business Machines Corporation (IBM), Tata Consultancy Services Limited (TCS), Cognizant Technology Solutions Corporation e Capgemini SE.
Qual restrição de força de trabalho poderia limitar a entrega de serviços de TI?
A disponibilidade de talentos pode limitar a capacidade de entrega. A Accenture identificou a adequação de competências como um risco condicional em seu relatório do exercício fiscal de 2026 e investiu aproximadamente 1 bilhão de USD em aprendizagem e desenvolvimento profissional naquele ano.
Qual região lidera a demanda por serviços de TI e qual está crescendo mais rapidamente?
A América do Norte detinha 36,83% da receita de serviços em 2026. A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR projetado de 11,4% no período de 2027 a 2032.