
Tamanho e Participação do Mercado de Monofilamento de Nylon
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
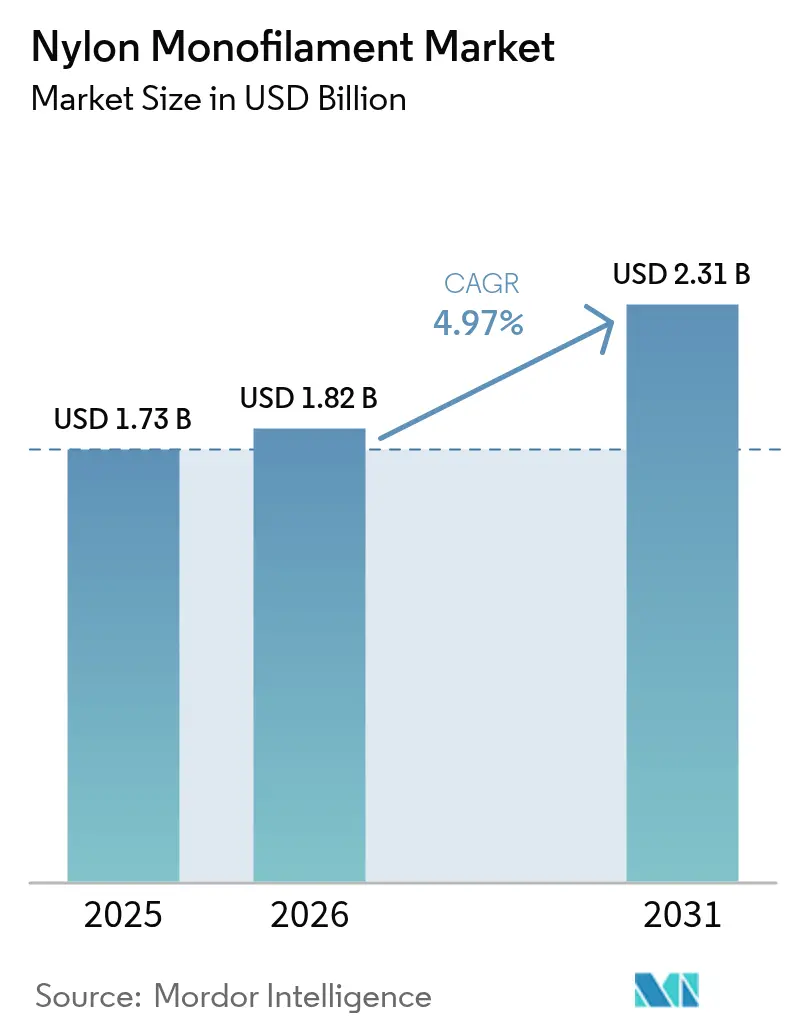
| Tamanho do Mercado (2026) | 1.82 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.31 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.97 % |
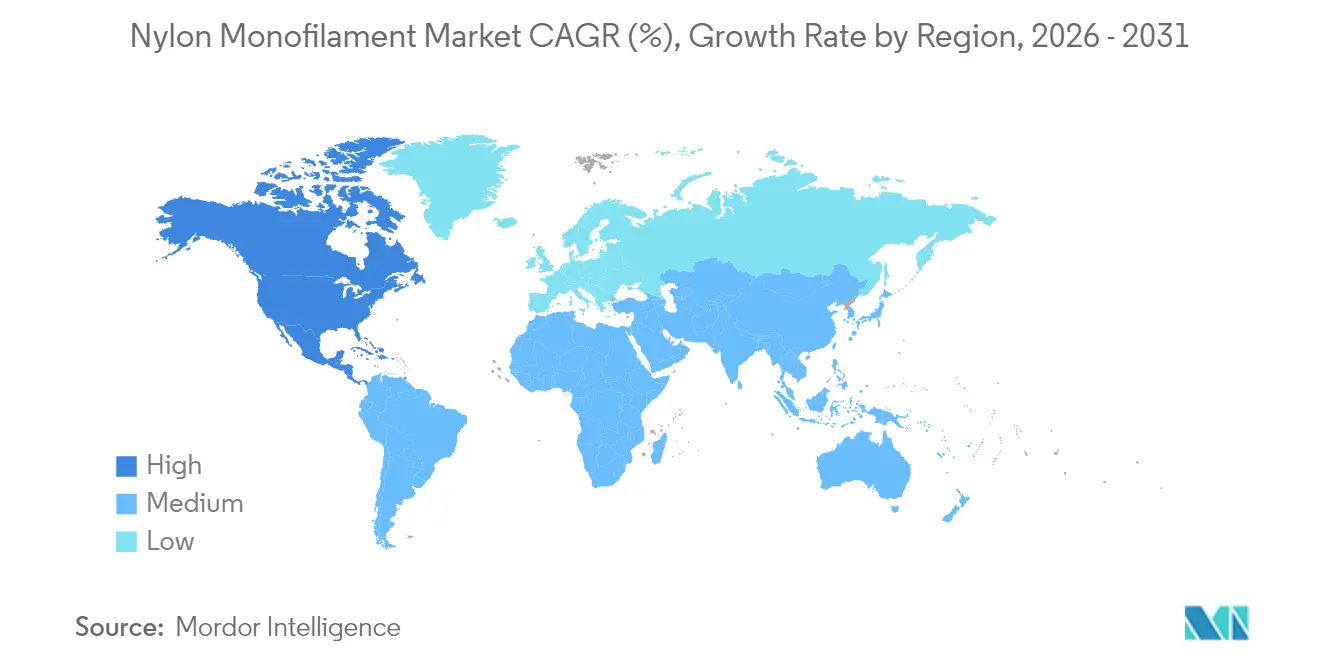
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
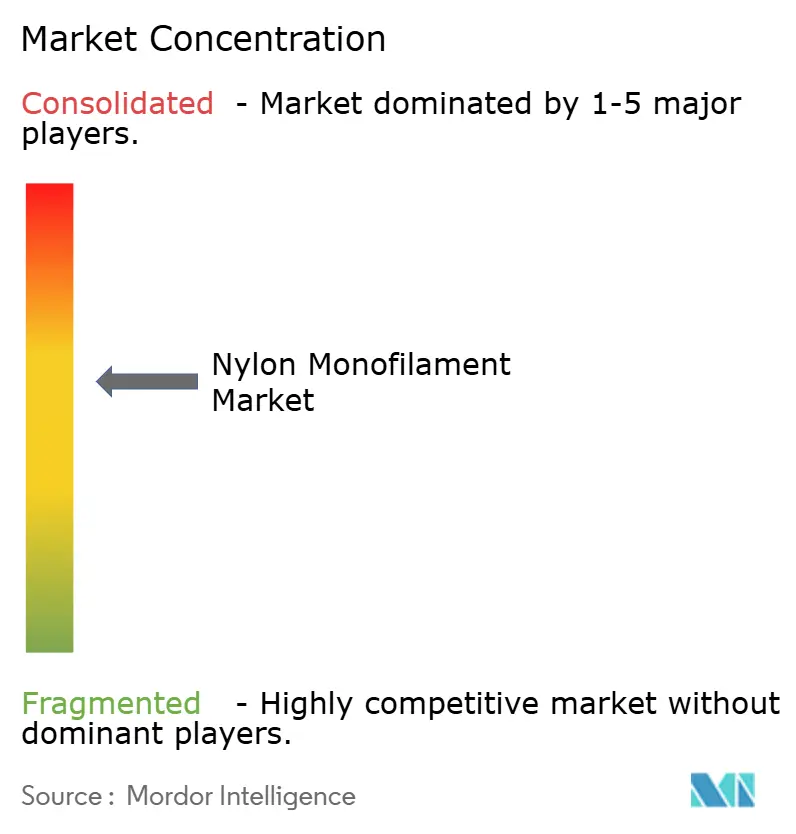
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Monofilamento de Nylon pela Mordor Intelligence
O tamanho do Mercado de Monofilamento de Nylon foi avaliado em USD 1,73 bilhão em 2025 e estima-se que cresça de USD 1,82 bilhão em 2026 para atingir USD 2,31 bilhões até 2031, a um CAGR de 4,97% durante o período de previsão (2026-2031). A resiliência da demanda está ancorada na elevada resistência à tração, resistência química e processabilidade do material — qualidades que conferem ao mercado de monofilamento de nylon um papel consolidado nas áreas de pesca, médica, automotiva e em aplicações de consumo. Os investimentos contínuos em cadeias de suprimento verticalmente integradas protegem o setor contra a volatilidade das matérias-primas, enquanto o escrutínio regulatório sobre microplásticos redireciona a inovação para graus de base biológica e reciclados, em vez de deslocar volumes de forma definitiva. A dinâmica competitiva permanece moderadamente fragmentada; no entanto, a consolidação recente sinaliza uma tendência em direção a ganhos de escala em abastecimento de matérias-primas e desenvolvimento de produtos especiais. As oportunidades de crescimento são mais visíveis na América do Norte, onde o aligerramento de veículos elétricos (EV) e os dispositivos médicos avançados recorrem a graus de nylon aprovados pela FDA, e na Ásia-Pacífico, onde as operações de pesca e têxteis em grande escala mantêm o consumo de base elevado.
Principais Conclusões do Relatório
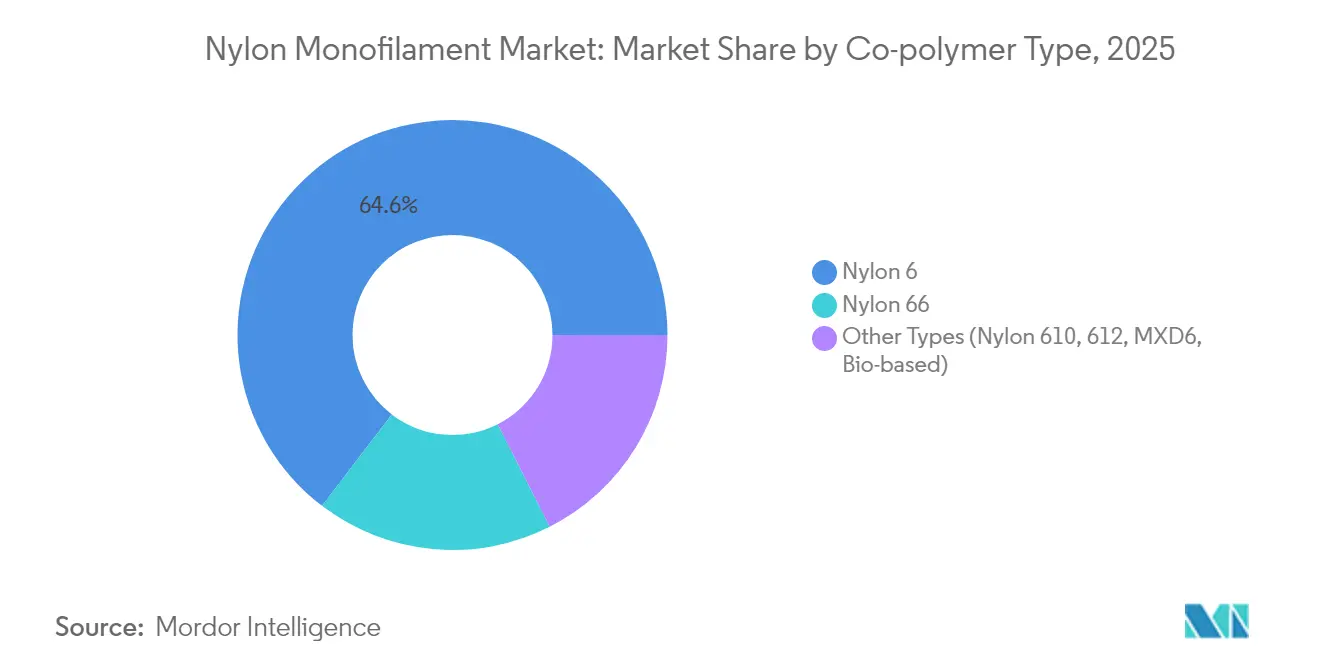
- Por tipo de co-polímero, o Nylon 6 capturou 64,62% da participação do mercado de monofilamento de nylon em 2025, enquanto o Nylon 66 está se expandindo a um CAGR de 5,28% até 2031.
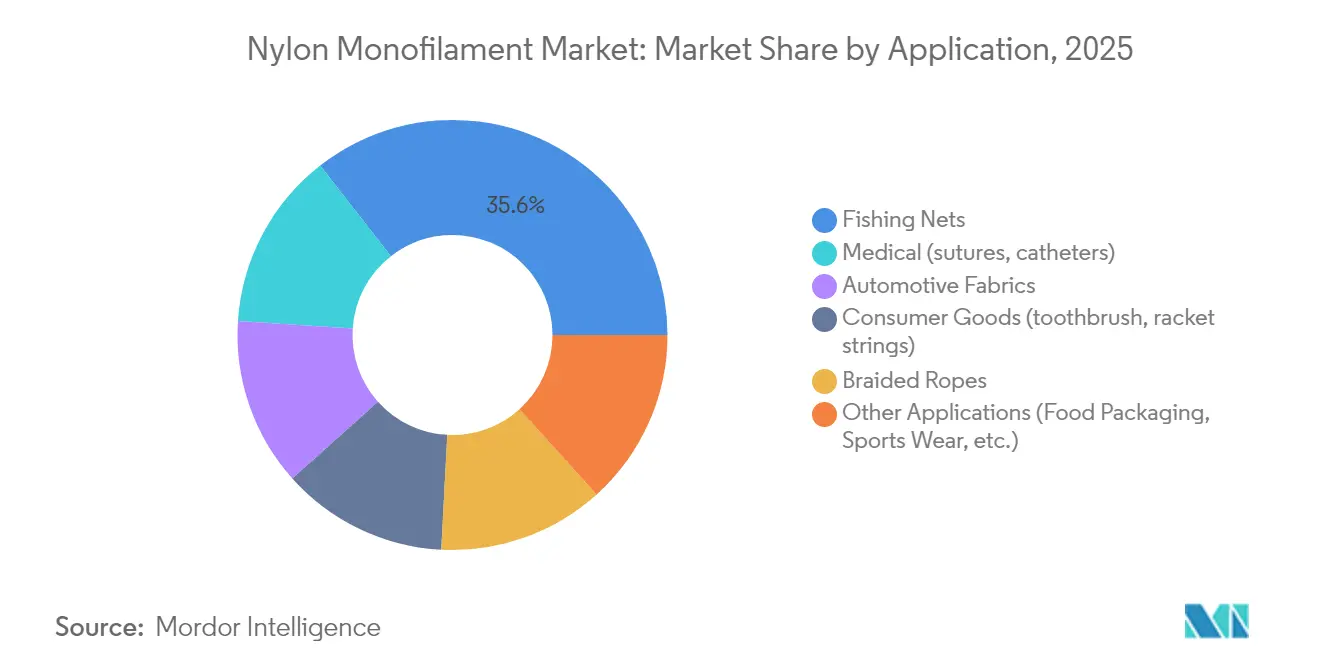
- Por aplicação, as redes de pesca responderam por 35,55% do tamanho do mercado de monofilamento de nylon em 2025, enquanto os usos médicos estão projetados para crescer a um CAGR de 6,42% entre 2026 e 2031.
- Por geografia, a Ásia-Pacífico deteve 32,88% da participação de receita em 2025, enquanto a América do Norte deverá registrar um CAGR de 5,55% no mesmo período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda em redes de pesca e aquicultura | +1.8% | Global, com concentração central na APAC | Longo prazo (≥ 4 anos) |
| Aumento nos componentes automotivos leves | +1.2% | América do Norte e Europa como primárias, fabricação na APAC | Médio prazo (2-4 anos) |
| Expansão na área da saúde e suturas cirúrgicas | +1.0% | Global, com América do Norte e Europa liderando a adoção | Médio prazo (2-4 anos) |
| Crescimento em bens de consumo (cerdas de escova de dentes) | +0.4% | Global, com mercados desenvolvidos liderando a adoção premium | Curto prazo (≤ 2 anos) |
| Adoção de impressão 3D e manufatura aditiva | +0.3% | Centros de inovação na América do Norte e Europa, com repercussão global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda em Redes de Pesca e Aquicultura
A expansão da aquicultura global continua a sustentar o crescimento do mercado de monofilamento de nylon, à medida que os operadores priorizam a durabilidade dos equipamentos e a eficiência da captura. O nylon constitui 76% dos polímeros utilizados em equipamentos de pesca, e as redes de monofilamento superam as alternativas de multifilamento ao manter a resistência à tração sob exposição prolongada à água salgada. Embora a Noruega esteja testando redes de emalhar biodegradáveis, os dados de campo mostram uma queda de 40% na eficiência de captura e custos elevados, limitando a substituição no curto prazo. Estudos de campo revelam ainda apenas 3-6% de perda de resistência quando as redes são imersas em banhos de ácido peracético a 10% utilizados na desinfecção de pisciculturas, reforçando a vantagem de durabilidade do nylon. A latência regulatória nos mercados do Sudeste Asiático e os ganhos econômicos imediatos provenientes de equipamentos mais duráveis sustentam o crescimento de volume, mesmo enquanto a Europa endurece os padrões ambientais. Os graus biodegradáveis emergentes que alcançam 92% de degradação marinha dentro de um ano permanecem comercialmente de nicho devido às propriedades mecânicas inferiores.
Aumento nos Componentes Automotivos Leves
A eletrificação de veículos acelera a substituição de metais por plásticos de engenharia, e os produtos de monofilamento de nylon, como gaiolas de rolamentos, abraçadeiras e acabamentos funcionais, contribuem com economias de peso mensuráveis. O TECHNYL 4EARTH, fabricado pela Domo, proporciona até 80% de redução de CO₂ durante a produção sem sacrificar o módulo ou a resistência ao calor. A Celanese introduziu resinas PA66 reforçadas com fibra de vidro que permitem a substituição direta de metais, oferecendo o desempenho à fadiga exigido pelas plataformas de veículos elétricos[1]Celanese Corporation, "Resinas PA66 Reforçadas com Fibra de Vidro para Componentes de Veículos Elétricos," celanese.com. As montadoras globais preferem o nylon porque sua cadeia de suprimento está consolidada e os mecanismos de precificação são bem compreendidos, reduzindo o risco de substituição em relação às opções mais recentes de base biológica. Os elevados custos de qualificação, as tolerâncias dimensionais rigorosas e as necessidades de certificação regulatória mantêm as barreiras de entrada elevadas e sustentam uma contribuição estável de 1,2 pontos percentuais ao CAGR do mercado de monofilamento de nylon.
Expansão na Área da Saúde e Suturas Cirúrgicas
A biocompatibilidade do monofilamento de nylon, a baixa reatividade tecidual e o declínio hidrolítico de resistência previsivelmente lento (15-20% ao ano) tornam-no indispensável para suturas microcirúrgicas e componentes de cateteres. As autorizações da FDA em múltiplos graus de nylon simplificam as auditorias de fornecedores e agilizam as aprovações de dispositivos[2]Comissão Europeia, "Proposta sobre Emissões de Pellets de Microplásticos," europa.eu. A tendência para dispositivos médicos de uso único após a pandemia de COVID-19 sustenta a demanda, à medida que os hospitais enfatizam o controlo de infeções. Os ciclos de esterilização por óxido de etileno e feixe de elétrons mantêm as propriedades de tração intactas, apoiando uma adoção mais ampla em kits de cirurgia minimamente invasiva e robótica. Embora os fios de ácido poliglicólico e polidioxanona sejam biodegradáveis, os cirurgiões ainda especificam o nylon onde a resistência de retenção não absorvível é clinicamente necessária.
Crescimento em Bens de Consumo e Adoção de Impressão 3D
As marcas de cuidados pessoais especificam cerdas de nylon premium para escovas de dentes e escovas cosméticas, enfatizando tanto a estética quanto a longevidade. A linha Tynex RS da Celanese incorpora matérias-primas de base biológica para atender às preferências de sustentabilidade sem comprometer a rigidez. Na manufatura aditiva, a demanda por filamentos de nylon especiais cresce junto com uma previsão de receita de impressão 3D de USD 78 bilhões para 2030, e a aquisição da taulman3D pela Braskem fortalece o fornecimento de materiais na América do Norte. Os fabricantes de equipamentos esportivos continuam a usar cordas de nylon para raquetes de tênis de médio alcance graças à elasticidade e à resistência à abrasão do material. O escrutínio dos consumidores sobre o desprendimento de microplásticos incentiva marcas como a UNIFI a comercializar variantes de nylon reciclado ou degradável, mantendo o desempenho de fadiga flexional necessário.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições governamentais sobre linhas de pesca de nylon | -0.6% | Europa e América do Norte como líderes, com repercussão global | Médio prazo (2-4 anos) |
| Regulamentações sobre desprendimento de microplásticos | -0.5% | Europa como primária, América do Norte e APAC em seguimento | Médio prazo (2-4 anos) |
| Volatilidade nos preços de matérias-primas (caprolactama) | -0.8% | Global, com concentração de fabricação na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Restrições Governamentais e Regulamentações sobre Microplásticos
A UE visa reduzir as emissões de pellets plásticos em 74%, obrigando os processadores que manuseiam mais de 5 toneladas anuais a certificar protocolos de prevenção de perdas — medidas que poderão adicionar custos de conformidade a cada quilograma de monofilamento de nylon destinado à UE. A proibição do Senegal em 1998 sobre redes de emalhar de monofilamento de nylon, embora com aplicação deficiente, ilustra como a incerteza jurídica pode perturbar os planos de investimento para fornecedores de equipamentos de pesca. Nos Estados Unidos, a Administração de Serviços Gerais agora exige embalagens livres de plásticos de uso único nos contratos federais, sinalizando futuras barreiras de aquisição. Avaliações laboratoriais de frutos do mar comestíveis detetaram fibras de nylon, reforçando o argumento científico para controlos mais rigorosos nos bens de consumo. As respostas do setor incluem I&D acelerada em poliamidas compostáveis ou cliváveis por enzimas, mas as lacunas de custo e desempenho dificultam a substituição em larga escala imediata, resultando em um impacto negativo líquido de 1,1 pontos percentuais no CAGR do mercado de monofilamento de nylon.
Volatilidade nos Preços de Matérias-Primas (Caprolactama)
A caprolactama no mercado à vista subiu para USD 1.850 por tonelada em 2024, à medida que a matéria-prima benzeno se tornou mais escassa, ampliando o diferencial caprolactama–benzeno para USD 950 por tonelada e comprimindo as margens do monofilamento. O PA66 está duplamente exposto, pois as perturbações na adiponitrila elevaram as ofertas à vista para USD 5,00 por kg. O preço médio do PA66 na China no quarto trimestre de 2024 caiu para USD 2.587 por tonelada devido ao enfraquecimento automotivo, mas os preços na América do Norte mantiveram-se firmes, pois a disciplina de inventário limitou as quedas. Para players integrados como a BASF, as oscilações de matérias-primas podem ser parcialmente compensadas por posições de benzeno a montante; os conversores de médio porte que dependem de compras à vista enfrentam compressão de margens e podem repassar os custos para os clientes, aumentando o risco de elasticidade de preços. Uma redução de 0,8 pontos percentuais no CAGR do mercado de monofilamento de nylon é, portanto, atribuída à volatilidade das matérias-primas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Co-polímero:
A Dominância do Nylon 6 Enfrenta Desafio dos Graus EspeciaisO Nylon 6 manteve 64,62% da participação do mercado de monofilamento de nylon em 2025, graças a uma base de produção global madura de caprolactama que mantém os custos de conversão baixos. Instalações como a da GSFC, com capacidade de 70.000-80.000 toneladas na Índia, ilustram as economias de escala, e aproximadamente 17.000 toneladas abastecem operações cativas de monofilamento. O tamanho do mercado de monofilamento de nylon para o Nylon 6 está projetado para atingir USD 1,39 bilhão até 2031, à medida que as aplicações convencionais — de redes de pesca a cerdas de consumo — sustentam a demanda de base. Em contraste, o Nylon 66 está em uma trajetória de CAGR mais acentuada de 5,28%, impulsionada pela superior estabilidade dimensional e resistência ao envelhecimento térmico necessárias para componentes de veículos elétricos e correias industriais. A expansão da INVISTA de USD 1,75 bilhão em Xangai, dobrando a produção de PA66 para 400.000 toneladas, sinaliza confiança nos mercados de alta temperatura.
Os graus de cadeia mais longa e especiais — Nylon 610, 612, MXD6 — alcançam preços premium onde a absorção de água, a barreira a combustíveis ou o desempenho de clareza óptica são importantes. O Nylon-MXD6 retém 60% da resistência inicial após exposição a vapor saturado, tornando-o atraente para monofilamentos resistentes a produtos químicos. A produção de base biológica está escalando rapidamente: a LG Chem e a CJ CheilJedang visam 1,4 milhão de toneladas de nylon renovável até 2028, uma adição anual de 29% à capacidade global. O Stanyl® B-MB totalmente de base biológica da DSM oferece uma pegada de carbono 50% menor, satisfazendo as metas climáticas das montadoras sem comprometer o desempenho mecânico. O impulso dos graus especiais, portanto, corrói a participação do Nylon 6 na margem, mas expande os conjuntos de valor premium globais no mercado de monofilamento de nylon.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório


Por Aplicação:
O Crescimento Médico Supera a Dominância Tradicional da PescaAs redes de pesca ainda representavam 35,55% do tamanho do mercado de monofilamento de nylon em 2025, refletindo a dependência duradoura de equipamentos duráveis e resistentes ao sal na captura comercial e na aquicultura. Os testes de campo mostram uma perda de tração negligenciável após ciclos repetidos de limpeza alcalina, validando as vantagens do custo total de propriedade. No entanto, a demanda médica está crescendo mais rapidamente; um CAGR de 6,42% até 2031 se traduz em um mercado de monofilamento de nylon de grau médico de USD 330,28 milhões até o final da previsão. As suturas se destacam: os fios microcirúrgicos dependem da superfície não capilar do nylon e da segurança previsível dos nós, enquanto a esterilização por óxido de etileno mantém a degradação de tração abaixo de 2%.
Os tecidos automotivos e as fitas de cintos de segurança capturam o crescimento excedente do aligerramento de veículos, com monofilamentos de PA66 reforçados reduzindo o peso dos componentes em até 30%. Os bens de consumo, especialmente cerdas de escovas de dentes e cordas de artigos esportivos, sustentam ganhos moderados de um dígito simples porque o módulo e a vida útil à fadiga flexional do nylon sustentam benefícios de desempenho tangíveis. As cordas trançadas mantêm uma procura estável na içagem marítima e industrial, onde a estabilidade UV e a resistência ao impacto superam as soluções de aramida mais caras. As vias emergentes — filmes de contato com alimentos, filamentos de impressão 3D, atuadores de têxteis inteligentes — são de nicho, mas de alta margem, apoiadas por graus aprovados pela FDA e pela proliferação de impressoras de deposição de filamento fundido de mesa.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Monofilamento de Nylon na Ásia-Pacífico
A Ásia-Pacífico respondeu por 32,88% da participação no mercado de monofilamento de nylon em 2025, beneficiando-se de complexos petroquímicos integrados e mão de obra de baixo custo. Os produtores chineses exportam fio industrial para a Tailândia, a Indonésia e a Índia por meio de uma bem estabelecida rede intra-asiática. O roteiro da Índia com meta de 350 bilhões de USD em consumo doméstico de fibras manufaturadas e 300 bilhões de USD em exportações até 2025 representa um mercado em expansão para o monofilamento em têxteis técnicos. O investimento externo pioneiro do Japão — a Toray Industries Inc. construiu instalações na Tailândia e na Indonésia na década de 1960 — continua a gerar transbordamentos tecnológicos. Os desafios regionais incluem regulamentações sobre microplásticos e picos nos custos de matérias-primas derivadas do benzeno; contudo, as vantagens de escala consolidadas preservam a liderança da Ásia-Pacífico nos volumes de produtos de base.
Mercado de Monofilamento de Nylon na América do Norte
Projeta-se que a América do Norte registre o CAGR mais elevado, de 5,55%, no período de 2026 a 2031, impulsionada por mandatos de fabricação de veículos elétricos e por uma cadeia de fornecimento avançada de dispositivos médicos. A INVISTA está reativando ativos de hexametilenodiamina em Ontário e planejando uma nova unidade de adiponitrila para garantir os precursores de PA66. A BASF elevou os preços dos compostos de PA66 na América do Norte em 0,15 USD por libra em meados de 2024, indicando uma saudável elasticidade da demanda. A aquisição de filamentos nos Estados Unidos pela Braskem apoia a adoção de impressão 3D, adicionando capacidade localizada de nylon para protótipos aeroespaciais, odontológicos e de consumo. As vias regulatórias da FDA para poliamidas de base biológica atraem ainda mais os fabricantes de equipamentos originais a especificar grades sustentáveis, reforçando a demanda no segmento premium.
Mercado de Monofilamento de Nylon na EMEA e na América do Sul
A Europa está navegando em um ambiente de regulamentações mais rígidas e pressões nos custos de energia, mas lidera as iniciativas de economia circular. O acordo da UE sobre microplásticos impõe a certificação no manuseio de pellets, elevando os custos de conformidade, mas criando uma barreira protetora para os pioneiros. A aquisição pela BASF da participação da DOMO na Alsachimie e o início de operações de uma planta de hexametilenodiamina em escala mundial na França confirmam o compromisso de longo prazo com a química do nylon na Europa. A América do Sul e o Oriente Médio & África ficam atrás em volume absoluto, mas apresentam oportunidades de implantação em aquicultura e infraestrutura; no entanto, o risco cambial, a dependência de importações e os limitados ativos de polimerização moderam o crescimento no curto prazo.

Panorama regulatório
A regulamentação que afeta o monofilamento de nylon está sendo cada vez mais moldada por requisitos de segurança química e circularidade para têxteis, com a UE definindo padrões que se refletem nas cadeias de suprimentos globais. O Regulamento de Ecodesign para Produtos Sustentáveis da UE (ESPR) está em vigor desde 18 de julho de 2024, e a Comissão está desenvolvendo requisitos específicos para produtos têxteis. Esse trabalho vincula conversores de monofilamento de nylon e usuários têxteis a jusante a futuras obrigações relacionadas a design, informação e circularidade.
No âmbito químico, o Anexo XVII do REACH da UE inclui restrições relacionadas a têxteis que podem afetar o monofilamento usado em têxteis técnicos e bens de consumo. Isso inclui um limite de emissão de formaldeído (0,080 mg/m3) aplicável a partir de 6 de agosto de 2026 e uma restrição ao PFHxA e substâncias relacionadas aplicável a têxteis e acessórios relacionados a partir de 10 de outubro de 2026. Em relação a resíduos e alegações, a Diretiva-Quadro de Resíduos revisada da UE entrou em vigor em 16 de outubro de 2025, com transposição nacional exigida até 17 de junho de 2027 e esquemas operacionais de responsabilidade estendida do produtor (EPR) para têxteis até 16 de abril de 2028. A Diretiva de Capacitação dos Consumidores para a Transição Verde aplica-se a partir de 27 de setembro de 2026, tornando mais rigorosa a comprovação de alegações ambientais e limitando o marketing de sustentabilidade vago em produtos à base de nylon.
Análise da cadeia de valor
A cadeia de valor do monofilamento de nylon começa com insumos petroquímicos e intermediários a montante, principalmente caprolactama para o Nylon 6 e ácido adípico mais hexametilenodiamina para o Nylon 66. Estes são polimerizados em chips/resinas de nylon, depois convertidos por extrusão e estiramento em monofilamentos com diâmetros e características de desempenho específicas, como resistência à tração, resistência à abrasão e resistência química. Operações secundárias, incluindo texturização, coloração, revestimento ou composição, seguem para atender às necessidades específicas de aplicação.
A atividade intermediária é dividida entre produtores integrados de resina e conversores especializados em monofilamento, enquanto a demanda a jusante está concentrada em têxteis técnicos e aplicações de engenharia, como redes de pesca e aquicultura, meios de filtração, telas para máquinas de papel, transportadores e tecidos industriais, produtos de escovas/cerdas e componentes médicos para graus qualificados. A distribuição normalmente chega aos usuários finais de alta especificação por meio de fornecimento direto a fabricantes de equipamentos originais (médico, automotivo e industrial) e por meio de distribuidores e conversores regionais para graus comuns. Os principais estrangulamentos incluem a volatilidade dos preços das matérias-primas, os prazos de qualificação e as restrições logísticas. Entidades do setor, como a CIRFS, monitoram questões de política e comércio da UE que afetam as fibras artificiais, reforçando o valor da documentação de conformidade e da rastreabilidade desde a resina até o monofilamento acabado e os produtos regulamentados a jusante.
Panorama Competitivo
O mercado de monofilamento de nylon apresenta consolidação moderada. A BASF, a Toray Industries e a Celanese capitalizam a integração vertical, desde o benzeno e a adiponitrila até os graus de monofilamento composto, atenuando os choques nos preços das matérias-primas e permitindo pacotes de serviços diferenciados. A INVISTA concentra-se no PA66 de alta temperatura para componentes automotivos sob o capô e de baterias de veículos elétricos. A consolidação recente — a aquisição pela BASF da participação da DOMO na Alsachimie — racionaliza a capacidade europeia e melhora as sinergias de matérias-primas. A falência da Ascend Performance Materials sublinha a exposição das empresas não integradas durante as altas das matérias-primas.
Os impulsos estratégicos centram-se na sustentabilidade: a Celanese comercializa o Tynex RS parcialmente de base biológica, a BASF escala o loopamid de resíduos têxteis, e a LG Chem persegue monômeros renováveis. Recicladores baseados em enzimas como a Protein Evolution e a Basecamp Research posicionam a tecnologia Biopure para ciclos de poliamida totalmente circulares, desafiando a economia da resina virgem. Os registros de patentes em bio-nylon e despolimerização cresceram 18% ano a ano, indicando uma corrida de inovação que poderá ressegmentar o setor de monofilamento de nylon em torno de credenciais ambientais.
A barreira de entrada permanece elevada: a polimerização requer um investimento de capital de USD 100-150 milhões por 100 ktpa, e os ciclos de qualificação de montadoras globais automotivas ou médicas estendem-se até 24 meses. Os novos participantes focam-se, portanto, em filamentos de manufatura aditiva de nicho ou linhas de suturas médicas localizadas, frequentemente em parceria com os incumbentes para o fornecimento de polímeros. A regulamentação regional molda cada vez mais as vantagens competitivas; as empresas capazes de certificar a prevenção de perdas de pellets e a produção de baixo carbono obtêm acesso preferencial aos canais de aquisição da UE e da América do Norte.
Líderes do Setor de Monofilamento de Nylon
Superfil
Shakespeare Company, LLC
Perlon GmbH
Ruichang Monofilament
Toray Industries Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Monofilamento de Nylon
- ABC Polymer Industries, LLC
- AstenJohnson
- Atkins & Pearce
- BASF SE
- Celanese Corporation
- ICF Mercantile LLC
- INVISTA
- Nanjing Forever Textile Co.,LTD
- Perlon GmbH
- Radici Partecipazioni SpA
- Ruichang Monofilament
- Shakespeare Company LLC
- Shinkey Monofilament Enterprise Co., LTD
- Superfil
- The Filament Company
- Toray Industries Inc.

Oportunidades de mercado e perspectivas futuras
A conformidade vinculada à sustentabilidade está criando oportunidades de diferenciação para o monofilamento de nylon que pode sustentar conteúdo reciclado verificado, formulações com química controlada e documentação mais robusta. A revisão da Diretiva-Quadro de Resíduos da UE, em vigor desde 16 de outubro de 2025, e o caminho para esquemas operacionais de EPR para têxteis até 16 de abril de 2028 aumentam a relevância comercial de designs de produtos preparados para retorno e do fornecimento de matérias-primas recicladas. Paralelamente, a Diretiva de Capacitação dos Consumidores para a Transição Verde da UE, aplicável a partir de 27 de setembro de 2026, eleva o padrão para alegações ambientais comprovadas em aplicações de monofilamento voltadas ao consumidor, como produtos de escovas/cerdas, e para cadeias de suprimentos de têxteis técnicos que vendem para a UE.
Onde o monofilamento de nylon compete com base em durabilidade e barreiras de qualificação, em vez de preço de commodity, as oportunidades orientadas pelo desempenho são mais visíveis, incluindo componentes para dispositivos médicos e usos automotivos e de veículos elétricos em altas temperaturas que favorecem o PA66 e os graus especializados. Também há espaço para otimização em extrusão de precisão e monofilamentos de denier mais fino, que reduzem o uso de material por unidade mantendo a resistência mecânica, alinhando objetivos de custo e sustentabilidade. Do lado da oferta, ações corporativas que melhoram o controle e a continuidade da produção, incluindo adições de capacidade na conversão de monofilamento e mudanças de propriedade que estabilizam produtores especializados de filamentos, apoiam um ambiente em que os compradores podem qualificar graus de monofilamento de nylon de maior especificação e rastreáveis, juntamente com a demanda padrão de pesca e industrial.
Recent Industry Developments in Mercado de Monofilamento de Nylon
- Junho de 2026: O Perlon Group foi transferido para a Wuxi Yinda Nylon Co. Ltd., com efeitos a partir de 3 de junho de 2026, após um processo de reestruturação e investimento supervisionado por tribunal. A mudança de propriedade apoia a continuidade das operações de filamentos especializados da Perlon e pode alterar as opções de fornecimento para clientes que dependem de qualidade consistente e acordos de fornecimento de longo prazo.
- Junho de 2025: A Nova Capital Management concluiu a aquisição da Shakespeare Company LLC da Jadex Inc. em 12 de junho de 2025. A transação reposicionou a Shakespeare sob nova propriedade, permitindo um foco mais nítido em seu portfólio de materiais de engenharia e nas decisões operacionais que influenciam o fornecimento de monofilamento para a pesca e usos finais relacionados.
- Fevereiro de 2024: A The Filament Company abriu uma nova fábrica em Goa, Índia, após adquirir a Shaun Filaments, expandindo a capacidade local de produção de monofilamento de nylon. A presença adicional fortalece a disponibilidade regional de fornecimento para conversores indianos de têxteis técnicos e equipamentos de pesca e reduz os prazos de entrega em comparação com filamentos importados.


Mercado de Monofilamento de Nylon Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado inclui a receita gerada pela venda de monofilamento de nylon como uma fibra única de nylon extrudada, utilizada em usos finais como equipamentos de pesca, cordas, tecidos industriais e automotivos, e usos selecionados de consumo e médicos.
Exclusões de escopo: Os itens excluídos incluem fios multifilamento e vendas de tecidos tecidos que não são vendidos como monofilamento de nylon.
Visão geral da segmentação
- Por Tipo de Co-polímero
- Nylon 6
- Nylon 66
- Outros Tipos (Nylon 610, 612, MXD6, Base Biológica)
- Por Aplicação
- Redes de Pesca
- Médico (suturas, cateteres)
- Tecidos Automotivos
- Bens de Consumo (escovas de dentes, cordas de raquete)
- Cordas Trançadas
- Outras Aplicações (Embalagens Alimentares, Vestuário Desportivo, etc.)
- Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Resto do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com o mapeamento de onde o monofilamento de nylon é produzido, comercializado e consumido, alinhando depois esse mapa com os principais grupos de demanda de uso final. Recorremos a referências estatísticas e técnicas públicas, como dados de comércio da UN Comtrade, resumos de tarifas e importações da US International Trade Commission, tabelas industriais e comerciais do Eurostat, e indicadores de pesca e aquicultura da FAO que sinalizam a demanda por redes e linhas.
No que diz respeito à oferta e ao produto, também utilizamos fontes como notas de contexto de materiais do USGS, bibliotecas de patentes do USPTO e outras para orientação de aplicação e resina, e periódicos revisados por pares sobre polímeros e têxteis para entender graus típicos, requisitos de desempenho e padrões de substituição. Relatórios anuais de empresas, apresentações a investidores e imprensa setorial respeitável foram usados para verificar adições de capacidade, comentários sobre utilização de plantas e narrativas de demanda regional. Também utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, e para verificações de importação e exportação no nível de embarque quando isso ajudou a resolver lacunas. As fontes listadas aqui são ilustrativas, e utilizamos outras referências públicas e pagas durante a coleta e validação de dados.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar o que é contabilizado como monofilamento de nylon em transações reais, e depois confirmar como os volumes e preços variam por grau e aplicação. Conversamos com uma combinação de produtores de resina e filamentos, conversores, distribuidores e grandes usuários finais em importantes regiões consumidoras, para que variáveis ausentes da pesquisa documental pudessem ser preenchidas e depois verificadas cruzadamente. Quando as informações eram divergentes, fizemos acompanhamento para reconciliar diferenças em unidades (denier, diâmetro e formatos de bobina), prazos contratuais e convenções de preços regionais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 16% | APAC: 42% |
| Nível médio: 56% | Líderes funcionais/de unidade: 27% | EMEA: 33% |
| Participantes menores: 16% | Gerentes: 57% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma combinação top-down e bottom-up, em que a visão top-down reconstrói a demanda usando sinais de atividade de uso final e contexto de comércio e produção, e depois os totais são testados usando consolidações seletivas de fornecedores e verificações de preço multiplicado pelo volume. Na prática, primeiro ancoramos a demanda usando indicadores como atividade de pesca e aquicultura (uso de redes e linhas), tendências de produção têxtil industrial, produção automotiva e intensidade de uso de tecidos, e fluxos comerciais observados para categorias relacionadas a filamentos de nylon, que são então convertidos em uma visão de valor usando preços típicos em nível de aplicação.
Para manter o modelo fundamentado, algumas entradas-chave foram tratadas como alavancas ajustáveis, incluindo o mix de consumo regional por uso final, a progressão do preço médio de venda por grau (nylon 6 versus nylon 66 e outros copolímeros), faixas de diâmetro e denier vinculadas a aplicações, e a parcela da demanda atendida por importações versus produção local. As previsões foram derivadas por meio de análise de cenários apoiada por suavização de séries temporais de curto prazo, em que os principais direcionadores macro (produção industrial, montagem de veículos e atividade pesqueira) foram testados sob estresse em relação às orientações de entrevistas sobre utilização de capacidade e ciclos de preços. Quando a visibilidade de receita no nível da empresa era limitada, as lacunas foram tratadas por meio de benchmarks regionais e verificações no nível do conversor, seguidas de uma etapa de ajuste para que os totais permanecessem consistentes com a lógica do conjunto de demanda.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas passagens que comparam os totais modelados com sinais independentes, como direção do comércio, tendências de preços de resina e filamento, e cronogramas de mudança de capacidade divulgados publicamente. Os valores discrepantes foram revisados no nível regional e de aplicação, e quando as variações não podiam ser explicadas por conversões de unidades ou prazos, recontatamos especialistas para confirmar premissas e corrigir classificações incorretas.
Antes da aprovação final, o modelo e a narrativa passam por uma sequência de revisão de analistas que verifica a integridade aritmética, a consistência das premissas e se os intervalos finais estão alinhados com o comportamento de mercado observado. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos importantes, como abertura e fechamento de plantas, movimentos acentuados de preços de matérias-primas, ou mudanças regulatórias que afetam as fibras sintéticas. Imediatamente antes da entrega, uma passagem final de atualização é concluída para que os clientes recebam a visão mais recente disponível naquele momento.
Tamanho do mercado de monofilamento de nylon da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para monofilamento de nylon podem parecer diferentes mesmo quando o rótulo do tema parece idêntico, porque a forma de produto contabilizada, o mapeamento de uso final e as etapas de conversão de preço nem sempre estão alinhados. As maiores variações tendem a aparecer quando categorias adjacentes são incluídas, ou quando uma única curva de preço global é usada sem verificar o momento dos contratos regionais.
Tecidos técnicos tecidos e redes acabadas estão fora do escopo da Mordor Intelligence para este mercado, o que é uma das razões pelas quais alguns totais publicados aparecem mais altos ao contabilizarem o valor do tecido a jusante em vez da receita de monofilamento na etapa de filamento.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,82 bilhão de USD (2026) | |
| Consultoria Global A | 1,50 bilhão de USD (2024) | Usa um ano-base anterior e uma definição mais ampla que parece misturar monofilamento com alguns produtos acabados de pesca e têxteis industriais, e a conversão de valor não está claramente vinculada aos preços contratuais regionais. |
| Portal do Setor B | 1,80 bilhão de USD (2025) | Depende fortemente de um único preço médio global e não especifica claramente como os graus de nylon 6 versus nylon 66 e outros copolímeros são ponderados, o que pode alterar os totais quando o mix de grau varia por região. |
A variação na tabela decorre principalmente do que é contabilizado como receita de filamento a montante versus valor do produto a jusante, seguido de como o preço é convertido entre regiões e graus. Ao manter o modelo rastreável a sinais de demanda de uso final, progressão realista de preços e conversões de unidades repetíveis, podemos explicar o número passo a passo e ajustá-lo de forma limpa quando surgem novas capacidades ou mudanças comerciais.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Monofilamento de Nylon?
Atingiu USD 1,82 bilhão em 2026 e prevê-se que alcance USD 2,31 bilhões até 2031 sob um CAGR de 4,97%.
Qual é a geografia que apresenta o crescimento mais rápido na demanda de monofilamento de nylon?
A América do Norte está projetada para expandir a um CAGR de 5,55% no período 2026-2031, à medida que o aligerramento de veículos elétricos e os dispositivos médicos escalam.
Por que o Nylon 6 detém a maior participação entre os tipos de co-polímero?
A infraestrutura de caprolactama estabelecida e a produção eficiente em termos de custo conferem ao Nylon 6 uma participação de 64,62% nas utilizações de alto volume, como as redes de pesca.
Qual segmento de aplicação está definido para superar os demais?
Os usos médicos, em particular as suturas cirúrgicas, estão avançando a um CAGR de 6,42% graças à biocompatibilidade e à tolerância à esterilização do nylon.
Página atualizada pela última vez em:



