
Tamanho e Participação do Mercado de Fibra Sintética de Poliéster (PSF)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
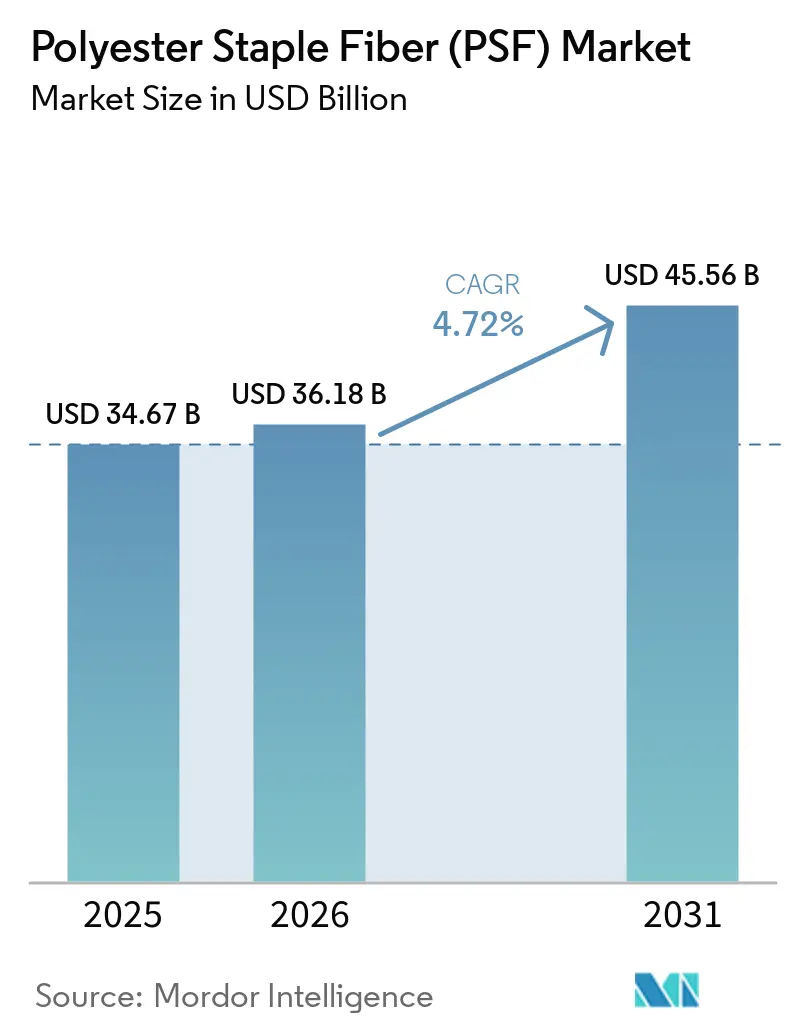
| Tamanho do Mercado (2026) | 36.18 Bilhões de dólares |
| Tamanho do Mercado (2031) | 45.56 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.72 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
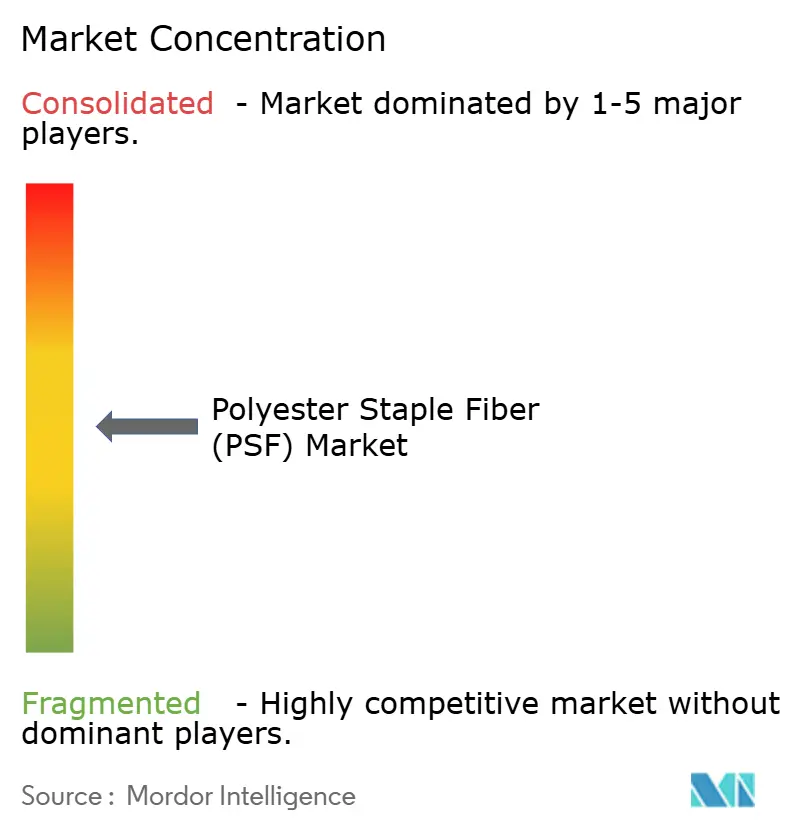
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fibra Sintética de Poliéster (PSF) por Mordor Intelligence
Espera-se que o tamanho do Mercado de Fibra Sintética de Poliéster aumente de USD 34,67 bilhões em 2025 para USD 36,18 bilhões em 2026 e atinja USD 45,56 bilhões até 2031, crescendo a um CAGR de 4,72% ao longo de 2026-2031. As vantagens de custo-desempenho em relação ao algodão, a demanda crescente por produtos de higiene não tecidos e uma acelerada transição para componentes acústicos automotivos leves continuam a reforçar o argumento econômico para a PSF. Os volumes reciclados estão escalando, mas permanecem limitados pela disponibilidade de matéria-prima, mantendo a fibra virgem dominante mesmo enquanto marcas globais se comprometem com metas de circularidade. As cadeias integradas de PTA a fibra da Ásia-Pacífico ancoram a liderança de custo global, mas as regulamentações ambientais na Europa e na América do Norte estão remodelando os fluxos comerciais em direção a grades produzidos localmente, com baixa liberação de microfibras e quimicamente reciclados. A intensidade competitiva está aumentando à medida que os principais produtores chineses, a Reliance Industries e os recicladores integrados expandem a capacidade e avançam para segmentos especializados.
Principais Conclusões do Relatório
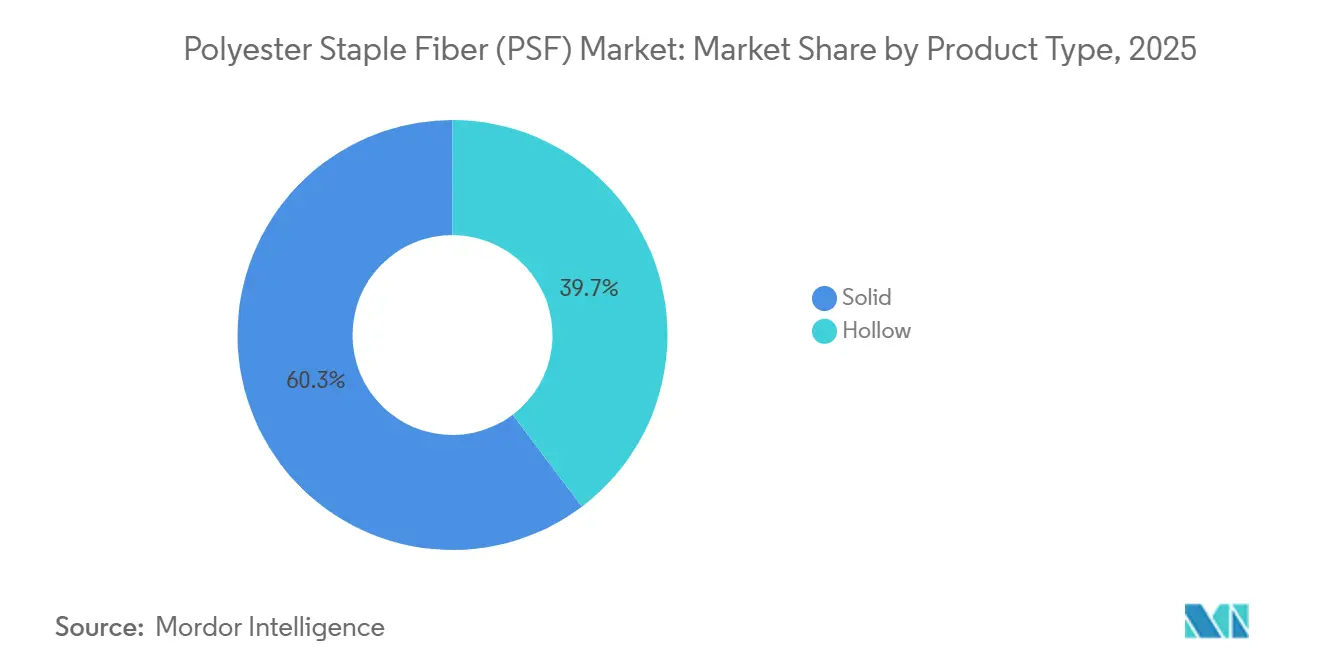
- Por tipo de produto, as fibras sólidas detinham 60,28% da participação do mercado de fibra sintética de poliéster em 2025, enquanto as fibras ocas têm previsão de expansão a um CAGR de 5,86% até 2031.
- Por origem, os grades virgens representavam 63,44% do tamanho do mercado de fibra sintética de poliéster em 2025; os grades reciclados são o segmento de crescimento mais rápido, com um CAGR de 4,92% entre 2026-2031.
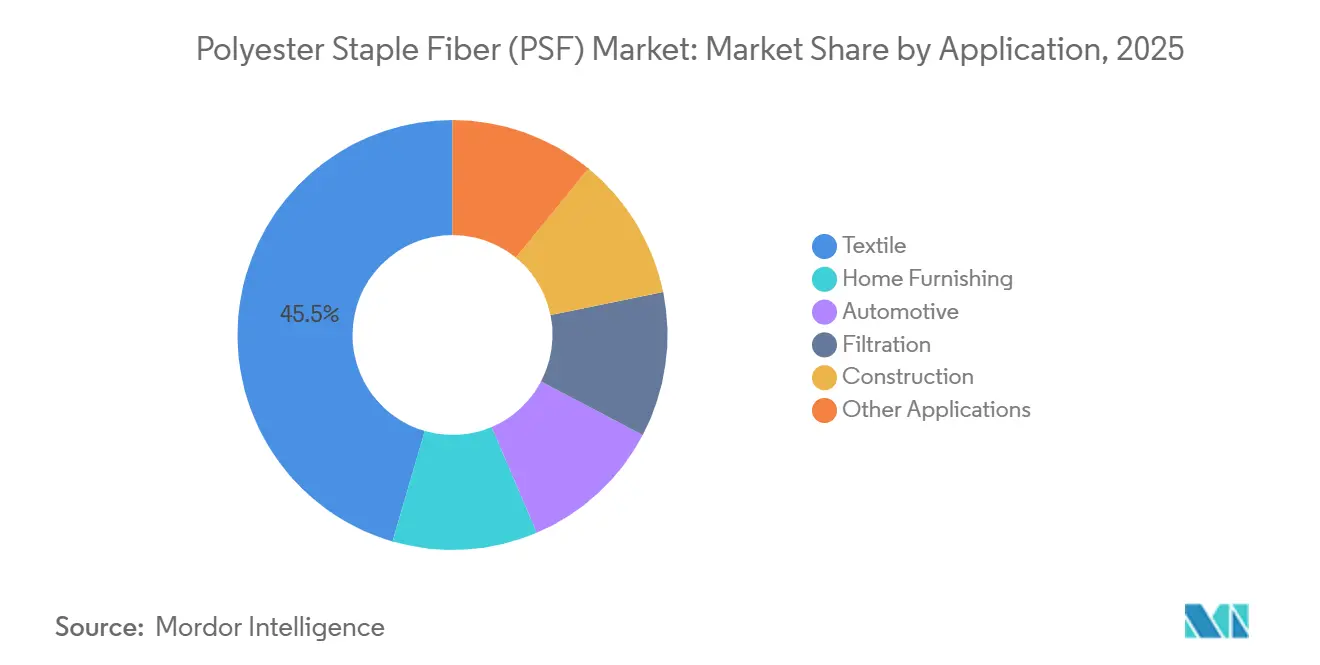
- Por aplicação, os têxteis dominaram com uma participação de 45,51% em 2025; os usos automotivos têm projeção de crescimento a um CAGR de 5,35% até 2031.
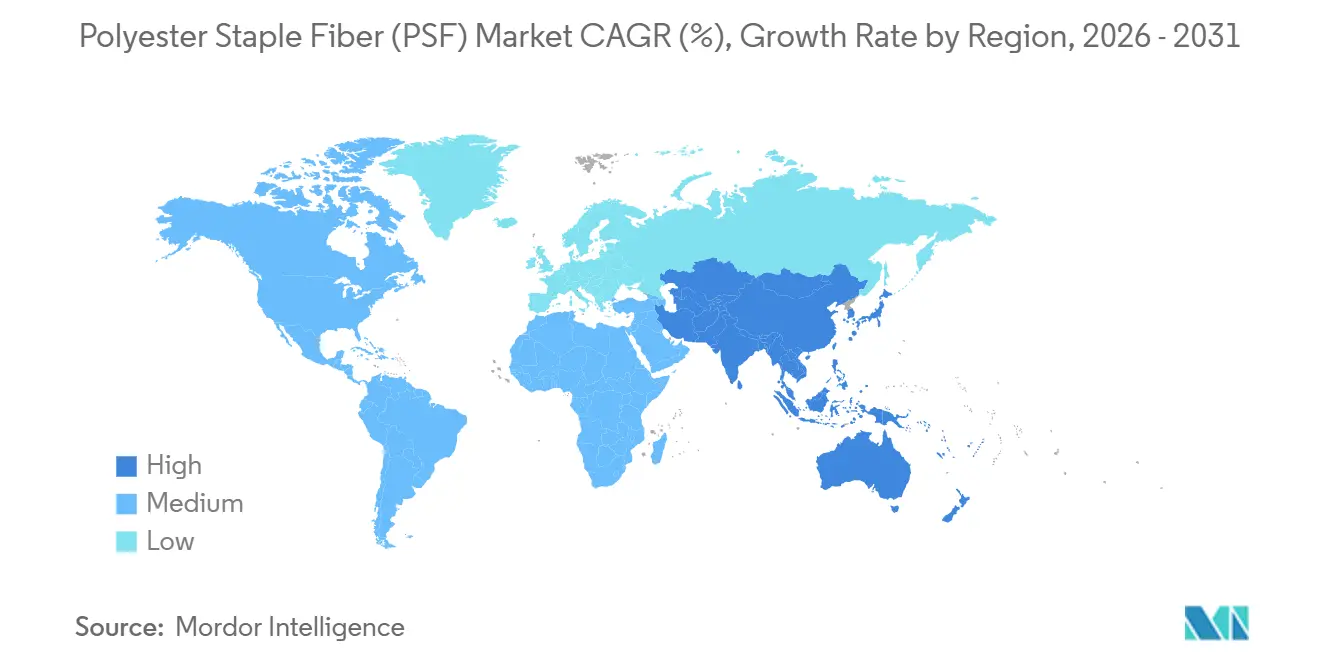
- Por geografia, a Ásia-Pacífico comandou 73,65% do volume global em 2025 e deve registrar o maior CAGR regional de 5,44% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da demanda por PSF reciclada de marcas de moda rápida | +1.2% | Global, concentrado na Europa, América do Norte e cadeias de fornecimento de marcas da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão da capacidade de higiene não tecida no Sudeste Asiático | +0.9% | Núcleo da ASEAN (Vietnã, Indonésia, Tailândia), transbordamento para o Sul da Ásia | Curto prazo (≤ 2 anos) |
| Substituição do algodão pelo poliéster em meio à volatilidade do preço do algodão bruto | +0.8% | Global, agudo nos polos têxteis do Sul da Ásia e da China | Médio prazo (2-4 anos) |
| Componentes NVH leves e de baixo ruído impulsionam o uso de PSF automotiva | +0.7% | América do Norte, Europa, clusters de fabricação de veículos elétricos na China | Longo prazo (≥ 4 anos) |
| Crescimento rápido de painéis de concreto impressos em 3D reforçados com fibra | +0.3% | Mercados de construção da América do Norte, Europa e Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda por PSF Reciclada de Marcas de Moda Rápida
Os compromissos das marcas para aumentar o conteúdo reciclado estão agora se consolidando em contratos plurianuais, com os preços da rPSF situando-se acima da fibra virgem[1]. A H&M, atingindo o poliéster reciclado em 2024, apoiou a Syre com um investimento para escalar a reciclagem química. Far Eastern Group expandiu sua capacidade de rPET, mas com a maior parte de seus insumos reciclados provenientes de garrafas, enfrenta maior concorrência do setor de embalagens pela matéria-prima. A colaboração da Indorama com a Jiaren Chemical está definida para introduzir capacidade adicional para o processamento têxtil a têxtil, sublinhando a crescente importância da despolimerização na obtenção de um sistema de ciclo fechado. Enquanto isso, as novas diretrizes da ZDHC em 2024 reforçam os controles sobre águas residuais e produtos químicos, criando desafios de capital mais elevados para recicladores menores e favorecendo a consolidação do mercado entre os players integrados.
Expansão da Capacidade de Higiene Não Tecida no Sudeste Asiático
Os investimentos em não tecidos estão migrando da China costeira para o Vietnã, Indonésia e Tailândia, impulsionados por menores custos de mão de obra, corredores comerciais preferenciais e crescente penetração regional de fraldas[2]. A produção tailandesa de fibras artificiais registrou crescimento em 2024. Enquanto isso, a linha melt-direct de zero COV de referência da Sinopec Yizheng está estabelecendo o padrão para novas plantas na ASEAN. Dados da EDANA e da INDA destacam que os não tecidos de higiene agora representam uma parcela significativa do volume global. Além disso, a resistência à tração e a absorção da PSF a tornam a fibra preferida tanto para as camadas de núcleo quanto de aquisição. Com o mercado de fraldas da Índia em ascensão, o consumo local é impulsionado, abrindo caminho para expansões de capacidade de dois dígitos até 2027. Além disso, as economias logísticas decorrentes da eliminação de exportações de longa distância melhoram a viabilidade econômica dos projetos, consolidando a posição da ASEAN como o polo emergente de PSF para higiene.
Substituição do Algodão pelo Poliéster em Meio à Volatilidade do Preço do Algodão Bruto
Em 2023, a participação de mercado do algodão recuou, enquanto o poliéster dominou com uma participação expressiva da produção global de fibras. Perturbações na colheita relacionadas ao clima e estoques em declínio levaram a picos de preços, comprimindo as margens dos fiandeiros e acelerando a transição do setor para misturas ricas em poliéster pela sua previsibilidade de custos. O esquema de Incentivo Vinculado à Produção da Índia está agora apoiando a capacidade de fibras artificiais, acelerando a mudança para a Fibra Sintética de Poliéster (PSF) tanto na fiação quanto na tecelagem. A superior recuperação de umidade e estabilidade dimensional do poliéster o tornam a escolha preferida para têxteis técnicos, superando o algodão. Com a expansão dos complexos integrados de PTA-MEG, o custo unitário do poliéster está em trajetória descendente, ampliando ainda mais a disparidade de preços e solidificando sua dominância tanto em vestuário quanto em têxteis para o lar.
Componentes NVH Leves e de Baixo Ruído Impulsionam o Uso de PSF Automotiva
A PSF oca está ajudando os fabricantes de automóveis a alcançar tanto o silêncio na cabine quanto a redução de peso. Esses núcleos de ar reduzem a densidade, diminuindo significativamente a massa, e atingem coeficientes de redução de ruído acima de 0,6 na faixa de 500 a 2.000 Hz. Em veículos elétricos, cada quilograma economizado não apenas estende a autonomia, mas também compensa os custos das baterias. A Hailide, fornecedora chinesa com participação global significativa em tecido de corda para pneus, está usando certificações de OEM para promover seus grades ocos para NVH. Suas variantes de baixo ponto de fusão permitem a termoformagem rápida de compósitos interiores em menos de 60 segundos, adequando-se perfeitamente aos ciclos de produção acelerados de veículos elétricos. Com a adoção sustentada de veículos elétricos nos EUA, na Europa e na China, há uma demanda constante por grades de PSF de alto desempenho.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Oscilações de preços de matérias-primas vinculadas à volatilidade do petróleo bruto | -0.9% | Global, agudo em regiões dependentes de importações (Europa, Sudeste Asiático) | Curto prazo (≤ 2 anos) |
| Direitos antidumping sobre PSF nos Estados Unidos e na UE | -0.5% | América do Norte, Europa; afeta exportadores na China, Índia e Vietnã | Médio prazo (2-4 anos) |
| Legislação da UE mais rígida sobre liberação de microplásticos | -0.4% | Europa, com transbordamento de conformidade para marcas globais que abastecem têxteis destinados à UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Oscilações de Preços de Matérias-Primas Vinculadas à Volatilidade do Petróleo Bruto
Em 2025, à medida que os custos do paraxileno vinculados ao petróleo bruto subiram mais rapidamente do que os preços das fibras, as margens de PTA e MEG sofreram um forte impacto. Isso levou ao fechamento de várias unidades de PTA na China. A Europa e a ASEAN, ambas fortemente dependentes de importações, enfrentaram preços de matéria-prima mais elevados em comparação com as refinarias integradas da China. Essa disparidade não apenas diminuiu sua competitividade, mas também acelerou uma onda de racionalização. Em resposta às dinâmicas de mercado em mudança, a Indorama fechou sua planta de PTA no Canadá, e a Alpek pausou suas operações de rPET em Cedar Creek, ambas as ações tomadas quando os spreads de lucro tornaram-se negativos. Embora o Ministério da Indústria da China tenha defendido a disciplina de capacidade, o cenário global conta uma história diferente: com uma capacidade nominal significativa para PET, um excesso de oferta estrutural paira sobre o setor. Além disso, a natureza errática dos custos de matéria-prima lança uma sombra sobre os contratos de longo prazo, complicando a visibilidade do planejamento de capital em toda a cadeia de PSF.
Direitos Antidumping sobre PSF nos Estados Unidos e na UE
Os direitos dos EUA sobre importações de PSF da China e da Índia estão desviando os compradores dessas fontes asiáticas de baixo custo. Em vez disso, estão recorrendo a fornecedores regionais ou optando por alternativas mais caras. Enquanto isso, a Comissão Europeia está investigando as importações de PET vietnamitas, e há a possibilidade de que as tarifas sejam estendidas à fibra sintética. Tal medida perturbaria os atuais canais de reexportação que têm contornado as taxas chinesas. Os exportadores estão agora em uma encruzilhada, deliberando se devem investir na produção local ou absorver as perdas decorrentes das tarifas. Notavelmente, os gigantes do setor Reliance e Indorama estão fazendo movimentos estratégicos, expandindo sua presença na América do Norte e na Europa. Além disso, há uma mudança perceptível: mais fibra chinesa está agora chegando à África e à América Latina. Esses mercados, no entanto, trazem seus próprios desafios, com menor poder de compra e diferentes níveis de especificação. À medida que as fricções comerciais se intensificam, não estão apenas aumentando os riscos de estoque, mas também complicando as estratégias globais de abastecimento para os conversores a jusante.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Fibra Oca Ganha Tração em Mobilidade e IsolamentoEm 2025, a Fibra Sintética de Poliéster (PSF) sólida detinha uma participação de 60,28% do mercado, impulsionada principalmente por suas aplicações em vestuário, artigos para o lar e não tecidos de higiene, onde sua tenacidade e solidez de cor são altamente valorizadas. As fibras sólidas, conhecidas por sua resistência ao pilling e à compressão prolongada, registraram demanda sustentada em tecidos mistos de poliéster-algodão e estofamentos, superando seus equivalentes naturais. Enquanto isso, os tipos ocos estão crescendo a um CAGR de 5,86%, impulsionados por montadoras, marcas de vestuário para atividades ao ar livre e fornecedores de isolamento que priorizam a redução de peso e a eficiência térmica. Estudos acadêmicos destacam a condutividade térmica do poliéster oco em aproximadamente 0,04 W/m·K, equivalente à da fibra de vidro, mas sem as desvantagens de irritação cutânea e retenção de umidade. As montadoras (OEMs) automotivas estão recorrendo a variantes ocas de fibra de baixo ponto de fusão para compósitos de painéis de porta, permitindo a termoformagem a vácuo rápida e alinhando-se às metas de produção de veículos elétricos. No setor de construção, as mantas ocas estão ganhando espaço, oferecendo vantagens como maior facilidade de manuseio e resistência ao mofo em relação à lã mineral tradicional. Com o avanço das plataformas de veículos elétricos e os padrões de construção sustentável, o apelo da PSF oca está destinado a crescer significativamente, mesmo que a fibra sólida mantenha sua liderança em volume até 2031.


Por Origem:
Os Volumes Reciclados Crescem Apesar dos Gargalos de Matéria-PrimaEm 2025, a PSF virgem comandou uma participação de 63,44% do mercado de Fibra Sintética de Poliéster, aproveitando os megacomplexos da China que se beneficiam de PTA e MEG integrados, garantindo custos de conversão incomparáveis. Embora em menor escala, as variantes recicladas estão crescendo a um CAGR de 4,92% à medida que as marcas asseguram contratos de fornecimento de longo prazo para cumprir as metas de sustentabilidade de 2030. Notavelmente, o rPET derivado de garrafas representa a maioria dos insumos, criando tensão com o setor de bebidas. Essa dinâmica levou os prêmios spot de rPET na Europa e na América do Norte a superar os de seus equivalentes virgens. Enquanto isso, as iniciativas de despolimerização química estão se esforçando para reduzir a dependência de garrafas, aproveitando os resíduos têxteis. No entanto, seu progresso é dificultado por despesas de capital significativas e pela natureza fluida dos protocolos de certificação. A PSF mista, que combina fluxos virgens e reciclados, serve como intermediária de custo-benefício. Isso é particularmente atraente para marcas de vestuário de médio porte, onde os consumidores apreciam os rótulos de sustentabilidade, mas hesitam em pagar prêmios de preço integrais. Olhando para o futuro, embora a fibra virgem permaneça a preferida para segmentos centrados em desempenho, os grades reciclados estão capturando progressivamente uma parcela maior dos gastos dos consumidores, impulsionados por crescentes pressões regulatórias e de reputação.
Por Aplicação:
O Setor Automotivo Supera uma Base Têxtil em MaturaçãoEm 2025, os têxteis representaram uma participação de 45,51% da receita, mas seu crescimento de volume está desacelerando devido a um mercado de vestuário saturado e ao aumento dos custos de conformidade decorrentes das regulamentações da UE sobre microplásticos. Em contraste, o setor automotivo está definido para liderar com um crescimento de CAGR de 5,35%, impulsionado pelas vendas globais de veículos elétricos ultrapassando um limiar notável e por novas e rigorosas regulamentações de ruído interno. Os grades de PSF ocos e de baixo ponto de fusão, conhecidos por seu amortecimento acústico e rápida termoformabilidade, estão substituindo espumas de vidro e PU mais pesadas. Na filtração, os não tecidos de poliéster estão alcançando altas taxas de captura para PM2,5 com quedas de pressão aceitáveis, ganhando participação de mercado em relação às mídias tradicionais de celulose e vidro. Graças aos esforços de estímulo à infraestrutura na Ásia e no Oriente Médio, as aplicações de construção como geotêxteis e concreto impresso em 3D reforçado com fibra estão em ascensão. Embora nichos como cordas, cordoalha e fios especiais sejam menores, permanecem significativos devido à resistência à abrasão e à estabilidade UV inerentes ao poliéster. Como resultado, o setor automotivo se destaca como o principal motor de crescimento, proporcionando um amortecedor contra os desafios enfrentados pelo setor têxtil.

Análise Geográfica
Mercado de Fibra de Poliéster Estável (PSF) na APAC
A Ásia-Pacífico consolidou 73,65% de participação de mercado em 2025 e está no caminho certo para um CAGR de 5,44% até 2031. A capacidade de poliéster da China solidifica a liderança de custo da região. No entanto, com as margens de PTA se comprimindo em 2025, o governo interveio com medidas "anti-involução" para evitar a superconstrução. Na Índia, impulsionada pelos Incentivos Vinculados à Produção e pelos megaparques MITRA, a adição de linhas de fiação de fibras artificiais está projetada para elevar o tamanho do mercado de Fibra de Poliéster Estável do país ao longo do período de previsão. Enquanto isso, Tailândia, Vietnã e Indonésia estão capitalizando investimentos em higiene não tecida, migrando da China, de preços mais elevados. Elas se beneficiam de tarifas de energia mais baixas e corredores comerciais com a ASEAN-EUA/UE, garantindo uma absorção robusta. Japão e Coreia do Sul estão se concentrando em fibras de alto desempenho, como evidenciado pelo investimento de capital da Toray na Coreia, sinalizando uma transição em direção a graus de carbono e aramida de margem premium em detrimento do PSF de commodities.
Mercado de Fibra de Poliéster Estável (PSF) na América do Norte e Europa
A América do Norte, sob o guarda-chuva protetor de medidas antidumping, está reformulando sua cadeia de suprimentos. Embora esses escudos fortaleçam os produtores domésticos, eles também criam uma dependência, exigindo importações de PET anualmente para atender à demanda. Em um movimento estratégico, a Reliance Industries e a Indorama lançaram programas de desgargalamento nos EUA, com o objetivo de aproveitar a substituição de importações induzida por tarifas. Do outro lado do Atlântico, a Europa enfrenta o aperto das regulamentações ambientais. Com a legislação sobre microplásticos impulsionando os compradores em direção a graus de baixa liberação de fibras e inovações em reciclagem, os produtores locais enfrentam pressões decorrentes dos custos de energia em alta. No entanto, a revitalização da linha de PET Wilton da Alpek, com adição de capacidade, permanece em situação delicada devido às flutuações nos preços do paraxileno.
Mercado de Fibra de Poliéster Estável (PSF) na América do Sul e MEA
Embora a América do Sul e as regiões combinadas do Oriente Médio e África representem uma pequena parcela do volume global, os crescentes pipelines de infraestrutura e as tendências demográficas sugerem um potencial de crescimento acima da média. Na Arábia Saudita, o NEOM está preparando o terreno e, em Dubai, os códigos de construção com impressão 3D estão gerando uma demanda inicial por concreto reforçado com PSF. O Brasil, em uma mudança estratégica, está recorrendo a misturas de poliéster para se proteger contra a volatilidade do algodão, um movimento ainda mais apoiado por uma moeda depreciada que aumenta sua competitividade nas exportações. Apesar de ficarem atrás no consumo per capita de fibras, essas regiões emergentes estão testemunhando uma valorização de vários anos, impulsionada por estímulos fiscais e urbanização.

Análise da cadeia de valor
A cadeia de valor da PSF começa a montante com as matérias-primas petroquímicas, onde aromáticos e glicóis derivados do petróleo são convertidos por meio do paraxileno (PX) em ácido tereftálico purificado (PTA) e monoetilenoglicol (MEG), sendo então polimerizados em PET e fiados em fibra descontínua por meio de fiação por fusão (fiação direta/melt-direct) ou a partir de chips. Grandes produtores verticalmente integrados (por exemplo, Reliance Industries, Indorama Ventures e SINOPEC Yizheng Chemical Fibre) gerenciam o risco de custo e suprimento ao conectar PTA-MEG-PET às linhas de fibra, enquanto fiandeiros não integrados dependem de PTA/MEG comprados no mercado e geralmente enfrentam pressão sobre as margens quando os spreads se estreitam. A intensidade energética, a volatilidade das matérias-primas ligada ao petróleo bruto e a racionalização periódica de capacidade nas etapas de PTA e polímero podem se transmitir rapidamente aos preços e à disponibilidade de PSF.
A PSF reciclada segue um fluxo paralelo de matérias-primas, liderado por flocos de rPET derivados de garrafas e cada vez mais apoiado por iniciativas de reciclagem têxtil-para-têxtil que utilizam a despolimerização para criar intermediários de PET reciclado destinados à fiação de fibras. A coleta, triagem, lavagem e descontaminação definem o teto de qualidade da rPSF, e os requisitos de certificação e rastreabilidade influenciam a qualificação de fornecedores para os canais de marcas e têxteis técnicos. A jusante, a PSF passa por comerciantes e distribuidores e, em seguida, por conversores nos setores de têxteis, não tecidos (higiene e médico), NVH automotivo, filtração e construção, onde fibras de baixa liberação de partículas, baixo VOC, fibras ligantes e variantes ocas/de baixo ponto de fusão levam os produtores a portfólios mais projetados e a vínculos de serviço técnico mais estreitos com OEMs e produtores de tecidos ou não tecidos.
Cenário Competitivo
O mercado de fibra sintética de poliéster (PSF) é moderadamente fragmentado. Fiandeiros menores e não integrados diferenciam-se cada vez mais por meio de misturas de PSF de base biológica ou por tolling contratual para grades ocos especializados, mas os crescentes custos de pesquisa e desenvolvimento e de conformidade estão comprimindo as margens. A digitalização — controles de processo baseados em IA e manutenção preditiva — oferece vantagens adicionais de escala para os grandes players, ampliando a lacuna de produtividade. A longo prazo, o poder de mercado gravita em direção a cadeias integradas com matéria-prima cativa, tecnologias de reciclagem e portfólios especializados que satisfazem as especificações acústicas dos OEMs ou os limites de microplásticos da UE. Essa convergência prepara o terreno para fusões e aquisições à medida que ativos menores se consolidam sob balanços patrimoniais maiores, capazes de financiar plantas de reciclagem greenfield, linhas melt-direct e pesquisa e desenvolvimento avançados.
Líderes do Setor de Fibra Sintética de Poliéster (PSF)
-
Indorama Corporation
-
Reliance Industries Limited
-
SINOPEC YIZHENG CHEMICAL FIBRE LIMITED
-
TORAY INDUSTRIES, INC.
-
Alpek
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fibra Sintética de Poliéster (PSF)
- Alpek
- Barnet
- Bombay Dyeing
- BoReTech Environmental Engineering Co., Ltd.
- Diyou Fibre (M) Sdn Bhd
- Far Eastern Group
- Hang Zhou Benma Chemfibre and Spinning Co.,Ltd.
- Huvis Corp
- Indorama Corporation
- Komal Fibres
- Nirmal Fibres (P) Ltd.
- Reliance Industries Limited
- Sanfame Group
- Shubhalakshmi
- SINOPEC YIZHENG CHEMICAL FIBRE LIMITED
- Thai polyester Co., Ltd.
- Tongkun Holding Group
- TORAY INDUSTRIES, INC.
- XINDA

Oportunidades de mercado e perspectivas futuras
O espaço em branco está concentrado em rPSF e fibras especiais que atendem simultaneamente às necessidades de conformidade e desempenho, especialmente graus de baixa liberação de partículas para cadeias de suprimento destinadas à UE, fibras projetadas para não tecidos de higiene e variantes ocas ou de baixo ponto de fusão para peças automotivas de NVH que exigem termoformagem rápida. Movimentos de investimento e de plataforma em 2026 também mostram para onde os produtores estão direcionando capital: a USFibers garantiu investimento estratégico da Glisco Partners e da Orion Infrastructure Capital para expandir a capacidade de poliéster reciclado e soluções de fibras projetadas, e a Hengyi Petrochemical divulgou planos para uma fábrica de materiais intermediários de poliéster reciclado de 1 bilhão de CNY em Jingzhou, Hubei, projetada para usar resíduos têxteis e reduzir a dependência de matéria-prima de garrafas.
A dinâmica de comércio regional e regionalização acrescenta outro conjunto de oportunidades de curto prazo para produtores e conversores que conseguem qualificar rotas de fornecimento alternativas ou localizar a produção sob restrições tarifárias e logísticas. A Administração Geral das Alfândegas da China relatou um aumento de 16,5% ano a ano nas exportações de PSF em abril de 2026, o que indica uma intensidade de exportação mais forte e aumenta a necessidade de os compradores a jusante gerenciarem a diversificação de fornecedores, especificações e prazos de entrega. No sul da Ásia, adições lideradas por projetos nos ecossistemas de têxteis e fibras sintéticas reforçam a demanda por PSF: a Modern Syntex firmou acordo com a Bangladesh Economic Zones Authority para avançar com a aquisição de terras em Mirsarai (Chittagong), visando a expansão para a produção de fio e fibra de poliéster de maior valor.
Recent Industry Developments in Mercado de Fibra Sintética de Poliéster (PSF)
- Maio de 2026: a USFibers garantiu investimento estratégico da Glisco Partners e da Orion Infrastructure Capital para expandir a capacidade de poliéster reciclado e soluções de fibras projetadas. O financiamento apoia produção adicional e expansão de capacidade voltadas para aplicações de fibra de maior valor, nas quais a qualificação de matéria-prima reciclada e as especificações de desempenho são centrais para as decisões de compra dos clientes.
- Novembro de 2025: a Indorama Ventures Fibers e a Jiaren Chemical Recycling formaram uma joint venture para avançar na circularidade têxtil-para-têxtil, com meta de 100.000 toneladas por ano de capacidade de fiação de PET reciclado a partir de têxteis. O acordo visa aliviar uma restrição-chave para a rPSF, a disponibilidade limitada de flocos de garrafas, ao construir uma rota para que resíduos têxteis se tornem matéria-prima de grau fibra.
- Abril de 2024: a Sinopec Yizheng Chemical Fibre inaugurou um projeto de PTA de 3 milhões de toneladas por ano em Jiangsu. A ampliação de escala apoia a integração a montante e a segurança de matéria-prima para a produção a jusante de poliéster e PSF, com implicações para a competitividade de custos regional e a estabilidade de suprimento.


Mercado de Fibra Sintética de Poliéster (PSF) Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas geradas pela fibra sintética de poliéster (PSF) vendida para cadeias de fornecimento de uso final, onde a PSF é utilizada como insumo de fibra bruta, incluindo PSF virgem e reciclada, nas geografias cobertas.
Exclusões de escopo: As exclusões incluem o valor de produtos acabados têxteis e não tecidos a jusante, bem como qualquer dupla contagem de transferências internas quando a PSF é convertida em fio, tecido ou produtos finais.
Visão Geral da Segmentação
- Por Tipo de Produto
- Sólida
- Oca
- Por Origem
- Virgem
- Mista
- Reciclada
- Por Aplicação
- Têxtil
- Mobiliário Doméstico
- Automotivo
- Filtração
- Construção
- Outras Aplicações
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com o mapeamento da cadeia de valor da PSF, desde as matérias-primas (resina PET e flocos de PET reciclado) até a produção de fibras e os fluxos comerciais. Para o dimensionamento do comércio por código SH, utilizamos o UN Comtrade, e para a direção de importação e exportação específica dos EUA, consultamos o USITC DataWeb. Para o contexto da UE, o Eurostat foi utilizado para triangular indicadores comerciais e industriais, enquanto os sinais de custo de energia da Agência Internacional de Energia foram usados para interpretar a economia de conversão no processamento de polímeros. Também consultamos bases de dados de patentes para obter sinais direcionais sobre o uso de fibras recicladas e mudanças de processos.
Em seguida, utilizamos registros de empresas, apresentações para investidores e publicações especializadas confiáveis para compreender adições de capacidade, encerramentos e narrativas de utilização, uma vez que a oferta de PSF tende a se mover em grandes incrementos de capacidade de plantas. Quando o contexto financeiro em nível de empresa era difícil de localizar, utilizamos seletivamente uma assinatura paga de dados financeiros e inteligência empresarial e, em casos limitados, consultamos dados de importação e exportação em nível de remessa para verificar os maiores corredores comerciais. As fontes listadas acima são ilustrativas e não exaustivas, e referências públicas adicionais foram utilizadas para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas de Campo
Discussões primárias foram realizadas com produtores, distribuidores e grandes usuários finais de PSF, incluindo fiandeiros têxteis, conversores de não tecidos e fornecedores de interiores automotivos, para que as premissas de preço e volume pudessem ser testadas em linguagem real de compra. Como o mercado é global, validamos os dados em hubs de fornecimento da APAC, centros de demanda na EMEA e nas Américas, com foco especial na disponibilidade de PSF reciclada, prazos de qualificação e como a precificação contratual tipicamente se comporta.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 18% | APAC: 44% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 25% | EMEA: 36% |
| Participantes menores: 22% | Gerentes: 57% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O dimensionamento começou com uma construção de cima para baixo. A demanda regional por fibras foi reconstruída utilizando a direção da produção têxtil e de não tecidos, a penetração da PSF por aplicação e os saldos comerciais para indicar onde a oferta está efetivamente chegando. Os totais foram então corroborados por meio de verificações seletivas de baixo para cima, principalmente pela consolidação de uma amostra de capacidades de produtores e utilização típica, seguida de verificações de preço médio de venda (ASP) por volume utilizando faixas de preços negociados e feedback de preços contratuais obtidos em entrevistas.
Para manter o modelo fundamentado, acompanhamos os indicadores da PSF que movimentam o mercado a cada ano. Os principais insumos incluíram a direção de custos de resina PET e flocos de rPET, adições anunciadas de capacidade de PSF por país, tendências de tonelagem de importação e exportação para os principais corredores, a mudança na composição entre PSF virgem e reciclada, e a demanda por aplicação em vestuário, artigos para o lar, filtração e outros usos técnicos. As previsões utilizaram análise de cenários, onde os sinais de demanda macroeconômica e os caminhos de custo de matérias-primas foram traduzidos em crescimento de volume e precificação esperados, e então submetidos a testes de estresse com base no que os contatos do setor descreveram sobre ciclos de compras e carregamento de plantas no curto prazo. Quando as peças de baixo para cima estavam ausentes para países menores, as lacunas foram preenchidas utilizando índices de intensidade de mercados comparáveis e sinais de consumo derivados do comércio, e os totais foram verificados novamente para manter os resultados realistas.
Ciclo de Validação e Atualização de Dados
A validação ocorreu em etapas, e não em uma única passagem. Comparamos os resultados do modelo com sinais independentes, como tonelagem comercial, comentários sobre a taxa de utilização de capacidade e movimentos de preços de matérias-primas. Quaisquer valores discrepantes foram rastreados até um fator determinante e corrigidos quando necessário. Uma segunda revisão por analista foi utilizada para questionar premissas que podem inflar silenciosamente os totais, incluindo utilização superestimada ou carryover de preços entre regiões.
Os relatórios foram atualizados anualmente, e atualizações intermediárias foram acionadas quando ocorreram eventos relevantes, como grandes partidas de capacidade, mudanças de política que afetam a disponibilidade de PET reciclado ou movimentos acentuados na cadeia do PET. Antes da entrega, uma revisão final foi concluída para que os indicadores públicos mais recentes e os novos aprendizados das entrevistas fossem refletidos nos números recebidos pelos clientes.
Estimativa do Mercado de Fibra Sintética de Poliéster (PSF) da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores publicados do mercado de PSF podem parecer muito distantes entre si, mesmo quando todos estão discutindo a mesma fibra, porque os limites e as verificações de evidências são tratados de forma diferente entre os publicadores. As principais diferenças geralmente decorrem do que é contabilizado como receita de PSF versus valor têxtil a jusante, de como a fibra reciclada é tratada nos cálculos de receita e de qual ano e momento de câmbio são utilizados para a precificação.
Os padrões de tonelagem comercial e o acompanhamento de partidas de capacidade são utilizados para manter a estimativa de PSF da Mordor Intelligence ancorada nos volumes de fibra comercializável, com o valor têxtil acabado mantido fora do mesmo número. As lacunas também aparecem quando alguns publicadores aplicam escalada agressiva de preços entre regiões, ou quando dependem de um único fator de utilização sem validá-lo em relação a importações, exportações e feedback de compradores.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 34,67 bilhões de USD (2025) | |
| Industry Repository A | 32,30 bilhões de USD (2024) | Utiliza um ano-base anterior e não demonstra claramente como o momento do ASP por região e as restrições de qualificação de PSF reciclada são traduzidos em receita para cada aplicação. |
| Global Consultancy B | 18,04 bilhões de USD (2025) | Parece utilizar uma captura de receita mais restrita, provavelmente excluindo partes da demanda padrão de PSF, como determinadas aplicações de não tecidos e industriais, o que pode subestimar o consumo total de fibras convertido em valor de mercado. |
A diferença na tabela é explicada principalmente pela precisão com que o número está ancorado aos volumes de fibras, ao momento da precificação e ao que é mantido fora do escopo. Quando a construção é rastreável a sinais comerciais, à realidade de capacidade e às verificações de penetração em nível de aplicação, o resultado permanece reproduzível para discussões de planejamento e acompanhamento ano a ano.


Principais Perguntas Respondidas no Relatório
Qual é a velocidade de crescimento da demanda por PSF oca em interiores automotivos?
Os grades ocos dedicados a componentes de ruído-vibração-aspereza têm projeção de registrar um CAGR de 5,86% até 2031, superando o crescimento geral do mercado.
Qual é a participação da Ásia-Pacífico no consumo global de PSF?
A Ásia-Pacífico representou 73,65% do volume global em 2025 e tem previsão de manter a dominância por meio de uma expansão sustentada de CAGR de 5,44%.
Como as regulamentações da UE sobre microplásticos estão influenciando o desenvolvimento de fibras?
As marcas que abastecem o mercado da UE agora exigem grades de PSF com baixa liberação de microfibras, pressionando os produtores a investir em tratamentos de superfície e controles de processo que os fiandeiros menores não conseguem financiar facilmente.
Qual é a demanda global atual pelo mercado de fibra sintética de poliéster e seu crescimento esperado até 2031?
O consumo global é de USD 36,18 bilhões em 2026 e tem projeção de atingir USD 45,56 bilhões até 2031, refletindo um CAGR de 4,72%.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
