
Tamanho e Participação do Mercado de Tecidos Revestidos com Polímero
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
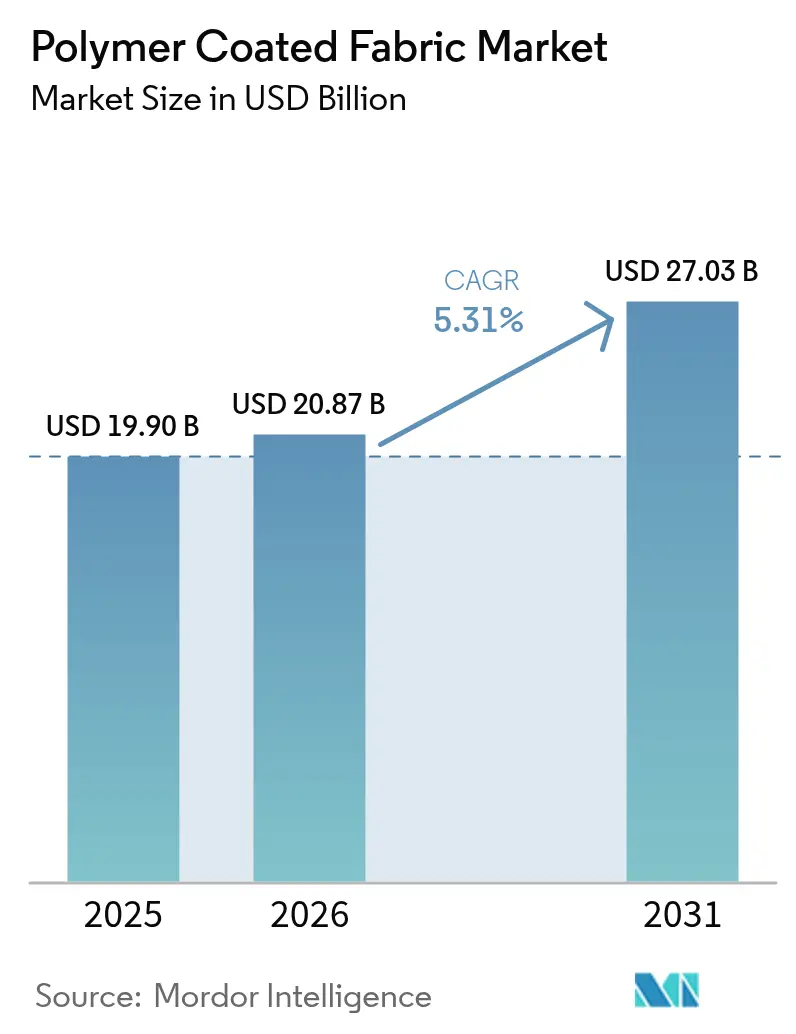
| Tamanho do Mercado (2026) | 20.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 27.03 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.31 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tecidos Revestidos com Polímero por Mordor Intelligence
O tamanho do Mercado de Tecidos Revestidos com Polímero está projetado para crescer de USD 19,90 bilhões em 2025 para USD 20,87 bilhões em 2026, e atingir USD 27,03 bilhões até 2031, crescendo a uma CAGR de 5,31% de 2026 a 2031. As montadoras estão acelerando a transição para painéis internos leves de poliuretano que reduzem a massa do veículo em até 15%, uma mudança alinhada com as normas globais cada vez mais rigorosas de economia de combustível e emissões. As crescentes exigências de resiliência climática estão direcionando os arquitetos para estruturas de membranas tensionadas, onde tecidos revestidos com PTFE e PVC oferecem vida útil de 25 anos sob cargas de vento de nível de furacão. As equipes de compras hospitalares estão adotando mobiliário de poliuretano antimicrobiano que reduz a contagem bacteriana nas superfícies em 99,9% em duas horas, uma estratégia que contribui para reduzir as taxas de infecções hospitalares. Enquanto isso, protótipos de tecidos inteligentes que incorporam fios de polímero condutor estão posicionando o mercado de tecidos revestidos com polímero para demanda futura em aplicações de monitoramento biométrico e sensoriamento de saúde estrutural.
Principais Conclusões do Relatório
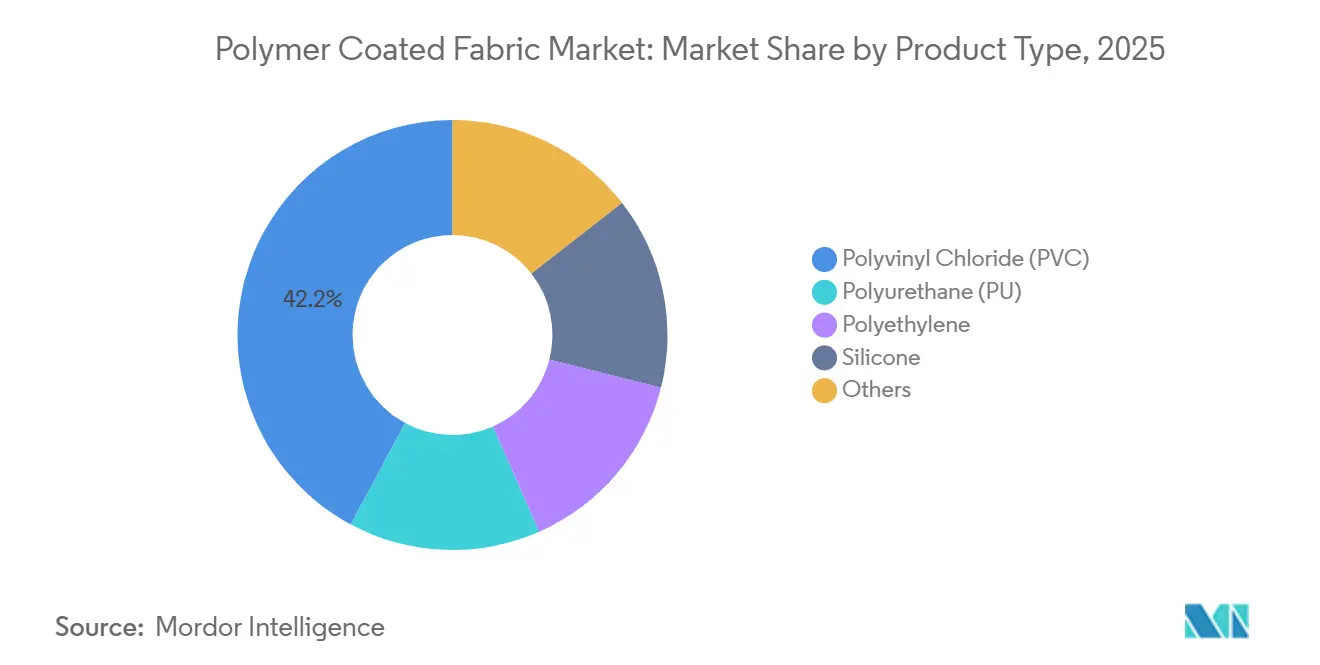
- Por tipo de produto, o policloreto de vinila capturou 42,15% da participação do mercado de tecidos revestidos com polímero em 2025, enquanto o poliuretano avança a uma CAGR de 6,12% até 2031.
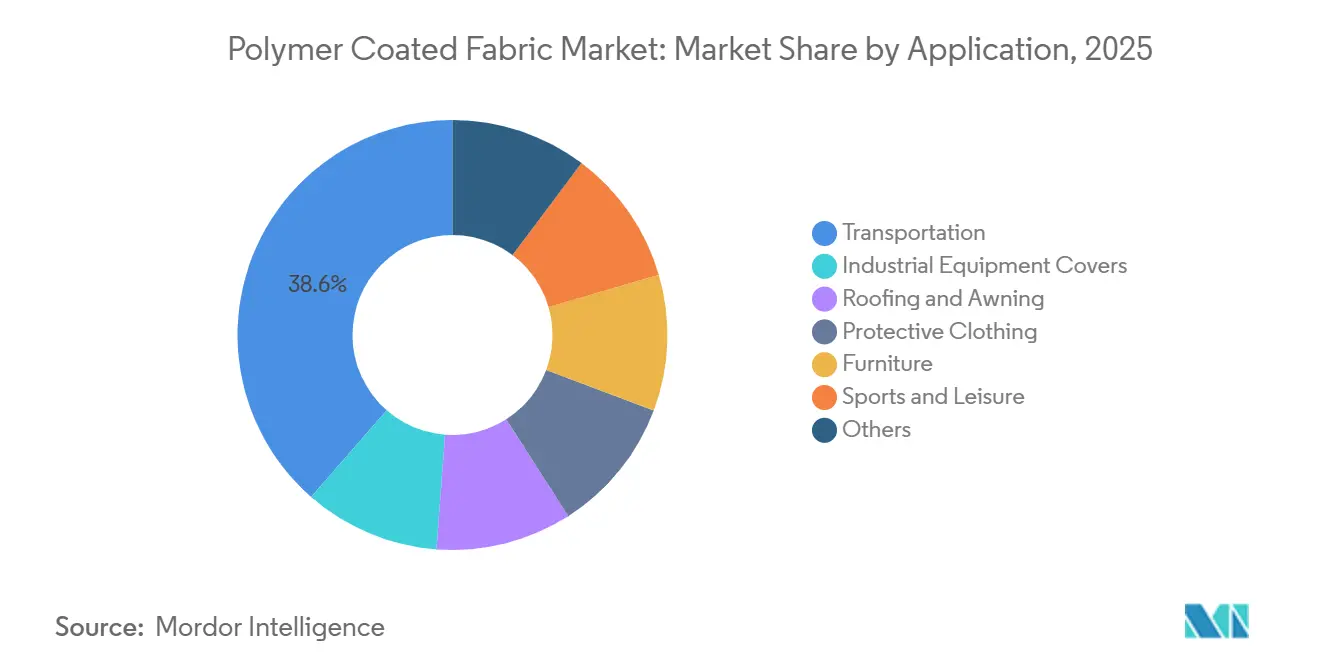
- Por aplicação, o transporte liderou com uma participação de receita de 38,59% em 2025; as roupas de proteção têm previsão de expansão a uma CAGR de 6,27% até 2031.
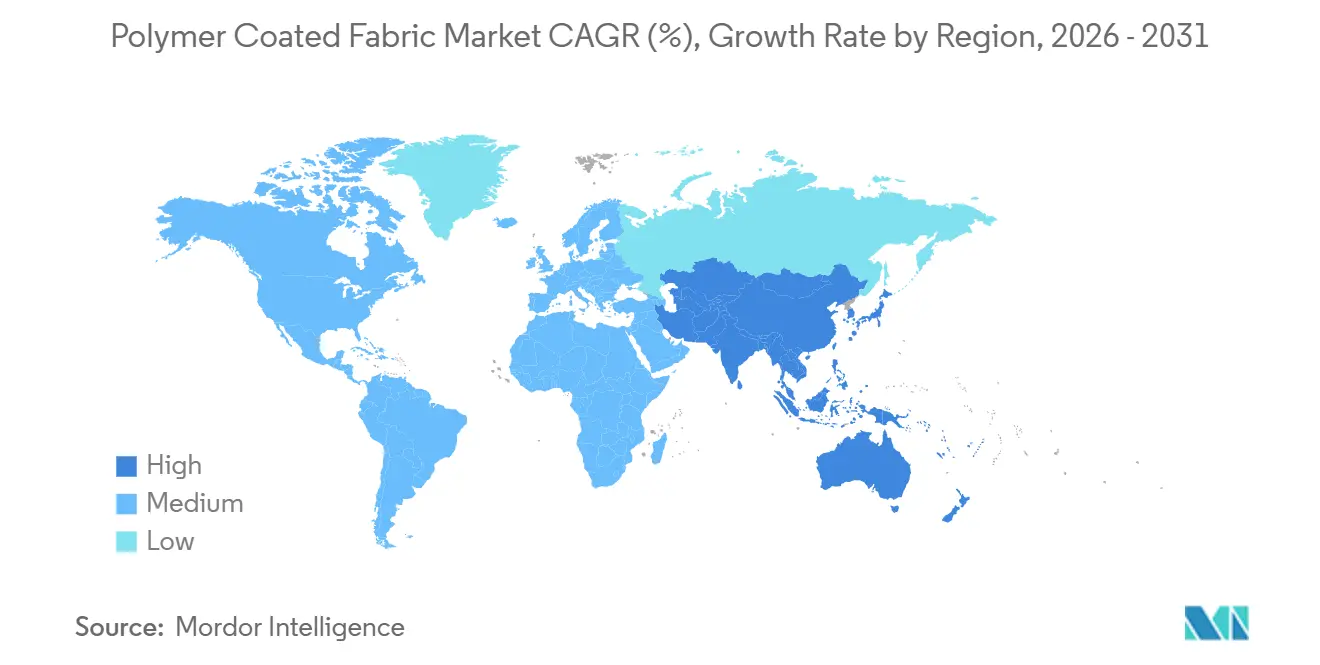
- Por geografia, a Ásia-Pacífico respondeu por 46,42% da receita de 2025, e a região está projetada para avançar a uma CAGR de 5,98% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Materiais Internos Leves e Sustentáveis | +1.4% | Global, liderado pela América do Norte e pela União Europeia | Médio prazo (2-4 anos) |
| Expansão das Estruturas Tensionadas Resilientes ao Clima | +1.2% | Núcleo na Ásia-Pacífico, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Adoção de Mobiliário Antimicrobiano para Saúde | +0.9% | América do Norte, Europa Ocidental, Japão | Curto prazo (≤ 2 anos) |
| Integração de Tecidos Inteligentes com Sensores Embutidos | +0.7% | América do Norte, Alemanha, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Investimentos em Folhas de Suporte Fotovoltaicas Flexíveis | +0.6% | China liderando; Europa e América do Norte seguindo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Materiais Internos Leves e Sustentáveis
As montadoras estão substituindo o vinil e o couro tradicionais por têxteis revestidos com poliuretano que reduzem o peso dos painéis de porta e capas de assento em até 15%, uma mudança alinhada com as metas CAFE dos EUA de 49 milhas por galão até 2026. Os sistemas de poliuretano à base de água eliminam a N-metil-2-pirrolidona, reduzindo as emissões de compostos orgânicos voláteis em 95% e permitindo a conformidade com as normas de qualidade do ar interno ISO 12219-1. As montadoras europeias especificam cada vez mais polióis de origem biológica provenientes de óleo de cozinha residual ou mamona, atingindo 20-30% de teor de carbono renovável enquanto mantêm resistências à tração acima de 25 MPa. Os fabricantes de móveis estão adotando químicas análogas para satisfazer as regras de divulgação da Proposição 65 da Califórnia e os regulamentos de retardância de chama da União Europeia para Móveis e Mobiliário. Linhas de reciclagem em circuito fechado que recuperam malha de poliéster de capas de assento no fim da vida útil estão surgindo, reduzindo o uso de fibra virgem em até 40% e reforçando as metas de economia circular[1]Centro Conjunto de Investigação Europeu, "Durabilidade das Membranas Tensionadas," jrc.ec.europa.eu.
Expansão das Estruturas Tensionadas Resilientes ao Clima
As membranas de vidro revestido com PTFE e de poliéster revestido com PVC agora lideram os projetos de coberturas de estádios, saguões de aeroportos e coberturas externas em regiões propensas a ciclones, pois resistem a cargas de vento acima de 200 km/h sem rasgar. Um estudo de campo do Centro Conjunto de Investigação confirmou que as membranas de PTFE no litoral do Catar retiveram 98% da resistência à tração inicial após 15 anos, superando o revestimento metálico que corroeu em menos de oito. Os revestimentos de dióxido de titânio autolimpantes reduzem os custos de manutenção em 30% por meio da degradação fotocatalítica da sujeira orgânica. A Arábia Saudita destinou USD 2,1 bilhões para passarelas sombreadas em Riade e Jeddah até 2028, incorporando estruturas de tecido nos planos nacionais de adaptação. Soluções semelhantes estão ganhando espaço em projetos de infraestrutura na África Subsaariana, onde membranas relocáveis oferecem uma vantagem de custo de 50% em relação a abrigos fixos de concreto.
Adoção de Mobiliário Antimicrobiano para Saúde
Os tecidos de poliuretano infundidos com íons de prata alcançam reduções de 3 log de MRSA em 120 minutos, em comparação com 24 horas em superfícies não tratadas, impulsionando a demanda hospitalar. A orientação têxtil de 2024 da FDA dos EUA exige que as alegações antimicrobianas passem nos testes ISO 20743 para seis patógenos, uma regra que consolida o fornecimento em direção a conversores com laboratórios de microbiologia internos. Os revestimentos de amônio quaternário co-polimerizado agora sobrevivem a mais de 200 ciclos de lavagem industrial a 75 °C sem perda de desempenho. O Japão e a Alemanha estenderam a tecnologia a cadeiras de rodas e grades de camas para atender às normas nacionais de controle de infecções que estipulam intervalos de desinfecção não superiores a quatro horas na temporada de gripe. Os operadores de metrô em Singapura e Hong Kong realizaram testes piloto de capas de assento antimicrobianas, reduzindo os custos de mão de obra de limpeza em 20% e melhorando a confiança dos passageiros.
Integração de Tecidos Inteligentes com Sensores Embutidos
Os fios condutores à base de polianilina ou polipirrol sobrevivem a 10.000 ciclos de flexão enquanto transmitem sinais de deformação, temperatura ou biométricos. Luvas industriais que incorporam esses fios mudam de cor quando expostas a produtos químicos perigosos, e lonas de caminhão habilitadas com RFID registram temperatura e umidade para conformidade com a cadeia de frio. O encapsulamento de poliuretano termoplástico adiciona 15-20% de peso e complica a reciclagem, pois os fluxos de materiais mistos são frequentemente rejeitados pelos recicladores mecânicos. A IEC está elaborando a série 63203 para proteger os dados transmitidos por têxteis vestíveis, abordando os riscos de segurança cibernética. Ensaios de campo realizados pelo Instituto Federal Alemão de Segurança e Saúde Ocupacional mostraram que coletes de segurança equipados com sensores reduziram os tempos de resposta a emergências em quatro minutos quando os acelerômetros detectaram quedas de trabalhadores.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço de Polímeros Derivados do Petróleo Bruto | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Escrutínio Ambiental do PVC e dos Ftalatos | -0.6% | União Europeia e América do Norte | Médio prazo (2-4 anos) |
| Regulamentações sobre Liberação de Microplásticos se Intensificam | -0.5% | União Europeia liderando, América do Norte pendente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço de Polímeros Derivados do Petróleo Bruto
O petróleo Brent teve uma média de USD 70–90 por barril ao longo de 2025, elevando os custos de matérias-primas de etileno e propileno que representam 60–70% do preço do PVC. Os conversores europeus de médio porte vinculados a contratos de fornecimento trimestrais sofreram compressão de margens quando os preços à vista do segundo trimestre de 2025 saltaram 12%, forçando paralisações de produção de três semanas até a normalização dos mercados. As matérias-primas do poliuretano, como o MDI, seguem tendências semelhantes porque os preços do benzeno acompanham o petróleo com uma defasagem de três meses. Alguns conversores asiáticos adquiriram participações minoritárias em plantas de polióis para garantir volumes e preços, enquanto empresas menores recorrem a modelos de revestimento por encomenda que limitam o potencial de lucro a 8–10% do valor do tecido acabado. A integração vertical está, portanto, se tornando uma proteção crítica contra as oscilações de matérias-primas.
Escrutínio Ambiental do PVC e dos Ftalatos
A alteração de 2024 ao Anexo XVII do REACH da Agência Europeia de Produtos Químicos proibiu quatro orto-ftalatos em teores acima de 0,1%, provocando a reformulação em massa dos revestimentos de PVC[2]Agência Europeia de Produtos Químicos, "Restrição de Ftalatos do Anexo XVII," echa.europa.eu. Alternativas como o ftalato de diisononila enfrentam classificação pendente como Substância de Muito Alta Preocupação, adicionando incerteza futura. A adaptação de uma única linha de mistura para lidar com plastificantes de base biológica custa USD 5–8 milhões e eleva os custos variáveis em 25–30% porque os adipatos de óleo vegetal apresentam menor estabilidade térmica acima de 180 °C. Estados dos EUA, incluindo a Califórnia, replicam as restrições sob os regulamentos de Produtos de Consumo Mais Seguros, obrigando os fornecedores globais a gerenciar receitas específicas por região. O descarte continua problemático porque a incineração não controlada do PVC libera ácido clorídrico e dioxinas, a menos que sejam instalados lavadores de gases com classificação EN 1948.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O PU à Base de Água Desafia a Liderança de Custo do PVCO PVC respondeu por 42,15% da receita do mercado de tecidos revestidos com polímero em 2025, devido aos preços da resina que são 30–40% inferiores ao poliuretano e à retardância de chama intrínseca que satisfaz a norma NFPA 701 sem aditivos extras. O poliuretano à base de água está ganhando participação mais rapidamente, a uma CAGR de 6,12% até 2031, porque as montadoras automotivas e de móveis exigem superfícies de toque suave que atendam aos limites de compostos orgânicos voláteis da Regra 1168 do South Coast AQMD. Essas químicas também ajudam os conversores a evitar investimentos em recuperação de vapores equivalentes a 15% do capital da planta.
Os revestimentos de polietileno atendem a nichos de inércia química, como coberturas de silagem agrícola, enquanto os sistemas de silicone dominam usos de alta temperatura, como cobertores de isolamento de escapamento, pois permanecem estáveis acima de 250 °C. As dispersões de fluoropolímero e os poliésteres de base biológica compõem a categoria "Outros", cada um atendendo à demanda especializada por resistência química extrema ou certificação do berço ao túmulo. Os dados históricos mostram que a hierarquia de tipos de produto cresceu a aproximadamente 4,8% ao ano de 2020 a 2025, mas o impulso está se acelerando à medida que a produção automotiva se recupera e os gastos com obras públicas retornam. As regras mais rígidas de contratação pública europeia que concedem 30% de ponderação à certificação ISO 14001 continuam a direcionar os clientes para soluções de poliuretano com vias de reciclagem documentadas.


Por Aplicação:
Roupas de Proteção Superam o Crescimento do TransporteO transporte consumiu 38,59% da demanda do mercado de tecidos revestidos com polímero em 2025, compreendendo assentos automotivos, lonas de veículos comerciais e interiores de vagões ferroviários vinculados à previsão de 89 milhões de construções de veículos leves em 2026. As roupas de proteção estão se expandindo mais rapidamente, a uma CAGR de 6,27%, à medida que os empregadores adquirem macacões de proteção contra respingos em conformidade com a NFPA 1994, que demonstram resistência à penetração de líquidos abaixo de 1 g/m²-hr sob os protocolos ASTM F903. A participação do mercado de tecidos revestidos com polímero para roupas de proteção está definida para subir para 15% até 2031, à medida que as atualizações regulatórias endurecem os limites de segurança química para socorristas e trabalhadores industriais.
As coberturas de equipamentos industriais estão testemunhando demanda crescente, principalmente protegendo máquinas CNC em centros de eletrônicos do Sudeste Asiático, onde a limpeza de Classe 7 da ISO 14644-1 é obrigatória. As membranas de coberturas e toldos estão se beneficiando do boom da arquitetura tensionada, enquanto a estofagem de móveis transita para o poliuretano à base de água para atender aos limites de emissão total de COV de 220 µg/m³ do Greenguard Gold. A demanda do segmento de esportes e lazer é impulsionada pelo aumento dos gastos com recreação ao ar livre na América do Norte e na Europa.
Análise Geográfica
Mercado de Tecidos Revestidos com Polímero na APAC
A Ásia-Pacífico dominou o mercado de tecidos revestidos com polímero com uma participação de 46,42% em 2025 e está projetada para manter um CAGR de 5,98% até 2031. Somente a China produziu 27 milhões de veículos motorizados em 2025 e abriga mais de 800.000 toneladas/ano de capacidade de tecidos revestidos, concentrada em Jiangsu e Zhejiang, onde a proximidade de matérias-primas reduz os custos logísticos em até 15%. O Plano Nacional de Infraestrutura da Índia destina 1,4 trilhão de USD até 2030, estimulando a demanda doméstica e o crescimento das exportações para o Oriente Médio e a África.
Mercado de Tecidos Revestidos com Polímero na América do Norte e Europa
A América do Norte representou uma participação de mercado significativa em 2025. Os assentos automotivos absorveram 180.000 toneladas de tecido revestido com poliuretano, e os gastos federais em infraestrutura de 110 bilhões de USD até 2026 estão impulsionando a adoção em geotêxteis e abrigos temporários. O crescimento do mercado europeu é impulsionado pelos requisitos de leveza decorrentes da meta de redução de 55% nas emissões do setor de transportes prevista no Pacto Ecológico Europeu, levando os fabricantes de equipamentos originais a adotarem soluções de poliuretano com pegadas de carbono certificadas.
Mercado de Tecidos Revestidos com Polímero no Oriente Médio e África e América do Sul
A América do Sul, o Oriente Médio e a África estão registrando um aumento considerável na demanda por tecidos revestidos com polímero. A demanda do setor agrícola brasileiro por coberturas de silagem e o pipeline de construção do Conselho de Cooperação do Golfo — especialmente coberturas de estádios e terminais de transporte — são os principais motores de crescimento. Historicamente, a expansão geográfica ficou aquém durante as interrupções da pandemia, mas a normalização das cadeias de suprimentos e a retomada dos projetos de infraestrutura sustentam a taxa de crescimento global prevista de 5,31% até 2031.

Panorama regulatório
A regulamentação que afeta os tecidos revestidos com polímero está se tornando mais rigorosa em relação ao teor químico, às emissões de ar interior e à verificação de desempenho. Na União Europeia, as restrições do REACH continuam a impulsionar a reformulação, incluindo a alteração de 2024 ao Anexo XVII do REACH, que restringe quatro orto-ftalatos acima de 0,1% em artigos, com implicações diretas para estofados revestidos de PVC e assentos contratuais. As exigências relacionadas a microplásticos também estão se tornando mais operacionais para fabricantes e usuários industriais, com a Entrada 78 do Anexo XVII do REACH introduzindo obrigações de relato para micropartículas de polímero sintético intencionalmente adicionadas a partir de 31 de maio de 2026.
O desenvolvimento de normas também está moldando os testes de qualificação e as especificações de produto em diversos usos finais. Atualizações da ISO e do CEN, como a ISO 7617-1:2024 (tecidos de malha revestidos de PVC) e a EN ISO 2411:2024 (teste de resistência à adesão para compósitos flexíveis), fornecem critérios de aceitação mais harmonizados para tecidos revestidos vendidos em ambientes regulamentados, enquanto a ISO 7617-2:2026 adiciona uma especificação dedicada para tecidos tecidos revestidos de PVC destinados a estofados. Paralelamente, o foco regulatório em substâncias preocupantes e na transparência de produtos na UE está aumentando a pressão por rastreabilidade nas formulações de revestimento e nas camadas de substrato, especialmente para tecidos técnicos usados em transporte, interiores e aplicações de proteção.
Análise da cadeia de valor
A cadeia de valor dos tecidos revestidos com polímero começa com insumos petroquímicos e químicos especiais a montante (PVC, dispersões de poliuretano, sistemas de silicone, plastificantes, estabilizantes, pigmentos e aditivos funcionais) e substratos têxteis (poliéster, nylon, vidro e telas técnicas especiais). Esses insumos alimentam formuladores e compostadores, seguidos por revestidores e laminadores que utilizam processos como revestimento por lâmina (sobre rolo/mesa/ar), revestimento por transferência, revestimento por extrusão e laminação térmica ou adesiva, seguidos de cura, gravação/impressão e corte em tiras. Entidades setoriais como a Coated Fabrics and Film Association (CFFA) apoiam métodos de teste do setor e certificações de desempenho que ajudam os conversores a qualificar materiais para usos finais em saúde, transporte e indústria.
A jusante, os tecidos revestidos passam por conversores e distribuidores até OEMs e fabricantes em interiores e coberturas de transporte, membranas arquitetônicas, roupas de proteção, mobiliário e coberturas de equipamentos industriais. A conformidade com os requisitos de resistência à chama, abrasão, adesão e resistência química é validada em relação a métodos de referência, comumente das famílias ASTM e AATCC, juntamente com métodos ISO/CEN para adesão. Os principais pontos de estrangulamento incluem o fornecimento consistente de matérias-primas e o controle das formulações, especialmente nas transições de plastificantes de PVC e solventes/COVs, além da necessidade de capacidade de testes interna ou de parceiros para comprovar alegações antimicrobianas, de resistência ao fogo e de durabilidade. A integração vertical entre a formulação, a tecelagem e o revestimento permanece uma palanca essencial para gerenciar a qualidade, os prazos de entrega e a complexidade de fórmulas impulsionada pela regulamentação em diferentes regiões.
Cenário Competitivo
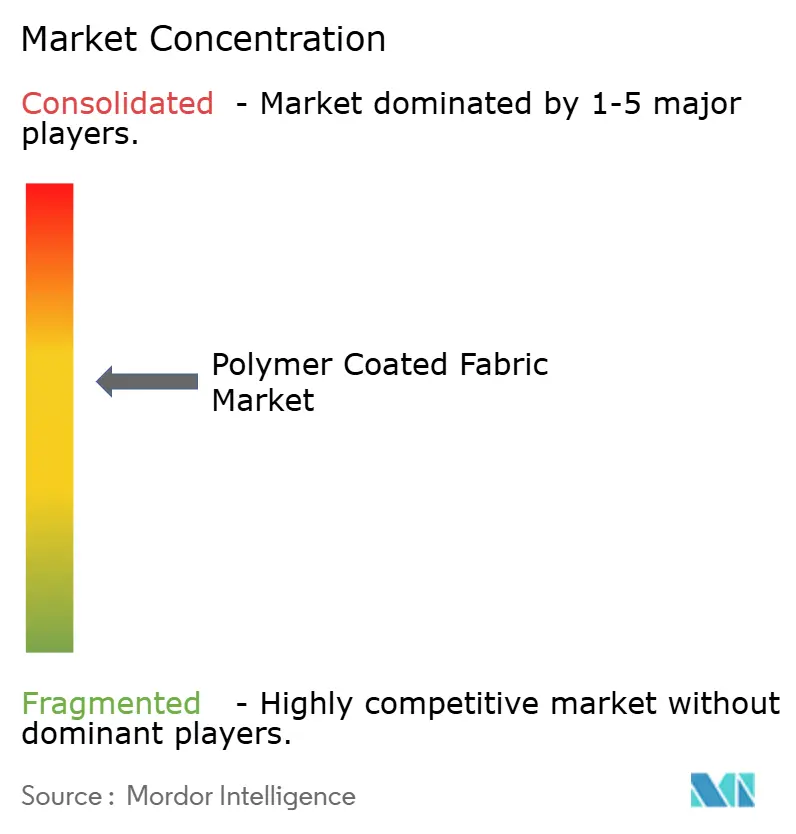
O mercado de tecidos revestidos com polímero é moderadamente fragmentado. Os players verticalmente integrados aproveitam a composição interna de resinas, tecelagem e revestimento para garantir margens, atender às janelas de entrega just-in-time de 48 horas para clientes automotivos e manter as linhas de revestimento acima de 85% de utilização. Os participantes de grande escala perseguem volumes de commodities em lonas de caminhão e estofamento de entrada, enquanto os conversores especializados obtêm margens brutas de até 50% em tecidos antimicrobianos para saúde e graus aeroespaciais.
Os modelos de economia circular são incipientes, mas estão avançando: os programas piloto europeus agora trituram capas de assento automotivo no fim da vida útil, recuperam a malha de poliéster e reinserem a fibra recuperada em novos substratos, reduzindo as despesas com fibra virgem em 25% enquanto apoiam as pendentes regras de Ecodesign da UE. A impressão digital por jato de tinta também está ganhando espaço, reduzindo os custos de configuração em 60% e permitindo tiragens de produção lucrativas tão pequenas quanto 500 metros lineares. Os disruptores focados em alternativas de base biológica — como polióis derivados de micélio ou algas — enfrentam obstáculos de escalonamento e variabilidade de matérias-primas, mas continuam a registrar patentes, incluindo um método de coextrusão de 2024 que une malha de poliéster reciclado ao poliuretano termoplástico em uma única passagem, aumentando a resistência ao descascamento para 12 N/cm.
Líderes do Setor de Tecidos Revestidos com Polímero
Sioen Industries NV
Serge Ferrari Group
Saint-Gobain
Trelleborg AB
Continental AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tecidos Revestidos com Polímero
- Continental AG
- Freudenberg Performance Materials Holding GmbH
- Heytex Gruppe
- OMNOVA North America Inc.
- MICHELIN
- Saint-Gobain
- Seaman Corporation
- Serge Ferrari Group
- Sioen Industries NV
- SPRADLING INTERNATIONAL GmbH
- SRF Limited
- Trelleborg AB

Oportunidades de mercado e perspectivas futuras
Está se abrindo um espaço em branco de curto prazo em torno de químicas substitutas conformes e pacotes de desempenho multifuncionais, à medida que restrições e especificações dos clientes reduzem o conjunto de aditivos utilizáveis em sistemas de PVC e poliuretano. A atividade do lado dos produtos apoia essa mudança: em abril de 2026, a Elkem Silicones lançou o BLUESIL TCS 7544, um revestimento de silicone de dois componentes posicionado para tecidos arquitetônicos, visando classificações de reação ao fogo Euroclasse A1/A2 da EN 13501-1. O produto se alinha com a demanda por maior desempenho de resistência ao fogo em edifícios públicos e estruturas tensionadas. Ao mesmo tempo, as abordagens sem flúor estão avançando do conceito para a validação publicada, incluindo pesquisas de maio de 2026 sobre revestimentos hidrofugantes de poliuretano à base de água sem flúor, refletindo um caminho viável para clientes que estão substituindo repelentes fluorados em aplicações de proteção e ao ar livre.
Outra área de oportunidade são os tecidos revestidos inteligentes e funcionais que combinam sensoriamento ou condutividade com os requisitos de durabilidade e lavabilidade exigidos por usuários médicos e industriais. Em abril de 2026, a Covestro, a FILK Freiberg e a OUT e.V. divulgaram o desenvolvimento de um sistema de tecido inteligente condutor e flexível utilizando dispersões de poliuretano Impranil e nanotubos de carbono, destacando uma abordagem liderada por fornecedores que pode ser adaptada para vestíveis de saúde e outras superfícies monitoradas. O espaço em branco no lado da fabricação também é visível no processamento integrado e multicamadas, que reduz trocas de configuração e melhora a consistência para compósitos complexos. Desenvolvimentos de maquinário, como o destaque da BG Plast em relação a capacidades integradas de revestimento por extrusão e laminação, indicam atualizações de capacidade e capacidade de suporte a estruturas multicamadas de TPU, PVC e EVA para coberturas de transporte, construção e uso industrial.
Recent Industry Developments in Mercado de Tecidos Revestidos com Polímero
- Junho de 2026: A Saint-Gobain concluiu a alienação de seu negócio de HKO, incluindo sua subsidiária francesa Deltec, para um fundo gerido pelo DUBAG Group. A transação reformula a exposição da Saint-Gobain a tecidos de isolamento industrial de alta temperatura e sinaliza a continuidade do ajuste de portfólio em torno de posições em materiais essenciais.
- Abril de 2026: O SergeFerrari Group anunciou a continuidade da otimização de sua pegada industrial, incluindo planos para encerrar as operações de fiação de fios de PET de alta tenacidade na unidade Tersuisse em Emmenbrücke, Suíça. A medida altera a estratégia de fornecimento de fios a montante do grupo e pode influenciar a estrutura de custos e a configuração da cadeia de suprimentos para linhas de tecidos revestidos que dependem de insumos de poliéster de alto desempenho.
- Julho de 2025: A Sioen Industries concordou em adquirir a Contender Sailcloth, criando a Sioen Sailcloth Technologies para expandir a inovação e as capacidades de fabricação de tecidos para velas. A aquisição fortalece a posição da Sioen em aplicações de tecidos técnicos e revestidos especiais, nas quais a diferenciação de desempenho e o know-how vertical são critérios de compra essenciais.


Mercado de Tecidos Revestidos com Polímero Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado de tecidos revestidos com polímero inclui tecidos nos quais uma camada de polímero é aplicada a um substrato têxtil para melhorar o desempenho, como durabilidade, resistência às intempéries, resistência química e facilidade de limpeza, e que são então vendidos para aplicações de uso final.
Exclusões de escopo: Tecidos técnicos não revestidos, filmes e chapas de polímero vendidos sem substrato têxtil, e vendas de resina que não se traduzem em produção de tecido revestido estão excluídos.
Visão geral da segmentação
- Por Tipo de Produto
- Policloreto de Vinila (PVC)
- Poliuretano (PU)
- Polietileno
- Silicone
- Outros
- Por Aplicação
- Transporte
- Coberturas de Equipamentos Industriais
- Coberturas e Toldos
- Roupas de Proteção
- Mobiliário
- Esportes e Lazer
- Outros
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com o mapeamento da cadeia de valor, desde as matérias-primas de polímero até os conversores de tecidos revestidos e, em seguida, até os usuários finais, como transporte, roupas de proteção e usos em envoltórias de edifícios. Contamos com fontes públicas e oficiais para sinais de referência, como estatísticas de comércio da USITC, UN Comtrade, conjuntos de dados de manufatura do US Census Bureau, séries industriais e comerciais do Eurostat, e normas e diretrizes publicadas por grupos como ISO e ASTM.
Para manter as premissas realistas, também revisamos relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa para entender adições de capacidade, pegadas de produção regionais e mudanças de mix entre os tipos de polímero. Bancos de dados de patentes foram usados para identificar onde as químicas de revestimento e as especificações de desempenho estão mudando, e bancos de dados de importação-exportação em nível de embarque foram referenciados seletivamente para verificar a coerência dos fluxos comerciais regionais quando as tabelas públicas eram muito genéricas. As fontes listadas aqui não são exaustivas, e documentos públicos adicionais e tabelas de dados foram usados para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar os verdadeiros impulsionadores de demanda e o comportamento de preços nas principais regiões, uma vez que a demanda por tecidos revestidos pode variar com os ciclos de construção e as taxas de produção automotiva. Conversamos com partes interessadas em toda a cadeia, incluindo participantes de matérias-primas, produtores de tecidos revestidos, distribuidores e contatos de compras ou engenharia dos principais setores de uso final, e usamos suas contribuições para confirmar a utilização, o mix e os termos contratuais típicos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 18% | APAC: 39% |
| Nível médio: 55% | Líderes funcionais/de unidade: 30% | EMEA: 34% |
| Participantes menores: 18% | Gerentes: 52% | Américas: 27% |
Dimensionamento e previsão de mercado
O modelo de dimensionamento parte de uma construção top-down, na qual indicadores de produção e comércio são usados para reconstruir o pool de demanda por tecidos revestidos por região, sendo então traduzido em valor usando faixas de preço típicas em nível de aplicação. Para manter os totais fundamentados, os resultados são corroborados com aproximações seletivas de baixo para cima, como a amostragem da produção de tecidos revestidos para os principais usos finais e a verificação dos preços médios de venda implícitos em relação ao feedback dos canais.
As principais entradas usadas no modelo incluem a participação do mix de polímeros (PVC, PU, polietileno, silicone), a intensidade de uso de tecidos revestidos em interiores de transporte e vestuário de proteção, sinais de atividade da construção ligados a coberturas, toldos e estruturas tensionadas, e movimentos regionais de importação-exportação de produtos têxteis revestidos. Onde a visibilidade direta do volume era irregular, as lacunas foram preenchidas com proporções substitutas (por exemplo, premissas de peso de revestimento e mix de substrato) que foram testadas em entrevistas e ajustadas quando produziam padrões de preço ou crescimento pouco realistas.
Para a previsão, a análise de cenários foi aplicada em torno dos ciclos de demanda de uso final, seguida de uma suavização das trajetórias resultantes para evitar que picos isolados determinassem a tendência de todo o período. As premissas sobre a mudança de mix para revestimentos de maior valor e o ritmo de normalização de preços foram revisadas com contatos do setor, para que as perspectivas se mantivessem práticas em vez de puramente ajustadas a curvas.
Validação de dados e ciclo de atualização
Antes de finalizar os números, os resultados são verificados em relação a sinais independentes, como balanças comerciais regionais, anúncios de capacidade e indicadores de atividade de uso final, e quaisquer grandes variações são investigadas. Quando algo parece inconsistente, como um salto súbito na participação de um tipo de polímero ou um preço implícito que não corresponde ao feedback do mercado, revisamos a premissa e, se necessário, recontatamos as fontes para esclarecimento.
Uma segunda revisão por analista é realizada para confirmar a lógica, os cálculos e a relação entre os impulsionadores e os resultados, e então a visão final é aprovada. Os relatórios são atualizados em ciclo anual, com atualizações intermediárias quando ocorrem eventos relevantes, e uma última verificação é concluída antes da entrega, para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado de tecidos revestidos com polímero da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para tecidos revestidos com polímero podem diferir mesmo quando o nome do tópico parece semelhante, porque os limites são frequentemente definidos de forma diferente e a lógica de precificação nem sempre é consistente. A dispersão geralmente decorre do que é contabilizado como produto de tecido revestido, de como os usos finais são agrupados e de qual ano e conversão cambial são utilizados.
Ao acompanhar o mix por tipo de polímero, as faixas de preço em nível de aplicação e verificar cruzadamente os sinais comerciais, a Mordor Intelligence mantém o valor de 2026 vinculado à produção de tecidos técnicos vendidos para usos finais definidos, o que também evita que itens adjacentes, como tecidos técnicos não revestidos ou filmes autônomos, sejam adicionados ao total.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 20,87 bilhões de USD (2026) | |
| Consultoria Global A | 23,96 bilhões de USD (2025) | Utiliza um ano-base diferente e pode aplicar um limite de produto mais amplo, que combina tecidos revestidos com polímero com categorias mais amplas de tecidos revestidos, o que pode elevar os totais quando a precificação é calculada em média entre especificações mistas. |
| Blog do Setor B | 24,00 bilhões de USD (2025) | Parece se apoiar em uma narrativa de previsão de longo horizonte com visibilidade limitada sobre a precificação em nível de aplicação e as mudanças de mix, e as premissas de tempo de conversão cambial não são claramente demonstradas, o que pode alterar o valor reportado em USD. |
Em conjunto, a comparação mostra que a seleção do ano e o que é incluído como produto de tecido revestido são os dois maiores impulsionadores da diferença. Nossa abordagem permanece rastreável porque o total é construído a partir de sinais claros de demanda, verificado com faixas de preço práticas e revisado quanto a valores atípicos antes da publicação do número final.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de tecidos revestidos com polímero em 2031?
O mercado tem previsão de atingir USD 27,03 bilhões até 2031.
Qual tipo de produto está crescendo mais rapidamente até 2031?
Os revestimentos de poliuretano à base de água estão avançando a uma CAGR de 6,12%.
Por que os tecidos revestidos antimicrobianos estão em demanda?
Eles reduzem a carga bacteriana nas superfícies em 99,9% em duas horas, contribuindo para reduzir as taxas de infecção em ambientes de saúde.
Qual região detém a maior participação da demanda?
A Ásia-Pacífico liderou com 46,42% da receita global em 2025 e está definida para manter a liderança.
Como a regulamentação está afetando o uso do PVC?
As restrições de ftalatos do Anexo XVII do REACH e a potencial classificação do DINP como Substância de Muito Alta Preocupação estão impulsionando a reformulação e maiores custos de conformidade.
Qual papel os tecidos inteligentes desempenham no crescimento futuro?
Os tecidos revestidos com sensores embutidos prometem novos fluxos de receita em monitoramento biométrico e aplicações de saúde estrutural, uma vez superados os obstáculos de lavabilidade e segurança de dados.
Página atualizada pela última vez em:



