
Tamanho e Participação do Mercado de Tecidos Revestidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
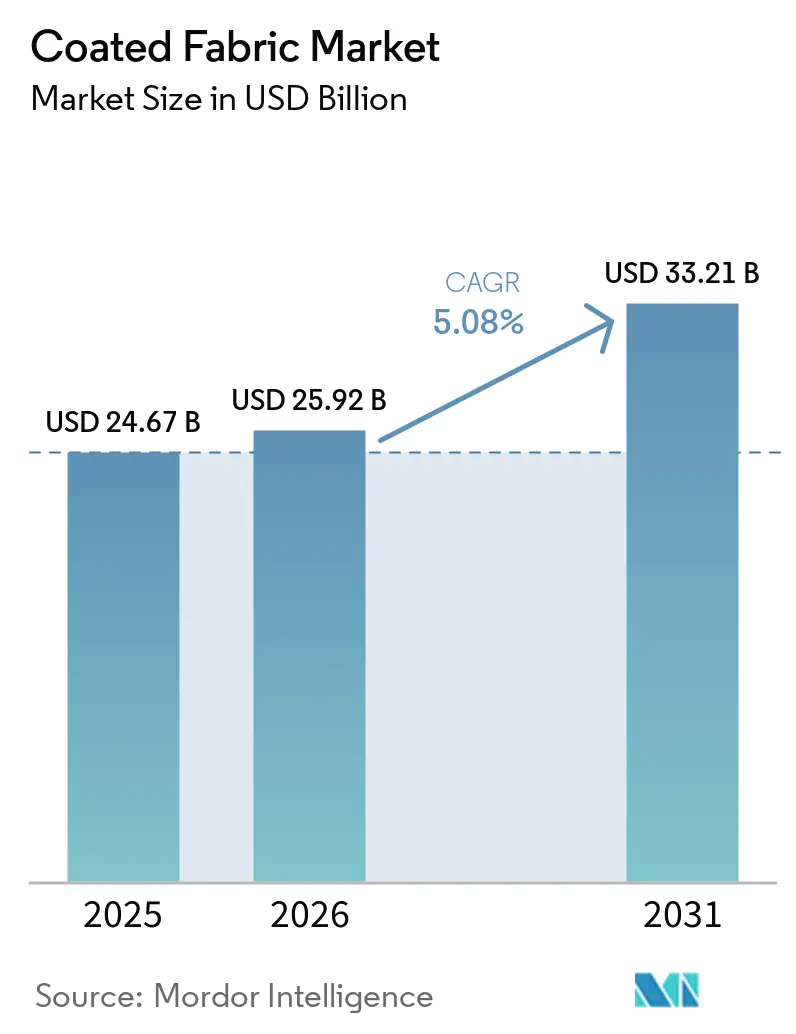
| Tamanho do Mercado (2026) | 25.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 33.21 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.08 % |
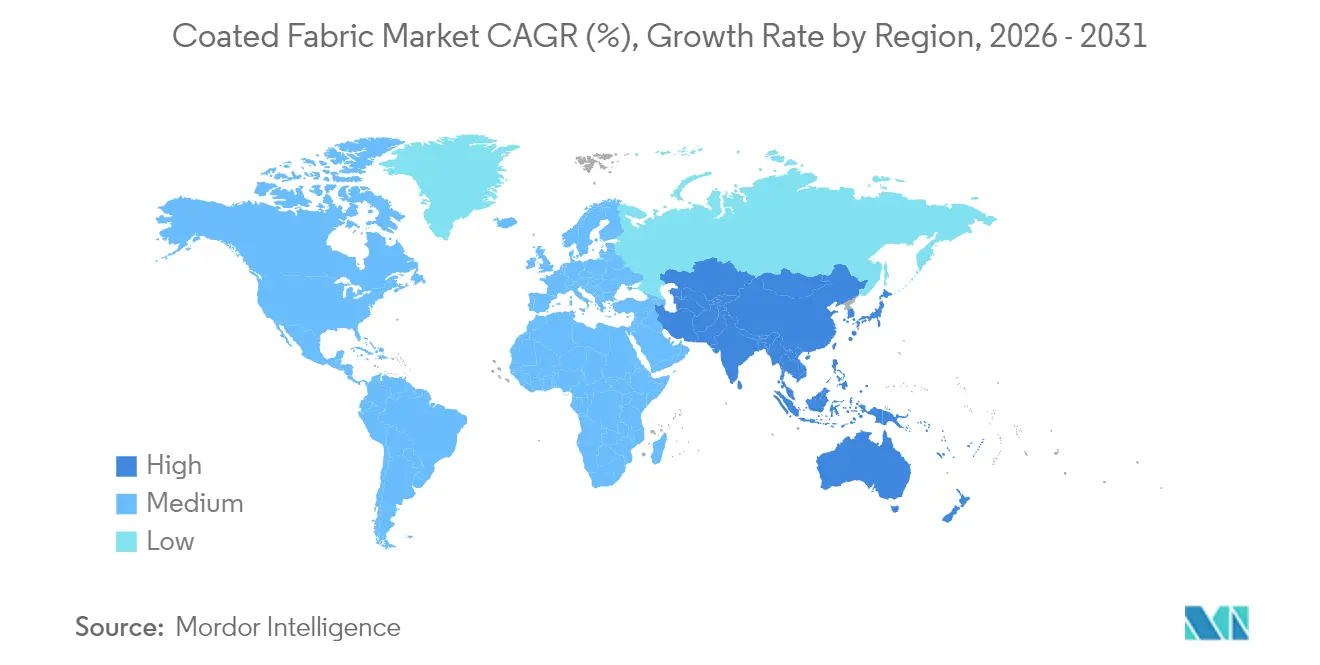
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
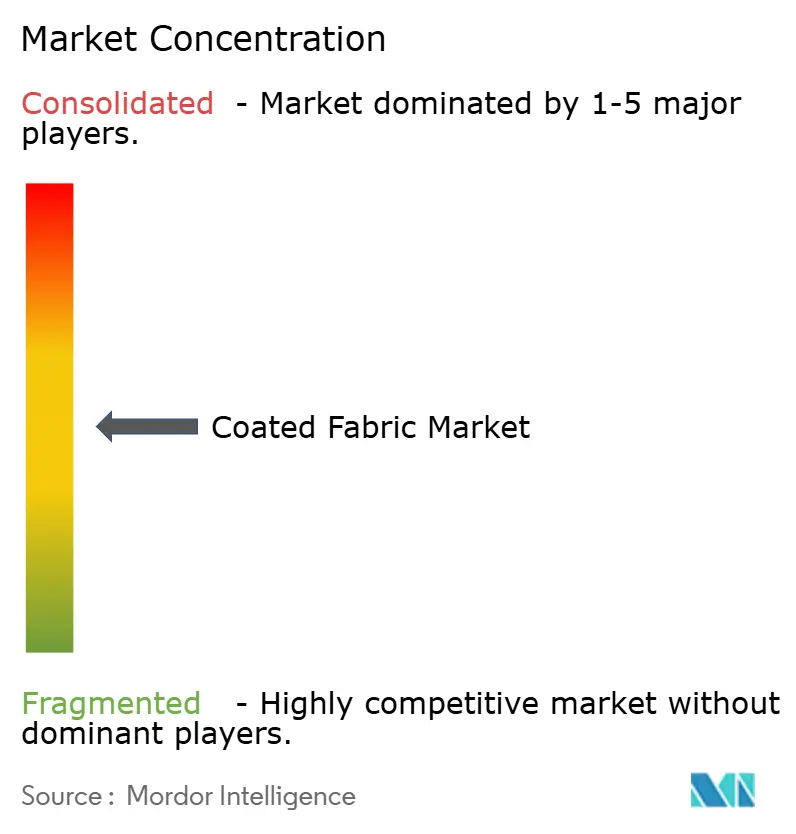
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tecidos Revestidos por Mordor Intelligence
Espera-se que o tamanho do mercado de tecidos revestidos cresça de USD 24,67 bilhões em 2025 para USD 25,92 bilhões em 2026 e está previsto para atingir USD 33,21 bilhões até 2031 a um CAGR de 5,08% ao longo de 2026-2031. O crescimento é impulsionado pela pressão regulatória por materiais de transporte mais seguros e mais leves, pelo aumento dos mandatos de segurança industrial e pela preferência pós-pandemia por superfícies higiênicas e antimicrobianas. As plataformas de veículos elétricos exigem capas de assento leves e termicamente eficientes e tecidos para air bags, enquanto hospitais e espaços públicos demandam revestimentos antivirais que suportem ciclos repetidos de limpeza. Escassez de abastecimento em polímeros especiais e limites mais rígidos de substâncias per e polifluoroalquila (PFAS) mantêm a inovação em sistemas de poliuretano (PU) e silicone em ritmo acelerado, enquanto os fabricantes buscam alternativas compatíveis e de alto desempenho. Enquanto isso, a escala de fabricação da Ásia-Pacífico e o domínio em têxteis inteligentes reforçam sua posição como o principal polo de produção e consumo de substratos revestidos premium.
Principais Conclusões do Relatório
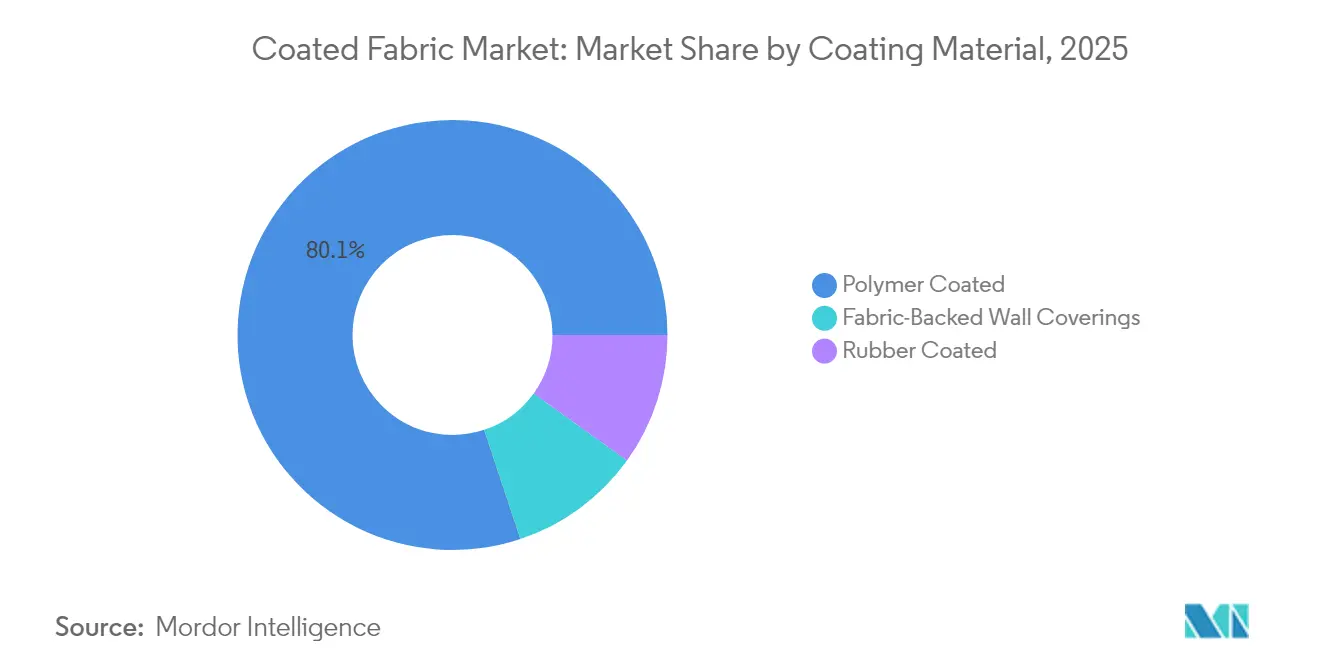
- Por material de revestimento, os tecidos revestidos com polímero lideraram com 80,12% da participação de mercado de tecidos revestidos em 2025, e o subsegmento de poliuretano está posicionado para um CAGR de 6,75% até 2031.
- Por substrato de tecido, o poliéster representou 45,05% da participação de mercado de tecidos revestidos em 2025 e está definido para crescer mais rapidamente a um CAGR de 7,05% até 2031.
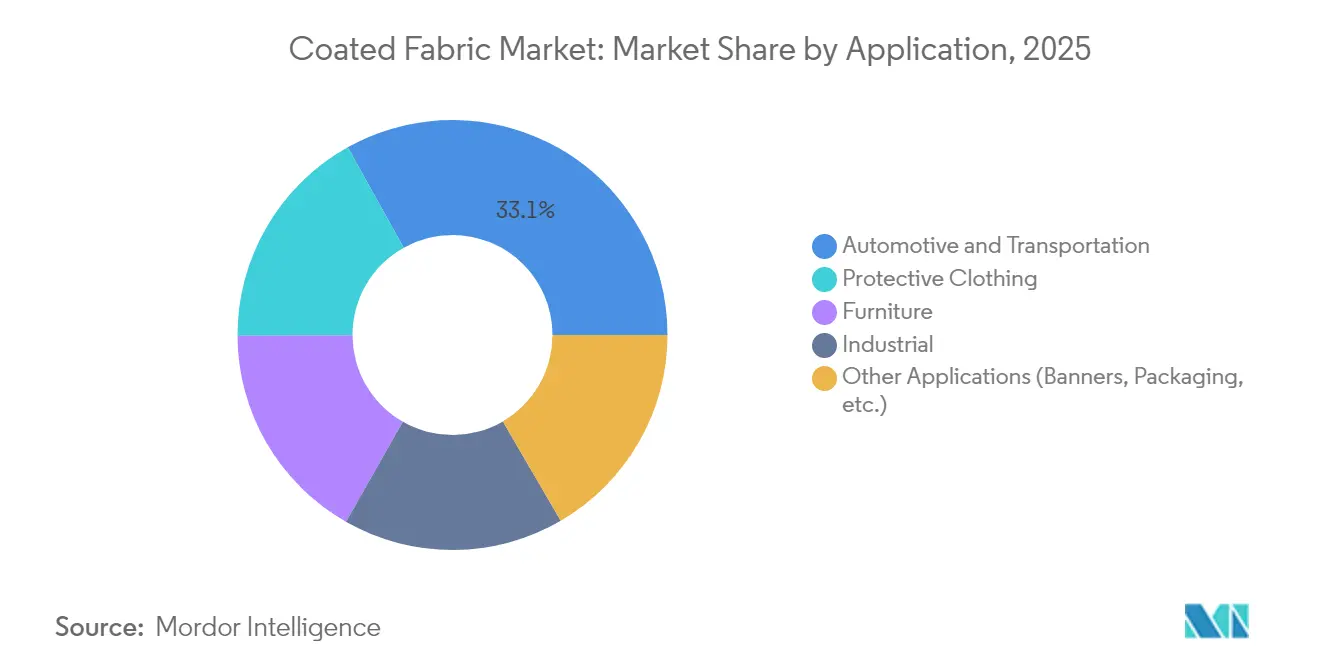
- Por aplicação, automotivo e transporte representaram 33,10% do tamanho do mercado de tecidos revestidos em 2025, enquanto se projeta que roupas de proteção se expandam a um CAGR de 7,55% entre 2026-2031.
- Por geografia, a Ásia-Pacífico deteve 46,70% da receita em 2025; é também a região de crescimento mais rápido com um CAGR de 6,20% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nos volumes de air bags automotivos e capas de assento | +1.20% | Global, liderado pela Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Expansão dos mandatos de roupas de proteção industrial | +0.80% | Europa e América do Norte, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda crescente por revestimentos antivirais e antimicrobianos para resiliência em saúde pública | +0.70% | Global, com foco em saúde | Curto prazo (≤ 2 anos) |
| Têxteis eletrônicos com sensores integrados para interiores inteligentes e vestíveis | +0.50% | América do Norte e Europa no início, produção na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Demanda crescente por tecidos revestidos do setor de saúde | +0.60% | Global, com mercados desenvolvidos liderando a adoção | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos Volumes de Air Bags Automotivos e Capas de Assento
As leis de segurança automotiva e as metas de design de veículos elétricos estão impulsionando a demanda por tecidos revestidos estáveis ao calor e leves. A Autoliv introduziu em 2024 um tecido para air bag feito de 100% poliéster reciclado, demonstrando que os rigorosos requisitos de segurança em caso de colisão podem coexistir com objetivos de economia circular. O sistema de assento ComfortMax da Lear Corporation, programado para lançamentos em 2025, combina revestimentos de PU com aquecimento integrado para reduzir os tempos de aquecimento da cabine e o consumo da bateria em carros elétricos. Os filmes de PU termoplástico da Covestro permitem persianas de teto solar flexíveis que abrigam eletrônicos embutidos, ilustrando a mudança de materiais em direção a interiores inteligentes[1]Covestro, "Filmes Flexíveis de TPU para Persianas Inteligentes," covestro.com. Esses avanços impulsionam o mercado de tecidos revestidos em direção a construções de alto valor e multifuncionais que toleram abrasão, temperaturas extremas e conformação complexa.
Expansão dos Mandatos de Roupas de Proteção Industrial
Normas atualizadas da UE, como a EN ISO 11612, exigem proteção certificada contra chamas e calor, fortalecendo a demanda por revestimentos avançados em detrimento de tecidos não tratados. A Sioen Industries expandiu seu vestuário de trabalho multi-riscos SYNQ para o Reino Unido e Irlanda em 2025, para atender a regras mais rígidas de responsabilidade dos empregadores. Os acabamentos com íons de prata agora podem alcançar uma redução bacteriana superior a 99% após 50 ciclos de lavagem, combinando higiene e segurança em uma única peça de vestuário[2]MDPI, "Durabilidade dos Acabamentos Antimicrobianos à Base de Prata em Têxteis," mdpi.com. Os fabricantes que obtêm certificações de múltiplos padrões convertem a regulamentação em fluxos de receita duráveis, particularmente em química, petróleo e gás e serviços públicos, onde os ciclos de aquisição favorecem fornecedores pré-aprovados.
Demanda Crescente por Revestimentos Antivirais e Antimicrobianos para Resiliência em Saúde Pública
As preocupações com higiene agora estendem os têxteis revestidos de hospitais para assentos de transporte público e estofados de hotéis. A linha H₂O Shield sem PFAS da Microban combina repelência à água com eficácia antimicrobiana de amplo espectro, respondendo aos apelos de consumidores e reguladores por químicas mais seguras. Os tecidos revestidos antimicrobianos também penetram nos curativos avançados para tratamento de feridas, onde a liberação controlada de íons de prata oferece defesa contra infecções sem comprometer a respirabilidade. Esse foco em saúde pública sustenta a precificação premium para tecidos revestidos que combinam desempenho de barreira, durabilidade e conformidade ambiental.
Têxteis Eletrônicos com Sensores Integrados para Interiores Inteligentes e Vestíveis
Os substratos revestidos estão evoluindo para montagens eletrônicas. A Universidade de Saarland desenvolveu filmes de elastômero com retroalimentação háptica integrada que se dobram repetidamente sem delaminação — um avanço para luvas de realidade virtual e estofados que respondem ao toque. Fios condutores fiados a partir de feixes de nanotubos de carbono podem ser sobre-revestidos para estabilizar a nanorrede enquanto mantêm a caída do tecido. As montadoras testam sensores de ocupação de assento integrados em camadas de tecido revestido, enquanto hospitais avaliam sistemas de cama de monitoramento de pacientes, sinalizando um novo ciclo de demanda que une as cadeias de suprimento de têxteis, eletrônicos e revestimentos poliméricos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade da matéria-prima de PVC e escrutínio de descarte | -0.90% | Global, liderança regulatória da Europa | Curto prazo (≤ 2 anos) |
| Interrupções na cadeia de suprimento de polímeros especiais | -0.60% | Global, fornecimento pela Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda crescente por têxteis técnicos não revestidos à base de materiais biológicos | -0.40% | Europa e América do Norte liderando a adoção | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade da Matéria-Prima de PVC e Escrutínio de Descarte
A proposta da UE de restringir mais de 10.000 substâncias PFAS afetaria diretamente os revestimentos à base de vinil, pois muitas formulações dependem de auxiliares de processamento fluorados. O PVC bioatribuído da Hanwha, que incorpora óleos vegetais e óleo de cozinha residual, reduz as emissões de CO₂ do berço ao portão em 58%, porém apresenta custos de matéria-prima mais elevados que comprimem as margens[3]Hanwha, "PVC Bioatribuído Reduz 58% das Emissões de Carbono," hanwha.com. As taxas de descarte e os esquemas de devolução sob o quadro de Responsabilidade Ampliada do Produtor (RAP) da UE elevam os custos do ciclo de vida dos itens de PVC legados, levando os fabricantes originais de equipamentos a migrar para sistemas de PU e silicone, apesar dos prêmios de preço iniciais.
Interrupções na Cadeia de Suprimento de Polímeros Especiais
As tarifas sobre dióxido de titânio, resinas e solventes de parceiros comerciais importantes encarecem os custos para os revestidores de têxteis técnicos na América do Norte. Os prazos de entrega para novas plantas de polímeros têm em média 24 meses, mantendo o fornecimento de curto prazo apertado apesar dos anúncios de expansão doméstica. Os revestidores protegem-se do risco por meio de fornecimento multirregional e integração retroativa, mas a intensidade de capital e as aprovações regulatórias prolongam o alívio, particularmente para químicas recicláveis ou à base de materiais biológicos inéditas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material de Revestimento:
O Domínio dos Polímeros Impulsiona a InovaçãoOs revestimentos poliméricos representaram 80,12% da participação de mercado de tecidos revestidos em 2025, uma vez que sua versatilidade abrange aplicações automotivas, industriais e de consumo. Dentro desse grupo, os graus de poliuretano estão em trajetória de um CAGR de 6,75% até 2031, um ritmo que destaca a preferência dos fabricantes originais de equipamentos por alternativas flexíveis e sem solventes ao vinil. O PVC mantém vantagens de escala em lonas e faixas publicitárias, porém as taxas de RAP e as proibições de aterros sanitários reduzem seu volume endereçável na Europa. Os sistemas de silicone vencem em juntas de alta temperatura, enquanto os revestimentos de dispersão acrílica sustentam equipamentos ao ar livre respiráveis. O lançamento do Haptex 4.0 pela BASF em 2024 — um couro sintético reciclável que se correcicla com PET — aponta para formulações futuras que simplificam os fluxos de reciclagem mecânica.
A P&D contínua em polímeros bioatribuídos indica nova concorrência para as químicas estabelecidas. Os tecidos revestidos com borracha atendem às demandas de nicho por abrasão extrema, mas enfrentam substituição por filmes de PU que oferecem durabilidade semelhante com pesos menores. Os nanorrevestimentos especiais que adicionam condutividade ou propriedades de autocura comandam margens premium, expandindo o mercado de tecidos revestidos para nichos de eletrônicos e aeroespacial. Os fornecedores que dominam a colaminação multicamadas e a cura em linha estão posicionados para obter os maiores retornos à medida que os usuários finais buscam soluções completas.


Por Substrato de Tecido:
Dupla Liderança do PoliésterO poliéster representou 45,05% da participação de mercado de tecidos revestidos em 2025, e seu CAGR de 7,05% até 2031 ilustra uma versatilidade incomparável. O perfil de resistência em relação ao custo da fibra, a receptividade a corantes e a compatibilidade com a maioria das químicas poliméricas fazem dela a escolha padrão para air bags, bagagens e membranas arquitetônicas. O nylon permanece indispensável para tendas militares e mangueiras de alta pressão, mas seu preço mais elevado limita os ganhos de participação. O algodão tem um nicho em vestuário de trabalho respirável e retardante de chamas quando combinado com revestimentos intumescentes, embora os sintéticos estejam substituindo as misturas em ambientes adversos.
A circularidade leva o poliéster reciclado às principais listas de aquisição. A adoção pela Autoliv de fios de poliéster 100% pós-consumo em air bags comprova que os equipamentos de segurança crítica podem incorporar matéria-prima recuperada enquanto atendem aos limites dos testes de colisão. Enquanto isso, as linhas piloto de poliéster à base de materiais biológicos avançam, mas a produção permanece limitada em relação à capacidade de PTA/MEG virgem. O raiom e a lã sustentam acessórios de moda de luxo revestidos para resistência a manchas, servindo a marcas que valorizam a estética tátil em detrimento da eficiência de custo.
Por Aplicação:
Transporte Lidera, Proteção AceleraO transporte gerou 33,10% do tamanho do mercado de tecidos revestidos em 2025, impulsionado pelas exigências de estofamento de assentos, airbags e capotes conversíveis. A transição para motores elétricos multiplica a demanda por barreiras térmicas leves que protegem os compartimentos de baterias. Ao mesmo tempo, espera-se que os equipamentos de proteção individual se expandam a uma taxa anual de 7,55% até 2031, à medida que os governos endurecem as normas de segurança industrial. A expansão da Sioen Industries no segmento de equipamentos multirrisco ilustra como a certificação impulsiona a precificação premium.
O estofamento de móveis permanece resiliente, impulsionado pelo apetite dos consumidores por revestimentos repelentes a manchas e sem PFAS em decoração residencial e de escritório. Os usos técnico-industriais — geomembranas, correias transportadoras e tanques de armazenamento flexíveis — absorvem tecido revestido com elastômero que oferece resistência química e estabilidade dimensional. Segmentos menores, como mídias para banners, acompanham os ciclos publicitários, mas se beneficiam do crescimento da impressão digital em poliéster revestido com PU.
Análise Geográfica
Mercado de Tecidos Revestidos da APAC
A Ásia-Pacífico reteve 46,70% da receita global em 2025 e está projetada para expandir a um CAGR de 6,20% até 2031. A China ancora o peso regional com sua base têxtil de ponta a ponta e a crescente produção de veículos elétricos, enquanto a expansão da Índia em parques de têxteis técnicos atrai novo capital de multinacionais como a Saint-Gobain, que tem como meta triplicar sua receita local até 2035. O Japão e a Coreia do Sul fornecem linhas de revestimento de última geração que permitem tecidos hápticos e ricos em sensores, fechando o ciclo entre P&D e fabricação em escala.
Mercado de Tecidos Revestidos da América do Norte
A América do Norte é um comprador maduro que enfatiza nichos de alto valor. Os Estados Unidos dominam as linhas aeroespaciais, de defesa e de roupas de cama médicas que exigem rastreabilidade rigorosa. O Canadá lidera as importações americanas de tecidos revestidos com PVC, beneficiando-se do acesso isento de tarifas e da proximidade geográfica, enquanto o México amplia a capacidade em assentos automotivos em um contexto de nearshoring. A política regional favorece as químicas livres de PFAS, estimulando investimentos em dispersões de PU à base de água.
Mercado de Tecidos Revestidos da Europa
A Europa enfrenta as regulamentações têxteis mais rígidas do mundo, mas as aproveita para liderar as tecnologias de revestimento sustentável. O marco de Responsabilidade Estendida do Produtor, lançado em janeiro de 2025, obriga a sistemas separados de coleta têxtil, elevando os obstáculos de conformidade para laminados não recicláveis. A Alemanha e a Itália concentram-se nas exportações de maquinário que viabilizam linhas sem solventes e de múltiplas passagens; a França e os Países Baixos pilotam ciclos de reciclagem química para retalhos revestidos. As iminentes restrições de PFAS do bloco ampliam a demanda por barreiras de água à base de silicone e livres de flúor, conferindo aos produtores da UE uma vantagem doméstica nos acabamentos de próxima geração.

Análise da cadeia de valor
A cadeia de valor dos tecidos revestidos começa com insumos petroquímicos e de química especializada (PVC, PU, acrílicos, silicones, plastificantes, estabilizantes, pigmentos e solventes ou veículos aquosos) e têxteis de base (poliéster, náilon, misturas de algodão e reforços especiais). O preço a montante de resinas e aditivos atua como uma alavanca de custo fundamental, pois as formulações e os principais insumos representam uma grande parcela do custo de conversão, comumente citada em cerca de 55-70% para resinas e plastificantes. Ao mesmo tempo, os requisitos de desempenho vêm impulsionando cada vez mais a repelência à água livre de PFAS, o processamento com baixo teor de COV e as construções compatíveis com reciclabilidade.
A produção intermediária abrange a preparação do tecido, a preparação do composto ou plastisol, o revestimento (faca, calandragem, tela rotativa ou extrusão), a cura ou fusão e o acabamento (revestimentos superiores, lacas, gofragem e laminação). Os testes de qualificação e conformidade podem retardar a adoção em usos finais de proteção e médicos, onde a certificação e o prazo de laboratório podem levar aproximadamente 4-12 semanas, moldando os prazos de entrega e as estratégias de estoque. A jusante, os rolos de tecido revestido e as peças convertidas fluem por meio de conversores e cadeias de fornecimento de OEM que atendem interiores automotivos e airbags, marcas de vestuário de proteção, mobiliário e usuários industriais. Metas de regionalização e nearshoring reduzem os prazos típicos de cerca de 12-16 semanas para 4-6 semanas em programas em que marcas e OEMs priorizam a capacidade de resposta.
Cenário Competitivo
O mercado de tecidos revestidos é moderadamente fragmentado: os cinco principais fornecedores controlaram cerca de 39% da receita de 2024, refletindo a integração vertical desde a síntese de polímeros até os rolos acabados. A Continental AG alinha sua divisão ContiTech com a eletrificação de veículos, oferecendo tecidos de silicone de baixa emissão para invólucros de baterias. A Freudenberg reforçou seu alcance adquirindo ativos-chave da Heytex por EUR 100 milhões em setembro de 2024, adicionando três plantas e aprofundando sua presença em membranas arquitetônicas. A unidade de vidro Sekurit da Saint-Gobain colabora com seu braço de Plásticos de Desempenho para fornecer laminados de persiana de teto solar compatíveis com tetos panorâmicos.
Empresas químicas especializadas como Covestro e BASF intensificam a concorrência ao comercializar sistemas de PU adaptados a graus de economia circular. O PVC bioatribuído da Hanwha marca uma vantagem de pioneiro em vinil de baixo carbono, embora a paridade de custo com o PVC convencional permaneça ilusória. As startups integram circuitos impressos diretamente nos tecidos, oferecendo aos fabricantes originais de equipamentos camadas de sensores completas; os incumbentes respondem por meio de braços de capital de risco para identificar precocemente as químicas disruptivas. O sucesso depende de garantir flexibilidade de matéria-prima, portfólios de certificação e pipelines de P&D que acompanhem os limites evolutivos dos ecolabels.
Líderes do Setor de Tecidos Revestidos
Continental AG
Graniteville
OMNOVA North America Inc.
Saint-Gobain
Trelleborg AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tecidos Revestidos
- Continental AG
- Freudenberg Performance Materials Service GmbH
- Graniteville
- Haartz Corporation
- Herculite
- Heytex Gruppe
- OMNOVA North America Inc.
- Saint-Gobain
- Seaman Corporation
- Sioen Industries NV
- SRF Limited
- Trelleborg AB

Oportunidades de mercado e perspectivas futuras
Está se formando um claro espaço em branco em torno do desempenho livre de flúor e de revestimentos de barreira duráveis que resistem a ciclos repetidos de limpeza, o que favorece a substituição das químicas tradicionais em assentos de transporte, roupas de cama hospitalares e vestuário de proteção. Os lançamentos tecnológicos de 2026 refletem essa mudança: a Americhem lançou a plataforma nDryve, livre de PFAS, de modificação superficial em fusão para fibras funcionais, em abril de 2026, e um trabalho revisado por pares publicado na Progress in Organic Coatings (2026) destacou sistemas de poliuretano aquoso livres de flúor com sinergia de siloxano para repelência à água. Juntos, esses desenvolvimentos ampliam o conjunto de ferramentas dos fornecedores além dos acabamentos aplicados na superfície e criam espaço para que revestidores e formuladores validem a repelência, a resistência à abrasão e a durabilidade à lavagem sem PFAS.
A atualização impulsionada por normas também cria oportunidades em têxteis arquitetônicos e de espaços públicos, onde o desempenho contra incêndio e a documentação de conformidade podem determinar a seleção de materiais e a elegibilidade em licitações. A Elkem Silicones introduziu o BLUESIL TCS 7544 em abril de 2026 para aplicações da Euroclasse A1/A2 da EN 13501-1, reforçando a demanda por tecidos revestidos que atendam aos requisitos de chama e fumaça, mantendo a processabilidade para membranas de grande formato. Paralelamente, a funcionalização de substratos revestidos para eletrônicos continua sendo uma vertente emergente, com trabalhos acadêmicos de 2026 mostrando abordagens de revestimento por imersão de baixo custo para eletrônicos vestíveis que podem ser combinadas com revestimentos superiores de proteção; fornecedores capazes de industrializar camadas condutoras sem delaminação e integrá-las a estofamentos, roupas de cama e conjuntos de vestuário de trabalho podem diferenciar suas ofertas em interiores inteligentes e têxteis de monitoramento médico.
Recent Industry Developments in Mercado de Tecidos Revestidos
- Maio de 2026: a Trelleborg Engineered Coated Fabrics inaugurou uma nova instalação de fabricação de revestimento por extrusão em Forest City, Carolina do Norte, ampliando a capacidade para tecidos revestidos de alto desempenho projetados. A capacidade localizada adicional apoia cadeias de fornecimento mais curtas para clientes norte-americanos e fortalece a capacidade de resposta para programas médicos, industriais e de transporte que exigem qualidade e rastreabilidade consistentes.
- Abril de 2025: a Trelleborg Engineered Coated Fabrics firmou uma Parceria de Transferência de Conhecimento de 26 meses com a Nottingham Trent University (NTU) Medical Technologies Innovation Facility para desenvolver têxteis médicos inteligentes e sistemas de sensoriamento. A colaboração avança a integração de funções de sensoriamento em substratos revestidos, alinhando o desenvolvimento de produtos com aplicações de saúde de maior valor.
- Março de 2024: a Trelleborg Engineered Coated Fabrics fez uma parceria com o Institute for Infrastructure, Environment and Innovation (IMIEU) para apoiar o programa Upscaling Lighter Than Air (U-LTA) voltado a materiais para dirigíveis. Esse trabalho destaca a demanda por tecidos revestidos leves, duráveis e com desempenho de barreira em usos adjacentes à aeroespacial, onde os requisitos de qualificação e a validação de desempenho podem se traduzir em especificações premium.


Mercado de Tecidos Revestidos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de tecidos revestidos, para fins desta metodologia, abrange substratos têxteis revestidos com polímeros, borracha ou camadas similares para conferir propriedades como durabilidade, resistência à água ou proteção, e inclui a receita obtida com a venda desses tecidos revestidos nos setores de uso final.
Exclusões de escopo: Excluímos têxteis comuns não revestidos, produtos químicos de revestimento vendidos isoladamente sem tecido, e produtos finais acabados nos quais o tecido revestido representa apenas um insumo secundário.
Visão Geral da Segmentação
- Por Material de Revestimento
- Revestido com Polímero
- Revestido com PVC
- Revestido com PU
- Revestido com PE
- Outros Materiais Revestidos com Polímero (Revestido com Acrílico, Revestido com Silicone, etc.)
- Revestido com Borracha
- Revestimentos de Parede com Suporte de Tecido
- Revestido com Polímero
- Por Substrato de Tecido
- Poliéster
- Nylon
- Algodão e Misturas
- Outros (Lã, Raiom, etc.)
- Por Aplicação
- Automotivo e Transporte
- Roupas de Proteção
- Mobiliário
- Industrial
- Outras Aplicações (Faixas, Embalagens, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma base factual sobre produção, comércio e uso de tecidos revestidos, seguida da harmonização da terminologia entre as fontes para manter a consistência do escopo. Fontes públicas como as estatísticas de comércio da Comissão de Comércio Internacional dos Estados Unidos, o UN Comtrade, os indicadores macroeconômicos do Banco Mundial e as séries de produção manufatureira do Bureau of Labor Statistics dos Estados Unidos foram utilizadas para ancorar a direção dos volumes e os principais polos de demanda.
Também foram revisadas referências técnicas e normativas, incluindo orientações relacionadas à ASTM e estruturas de segurança, além de periódicos revisados por pares que discutem as químicas de revestimento e os requisitos de desempenho. Essas referências ajudam a delimitar quais aplicações são realisticamente endereçáveis e como os produtos são descritos na prática. Relatórios anuais de empresas, apresentações a investidores e sites de associações setoriais foram utilizados para mapear expansões de capacidade, mix de aplicações e narrativas de precificação, que foram então verificados com assinaturas pagas de dados financeiros corporativos e leituras de importações e exportações em nível de remessa. Esta lista é meramente ilustrativa, e também consultamos outras fontes públicas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com fornecedores de matérias-primas, produtores de tecidos revestidos, conversores, distribuidores e contatos de compras dos principais setores de uso final, como transporte, industrial e usos de proteção. Por se tratar de um mercado global, coletamos informações nas principais regiões consumidoras e produtoras para confirmar as participações por aplicação, a movimentação típica de preços e os limites práticos de substituição antes de finalizar as premissas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 27% | CXOs: 13% | APAC: 41% |
| Nível intermediário: 58% | Líderes funcionais/de unidade: 33% | EMEA: 34% |
| Participantes menores: 15% | Gestores: 54% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído por meio de uma abordagem top-down, na qual a atividade manufatureira e os fluxos comerciais são utilizados para reconstruir o pool de demanda de tecidos revestidos por região, sendo então convertidos em receita com base em faixas de preço normalizadas. Para manter os totais realistas, também realizamos verificações bottom-up seletivas utilizando volumes amostrados por aplicação e região, seguidas de premissas de preço médio de venda coletadas em conversas com o canal e em divulgações públicas.
Os principais insumos que moldam o modelo incluem o consumo de tecidos revestidos por uso final (transporte, industrial e usos de proteção), mudanças no mix de materiais de revestimento, dependência regional de importações e a direção dos preços de resinas e elastômeros como sinal de repasse de custos, além de variações de utilização vinculadas a adições de capacidade. Quando as visões bottom-up estão ausentes para canais pequenos ou fragmentados, as lacunas são tratadas pela aplicação de taxas de penetração conservadoras, que são então testadas em relação a indicadores de comércio e manufatura.
As previsões são produzidas por meio de análise de cenários orientada pelos vetores de demanda acordados nas entrevistas, sendo então ajustadas com suavização de séries temporais na base histórica para que choques de curto prazo não distorçam a curva. As premissas são mantidas rastreáveis para que o cliente possa acompanhar como cada região e aplicação contribui para o número final.
Ciclo de Validação de Dados e Atualização
A validação ocorre em camadas. Cruzamos o total do mercado com sinais independentes, como tendências de valor do comércio, direção da produção manufatureira e mudanças de capacidade anunciadas, e testamos variações incomuns por região. Se uma variação não puder ser explicada por um driver claro, como precificação, substituição ou uma oscilação comercial pontual, recalculamos e recontatamos os respondentes relevantes.
Antes da aprovação final, o modelo e as premissas passam por múltiplas revisões analíticas para garantir que definições, unidades e conversões de moeda sejam aplicadas de forma consistente. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como movimentos acentuados de matérias-primas ou adições significativas de capacidade. Imediatamente antes da entrega, uma revisão final é concluída para que a visão mais recente e atualizada seja refletida nos resultados.
Tamanho do Mercado de Tecidos Revestidos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para tecidos revestidos frequentemente diferem porque o escopo subjacente e a abordagem de mensuração podem ser configurados de maneiras distintas, mesmo quando os títulos parecem semelhantes. As diferenças geralmente decorrem do que é contabilizado como receita de tecidos revestidos, do ano-base escolhido e de como a precificação e o comércio regional são tratados.
Algumas estimativas incorporam itens adjacentes, como produtos químicos para tecidos revestidos ou determinados produtos acabados, enquanto outras aplicam uma trajetória de escalada de preços mais agressiva nas projeções futuras. A dispersão também se amplia quando o comércio não é corretamente compensado entre regiões, ou quando a conversão de moeda é aplicada utilizando um período de referência diferente. Em nossa visão, a principal diferença decorre de tratar apenas rolos e folhas de tecidos revestidos comercializáveis como pertencentes ao escopo, excluindo montagens acabadas — uma escolha de definição adotada em nossa abordagem da Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 25,92 bilhões de USD (2026) | |
| Publicador Setorial A | 27,92 bilhões de USD (2026) | Utiliza um valor de 2026 mais elevado, que pode refletir uma inclusão mais ampla de itens acabados relacionados a tecidos revestidos em algumas aplicações e uma progressão de preços assumida mais acelerada na janela de previsão. |
| Provedor Global de Dados B | 30,81 bilhões de USD (2024) | Ancora o modelo em um ano-base anterior e pode aplicar uma taxonomia de produtos mais ampla que inclui compósitos no estilo de revestimento de paredes, o que pode elevar o valor inicial em comparação com uma visão de receita exclusiva de tecidos revestidos. |
Em conjunto, a tabela mostra que os limites de escopo e o ano escolhido como ponto de partida explicam a maior parte da diferença, mais do que qualquer vetor de demanda isolado. Ao manter os insumos vinculados ao comércio observável, à direção da manufatura e à lógica de precificação verificada em entrevistas, podemos apresentar um número equilibrado que pode ser replicado e submetido a testes de estresse.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de tecidos revestidos?
O mercado de tecidos revestidos gerou USD 25,92 bilhões em receita em 2026 e está projetado para atingir USD 33,21 bilhões até 2031.
Qual região lidera o consumo de tecidos revestidos?
A Ásia-Pacífico deteve 46,70% da receita global em 2025 e é também a região de crescimento mais rápido, avançando a um CAGR de 6,20% até 2031.
Qual segmento de material de revestimento está expandindo mais rapidamente?
Espera-se que os tecidos revestidos com poliuretano cresçam a um CAGR de 6,75% entre 2026-2031 devido às vantagens de flexibilidade e formulação sem PFAS.
Por que as aplicações de roupas de proteção estão ganhando impulso?
Regulamentações de segurança industrial mais rígidas e a demanda por desempenho antimicrobiano impulsionam os tecidos de roupas de proteção em direção a um CAGR de 7,55% até 2031.
Como as regulamentações de PFAS estão influenciando a inovação de produtos?
As iminentes proibições de PFAS estão acelerando a mudança para as químicas de silicone e PU, à medida que os fornecedores redesenham os revestimentos para atender aos novos padrões de sustentabilidade e conformidade.
Página atualizada pela última vez em:



