
Tamanho e Participação do Mercado de Spandex
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
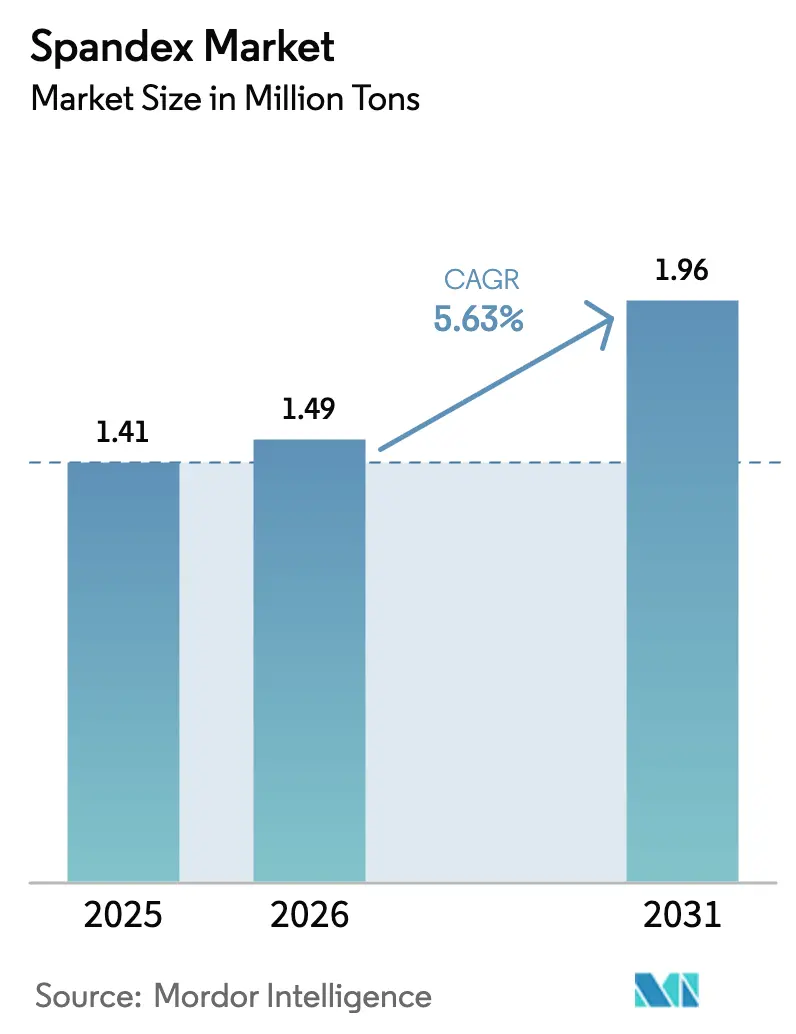
| Volume do Mercado (2026) | 1.49 Milhões de toneladas |
| Volume do Mercado (2031) | 1.96 Milhões de toneladas |
| Growth Rate (2026 - 2031) | 5.63 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
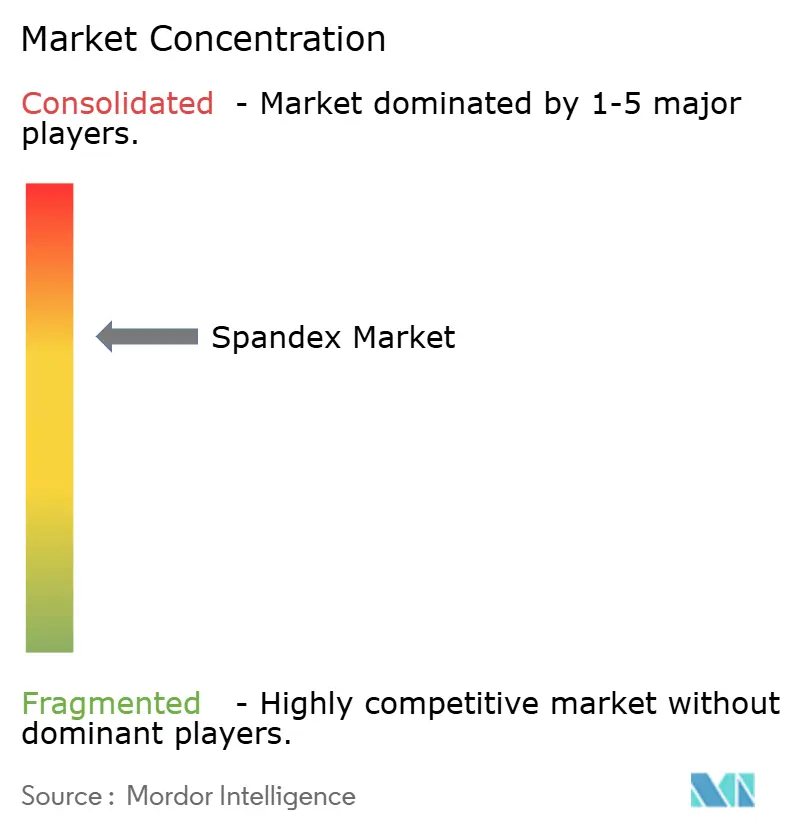
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Spandex por Mordor Intelligence
O tamanho do Mercado de Spandex foi avaliado em 1,41 milhão de toneladas em 2025 e estima-se que cresça de 1,49 milhão de toneladas em 2026 para atingir 1,96 milhão de toneladas até 2031, a um CAGR de 5,63% durante o período de previsão (2026-2031). Esta expansão sustentada repousa sobre a crescente demanda por tecidos com elasticidade aprimorada em aplicações de vestuário, médico e têxteis técnicos emergentes, com o athleisure, a malharia sem costura e os mandatos de economia circular atuando como os principais motores de crescimento. Os produtores também aproveitam a química de poliuretano de base biológica para preparar as operações para o futuro diante do enrijecimento das regulamentações de sustentabilidade, enquanto a volatilidade dos preços das matérias-primas mantém as margens sob pressão. As adições de capacidade na Ásia-Pacífico continuam a influenciar os preços globais, mas a crescente base de produção no Oriente Médio e África sinaliza um reequilíbrio geográfico gradual do mercado de spandex.
Principais Conclusões do Relatório
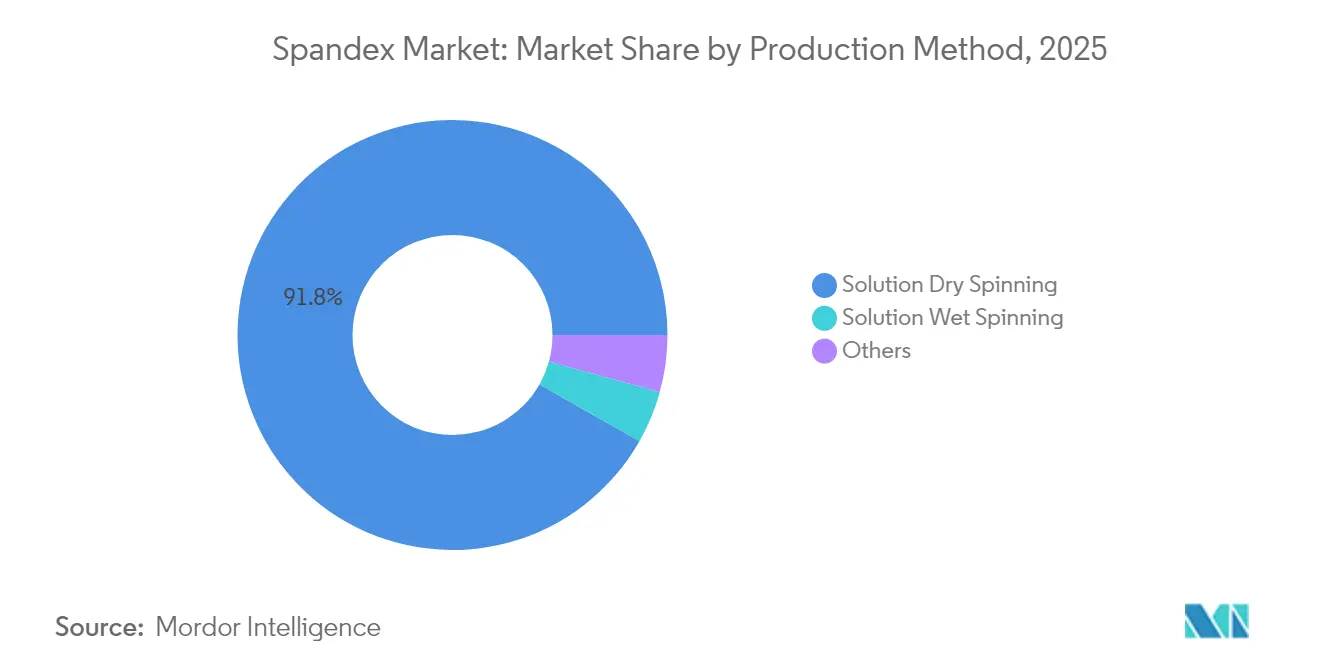
- Por método de produção, a fiação seca em solução detinha 91,78% da participação do mercado de spandex em 2025; métodos alternativos classificados em "Outros" têm previsão de crescer a um CAGR de 6,08% até 2031.
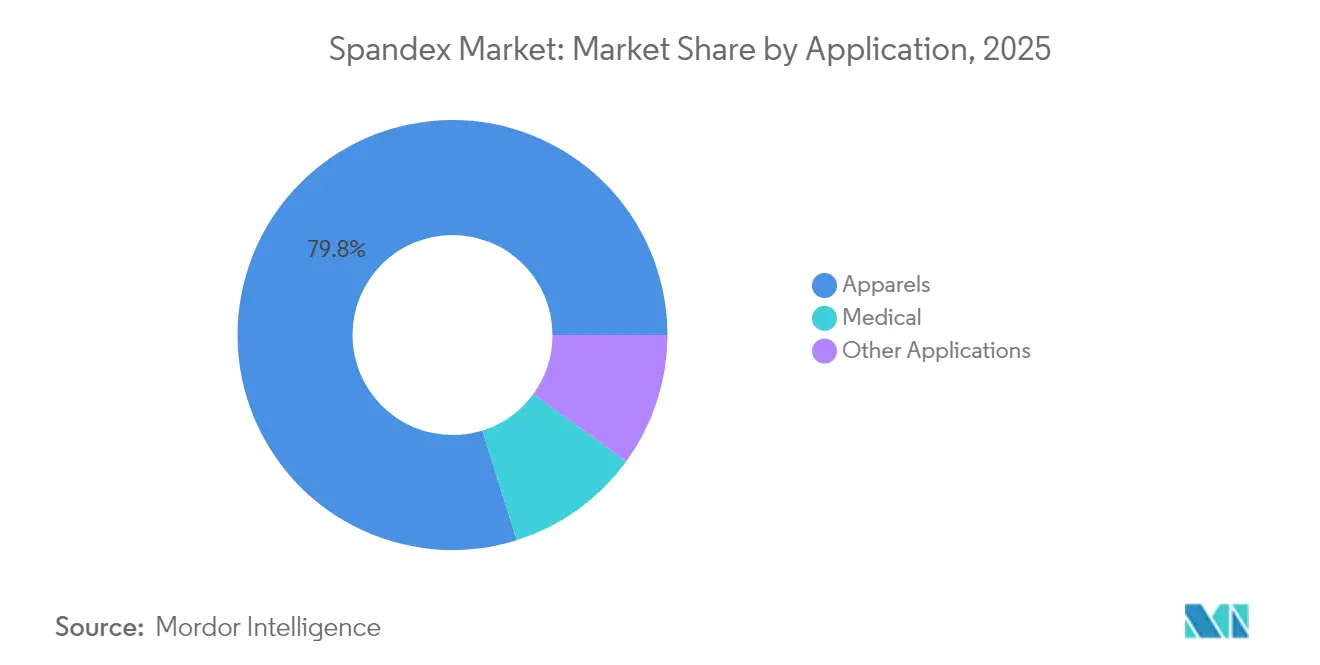
- Por aplicação, o vestuário controlava 79,83% do tamanho do mercado de spandex em 2025, enquanto as aplicações médicas têm projeção de expansão a um CAGR de 6,22% até 2031.
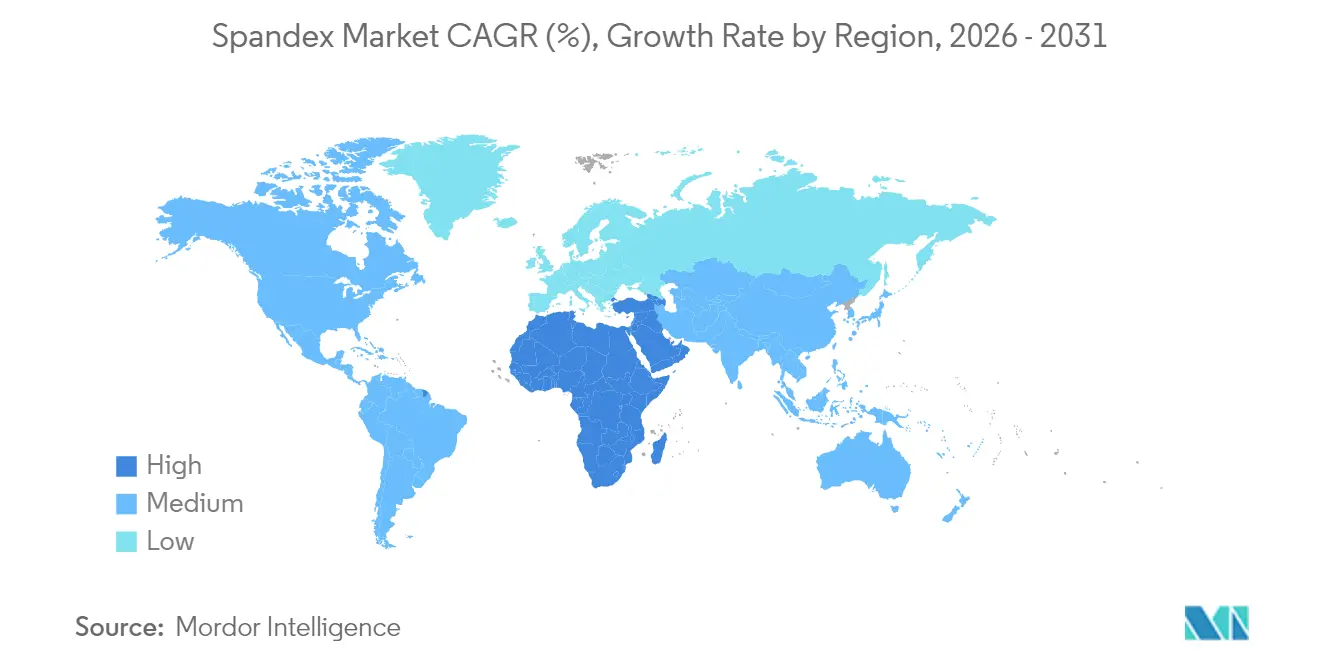
- Por geografia, a Ásia-Pacífico liderou com 63,88% de participação de receita do tamanho do mercado de spandex em 2025; o Oriente Médio e África devem registrar o crescimento mais rápido a um CAGR de 6,11% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente penetração do athleisure e vestuário de desempenho | +2.1% | Global; mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Investimentos governamentais em clusters têxteis | +1.3% | Núcleo da Ásia-Pacífico; transbordamento para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Aumento da demanda por roupas de compressão médica pós-COVID | +1.0% | Global; concentrado em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Rápida adoção da tecnologia de malharia sem costura | +0.8% | Centros de manufatura da Ásia-Pacífico; expansão global | Médio prazo (2-4 anos) |
| Avanços em diisocianato de base biológica | +0.6% | Europa e América do Norte liderando; Ásia-Pacífico seguindo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Penetração do Athleisure e Vestuário de Desempenho
A ascensão do athleisure de nicho ao mainstream impulsionou a demanda por spandex muito além do vestuário esportivo tradicional. O crescimento do vestuário de desempenho é impulsionado por consumidores que esperam versatilidade do escritório à academia. A cultura de trabalho remoto reforçou os códigos de vestimenta casual, enquanto as marcas direto ao consumidor aceleraram os ciclos de inovação que recompensam os fornecedores de fibras capazes de entregar desempenho consistente de elasticidade, recuperação e gerenciamento de umidade. Marcas de luxo como a Lululemon registraram aumentos de 25% ano a ano nos lançamentos de tecidos técnicos, ressaltando como o posicionamento premium não exclui mais os têxteis de alta função[1]Sociedade Americana de Química, "Fiação de Seda de Aranha Artificial em Materiais Médicos de Próxima Geração," sciencedaily.com .
Investimentos Governamentais em Clusters Têxteis
As políticas industriais nacionais no Egito, no Vietnã e em Bangladesh canalizam financiamento de baixo custo, isenções fiscais e treinamento de mão de obra para parques têxteis integrados. Esses clusters encurtam os prazos de entrega e melhoram o controle de qualidade ao co-localizar operações de fiação, tecelagem e acabamento, ancorando assim a demanda de longo prazo para fornecedores de spandex que estabelecem instalações locais de matéria-prima e fibra. Incentivos semelhantes na Turquia e na Índia reforçam o papel estrutural dos têxteis na geração de emprego, garantindo que a demanda do mercado de spandex permaneça resiliente ao longo dos ciclos econômicos.
Aumento da Demanda por Roupas de Compressão Médica Pós-COVID
A expansão do atendimento ambulatorial e o maior conhecimento dos distúrbios circulatórios elevaram os volumes de prescrição de meias de compressão graduada e mangas. As populações envelhecidas nos Estados Unidos, na Alemanha e no Japão dependem da terapia de compressão de longo prazo, enquanto a cobertura de seguros ampliou o acesso dos pacientes. Novos graus de spandex permitem gradientes de pressão precisos sem sacrificar o conforto ou a respirabilidade, alinhando-se com os padrões de dispositivos médicos e reforçando o reposicionamento da fibra de acessório de moda para componente essencial de saúde.
Rápida Adoção da Tecnologia de Malharia Sem Costura
A malharia sem costura elimina o desperdício de corte e costura, apoiando a economia de material e um ajuste superior. As máquinas exigem tensão uniforme e estabilidade térmica, levando os produtores de spandex a ajustar a arquitetura polimérica para processamento consistente. A adoção se acelera sob os mandatos de sustentabilidade e as preferências de conforto do consumidor, com grandes marcas de artigos esportivos mudando linhas de produtos inteiras para plataformas sem costura. Os fornecedores de fibras capazes de garantir controle rigoroso de denier e baixas taxas de defeitos asseguram contratos de fornecimento de fios por vários anos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensificação da pressão de ONGs sobre a poluição por microplásticos | -1.2% | Europa e América do Norte; espalhando-se globalmente | Médio prazo (2-4 anos) |
| Volatilidade dos preços das matérias-primas petroquímicas | -0.9% | Global; maior nas regiões dependentes de importação | Curto prazo (≤ 2 anos) |
| Desequilíbrio entre oferta e demanda devido às adições de capacidade da China | -0.7% | Global; mais forte na Ásia-Pacífico e mercados de exportação | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Intensificação da Pressão de ONGs Sobre a Poluição por Microplásticos
Grupos ambientais destacam o desprendimento de microfibras — até 700.000 partículas por lavagem — impulsionando as regras da União Europeia sobre filtragem e rotulagem. O sentimento do consumidor se volta para opções naturais ou recicladas, obrigando as marcas a especificar variantes de spandex de baixo desprendimento ou biodegradáveis. Os custos de conformidade aumentam à medida que os produtores acrescentam etapas de revestimento ou investem em tecnologias de biodegradação intrínseca, potencialmente reduzindo a competitividade de preços em relação a fibras alternativas.
Volatilidade dos Preços das Matérias-Primas Petroquímicas
Os custos de TDI e MDI oscilaram 15-20% de trimestre para trimestre em 2024, com altas de preço à vista em janeiro de 2025 de USD 200–300 por tonelada, forçando os fabricantes de fibras a renegociar contratos de fornecimento ou absorver a pressão sobre as margens[2]ECHEMI, "Aumentos Globais de Preços de MDI e TDI: Desenvolvimentos de Janeiro de 2025," echemi.com . Os prêmios de risco geopolítico nas principais regiões de matérias-primas complicam ainda mais as previsões de custos, levando as empresas a ampliar suas carteiras de fornecimento de matérias-primas e manter estoques mais elevados para salvaguardar a operação contínua.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Método de Produção:
A Fiação Seca Mantém Vantagem TécnicaA fiação seca em solução comandou 91,78% da participação do mercado de spandex em 2025, refletindo sua superior uniformidade de fibra, resistência à tração e absorção de corante. O segmento se beneficia de sistemas de controle de processo que minimizam a variabilidade do denier, um parâmetro crítico para dispositivos vestíveis de alto desempenho. Em alinhamento com as metas de sustentabilidade, as linhas de fiação seca de nova geração reduzem o consumo de energia em até 20%, diminuindo as emissões específicas de carbono. Os métodos alternativos agrupados em "Outros" têm projeção de expansão a um CAGR de 6,08% até 2031, à medida que a eletrospinning por fusão sem solvente e as técnicas centrífugas amadurecem, embora a partir de uma base baixa.
Os processos emergentes priorizam a recuperação de solvente em circuito fechado e a integração de polímeros de base biológica, mas os obstáculos de escalabilidade persistem. A promessa da eletrospinning por fusão de eliminar solventes é adequada à pressão regulatória sobre as emissões de COV, mas enfrenta desafios de uniformidade de fibra em velocidades industriais. A fiação centrífuga oferece alta produção, mas fica aquém do controle fino de denier necessário para roupas íntimas premium e dispositivos médicos. Assim, os produtores estabelecidos de fiação seca investem em linhas-piloto híbridas enquanto protegem suas posições dominantes por meio de formulações proprietárias de poliuretano que incorporam perfis específicos de retenção de elasticidade.


Por Aplicação:
O Setor Médico Emerge como Motor de CrescimentoO vestuário permaneceu o líder em volume, respondendo por 79,83% do tamanho do mercado de spandex em 2025. No entanto, os usos médicos estão previstos para registrar um CAGR de 6,22%, tornando a saúde o segmento de crescimento mais rápido até 2031. Meias de compressão, curativos para feridas e órteses requerem valores de módulo rigidamente controlados, incentivando acordos de fornecimento de longo prazo e estruturas de preços relativamente estáveis.
Além da terapia de compressão, as cadeias de suprimentos hospitalares especificam cada vez mais compostos de spandex antimicrobiano para roupas pós-operatórias, expandindo ainda mais a adoção médica. Outras aplicações de nicho — filtros industriais, capas de assentos automotivos e substratos de têxteis inteligentes — fornecem opcionalidade de demanda adicional. O crescimento do vestuário em economias maduras se modera à medida que a penetração do athleisure se aproxima da saturação, mas a diferenciação de desempenho por meio de gerenciamento de umidade, resistência UV e conteúdo de origem biológica mantém a categoria integral para a trajetória de longo prazo do mercado de spandex.
Análise Geográfica
Mercado de Spandex da APAC
A Ásia-Pacífico manteve uma participação de 63,88% no tamanho do mercado de spandex em 2025, sustentada pela cadeia integrada de matéria-prima a tecido da China, pela pesquisa e desenvolvimento avançado de polímeros da Coreia do Sul e pela crescente capacidade de fiação da Índia. Os produtores regionais se beneficiam da proximidade com clusters petroquímicos e densas redes logísticas de exportação. No entanto, o excesso de capacidade chinês deprime periodicamente os preços médios de venda, levando as fábricas a buscar eficiência operacional e diversificação de produtos. As atualizações ambientais exigidas pelas normas de emissão revisadas requerem despesas de capital que podem acelerar a consolidaço regional.
Mercado de Spandex do Oriente Médio e África
O Oriente Médio e a África devem registrar o maior CAGR de 6,11% durante o período de 2026 a 2031. Os projetos de parques têxteis integrados do Egito e os incentivos da Visão 2030 da Arábia Saudita atraem investidores estrangeiros interessados no acesso isento de tarifas aos mercados europeu e norte-americano. Tarifas de eletricidade competitivas e infraestrutura portuária moderna elevam ainda mais a região como um polo emergente de produção no mercado de spandex.
Mercado de Spandex da Europa e das Américas
Os marcos regulatórios de Passaporte Digital de Produto e de responsabilidade alargada do produtor da União Europeia estimulam a demanda por elastômeros de baixo impacto e circuitos de reciclagem localizados. As tendências de nearshoring no México e na Europa Central oferecem vantagens de reabastecimento rápido que complementam, em vez de substituir, as cadeias de fornecimento em massa centradas na Ásia. A América do Sul, ancorada pelo Brasil, apresenta crescimento moderado à medida que as marcas domésticas de artigos esportivos se expandem e os sistemas públicos de saúde adotam terapias de compressão.

Análise da cadeia de valor
A cadeia de valor da elastano começa com insumos petroquímicos e, cada vez mais, insumos de base biológica, com PTMEG e MDI como matérias-primas essenciais para a síntese de prepolímero de poliuretano e, em seguida, para a fiação da fibra, predominantemente por fiação a seco em solução (91,78% de participação em 2025). Os produtores se diferenciam por meio da formulação do polímero, recuperação de solvente e controle consistente de denier. A integração vertical em BDO e PTMEG ajuda a reduzir a exposição à volatilidade upstream, após as oscilações de preços de TDI e MDI em 2024-2025, e também contribui para um desempenho mais rigoroso em custos e sustentabilidade.
No downstream, o filamento de elastano é processado em fio e, em seguida, entra em fábricas têxteis para vestuário (79,83% de participação em 2025), compressão médica e outros usos técnicos, antes de chegar a proprietários de marcas e conversores, incluindo fabricantes de produtos de higiene. A dinâmica de capacidade e consolidação na China influencia o ecossistema midstream, e ativos de grande escala, como a unidade da The LYCRA Company em Yinchuan, Ningxia (inaugurada em novembro de 2025, com capacidade inicial de 30.000 toneladas e planos de expansão), reforçam a concentração da oferta entre os líderes. As fricções logísticas e comerciais afetam os custos de entrega, com congestionamentos relatados em 2025 em portos europeus, incluindo Hamburgo, Antuérpia e Roterdã, o que aumenta o valor de pegadas de produção regionalizadas e do planejamento de distribuição multirrota.
Cenário Competitivo
O mercado de spandex permanece moderadamente consolidado. As economias de escala na síntese de poliuretano e nas linhas de fiação de alta velocidade protegem os participantes estabelecidos de novos entrantes. O investimento de USD 1 bilhão da Hyosung no Vietnã para produzir BDO de base biológica exemplifica a integração avançada em matérias-primas mais verdes, reforçando a liderança de custo enquanto atende aos critérios de sustentabilidade dos clientes. A conformidade regulatória continua a atuar tanto como barreira de entrada quanto como diferenciador. Os produtores que detêm as certificações OEKO-TEX Standard 100 e ISO 14001 obtêm o status de fornecedor preferencial junto às marcas globais. Os depósitos de patentes sobre diisocianatos de origem biológica e fiação sem solvente atingiram recordes em 2025, indicando que a corrida de inovação está centrada na redução da pegada ambiental enquanto se mantém o desempenho da fibra.
Líderes do Setor de Spandex
HYOSUNG
Huafon Chemical Co., Ltd.
The LYCRA Company
Asahi Kasei Corporation
TAEKWANG INDUSTRIAL CO., LTD
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Spandex
- Asahi Kasei Corporation
- Huafon Chemical Co., Ltd.
- HYOSUNG
- Indorama Corporation
- Jining Ruyi High-tech Fibre Co.,Ltd.
- Mitsui Chemicals, Inc.
- TAEKWANG INDUSTRIAL CO., LTD
- The LYCRA Company
- TK CHEMICAL CORPORATION
- TORAY INDUSTRIES, INC.
- Xiamen Lilong Spandex Co., Ltd.
- Yantai Tayho Advanced Materials Co., Ltd.

Oportunidades de mercado e perspectivas futuras
As oportunidades estão centradas em elastano diferenciado e de baixo carbono, alinhado aos indicadores de sustentabilidade das marcas e aos crescentes requisitos de rastreabilidade de produtos, ao mesmo tempo em que continua atendendo às necessidades de desempenho para vestuário de alta elasticidade e compressão médica. A mudança da Hyosung em direção a matérias-primas de base biológica, incluindo a transição da matéria-prima de elastano de base biológica do milho para a cana-de-açúcar, apoia programas de aquisição que exigem reduções mensuráveis de carbono e continuidade de fornecimento em escala, com a produção em sua fábrica no Vietnã começando no início de 2026 (até 50.000 toneladas citadas no contexto do relatório).
No lado da oferta, o ciclo de investimento está se movendo em direção à manufatura inteligente e a graus de maior desempenho, em vez de adições de volume generalizadas, o que abre espaço para produtores capazes de entregar qualidade consistente em uma amplaVariedade de deniers com menores pegadas de energia e solvente. O anúncio da Huafeng Chemicals, em fevereiro de 2026, de uma expansão de 3,6 bilhões de yuanes para elastano de alto desempenho, baixo carbono e digitalizado em Ruian, e sua transição, em junho de 2026, para produção plena de seu projeto de elastano diferenciado de 250.000 toneladas, mostram como a capacidade está sendo direcionada e o que está sendo oferecido aos clientes, incluindo diferenciação, eficiência e gestão de carbono. A localização regional também cria caminhos para parcerias com fornecedores em clusters têxteis na Ásia-Pacífico e em bases de manufatura de crescimento rápido no Oriente Médio e na África, o que pode reduzir os prazos de entrega e ajudar a amortecer interrupções ligadas a congestionamentos portuários e ações comerciais que afetam intermediários upstream.
Recent Industry Developments in Mercado de Spandex
- Junho de 2026: A Huafon Chemical Co., Ltd. colocou seu projeto de elastano diferenciado de 250.000 toneladas em produção plena, após a produção-piloto da fase final no final de 2025. O início das operações amplia a disponibilidade em larga escala de graus de maior valor e reforça o papel da China na definição de preços e disponibilidade globais de elastano em usos de vestuário e industriais.
- Fevereiro de 2026: A Huafeng Chemicals anunciou uma expansão de 3,6 bilhões de yuanes para elastano de alto desempenho, baixo carbono e digitalizado em Ruian. O projeto foi concebido para fortalecer a diferenciação e a eficiência na cadeia de suprimentos local, expandindo a capacidade para graus de ponta e apoiando uma colaboração regional mais estreita com clientes da moda.
- Maio de 2024: A Hyosung TNC expandiu as soluções de elastano CREORA para aplicações de higiene, destacando atributos de desempenho como ajuste e proteção contra vazamentos para fraldas e produtos de cuidados pessoais. Isso apoiou uma adoção mais ampla do elastano além do vestuário, alinhando o desenvolvimento de fibras com a produtividade dos conversores e especificações de produtos orientadas ao conforto.


Mercado de Spandex Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de elastano abrange a fibra de elastano (uma fibra à base de poliuretano com pelo menos 85% de poliuretano) produzida e vendida para uso em tecidos elásticos em vestuário, aplicações médicas e outros usos finais. Acompanhamos isso globalmente nas principais regiões produtoras e consumidoras.
Exclusões de escopo: excluímos as receitas de tecidos, vestuário ou produtos acabados downstream; somente o mercado de fibra de elastano é contabilizado.
Visão geral da segmentação
- Por Método de Produção
- Fiação Seca em Solução
- Fiação Úmida em Solução
- Outros
- Por Aplicação
- Vestuário
- Médico
- Outras Aplicações
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou mapeando como a demanda por fibra de elastano é criada e medida, e depois listando as séries de dados que podem ancorar o modelo ano a ano. Utilizamos principalmente fontes públicas, como estatísticas comerciais da UN Comtrade, órgãos nacionais de alfândega e estatística, e organismos setoriais e de normalização, como a ISO e a ASTM, para confirmar definições, unidades típicas e convenções de relato.
Também analisamos relatórios anuais de empresas, apresentações a investidores e anúncios de expansão de fábricas para entender adições de capacidade, mix de produtos e mudanças de fornecimento regional. Para verificações sobre direção tecnológica e inovação de produtos, consultamos bases de dados de patentes e periódicos revisados por pares de polímeros e têxteis. Quando necessário, complementamos informações públicas com assinaturas de bases de dados pagas focadas em finanças e inteligência empresarial, e registros de importação e exportação em nível de embarque para verificar cruzadamente os fluxos comerciais e o tempo. Esses exemplos são ilustrativos e não exaustivos, e outras fontes também foram usadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e Pesquisas Primárias
O trabalho primário concentrou-se em entrevistas com especialistas e pesquisas estruturadas com produtores de fibras, processadores de fios e têxteis, distribuidores e grandes compradores nas cadeias de suprimento de vestuário e médica em APAC, EMEA e Américas. As respostas das entrevistas foram usadas para confirmar faixas de utilização, mudanças no mix de aplicações e comportamento de preços durante ciclos de oferta apertada e ampla, e depois para testar as premissas de pesquisa documental antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 16% | APAC: 43% |
| Nível médio: 46% | Líderes funcionais/de unidade: 30% | EMEA: 37% |
| Empresas menores: 21% | Gerentes: 54% | Américas: 20% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído usando uma lógica top-down e bottom-up. Os sinais de capacidade, balanças comerciais e indicadores de demanda de uso final foram primeiro usados para reconstruir o consumo regional de fibras em toneladas, e depois agregados em um total global. Como os dados públicos de produção podem estar incompletos, corroboramos os totais com aproximações bottom-up seletivas, como agregações de capacidade de fornecedores, amostragens de toneladas transitando por canais-chave e verificações do lado do comprador sobre a demanda de aplicações.
Os insumos mais decisivos foram a capacidade nominal por região, taxas de operação estimadas, tendências de participação da fiação a seco em solução, o mix de demanda entre vestuário e médico, e a intensidade de exportação dos principais países produtores. Onde surgiram lacunas, usamos faixas conservadoras revisadas com os entrevistados, e depois as reduzimos usando estatísticas comerciais e datas conhecidas de início de expansões. A previsão baseou-se em análise de cenários, traduzindo a demanda por athleisure e vestuário de desempenho, a estabilidade dos têxteis médicos e as adições de capacidade planejadas em trajetórias de crescimento de volume que os especialistas ajudaram a verificar quanto à plausibilidade.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados por meio de verificações que compararam o consumo implícito com os movimentos comerciais, as adições de capacidade relatadas e a direção do mix de aplicações compartilhada pelos entrevistados. Se uma região apresentasse mudanças de volume que não se alinhassem com sinais de utilização, comércio ou demanda, testamos novamente os fatores e ajustamos as premissas.
Antes da aprovação final, o modelo e os principais insumos passam por revisões passo a passo de analistas, e um novo contato é acionado quando um insumo crítico se move além de uma faixa esperada. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como grandes inícios de capacidade, paradas ou choques de demanda. Uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais recente.
Dimensionamento do Mercado de Elastano da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas de tamanho publicadas para o elastano frequentemente não coincidem porque algumas fontes relatam valor e outras relatam volume, e premissas de conversão (preço por tonelada, pureza do produto e momento cambial) podem alterar rapidamente os totais. As diferenças também aparecem quando a janela temporal não está alinhada, já que algumas publicações se ancoram em 2022 ou 2024, mesmo que a narrativa discuta anos posteriores.
Alguns números externos incluem materiais elastoméricos adjacentes ou valor têxtil em nível de mistura que está além da fibra em si, e alguns dependem de crescimento agressivo de preços para elevar as previsões de valor. Ao contabilizar apenas os volumes de fibra de elastano em toneladas por método de produção, aplicação e geografia, e depois verificar se a utilização e os fluxos comerciais sustentam os totais ano a ano, a Mordor Intelligence reduz o ruído de escopo e conversão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,49 milhão de USD (2026) | |
| Periódico Comercial A | 8,05 bilhões de USD (2022) | Estimativa baseada em valor ancorada em 2022, e a precificação média implícita e o escopo não são claramente reconciliados com toneladas de fibra, utilização e movimentos comerciais. |
| Consultoria Global B | 6,80 bilhões de USD (2024) | Usa uma visão de valor para 2024, e as diferenças podem vir de como o valor têxtil misturado, a escalada de preços e o momento cambial são tratados em comparação com a contagem apenas de fibra. |
A tabela mostra que a dispersão é impulsionada principalmente pela escolha da unidade (USD versus toneladas), pela seleção do ano-base e por como a precificação e o escopo adjacente são tratados. Quando o total do mercado é vinculado a sinais de volume repetíveis, como capacidade, taxas de operação e balanças de importação-exportação, os números finais são mais fáceis de auditar e atualizar conforme ocorrem novas expansões ou mudanças na demanda.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de spandex em 2026?
O tamanho do mercado de spandex atingiu 1,49 milhão de toneladas em 2026 e tem previsão de alcançar 1,96 milhão de toneladas até 2031.
Qual método de produção domina a oferta atual?
A fiação seca em solução responde por 91,78% da produção global, graças ao seu perfil de qualidade de fibra e eficiência energética.
Qual é a aplicação de crescimento mais rápido para o spandex?
As roupas de compressão médica têm projeção de crescimento a um CAGR de 6,22% entre 2026-2031, superando o vestuário.
Qual região crescerá mais rapidamente até 2031?
O Oriente Médio e África lideram com um CAGR previsto de 6,11%, apoiado por investimentos governamentais em clusters têxteis.
Como as pressões de sustentabilidade estão moldando a inovação do spandex?
Os produtores estão ampliando a química de diisocianato de base biológica e as técnicas de fiação sem solvente para reduzir as pegadas de carbono e atender aos mandatos de sustentabilidade da União Europeia.
Página atualizada pela última vez em:



