
Tamanho e Participação do Mercado de Bombas da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
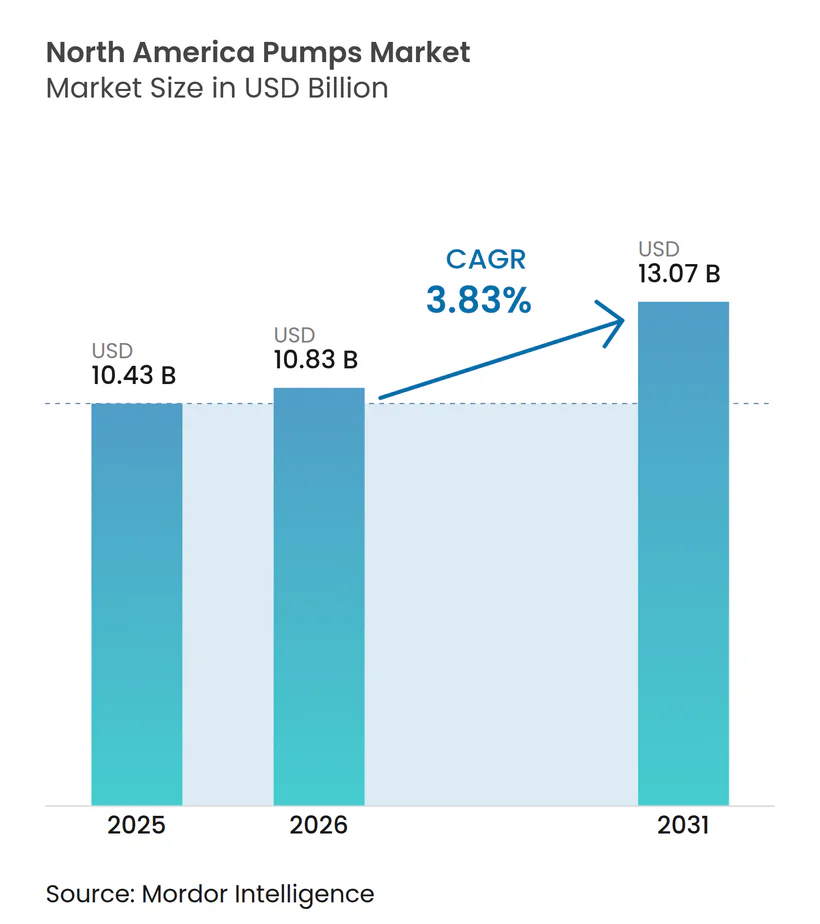
| Tamanho do mercado no ano base (2025) | 10.43 Bilhões de dólares |
| Tamanho do Mercado (2026) | 10.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.07 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.83 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas da América do Norte por Mordor Intelligence
O tamanho do Mercado de Bombas da América do Norte está projetado em 10,43 bilhões de USD em 2025, 10,83 bilhões de USD em 2026, e deverá atingir 13,07 bilhões de USD até 2031, crescendo a um CAGR de 3,83% de 2026 a 2031. Essa expansão do mercado de bombas da América do Norte é impulsionada por mandatos federais de qualidade da água, a recuperação da produção de xisto e investimentos em corredores de hidrogênio que demandam equipamentos especializados de alta pressão. Concessionárias municipais acelerando a conformidade com PFAS, usuários agrícolas migrando para irrigação solar e mineradoras exigindo soluções mais profundas de drenagem estão reformulando as especificações de licitação em todo o mercado de bombas da América do Norte. Simultaneamente, os fabricantes de equipamentos originais estão integrando sensores de Internet Industrial das Coisas (IIoT) que reduzem o tempo de inatividade, enquanto a volatilidade dos preços do níquel e um mercado de trabalho cada vez mais restrito moderam as margens de curto prazo. A dinâmica competitiva no mercado de bombas da América do Norte permanece moderada, com os cinco principais fornecedores detendo aproximadamente 40% da receita e recorrendo cada vez mais a contratos de manutenção preditiva para garantir receitas de serviços.
Principais Conclusões do Relatório
- Por tipo de bomba, os modelos centrífugos capturaram 53,1% da participação do mercado de bombas da América do Norte em 2025; as alternativas de deslocamento positivo registrarão o CAGR mais rápido, de 5,2%, até 2031.
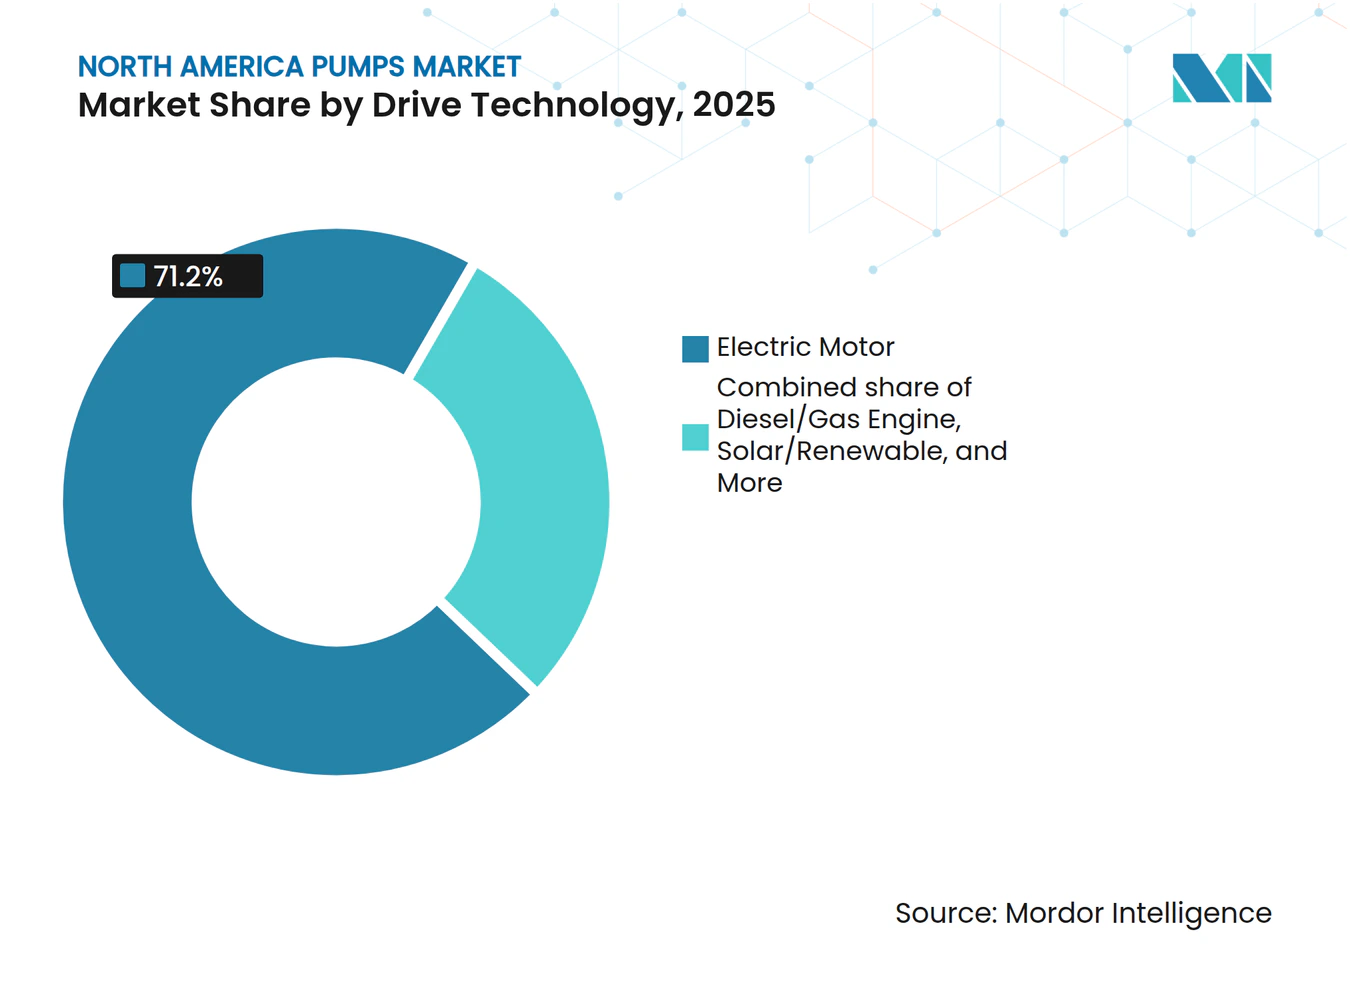
- Por tecnologia de acionamento, as bombas de motor elétrico comandaram 71,2% do tamanho do mercado de bombas da América do Norte em 2025, enquanto as movidas a energia solar e outras renováveis se expandirão a um CAGR de 5,7% até 2030.
- Por posição, as unidades montadas na superfície detiveram 59,6% da receita em 2025, mas os modelos submersíveis estão a caminho de um CAGR de 6,2%, o mais alto nesta segmentação.
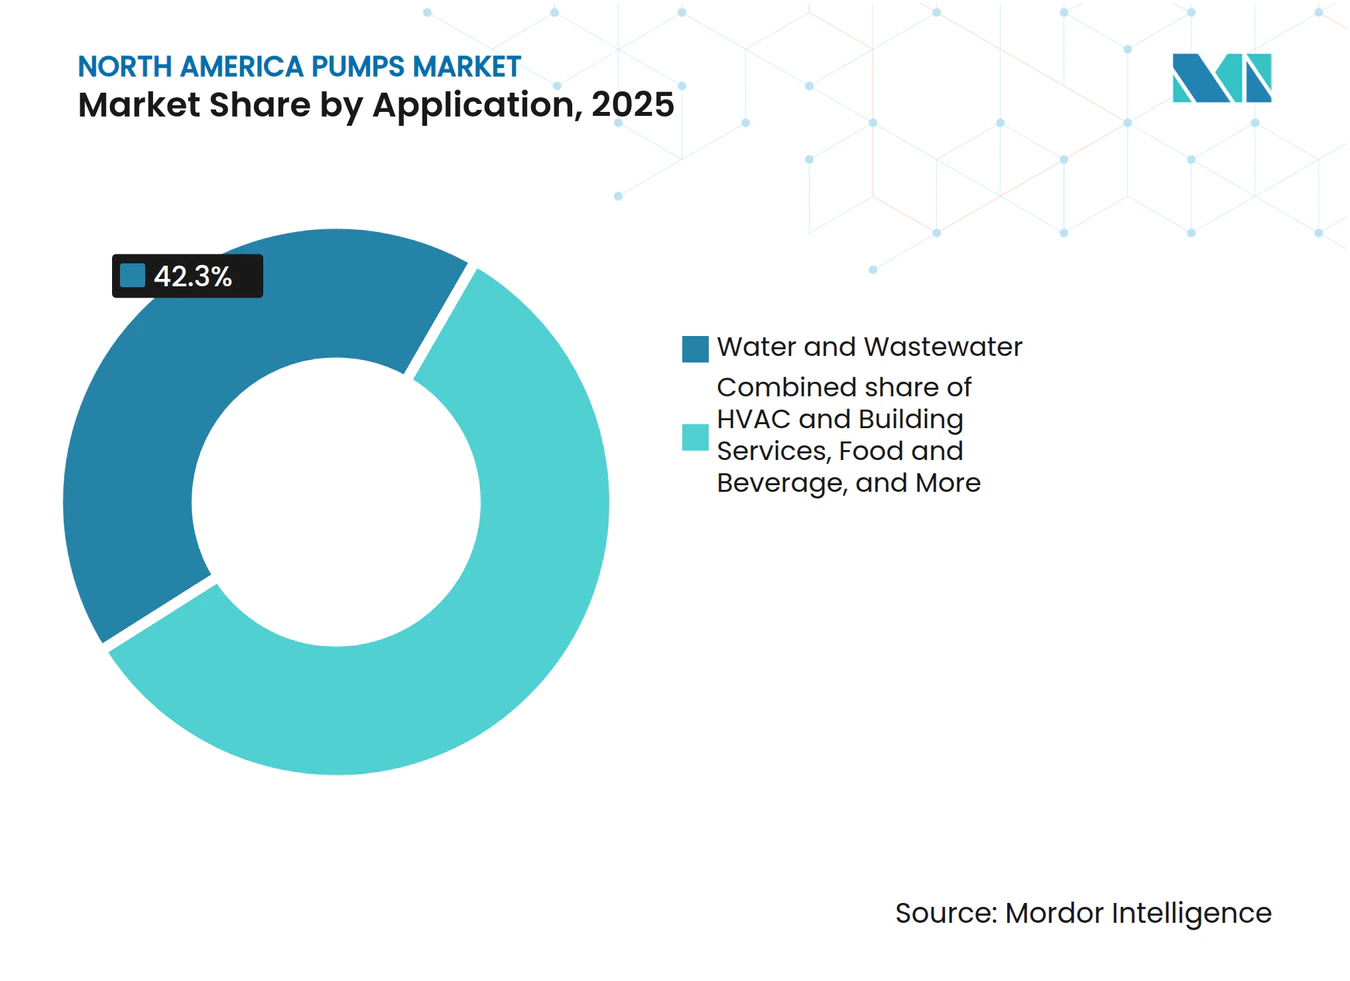
- Por aplicação, água e águas residuais responderam por 42,3% do tamanho do mercado de bombas da América do Norte em 2025 e estão avançando a um CAGR de 5% com base em normas federais mais rígidas.
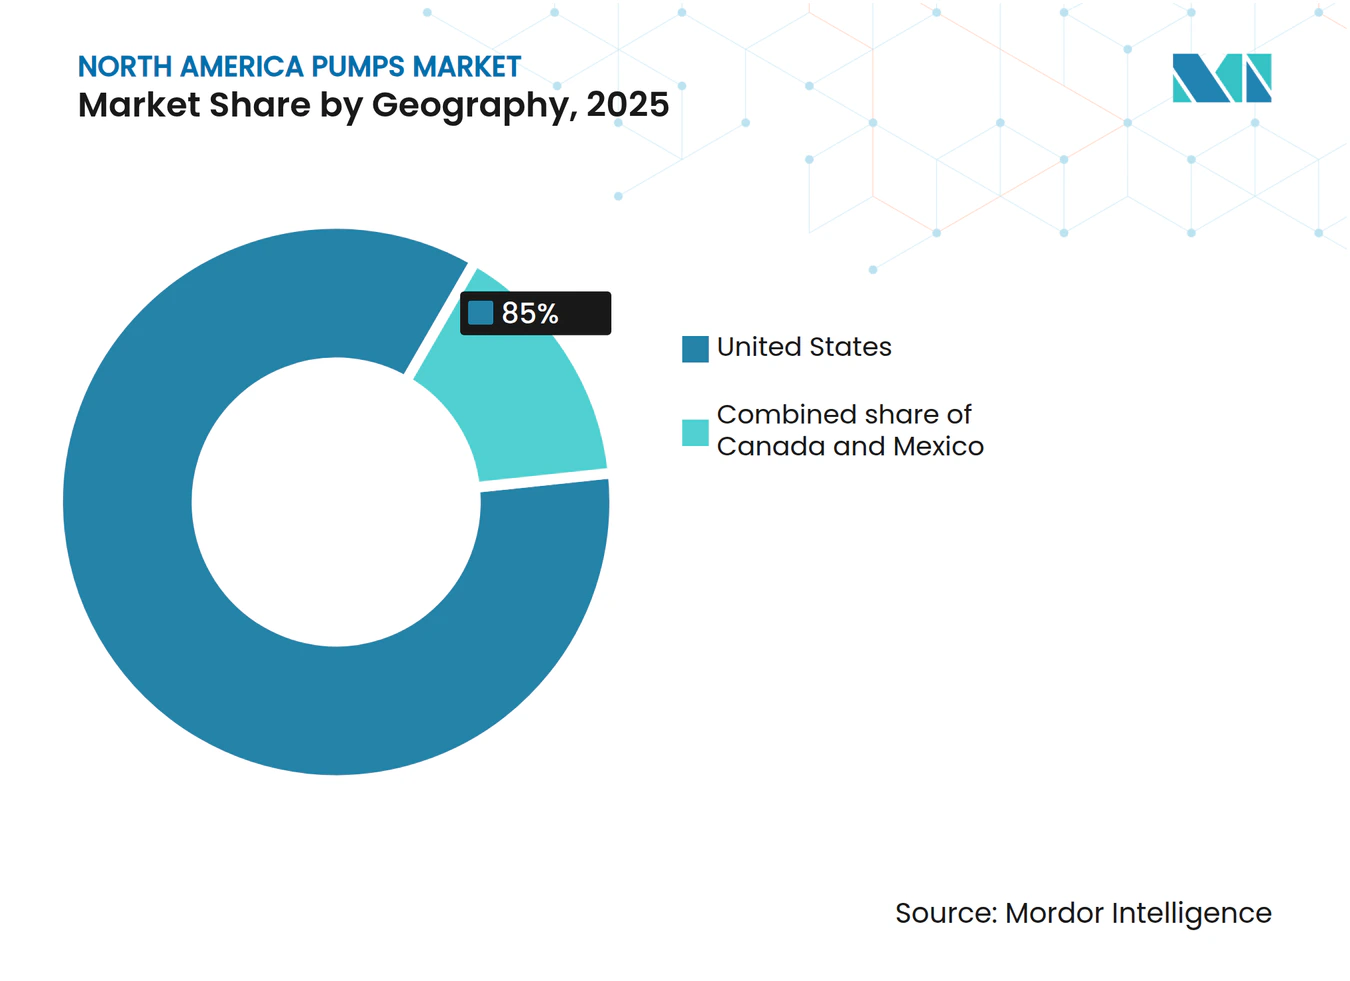
- Por geografia, os Estados Unidos lideraram com 85% da receita e estão crescendo a 4,7%, superando o Canadá e o México graças a dotações orçamentárias sustentadas para infraestrutura.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Automação industrial e adoção de IIoT | +0.8% | Meio-Oeste dos Estados Unidos, Costa do Golfo; Sul de Ontário | Médio prazo (2-4 anos) |
| Ressurgimento da recuperação de petróleo de xisto | +0.6% | Permian, Bakken, Eagle Ford | Curto prazo (≤ 2 anos) |
| Mandatos federais de tratamento de água com PFAS | +1.2% | Em todo o país, com maior incidência no Nordeste e nos Grandes Lagos | Longo prazo (≥ 4 anos) |
| Plataformas de manutenção preditiva habilitadas por IA | +0.7% | Corredores industriais dos Estados Unidos e do Canadá | Médio prazo (2-4 anos) |
| Construção de gasodutos de hidrogênio | +0.4% | Centros da Costa do Golfo, Califórnia | Longo prazo (≥ 4 anos) |
| Projetos-piloto de dessalinização modular no local | +0.3% | Costas da Califórnia, Flórida e Texas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Automação Industrial e Adoção de IIoT
Os fabricantes estão incorporando chips de computação de borda e sensores de vibração sem fio em bombas centrífugas e de deslocamento positivo, reduzindo o tempo médio de reparo em 25% e estendendo a vida útil dos selos em 30% em projetos-piloto de campo em 2024. Sessenta e dois por cento dos gerentes de plantas norte-americanas pretendem modernizar ativos legados com gateways de IIoT até 2026, impulsionados por incentivos de seguros e relatórios corporativos de sustentabilidade. A convergência das pilhas de tecnologia operacional e de TI expõe os ativos a ameaças cibernéticas, levando à certificação IEC 62443 e a parcerias com fornecedores especializados em segurança.[1] Bombas equipadas com firmware de detecção de anomalias agora exigem prêmios porque ataques de ransomware a concessionárias de água saltaram 40% em 2024. A análise por assinatura está reformulando os modelos de receita; ao longo do ciclo de vida, os serviços de dados podem superar a receita do hardware original em três anos.
Ressurgimento da Recuperação de Petróleo de Xisto
A produção de petróleo bruto dos Estados Unidos teve uma média de 13,2 milhões de barris por dia em dezembro de 2024, elevando a demanda por bombas submersíveis elétricas e de cavidade progressiva que toleram altas razões gás-óleo.[2] Os operadores estão especificando peças de desgaste de carboneto de tungstênio e estatores de elastômero classificados para 180 °C, dobrando a vida útil em operação e reduzindo os custos de intervenção em USD 1,5 milhão por poço. Oitocentos quilômetros de novos gasodutos de coleta comissionados em 2024 exigem impulsionadores multiestágio que fornecem 60 bar de descarga. Como os preços de equilíbrio do Permian caíram abaixo de USD 40 por barril, os produtores agora otimizam os sistemas de elevação artificial com acionamentos de frequência variável e sensores de fundo de poço que se conectam diretamente a plataformas em nuvem.
Mandatos Federais de Tratamento de Água com PFAS
A norma da Agência de Proteção Ambiental de abril de 2024 obriga 6.000 sistemas de água dos EUA a adicionar trens de carvão ativado granular ou troca iônica até 2029, desencadeando um aumento em bombas de transferência de alto fluxo, bombas de retrolavagem e unidades de dosagem química.[3] Somente Nova Jersey reservou USD 400 milhões em 2024 para remediação, especificando estações que processam 50 milhões de litros por dia. Os fabricantes de equipamentos originais agora comercializam peças molhadas certificadas pela ANSI/NSF 61, como carcaças de aço inoxidável 316L, para evitar contaminação secundária. As extensões de tempo de contato exigidas levam as concessionárias a aumentar as capacidades das bombas em 30%, fomentando a demanda por estruturas maiores e motores de serviço com inversor.
Plataformas de Manutenção Preditiva Habilitadas por IA
Modelos de aprendizado de máquina que analisam dados de vibração e energia estão prevendo falhas de rolamentos com até duas semanas de antecedência, reduzindo paralisações de emergência em 35% em programas-piloto nas plantas da Dow e da BASF. Os algoritmos ingerem feeds de acelerômetro a 25 kHz e separam o desgaste normal das assinaturas de cavitação com redes neurais convolucionais. Como paralisações não planejadas custam USD 250.000 por hora, mesmo modernizações de sensores de USD 50.000 oferecem retorno rápido. A interoperabilidade do modelo de dados melhorou após o Fórum de Automação de Processos Abertos de 2024 lançar um esquema unificado, facilitando a análise em frotas mistas. Os distribuidores agora fazem parceria com faculdades comunitárias para treinar técnicos em ciência de dados, ajudando a fechar as lacunas de habilidades sinalizadas pelo Departamento de Estatísticas do Trabalho.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços de ligas à base de níquel | -0.5% | Setor químico e offshore dos Estados Unidos e do Canadá | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada para modernização de bombas | -0.7% | Em todo os Estados Unidos, com situação crítica no Cinturão da Ferrugem e na Costa do Golfo | Médio prazo (2-4 anos) |
| Incerteza da política energética do México | -0.3% | Projetos midstream em todo o país | Médio prazo (2-4 anos) |
| Riscos de segurança cibernética em bombas conectadas | -0.2% | Infraestrutura crítica dos Estados Unidos e do Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Ligas à Base de Níquel
O níquel teve uma média entre USD 16.800 e USD 22.400 por tonelada métrica em 2024, uma variação de 33% que inflacionou os custos de bombas de super-duplex e Hastelloy.[4] Um aumento de 10% no níquel eleva os gastos com materiais em uma bomba química de 500 hp em USD 12.000, comprimindo a margem bruta de 28% para 22%, a menos que cláusulas de reajuste de preços entrem em vigor. Alguns fabricantes de equipamentos originais migram para bronze de alumínio-níquel ou aço revestido de cerâmica para funções não críticas, mas essas ligas não sobrevivem em ambientes offshore com alto teor de cloreto. O hedge em bolsas de futuros adiciona 2-3% aos preços de proposta, e os contratantes de engenharia, aquisição e construção da Costa do Golfo exigem cada vez mais contratos de preço fixo com janelas de entrega de 18 meses, aumentando a exposição à volatilidade dos metais.
Escassez de Mão de Obra Qualificada para Modernização de Bombas
Os Estados Unidos registraram 87.000 vagas não preenchidas para mecânicos de máquinas industriais em 2024, uma vacância de 15% que prolongou o comissionamento de bombas em até seis semanas.[5] Tarefas de alta precisão, como alinhamento a laser dentro de 0,05 mm e balanceamento dinâmico de grandes impulsores, enfrentam escassez aguda, pois 40% dos técnicos experientes se aposentarão até 2027. Pacotes de instalação turnkey de distribuidores agora carregam prêmios de custo de 8-10%, mas garantem o cumprimento do cronograma. Módulos de bombas entregues testados e pré-alinhados de fábrica reduzem as horas de trabalho no local em 60%, tornando-se cada vez mais atraentes onde artesãos não estão disponíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bomba:
Dominância das Centrífugas Ancorada por Modernizações MunicipaisAs unidades centrífugas capturaram 53,1% da participação do mercado de bombas da América do Norte em 2025 e estão programadas para crescer a um CAGR de 5,2% até 2031. Esse segmento do mercado de bombas da América do Norte se beneficia das concessionárias que optam por modelos de sucção final ANSI B73.1 com impulsores de aço inoxidável 316 que toleram cloro e ozônio em processos de oxidação avançada. As bombas de deslocamento positivo, embora detendo o restante da receita, mantêm nichos em injeção de polímeros, manuseio de alimentos viscosos e sistemas de uso único em biofarmacêuticos que eliminam a contaminação cruzada, apesar dos custos mais elevados de consumíveis.
A plataforma RedRaven da Flowserve incorpora sensores sem fio que preveem falhas de vedação com 14 dias de antecedência, aumentando a confiabilidade das bombas centrífugas e conquistando licitações municipais onde o custo do ciclo de vida supera o investimento inicial. Os códigos de eficiência energética dificultam a adoção de bombas de deslocamento positivo em determinados estados, pois o deslizamento inerente gera uma eficiência fio a água 10-15% inferior em relação às centrífugas. No entanto, os modelos de cavidade progressiva e peristálticos permanecem indispensáveis em biorreatores e na transferência de chocolate, protegendo fluidos sensíveis ao cisalhamento.
Por Tecnologia de Acionamento:
Solar Ganha Força na Agricultura Fora da RedeOs motores elétricos comandaram 71,2% do tamanho do mercado de bombas da América do Norte em 2025, graças aos inversores de frequência variável maduros que reduzem o consumo de energia em cargas variáveis. As unidades movidas a energia solar, embora representem uma fatia menor, estão se expandindo 5,7% ao ano à medida que as subvenções do Departamento de Agricultura dos Estados Unidos cobrem metade do custo fotovoltaico para irrigação em estados desérticos.[6] As remessas de bombas solares da Franklin Electric saltaram 35% em 2024 para fazendas no Arizona, Novo México e Califórnia, onde os produtores evitam a volatilidade do diesel e as emissões.
Motores a diesel e a gás ainda atendem campos de petróleo remotos, mas enfrentam custos logísticos de combustível crescentes e normas de emissões mais rígidas. Um subconjunto sem vedação, as bombas de acionamento magnético, atende aos mandatos de emissão zero em serviços de semicondutores e produtos químicos, reduzindo o vazamento de compostos orgânicos voláteis em 98% e cumprindo o regulamento de qualidade do ar da Costa Sul da Califórnia, embora prêmios de até 80% restrinjam uma adoção mais ampla.



Por Posição:
Aumento dos Submersíveis Ligado à Drenagem de MinasOs equipamentos montados na superfície detiveram 59,6% da receita em 2025, mas os modelos submersíveis superarão o segmento a um CAGR de 6,2%, refletindo poços mais profundos de cobre e lítio em Nevada e Arizona. Eliminando as restrições de altura de sucção, as bombas submersíveis operam abaixo da linha d'água, evitando cavitação em profundidades superiores a 300 m e reduzindo o ruído no local.
Os mineradores agora especificam impulsores de metal duro e revestimentos resistentes à abrasão que estendem os intervalos de revisão para 12.000 horas, enquanto projetos piloto de dessalinização costeira optam por carcaças de aço super duplex para resistir à corrosão por cloreto, trocando um investimento inicial 25% mais elevado por economias ao longo da vida útil ao eliminar os ânodos de sacrifício. As bombas verticais em linha atendem circuitos de climatização em edifícios altos onde as restrições de espaço impedem estruturas horizontais e a conformidade com o programa de Liderança em Energia e Design Ambiental exige baixo desempenho de ruído.
Por Aplicação:
Água e Águas Residuais Lideram com Ventos Regulatórios FavoráveisOs projetos de água e águas residuais geraram 42,3% do tamanho do mercado de bombas da América do Norte em 2025 e liderarão o crescimento a 5% até 2031, à medida que as instalações abordam os limites de PFAS e os limiares revisados da Regra de Chumbo e Cobre. Os operadores químicos e petroquímicos, responsáveis por aproximadamente 18% da demanda, especificam bombas API 610 com vedações Plan 53B para conformidade com emissões fugitivas.
Os serviços prediais estão substituindo circuladores legados por bombas com motores de comutação eletrônica que reduzem o consumo de energia em 70%, alinhando-se ao mandato de eficiência de 2024 do Departamento de Energia dos Estados Unidos. O petróleo e o gás respondem por 15% da receita, impulsionados por projetos de xisto e terminais de GNL, enquanto os processadores de alimentos dependem de projetos higiênicos certificados pela 3-A para linhas de laticínios e bebidas. As aplicações de mineração requerem bombas multiestágio de 100 bar para dutos de rejeitos, e as usinas de energia demandam unidades qualificadas pela ASME com bases sísmicas em estações nucleares da Costa Oeste. Os produtores farmacêuticos preferem bombas de uso único e de acionamento magnético após a orientação da FDA sobre biológicos de 2024 ter acelerado a adoção da fabricação contínua.

Análise Geográfica
Mercado de Bombas dos Estados Unidos
Os Estados Unidos dominaram o mercado de bombas da América do Norte com 85% da receita em 2025 e estão registrando um CAGR de 4,7% até 2031, à medida que a Lei de Infraestrutura Bipartidária canaliza 50 bilhões de USD para projetos de água potável. A seca no Oeste intensifica o investimento em dessalinização, enquanto o Cinturão da Ferrugem direciona recursos para a contenção de transbordamentos de águas pluviais, ambos adicionando demanda específica por bombas. Os estados produtores de xisto respondem por 60% dos pedidos upstream, vinculando o volume à volatilidade dos preços do petróleo. Os polos de hidrogênio apoiados por 7 bilhões de USD em subvenções do Departamento de Energia exigirão bombas criogênicas, potencialmente injetando 200 milhões de USD em demanda incremental até 2028.
Mercado de Bombas do Canadá
O Canadá representa cerca de 10% do faturamento regional. O orçamento de 2024 de Ottawa reservou 6 bilhões de CAD (4,4 bilhões de USD) para infraestrutura hídrica, priorizando os sistemas das Primeiras Nações em Ontário e Quebec.[7] As areias betuminosas de Alberta exigem bombas classificadas para 200 °C para o processamento de espuma de betume, concentrando os pedidos em um pequeno número de fabricantes de equipamentos originais, enquanto as obras de exportação de GNL da Colúmbia Britânica demandam unidades centrífugas criogênicas para o novo terminal de Kitimat.
Mercado de Bombas do México
O México contribui com os 5% restantes, restringido por políticas energéticas que favorecem a concessionária estatal Comisión Federal de Electricidad em detrimento da geração privada, desacelerando a aquisição de bombas para usinas de ciclo combinado. No entanto, a relocalização de fábricas de eletrônicos e automotivas para Nuevo León e Guanajuato impulsiona a instalação de bombas de HVAC e resfriamento de processos certificadas pelas normas de eficiência NOM-006-ENER.[8] Os estados do norte, que enfrentam escassez hídrica, investem em bombeamento de águas subterrâneas e sistemas de reuso, embora as lacunas de financiamento limitem a escala em comparação com os programas dos EUA.
Cenário Competitivo
Concentração do Mercado
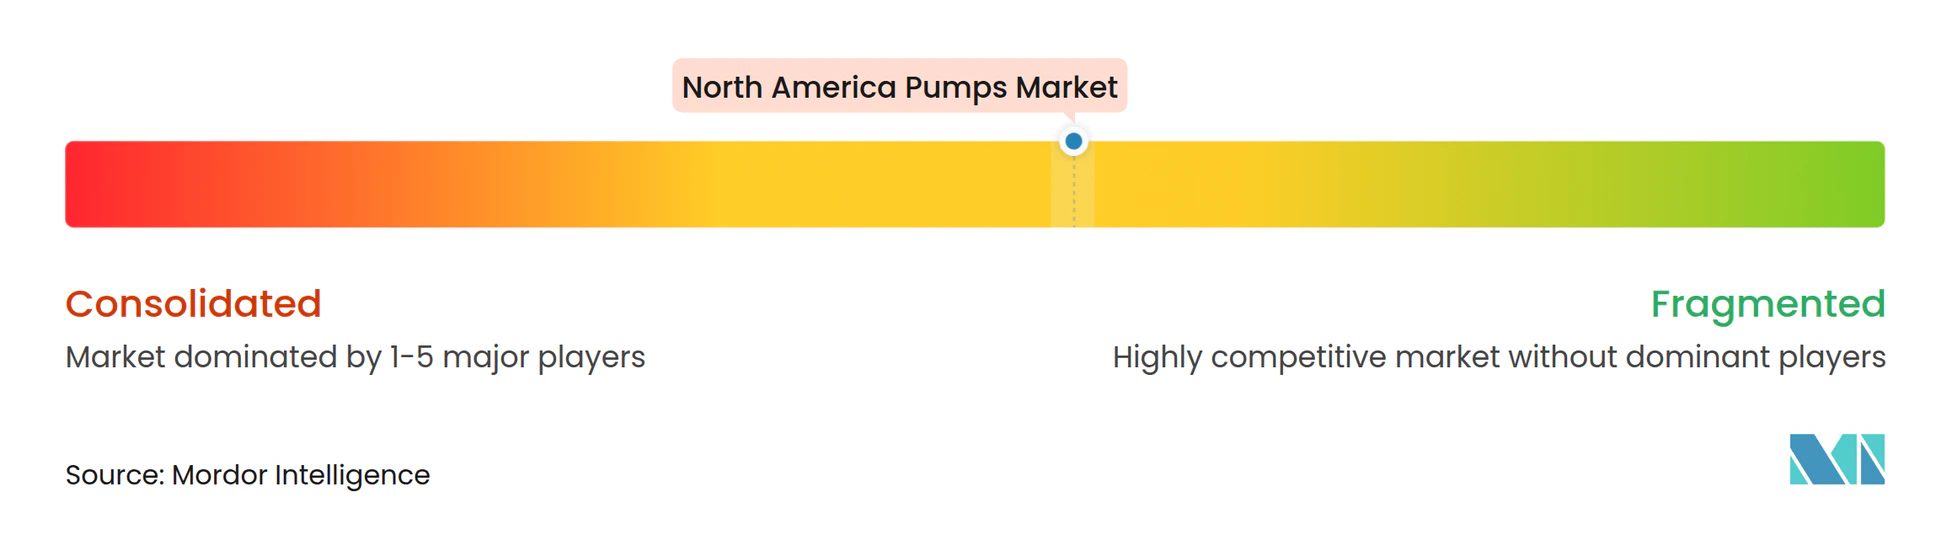
O mercado de bombas da América do Norte apresenta concentração moderada: Flowserve, Xylem, ITT, Pentair e Grundfos comandam aproximadamente 40% da receita, deixando espaço para especialistas em nichos de polpa, solar e sanitário. A aquisição da Evoqua por USD 7,5 bilhões pela Xylem em outubro de 2024 criou um fornecedor de soluções hídricas verticalmente integrado com análises digitais agrupadas. O RedRaven IoT da Flowserve aumenta seu portfólio ANSI com previsão de vida útil de vedação baseada em vibração que reduz o tempo de inatividade em 20-30%.
Os depósitos de patentes sinalizam uma mudança em direção a mancais magnéticos e impulsores de compósito cerâmico; a Sulzer registrou 12 patentes nos EUA em 2024 em sistemas de mancais sem contato classificados para 100.000 horas entre falhas, visando linhas nucleares e farmacêuticas estéreis.[9] A infraestrutura de hidrogênio representa crescimento em espaço em branco: bombas criogênicas capazes de gerenciar hidrogênio líquido a -253 °C são atualmente fornecidas em escala apenas pela Ebara e pela Nikkiso, dando aos pioneiros um guarda-chuva de preços. As necessidades de dessalinização modular exigem submersíveis de super-duplex montados em módulo que reduzem o trabalho de campo em 60%, um ponto ideal para fabricantes de médio porte versados em corrosão costeira.
A conformidade com segurança cibernética sob a IEC 62443 está emergindo como um diferenciador em licitações, comandando prêmios de 8-10% em propostas químicas e de energia onde a exposição a ransomware é material. Disruptores como a EDDY Pump aproveitam geometrias sem entupimento para lidar com polpas de mineração com 70% de sólidos em peso, reduzindo as substituições de anéis de desgaste e atraindo mineradores do cinturão de cobre.
Líderes do Setor de Bombas da América do Norte
-
Flowserve Corporation
-
Xylem Inc.
-
Grundfos Holding A/S
-
ITT Inc.
-
KSB SE & Co. KGaA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas da América do Norte Empresas cobertas neste relatório
- Flowserve Corporation
- ITT Inc.
- Ebara Corp.
- Franklin Electric Co.
- Gorman-Rupp Co.
- Netzsch Pumps
- Xylem Inc.
- KSB SE & Co. KGaA
- SPX FLOW Inc.
- Pentair plc
- Tsurumi Mfg.
- PumpWorks
- Grundfos Holding A/S
- Sulzer Ltd.
- Wilo SE
- Vaughan Company
- The Weir Group
- EDDY Pump
Desenvolvimentos industriais recentes em Mercado de Bombas da América do Norte
- Dezembro de 2025: A Pierce Manufacturing Inc., subsidiária da Oshkosh Corporation, anunciou a entrega de sua 4.000ª Bomba Pierce Ultimate Configuration (PUC). Este pedido marco, facilitado pelo revendedor Pierce Hughes Fire Equipment, agora atende ao Departamento de Bombeiros do Condado de Clark (CCFD) em Nevada.
- Novembro de 2025: A Unibloc Hygienic Technologies lançou sua mais recente oferta: a linha Unibloc CleanPlus. Essas bombas atendem aos setores cosmético, farmacêutico e de caminhões-tanque, com ênfase em durabilidade e operações sanitárias.
- Agosto de 2025: A Pioneer Pump apresentou uma nova linha de bombas industriais, agora certificadas para atender à norma NSF/ANSI 61, especificamente projetadas para aplicações municipais e de água potável.
- Março de 2025: A Eaton começou a distribuir bombas hidráulicas de fluxo variável Bezares (95-130 cc/rev) em toda a América do Norte, visando caminhões de coleta de resíduos e equipamentos agrícolas com controle de detecção de carga para economia de energia.
Escopo do Relatório do Mercado de Bombas da América do Norte
As bombas, dispositivos mecânicos, convertem energia para elevar, transportar ou comprimir fluidos, sejam líquidos ou gases. Ao transformar energia mecânica em energia hidráulica ou pneumática, as bombas geram uma diferença de pressão, impulsionando fluidos de zonas de menor para maior pressão.
O mercado de bombas da América do Norte é segmentado por tipo de bomba, tecnologia de acionamento, posição, aplicação e geografia. Por tipo de bomba, o mercado é segmentado em centrífuga e deslocamento positivo. Por tecnologia de acionamento, o mercado é segmentado em motor elétrico, motor a diesel/gás, solar/renovável e acionamento magnético/sem vedação. Por posição, o mercado é segmentado em superfície, submersível e vertical em linha. Por aplicação, o mercado é segmentado em água e águas residuais, químico e petroquímico, HVAC e serviços prediais, petróleo e gás, alimentos e bebidas, mineração e metais, geração de energia, farmacêuticos e biotecnologia, e outros. O relatório também cobre os tamanhos de mercado e previsões para o mercado de bombas da América do Norte nos principais países. Para cada segmento, o dimensionamento e as previsões de mercado foram feitos com base no valor (USD).
Visão geral da segmentação
| Centrífuga |
| Deslocamento Positivo |
| Motor Elétrico |
| Motor a Diesel/Gás |
| Solar/Renovável |
| Acionamento Magnético/Sem Vedação |
| Superfície |
| Submersível |
| Vertical em Linha |
| Água e Águas Residuais |
| Químico e Petroquímico |
| HVAC e Serviços Prediais |
| Petróleo e Gás (Upstream, Midstream, Downstream) |
| Alimentos e Bebidas |
| Mineração e Metais |
| Geração de Energia (Térmica, Nuclear, Renováveis) |
| Farmacêuticos e Biotecnologia |
| Outros |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Bomba | Centrífuga |
| Deslocamento Positivo | |
| Por Tecnologia de Acionamento | Motor Elétrico |
| Motor a Diesel/Gás | |
| Solar/Renovável | |
| Acionamento Magnético/Sem Vedação | |
| Por Posição | Superfície |
| Submersível | |
| Vertical em Linha | |
| Por Aplicação | Água e Águas Residuais |
| Químico e Petroquímico | |
| HVAC e Serviços Prediais | |
| Petróleo e Gás (Upstream, Midstream, Downstream) | |
| Alimentos e Bebidas | |
| Mineração e Metais | |
| Geração de Energia (Térmica, Nuclear, Renováveis) | |
| Farmacêuticos e Biotecnologia | |
| Outros | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de bombas da América do Norte em 2025?
O tamanho do mercado de bombas da América do Norte está em 10,43 bilhões de USD em 2025 e deverá crescer para 13,07 bilhões de USD até 2031.
Qual tipo de bomba lidera a demanda na região?
Os modelos centrífugos dominam com 53,1% da receita em 2025 e continuam sendo a escolha preferida para usuários municipais e industriais.
Qual fator regulatório está impulsionando novas aquisições de bombas municipais?
A norma PFAS de 2024 da Agência de Proteção Ambiental obriga milhares de sistemas de água dos EUA a modernizar os trens de tratamento, impulsionando a demanda por bombas de alto fluxo.
Onde o bombeamento movido a energia solar está registrando a adoção mais rápida?
A irrigação agrícola fora da rede no Arizona, Novo México e Califórnia está adotando submersíveis solares a um CAGR de 5,7%.
Qual país fora dos Estados Unidos está crescendo mais rapidamente?
O Canadá está se beneficiando de CAD 6 bilhões em financiamento federal para infraestrutura hídrica, elevando a demanda por bombas em Ontário e Quebec.
Qual tendência tecnológica está reformulando o serviço de pós-venda?
As plataformas de manutenção preditiva habilitadas por IA agora preveem falhas de rolamentos com duas semanas de antecedência, reduzindo paralisações não planejadas em um terço.