
Tamanho e Participação do Mercado de Bombas
Análise do Mercado de Bombas por Mordor Intelligence
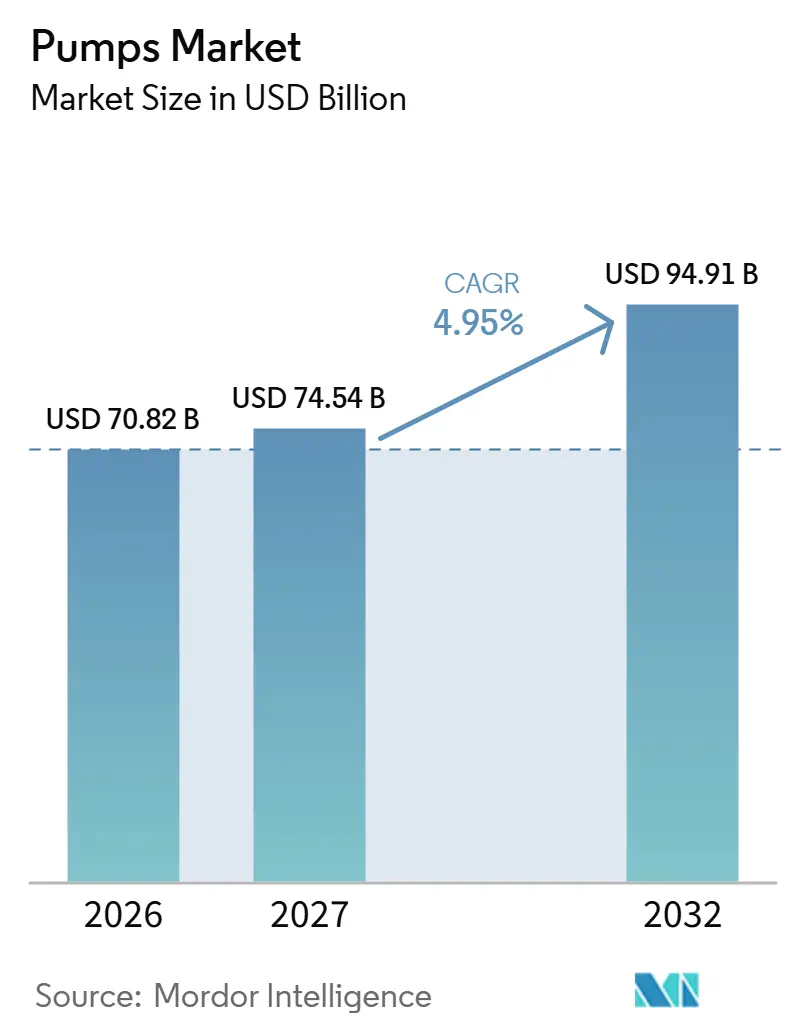
O tamanho do mercado de bombas tem projeção de expansão de 70,82 bilhões de USD em 2026 e 74,54 bilhões de USD em 2027 para 94,91 bilhões de USD até 2032, registrando um CAGR de 4,95% entre 2027 e 2032.
A construção de instalações de dessalinização na Índia vincula a capacidade de tratamento às necessidades de transmissão, sustentando a demanda ao longo da rota de distribuição de água. As regras de reutilização e a expansão da energia de distrito adicionam funções de engenharia, enquanto a irrigação solar cria oportunidades para converter instalações existentes. Os fornecedores podem se diferenciar por meio de integração hidráulica, tecnologia de contenção e serviço local, em vez de apenas pelo equipamento. Os custos de ligas metálicas e a concorrência por preços baixos restringem a captura de valor, favorecendo ofertas específicas por aplicação que resolvem um problema operacional definido para compradores de serviços públicos e industriais.
Principais Conclusões do Relatório
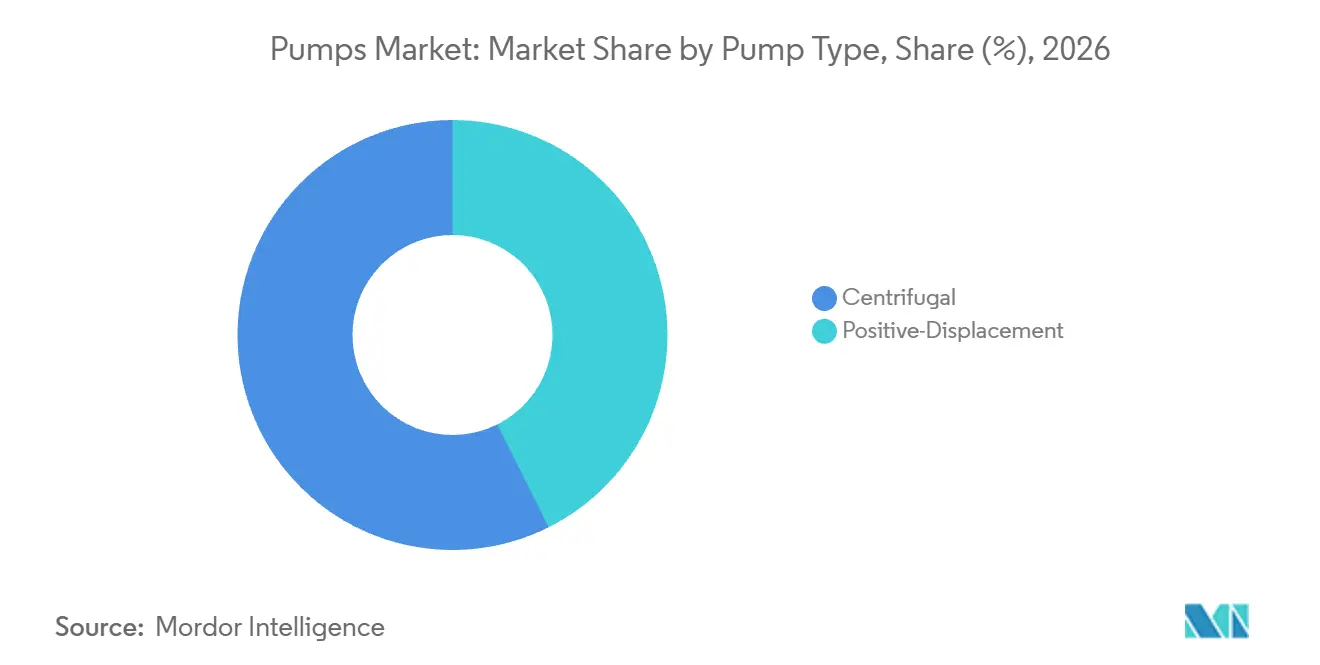
- Por tipo de bomba, as bombas centrífugas lideraram com 57,38% de participação no mercado de bombas em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 5,75% entre 2027 e 2032.
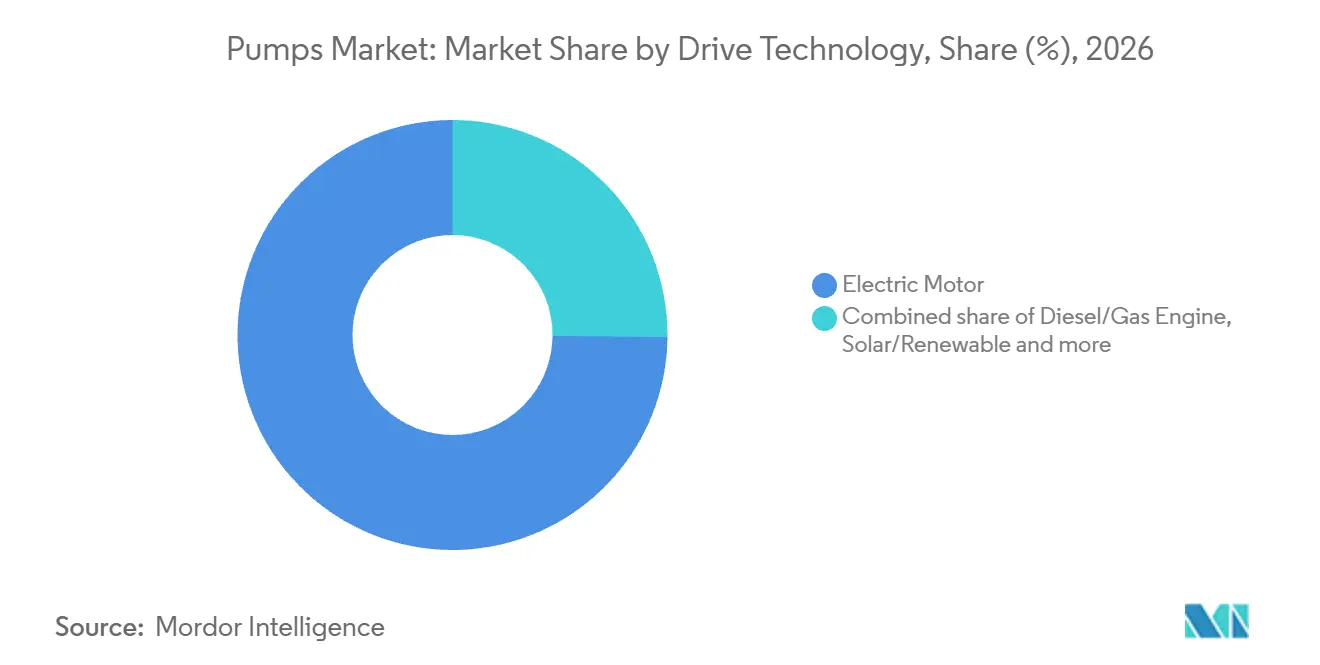
- Os acionamentos por motor elétrico lideraram a tecnologia de acionamento com 74,84% do tamanho do mercado de bombas em 2026, enquanto as bombas solares/renováveis têm previsão de crescer mais rapidamente, com um CAGR de 9% entre 2027 e 2032.
- Entre as posições de instalação, as bombas de superfície lideraram com 57,14% da receita em 2026, enquanto as bombas submersíveis têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8% entre 2027 e 2032.
- A aplicação de água e águas residuais liderou com 52,39% da receita em 2026 e tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 5,55% entre 2027 e 2032.
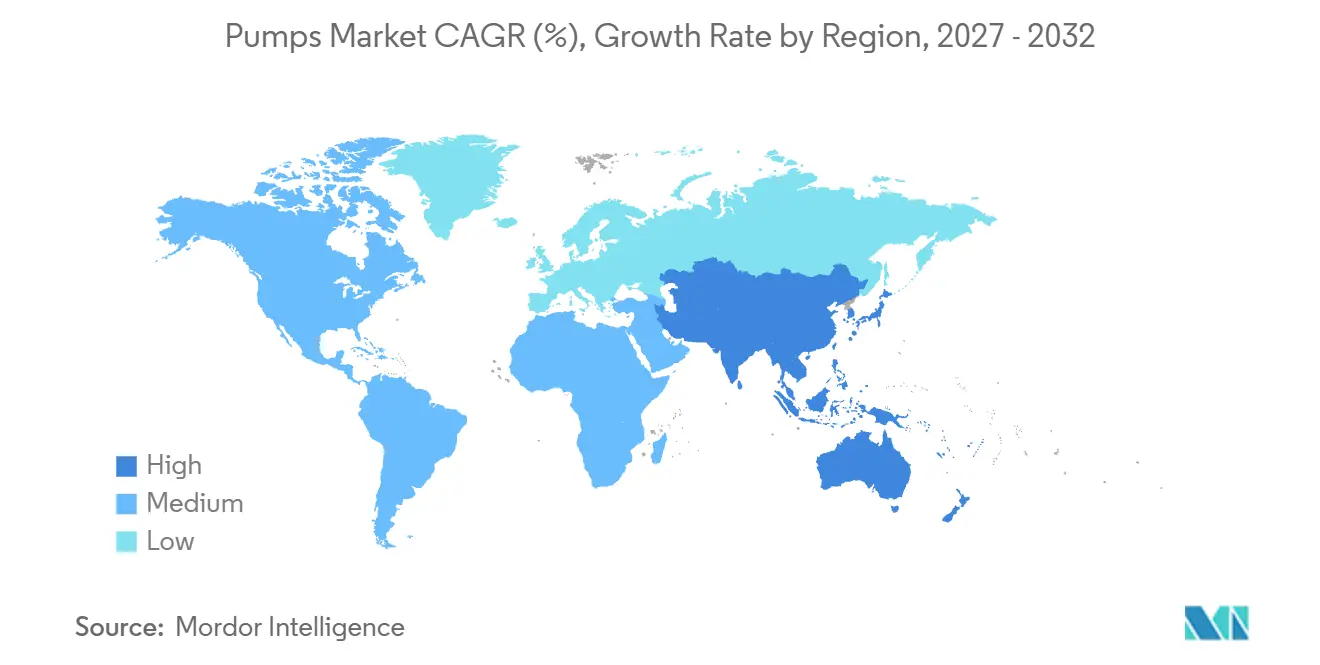
- Entre as geografias, a Ásia-Pacífico liderou com 53,49% da receita em 2026 e tem previsão de crescer mais rapidamente, com um CAGR de 5,4% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do CAPEX em Projetos de Dessalinização na Região MENA e APAC | +2.2% | Arábia Saudita e Índia | Médio prazo (2 a 4 anos) |
| Regulamentações Rigorosas de Reutilização de Águas Residuais na Europa e na América do Norte | +1.8% | União Europeia e Colorado | Médio prazo (2 a 4 anos) |
| Rápida Expansão de Projetos de Petróleo e Gás em Águas Profundas e Xisto no Golfo dos EUA e no Brasil | +1.3% | Golfo dos EUA, Bacia do Permiano e Brasil | Curto prazo (≤ 2 anos) |
| Crescimento Acelerado de Instalações de Resfriamento e Aquecimento de Distrito nos Países Nórdicos e no Oriente Médio | +1% | Suécia e Emirados Árabes Unidos | Médio prazo (2 a 4 anos) |
| Eletrificação da Irrigação Agrícola (Bombas Solares) na Índia e na África | +0.6% | Regiões agrícolas da Índia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente CAPEX em Projetos de Dessalinização nas Regiões MENA e Ásia-Pacífico
O investimento em dessalinização cria demanda vinculada para equipamentos de tratamento e a infraestrutura que transporta a água resultante aos usuários. Em março de 2025, o Banco Asiático de Investimento em Infraestrutura (AIIB) aprovou 300 milhões de USD em financiamento não soberano para financiar parcialmente a reconstrução das instalações Jubail 1 e Khobar 2 da Arábia Saudita.[1] A construção das 2 plantas sauditas e das instalações associadas está concluída, tornando as reconstruções evidência de capital já comprometido. O acordo de empréstimo de março de 2025 da Agência de Cooperação Internacional do Japão (JICA) para Chennai cobriu uma nova planta de dessalinização e estações de bombeamento relacionadas, um reservatório e adutoras de transmissão. Em setembro de 2026, a planta de Perur, próxima a Nemmeli, estava em construção, com comissionamento previsto para outubro de 2027. O projeto assinado de Chennai estende a oportunidade de equipamentos para a transmissão de água, enquanto o cronograma de construção de Perur oferece um horizonte de investimento em dessalinização mais longo.
Regulamentações Rigorosas de Reutilização de Águas Residuais na Europa e na América do Norte
A regulamentação de reutilização torna a seleção de bombas parte de uma configuração de tratamento e distribuição licenciada. Desde 26 de junho de 2023, as regras da UE tornaram a produção e o fornecimento de água recuperada para irrigação agrícola sujeitos a uma licença. Os operadores de instalações de recuperação devem garantir que a água recuperada para irrigação agrícola atenda aos requisitos mínimos de qualidade no ponto de conformidade.[2] A regra de reutilização potável direta do Colorado, em vigor desde 14 de janeiro de 2023, exigiu que os fornecedores de água obtivessem aprovação prévia por escrito do Departamento antes de iniciar o processo. Seu processo de aprovação exigiu uma solicitação, avaliação de capacidade e planos e especificações de construção, vinculando as propostas de equipamentos a uma configuração de reutilização definida. Para projetos de reutilização que avançam, a aprovação das especificações de construção oferece aos fornecedores uma oportunidade antecipada de estabelecer os requisitos de bombeamento para a rota de tratamento autorizada.
Rápida Expansão de Projetos de Petróleo e Gás em Xisto e Águas Profundas no Golfo dos EUA e no Brasil
O crescimento da produção offshore e o início de operação de novas plataformas ampliam a base operacional relevante para fornecedores de bombas industriais. A produção de petróleo bruto no Golfo da América dos EUA cresceu 10% no primeiro semestre de 2026 em relação ao primeiro semestre de 2025. A Petrobras colocou em operação as plataformas Almirante Tamandaré e Alexandre de Gusmão na área do pré-sal da Bacia de Santos, no Brasil, em 2025. A produção de petróleo do pré-sal brasileiro teve média de 3 milhões de barris por dia em 2025, cerca de 80% da produção nacional de petróleo, conforme informado pela ANP. As novas plataformas brasileiras, portanto, entram em uma região de pré-sal que já domina a produção nacional de petróleo, concentrando a oportunidade offshore em uma base produtora estabelecida.
Crescimento Acelerado de Instalações de Resfriamento e Aquecimento Urbano nos Países Nórdicos e no Oriente Médio
A demanda por energia de distrito oferece aos fornecedores de bombas 2 rotas comerciais: atender aos edifícios conectados e preparar equipamentos para expansão contratada. A Stockholm Exergi reportou 70,1 GWh de novas vendas de aquecimento de distrito e 7,6 GWh de novas vendas de resfriamento de distrito em Estocolmo em 2025. A Empower assinou 186 novos contratos de resfriamento de distrito em Dubai em 2025. Seus serviços de resfriamento de distrito alcançaram 1.747 edifícios naquele ano, 7% a mais do que em 2024. Essas medidas apontam tanto para funções de rede em operação quanto para um pipeline contratual, que pode exigir diferentes cronogramas de entrega de equipamentos. A capacidade contratada da Empower cresceu 11% de 2024 para aproximadamente 2 milhões de TR em 2025, mas essa era capacidade contratada e não conectada, de modo que a demanda por instalação de bombas acompanha a conexão dessas cargas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços de Níquel e Aço Inoxidável Inflacionando a Lista de Materiais | -0.8% | Europa e Américas | Curto prazo (≤ 2 anos) |
| Proliferação de Fabricantes Chineses de Baixo Custo Comprimindo Margens | -0.6% | Regiões industriais da China | Médio prazo (2 a 4 anos) |
| Declínio do Pipeline de Usinas Termelétricas a Carvão nos Países da OCDE Reduzindo as Bombas de Circulação | -0.3% | Turquia e Austrália | Longo prazo (≥ 4 anos) |
| Longos Ciclos de Substituição Municipal Limitando as Vendas Anuais | -0.2% | Áreas de serviço municipal dos Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços do Níquel e do Aço Inoxidável Inflacionando a Lista de Materiais
As variações nos preços de ligas metálicas expõem os fabricantes de bombas a mudanças no custo de insumos de aço inoxidável específicos por grau. A produtora de aço voestalpine AG reportou preços estáveis de níquel durante os primeiros 3 trimestres do ano fiscal 2025/26, seguidos de uma alta de aproximadamente 20% no final de 2025, após a Indonésia anunciar cortes planejados na produção. O índice de referência do níquel havia recuado abaixo desse pico em março de 2026. A Outokumpu utiliza sobretaxas de liga específicas por produto para repassar as variações de custo nos preços do aço inoxidável, com períodos de cálculo que podem diferir por grau. A Gorman-Rupp identifica matérias-primas e energia como fatores de custo substanciais e frequentemente imprevisíveis na fabricação de bombas. Os aumentos no custo de ligas podem chegar aos fabricantes de bombas de aço inoxidável por meio de sobretaxas geralmente mensais, deixando os pedidos intensivos em ligas com cotações mais altas ou margens mais estreitas.
Proliferação de Fabricantes Chineses de Baixo Custo Comprimindo Margens
A concorrência por preços baixos restringe a receita que os fornecedores podem capturar de bombas tecnicamente similares. A Nanfang Pump Industry descreveu muitas empresas chinesas como focadas em produtos de médio e baixo padrão com diferenciação de desempenho limitada em seu relatório de 2025. Ela associou a intensa concorrência de preços em meio à demanda mais lenta nos mercados tradicionais à baixa lucratividade geral do setor de bombas chinês. A restrição recai sobre o preço de venda e sobre os gastos com engenharia e serviços que esse preço pode financiar. Quando os clientes percebem pouca diferença de desempenho, a pressão sobre os preços torna mais difícil recuperar o custo adicional de uma oferta mais capaz.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bomba:
Redes de Água Sustentam a Demanda por Bombas CentrífugasAs bombas centrífugas foram o maior e mais rápido segmento em crescimento, respondendo por 57,38% da receita em 2026 e com previsão de crescer a um CAGR de 5,75% entre 2027 e 2032. A LEO Pump Industry ganhou um contrato, divulgado em dezembro de 2025, para 25 conjuntos de bombas centrífugas de estágio único e dupla sucção GS em Guangdong, China. O contrato cobriu 4 estações de bombeamento no ramal Zhanjiang de um projeto hídrico. O fornecimento de várias estações em um único contrato torna o desempenho hidráulico consistente em toda a rede uma parte relevante da oferta do fornecedor.
As bombas de deslocamento positivo incluem projetos de dosagem de volume controlado que atendem a uma finalidade comercial diferente do fornecimento de múltiplas estações de transferência de água. O padrão de 2023 do Hydraulic Institute descreve esse subtipo como bombas alternativas usadas para injeção de aditivos químicos, mistura proporcional ou transferência medida de um único líquido. Essas aplicações exigem vazão precisa, repetível e ajustável, colocando o controle de dosagem no centro da contribuição do equipamento.

Por Tecnologia de Acionamento:
Escala Elétrica Encontra Conversão SolarAs bombas com motor elétrico responderam por 74,84% do tamanho do mercado de bombas em 2026. A exposição municipal do maior segmento inclui o projeto West Point do Condado de King, planejado para aumentar a capacidade firme de bombeamento de 330 para 440 milhões de galões por dia, substituindo bombas de motor a biogás por bombas acionadas por motor elétrico. O condado reportou 74,2 milhões de USD em gastos de capital no projeto em 2025, incluindo melhorias sísmicas, trabalhos de conformidade com as normas NFPA 820 e substituição de caldeiras. A conclusão substancial está prevista para dezembro de 2029. Como as novas unidades substituiriam bombas de motor a biogás, o projeto demonstra como os acionamentos elétricos podem assumir uma base instalada anteriormente atendida por motores a combustão.
As bombas solares/renováveis têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 9% entre 2027 e 2032. O programa PM-KUSUM da Índia registrou 1,39 milhão de bombas agrícolas instaladas ou solarizadas durante o ano fiscal 2025-26. O programa apoia bombas agrícolas solares autônomas e a solarização de bombas agrícolas conectadas à rede existentes, de modo que o total reportado combina novas instalações com conversões de bombas existentes.
Por Posição:
Recuperação das Vendas de Superfície e Aquisição Municipal de Bombas SubmersíveisAs bombas de superfície representaram 57,14% da participação no mercado de bombas em 2026. As vendas de "todos os outros equipamentos de bombeamento de superfície" da Franklin Electric nos Estados Unidos e no Canadá cresceram 17% no primeiro trimestre de 2026 em relação ao primeiro trimestre de 2025. A Franklin Electric também afirmou que seu negócio de bombeamento de superfície havia se recuperado no primeiro trimestre de 2026, após uma redução de estoque no canal de distribuição discutida anteriormente.
As bombas submersíveis têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8% entre 2027 e 2032. O Conselho Municipal de Houston concedeu à Hahn Equipment Co., Inc. um contrato de 634.255 USD para bombas submersíveis de poço seco Flygt e serviços de instalação em 4 de fevereiro de 2026. A Houston Public Works foi a beneficiária municipal, vinculando o contrato de equipamentos ao requisito combinado de equipamentos e serviços de um departamento.
Por Aplicação:
Capacidade de Águas Residuais e Resiliência Reforçam a DemandaÁgua e águas residuais foi o maior e mais rápido segmento em crescimento, respondendo por 52,39% da receita em 2026 e com previsão de expandir a um CAGR de 5,55% entre 2027 e 2032. A estação Tysons do Condado de Fairfax estava em construção em agosto de 2026, com capacidade planejada de até 17 milhões de galões por dia para o norte do Condado de Fairfax. O condado estava desenvolvendo a instalação maior para acomodar o crescimento planejado e manter o serviço contínuo. A capacidade de transporte de águas residuais torna-se, consequentemente, uma condição habilitadora para a área de serviço planejada, tornando esses projetos de bombas parte da infraestrutura de desenvolvimento, em vez de substituições isoladas de serviços públicos.
O investimento em resiliência adiciona um gatilho de compra diferente dentro da mesma aplicação, combinando proteção contra interrupções com modernização de capacidade. A Miami-Dade Water and Sewer iniciou as obras de melhoria da Estação de Bombeamento 848 em novembro de 2025, incluindo proteção contra inundações e modernização elétrica e mecânica. O serviço público afirmou que o trabalho aumentaria a capacidade do sistema para atender à sua crescente população e ao desenvolvimento futuro. Como a mesma melhoria adiciona capacidade além de proteção contra inundações, a modernização mecânica e elétrica da estação atende a um requisito de vazão maior do que a estação existente.
Análise Geográfica
Mercado de Bombas da Ásia-Pacífico
A Ásia-Pacífico respondeu por 53,49% do tamanho do mercado de bombas em 2026 e tem previsão de expandir a um CAGR de 5,4% entre 2027 e 2032, tornando-a a maior e mais rápida geografia em crescimento. Na China, bombas e outras 5 categorias principais de produtos de maquinário geral registraram crescimento de produção ano a ano em 2025, embora o crescimento tenha desacelerado trimestre a trimestre. Uma carta da WAPDA de 5 de agosto de 2025 descreveu 2 estações de bombeamento de água em massa da Fase I do K-IV em construção no Distrito de Thatta, no Paquistão. O Programa de Benefícios de Irrigação Acelerada da Índia criou 409.000 hectares de potencial de irrigação de 2023-24 a 2025-26, e a estratégia de modernização de área de comando da Índia para 2025-26 previa a distribuição de água de irrigação por meio de redes de tubulação pressurizadas. Juntamente com o crescimento contínuo da produção na China em 2025, esses programas de construção e irrigação conferem à Ásia-Pacífico tanto um pipeline de projetos quanto uma base de fabricação.
Na América do Norte, o serviço público ReWa, da Carolina do Sul, iniciou seu projeto de estação de bombeamento e linha de recalque de Conestee em março de 2026 para apoiar o gerenciamento de capacidade e a resposta a altas vazões. Na Europa, a Aqualia estava concluindo uma estação em Dénia, Espanha, em maio de 2025, com espaço para 2 bombas e conexões de esgoto planejadas para cerca de 120 residências. O projeto de aquecimento de distrito Żerań, na Polônia, planejado para 2026 a 2029, inclui 2 bombas de calor que extraem calor de esgoto bruto na estação de bombeamento Białołęka da MPWiK em Varsóvia. A estação Conestee da ReWa e a estação de Dénia representam investimentos em capacidade de transferência de águas residuais, enquanto as bombas de calor planejadas do Żerań recuperariam calor da infraestrutura de esgoto existente e estão fora da demanda por equipamentos de bombeamento.
A logística de água em mineração vincula os requisitos de equipamentos à fonte de água escolhida e ao arranjo de tratamento na América do Sul e no Oriente Médio e África. No Chile, as minas Centinela e Antucoya da Antofagasta utilizaram água do mar bruta bombeada com eletricidade renovável em 2025. A planta de dessalinização Los Pelambres da Antofagasta operou em sua capacidade de projeto de 400 litros por segundo naquele ano. Em Marrocos, o sítio Benguerir da OCP começou a usar águas residuais tratadas transportadas por tubulação de Marrakech por uma linha de 80 quilômetros em 15 de junho de 2025. Para os fornecedores de equipamentos, a distinção é a função de transferência de água dentro da estratégia de fonte escolhida de cada sítio, em vez de uma especificação uniforme de bomba para mineração.
Estrutura Regulatória e Perspectivas
Esta comparação avalia jurisdições selecionadas sob a perspectiva de um fabricante que vende bombas de água limpa, centrífugas e elétricas cobertas pela regulamentação. Ela compara os requisitos de eficiência de bombas com as rotas de conformidade utilizadas para esses produtos. Testes, informações sobre produtos e certificação criam diferentes tipos de trabalho de preparação, de modo que a atratividade comercial depende da rota exigida para o equipamento oferecido.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Departamento de Energia | Autoridades de fiscalização de mercado alemãs | Administração Estatal para Regulação de Mercado e Administração de Padronização da China | Inmetro | Organização Saudita de Normas, Metrologia e Qualidade |
| Principais instrumentos ou diretrizes | 10 CFR 431.465 e procedimentos de teste de conformidade especificados | Regulamento (UE) n.º 547/2012 para bombas rotativas de água limpa cobertas | GB 19762-2025 para graus de eficiência de bombas centrífugas | Registro de moto-bomba centrífuga pela Portaria 319/2021 | Documentação de certificação IECEE para bombas elétricas de água |
| Efeito comercial | Demonstrar a eficiência do modelo coberto por meio de testes prescritos | Atender aos requisitos de eficiência hidráulica, informação e conformidade da bomba | Projetar bombas centrífugas cobertas conforme o padrão de eficiência vigente | Registro de conformidade por família de produtos, ilustrado pela Dancor | Fornecer licença de importador, declarações do fabricante/importador e relatório de teste exigido para certificação |
| Atratividade atual da política | Alto | Médio | Médio | Médio | Baixo |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
Os Estados Unidos recebem classificação Alta por sua rota de teste definida pelo DOE, com continuidade baseada no padrão de índice de energia vigente e nos testes prescritos para bombas cobertas. A classificação Média da Alemanha equilibra os deveres de eficiência, informação e conformidade com as rotas de avaliação estabelecidas, enquanto a classificação Média da China reflete a conformidade com os graus de bombas centrífugas já em vigor desde 1.º de março de 2026, tornando a continuidade o cenário base em ambos os casos. A Arábia Saudita recebe classificação Baixa pela documentação exigida de importador e fabricante, além de evidência de teste por terceiros, com continuidade vinculada à rota de reconhecimento IECEE para bombas elétricas de até 5 hp. A classificação Média do Brasil reflete uma rota de registro de família de produtos em operação, ilustrada pela Dancor, e a continuidade reflete a agenda 2026-2027 do Inmetro que programa uma avaliação da Portaria 319/2021 para 2027, em vez de um ajuste já adotado.
Etapas da Cadeia de Valor
A cadeia de valor compara fabricação, distribuição, instalação e serviço de pós-venda pelas capacidades que cada etapa vende e pelas restrições que deve resolver. A KSB reportou uma rede mundial de 37 plantas de produção em 2025, afirmando que isso apoiava prazos de entrega curtos. Esse porte ilustra como a capacidade de entrega pode sustentar as vendas de equipamentos, enquanto especialistas a jusante capturam valor ao posicionar, comissionar e manter os equipamentos ao longo de sua vida útil.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de equipamentos | Fabricantes de bombas como Xylem Inc. e KSB SE & Co. KGaA | Vendas de equipamentos | Possíveis atrasos em peças e matérias-primas no negócio mais amplo da Xylem | Qualificar componentes alternativos antes da produção |
| Distribuição | Distribuidores de bombas e peças de reposição como a AxFlow A/S na Dinamarca | Revenda de bombas e peças de reposição | Lacunas no acesso local a produtos e peças | Estabelecer cobertura de distribuição local |
| Instalação e comissionamento | Especialistas em instalação de bombas como o PumpsPro do Wilo Group nos Emirados Árabes Unidos | Taxas de instalação, partida e comissionamento | Transferências entre instalação e testes de aceitação | Agrupar instalação com testes e comissionamento |
| Serviço operacional e peças | Prestadores de serviços de bombas como KSB SupremeServ e PumpsPro do Wilo Group | Serviços de manutenção e vendas de peças de reposição | Correspondência de serviço e peças ao equipamento instalado | Combinar manutenção, monitoramento e peças de reposição originais |
| Fonte: Mordor Intelligence | ||||
A KSB identifica OEMs de construção de sistemas e distribuidores de produtos padrão como canais distintos, tornando a rota até o usuário dependente dos requisitos de integração da bomba. A nomeação da AxFlow para bombas e peças de reposição Lowara na Dinamarca entrou em vigor em 1.º de dezembro de 2025, ilustrando um canal que abrange tanto o equipamento inicial quanto a demanda subsequente por peças. As vendas recorrentes de peças e manutenção conferem valor comercial à cobertura de serviço local, mesmo quando a bomba original foi produzida em outro lugar.
Cenário Competitivo
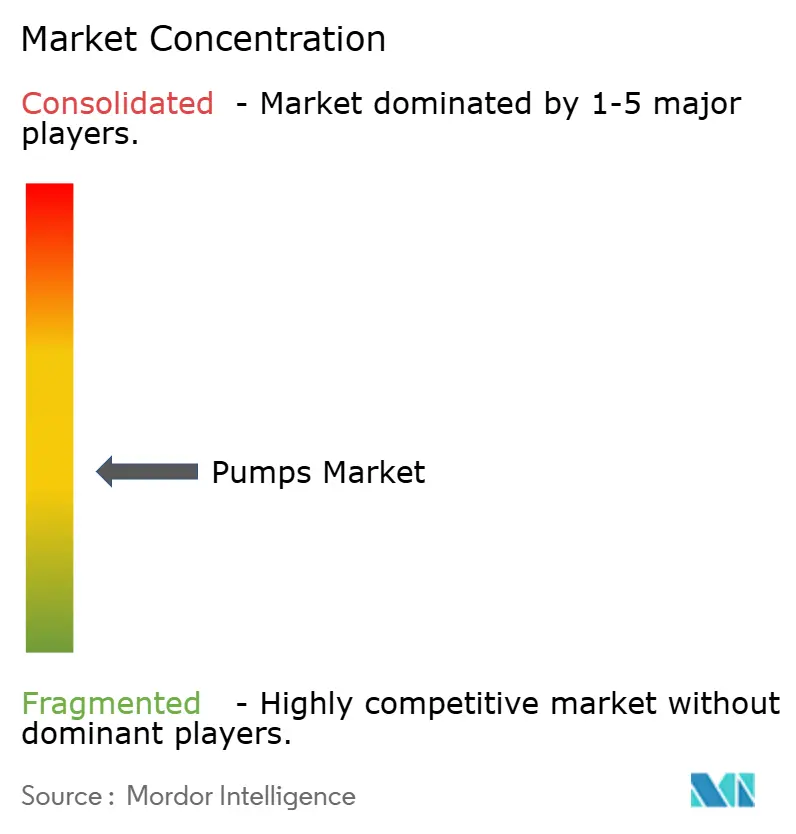
A concorrência combina grandes produtores internacionais com especialistas em aplicações, permitindo rivalidade tanto em torno da capacidade do equipamento quanto do suporte necessário para operá-lo. Os principais participantes incluem Flowserve Corporation, Grundfos Holding A/S, KSB SE & Co. KGaA, Sulzer Ltd. e Xylem Inc., abrangendo a produção de bombas e atividades relacionadas ao manuseio de fluidos. A Grundfos iniciou as obras de uma nova instalação de produção em Brookshire, Texas, em 24 de junho de 2026, uma expansão destinada a aumentar sua capacidade de produção. As operações de bombas e válvulas da KSB e o negócio de transporte e tratamento de água da Xylem demonstram a amplitude do portfólio, enquanto o investimento em fabricação nos EUA da Grundfos adiciona uma dimensão de fornecimento local à concorrência com especialistas em aplicações.
Os acordos com clientes podem fortalecer a posição de um fornecedor ao conectar seu portfólio de equipamentos a um comprador com vários requisitos de manuseio de fluidos. O acordo-quadro de 2025 da Sulzer com a Veolia cobriu bombas, misturadores e turbocompressores, estabelecendo a Sulzer como fornecedor parceiro nessas categorias. Para um comprador que combina essas tecnologias, esse relacionamento pode simplificar a coordenação entre a função de bombeamento e o processo de tratamento circundante. O acordo-quadro global de 5 anos também permite que afiliadas da Veolia e empresas com participação da Veolia se beneficiem, estendendo o relacionamento de fornecedor da Sulzer além de uma única entidade compradora. Os especialistas mantêm uma abertura onde uma função hidráulica específica oferece diferenciação suficiente para justificar um relacionamento de fornecedor separado dentro de um projeto mais amplo.
A tecnologia de contenção adiciona uma base diferente para a rivalidade no processamento químico, onde a consequência do escape de fluido confere significado comercial aos detalhes de projeto. Em março de 2025, a Flowserve lançou o INNOMAG TB-MAG Dual Drive, descrevendo-o como a única bomba de acionamento magnético com vedação hermética dupla e contenção secundária independente. Essa distinção definida oferece aos operadores sensíveis à contenção uma capacidade específica para comparar com projetos concorrentes. A vantagem competitiva nessas funções pode, portanto, advir da resolução de um requisito preciso de contenção de falhas, deixando os concorrentes para igualar o projeto ou estabelecer uma vantagem diferente específica por aplicação.
Líderes do Setor de Bombas
-
Flowserve Corporation
-
Grundfos Holding A/S
-
KSB SE & Co. KGaA
-
Sulzer Ltd.
-
Xylem Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas Empresas cobertas neste relatório
- Flowserve Corporation
- Grundfos Holding A/S
- KSB SE & Co. KGaA
- ITT Inc.
- Sulzer Ltd.
- Ebara Corporation
- Weir Group plc
- Xylem Inc.
- Wilo SE
- Pentair plc
- Tsurumi Manufacturing Co. Ltd.
- Torishima Pump Mfg. Co. Ltd.
- Baker Hughes Company
- SLB Limited
- Celeros Flow Technology LLC
- Atlas Copco AB
- Kirloskar Brothers Ltd.
- Ruhrpumpen Group
- Desmi A/S
- Zoeller Pump Co.
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam a expansão de capacidade municipal, projetos de saneamento financiados e construção de dessalinização pela forma como cada um pode se traduzir em um contrato de equipamentos de bombeamento. High Point emitiu sua licitação de melhoria da Estação de Bombeamento Riverdale em 20 de outubro de 2026, cobrindo novas bombas e trabalhos elétricos, de instrumentação e SCADA, com propostas com vencimento em 2 de dezembro de 2026.[3] O aumento proposto de 30 para 45 milhões de galões por dia torna Riverdale uma oportunidade de expansão de capacidade com um requisito de maior vazão definido.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Melhorias integradas em estações de águas residuais | A licitação aberta de Riverdale inclui novas bombas e trabalhos elétricos relacionados | Serviços públicos municipais de águas residuais | Oferecer um pacote coordenado de bombas e controles | Coordenação do escopo mecânico, elétrico e de instrumentação | Fornecedores de bombas para águas residuais e integradores de estações |
| Pacotes de bombas para projetos de esgoto financiados | A seleção de saneamento do Brasil em 2026 oferece financiamento de projeto reembolsável | Proponentes públicos de saneamento urbano | Desenvolver funções de bombeamento dentro de projetos de coleta e tratamento financiáveis | Contratação de empréstimos e encargos de financiamento | Fornecedores de bombas de esgoto e empreiteiros de saneamento |
| Equipamentos para construção de dessalinização | Segunda rodada de financiamento de construção nos EUA encerra em 27 de agosto de 2027 | Candidatos a projetos de dessalinização | Preparar especificações de bombas junto com as solicitações de financiamento de construção | Converter solicitações de financiamento em pacotes prontos para construção | Fornecedores de bombas para dessalinização e empreiteiros de construção |
| Fonte: Mordor Intelligence | |||||
Os proponentes selecionados do Brasil devem contratar empréstimos com um agente financeiro escolhido, utilizando financiamento de saneamento reembolsável que acarreta encargos de financiamento. Essa condição torna a capacidade de financiamento parte da rota para a demanda por equipamentos, pois a seleção por si só não produz um contrato de construção. A abertura central é a melhoria de Riverdale, onde uma licitação aberta já especifica novas bombas dentro de uma expansão de estação definida.
Desenvolvimentos industriais recentes em Mercado de Bombas
- Out 2026: A ITT Goulds Pumps anunciou planos de investir 31 milhões de USD e criar 57 empregos em um centro de fabricação e distribuição em Memphis, sua primeira localização no Tennessee.
- Set 2026: A Franklin Electric concluiu a aquisição da Cat Pumps Corporation em 4 de setembro por 350 milhões de USD em dinheiro, mais um potencial bônus de desempenho de até 50 milhões de USD em ações da Franklin Electric. A Cat Pumps fabrica bombas de êmbolo e pistão de alta pressão para aplicações comerciais e industriais.
- Ago 2026: A Xylem concordou em adquirir os negócios Cornell Pump e Roper Pump da Indicor por 1,46 bilhão de USD. O acordo de 11 de agosto estava sujeito às aprovações regulatórias necessárias e às condições usuais de fechamento, com o fechamento então esperado para o quarto trimestre de 2026.
Mercado de Bombas Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de bombas mede a receita anual de primeira venda de unidades completas de bombas vendidas para movimentação de líquidos no mercado global. Abrange equipamentos de bombeamento em todos os projetos aceitos, tecnologias de acionamento, posições, aplicações e regiões.
Exclusões de escopo: Peças de reposição de pós-venda, aluguel de bombas, bombas de infusão médica e microfluídicas, circuladores de HVAC de baixa potência e válvulas, motores e bombas de calor autônomos estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Bomba
- Centrífuga
- Deslocamento Positivo
- Por Tecnologia de Acionamento
- Motor Elétrico
- Motor a Diesel/Gás
- Solar/Renovável
- Acionamento Magnético/Sem Vedação
- Por Posição
- Superfície
- Submersível
- Vertical em Linha
- Por Aplicação
- Água e Águas Residuais
- Químico e Petroquímico
- HVAC e Serviços Prediais
- Petróleo e Gás (Upstream, Midstream, Downstream)
- Alimentos e Bebidas
- Mineração e Metais
- Geração de Energia (Termelétrica, Nuclear, Renováveis)
- Produtos Farmacêuticos e Biotecnologia
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Países Nórdicos
- Rússia
- Turquia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Nigéria
- Catar
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental baseia-se em fontes públicas e oficiais, como a página de bombas do Departamento de Energia dos EUA, que fornece uma definição regulatória e os requisitos de teste atuais, e os cronogramas de remessas de bombas do Censo dos EUA, que mostram as classificações de produtos e distinguem as quantidades remetidas do valor das remessas. O banco de dados de Participação Privada em Infraestrutura do Banco Mundial fornece indicadores em nível de projeto para investimentos em água e esgoto, e o regulamento de reutilização de água da União Europeia ajuda a identificar os requisitos de tratamento e distribuição que podem moldar a aquisição de bombas.
Registros de empresas, relatórios anuais, apresentações a investidores, avisos de licitação e imprensa especializada de reputação podem acrescentar vendas, pedidos, mix de produtos, capacidade e cronograma de projetos específicos de bombas, com cuidado para separar as vendas completas de bombas da receita de serviços, peças e equipamentos adjacentes. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e pesquisas curtas com fabricantes de bombas, distribuidores, integradores de sistemas e compradores dos setores de água, serviços prediais e industriais testariam as evidências secundárias sobre mix de produtos, valores de transação, cronograma de substituição e demanda de uso final. Respondentes em funções executivas, funcionais e operacionais revisariam as premissas por trás das previsões regionais e de segmento, explicariam as lacunas entre os sinais de remessa, projeto e receita reportada, e ajudariam a reconciliar essas diferenças por meio de perguntas de acompanhamento e verificações de fontes independentes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | APAC: 45% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo da receita anual do fabricante para unidades completas de bombas de líquidos, depois prevê o total global e o aloca entre os tipos de bombas aceitos, tecnologias de acionamento, posições, aplicações e regiões. Um modelo de cenário combinaria cinco indicadores observáveis: investimento em projetos de água e águas residuais, produção industrial e gastos de capital da indústria de processos, atividade de projetos de petróleo e gás, investimento em serviços prediais e energia de distrito, e volumes de remessas de bombas e preços de venda reportados. Juntos, esses indicadores mostram como a demanda de infraestrutura, os ciclos industriais e o mix de produtos afetam a receita anual de bombas. Os analistas derivariam as participações de segmento das divulgações de produtos dos fabricantes de bombas, dos requisitos de projetos e das evidências de demanda de uso final e regional, verificando então os totais selecionados com consolidações de receita de fornecedores, verificações de distribuidores ou preço médio de venda amostrado multiplicado por estimativas de unidades. As observações ausentes seriam preenchidas com a série de remessas, empresa ou projeto mais próxima e consistente, e testadas sob premissas de crescimento alternativas, enquanto as entrevistas examinariam as premissas de previsão em nível de variável e explicariam as diferenças materiais antes que os insumos do modelo sejam revisados.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de empresas, indicadores de remessas e projetos, e evidências de entrevistas, investigando então valores discrepantes, quebras ano a ano, incompatibilidades de moeda ou unidade e diferenças materiais entre fontes antes da aprovação. Uma segunda revisão verifica definições, participações de segmento, insumos de previsão e aritmética, com recontato acionado quando uma fonte não consegue explicar uma inconsistência material ou uma premissa de previsão muda. O modelo é atualizado anualmente, revisado entre ciclos após eventos regulatórios, de infraestrutura ou do setor materialmente relevantes, e submetido a uma nova passagem de evidências e cálculos antes da entrega.
Tamanho do Mercado de Bombas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de bombas mede a receita anual de primeira venda de unidades completas de bombas vendidas para movimentação de líquidos no mercado global.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Um modelo de cenário combinaria cinco indicadores observáveis: investimento em projetos de água e águas residuais, produção industrial e gastos de capital da indústria de processos, atividade de projetos de petróleo e gás, investimento em serviços prediais e energia de distrito, e volumes de remessas de bombas e preços de venda reportados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 74,54 bilhões de USD (2027) | |
| Publicador Global de Pesquisa de Mercado A | 65 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 12,8% abaixo do valor de 2027 deste relatório de 74,54 bilhões de USD, 2 anos depois. Sua base publicada e trajetória de previsão implicam um valor menor no ano de medição do relatório. |
| Publicador Global de Pesquisa de Mercado B | 61,9 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 17,0% abaixo do valor de 2027 deste relatório de 74,54 bilhões de USD, 2 anos depois. Sua estimativa reportada para 2026 e a trajetória de previsão mais longa permanecem abaixo do valor do relatório no ano comparável. |
Os analistas da Mordor Intelligence triangulam divulgações de empresas, indicadores de remessas e projetos, e evidências de entrevistas, investigando então valores discrepantes, quebras ano a ano, incompatibilidades de moeda ou unidade e diferenças materiais entre fontes antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de bombas e a previsão de crescimento?
O tamanho tem projeção de crescer de 74,54 bilhões de USD em 2027 para 94,91 bilhões de USD até 2032, a um CAGR de 4,95% entre 2027 e 2032.
Quais forças estão sustentando a demanda por bombas?
O investimento em dessalinização, as regras de reutilização e a expansão da energia de distrito sustentam a demanda. A planta de Perur, próxima a Nemmeli, em Chennai, estava em construção em setembro de 2026, com comissionamento previsto para outubro de 2027.
Qual tipo de bomba detém a maior participação de receita?
As bombas centrífugas responderam por 57,38% da receita em 2026 e têm previsão de crescer a um CAGR de 5,75% entre 2027 e 2032.
Quais empresas são os principais fornecedores de bombas?
Os principais fornecedores incluem Flowserve Corporation, Grundfos Holding A/S, KSB SE & Co. KGaA, Sulzer Ltd. e Xylem Inc. O acordo-quadro de 2025 da Sulzer com a Veolia cobriu bombas, misturadores e turbocompressores.
Qual é o principal desafio para os fabricantes de bombas?
A concorrência por preços baixos restringe a captura de valor. A Nanfang Pump Industry associou a intensa concorrência entre fabricantes chineses de produtos similares de médio e baixo padrão em meio à demanda tradicional mais lenta à baixa lucratividade geral do setor em 2025.
Qual região detém a maior participação de receita no mercado de bombas?
A Ásia-Pacífico deteve 53,49% da receita em 2026 e tem previsão de crescer a um CAGR de 5,4% entre 2027 e 2032, o ritmo regional mais rápido.