
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 2.5 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.96 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.81 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas na América do Sul por Mordor Intelligence
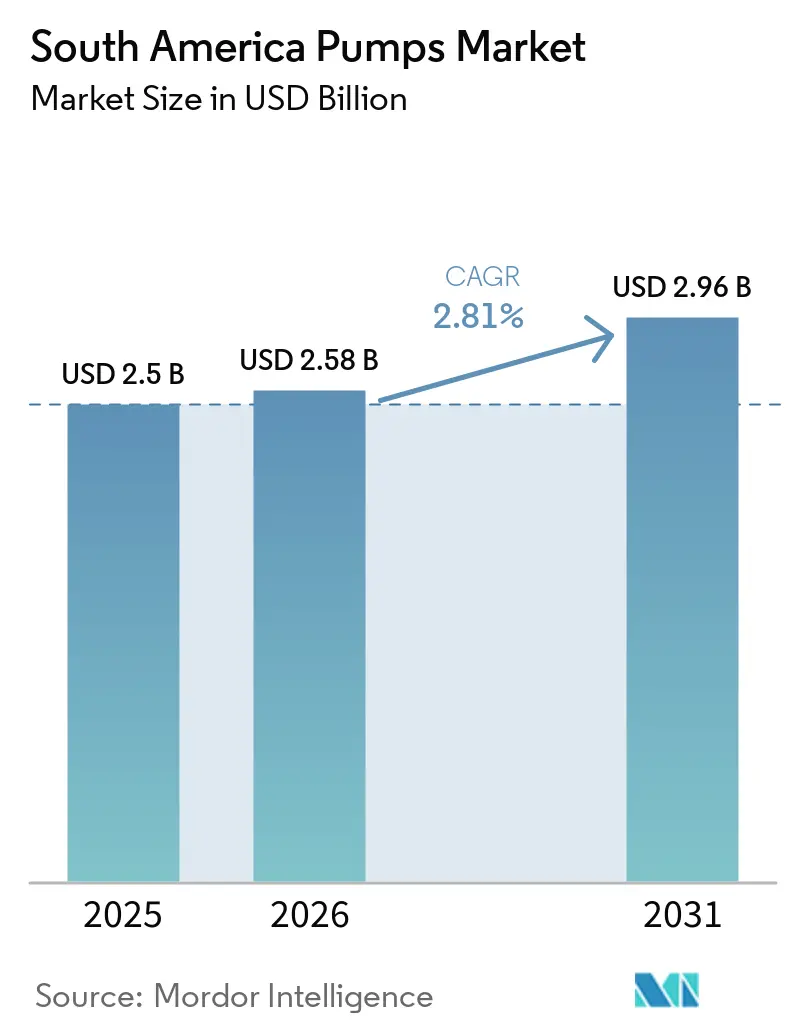
O tamanho do Mercado de Bombas da América do Sul está projetado em 2,5 bilhões de USD em 2025, 2,58 bilhões de USD em 2026, e deverá atingir 2,96 bilhões de USD até 2031, crescendo a um CAGR de 2,81% de 2026 a 2031. As redes municipais legadas ainda sustentam os volumes de base, mas o catalisador de crescimento está se deslocando para o programa de pré-sal de 111 bilhões de USD da Petrobras, projetos de salmoura de lítio no Atacama e expansões de minas de cobre que exigem projetos de alta pressão e resistentes à corrosão.[1] Chile e Peru juntos possuem mais de 120 bilhões de USD em capital minerário aprovado, aumentando a demanda por bombas submersíveis e de polpa movidas a energia solar, capazes de operar em altitudes acima de 4.000 metros.[2] Simultaneamente, a onda de privatizações de saneamento de 2024 no Brasil liberou 100 bilhões de USD para modernização da infraestrutura hídrica, acelerando os ciclos de substituição de frotas no mercado de bombas da América do Sul.
Principais Conclusões do Relatório
- Por tipo de bomba, as bombas centrífugas detinham 49,9% da participação do mercado de bombas da América do Sul em 2025 e têm previsão de expansão a um CAGR de 4% até 2031.
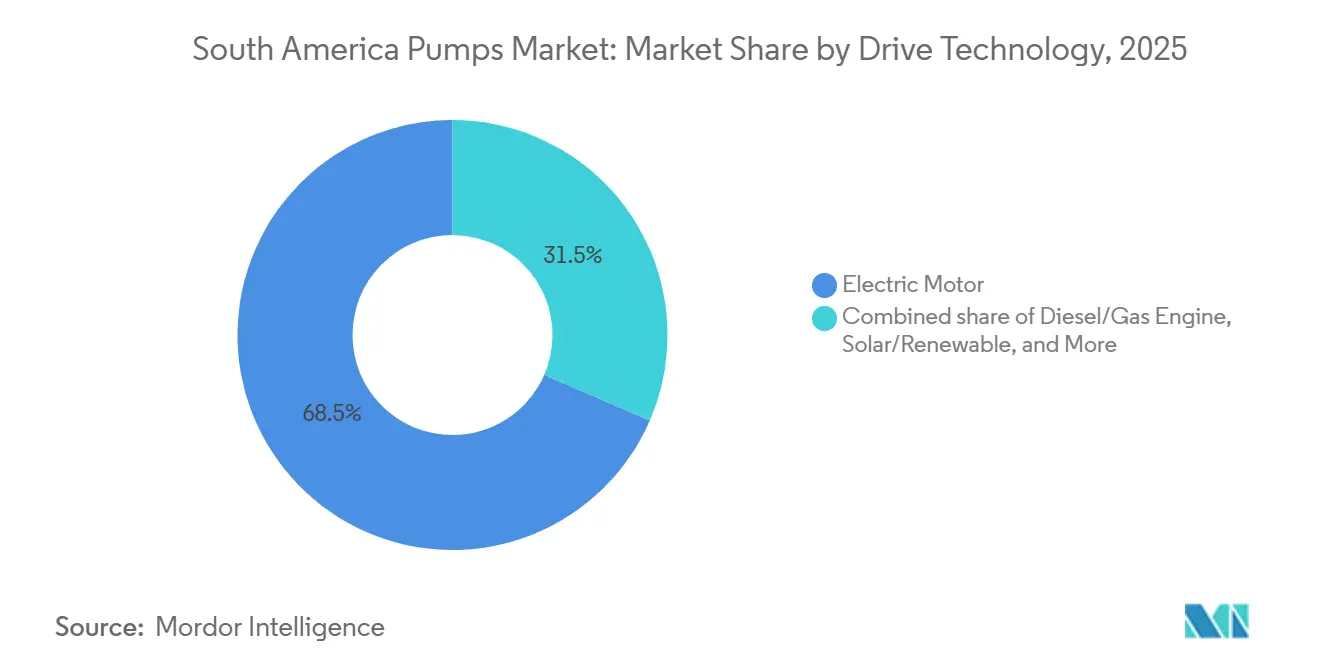
- Por tecnologia de acionamento, as unidades de motor elétrico comandavam uma participação de 68,5% em 2025, enquanto a energia solar e outras renováveis registraram o CAGR mais rápido, de 9,2%, até 2031.
- Por posição, as bombas de superfície responderam por 53,7% da receita em 2025; as bombas submersíveis avançam a um CAGR de 6,3% até 2031.
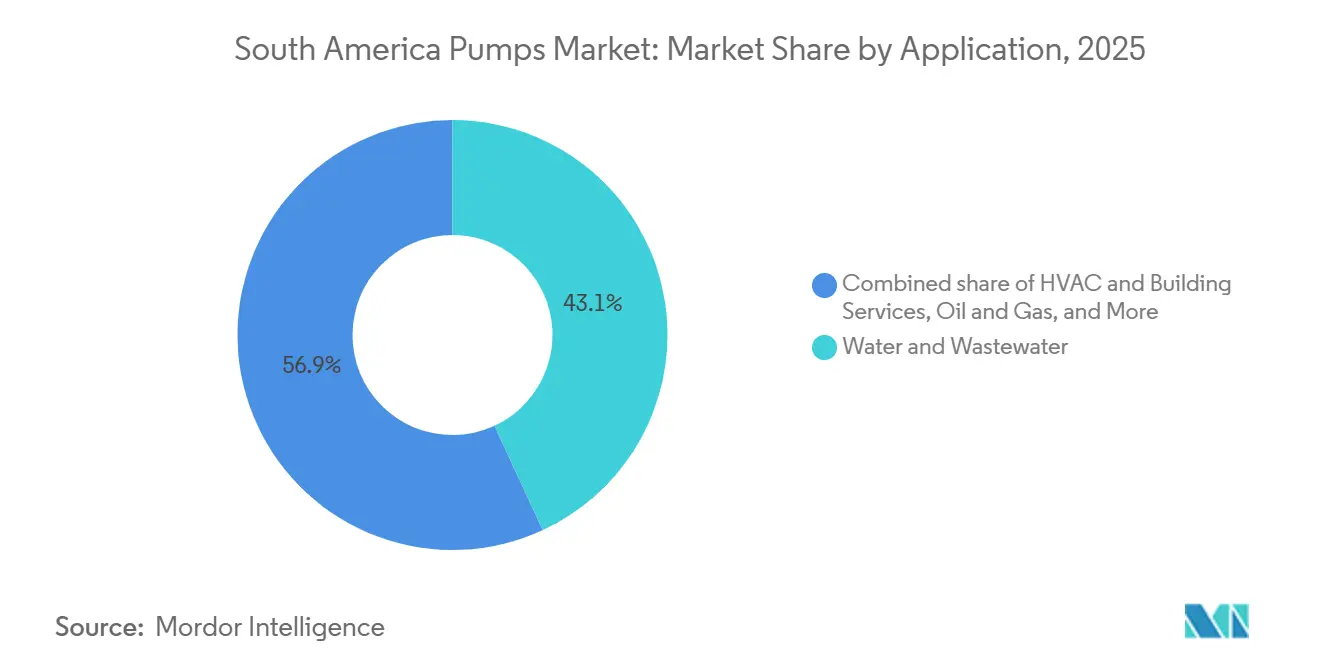
- Por aplicação, água e águas residuais capturaram 43,1% do tamanho do mercado de bombas da América do Sul em 2025 e têm projeção de crescimento a um CAGR de 3,8% até 2031.
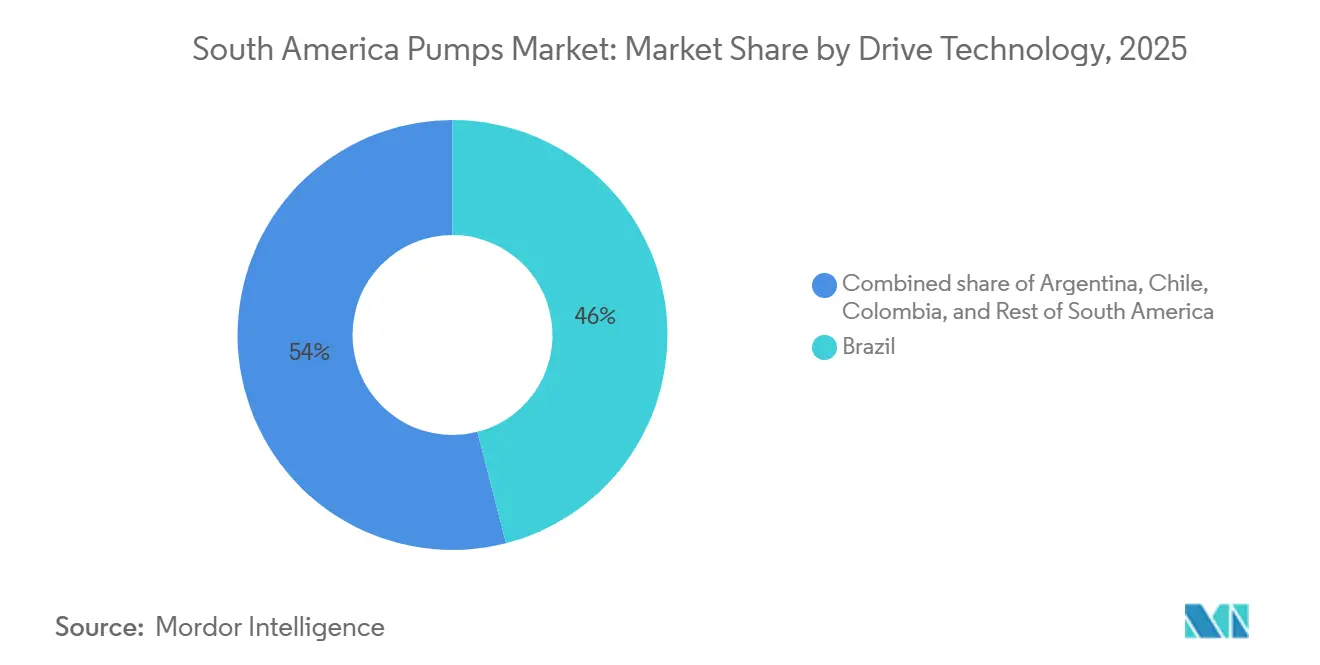
- Por geografia, o Brasil dominou com 46% de participação na receita em 2025 e deve crescer a um CAGR de 3,6% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida expansão da infraestrutura de água e esgoto | 0.8% | Brasil (São Paulo, Rio de Janeiro, Minas Gerais), Colômbia (Bogotá, Medellín), Peru (Lima, Arequipa) | Médio prazo (2-4 anos) |
| Revitalização do petróleo e gás offshore no Brasil e na Guiana | 0.7% | Brasil (Bacia de Santos, Bacia de Campos), transbordamento para polos de fabricação no Rio de Janeiro, Niterói | Longo prazo (≥ 4 anos) |
| Crescimento nos gastos com agricultura e irrigação | 0.5% | Brasil (Cerrado, Mato Grosso), Peru (vales de Ica, Arequipa), Chile (Vale Central), Argentina (região dos Pampas) | Médio prazo (2-4 anos) |
| Aumento do CAPEX no setor de mineração (cobre/lítio no Chile e Peru) | 0.6% | Chile (Atacama, Antofagasta, Coquimbo), Peru (Arequipa, Moquegua, Tacna) | Longo prazo (≥ 4 anos) |
| Projetos de extração de salmoura de lítio que necessitam de bombas especiais | 0.3% | Chile (Salar do Atacama), Argentina (províncias de Salta, Jujuy, Catamarca) | Médio prazo (2-4 anos) |
| Plantas piloto iniciais de CCS e hidrogênio azul criando demanda de nicho | 0.1% | Brasil (offshore da Bacia de Santos), Chile (projeto Haru Oni, Magalhães), pilotos iniciais na Argentina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Expansão da Infraestrutura de Água e Esgoto
A privatização do saneamento no Brasil em 2024 colocou 17 concessionárias estaduais sob operação privada, desbloqueando USD 100 bilhões para renovação de redes que priorizam bombas de alta eficiência dimensionadas acima de 85% de eficiência hidráulica.[3] A Sabesp sozinha comprometeu USD 3,5 bilhões para atingir 95% de cobertura de coleta de esgoto até 2029, uma iniciativa que necessitará de aproximadamente 12.000 unidades submersíveis e de turbina vertical. A estação Salitre de Bogotá, inaugurada em 2024, já opera 24 bombas submersíveis com capacidade de 4 m³/s e estabelece um referencial regional para tratamento secundário. As parcerias público-privadas de irrigação do Peru, lideradas pelo Chavimochic III, requerem projetos centrífugos capazes de elevar água 200 m de aquíferos costeiros, e cada instalação especifica testes ISO 9906 para filtrar importações de baixa eficiência. O pipeline de dessalinização de USD 2 bilhões do Chile necessita de bombas de alimentação para osmose reversa construídas em aço inoxidável duplex para suportar ciclos de serviço de 60 a 80 bar.
Revitalização do Petróleo e Gás Offshore no Brasil e na Guiana
A Petrobras destinou USD 111 bilhões para 14 unidades de produção flutuante até 2029, cada uma equipada com bombas multifásicas submarinas que devem sustentar 15.000 psi e frações de gás de 90%. O campo de Búzios implanta sistemas Curtiss-Wright projetados para estender a vida útil dos poços em até 10 anos, reduzindo o risco de hidratos. TechnipFMC e Sulzer fornecem bombas de injeção de CO₂ para o piloto de separação HISEP, que planeja 2 milhões de t/ano de reinjeção de carbono até 2027, abrindo um nicho para projetos de serviço supercrítico. O bloco Stabroek da Guiana elevará a produção offshore sul-americana para mais de 1,2 milhão de b/d até 2027, o que alimenta a demanda por bombas de injeção de água topside e de água produzida montadas nos estaleiros do Rio de Janeiro para atender às regras de conteúdo local. O contrato de tubulação flexível de USD 350 milhões da Baker Hughes em 2024 sinaliza que os pacotes de bombas associados permanecerão como prioridade de aquisição até 2030.
Aumento do CAPEX no Setor de Mineração no Chile e Peru em Cobre/Lítio
O Chile aprovou USD 83 bilhões em investimentos em cobre até 2033; projetos em El Teniente e Spence necessitam de bombas de rejeitos que impulsionam 60 a 70% de sólidos em altitudes acima de 4.000 m, onde a densidade do ar reduz o resfriamento do motor em 40%. O Peru abriga uma fila de projetos de USD 40 bilhões liderada por Tía María, que especifica unidades centrífugas de alta pressão com capacidade de 150 a 200 hp para transporte de minério. Circuitos fechados de água que reciclam 90% da água de processo aumentam a exposição à corrosão, de modo que ligas duplex e de alto cromo são agora padrão em carcaças de polpa. A Metso reduziu os prazos de entrega para 8 a 10 semanas ao abrir centros de montagem em Lima e São Paulo, um movimento que aumenta a captura de serviços de pós-venda enquanto ancora o mercado de bombas na América do Sul a peças OEM. Os sítios de lítio e cobre em alta altitude em Salta e Catamarca, na Argentina, também requerem bombas capazes de ciclos de operação movidos a energia solar, reforçando a adoção de acionamentos híbridos com bateria.
Projetos de Extração de Salmoura de Lítio que Necessitam de Bombas Especiais
SQM e Albemarle produziram 180.000 t de carbonato de lítio equivalente em 2024 no Salar do Atacama usando bombas submersíveis de salmoura classificadas para fluidos a 40 °C e densidades 1,3 × a da água. Doze projetos argentinos planejam 250.000 t/ano até 2028, cada um exigindo 20 a 30 bombas de extração projetadas para exposição ao sal por 24 horas. Os pilotos de extração direta de lítio da Lilac Solutions e da Eramet necessitam de bombas de filtração de alta pressão que circulam salmoura a 50 a 100 bar, elevando os valores unitários mesmo com volumes caindo 30 a 40%. Os preços médios de venda unitários podem aumentar 70% porque as peças molhadas passam de aço inoxidável 316 para Hastelloy, inclinando a receita para fornecedores com conhecimento em processamento químico. O salar de Uyuni, na Bolívia, permanece inexplorado, mas representa uma demanda latente por 500 a 700 bombas especiais caso o risco político diminua, um potencial futuro já monitorado por OEMs globais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade cambial inflacionando os custos de importação | -0.5% | Argentina (impacto nacional), Brasil (estados dependentes de importação), transbordamento para Paraguai, Uruguai | Curto prazo (≤ 2 anos) |
| Altos gastos com eletricidade e manutenção | -0.3% | Argentina (pós-reforma de subsídios), Chile (altas tarifas industriais), Brasil (variações regionais nos custos de energia) | Curto prazo (≤ 2 anos) |
| Secas provocadas pelo clima causando abastecimento de água intermitente | -0.2% | Chile (regiões do Atacama, Coquimbo), Brasil (estados do sul, São Paulo), Argentina (região de Cuyo) | Médio prazo (2-4 anos) |
| Proliferação de bombas importadas falsificadas/de baixa especificação | -0.2% | Brasil (zonas industriais de São Paulo, Rio de Janeiro), Argentina (Buenos Aires), Peru (Lima), Colômbia (Bogotá) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Cambial Inflacionando os Custos de Importação
O peso argentino perdeu 90% em relação ao dólar em 2024, elevando os custos de desembarque de bombas europeias em até 60% e levando muitas minas a adiar substituições ou optar por recondicionamento local. O real brasileiro foi negociado entre 4,8 e 5,6 por dólar, introduzindo oscilações orçamentárias de 20% que favorecem marcas domésticas que obtêm 70% dos componentes localmente. A queda de 12% da moeda chilena corroeu o poder de compra dos mineradores e incentivou testes com unidades asiáticas de menor preço que não possuem ISO 9906, mas custam 35% abaixo do preço de tabela. O projeto Salitre de Bogotá absorveu USD 15 milhões adicionais quando o peso colombiano caiu 8%, aguçando a atenção sobre hedges cambiais em licitações municipais.[4] A adoção limitada de contratos a termo deixa as concessionárias expostas a movimentos à vista que podem deslocar o custo total instalado em 15% em um único ano.
Proliferação de Bombas Importadas Falsificadas ou de Baixa Especificação
O Brasil registrou um aumento de 30% nas importações de bombas não certificadas com preços 40% abaixo dos equivalentes de marcas reconhecidas, mas apresentando falhas em 24 meses devido a rolamentos inferiores. Compradores argentinos, pressionados pela inflação, obtiveram um estimado de 40% dos volumes de 2024 de fornecedores que não oferecem dados de desempenho de terceiros, aumentando os gastos com energia ao longo do ciclo de vida em dois dígitos. As minas de cobre do Peru associaram um salto de 15% no tempo de inatividade não planejado a peças de desgaste falsificadas que não possuem ligas de alto cromo capazes de suportar partículas de 2 mm. O órgão de normalização do Chile emitiu um alerta público após um incêndio em um edifício de grande altura ter sido atribuído a uma bomba de HVAC que superaqueceu porque o motor não possuía proteção contra sobrecarga térmica. Na ausência de regras harmonizadas de importação do Mercosul, equipamentos não conformes circulam livremente pelas fronteiras, de modo que os compradores exigem cada vez mais a certificação ISO 9906 na fase de licitação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bomba:
Projetos Centrífugos Dominam as Funções de Alto FluxoOs modelos centrífugos detinham uma participação de 49,9% em 2025 e têm previsão de avançar a 4,0% até 2031, sustentados por licitações da Sabesp que exigem 8.000 a 10.000 unidades de alto fluxo.[5] Os pacotes de 15 MW da Sulzer em São Lourenço elevam a água 300 m e exemplificam a escala do segmento. As bombas de deslocamento positivo atendem funções de medição até 20.000 psi, mas seu prêmio de preço de 40 a 60% as mantém em serviços de nicho. Os circuitos de circuito fechado em crescimento nas minas de cobre chilenas adicionam demanda por carcaças centrífugas à prova de corrosão, reforçando o mercado de bombas da América do Sul.
As atualizações centrífugas também reduzem os gastos com energia, pois as carcaças de dupla voluta cortam o empuxo radial em 20%, prolongando a vida útil dos rolamentos. Os projetos de deslocamento positivo ganham espaço na extração direta de lítio, mas permanecem como minoria. As peças falsificadas continuam sendo um risco, mas os impulsores revestidos de cerâmica dos fabricantes originais agora elevam o tempo médio entre falhas para 12.000 horas, protegendo os orçamentos municipais e estabilizando o setor de bombas da América do Sul.
Por Tecnologia de Acionamento:
O Crescimento Solar Supera a Rede ElétricaOs motores elétricos mantiveram uma participação de 68,5% em 2025 graças às redes urbanas e tarifas próximas a 0,10 USD/kWh. Os híbridos solar-bateria, em expansão a um CAGR de 9,2%, permitem que as fazendas do Cerrado evitem extensões de rede de 50.000 USD por km. As unidades da Grundfos com baterias de lítio de 10 kWh funcionam 24 horas e reduzem o consumo de diesel em 95%. O imposto de carbono do Chile acrescenta 20 USD por tonelada de CO₂, pressionando os mineradores a adotar pacotes híbridos que reduzem o consumo de combustível em 70%.
As regras de motores IE3 agora aparecem na maioria das licitações brasileiras e chilenas, vedando importações IE1 e elevando a eficiência fio a água em quatro pontos. As bombas com acionamento magnético crescem na petroquímica sob os mandatos de zero vazamento da CONAMA 382. O aumento tarifário da Argentina triplicou os preços industriais de energia, levando as fábricas a adotar inversores de frequência variável que reduzem o consumo em 30% dentro de um ano, aprofundando o argumento do mercado de bombas da América do Sul em favor de controles premium.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Posição:
Superfície Ainda Lidera, Submersíveis AceleramAs bombas de superfície capturaram uma participação de 53,7% em 2025 por serem de fácil manutenção e custarem 30% menos para instalar em linhas de rejeitos. No entanto, a demanda por submersíveis cresce 6,3% ao ano à medida que os aquíferos caem 20 m em São Paulo e os rios secam em toda a Argentina. As turbinas verticais da KSB no projeto Chavimochic do Peru demonstram elevação de 200 m a uma vazão de 3 m³/s, comprovando a competência em poços profundos.
Os projetos verticais em linha recebem pedidos de retrofit dos 15.000 edifícios de Santiago após o código de construção de 2024 exigir inversores de velocidade variável acima de 5 hp. As submersíveis operam 15 dB mais silenciosamente, ajudando Buenos Aires a cumprir os limites noturnos de 55 dB. A Sabesp agora substitui 2.000 unidades de superfície por submersíveis à prova de vandalismo, uma mudança que adiciona resiliência e amplia o tamanho do mercado de bombas da América do Sul para equipamentos subterrâneos.
Por Aplicação:
Água e Esgoto Ancoram o Volume de Longo PrazoÁgua e águas residuais representaram 43,1% da receita de 2025 e cresceram 3,8% até 2031, à medida que o Brasil mira 90% de cobertura de tratamento. Somente São Paulo comprará 50.000 a 60.000 novas bombas, incluindo submersíveis resistentes a entupimentos para sólidos de 80 mm. As parcerias público-privadas de irrigação do Peru precisam de conjuntos centrífugos de 1.000 hp para elevar os aquíferos costeiros, fortalecendo o tamanho do mercado de bombas da América do Sul para serviços agrícolas.
Petróleo e gás vêm em segundo lugar porque a Petrobras planeja 2.500 unidades subsea e topside até 2029. As bombas de rejeitos de mineração devem movimentar partículas de 2 mm em polpas com 70% de sólidos, e a Codelco especifica 100 modelos de serviço pesado para El Teniente. Os retrofits de HVAC seguem com 3.000 a 4.000 bombas de velocidade variável nas torres de Santiago. As funções sanitárias em alimentos e farmacêuticos alcançam margens elevadas graças a projetos eletropolidos certificados pela 3-A.[6] Os projetos de energia termelétrica adicionam 1.500 unidades de alimentação de caldeiras até 2028, completando a demanda do mercado de bombas da América do Sul.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Bombas do Brasil
O Brasil reteve 46% da receita de 2025 e, a um CAGR de 3,6%, permanece a âncora de crescimento do mercado de bombas da América do Sul. Os poços de pré-sal a 2.800 m de profundidade dependem de bombas multifásicas classificadas para 15.000 psi, enquanto a modernização de 3,5 bilhões de USD da Sabesp impulsiona grandes pedidos municipais. Os fabricantes domésticos utilizam 70% de conteúdo local e reduzem o tempo de inatividade em 30%, uma vantagem sobre as importações.
Mercado de Bombas do Chile
O pipeline chileno de 83 bilhões de USD em gastos com mineração e 2 bilhões de USD em projetos de dessalinização eleva a demanda por bombas, apesar da seca crônica. O transporte de rejeitos a 4.000 m exige motores superdimensionados para compensar a baixa densidade do ar, e as lagoas de lítio necessitam de carcaças resistentes à corrosão. Os códigos de Santiago agora obrigam o uso de acionamentos de HVAC de velocidade variável acima de 5 hp, criando um nicho de retrofit dentro do mercado de bombas da América do Sul.
Mercado de Bombas da América do Sul
A Argentina enfrenta turbulências cambiais que inflacionam os preços de importação em até 60%, estimulando o comércio de bombas usadas, mas abrindo risco de falsificações. Os salares de lítio em Salta e Jujuy ainda adquirirão 30 unidades de extração por local. A planta Salitre da Colômbia e as PPPs de irrigação de 24 bilhões de USD do Peru mantêm os pedidos municipais estáveis. Paraguai, Uruguai e Bolívia permanecem pequenos, mas apresentam potencial de crescimento com as melhorias na barragem de Itaipu e a construção de fábricas de celulose, adicionando fluxo incremental à indústria de bombas da América do Sul.

Cenário Competitivo
Concentração do Mercado
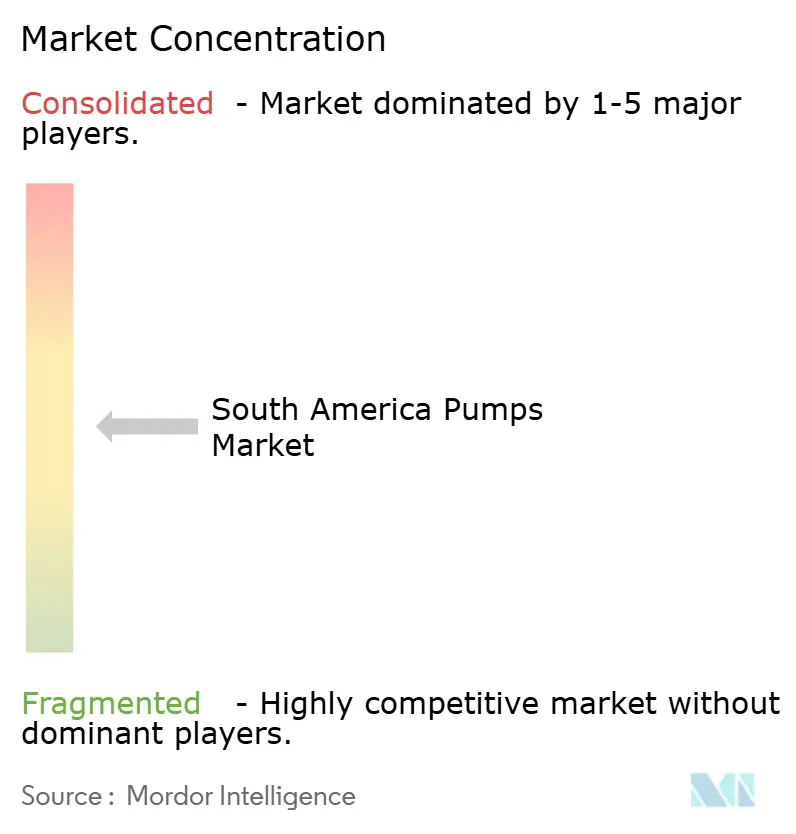
O Mercado de Bombas da América do Sul é moderadamente concentrado. Os centros da Metso em 2024 no Peru e no Brasil reduziram os prazos de entrega para 8 semanas e consolidaram a receita de peças com margem bruta de 45% em METSO.COM. A Ebara adquiriu a Asanvil do Uruguai para aprofundar a densidade de serviços ao sul do Amazonas.
As alianças tecnológicas moldam o mercado de bombas da América do Sul: a TechnipFMC e a Sulzer codesenvolvem módulos subsea prontos para CO₂, enquanto a Grundfos e a Wilo combinam arranjos solares com baterias integradas que reduzem o diesel em 90% nas fazendas do Cerrado. A Netzsch inaugurou uma planta de parafuso múltiplo no Brasil para atender às regras de 60% de conteúdo doméstico. Os entrantes chineses Kaiquan e Leo praticam preços 30% abaixo dos concorrentes europeus, mas enfrentam dificuldades com a conformidade à ISO 9906, mantendo a adoção limitada a usuários sensíveis ao preço.
As fusões e aquisições permanecem ativas; a Flowserve adquiriu a MOGAS por 305 milhões de USD para incorporar válvulas de serviço severo à sua oferta de bombas, ampliando o alcance nos projetos da Petrobras. A Alfa Laval busca contratos de salmoura de lítio, aproveitando o conhecimento químico para compensar volumes unitários menores, mas com preços médios de venda mais elevados. Os fabricantes originais locais miram os serviços de recondicionamento porque as oscilações cambiais favorecem as reformas em detrimento das importações, amortecendo a receita quando os orçamentos de capital se contraem no mercado de bombas da América do Sul.
Líderes do Setor de Bombas na América do Sul
-
Grundfos Holding A/S
-
Flowserve Corporation
-
Xylem Inc.
-
Sulzer Ltd.
-
KSB SE & Co. KGaA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas da América do Sul Empresas cobertas neste relatório
- Grundfos Holding A/S
- Flowserve Corporation
- Sulzer Ltd.
- Ebara Corporation
- Xylem Inc.
- KSB SE & Co. KGaA
- Wilo SE
- The Weir Group PLC
- ITT Inc.
- Ruhrpumpen Group
- Industria Schneider Motobombas Ltda.
- IMBIL Bombas Hidraulicas
- Bombas Leao S.A.
- Peerless Pump Company
- Pentair plc
- Kirloskar Brothers Ltd.
Desenvolvimentos industriais recentes em Mercado de Bombas da América do Sul
- Novembro de 2025: A suíça Sulzer conquistou um contrato para fornecer sistemas de pacotes de injeção de água para as unidades FPSO P-84 e P-85 da Seatrium, destinadas a operar sob a Petrobras no Brasil. O contrato abrange skids de bombas integrados para ambas as embarcações de produção flutuante, destinados à implantação pela Petrobras nos campos de Atapu e Sépia, localizados a aproximadamente 200 quilômetros da costa do Rio de Janeiro.
- Julho de 2025: A Sulzer inaugurou sua terceira instalação na Argentina, reforçando sua presença operacional. O novo centro de serviços em Ezeiza, dedicado a serviços de turbomáquinas e bombas, abrange uma área de 2.600 metros quadrados.
- Junho de 2024: A TechnipFMC escolheu a Sulzer Flow Equipment como parceira no desenvolvimento de soluções inovadoras de bombas submarinas de CO₂. A tecnologia pioneira HISEP da Petrobras permite a separação no leito marinho de gás natural rico em CO₂ do petróleo.
Escopo do Relatório do Mercado de Bombas na América do Sul
As bombas, dispositivos mecânicos, convertem energia para elevar, transportar ou comprimir fluidos, sejam líquidos ou gases. Ao transformar energia mecânica em energia hidráulica ou pneumática, as bombas geram uma diferença de pressão, impulsionando os fluidos de zonas de menor para maior pressão.
O mercado de bombas na América do Sul é segmentado por tipo de bomba, tecnologia de acionamento, posição, aplicação e geografia. Por tipo de bomba, o mercado é segmentado em centrífuga e deslocamento positivo. Por tecnologia de acionamento, o mercado é segmentado em motor elétrico, motor a diesel/gás, solar/renovável e acionamento magnético/sem vedação. Por posição, o mercado é segmentado em superfície, submersível e vertical em linha. Por aplicação, o mercado é segmentado em água e esgoto, química e petroquímica, HVAC e serviços prediais, petróleo e gás, alimentos e bebidas, mineração e metais, geração de energia, farmacêuticos e biotecnologia, e outros. O relatório também abrange os tamanhos de mercado e previsões para o mercado de bombas na América do Sul nos principais países. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
Visão geral da segmentação
Por Tipo de Bomba
| Centrífuga |
| Deslocamento Positivo |
Por Tecnologia de Acionamento
| Motor Elétrico |
| Motor a Diesel/Gás |
| Solar/Renovável |
| Acionamento Magnético/Sem Vedação |
Por Posição
| Superfície |
| Submersível |
| Vertical em Linha |
Por Aplicação
| Água e Esgoto |
| Química e Petroquímica |
| HVAC e Serviços Prediais |
| Petróleo e Gás (Upstream, Midstream, Downstream) |
| Alimentos e Bebidas |
| Mineração e Metais |
| Geração de Energia (Termelétrica, Nuclear, Renováveis) |
| Farmacêuticos e Biotecnologia |
| Outros |
Por Geografia
| Brasil |
| Argentina |
| Chile |
| Colômbia |
| Restante da América do Sul |
| Por Tipo de Bomba | Centrífuga |
| Deslocamento Positivo | |
| Por Tecnologia de Acionamento | Motor Elétrico |
| Motor a Diesel/Gás | |
| Solar/Renovável | |
| Acionamento Magnético/Sem Vedação | |
| Por Posição | Superfície |
| Submersível | |
| Vertical em Linha | |
| Por Aplicação | Água e Esgoto |
| Química e Petroquímica | |
| HVAC e Serviços Prediais | |
| Petróleo e Gás (Upstream, Midstream, Downstream) | |
| Alimentos e Bebidas | |
| Mineração e Metais | |
| Geração de Energia (Termelétrica, Nuclear, Renováveis) | |
| Farmacêuticos e Biotecnologia | |
| Outros | |
| Por Geografia | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual receita o mercado de bombas da América do Sul gerará até 2031?
As vendas estão projetadas para atingir 2,96 bilhões de USD, ante 2,58 bilhões de USD em 2026, refletindo um CAGR de 2,81% para 2026-2031.
O que impulsiona o crescimento da demanda por bombas na América do Sul?
A privatização do saneamento, os projetos de petróleo de pré-sal e o CAPEX em mineração expandem o mercado de bombas na América do Sul.
Qual tipo de bomba detém a maior participação?
Os modelos centrífugos lideram com 49,9% de participação graças à sua alta eficiência de fluxo.
Com que velocidade o bombeamento movido a energia solar está crescendo?
Os sistemas solar-bateria registram um CAGR de 9,2% até 2030, à medida que fazendas fora da rede evitam custosas extensões de rede elétrica.
Por que as bombas submersíveis estão ganhando popularidade?
A queda dos lençóis freáticos no Brasil e na Argentina torna as submersíveis de poço profundo essenciais para extração confiável.
Quão concentrada é a concorrência entre fornecedores?
O campo é moderadamente fragmentado, com as cinco principais empresas controlando cerca de 35% da receita.