
Tamanho e Participação do Mercado de Bombas do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
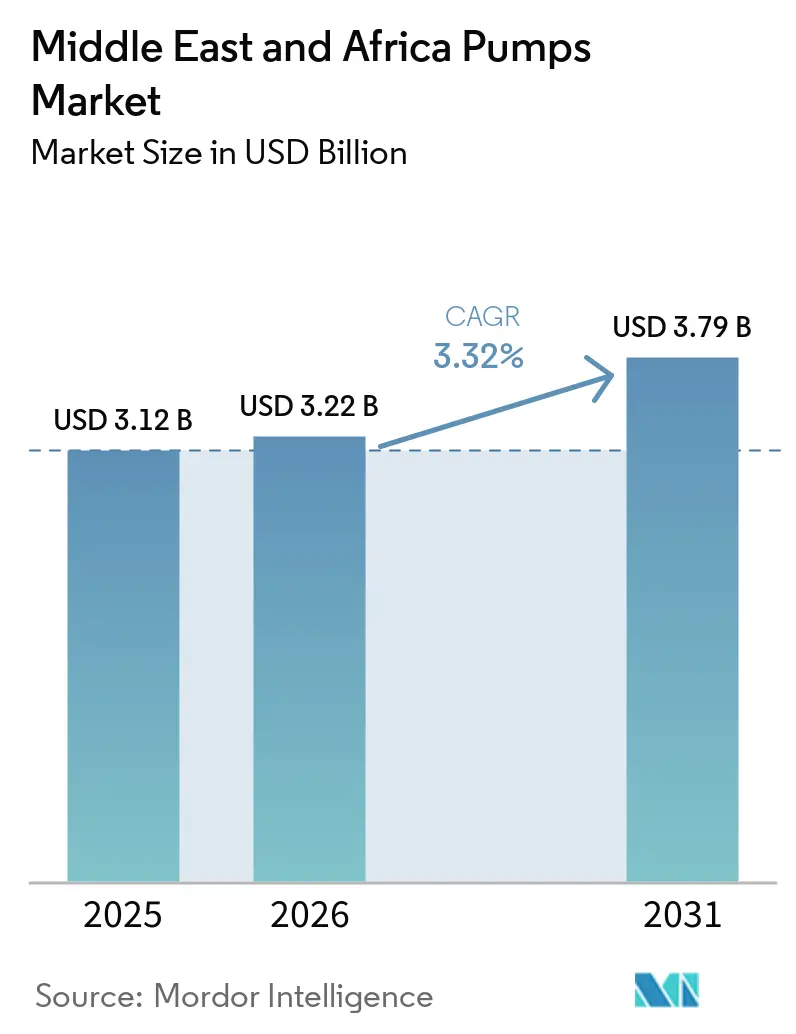
| Tamanho do mercado no ano base (2025) | 3.12 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.79 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.32 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas do Oriente Médio e África por Mordor Intelligence
O tamanho do Mercado de Bombas do Oriente Médio e África foi avaliado em 3,12 bilhões de USD em 2025 e estima-se que cresça de 3,22 bilhões de USD em 2026 para atingir 3,79 bilhões de USD até 2031, a um CAGR de 3,32% durante o período de previsão (2026-2031). O investimento sustentado em dessalinização, reutilização de águas residuais e programas de recuperação de petróleo em campos maduros sustenta a demanda constante por equipamentos, enquanto agências humanitárias aceleram instalações solares fora da rede em zonas rurais da África Subsaariana. As unidades centrífugas dominam as funções de alto fluxo de água; os modelos de cavidade progressiva e de diafragma ocupam nichos de dosagem química e de petróleo e gás. Retrofits de inversores de frequência variável, padrões de motores IE3 e plataformas de manutenção preditiva estão ampliando os fluxos de receita do mercado de pós-venda, embora as oscilações nos preços do cobre e do aço comprimam as margens dos fornecedores. A rivalidade competitiva permanece moderada, pois cinco multinacionais incumbentes defendem território por meio de montagem localizada, contratos de serviço de longo prazo e ferramentas de autenticação de produtos que inibem importações falsificadas.
Principais Conclusões do Relatório
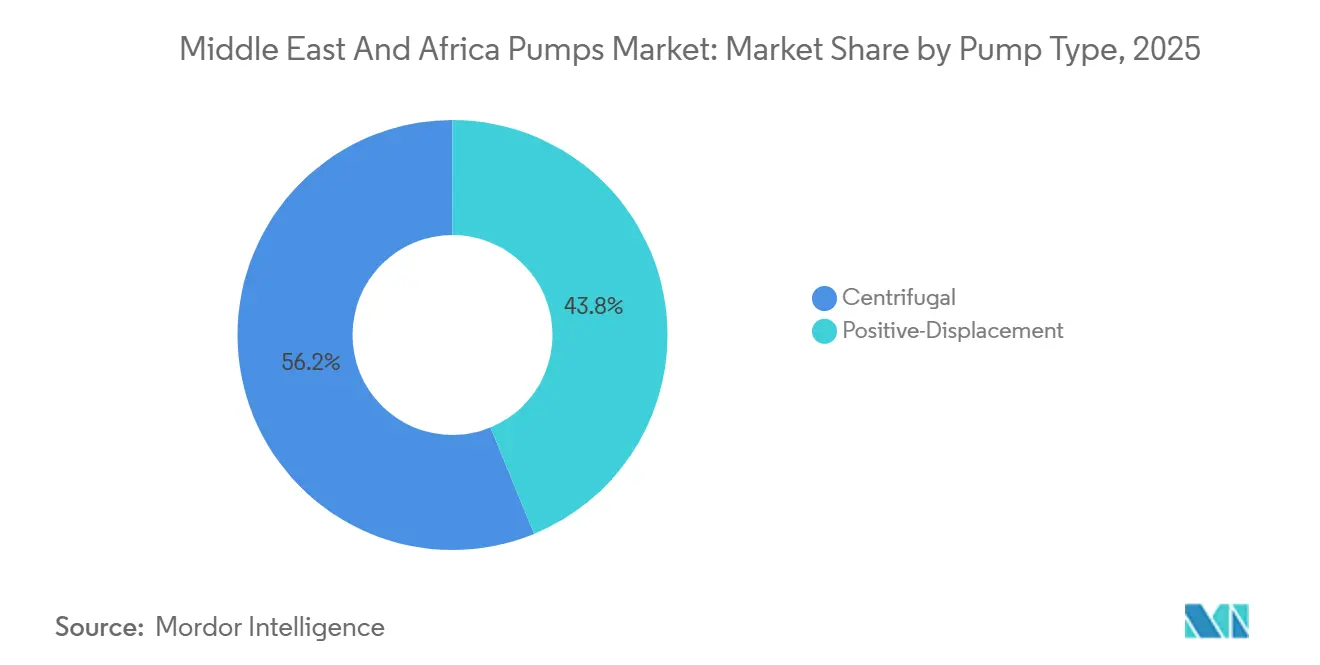
- Por tipo de bomba, os modelos centrífugos detinham 56,2% da participação do mercado de bombas do Oriente Médio e África em 2025; as bombas de deslocamento positivo registrarão o maior CAGR de 4,6% até 2031.
- Por tecnologia de acionamento, as unidades com motor elétrico comandavam 63,7% do tamanho do mercado de bombas do Oriente Médio e África em 2025, enquanto os modelos movidos a energia solar e renovável devem crescer a um CAGR de 10,9% até 2031.
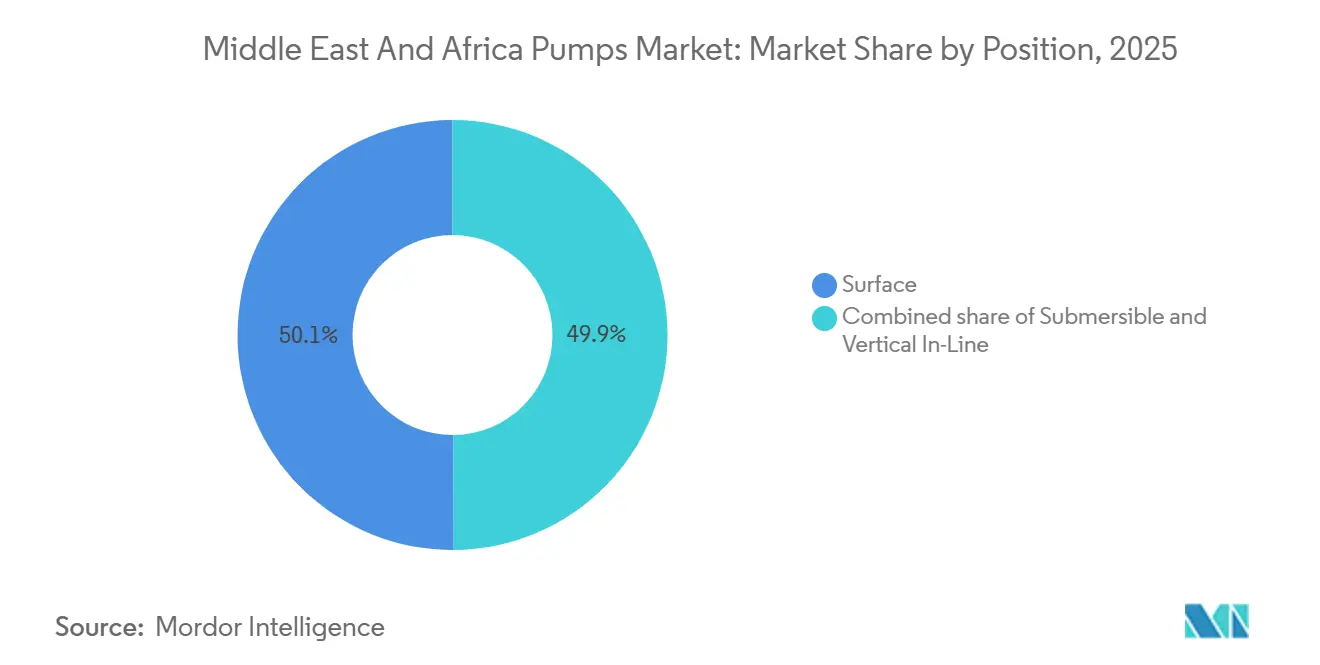
- Por posição, as bombas de superfície responderam por 50,1% da receita de 2025; as unidades submersíveis devem avançar a um CAGR de 6,5% entre 2026-2031.
- Por aplicação, o tratamento de água e águas residuais gerou 39,3% do tamanho do mercado de bombas do Oriente Médio e África em 2025 e prevê-se que se expanda a um CAGR de 4,4% até 2031.
- Por geografia, os Emirados Árabes Unidos lideraram com 39,9% de participação na receita em 2025 e espera-se que registrem o CAGR mais rápido de 4,6% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão em larga escala do CAPEX de dessalinização e águas residuais | +1.2% | Núcleo do CCG (EAU, Arábia Saudita, Catar), com extensão a Omã e Bahrein | Médio prazo (2-4 anos) |
| Retrofits de eficiência energética exigidos pelas concessionárias do CCG | +0.7% | EAU, Arábia Saudita, Catar | Curto prazo (≤ 2 anos) |
| Projetos de extensão da vida útil de campos maduros de petróleo e gás | +0.8% | Arábia Saudita, EAU, Kuwait, Nigéria | Médio prazo (2-4 anos) |
| Projetos de mineração e metais para baterias no Sul da África | +0.6% | África do Sul, Namíbia | Longo prazo (≥ 4 anos) |
| Adoção de manutenção preditiva habilitada por IA | +0.4% | EAU, Arábia Saudita, África do Sul | Longo prazo (≥ 4 anos) |
| Iniciativas humanitárias de bombas solares fora da rede | +0.3% | África Subsaariana | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão em Larga Escala do CAPEX de Dessalinização e Águas Residuais
Os estados do Golfo continuam a dobrar a capacidade de osmose reversa para se proteger contra o esgotamento de aquíferos e o aumento do estresse hídrico. Os contratos do Projeto Facility E do Catar, no valor de USD 2,8 bilhões em 2024, especificam bombas centrífugas multiestágio capazes de suportar os níveis de cloreto da salmoura e manter o consumo de energia abaixo de 3 kWh por metro cúbico. A Companhia Nacional de Água da Arábia Saudita possui um portfólio de USD 27,4 bilhões que adicionará 11 milhões de m³/dia de capacidade de tratamento de águas residuais até 2030, ancorando a demanda por bombas submersíveis de esgoto e turbinas verticais. O projeto Taweelah B2 dos EAU, aprovado em 2024, integrará 200 MGD de produção dessalinizada até 2027, dependendo de unidades centrífugas de aço duplex resistentes à corrosão.[1] Essa expansão garante pedidos de longo prazo para bombas de diafragma de dosagem química, turbinas de captação de alta pressão e bombas de distribuição verticais em linha. Os marcos de EPC regionais exigem cada vez mais conformidade com a gestão de ativos ISO 24516, o que impulsiona a demanda por serviços de teste de aceitação em fábrica e validação de desempenho.
Retrofits de Eficiência Energética Exigidos pelas Concessionárias do CCG
A Estratégia de Gestão do Lado da Demanda de Dubai visa uma redução de 30% no consumo de energia e água até 2030, desencadeando a substituição de bombas legadas de velocidade fixa por modelos de acionamento de frequência variável que reduzem o consumo de energia em 20-35%.[2] A Resolução do Gabinete dos EAU 23-2023 impõe a eficiência de motor IE3 a partir de 2025, efetivamente proibindo importações abaixo de IE2.[3] O Programa de Eficiência Energética da Visão 2030 da Arábia Saudita alocou USD 1,8 bilhão para modernizações industriais, cobrindo a otimização de sistemas de bombas em complexos petroquímicos e usinas de energia.[4] Aliadas às atualizações dos códigos de construção, essas exigências favorecem bombas verticais em linha compactas com sensores integrados. Os regulamentos também sustentam um mercado secundário de consultoria para auditorias ISO 50001 e análises de custo do ciclo de vida.
Projetos de Extensão da Vida Útil de Campos Maduros de Petróleo e Gás
O capex da Saudi Aramco para 2024-2025 prioriza a recuperação aprimorada nos campos de Khurais e Ghawar, exigindo bombas multiestágio de alta pressão e de cavidade progressiva para injeção de água e polímero. As campanhas de campos maduros Bab e Bu Hasa da ADNOC, incluindo USD 1,2 bilhão em contratos de compressão de cabeça de poço, dependem de unidades centrífugas e alternativas tolerantes a altos teores de areia. Os operadores nigerianos retrofitam bombas submersíveis elétricas para conter o declínio da produção, mas enfrentam instabilidade da rede elétrica e furto de cabos. Os fornecedores de equipamentos promovem, portanto, motores de fundo de poço blindados e inversores de frequência de baixa harmônica para estabilizar o desempenho. Os acordos de serviço de campos maduros incluem cada vez mais monitoramento baseado em nuvem para compensar a escassez de técnicos em bacias remotas.
Projetos de Mineração e Metais para Baterias no Sul da África
Empreendimentos de lítio e cobalto nas províncias do Cabo do Norte e Limpopo da África do Sul atraíram USD 800 milhões de investimento durante 2024, cada um exigindo bombas de drenagem classificadas para 500 m³/h em alturas acima de 200 m. O desenvolvimento de estanho-lítio de Uis, na Namíbia, garantiu USD 150 milhões para uma nova planta que consome 12 MW de energia de bombeamento e flotação. Bombas centrífugas horizontais de alto cromo com revestimentos substituíveis lidam com sólidos de polpa que excedem 50% em peso. A escassez de água impulsiona a adoção de sistemas de rejeitos em circuito fechado, aumentando a demanda por bombas de recirculação de alta pressão. A conformidade com a Lei de Saúde e Segurança em Minas da África do Sul exige auditorias trimestrais de vibração, consolidando as perspectivas do mercado de pós-venda.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Oscilações voláteis nos preços do aço e do cobre | -0.5% | Global, agudo em mercados do Oriente Médio e África dependentes de importações | Curto prazo (≤ 2 anos) |
| Escassez de técnicos qualificados em bacias remotas | -0.3% | Nigéria, África do Sul, Quarto Vazio da Arábia Saudita | Médio prazo (2-4 anos) |
| Expansão de importações falsificadas de baixa especificação | -0.4% | Nigéria, Egito, Quênia | Curto prazo (≤ 2 anos) |
| Instabilidade da rede elétrica limitando a implantação de bombas inteligentes | -0.3% | Nigéria, Egito, África do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Oscilações Voláteis nos Preços do Aço e do Cobre
Os enrolamentos de cobre compreendem até 20% dos materiais de um motor elétrico, enquanto as carcaças de aço inoxidável respondem por 25-30% do custo de bombas resistentes à corrosão. O cobre na Bolsa de Metais de Londres teve média de USD 9.200 por tonelada em 2024, 12% acima de 2023, impulsionado por interrupções no fornecimento chileno e pela demanda de energias renováveis. Os preços de bobinas laminadas a quente no Oriente Médio atingiram USD 620 por tonelada, alta de 8% em relação ao ano anterior, elevando os custos de carcaças e impulsores. Fornecedores de médio porte sem programas de hedge devem escolher entre aumentos de preços e erosão de margens, arriscando perda de participação para fornecedores asiáticos. A volatilidade também complica a precificação de contratos de serviço de cinco anos, incentivando ciclos de licitação mais curtos e cláusulas indexadas.
Escassez de Técnicos Qualificados em Bacias Remotas
A Associação Internacional de Contratantes de Perfuração registrou uma taxa de vacância de 22% para técnicos mecânicos em projetos upstream no Oriente Médio em 2024. Os riscos de segurança no Delta do Níger da Nigéria e nas minas de poço profundo da África do Sul afastam o pessoal de campo, prolongando as paralisações. Alguns operadores agora mantêm bombas sobressalentes redundantes no local, inflando o capital de giro. O diagnóstico orientado por IA reduz a necessidade de visitas frequentes, mas os retrofits de IoT custam USD 5.000-15.000 por bomba, limitando a adoção em instalações de pequeno porte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bomba:
Unidades Centrífugas Aceleram com a Escala da DessalinizaçãoAs bombas centrífugas geraram 56,2% da receita do mercado de bombas do Oriente Médio e África em 2025 e crescerão a um CAGR de 4,6% até 2031. O sistema de captação da Instalação E do Catar especifica unidades de turbina vertical com capacidade nominal de 50.000 m³/h a 30 m de altura manométrica, um ponto de operação em que os modelos de deslocamento positivo se tornam antieconômicos. Os esquemas de águas residuais da Arábia Saudita favorecem unidades centrífugas de sucção final e carcaça bipartida, com vazão de 200 a 2.000 m³/h para redes de coleta. O tamanho do mercado de bombas do Oriente Médio e África para equipamentos centrífugos superará, portanto, o crescimento geral à medida que as concessionárias do GCC migram de plantas de flash multietapas com alto consumo de energia para configurações de osmose reversa que exigem pressão de alimentação de 60 a 80 bar.
As alternativas de deslocamento positivo atendem a nichos críticos de viscosidade. As bombas de cavidade progressiva mantêm as cadeias poliméricas intactas nas linhas de recuperação aprimorada de petróleo da Aramco. As bombas dosadoras de diafragma fornecem antiincrustantes com precisão de ±1% em skids de pré-tratamento, enquanto as bombas de engrenagem mantêm funções na transferência de combustível. Apesar dos custos de aquisição mais elevados e dos estoques especializados de peças de reposição, essas unidades mantêm sua posição onde fluidos sensíveis ao cisalhamento ou autossucção são essenciais. Os fornecedores mitigam as barreiras de custo oferecendo kits de cartucho modulares que reduzem o tempo de revisão em 40%.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tecnologia de Acionamento:
A Expansão Solar Remodela a Economia Fora da RedeOs motores elétricos responderam por 63,7% das remessas de 2025. Os padrões IE3 e as redes de 380-415 V onipresentes nas zonas industriais do GCC consolidam sua dominância. Os inversores de frequência variável reduzem de 20 a 35% do consumo de energia em circuitos de demanda variável, alinhando-se às metas de gestão do lado da demanda dos Emirados Árabes Unidos. No entanto, as bombas movidas a energia solar registrarão o CAGR mais rápido do segmento, de 10,9%, até 2031. A IRENA contabilizou um crescimento de 28% nas implantações na África Oriental durante 2024, à medida que os preços dos módulos caíram abaixo de 0,20 USD/W.
Um conjunto solar típico acopla uma matriz de 4 kW a uma bomba submersível de corrente contínua sem escovas que fornece 30 m³/dia. O mercado de bombas do Oriente Médio e África adota essas unidades onde os custos de extensão da rede superam 15.000 USD/km. Subsídios de financiamento para o desenvolvimento, receitas de créditos de carbono e a queda nos preços das baterias de fosfato de ferro e lítio reduzem o retorno do investimento para menos de quatro anos. Os motores a diesel e a gás persistem em campos de petróleo remotos, mas enfrentam regras de emissões cada vez mais rígidas. As bombas sem vedação com acoplamento magnético, embora representem uma pequena fração, ganham participação na petroquímica, onde a ausência de vazamentos é obrigatória, apoiadas pelo lançamento da ITT em 2024, com capacidade nominal de 250 °C e 40 bar.
Por Posição:
Dominância de Superfície Encontra Aceleração SubmersívelAs configurações de superfície capturaram 50,1% da receita de 2025, impulsionadas por modelos horizontais de carcaça bipartida e de sucção final em circuitos de resfriamento de usinas de energia e circuitos de processo de refinarias. A instalação acima do solo simplifica a inspeção, e o custo de aquisição é de 20 a 30% inferior ao das equivalentes submersíveis. As refinarias da Aramco operam unidades de carcaça bipartida com capacidade nominal de 10.000 m³/h de forma ininterrupta, programando inspeções trimestrais de rolamentos com equipes internas.
As bombas submersíveis registrarão um CAGR de 6,5% até 2031, o mais rápido nesta categoria. As redes de coleta da Arábia Saudita exigem capacidades de manuseio de sólidos de até 80 mm e ligas resistentes à corrosão. As minas de lítio da África do Sul instalam submersíveis a 200 m abaixo do nível do solo, contando com impulsores de alto cromo para suportar 50% de sólidos em peso. As partidas com inversor de frequência variável minimizam o golpe de aríete e prolongam a vida útil da vedação. As bombas verticais em linha são fixadas diretamente nas tubulações e estão ganhando participação em salas de máquinas compactas, reduzindo a área de instalação pela metade e diminuindo o custo da base de aço.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Aplicação:
Liderança em Água e Águas Residuais Ancorada por Megaprojetos do CCGAs estações de tratamento de água e águas residuais geraram 39,3% da receita de 2025 e se expandirão a um CAGR de 4,4% até 2031, impulsionadas por mais de 35 bilhões de USD em desembolsos de capital comprometidos pelo GCC. Cada estação requer milhares de bombas de captação de água do mar, descarga de salmoura e recirculação. As regras de gestão de ativos da ISO 24516 impõem testes rigorosos de eficiência que sustentam a demanda por peças de reposição no mercado de pós-venda.
As instalações de petróleo e gás formam o segundo pilar, utilizando bombas multiestágios para injeção de água e modelos de cavidade progressiva para inundação com polímeros em campos da Arábia Saudita e dos Emirados. As operações de mineração na África do Sul e na Namíbia exigem drenagem de alta pressão e transporte de polpa resistente à abrasão, enquanto o HVAC e os serviços prediais se beneficiam dos créditos de eficiência energética do GCC que recompensam os retrofits de inversores de frequência variável. O processamento de alimentos, a geração de energia e os produtos farmacêuticos juntos constituem uma fatia menor, mas constante, orientada por diretrizes de higiene e emissões.
Análise Geográfica
Mercado de Bombas dos Emirados Árabes Unidos
Os Emirados Árabes Unidos geraram 38,9% da receita de 2025 e espera-se que registrem um CAGR de 4,6% até 2031. O roteiro da Autoridade de Eletricidade e Água de Dubai busca uma economia de 30% em energia e água até 2030, catalisando retrofits de bombas em torres comerciais.[5] A recuperação de campos maduros em terra de Abu Dhabi encomenda novos trens de injeção de polímeros e injeção de água. O projeto Taweelah B2 comissionará 200 MGD de dessalinização até 2027, demandando centenas de bombas de captação em aço duplex.
Mercado de Bombas da Arábia Saudita
A Arábia Saudita ocupa o segundo lugar, com seu pipeline moldado pelas metas de segurança hídrica da Visão 2030 e pelos gastos da Aramco em recuperação avançada de petróleo. O programa de 27,4 bilhões de USD da Companhia Nacional de Água adiciona 11 milhões de m³/dia de tratamento de águas residuais e milhares de unidades submersíveis. A expansão de Khurais visa 300 mil bbl/d de petróleo bruto incremental até 2027, utilizando bombas de cavidade progressiva para polímero.
Mercado de Bombas do Oriente Médio e África
A África do Sul oferece um vetor de crescimento distinto, liderado pela mineração de metais para baterias no Cabo do Norte e em Limpopo. O projeto Ewoyaa da Atlantic Lithium necessita de vazões de drenagem de 500 m³/h. Os cortes de energia contínuos impulsionam testes de bombas híbridas solar-diesel em poços fora da rede elétrica. O corredor industrial do Egito e os esforços de mitigação do Nilo estimulam pedidos de bombas de captação e de reforço de pressão, embora a instabilidade da rede elétrica atrase a adoção de bombas inteligentes. Os produtores de campos terrestres convencionais da Nigéria realizam retrofits com acionamentos a diesel e solar, à medida que o furto de cabos compromete as opções elétricas. Mercados menores, incluindo Omã, Bahrein, Quênia e Namíbia, adicionam volume incremental por meio de poços municipais, mineração e projetos de irrigação humanitária, expandindo coletivamente o mercado endereçável de bombas do Oriente Médio e África.
Cenário Competitivo
Os cinco principais fornecedores, Flowserve, Sulzer, Grundfos, KSB e Xylem, respondem por aproximadamente 45-50% das remessas regionais, conferindo ao mercado de bombas no Oriente Médio e África uma pontuação de concentração moderada. Cada um mantém montagem localizada: Flowserve em Dammam, Grundfos em Dubai, Sulzer em Abu Dhabi, KSB em Joanesburgo e Xylem em Jebel Ali. A Grundfos incorporou autenticação por código QR em 2024, permitindo que os usuários verifiquem a origem pelo smartphone e combatendo bombas falsificadas na Nigéria e no Egito. A joint venture de remanufatura da Flowserve em Dammam, no valor de USD 25 milhões, reduz os prazos de revisão de 12 semanas para 4 semanas e diminui a emissão de carbono em relação a novas construções.
A diferenciação tecnológica gira em torno de ecossistemas de manutenção preditiva. A linha Flygt Concertor da Xylem usa análise de borda para prever falhas de rolamentos com até dois meses de antecedência, reduzindo o tempo de inatividade não programado de águas residuais em 40% em sites piloto nos EAU. A Sulzer equipou 350 bombas da ADNOC com sensores de vibração durante os retrofits de 2024, visando ganhos similares de tempo de atividade. Concorrentes regionais como Kirloskar Brothers e Ruhrpumpen conquistam espaço oferecendo cartuchos modulares de reparo rápido que reduzem o tempo de campo em 60%. Os sobretaxas de cobre e aço forçaram as multinacionais a adicionar cláusulas de índice de preços aos contratos de 2024, enquanto os rótulos de eficiência da Organização de Padronização do Golfo desfavorecem os entrantes offshore sem bancadas de teste na região.
Líderes do Setor de Bombas do Oriente Médio e África
-
Flowserve
-
Sulzer
-
Grundfos
-
KSB
-
Xylem
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas do Oriente Médio e África Empresas cobertas neste relatório
- Flowserve Corporation
- Sulzer Ltd.
- Grundfos Holding A/S
- KSB SE & Co. KGaA
- Xylem Inc.
- ITT Inc.
- Ebara Corporation
- Wilo SE
- Kirloskar Brothers Ltd.
- The Weir Group PLC
- Atlas Copco AB
- Pentair PLC
- Baker Hughes Co.
- SPX FLOW Inc.
- NETZSCH Group
- Schlumberger Ltd.
- Ruhrpumpen Group
- Franklin Electric Co.
- Dab Pumps S.p.A
- Zoeller Company
Desenvolvimentos industriais recentes em Mercado de Bombas do Oriente Médio e África
- Janeiro de 2025: A Wilo SE concluiu a duplicação da capacidade de sua instalação de fabricação em Dubai, posicionando a empresa para atender à crescente demanda regional e estabelecendo um polo de exportação para os mercados do Oriente Médio e África.
- Dezembro de 2024: A ACWA Power garantiu um contrato de USD 693 milhões para o Projeto Independente de Água de Hamriyah em Sharjah, com capacidade de dessalinização de 410.000 m³ por dia, que exigirá centenas de bombas especializadas.
- Setembro de 2024: A Alkhorayef Water and Power Technologies ganhou um contrato de USD 59 milhões para a expansão da estação de tratamento de esgoto de Dammam, elevando a capacidade para 125.000 m³ por dia e exigindo atualizações abrangentes do sistema de bombas.
- Setembro de 2024: A Taqa Water Solutions alocou USD 2,7 bilhões para 80 projetos de infraestrutura hídrica em Abu Dhabi, impulsionando a demanda futura por bombas.
Escopo do Relatório do Mercado de Bombas do Oriente Médio e África
As bombas, dispositivos mecânicos, convertem energia para elevar, transportar ou comprimir fluidos, sejam líquidos ou gases. Ao transformar energia mecânica em energia hidráulica ou pneumática, as bombas geram uma diferença de pressão, impulsionando os fluidos de zonas de menor para maior pressão.
O mercado de bombas no Oriente Médio e África é segmentado por tipo de bomba, tecnologia de acionamento, posição, aplicação e geografia. Por tipo de bomba, o mercado é segmentado em centrífuga e deslocamento positivo. Por tecnologia de acionamento, o mercado é segmentado em motor elétrico, motor a diesel/gás, solar/renovável e acionamento magnético/sem vedação. Por posição, o mercado é segmentado em superfície, submersível e vertical em linha. Por aplicação, o mercado é segmentado em água e águas residuais, químico e petroquímico, HVAC e serviços prediais, petróleo e gás, alimentos e bebidas, mineração e metais, geração de energia, produtos farmacêuticos e biotecnologia, e outros. O relatório também abrange os tamanhos de mercado e previsões para o mercado de bombas no Oriente Médio e África nos principais países. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Centrífuga |
| Deslocamento Positivo |
| Motor Elétrico |
| Motor a Diesel/Gás |
| Solar/Renovável |
| Acionamento Magnético/Sem Vedação |
| Superfície |
| Submersível |
| Vertical em Linha |
| Água e Águas Residuais |
| Químico e Petroquímico |
| HVAC e Serviços Prediais |
| Petróleo e Gás (Upstream, Midstream, Downstream) |
| Alimentos e Bebidas |
| Mineração e Metais |
| Geração de Energia (Térmica, Nuclear, Renováveis) |
| Produtos Farmacêuticos e Biotecnologia |
| Outros |
| Arábia Saudita |
| Emirados Árabes Unidos |
| África do Sul |
| Egito |
| Nigéria |
| Catar |
| Restante do Oriente Médio e África |
| Por Tipo de Bomba | Centrífuga |
| Deslocamento Positivo | |
| Por Tecnologia de Acionamento | Motor Elétrico |
| Motor a Diesel/Gás | |
| Solar/Renovável | |
| Acionamento Magnético/Sem Vedação | |
| Por Posição | Superfície |
| Submersível | |
| Vertical em Linha | |
| Por Aplicação | Água e Águas Residuais |
| Químico e Petroquímico | |
| HVAC e Serviços Prediais | |
| Petróleo e Gás (Upstream, Midstream, Downstream) | |
| Alimentos e Bebidas | |
| Mineração e Metais | |
| Geração de Energia (Térmica, Nuclear, Renováveis) | |
| Produtos Farmacêuticos e Biotecnologia | |
| Outros | |
| Por Geografia | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Nigéria | |
| Catar | |
| Restante do Oriente Médio e África |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de bombas no Oriente Médio e África e qual é sua perspectiva de crescimento?
A receita atingiu 3,12 bilhões de USD em 2025 e projeta-se que cresça para 3,79 bilhões de USD até 2031 a um CAGR de 3,32%.
Qual categoria de bomba contribui com as maiores vendas na região?
Os equipamentos centrífugos lideram com 56,2% da receita de 2025 por dominar os serviços de dessalinização, abastecimento de água municipal e resfriamento.
O que está impulsionando a rápida adoção de sistemas de bombeamento movidos a energia solar?
Os preços dos módulos abaixo de USD 0,20 W e as necessidades de água fora da rede tornam os conjuntos de bombas fotovoltaicas mais econômicos do que as opções a diesel, sustentando um CAGR de 10,9%.
Por que os mandatos de eficiência energética são importantes para a demanda de substituição?
As regras de motor IE3 e os programas do lado da demanda nos EAU e na Arábia Saudita pressionam os proprietários de edifícios a retrofitar bombas de acionamento de frequência variável que reduzem o consumo de energia em até 35%.
Como as oscilações nos preços do cobre e do aço influenciam a lucratividade dos fornecedores?
O cobre a USD 9.200 por tonelada e os custos mais elevados do aço em bobina elevam as despesas com enrolamentos e carcaças, forçando os fabricantes de equipamentos originais a decidir entre repassar os sobretaxas ou aceitar a compressão de margens.
Quais empresas detêm a posição regional mais forte?
Flowserve, Sulzer, Grundfos, KSB e Xylem mantêm aproximadamente metade das remessas combinando montagem local com acordos de serviço de longo prazo.