
Tamanho e Participação do Mercado de Garrafas e Embalagens Plásticas da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
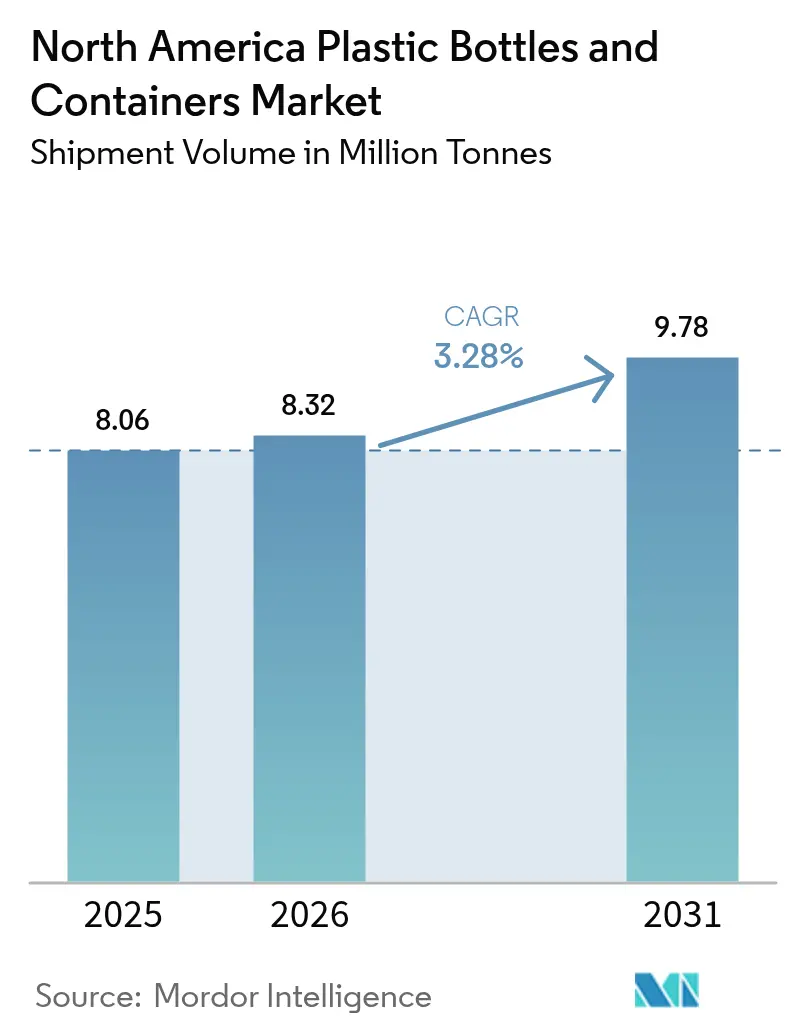
| Tamanho do mercado no ano base (2025) | 8.06 Milhões de toneladas |
| Volume do Mercado (2026) | 8.32 Milhões de toneladas |
| Volume do Mercado (2031) | 9.78 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 3.28 % |
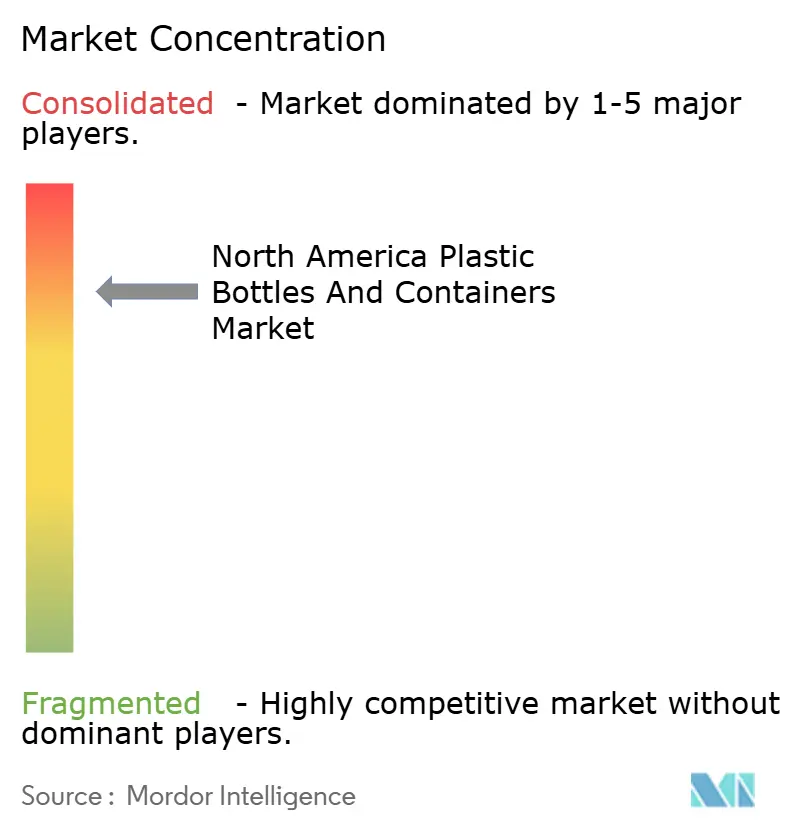
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Garrafas e Embalagens Plásticas da América do Norte por Mordor Intelligence
O tamanho do mercado de garrafas e embalagens plásticas da América do Norte em 2026 é estimado em 8,32 milhões de toneladas, crescendo a partir do valor de 2025 de 8,06 milhões de toneladas, com projeções para 2031 indicando 9,78 milhões de toneladas, crescendo a um CAGR de 3,28% no período 2026-2031. Os ganhos constantes decorrem da demanda por embalagens nos setores de bebidas, farmacêutico e de comércio eletrônico, aliados às pressões de marcas e regulatórias por formatos mais leves e mais recicláveis. As leis de responsabilidade estendida do produtor em nível estadual, mais notadamente a SB 54 da Califórnia, recompensam projetos com redução na origem e elevaram as especificações de conteúdo reciclado nos contratos de fornecimento. Os proprietários de marcas concentram-se no aliviamento de peso eficiente em termos de custo, que reduz as emissões logísticas enquanto atende às rígidas regras de contato com alimentos e resistência a crianças da FDA. A consolidação corporativa, destacada pela aquisição da Berry Global pela Amcor em janeiro de 2025 por EUR 7,8 bilhões (USD 8,4 bilhões), permite que fornecedores de escala garantam matérias-primas, centralizem P&D e acelerem a implementação de conteúdo reciclado. Enquanto isso, a volatilidade nos preços petroquímicos e as proibições localizadas de uso único adicionam riscos de margem e conformidade, mas os esquemas de depósito e devolução e as necessidades de durabilidade do comércio eletrônico continuam a sustentar a demanda pelo mercado de garrafas e embalagens plásticas da América do Norte.
Principais Conclusões do Relatório
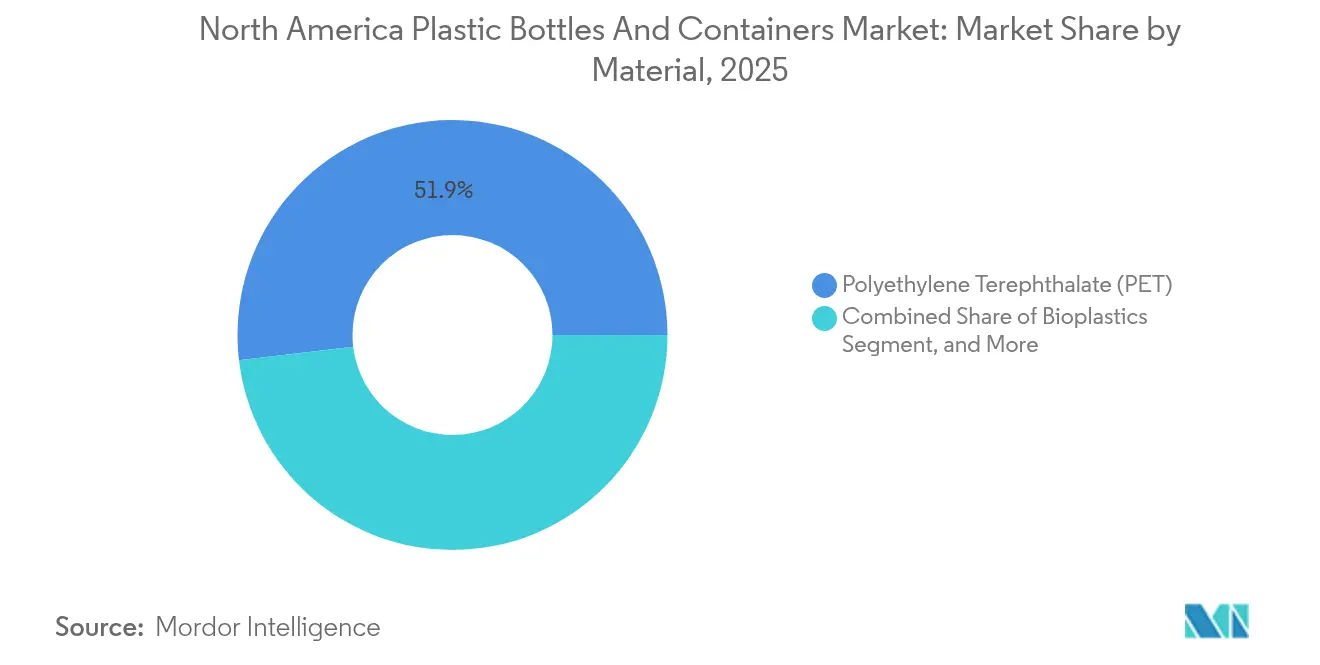
- Por material, o politereftalato de etileno (PET) liderou com 51,87% de participação em 2025; os bioplásticos têm previsão de avançar a um CAGR de 5,72% até 2031.
- Por tipo de embalagem, as garrafas capturaram 47,78% do volume em 2025, enquanto as ampolas e frascos devem se expandir a um CAGR de 4,63% até 2031.
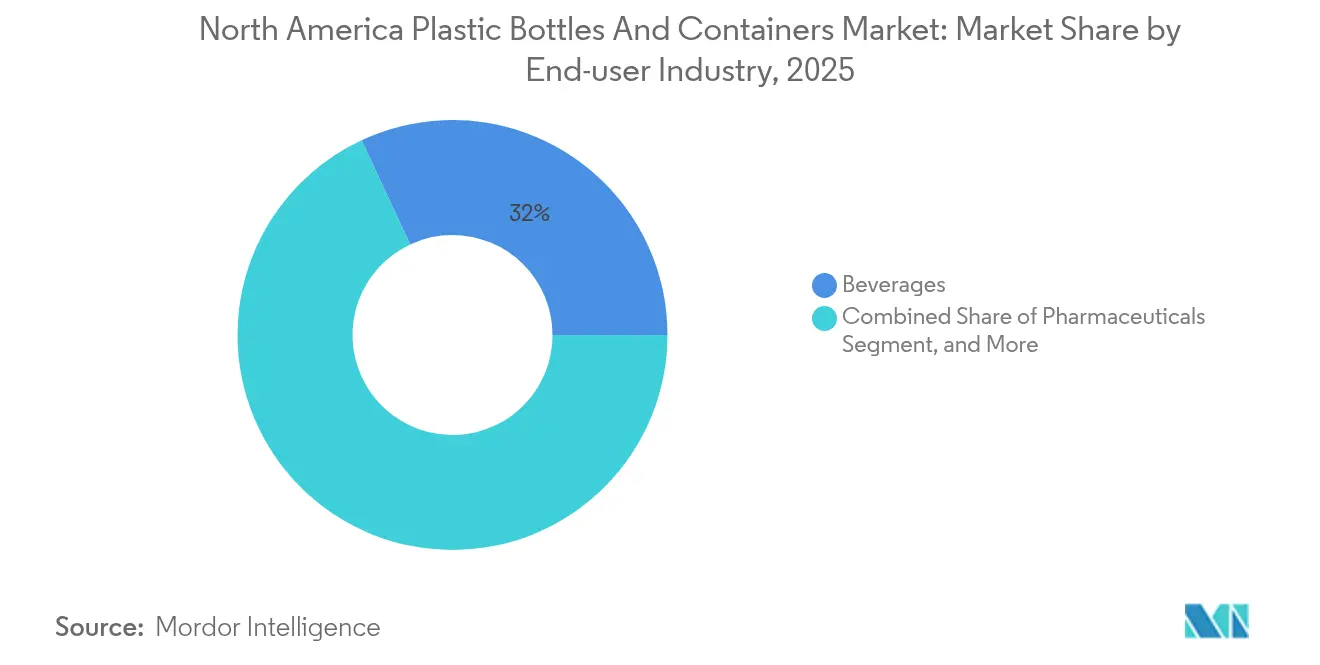
- Por segmento de utilizador final, as bebidas detiveram 31,95% da participação do mercado de garrafas e embalagens plásticas da América do Norte em 2025, enquanto os produtos farmacêuticos registraram o maior CAGR projetado de 5,33% até 2031.
- Por tecnologia de fabricação, a moldagem por sopro por injeção e estiramento respondeu por uma participação de 29,42% em 2025; a moldagem por sopro por injeção tem projeção de crescer a um CAGR de 5,01% até 2031.
- Por país, os Estados Unidos contribuíram com 22,31% do volume de 2025, enquanto o México avança a um CAGR de 5,78% até 2031, impulsionado pelos fluxos de investimento em nearshoring.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção crescente de embalagens leves no setor de bebidas | +0.8% | Estados Unidos e Canadá, com extensão ao México | Médio prazo (2-4 anos) |
| Esquemas de depósito e devolução impulsionando a demanda por garrafas de rPET | +0.7% | Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Tendência de premiumização no dimensionamento de SKU de cosméticos e cuidados pessoais | +0.6% | Núcleo da América do Norte, segmentos premium | Longo prazo (≥ 4 anos) |
| Pico de demanda do comércio eletrônico por embalagens duráveis e adequadas para envio | +0.5% | Global, ganhos iniciais nos Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Bebidas alcoólicas RTD artesanais migrando para latas plásticas | +0.4% | Núcleo dos Estados Unidos, expandindo para o Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção crescente de embalagens leves no setor de bebidas
Os produtores de bebidas intensificam o aliviamento de peso para reduzir os custos de transporte e cumprir os compromissos climáticos, alcançando reduções de até 15% no peso das garrafas sem perder a resistência à barreira por meio da moldagem por sopro por injeção e estiramento avançada. A Coca-Cola reduziu o uso de plástico em suas operações norte-americanas em 20% em 2024, incentivada pelas tarifas de frete por peso dimensional que recompensam formatos de embalagem mais compactos. As pesquisas com consumidores ainda classificam a portabilidade e a conveniência à frente das preocupações com o material, o que sustenta a adoção de plástico nos canais de recreação ao ar livre. As regras de contato com alimentos da FDA obrigam as marcas a validar paredes mais finas para segurança, estimulando os fornecedores de resina a comercializar graus de PET de maior viscosidade intrínseca que mantêm a resistência a quedas. O impulsionador sustentará ganhos de volume em dígitos simples médios em hidratação premium, águas aromatizadas e bebidas esportivas enriquecidas até 2030.
Esquemas de depósito e devolução impulsionando a demanda por garrafas de rPET
Dez estados dos EUA e múltiplas províncias canadenses operam sistemas de depósito e devolução que elevaram a reciclagem regional de PET para 41,3% em 2024, bem acima das médias globais. Fardos mais limpos e economias de circuito fechado permitem que os conversores certifiquem PET reciclado para uso alimentar em escala, alimentando os compromissos das marcas de 30-35% de conteúdo reciclado até 2035. A Califórnia processou mais de 18 bilhões de embalagens de bebidas em 2024, criando um fornecimento denso de rPET de alta qualidade para o reprocessamento garrafa a garrafa. As metas redefinidas da PepsiCo dependem de um fornecimento reciclado estável, o que eleva os contratos de resina de longo prazo para material recuperado. Os fabricantes de equipamentos estão respondendo integrando módulos de descontaminação e sistemas de visão que validam a clareza do pellet em linha, acelerando a absorção de rPET no mercado de garrafas e embalagens plásticas da América do Norte.
Tendência de premiumização no dimensionamento de SKU de cosméticos e cuidados pessoais
As marcas de cuidados com a pele e fragrâncias de luxo especificam bombas sem ar, conta-gotas de precisão e cápsulas recarregáveis que impulsionam embalagens de menor volume e maior margem. A AptarGroup investiu fortemente em soluções sem ar em 2024, observando crescimento de dois dígitos nos dispensadores em categorias de prestígio. As linhas de recarga piloto da Unilever reforçam a mudança à medida que os compradores buscam tanto indulgência quanto indicadores de sustentabilidade. Esses formatos exigem tolerâncias dimensionais rigorosas e barreiras multicamadas avançadas para proteger os ingredientes ativos, empurrando os conversores em direção a plataformas de moldagem por sopro por injeção. A supervisão regulatória sob as regras cosméticas da FDA exige o controle de extratáveis, elevando as barreiras técnicas, mas consolidando margens de valor agregado para os fornecedores.
Pico de demanda do comércio eletrônico por embalagens duráveis e adequadas para envio
O cumprimento de pedidos on-line reformula as especificações das embalagens, tornando a resistência a quedas e a prevenção de vazamentos primordiais. A Amazon exige fechamentos à prova de adulteração em líquidos, impulsionando investimentos pesados no redesenho de encaixes e testes de laboratório que simulam choques de envio do mundo real. A entrega de medicamentos prescritos adiciona camadas resistentes a crianças e em conformidade com o DOT, complicando ainda mais a engenharia de embalagens. As regras de frete por peso dimensional novamente recompensam embalagens leves, porém rígidas, sustentando a inovação em acabamentos de gargalo e geometrias de base otimizados. Acelerado pelos hábitos da era da pandemia, esse impulsionador tem uma influência de curto prazo, mas desproporcional, na trajetória de curto prazo do mercado de garrafas e embalagens plásticas da América do Norte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços voláteis de matérias-primas petroquímicas | -0.9% | Núcleo da América do Norte, impactos na cadeia de fornecimento global | Curto prazo (≤ 2 anos) |
| Compromissos de sustentabilidade crescentes dos proprietários de marcas | -0.5% | Estados Unidos e Canadá, segmentos premium | Longo prazo (≥ 4 anos) |
| Proibições municipais de plásticos de uso único em estados-chave dos EUA | -0.3% | Núcleo dos Estados Unidos, municípios selecionados | Médio prazo (2-4 anos) |
| Surgimento de garrafas de alumínio em bebidas esportivas | -0.2% | Estados Unidos e Canadá, segmento de bebidas esportivas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preços voláteis de matérias-primas petroquímicas
Os custos de etileno vinculados ao gás natural oscilaram 25-30% em 2024, comprimindo as margens dos compradores de resina presos em contratos trimestrais. Os moldes menores enfrentam atrasos de repasse de 30-90 dias que corroem a rentabilidade durante os picos. As paralisações de plantas nas principais craqueadoras da Costa do Golfo amplificam a volatilidade, forçando os conversores a realizar hedging ou manter estoques elevados. A Silgan reduziu USD 50 milhões em custos operacionais em 2024 para compensar as oscilações de resina, ilustrando o ônus geral imposto à base de fornecimento. A turbulência contínua dos preços pesa sobre os planos de expansão de curto prazo no mercado de garrafas e embalagens plásticas da América do Norte.
Compromissos de sustentabilidade crescentes dos proprietários de marcas
As marcas globais agora examinam dados de ciclo de vida e aplicam scorecards aos fornecedores, adicionando custos administrativos e pressão de investimento de capital. A Coca-Cola apertou as metas de conteúdo reciclado, mas manteve a tonelagem absoluta estável, obrigando os conversores a financiar linhas de processamento de rPET. As taxas de responsabilidade estendida do produtor penalizam os formatos difíceis de reciclar, direcionando as compras para soluções de material único que podem aumentar o consumo de resina por unidade. Os conversores precisam conciliar gastos maiores com conformidade com preços de contrato muito apertados, uma restrição que provavelmente moderará o crescimento de longo prazo do mercado de garrafas e embalagens plásticas da América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
A Dominância do PET Impulsiona a Inovação em ReciclagemO PET forneceu 51,87% do volume de 2025, mantendo a liderança devido à resistência à barreira de baixo custo e a uma rede de coleta em todo o continente que suporta programas fechados de garrafa a garrafa. O polietileno de alta densidade permanece arraigado em laticínios e produtos químicos domésticos graças à resistência química, enquanto o polipropileno comanda linhas de medicamentos resistentes ao calor e de cuidados pessoais. Os bioplásticos, embora apenas um nicho hoje, têm previsão de um CAGR de 5,72%, refletindo as apostas das marcas em alternativas compostáveis ou de baixo carbono, apesar das escassez de capacidade.
O aliviamento de peso intensificado permite que os conversores reduzam 15% da resina das garrafas de PET, traduzindo-se em ganhos de frete e carbono que se sincronizam com os compromissos das marcas. A atenção regulatória às substâncias per- e polifluoroalquila é mínima para o PET, protegendo ainda mais sua participação. O tamanho do mercado de garrafas e embalagens plásticas da América do Norte para o PET irá, portanto, aumentar ligeiramente, mesmo que os bioplásticos avance em aplicações de alta margem em cosméticos premium e alimentos especializados.

Por Tipo de Embalagem:
Garrafas Lideram Enquanto Aplicações de Precisão CrescemAs garrafas controlaram 47,78% das remessas de 2025, atendendo a bebidas, produtos de cuidados pessoais e limpadores domésticos. As novas geometrias de base e os filetes de gargalo otimizados ajudam a manter a rigidez após a redução de peso, consolidando sua dominância. As ampolas e frascos têm previsão de subir a um CAGR de 4,63%, impulsionados por medicamentos parenterais e biológicos que requerem microdosagem precisa.
As diretrizes farmacêuticas que enfatizam o controle de partículas e os extratáveis mantêm os custos de conformidade elevados, consolidando preços de valor agregado nesses formatos pequenos. O tamanho do mercado de garrafas e embalagens plásticas da América do Norte para ampolas irá, portanto, superar os volumes macroeconômicos à medida que as terapias injetáveis crescem.
Outros tipos, como potes e recipientes, permanecem importantes em nichos de beleza premium e conservação de alimentos, onde as laminações de barreira protegem as fórmulas sensíveis ao oxigênio.
Por Setor do Utilizador Final:
Produtos Farmacêuticos Aceleram em Meio à Maturidade das BebidasAs bebidas forneceram a maior fatia de 31,95% em 2025, impulsionadas por água engarrafada e bebidas funcionais. Mesmo assim, os produtos farmacêuticos detêm o CAGR mais rápido de 5,33% com base em uma população em envelhecimento e na entrega direta ao consumidor de medicamentos prescritos. Os produtos combinados de medicamento-dispositivo frequentemente integram dessecantes e evidências de adulteração, aumentando os requisitos técnicos.
As marcas de alimentos aproveitam projetos de porções individuais que atendem aos estilos de vida de controle de calorias, enquanto os cosméticos promovem dispensadores sem ar com cartuchos de recarga que se alinham com o posicionamento de luxo. Os fluidos industriais e automotivos preenchem necessidades de tamanhos maiores, exigindo resistência química e fechamentos classificados pela ONU. Juntos, esses nichos mantêm a diversidade de unidades elevada em todo o mercado de garrafas e embalagens plásticas da América do Norte.
Por Tecnologia de Fabricação:
A Moldagem de Precisão Ganha TerrenoA moldagem por sopro por injeção e estiramento capturou 29,42% de participação em 2025, preferida pela distribuição uniforme de parede em bebidas carbonatadas e leite asséptico. A moldagem por sopro por injeção está preparada para um CAGR de 5,01% porque seu processo controlado por parison se destaca na criação de gargalos espessos e orifícios pequenos adequados para conta-gotas e frascos.
A moldagem por sopro por extrusão defende produtos químicos domésticos de commodities, mas máquinas totalmente elétricas e eficientes em energia agora fecham algumas lacunas de custo para plataformas de injeção. O lançamento da Husky em 2024 de unidades de moldagem por sopro por injeção e estiramento com servo-acionamento reivindica 20% de economia de energia, impulsionando a adoção. À medida que a automação aumenta, o tamanho do mercado de garrafas e embalagens plásticas da América do Norte associado à moldagem por sopro por injeção irá se ampliar, remodelando as prioridades de investimento de capital.
Análise Geográfica
Mercado de Garrafas e Recipientes Plásticos dos Estados Unidos e Canadá
Os Estados Unidos detinham uma participação de 22,31% em 2025, sustentados por ecossistemas consolidados de bebidas e farmacêuticos, mas desacelerados pela maturidade do mercado e pelo aumento dos custos de conformidade regulatória. O Canadá se beneficia de regras provinciais sincronizadas de Responsabilidade Estendida do Produtor (REP) que simplificam as escolhas de design voltado à reciclagem, sustentando um crescimento moderado.
Mercado de Garrafas e Recipientes Plásticos do México
O México se destaca com uma CAGR de 5,78% até 2031, impulsionada pelo investimento estrangeiro direto em plantas de bebidas e pelo nearshoring que explora as vantagens de mão de obra e frete no âmbito do USMCA. As novas instalações mexicanas incorporam linhas de extrusão com conteúdo reciclado e máquinas avançadas de moldagem por sopro com injeção e estiramento (ISBM), permitindo atendimento ágil aos centros de distribuição do sul dos Estados Unidos. A expansão do tamanho do mercado norte-americano de garrafas e recipientes plásticos no México compensa os ganhos mais lentos nos Estados Unidos, equilibrando a produção regional.
Os Estados Unidos ancoram o mercado norte-americano de garrafas e recipientes plásticos com forte demanda nos setores de bebidas e farmacêutico, impulsionada pelos regimes de conformidade da FDA e da EPA. Os projetos de lei de responsabilidade estendida do produtor na Califórnia, Oregon, Maine e Colorado impõem custos sobre designs com uso intensivo de resina, mas estimulam soluções recicláveis de material único. As proibições municipais de plásticos de uso único em determinadas cidades exigem opções alternativas de embalagem, especialmente para canais institucionais como universidades e parques municipais. a ;
A implementação harmonizada da REP no Canadá reduz a burocracia administrativa e amplia a coleta, enquanto as altas taxas de captura da Colúmbia Britânica servem de modelo para uma circularidade eficaz. A transição do Programa Blue Box de Ontário para a responsabilidade integral do produtor até 2026 acelera o alinhamento de design em garrafas de rPET e monocamadas de HDPE. A produção premium de cuidados pessoais em Ontário e Quebec sustenta uma demanda constante por dispensadores especializados e frascos airless.
O crescimento acelerado do México acompanha os anúncios de investimento de empresas multinacionais de bebidas que estão construindo linhas de ISBM de alta velocidade próximas a Monterrey e Guadalajara. Essas plantas, equipadas com peletização interna de flocos de rPET, atendem tanto ao consumo doméstico quanto às cargas de exportação para o Texas. A resiliência da cadeia de suprimentos obtida por meio do nearshoring reduz o risco de frete transpacífico, consolidando o México como o mercado de crescimento mais rápido dentro do mercado norte-americano de garrafas e recipientes plásticos.
Análise da cadeia de valor
A cadeia de valor começa com o fornecimento de matéria-prima e material reciclado. Abrange resinas virgens (notadamente PET, HDPE e PP) de produtores petroquímicos e fardos pós-consumo provenientes de sistemas de retorno com depósito e de coleta seletiva. A preparação e qualificação de materiais incluem conformidade para contato com alimentos, descontaminação para rPET e rastreabilidade, que alimentam a produção de pré-formas e a moldagem por sopro (ISBM, EBM e moldagem por sopro e injeção), bem como a moldagem por injeção para tampas e componentes dispensadores.
Os conversores produzem garrafas, potes, bombonas e formatos farmacêuticos de precisão para proprietários de marcas e enchedores contratados. A distribuição normalmente está centrada em rotas de bebidas de alto volume e em cadeias de fornecimento farmacêutico regulamentadas que exigem desempenho à prova de crianças e evidência de violação. Sistemas de coleta e triagem, incluindo redes de retorno com depósito em partes dos Estados Unidos e do Canadá, direcionam o material de volta para recicladores e compostadores, estreitando os fluxos de garrafa para garrafa. Programas de responsabilidade estendida do produtor e iniciativas de relatórios também levaram as funções de política e conformidade mais fundo nas operações diárias, aumentando as exigências de dados de embalagem e afetando decisões de design para reciclagem em relação a tintas, rótulos, tampas e escolhas de material único. A consolidação na fabricação de embalagens e segmentos adjacentes molda ainda mais a cadeia, com escala usada para garantir matéria-prima de conteúdo reciclado e financiar melhorias de conversão, enquanto acréscimos de capacidade no Canadá e no México ajudam a reduzir os prazos de entrega para operações de envasamento na América do Norte.
Cenário Competitivo
A consolidação aguçou o poder de barganha em resina e maquinário, encerrado pela aquisição da Berry Global pela Amcor em janeiro de 2025, que criou um líder em receita de USD 24 bilhões com USD 650 milhões em sinergias anuais esperadas.[3] O movimento anterior da Silgan pela Weener Packaging adicionou conhecimento de dosagem e dispensação que fortifica suas posições de beleza premium e farmacêutica. A atualização de USD 35 milhões da Graham Packaging na Louisiana ilustra como os incumbentes se reequipam com máquinas de sopro energeticamente eficientes para manter a participação.
Os temas da corrida tecnológica giram em torno do aliviamento de peso, alto conteúdo de PCR e controle digital de processos. As atualizações de servo da Husky e a faixa de dispensação de 30% de PCR da Aptar provam que os orçamentos de P&D se inclinam para os produtos de sustentabilidade. Novos participantes perseguem nichos de bioplásticos e circuitos de reciclagem química, mas os altos custos de qualificação em farmacêuticos e alimentos restringem a expansão rápida.
A volatilidade de matérias-primas impulsiona o hedging estratégico, enquanto mercados de trabalho apertados estimulam implementações de automação que reduzem os minutos de trabalho por unidade. O espaço em branco na invasão de garrafas de alumínio para bebidas esportivas força os fornecedores de plástico a defender a participação por meio de barreiras de oxigênio aprimoradas e auditorias de pegada de carbono. No geral, o mercado de garrafas e embalagens plásticas da América do Norte opera dentro de um oligopólio em contração onde escala, velocidade de inovação e capacidade de conteúdo reciclado determinam a sobrevivência a longo prazo.
Líderes do Setor de Garrafas e Embalagens Plásticas da América do Norte
-
Alpha Packaging Inc.
-
Gerresheimer AG
-
AptarGroup Inc.
-
Plastipak Holdings Inc.
-
Amcor plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Garrafas e Recipientes Plásticos da América do Norte Empresas cobertas neste relatório
- Amcor plc
- Plastipak Holdings Inc.
- Graham Packaging Company LP
- Alpha Packaging Inc.
- Altium Packaging LLC (Loews Corp.)
- Gerresheimer AG
- AptarGroup Inc.
- Comar LLC
- Silgan Holdings Inc.
- Consolidated Container Company LLC
- RPC MandH Plastics Ltd.
- Pretium Packaging LLC
- O.Berk Company LLC
- Inteplast Group Ltd.
- Ring Container Technologies
- Alpla Werke Alwin Lehner GmbH and Co KG
- KP Plastics Inc.
- Sonoco Products Company
- C.L. Smith Company
Oportunidades de mercado e perspectivas futuras
O redesenho impulsionado pela EPR e a viabilização de conteúdo reciclado estão abrindo oportunidades de curto prazo em formatos compatíveis, especialmente garrafas e tampas de material único e com alto teor de PCR, que atendem tanto às expectativas de desempenho quanto às necessidades de relatórios. A Califórnia avançou com a implementação da SB 54 em maio de 2026, o que aumenta a urgência de caminhos verificados de reciclabilidade e redução na origem e pressiona as marcas a apertar as especificações em seus contratos de fornecimento. Isso sustenta a demanda por capacidade regional de rPET e PE reciclado, bem como por serviços de teste, certificação e rastreabilidade digital que ajudam os proprietários de marcas a documentar atributos de embalagem em operações multiestaduais e transfronteiriças.
Investimentos e integração vertical por participantes de bebidas e resinas também estão fortalecendo oportunidades nas conexões de pré-forma, tampa e reciclagem. Em 2026, a Coca-Cola Canada Bottling anunciou uma expansão de CAD 141 milhões em Brampton, Ontário, refletindo as contínuas necessidades de throughput para formatos de garrafas de alto volume. A CG Roxane expandiu sua unidade em Benton, Tennessee, para internalizar a fabricação de tampas e pré-formas junto com operações relacionadas a rPET. No lado dos materiais, a Nova Chemicals começou a receber pedidos comerciais em 2026 para sua resina de polietileno reciclado Syndigo, proveniente de uma unidade em Indiana, apoiando um uso mais amplo de PE reciclado em aplicações não alimentícias e construindo um caminho rumo a resinas recicladas de grau alimentício. Movimentos do lado da reciclagem, como a Niagara Bottling garantindo uma unidade em Vernon, Califórnia, para reprocessar PET pós-consumo em recipientes de grau alimentício, apontam para cadeias de fornecimento circulares mais localizadas, reduzindo a dependência de fluxos de material de longa distância e melhorando a certeza de fornecimento para conversores e proprietários de marcas.
Desenvolvimentos industriais recentes em Mercado de Garrafas e Recipientes Plásticos da América do Norte
- Abril de 2026: a Amcor abriu uma instalação avançada de revestimento de embalagens de saúde na Malásia, ampliando seu conjunto de capacidades globais em embalagens regulamentadas para o setor de saúde. A capacidade adicional de revestimento e conversão apoia programas de embalagens farmacêuticas e médicas de maior valor, que também influenciam as estratégias de fornecimento na América do Norte por meio de otimização de rede e transferência de tecnologia.
- Dezembro de 2025: a AptarGroup adquiriu a Sommaplast, fornecedora de soluções de embalagens farmacêuticas para dosagem oral, incluindo tampas e sistemas de dispensação. O negócio fortalece a presença da Aptar em componentes de dosagem e entrega que se combinam com garrafas e recipientes em aplicações farmacêuticas e de venda livre, aprofundando sua capacidade de oferecer sistemas de embalagem integrados aos proprietários de marcas.
- Abril de 2025: a Amcor concluiu sua combinação com a Berry Global, criando um fornecedor de embalagens maior com cobertura mais ampla em embalagens de consumo e saúde. A integração aumenta a escala para P&D e compras, o que pode acelerar a redução de peso e a implantação de conteúdo reciclado em garrafas, recipientes e tampas relacionadas na América do Norte.
Mercado de Garrafas e Recipientes Plásticos da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange garrafas plásticas e recipientes plásticos utilizados para embalar produtos em toda a América do Norte, com a demanda rastreada por meio da conversão das principais resinas de embalagem em formatos acabados de garrafas e recipientes.
Exclusões de escopo: Excluímos formatos de embalagem não plásticos e não contabilizamos embalagens secundárias, como caixas de papelão, envoltórios ou paletes.
Visão Geral da Segmentação
- Por Material
- Politereftalato de Etileno (PET)
- Polietileno de Alta Densidade (HDPE)
- Polipropileno (PP)
- Polietileno de Baixa Densidade (LDPE)
- Bioplásticos
- Outros Plásticos
- Por Tipo de Embalagem
- Garrafas
- Potes e Recipientes
- Galões
- Ampolas e Frascos
- Outros Tipos de Embalagem
- Por Setor do Utilizador Final
- Bebidas
- Bebidas Não Alcoólicas
- Água Engarrafada
- Refrigerantes Carbonatados
- Laticínios e Bebidas Funcionais
- Outras Bebidas Não Alcoólicas
- Bebidas Alcoólicas
- Bebidas Não Alcoólicas
- Alimentos
- Produtos Farmacêuticos
- Cosméticos e Cuidados Pessoais
- Produtos Químicos Industriais
- Outros Setores do Utilizador Final
- Bebidas
- Por Tecnologia de Fabricação
- Moldagem por Sopro por Extrusão
- Moldagem por Sopro por Injeção e Estiramento
- Moldagem por Sopro por Injeção
- Moldagem por Sopro por Compressão
- Outras Tecnologias de Fabricação
- Por País
- Estados Unidos
- Canadá
- México
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a estrutura inicial do mercado e definir parâmetros em torno de volumes, fluxos comerciais e padrões de demanda por uso final. Baseamo-nos em séries de dados públicos e referências técnicas, como publicações de manufatura e comércio do US Census Bureau, estatísticas comerciais do USITC, tabelas do Statistics Canada, estatísticas industriais do INEGI do México e publicações da EPA sobre embalagens e resíduos, seguidas de artigos revisados por pares sobre embalagens e polímeros.
Além disso, analisamos relatórios anuais de empresas, apresentações para investidores, publicações de associações e imprensa especializada para compreender adições de capacidade, direcionamento para redução de peso e metas de conteúdo reciclado. Uma assinatura paga cobrindo dados financeiros de empresas e outra cobrindo registros de importação e exportação em nível de remessa também foram utilizadas para verificar a exposição de fornecedores e a movimentação de materiais por categoria. As fontes listadas acima são meramente ilustrativas, e também consultamos outros documentos e conjuntos de dados públicos para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas de Campo
As entrevistas primárias e pesquisas de campo concentraram-se na validação de volumes reais de conversão, mudanças na demanda por uso final e como a substituição de materiais está ocorrendo entre PET, HDPE, PP e outras resinas. Conversamos com uma combinação de conversores de embalagens, partes interessadas vinculadas a resinas e compradores downstream nos Estados Unidos, Canadá e México, e utilizamos essas informações para preencher lacunas de informação e reverificar premissas de crescimento.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 37% | CXOs: 14% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 27% |
| Empresas de menor porte: 15% | Gerentes: 59% |
Dimensionamento e Previsão do Mercado
O dimensionamento parte de uma construção de cima para baixo, na qual a conversão de resinas em garrafas e recipientes é reconstruída com base em indicadores de produção e comércio, sendo então alocada na demanda de embalagens por uso final. Para manter os totais realistas, também utilizamos aproximações seletivas de baixo para cima, como verificações de produção amostradas de conversores, fatores típicos de rendimento de resina para embalagem e verificações cruzadas de volume por principais formatos de embalagem.
Os principais insumos utilizados no modelo incluem sinais de consumo aparente de polímeros usados em garrafas e recipientes, tendências de produção manufatureira de embalagens plásticas, movimentações de importação e exportação de formatos de embalagem relevantes e intermediários vinculados a resinas, tendências de redução de peso que alteram gramas por embalagem ao longo do tempo, e indicadores de uso final ligados a bebidas, alimentos, cuidados domésticos e cuidados pessoais. Quando um dado está ausente para um segmento de país menor ou um uso final de nicho, tratamos a lacuna utilizando índices de proxy de categorias próximas e, em seguida, retestamos a abordagem por meio de entrevistas antes de finalizar.
Para as previsões, a análise de cenários é utilizada para que o crescimento possa ser ajustado com base na velocidade de adoção de conteúdo reciclado, no cronograma regulatório para resíduos de embalagens e nas mudanças esperadas no mix de produtos que afetam o peso dos recipientes. A perspectiva final é então alinhada com o que especialistas do setor observam em relação a adições de capacidade e substituição de materiais, e fazemos ajustes quando essas visões apontam consistentemente para uma trajetória diferente.
Ciclo de Validação de Dados e Atualização
Os resultados são validados por meio de triangulação entre sinais independentes, seguida de verificações de variância por país e por principais usos finais, de modo que saltos repentinos nos volumes sejam questionados antes da aprovação. Também realizamos verificações de razoabilidade em relação a movimentações de capacidade e mudanças comerciais conhecidas, e os valores discrepantes são sinalizados para uma segunda revisão por analista antes que os números sejam consolidados.
O trabalho é atualizado anualmente, e atualizações intermediárias são acionadas quando mudanças regulatórias relevantes, inaugurações de plantas ou deslocamentos acentuados de matérias-primas são observados. Imediatamente antes da entrega, realizamos uma revisão final para que os clientes recebam uma visão atualizada, em vez de um instantâneo de um modelo mais antigo.
Tamanho do Mercado de Garrafas e Recipientes Plásticos da América do Norte da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para garrafas e recipientes plásticos na América do Norte podem parecer muito distintos porque a base de mensuração nem sempre é a mesma, e o ano utilizado para o dado principal também pode diferir. Algumas fontes dimensionam o mercado em receita, enquanto outras se concentram no volume de remessas, o que altera o que é contabilizado e como o crescimento é expresso.
Os principais fatores de divergência aqui geralmente decorrem de relatórios baseados em valor versus volume, diferenças em relação à inclusão de itens de embalagem rígida mais amplos, como potes, tampas ou outros tipos de recipientes no total, e como os preços são tratados quando os custos de resina e conversão se movem rapidamente. Outro fator é a frequência de atualização, em que tabelas de preços mais antigas ou o momento das taxas de câmbio podem inflar ou comprimir estimativas de valor nos Estados Unidos, Canadá e México.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,06 M toneladas (2025) | |
| Consultoria Global A | 20,80 bilhões de USD (2024) | Este valor é baseado em receita e pode apresentar tendência de alta quando cestas de recipientes mais amplas são precificadas em conjunto e premissas de repasse de custos vinculados a resinas são aplicadas a um conjunto mais amplo de formatos de embalagem. |
| Consultoria Regional B | 37,92 bilhões de USD (2021) | Este valor utiliza um ano-base mais antigo e é baseado em receita, o que pode reduzir a comparabilidade caso inflação, momento cambial e uma definição mais ampla de embalagens plásticas estejam incorporados no total principal. |
A tabela evidencia um problema claro: volume em toneladas versus receita em USD está sendo misturado entre as publicações. Ao manter o dado principal vinculado ao volume de remessas e limitar o escopo a garrafas e recipientes, em vez de uma cesta mais ampla de embalagens rígidas, a diferença torna-se mais fácil de explicar e de replicar em atualizações, o que é consistente com a forma como o mercado é tratado pela Mordor Intelligence.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de garrafas e embalagens plásticas da América do Norte?
Totalizou 8,32 milhões de toneladas em 2026 e tem projeção de atingir 9,78 milhões de toneladas até 2031 a um CAGR de 3,28%.
Qual material lidera a demanda regional?
O PET detém 51,87% do volume de 2025 devido às barreiras superiores e ao amplo acesso à reciclagem.
Qual é o segmento do utilizador final com crescimento mais rápido?
Os produtos farmacêuticos têm previsão de crescer a um CAGR de 5,33% até 2031 graças ao envelhecimento demográfico e aos canais de e-farmácia.
Por que o crescimento do México supera o dos Estados Unidos?
Investimentos em nearshoring e os benefícios comerciais do USMCA estão impulsionando o México a um CAGR de 5,78% até 2031.
Como os esquemas de depósito e devolução estão afetando o fornecimento?
Os programas estaduais e provinciais elevaram a reciclagem de PET para 41,3% em 2024, ampliando a disponibilidade de rPET de grau alimentar para a produção de novas garrafas.
Qual é o impacto da volatilidade de matérias-primas nos produtores?
Oscilações de 25-30% nos custos de etileno comprimem as margens, levando a cortes de custos e estratégias de hedging entre os conversores.